
Mercado de láminas de cobre: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de láminas de cobre y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (lámina de cobre electrodepositada (ED), lámina tratada inversamente (RTF), otros); aplicación (placas de circuitos impresos, materiales para baterías, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00008919
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 01, 2026


Tamaño del mercado en 2025
8.470 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
13.820 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,59 %
Índice de crecimiento
Mercado potencial
101.040 millones de dólares estadounidenses
(2026-2034)
Se prevé que el mercado de láminas de cobre crezca de 8470 millones de dólares en 2025 a 13 820 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 5,59 % entre 2026 y 2034. Este crecimiento refleja la demanda sostenida de materiales conductores delgados para la fabricación de circuitos, colectores de corriente de baterías, blindaje electromagnético y gestión térmica. El mercado también se está transformando debido a la reducción del grosor de las láminas, las especificaciones más estrictas de rugosidad superficial y la localización de las cadenas de suministro de electrónica y baterías.
Se prevé que la demanda en Norteamérica crezca a una tasa de crecimiento anual compuesta (CAGR) estimada del 5,0 % al 6,0 % hasta 2034. El tamaño del mercado de láminas de cobre en la región se ve impulsado por la inversión en semiconductores y centros de datos, la fabricación nacional de baterías, la localización de la cadena de suministro de vehículos eléctricos y la creciente demanda de materiales para circuitos de alta frecuencia utilizados en infraestructuras informáticas avanzadas.
Análisis y perspectivas del mercado de láminas de cobre
- América del Norte: Se estima que América del Norte representará entre el 14 % y el 18 % de la cuota de mercado de láminas de cobre en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 5,0 % al 6,0 % entre 2026 y 2034, gracias a las cadenas de suministro localizadas de semiconductores, baterías, electrónica automotriz y centros de datos.
- EE. UU.: Estados Unidos representa aproximadamente entre el 70 % y el 74 % de los ingresos de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,1 % al 6,1 % entre 2026 y 2034, impulsado por las inversiones en semiconductores y baterías.
- Europa: Se estima que Europa tendrá una participación del 10-14% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,8-5,8% entre 2026 y 2034. Alemania, Francia, Italia y el Reino Unido siguen siendo importantes centros de fabricación de productos electrónicos y automóviles.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 67 % y el 71 % de la cuota de mercado en 2025 y se prevé que experimente un crecimiento anual compuesto del 5,8 % al 6,8 % entre 2026 y 2034. China, Japón, Corea del Sur y Taiwán son los principales centros de producción, mientras que India está fortaleciendo la fabricación de productos electrónicos.
- Segmento más importante: La lámina de cobre electrodepositada representa una cuota de mercado estimada del 62-66% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,2-6,2% durante el período 2026-2034.
- Segmento de alto crecimiento: Los materiales para baterías representan una cuota de mercado estimada del 30-34% en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 7,5-8,5% durante el período 2026-2034.
- Empresas clave analizadas en detalle: Sumitomo Metal Mining Co., Ltd.; Nippon Denkai, Ltd.; LOTTE Energy Materials Corporation; Doosan Corporation; FURUKAWA ELECTRIC CO., LTD.; Chang Chun Group; JX Advanced Metals Corporation; LS Mtron; Targray; Circuit Foil.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de láminas de cobre ha experimentado una transición desde la fabricación tradicional con placas de circuito impreso estándar hacia materiales con propiedades diferenciadas, adecuados para circuitos de líneas finas, circuitos flexibles, baterías y comunicaciones de alta velocidad. Por lo tanto, el enfoque de fabricación se ha desplazado hacia calibres más gruesos, superficies más rugosas, resistencia a la tracción, flexibilidad y mayor capacidad de adhesión. Las láminas galvanizadas están ganando popularidad debido a la rápida expansión de las tecnologías de baterías, mientras que la demanda de láminas de perfil ultrabajo está aumentando debido a la creciente aplicación de servidores de IA y electrónica de alta frecuencia. La mayor parte de la capacidad se encuentra en Asia debido a las economías de escala que ofrecen la producción en masa y el procesamiento del cobre. Sin embargo, las empresas japonesas y europeas se están centrando cada vez más en productos de nicho.
El informe del mercado de láminas de cobre indica que las tendencias de abastecimiento durante el período de pronóstico se orientarán cada vez más hacia la región debido a la proximidad a las plantas de ensamblaje para los fabricantes de baterías y semiconductores. Si bien se está desarrollando capacidad de producción local en Norteamérica y Europa, India y el Sudeste Asiático han cobrado protagonismo como centros de fabricación de productos electrónicos. Las regulaciones ambientales también podrían afectar la economía de la fabricación en términos del uso de cobre reciclado, las fuentes de energía, la gestión de aguas residuales y la eficiencia del proceso de fabricación.
Alcance del informe de mercado de papel de cobre
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 8.470 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 13.820 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,59% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de papel de cobre
El crecimiento de la demanda del mercado de láminas de cobre depende del aumento en la producción de placas de circuitos impresos, baterías de iones de litio, vehículos eléctricos, dispositivos de telecomunicaciones, electrónica de consumo y hardware para centros de datos. La cadena de valor de la lámina de cobre abarca el refinado de cobre/cátodos de cobre, el laminado o la electrodeposición, el tratamiento de superficies, el corte, las pruebas y la fabricación de un producto específico para cada aplicación. Las especificaciones de espesor, rugosidad, resistencia a la tracción, elongación, adhesión y conductividad influyen en la posibilidad de procesar la lámina de cobre.
La dinámica de la oferta en el mercado de láminas de cobre sigue estando muy influenciada por la producción asiática. Según las estadísticas del sector, China concentraba alrededor del 80 % de la capacidad mundial de producción de láminas de cobre a finales de 2024. Sin embargo, su utilización depende del patrón de pedidos en los mercados de baterías y electrónica. Por lo tanto, los fabricantes deben considerar el aumento de capacidad en lo que respecta a los procesos de cualificación, la gestión de inventarios y los productos especializados de mayor valor, además del volumen de producción.
La cualificación técnica en el mercado de láminas de cobre se ha convertido en el factor principal para la competitividad, más allá de la mera capacidad de producción. JX Advanced Metals Corporation ofrece láminas de cobre laminadas y electrodepositadas tratadas para circuitos flexibles y rígidos. FURUKAWA ELECTRIC CO., LTD. fabrica láminas de cobre para placas de alta frecuencia y baterías. Sumitomo Metal Mining Co., Ltd., Nippon Denkai, Ltd. y LOTTE Energy Materials Corporation tienen presencia en aplicaciones especializadas y para baterías.
Los estudios de mercado sobre láminas de cobre también confirman el aumento de las inversiones en grados de alta gama. Doosan Corporation, Chang Chun Group, LS Mtron, Targray y Circuit Foil son competidores en diversos segmentos de la cadena de valor de la electrónica y las baterías. La diferenciación competitiva actual implica ofrecer materiales más delgados, menor perfil, mayor resistencia mecánica, contenido reciclado y productos diseñados a medida. Los fabricantes cualificados pueden proteger mejor sus márgenes que los competidores no cualificados, cuyo negocio se basa en la competencia de precios en grados estándar.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
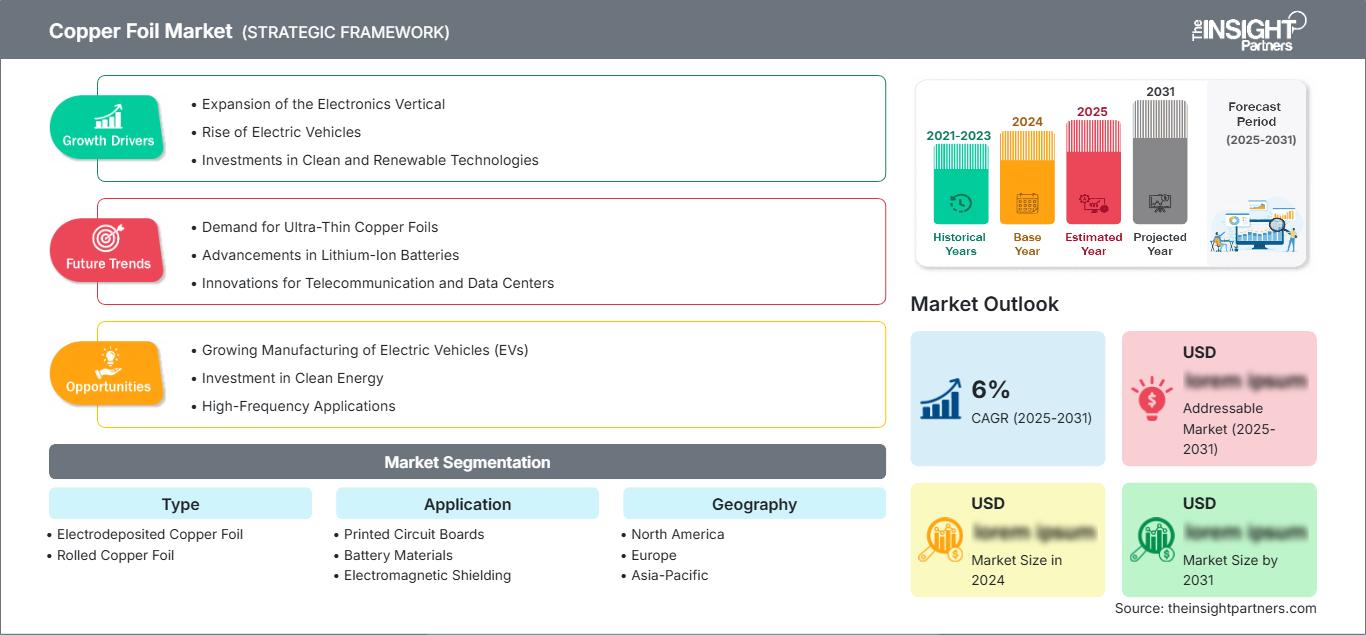
Mercado de láminas de cobre: Perspectivas estratégicas
Perspectivas regionales
Mercado de papel de cobre en Norteamérica
Se estima que Norteamérica representará entre el 14 % y el 18 % de los ingresos globales en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 5 % al 6 % hasta 2034. Estados Unidos ostenta el monopolio en la región gracias a la fabricación de semiconductores, la construcción de centros de datos, vehículos eléctricos, electrónica de defensa y placas de circuito impreso (PCB) de alta gama. Canadá se está consolidando como un país importante debido a las inversiones y la diversificación de las cadenas de suministro de materiales para baterías. La demanda está impulsada por materiales de alta frecuencia y de grado batería, y no solo por las láminas de PCB convencionales.
La capacidad de producción regional es menor que la de Asia, lo que hace que la cualificación, la importación y los acuerdos con proveedores sean cruciales. Se vislumbran oportunidades en la fabricación de baterías y semiconductores. El gobierno está impulsando la fabricación de semiconductores y energías limpias en la región. Las empresas que puedan ofrecer un grosor uniforme, un buen acabado superficial y entregas puntuales sin duda se beneficiarán de esta tendencia.
Mercado estadounidense de papel de cobre
En 2025, Estados Unidos representaría aproximadamente entre el 70 % y el 74 % del mercado norteamericano de láminas de cobre, con una tasa de crecimiento anual compuesta (TCAC) prevista entre el 5,1 % y el 6,1 % hasta 2034. La demanda de este material se concentra en los sectores de informática de alta gama, telecomunicaciones, electrónica automotriz, aeroespacial, defensa y fabricación de baterías. La expansión de los centros de datos es fundamental, dado que se requieren servidores de alta velocidad, los cuales exigen placas multicapa y materiales capaces de gestionar la transmisión de señales a alta frecuencia. La inversión en semiconductores en el país está ampliando el mercado potencial para las láminas de cobre especiales.
Empresas como FURUKAWA ELECTRIC CO., LTD., Circuit Foil y Targray, entre otras, participan en el ecosistema regional como proveedores, ya sea directamente o a través de la red de materiales. Las aplicaciones en baterías son cada vez más importantes a medida que aumenta la capacidad de fabricación de celdas. Los fabricantes de PCB siguen necesitando productos delgados y de perfil ultrabajo para interconexiones de alta densidad.
Mercado europeo de papel de cobre
Se estima que Europa representará entre el 10 % y el 14 % del mercado de láminas de cobre en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,8 % hasta 2034, con Alemania a la cabeza de la demanda regional. Los sectores que incluyen la electrónica automotriz, los dispositivos de control industrial, los equipos de telecomunicaciones, los dispositivos de energía renovable y la fabricación de baterías constituyen los principales impulsores de la demanda. El Reino Unido, Alemania, Francia, Italia y España cuentan con una base de mercado diversificada en el sector de la electrónica, pero la mayor parte de su consumo regional de láminas de aluminio proviene de fuentes externas.
El Reino Unido cuenta con los siguientes mercados: electrónica aeroespacial, electrónica automotriz, telecomunicaciones y electrónica para la fabricación. Alemania es el principal mercado europeo gracias a su base de mercado en electrónica automotriz, automatización, electrónica de potencia y proveedores. Francia puede beneficiarse de los sectores aeroespacial, de defensa, de energía y de transporte. Italia y España ofrecen electrónica automotriz, electrónica industrial, dispositivos de energías renovables y ensamblaje de componentes electrónicos. El desempeño ambiental es ahora un criterio importante para los clientes europeos.
Mercado de papel de cobre en la región Asia-Pacífico
La región Asia-Pacífico representa aproximadamente entre el 67 % y el 71 % del mercado mundial de láminas de cobre en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,8 % hasta 2034. China sigue siendo el actor dominante gracias a su amplia capacidad en la fabricación de baterías y placas de circuito impreso (PCB). Japón y Corea del Sur mantienen su ventaja en lo que respecta a materiales de alto rendimiento. Taiwán continúa siendo el centro neurálgico de la fabricación de productos electrónicos avanzados. También se pueden explorar oportunidades en India y Australia.
China ofrece una amplia base de producción y un ecosistema de baterías que permite la escalabilidad. Japón se centra en la ingeniería de precisión y en la fabricación de baterías de alta fiabilidad. Los materiales para baterías seguirán siendo importantes para Corea del Sur. India experimentará un crecimiento en su sector de fabricación de productos electrónicos gracias a sus políticas industriales. Australia es relevante principalmente por sus recursos minerales y su procesamiento.
Mercado de láminas de cobre de Oriente Medio y África
Oriente Medio y África representan una porción menor del consumo global, pero ofrecen oportunidades emergentes, con un crecimiento regional estimado en una tasa de crecimiento anual compuesta (TCAC) del 4,5 % al 5,5 % hasta 2034. Arabia Saudita y los Emiratos Árabes Unidos están desarrollando infraestructura tecnológica, industrial y energética, mientras que Sudáfrica cuenta con una base relativamente consolidada en los sectores de electrónica y automoción. El resto de la demanda en Oriente Medio y África se concentra en las telecomunicaciones, los equipos eléctricos y las aplicaciones industriales.
Arabia Saudita y los Emiratos Árabes Unidos revisten especial relevancia debido a la creciente importancia de los centros de datos, las fuentes de energía renovables y la manufactura avanzada. La demanda de productos de cobre en Sudáfrica provendrá del sector de la electrónica automotriz, las telecomunicaciones y la maquinaria industrial. Si bien el procesamiento del cobre y el desarrollo de infraestructura en la región fortalecerán la resiliencia de la cadena de suministro a largo plazo, no existe fabricación de papel de aluminio en la región.

Análisis de segmentación
Tipo
Se prevé que el segmento de tipos crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,3 % al 6,3 % durante el período 2026-2034. La selección del producto depende de la arquitectura del circuito, la flexibilidad, la química de la batería, los requisitos de espesor y la economía de producción. La lámina electrodepositada sigue siendo fundamental para la producción a gran escala de baterías y placas de circuito impreso (PCB), mientras que la lámina laminada se valora por su flexibilidad, rendimiento mecánico y aplicaciones exigentes que requieren flexión repetida o características superficiales especializadas.
- Lámina de cobre electrodepositada: Este producto domina las aplicaciones de PCB y baterías de alto volumen porque la electrodeposición continua permite un control preciso del espesor, una fabricación escalable y un tratamiento superficial a medida para la adhesión y la formación de circuitos de líneas finas.
- Lámina de cobre laminada: La lámina laminada se utiliza en aplicaciones que requieren alta flexibilidad, resistencia a la flexión, resistencia a las vibraciones y características mecánicas especializadas, lo que la hace importante para circuitos flexibles, baterías seleccionadas y ensamblajes electrónicos avanzados.
Solicitud
Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,6 % al 6,6 % durante el período 2026-2034. Las placas de circuitos impresos siguen siendo fundamentales, mientras que los materiales para baterías adquieren cada vez mayor importancia a medida que se expanden la movilidad eléctrica y el almacenamiento estacionario. El blindaje electromagnético y los intercambiadores de calor generan una demanda especializada donde la conductividad, la resistencia a la corrosión, la transferencia térmica y la conformabilidad influyen en la selección de materiales. Esta diversificación de aplicaciones amplía el alcance del mercado de láminas de cobre.
- Placas de circuito impreso: Las aplicaciones de PCB representan la base de consumo establecida, que abarca teléfonos inteligentes, ordenadores, equipos de red, electrónica automotriz, controles industriales y paquetes de semiconductores que requieren geometrías de circuito cada vez más precisas.
- Materiales para baterías: Los materiales para baterías son de vital importancia estratégica para las celdas de iones de litio, ya que la lámina de cobre funciona como colector de corriente, y los grados más delgados y resistentes contribuyen a mejorar la densidad de energía y a alcanzar los objetivos de eficiencia del material.
- Blindaje electromagnético: Las aplicaciones de blindaje utilizan la conductividad eléctrica del cobre para suprimir las interferencias electromagnéticas en dispositivos electrónicos, cables, sistemas automotrices, equipos médicos y dispositivos de comunicación donde la integridad de la señal es fundamental.
- Intercambiadores de calor: Las aplicaciones de intercambiadores de calor se benefician de la conductividad térmica y la maleabilidad del cobre, especialmente cuando se requieren diseños compactos, una transferencia de calor eficiente y un rendimiento fiable en equipos especializados.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Placas de circuitos impresos |
Alto |
Circuitos de línea fina |
Maduro |
|
Materiales de la batería |
Alto |
Celdas de calibre delgado |
Escalada |
|
Blindaje electromagnético |
Medio |
Control de EMI |
Escalada |
|
Intercambiadores de calor |
Bajo |
Transferencia térmica |
Maduro |
Factores de crecimiento del mercado de láminas de cobre y análisis de su impacto
Expansión de la infraestructura de electrónica de alta densidad e inteligencia artificial
El rápido despliegue de servidores de IA, equipos de red avanzados, sistemas informáticos de alto rendimiento y dispositivos de consumo sofisticados está incrementando la demanda de láminas de cobre con menor rugosidad superficial y mejores características de transmisión. La transmisión de señales de alta velocidad requiere materiales que minimicen la pérdida de inserción y mantengan la estabilidad dimensional durante la fabricación de PCB multicapa. El impacto va más allá del aumento de volumen, ya que las aplicaciones de alta frecuencia generalmente exigen especificaciones de mayor valor y una cualificación más estricta. Por lo tanto, los fabricantes capaces de producir superficies de perfil muy bajo, espesores delgados y propiedades mecánicas consistentes pueden obtener un mayor valor por unidad de material. Este factor también fomenta la colaboración entre productores de láminas, fabricantes de laminados revestidos de cobre, fabricantes de PCB y empresas de encapsulado de semiconductores. A medida que se expande la infraestructura de los centros de datos, las láminas de cobre especializadas de grado electrónico deberían convertirse en un contribuyente cada vez más importante a los ingresos de la industria y a la diferenciación de productos.
Fabricación de baterías y electrificación del transporte
Los vehículos eléctricos, los sistemas híbridos, la electrónica portátil y el almacenamiento de energía estacionario requieren grandes volúmenes de baterías de iones de litio, donde la lámina de cobre funciona como colector de corriente del electrodo negativo. Los fabricantes de baterías buscan cada vez más láminas más delgadas que mantengan la integridad mecánica, lo que permite una mayor carga de material activo dentro de volúmenes de celda limitados. Esto crea oportunidades para los proveedores con capacidades avanzadas de electrodeposición, aleación, tratamiento de superficies y control de defectos. La demanda también se está diversificando geográficamente a medida que Norteamérica y Europa buscan la fabricación local de celdas y la seguridad de la cadena de suministro. En consecuencia, los productores deben gestionar dos prioridades contrapuestas: ampliar la capacidad para satisfacer la demanda de baterías y, al mismo tiempo, evitar una exposición excesiva a la sobrecapacidad de grado estándar. La estructura de mercado resultante debería favorecer las láminas de batería diferenciadas con sólidos registros de cualificación, espesor uniforme, alta resistencia a la tracción y compatibilidad con ánodos que contienen silicio.
Localización de las cadenas de suministro de semiconductores y baterías
Los gobiernos y los fabricantes buscan cada vez más la resiliencia regional para tecnologías electrónicas y energéticas estratégicamente importantes. La fabricación de semiconductores, la producción de celdas de batería y la fabricación avanzada de PCB requieren un acceso fiable a láminas de cobre de calidad, lo que convierte la continuidad del suministro en un criterio de adquisición fundamental. La localización no implica necesariamente una autosuficiencia regional completa; más bien, fomenta la diversificación de las carteras de proveedores, el almacenamiento local, las operaciones de conversión y los contratos a largo plazo. Por lo tanto, la inversión norteamericana y europea crea oportunidades para que los proveedores asiáticos, japoneses, coreanos y europeos establezcan presencia o alianzas regionales. Los productores con sólidas capacidades de cualificación técnica pueden utilizar la fabricación local para reducir la exposición logística y mejorar la capacidad de respuesta al cliente. Con el tiempo, el mercado podría descentralizarse geográficamente, aunque se espera que la región de Asia-Pacífico conserve su ventaja estructural en escala, fabricación integrada y ecosistemas de baterías y electrónica.
Tendencias futuras del mercado de láminas de cobre
Ingeniería de láminas ultrafinas y de alta resistencia
Las tendencias del mercado de láminas de cobre apuntan hacia productos más delgados que conservan la resistencia, la conductividad, la adhesión y la facilidad de manipulación. Los fabricantes de baterías están evaluando colectores de corriente más delgados para mejorar la densidad de energía volumétrica, mientras que los productores de PCB avanzados requieren capacidad de líneas finas y superficies de bajo perfil. El desarrollo futuro implicará cada vez más el control de la estructura granular, la modificación de aleaciones, la ingeniería de superficies y una monitorización más rigurosa del proceso. Es probable que los productores comercialicen productos por debajo de los rangos de espesor convencionales, manteniendo una fiabilidad mecánica aceptable. Esta tendencia desplazará la competencia de la simple expansión de la capacidad hacia la sofisticación del proceso y la gestión del rendimiento. Los ciclos de cualificación también podrían alargarse, ya que los clientes deben validar la fiabilidad en procesos repetidos de carga, ciclos térmicos, grabado, laminación y ensamblaje. Los proveedores que logren una producción en masa estable con espesores ultrafinos deberían consolidar su posición en aplicaciones de alta gama y programas estratégicos para clientes.
Mayor integración de las prácticas circulares del cobre
Es probable que los requisitos de sostenibilidad vayan más allá del consumo de energía y se centren en la circularidad medible en todo el abastecimiento y la producción de cobre. Los fabricantes evalúan cada vez más el uso de cobre reciclado, la reutilización del agua, la recuperación de productos químicos en los procesos, la electricidad renovable y la documentación ambiental a nivel de producto. Esto podría adquirir una gran relevancia comercial a medida que los clientes de los sectores electrónico y automotriz incorporen los requisitos de sostenibilidad de los proveedores en sus decisiones de compra. Las plantas de producción que puedan mantener una alta pureza al tiempo que incorporan materia prima reciclada podrán diferenciarse sin comprometer el rendimiento eléctrico. La fabricación en circuito cerrado también puede reducir la exposición a la volatilidad de las materias primas y fortalecer la resiliencia del suministro. Esta tendencia es particularmente relevante en los mercados electrónicos maduros, donde los clientes evalúan cada vez más el impacto del ciclo de vida junto con el precio y el rendimiento técnico. Con el tiempo, la trazabilidad y la eficiencia de los recursos podrían convertirse en factores de calificación para contratos premium, en lugar de iniciativas de sostenibilidad aisladas.
Oportunidades de mercado para el papel de cobre
Producción localizada de láminas especiales en Norteamérica
La localización en Norteamérica ofrece a los productores la oportunidad de establecer capacidades de fabricación o acabado de láminas de cobre especializadas cerca de sus clientes de los sectores de baterías, semiconductores, PCB y automoción. La mayor oportunidad reside en productos diferenciados, en lugar de láminas estándar, como material ultrafino para baterías, láminas para PCB de alta frecuencia y grados de blindaje especializados. Los inversores pueden priorizar las instalaciones que combinen líneas de producción flexibles con ingeniería de aplicaciones y laboratorios de cualificación de clientes. Las alianzas con productores de laminados revestidos de cobre y fabricantes de PCB pueden acortar los ciclos de cualificación y mejorar la utilización durante la fase de puesta en marcha. Las previsiones del mercado de láminas de cobre indican que la diversificación regional seguirá siendo estratégicamente relevante, ya que los fabricantes de electrónica buscan una mayor resiliencia en el suministro. Un modelo de inversión por fases, que comience con la conversión o el acabado y progrese hacia la producción integrada, puede reducir el riesgo de capital a la vez que se fortalecen las relaciones con los clientes locales.
Lámina de alta calidad para IA, embalaje avanzado y redes de alta velocidad.
Los aceleradores de IA, los sistemas de memoria de alto ancho de banda, los encapsulados avanzados y los equipos de redes de alta velocidad requieren materiales de circuito cada vez más sofisticados. Esto crea una atractiva oportunidad para que los proveedores desarrollen láminas de cobre diseñadas para ofrecer baja pérdida de transmisión, formación de líneas finas, fiabilidad térmica y adhesión estable con sistemas de laminado avanzados. Las prioridades de inversión deben incluir superficies de perfil ultrabajo, inspección de defectos, control preciso del espesor y desarrollo conjunto con fabricantes de laminados y PCB. Esta oportunidad es particularmente relevante para las empresas con relaciones comerciales ya establecidas en el sector de materiales semiconductores, dado que los requisitos de cualificación son estrictos y los costes de cambio de proveedor pueden ser considerables. En lugar de competir directamente por el volumen de productos básicos, los proveedores pueden crear carteras diferenciadas en torno a aplicaciones de alta frecuencia y alta fiabilidad. Este enfoque puede mejorar los márgenes y generar programas de fidelización de clientes a largo plazo a medida que se expande la infraestructura de IA.
Novedades recientes
- Junio de 2025: Mitsui Kinzoku planeaba ampliar la capacidad de producción de sus productos de lámina de cobre de alto rendimiento más allá de 2030 mediante la construcción de una nueva planta en Malasia para satisfacer la creciente demanda de los sectores de inteligencia artificial y chips. Se espera que la nueva planta, que se construirá en un terreno adyacente a las instalaciones existentes de la compañía en Malasia, las cuales planea adquirir, comience a operar en 2031 con una capacidad de producción mensual de 1200 toneladas métricas de lámina de cobre VSP y 4 millones de metros cuadrados de lámina de cobre MicroThin.
- Agosto de 2026: Principal Mineral, líder en la reconstrucción del eslabón intermedio de la cadena de suministro global de materiales estratégicos, anunció la adquisición de Conductive Group, fabricante de materiales avanzados especializado en tecnologías de compuestos conductores de electricidad y soluciones de blindaje contra interferencias electromagnéticas (EMI). Esta adquisición amplía la cartera de Principal Mineral en todo el espectro de materiales avanzados que sustentan la base industrial electrónica de Estados Unidos, desde láminas de cobre electrodepositadas y laminados revestidos de cobre hasta compuestos estructurales y sistemas de blindaje que protegen plataformas críticas.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -