
Marché des feuilles de cuivre : taille, part de marché et prévisions 2034
Taille et prévisions du marché des feuilles de cuivre (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type (feuilles de cuivre électrodéposées (ED), feuilles de cuivre traitées par voie inverse (RTF), autres) ; application (circuits imprimés, matériaux pour batteries, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00008919
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 01, 2026


Taille du marché en 2025
8,47 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
13,82 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,59 %
taux de croissance
Marché adressable
101,04 milliards de dollars américains
(2026-2034)
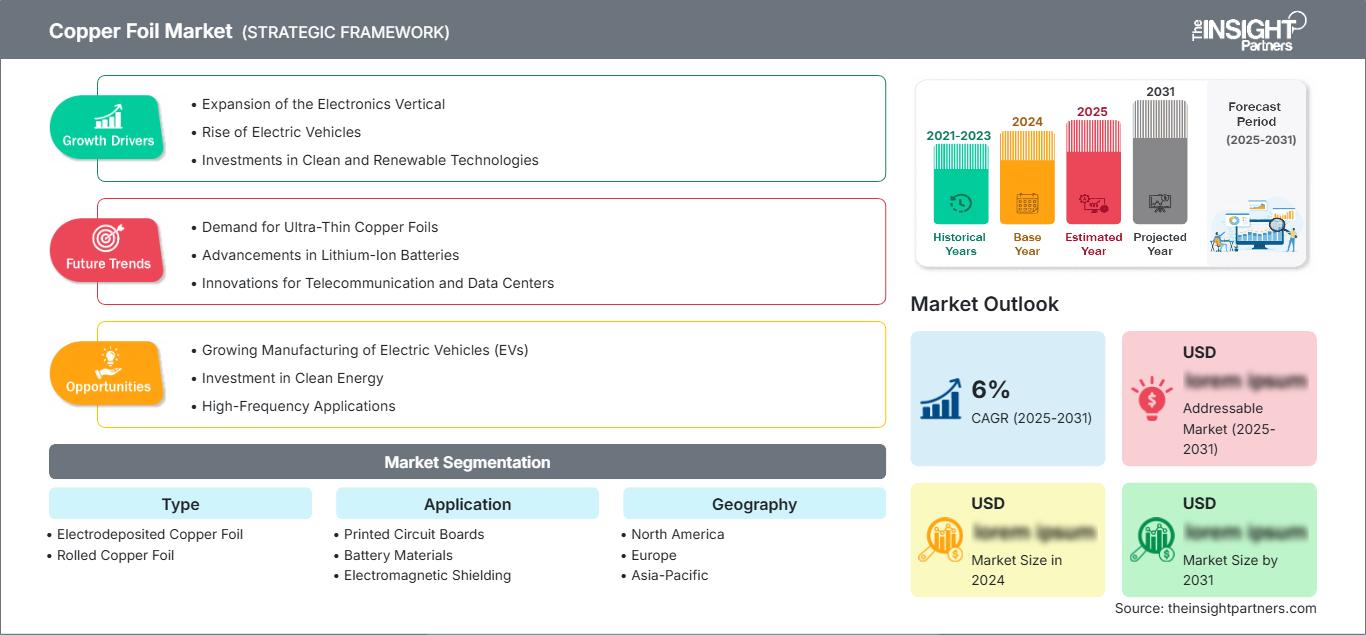
Le marché des feuilles de cuivre devrait passer de 8,47 milliards de dollars US en 2025 à 13,82 milliards de dollars US en 2034, soit une croissance annuelle composée de 5,59 % sur la période 2026-2034. Cette croissance reflète une demande soutenue en matériaux conducteurs minces pour la fabrication de circuits, les collecteurs de courant de batteries, le blindage électromagnétique et la gestion thermique. Le marché est également remodelé par la réduction des épaisseurs, le durcissement des spécifications de rugosité de surface et la localisation des chaînes d'approvisionnement en électronique et en batteries.
La demande nord-américaine devrait progresser à un TCAC estimé entre 5,0 et 6,0 % jusqu'en 2034. La taille du marché des feuilles de cuivre dans la région est soutenue par les investissements dans les semi-conducteurs et les centres de données, la fabrication nationale de batteries, la localisation de la chaîne d'approvisionnement des véhicules électriques et les besoins croissants en matériaux de circuits haute fréquence utilisés dans les infrastructures informatiques avancées.
Analyse et perspectives du marché des feuilles de cuivre
- Amérique du Nord : On estime que l'Amérique du Nord représentera 14 à 18 % des parts de marché des feuilles de cuivre en 2025 et connaîtra une croissance annuelle composée de 5,0 à 6,0 % entre 2026 et 2034, grâce à des chaînes d'approvisionnement locales en semi-conducteurs, batteries, électronique automobile et centres de données.
- États-Unis : Les États-Unis représentent environ 70 à 74 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 5,1 à 6,1 % entre 2026 et 2034, tirée par les investissements dans les semi-conducteurs et les batteries.
- Europe : L'Europe détiendra une part estimée entre 10 et 14 % en 2025 et devrait connaître une croissance annuelle composée de 4,8 à 5,8 % entre 2026 et 2034. L'Allemagne, la France, l'Italie et le Royaume-Uni demeurent d'importants centres de production électronique et automobile.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de marché estimée entre 67 et 71 % en 2025 et devrait connaître une croissance annuelle composée de 5,8 à 6,8 % entre 2026 et 2034. La Chine, le Japon, la Corée du Sud et Taïwan constituent les principaux moteurs de la production, tandis que l'Inde renforce sa production électronique.
- Segment le plus important : La feuille de cuivre électrodéposée représente une part de marché estimée entre 62 et 66 % en 2025 et devrait connaître une croissance annuelle composée de 5,2 à 6,2 % entre 2026 et 2034.
- Segment à forte croissance : Les matériaux pour batteries représentent une part de marché estimée à 30-34 % en 2025 et devraient croître à un TCAC de 7,5 à 8,5 % entre 2026 et 2034.
- Principales entreprises analysées en détail : Sumitomo Metal Mining Co., Ltd. ; Nippon Denkai, Ltd. ; LOTTE Energy Materials Corporation ; Doosan Corporation ; FURUKAWA ELECTRIC CO., LTD. ; Chang Chun Group ; JX Advanced Metals Corporation ; LS Mtron ; Targray ; Circuit Foil.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des feuilles de cuivre a évolué, passant de la fabrication traditionnelle utilisant des circuits imprimés standard à des matériaux aux propriétés différenciées, adaptés aux circuits fins, aux circuits flexibles, aux batteries et aux communications à haut débit. L'accent est ainsi mis sur des matériaux moins épais, des surfaces plus rugueuses, une résistance à la traction accrue, une flexibilité renforcée et une meilleure adhérence. Les feuilles électroplaquées gagnent en popularité grâce à l'essor rapide des technologies de batteries, tandis que la demande en feuilles ultra-minces augmente avec le développement des serveurs d'IA et de l'électronique haute fréquence. La majeure partie de la production se concentre en Asie, grâce aux économies d'échelle liées à la production de masse et au traitement du cuivre. Cependant, les entreprises japonaises et européennes privilégient de plus en plus les produits de niche.
Le rapport sur le marché des feuilles de cuivre indique que les tendances d'approvisionnement devraient se régionaliser de plus en plus au cours de la période prévisionnelle, en raison de la proximité des sites d'assemblage pour les fabricants de batteries et de semi-conducteurs. Si l'Amérique du Nord et l'Europe développent des capacités de production locales, l'Inde et l'Asie du Sud-Est s'imposent comme des pôles de fabrication électronique majeurs. Les réglementations environnementales pourraient également impacter la rentabilité de la production, notamment en ce qui concerne l'utilisation du cuivre recyclé, les sources d'énergie, le traitement des eaux usées et l'efficacité du processus de fabrication.
Rapport sur le marché des feuilles de cuivre : étendue
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 8,47 milliards de dollars américains |
| Taille du marché d'ici 2034 | 13,82 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,59% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des feuilles de cuivre
La croissance de la demande sur le marché des feuilles de cuivre est liée à l'essor des circuits imprimés, des batteries lithium-ion, des véhicules électriques, des équipements de télécommunications, de l'électronique grand public et des matériels pour centres de données. La chaîne de valeur des feuilles de cuivre comprend le raffinage du cuivre/des cathodes de cuivre, le laminage ou l'électrodéposition, le traitement de surface, le découpage, les tests et la fabrication d'un produit adapté à une application spécifique. Les spécifications relatives à l'épaisseur, la rugosité, la résistance à la traction, l'allongement, l'adhérence et la conductivité déterminent la possibilité de transformation ultérieure de la feuille de cuivre.
L'offre sur le marché des feuilles de cuivre reste fortement influencée par la production asiatique. Selon les statistiques sectorielles, la Chine détenait environ 80 % de la capacité mondiale de production de feuilles de cuivre fin 2024. Cependant, le taux d'utilisation dépend des commandes des marchés des batteries et de l'électronique. Les fabricants doivent donc envisager des augmentations de capacité en tenant compte des processus de qualification, de la gestion des stocks et des produits spécialisés à plus forte valeur ajoutée, en plus des volumes.
Sur le marché des feuilles de cuivre, la qualification technique est devenue le principal facteur de compétitivité, supplantant la simple capacité de production. JX Advanced Metals Corporation propose des feuilles de cuivre laminées et électrodéposées, traitées, pour les circuits flexibles et rigides. FURUKAWA ELECTRIC CO., LTD. fabrique des feuilles de cuivre pour les cartes HF et les batteries. Sumitomo Metal Mining Co., Ltd., Nippon Denkai, Ltd. et LOTTE Energy Materials Corporation sont présentes sur le marché des applications spécialisées et des batteries.
Les études de marché sur les feuilles de cuivre confirment également l'augmentation des investissements dans les qualités haut de gamme. Doosan Corporation, Chang Chun Group, LS Mtron, Targray et Circuit Foil sont tous concurrents sur différents segments de la chaîne de valeur de l'électronique et des batteries. La différenciation concurrentielle actuelle repose sur l'offre de matériaux plus fins, d'un profil plus bas, d'une résistance mécanique accrue, d'une teneur en matériaux recyclés et de produits conçus sur mesure. Les fabricants qualifiés sont mieux à même de préserver leurs marges que les acteurs non qualifiés dont l'activité repose sur la concurrence par les prix des qualités standard.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des feuilles de cuivre : Perspectives stratégiques
Perspectives régionales
Marché du papier d'aluminium en Amérique du Nord
L'Amérique du Nord devrait représenter entre 14 et 18 % du chiffre d'affaires mondial en 2025 et sa croissance annuelle composée (TCAC) devrait se situer entre 5 et 6 % jusqu'en 2034. Les États-Unis exercent une position dominante dans la région grâce à la fabrication de semi-conducteurs, la construction de centres de données, les véhicules électriques, l'électronique de défense et les circuits imprimés de haute qualité. Le Canada s'affirme comme un acteur majeur grâce à ses investissements et à la diversification de ses chaînes d'approvisionnement dans le secteur des matériaux pour batteries. La demande est tirée par les matériaux haute fréquence et de qualité batterie, et non plus seulement par les feuilles de circuits imprimés classiques.
La capacité de production régionale étant inférieure à celle de l'Asie, la qualification, l'importation et les accords avec les fournisseurs sont des éléments essentiels. Des opportunités se présentent dans la fabrication de batteries et de semi-conducteurs. Le gouvernement soutient la production de semi-conducteurs et d'énergies propres dans la région. Les entreprises capables de garantir une épaisseur constante, une bonne finition de surface et des livraisons ponctuelles tireront assurément profit de cette tendance.
Marché américain du papier d'aluminium
Les États-Unis représentaient environ 70 à 74 % du marché nord-américain des feuilles de cuivre en 2025 et devraient connaître une croissance annuelle composée (TCAC) de 5,1 à 6,1 % jusqu'en 2034. La demande pour ce matériau est principalement axée sur les ordinateurs haut de gamme, les télécommunications, l'électronique automobile, l'aérospatiale, la défense et la fabrication de batteries. L'expansion des centres de données est cruciale, car elle nécessite des serveurs rapides, qui requièrent des cartes multicouches et des matériaux capables de gérer la transmission de signaux à haute fréquence. Les investissements dans les semi-conducteurs aux États-Unis élargissent le marché potentiel des feuilles de cuivre spéciales.
Des entreprises comme FURUKAWA ELECTRIC CO., LTD., Circuit Foil et Targray, entre autres, participent à l'écosystème régional en tant que fournisseurs, soit directement, soit par l'intermédiaire du vaste réseau de distribution de matériaux. Les applications dans le domaine des batteries sont de plus en plus cruciales à mesure que la capacité de production des cellules augmente. Les fabricants de circuits imprimés ont toujours besoin de produits fins et ultra-plats pour les interconnexions haute densité.
Marché européen du papier d'aluminium
On estime que l'Europe détiendra entre 10 et 14 % du marché des feuilles de cuivre en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 4,8 à 5,8 % jusqu'en 2034, l'Allemagne étant le principal moteur de la demande régionale. Les secteurs de l'électronique automobile, des dispositifs de contrôle industriel, des équipements de télécommunications, des dispositifs d'énergies renouvelables et de la fabrication de batteries constituent les principaux moteurs de cette demande. Le Royaume-Uni, l'Allemagne, la France, l'Italie et l'Espagne disposent d'un marché aval diversifié pour l'électronique, mais leur consommation régionale de feuilles d'aluminium provient majoritairement de sources externes.
Le Royaume-Uni dispose des principaux marchés suivants : électronique aérospatiale, électronique automobile, télécommunications et électronique industrielle. L’Allemagne est le principal marché européen grâce à son secteur de l’électronique automobile, l’automatisation, l’électronique de puissance et ses fournisseurs. La France bénéficie des marchés de l’aérospatiale, de la défense, de l’électronique énergétique et des transports. L’Italie et l’Espagne proposent des solutions en électronique automobile, électronique industrielle, dispositifs pour les énergies renouvelables et assemblage électronique. La performance environnementale est désormais un critère essentiel pour les consommateurs européens.
Marché des feuilles de cuivre en Asie-Pacifique
La région Asie-Pacifique représentait environ 67 à 71 % du marché mondial des feuilles de cuivre en 2025 et devrait connaître une croissance annuelle composée de 5,8 à 6,8 % jusqu'en 2034. La Chine demeure l'acteur dominant grâce à ses importantes capacités de production de batteries et de circuits imprimés. Le Japon et la Corée du Sud conservent leur avantage concurrentiel en matière de matériaux haute performance. Taïwan reste un pôle majeur de la fabrication de produits électroniques de pointe. Des opportunités existent également en Inde et en Australie.
La Chine dispose d'une importante base de production et d'un écosystème de batteries performant. Le Japon privilégie l'ingénierie de précision et les batteries haute fiabilité. Les matériaux pour batteries resteront essentiels pour la Corée du Sud. L'Inde connaîtra une croissance de son secteur de la fabrication électronique grâce à ses politiques industrielles. L'Australie présente un intérêt majeur, notamment grâce à ses ressources minérales et à son savoir-faire en matière de transformation.
Marché du papier de cuivre au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique représentent une part plus modeste de la consommation mondiale, mais offrent des perspectives prometteuses, avec une croissance régionale estimée entre 4,5 et 5,5 % par an jusqu'en 2034. L'Arabie saoudite et les Émirats arabes unis développent leurs infrastructures technologiques, industrielles et énergétiques, tandis que l'Afrique du Sud dispose d'une base relativement bien établie dans les secteurs de l'électronique et de l'automobile. Le reste de la demande au Moyen-Orient et en Afrique demeure concentré dans les télécommunications, les équipements électriques et les applications industrielles.
L'Arabie saoudite et les Émirats arabes unis revêtent une importance particulière en raison du développement croissant des centres de données, des énergies renouvelables et des industries manufacturières de pointe. En Afrique du Sud, la demande de produits en cuivre sera générée par les secteurs de l'électronique automobile, des télécommunications et des machines industrielles. Si la transformation du cuivre et le développement des infrastructures dans la région contribueront à renforcer la résilience de la chaîne d'approvisionnement à terme, la production de feuilles d'aluminium y est inexistante.

Analyse de segmentation
Taper
Le segment des types de composants devrait connaître une croissance annuelle composée de 5,3 % à 6,3 % entre 2026 et 2034. Le choix du produit dépend de l'architecture du circuit, de la flexibilité, de la chimie de la batterie, des exigences d'épaisseur et des impératifs de production. Le film électrodéposé demeure essentiel à la production en grande série de batteries et de circuits imprimés, tandis que le film laminé est apprécié pour sa flexibilité, ses performances mécaniques et son aptitude aux applications exigeantes nécessitant des pliages répétés ou des caractéristiques de surface spécifiques.
- Feuille de cuivre électrodéposée : ce produit domine les applications de circuits imprimés et de batteries à grand volume, car l’électrodéposition continue permet un contrôle précis de l’épaisseur, une fabrication à grande échelle et un traitement de surface sur mesure pour l’adhérence et la formation de circuits à lignes fines.
- Feuille de cuivre laminée : La feuille laminée est utilisée dans des applications exigeant une grande flexibilité, une résistance à la flexion, une résistance aux vibrations et des caractéristiques mécaniques spécialisées, ce qui la rend importante pour les circuits flexibles, certaines batteries et les assemblages électroniques avancés.
Application
Le segment des applications devrait connaître une croissance annuelle composée (TCAC) de 5,6 % à 6,6 % entre 2026 et 2034. Les circuits imprimés demeurent essentiels, tandis que les matériaux pour batteries prennent une importance croissante avec l'essor de la mobilité électrique et du stockage stationnaire. Le blindage électromagnétique et les échangeurs de chaleur génèrent une demande spécifique où la conductivité, la résistance à la corrosion, le transfert thermique et la formabilité influencent le choix des matériaux. Cette diversification des applications élargit le marché des feuilles de cuivre.
- Cartes de circuits imprimés : les applications des PCB représentent la base de consommation établie, couvrant les smartphones, les ordinateurs, les équipements de réseau, l’électronique automobile, les commandes industrielles et les boîtiers de semi-conducteurs nécessitant des géométries de circuit de plus en plus fines.
- Matériaux pour batteries : Les matériaux pour batteries sont d’une importance stratégique pour les cellules lithium-ion, car la feuille de cuivre sert de collecteur de courant ; les qualités plus fines et plus résistantes permettent d’améliorer la densité énergétique et d’atteindre les objectifs d’efficacité des matériaux.
- Blindage électromagnétique : Les applications de blindage utilisent la conductivité électrique du cuivre pour supprimer les interférences électromagnétiques dans les systèmes électroniques, les câbles, les systèmes automobiles, les équipements médicaux et les appareils de communication où l’intégrité du signal est essentielle.
- Échangeurs de chaleur : Les applications d’échangeurs de chaleur bénéficient de la conductivité thermique et de la formabilité du cuivre, notamment lorsque des conceptions compactes, un transfert de chaleur efficace et des performances fiables sont requis dans des équipements spécialisés.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Cartes de circuits imprimés |
Haut |
Circuits à lignes fines |
Mature |
|
Matériaux pour batteries |
Haut |
Cellules à faible épaisseur |
Mise à l'échelle |
|
Blindage électromagnétique |
Moyen |
Contrôle des interférences électromagnétiques |
Mise à l'échelle |
|
Échangeurs de chaleur |
Faible |
Transfert thermique |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des feuilles de cuivre
Expansion de l'infrastructure électronique haute densité et d'IA
Le déploiement rapide des serveurs d'IA, des équipements réseau avancés, des systèmes de calcul haute performance et des appareils grand public sophistiqués accroît la demande en feuilles de cuivre aux propriétés de rugosité de surface et de transmission plus fines. La transmission de signaux à haut débit exige des matériaux minimisant les pertes d'insertion et garantissant la stabilité dimensionnelle lors de la fabrication de circuits imprimés multicouches. L'impact dépasse la simple croissance des volumes, car les applications haute fréquence requièrent généralement des spécifications plus exigeantes et des qualifications plus rigoureuses. Les fabricants capables de produire des surfaces à profil très bas, des épaisseurs réduites et des propriétés mécaniques constantes peuvent ainsi optimiser la valeur ajoutée par unité de matériau. Ce facteur encourage également la collaboration entre les producteurs de feuilles de cuivre, les fabricants de stratifiés cuivrés, les fabricants de circuits imprimés et les entreprises d'encapsulation de semi-conducteurs. Avec l'expansion des infrastructures de centres de données, les feuilles de cuivre spécialisées de qualité électronique devraient devenir un contributeur de plus en plus important au chiffre d'affaires du secteur et à la différenciation des produits.
Fabrication de batteries et électrification des transports
Les véhicules électriques, les systèmes hybrides, l'électronique portable et le stockage stationnaire d'énergie nécessitent de grandes quantités de batteries lithium-ion, où une feuille de cuivre sert de collecteur de courant pour l'électrode négative. Les fabricants de batteries recherchent de plus en plus des feuilles de cuivre plus fines tout en conservant leur intégrité mécanique, permettant ainsi une charge de matière active plus importante dans des cellules de volume réduit. Ceci crée des opportunités pour les fournisseurs maîtrisant des techniques avancées d'électrodéposition, d'alliage, de traitement de surface et de contrôle des défauts. La demande se diversifie également géographiquement, l'Amérique du Nord et l'Europe privilégiant une production locale de cellules et la sécurisation de leur chaîne d'approvisionnement. Les producteurs doivent donc gérer deux priorités concurrentes : augmenter leurs capacités de production pour répondre à la demande de batteries tout en évitant une surcapacité excessive liée aux qualités standard. La structure de marché qui en résultera devrait favoriser les feuilles de cuivre différenciées, présentant une solide qualification, une épaisseur constante, une résistance à la traction élevée et une compatibilité avec les anodes contenant du silicium.
Localisation des chaînes d'approvisionnement en semi-conducteurs et batteries
Les gouvernements et les industriels recherchent de plus en plus une résilience régionale pour les technologies électroniques et énergétiques stratégiques. La fabrication de semi-conducteurs, la production de cellules de batteries et la fabrication de circuits imprimés de pointe exigent un accès fiable à des feuilles de cuivre de qualité, faisant de la continuité d'approvisionnement un critère d'achat essentiel. La localisation ne signifie pas nécessairement une autosuffisance régionale complète ; elle encourage plutôt la diversification des fournisseurs, l'entreposage local, les opérations de transformation et les contrats à long terme. Les investissements nord-américains et européens offrent ainsi aux fournisseurs asiatiques, japonais, coréens et européens la possibilité de s'implanter ou de nouer des partenariats régionaux. Les producteurs disposant de solides compétences techniques peuvent tirer parti d'une production localisée pour réduire leur dépendance logistique et améliorer leur réactivité client. À terme, le marché pourrait se déconcentrer géographiquement, même si la région Asie-Pacifique devrait conserver son avantage structurel en termes d'échelle, de production intégrée et d'écosystèmes de batteries et d'électronique en aval.
Tendances futures du marché des feuilles de cuivre
Ingénierie des feuilles ultra-minces et à haute résistance
Le marché des feuilles de cuivre s'oriente vers des produits plus fins, préservant la résistance, la conductivité, l'adhérence et la facilité de manipulation. Les fabricants de batteries évaluent des collecteurs de courant plus fins afin d'améliorer la densité énergétique volumique, tandis que les fabricants de circuits imprimés de pointe exigent une grande précision de fabrication et des surfaces à profil bas. Les développements futurs s'appuieront de plus en plus sur le contrôle de la structure granulaire, la modification des alliages, l'ingénierie de surface et un suivi plus rigoureux des procédés. Les producteurs devraient commercialiser des produits d'épaisseur inférieure aux gammes conventionnelles, tout en maintenant une fiabilité mécanique acceptable. Cette tendance déplacera la concurrence de la simple augmentation des capacités vers la sophistication des procédés et la gestion du rendement. Les cycles de qualification pourraient également s'allonger, car les clients devront valider la fiabilité lors de cycles de charge, de cyclage thermique, de gravure, de lamination et d'assemblage répétés. Les fournisseurs capables d'assurer une production de masse stable à des épaisseurs ultra-minces devraient se positionner avantageusement sur les marchés des applications haut de gamme et des programmes clients stratégiques.
Intégration accrue des pratiques circulaires du cuivre
Les exigences en matière de développement durable devraient s'étendre au-delà de la simple consommation d'énergie pour englober une circularité mesurable tout au long de la chaîne d'approvisionnement et de production du cuivre. Les fabricants évaluent de plus en plus l'utilisation de cuivre recyclé, la réutilisation de l'eau, la récupération des produits chimiques de traitement, l'électricité renouvelable et la documentation environnementale des produits. Cette approche pourrait avoir un impact commercial significatif, les clients des secteurs de l'électronique et de l'automobile intégrant des exigences de développement durable des fournisseurs dans leurs décisions d'achat. Les sites de production capables de maintenir une production de haute pureté tout en utilisant des matières premières recyclées peuvent se démarquer sans compromettre les performances électriques. La fabrication en boucle fermée peut également réduire l'exposition à la volatilité des matières premières et renforcer la résilience de l'approvisionnement. Cette tendance est particulièrement pertinente sur les marchés de l'électronique matures, où les clients évaluent de plus en plus l'impact du cycle de vie, au même titre que le prix et les performances techniques. À terme, la traçabilité et l'efficacité des ressources pourraient devenir des critères de qualification pour les contrats haut de gamme, au-delà des initiatives de développement durable isolées.
Opportunités du marché des feuilles de cuivre
Production localisée de feuilles d'aluminium spéciales en Amérique du Nord
La localisation de la production en Amérique du Nord offre aux fabricants l'opportunité d'implanter des capacités de fabrication ou de finition de feuilles de cuivre spécialisées à proximité de leurs clients des secteurs des batteries, des semi-conducteurs, des circuits imprimés et de l'automobile. Le potentiel le plus important réside dans les produits différenciés plutôt que dans les feuilles de cuivre standard, notamment les matériaux ultra-minces pour batteries, les feuilles de cuivre haute fréquence pour circuits imprimés et les qualités de blindage spécialisées. Les investisseurs peuvent privilégier les installations combinant des lignes de production flexibles, des services d'ingénierie d'application et des laboratoires de qualification client. Les partenariats avec les producteurs de stratifiés cuivrés et les fabricants de circuits imprimés peuvent raccourcir les cycles de qualification et optimiser l'utilisation des capacités lors de la montée en puissance. Les prévisions du marché des feuilles de cuivre indiquent que la diversification régionale devrait rester stratégiquement pertinente, les fabricants d'électronique recherchant une plus grande sécurité d'approvisionnement. Un modèle d'investissement progressif, débutant par la conversion ou la finition et progressant vers une production intégrée, permet de réduire les risques financiers tout en développant des relations de confiance avec les clients locaux.
Feuille de qualité supérieure pour l'IA, l'emballage avancé et les réseaux à haut débit
Les accélérateurs d'IA, les systèmes de mémoire à large bande passante, les boîtiers avancés et les équipements de réseau à haut débit exigent des matériaux de circuits toujours plus sophistiqués. Ceci représente une opportunité intéressante pour les fournisseurs de développer des feuilles de cuivre conçues pour minimiser les pertes de transmission, garantir la finesse des lignes, assurer une fiabilité thermique optimale et une adhérence stable avec les systèmes de laminage avancés. Les investissements prioritaires devraient inclure les surfaces ultra-minces, le contrôle des défauts, la précision du contrôle d'épaisseur et le co-développement avec les fabricants de laminés et de circuits imprimés. Cette opportunité est particulièrement pertinente pour les entreprises déjà établies dans le secteur des matériaux semi-conducteurs, car les exigences de qualification sont strictes et les coûts de changement de fournisseur pour les clients peuvent être considérables. Plutôt que de se concurrencer directement sur les volumes de produits de base, les fournisseurs peuvent développer des portefeuilles différenciés autour d'applications haute fréquence et haute fiabilité. Cette approche peut améliorer les marges et créer des programmes clients à plus long terme à mesure que l'infrastructure d'IA se développe.
Développements récents
- Juin 2025 : Mitsui Kinzoku prévoyait d’accroître sa capacité de production de feuilles de cuivre haute performance au-delà de 2030 en construisant une nouvelle usine en Malaisie afin de répondre à la demande croissante des secteurs de l’intelligence artificielle et des semi-conducteurs. Cette nouvelle usine, qui sera construite sur un terrain adjacent à l’usine malaisienne existante de l’entreprise, que celle-ci prévoit d’acquérir, devrait démarrer ses activités en 2031 avec une capacité de production mensuelle de 1 200 tonnes de feuilles de cuivre VSP et de 4 millions de mètres carrés de feuilles de cuivre MicroThin.
- Août 2026 : Principal Mineral, acteur majeur de la reconstruction du maillon intermédiaire de la chaîne d’approvisionnement mondiale en matériaux stratégiques, annonce l’acquisition de Conductive Group, fabricant de matériaux de pointe spécialisé dans les technologies composites conductrices et les solutions de blindage contre les interférences électromagnétiques (IEM). Cette acquisition élargit le portefeuille de Principal Mineral à l’ensemble de la gamme des matériaux de pointe qui sous-tendent l’industrie électronique américaine, depuis les feuilles de cuivre électrodéposées et les stratifiés cuivrés jusqu’aux composites structuraux et aux systèmes de blindage protégeant les plateformes critiques.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -