
Mercato delle lamine di rame: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato della lamina di rame (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (lamina di rame elettrodepositata (ED), lamina trattata inversamente (RTF), altri); applicazione (circuiti stampati, materiali per batterie, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00008919
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 01, 2026


Dimensioni del mercato nel 2025
8,47 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
13,82 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,59 %
Tasso di crescita
Mercato di riferimento
101,04 miliardi di dollari USA
(2026-2034)
Si prevede che il mercato dei fogli di rame crescerà da 8,47 miliardi di dollari nel 2025 a 13,82 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 5,59% nel periodo 2026-2034. Questa crescita riflette la domanda costante di materiali sottili e conduttivi in diversi settori, tra cui la fabbricazione di circuiti, i collettori di corrente per batterie, la schermatura elettromagnetica e la gestione termica. Il mercato è inoltre in fase di trasformazione a causa di spessori più sottili, specifiche di rugosità superficiale più stringenti e catene di approvvigionamento di componenti elettronici e batterie localizzate.
Si prevede che la domanda nordamericana crescerà a un tasso annuo composto (CAGR) stimato tra il 5,0% e il 6,0% fino al 2034. Le dimensioni del mercato dei fogli di rame nella regione sono sostenute dagli investimenti nei semiconduttori e nei data center, dalla produzione nazionale di batterie, dalla localizzazione della catena di fornitura dei veicoli elettrici e dalla crescente necessità di materiali per circuiti ad alta frequenza utilizzati nelle infrastrutture di calcolo avanzate.
Analisi e approfondimenti sul mercato dei fogli di rame
- Nord America: si stima che il Nord America rappresenterà il 14-18% della quota di mercato dei fogli di rame nel 2025 e crescerà a un tasso annuo composto (CAGR) del 5,0-6,0% tra il 2026 e il 2034, grazie al supporto delle catene di fornitura locali di semiconduttori, batterie, elettronica automobilistica e data center.
- USA: Gli Stati Uniti rappresentano circa il 70-74% del fatturato nordamericano nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,1-6,1% tra il 2026 e il 2034, trainati dagli investimenti nei semiconduttori e nelle batterie.
- Europa: Si stima che l'Europa detenga una quota di mercato compresa tra il 10% e il 14% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,8-5,8% tra il 2026 e il 2034. Germania, Francia, Italia e Regno Unito rimangono importanti centri di produzione di elettronica e automobili.
- Asia-Pacifico: Si stima che la regione Asia-Pacifico deterrà una quota di mercato compresa tra il 67% e il 71% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,8-6,8% tra il 2026 e il 2034. Cina, Giappone, Corea del Sud e Taiwan sono i principali motori della produzione, mentre l'India sta rafforzando il settore manifatturiero dell'elettronica.
- Segmento più ampio: la lamina di rame elettrodepositata detiene una quota di mercato stimata tra il 62% e il 66% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,2-6,2% nel periodo 2026-2034.
- Segmento ad alta crescita: i materiali per batterie rappresentano una quota di mercato stimata tra il 30% e il 34% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,5-8,5% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio: Sumitomo Metal Mining Co., Ltd.; Nippon Denkai, Ltd.; LOTTE Energy Materials Corporation; Doosan Corporation; FURUKAWA ELECTRIC CO., LTD.; Chang Chun Group; JX Advanced Metals Corporation; LS Mtron; Targray; Circuit Foil.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dei fogli di rame ha compiuto una transizione dalla produzione tradizionale con PCB standard a materiali con proprietà differenziate, adatti a circuiti sottili, circuiti flessibili, batterie e comunicazioni ad alta velocità. L'attenzione produttiva si è quindi spostata da spessori maggiori, superfici più ruvide, resistenza alla trazione, flessibilità e capacità di adesione migliorate. I fogli galvanizzati stanno guadagnando popolarità grazie alla rapida espansione delle tecnologie delle batterie, mentre la domanda di fogli a profilo ultra-basso è in aumento a causa della crescente applicazione di server AI e dispositivi elettronici ad alta frequenza. La maggior parte della capacità produttiva si trova in Asia grazie alle economie di scala offerte dalla produzione di massa e dalla lavorazione del rame. Tuttavia, le aziende giapponesi ed europee si stanno concentrando sempre più su prodotti di nicchia.
Il rapporto sul mercato dei fogli di rame mostra che, nel periodo di previsione, le tendenze di approvvigionamento dovrebbero diventare sempre più regionali a causa della vicinanza agli impianti di assemblaggio per i produttori di batterie e semiconduttori. Mentre in Nord America ed Europa si sta sviluppando una capacità produttiva localizzata, l'India e il Sud-Est asiatico hanno acquisito importanza come hub per la produzione di componenti elettronici. Anche le normative ambientali potrebbero avere un impatto sull'economia della produzione in termini di utilizzo di rame riciclato, fonti energetiche, smaltimento delle acque reflue ed efficienza del processo produttivo.
Ambito del rapporto di mercato sulla lamina di rame
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 8,47 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 13,82 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,59% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato della lamina di rame
La crescita della domanda nel mercato dei fogli di rame dipende dall'aumento della produzione di circuiti stampati, batterie agli ioni di litio, veicoli elettrici, dispositivi di telecomunicazione, elettronica di consumo e hardware per data center. La catena del valore dei fogli di rame comprende la raffinazione del rame/catodi di rame, la laminazione o l'elettrodeposizione, il trattamento delle superfici, il taglio, il collaudo e la produzione di un prodotto specifico per l'applicazione. Le specifiche relative a spessore, rugosità, resistenza alla trazione, allungamento, adesione e conduttività influenzano la possibilità di ulteriori lavorazioni del foglio di rame.
Le dinamiche dell'offerta nel mercato dei fogli di rame sono ancora fortemente influenzate dalla produzione asiatica. Secondo le statistiche di settore, alla fine del 2024 la Cina deteneva circa l'80% della capacità produttiva mondiale di fogli di rame. Tuttavia, l'utilizzo dipende dall'andamento degli ordini nei mercati delle batterie e dell'elettronica. I produttori devono quindi valutare l'incremento della capacità produttiva non solo in termini di volume, ma anche in relazione ai processi di qualificazione, alla gestione delle scorte e alla produzione di prodotti specializzati a maggior valore aggiunto.
Nel mercato delle lamine di rame, la qualificazione tecnica è diventata il fattore principale per il posizionamento competitivo, non più solo la capacità produttiva. JX Advanced Metals Corporation offre lamine di rame trattate, laminate ed elettrodepositate, sia per circuiti flessibili che rigidi. FURUKAWA ELECTRIC CO., LTD. produce lamine di rame per schede ad alta frequenza e batterie. Sumitomo Metal Mining Co., Ltd., Nippon Denkai, Ltd. e LOTTE Energy Materials Corporation sono presenti nei settori delle applicazioni speciali e delle batterie.
Le ricerche di mercato sui fogli di rame confermano anche un aumento degli investimenti in qualità di fascia alta. Doosan Corporation, Chang Chun Group, LS Mtron, Targray e Circuit Foil sono tutti concorrenti in diverse fasi della catena del valore dell'elettronica e delle batterie. La differenziazione competitiva oggi implica l'offerta di materiali più sottili, con un profilo più basso, una maggiore resistenza meccanica, contenuto riciclato e prodotti progettati su misura. I produttori qualificati possono proteggere meglio i propri margini rispetto agli operatori non qualificati, la cui attività si basa sulla concorrenza di prezzo nei prodotti standard.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato della lamina di rame: approfondimenti strategici
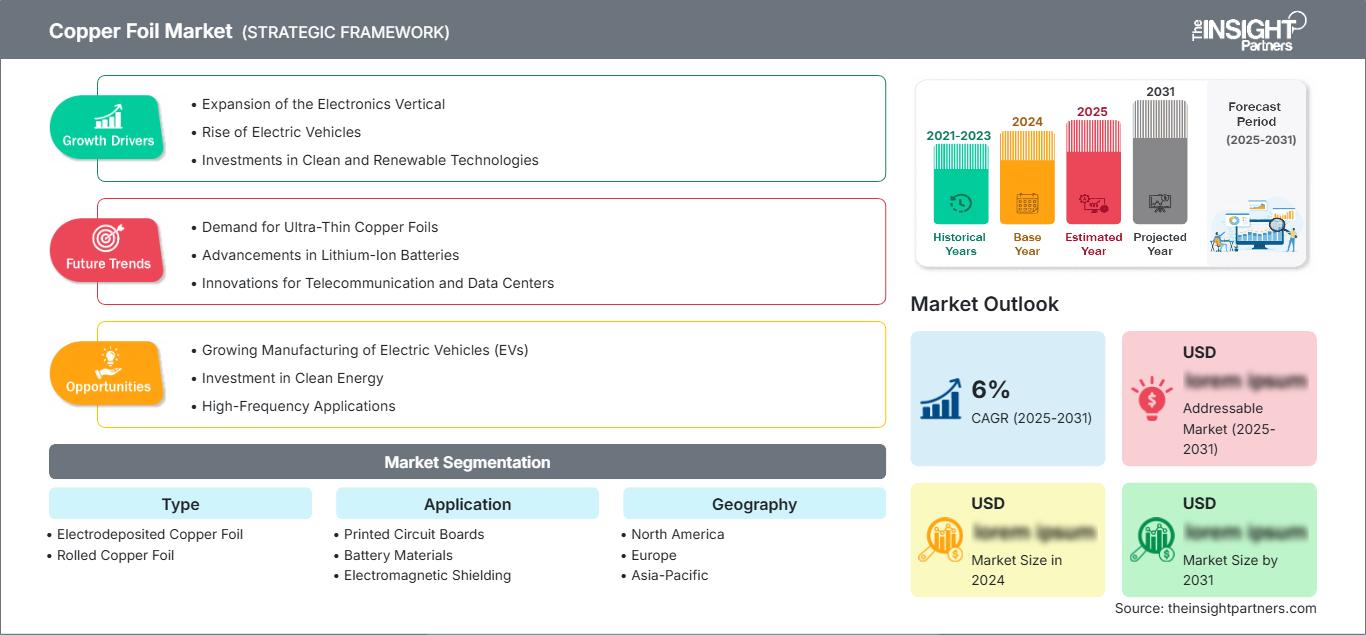
Approfondimenti regionali
Mercato nordamericano della lamina di rame
Si stima che il Nord America rappresenterà il 14-18% del fatturato globale nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,0-6,0% fino al 2034. Gli Stati Uniti detengono il monopolio nella regione grazie alla produzione di semiconduttori, alla costruzione di data center, veicoli elettrici, elettronica per la difesa e PCB di alto livello. Il Canada si sta affermando come Paese importante grazie agli investimenti e alla diversificazione delle catene di approvvigionamento dei materiali per batterie. La domanda è trainata dai materiali ad alta frequenza e di qualità per batterie, e non solo dai tradizionali fogli per PCB.
La capacità produttiva regionale è inferiore rispetto all'Asia, il che rende cruciali la qualificazione, l'importazione e gli accordi con i fornitori. Si stanno aprendo opportunità nel settore della produzione di batterie e semiconduttori. Il governo sta sostenendo la produzione di semiconduttori e di energie pulite nella regione. Le aziende in grado di offrire spessore costante, buona finitura superficiale e consegne puntuali trarranno sicuramente vantaggio da questa tendenza.
Mercato statunitense della lamina di rame
Nel 2025, gli Stati Uniti rappresentavano circa il 70-74% del mercato nordamericano dei fogli di rame e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,1-6,1% fino al 2034. La domanda di questo materiale è focalizzata su computer di fascia alta, telecomunicazioni, elettronica automobilistica, aerospaziale, difesa e produzione di batterie. L'espansione dei data center è fondamentale, data la necessità di server veloci, che richiedono schede multistrato e materiali in grado di gestire la trasmissione di segnali ad alta frequenza. Gli investimenti nel settore dei semiconduttori nel Paese stanno ampliando il mercato potenziale per i fogli di rame speciali.
Aziende come FURUKAWA ELECTRIC CO., LTD., Circuit Foil, Targray, tra le altre, partecipano all'ecosistema regionale come fornitori, direttamente o attraverso la più ampia rete di materiali. Le applicazioni nelle batterie sono sempre più critiche con l'aumento della capacità produttiva delle celle. Permane la necessità per i produttori di PCB di disporre di prodotti sottili e a profilo ultrabasso per l'utilizzo in interconnessioni ad alta densità.
Mercato europeo della lamina di rame
Si stima che l'Europa deterrà il 10-14% del mercato dei fogli di rame nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,8-5,8% fino al 2034, con la Germania a guidare la domanda regionale. I settori che includono l'elettronica automobilistica, i dispositivi di controllo industriale, le apparecchiature di telecomunicazione, i dispositivi per le energie rinnovabili e la produzione di batterie costituiscono i principali motori della domanda. Regno Unito, Germania, Francia, Italia e Spagna hanno una base di mercato diversificata nel settore dell'elettronica a valle, ma la maggior parte del loro consumo regionale di fogli di alluminio proviene da fonti esterne.
Il Regno Unito vanta i seguenti mercati di riferimento: elettronica aerospaziale, elettronica automobilistica, telecomunicazioni ed elettronica per la produzione industriale. La Germania rappresenta il principale mercato europeo grazie al suo mercato dell'elettronica automobilistica, all'automazione, all'elettronica di potenza e alla presenza di numerosi fornitori. La Francia può beneficiare dei settori aerospaziale, della difesa, dell'elettronica energetica e dei trasporti. Italia e Spagna offrono elettronica automobilistica, elettronica industriale, dispositivi per le energie rinnovabili e assemblaggio di componenti elettronici. Le prestazioni ambientali sono ormai un criterio importante per i clienti europei.
Mercato della lamina di rame nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) rappresentava circa il 67-71% del mercato globale dei fogli di rame e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,8-6,8% fino al 2034. La Cina continua a essere l'attore dominante grazie alle sue ampie capacità nella produzione di batterie e circuiti stampati (PCB). Giappone e Corea del Sud mantengono un vantaggio in termini di materiali ad alte prestazioni. Taiwan rimane il polo di riferimento per la produzione di elettronica avanzata. Si possono inoltre valutare opportunità in India e Australia.
La Cina offre un'ampia base produttiva e un ecosistema di batterie che consente economie di scala. Il Giappone si concentra sull'ingegneria di precisione e su batterie ad alta affidabilità. I materiali per batterie continueranno a essere importanti per la Corea del Sud. L'India vedrà una crescita nel suo segmento di produzione elettronica grazie alle politiche industriali. L'Australia è rilevante principalmente per le sue risorse minerarie e per la loro capacità di lavorazione.
Mercato della lamina di rame in Medio Oriente e Africa
Il Medio Oriente e l'Africa rappresentano una quota minore dei consumi globali, ma offrono opportunità emergenti, con una crescita regionale stimata a un tasso annuo composto (CAGR) del 4,5-5,5% fino al 2034. L'Arabia Saudita e gli Emirati Arabi Uniti stanno sviluppando infrastrutture tecnologiche, industriali ed energetiche, mentre il Sudafrica vanta una base relativamente consolidata nei settori dell'elettronica e dell'automotive. Il resto della domanda in Medio Oriente e Africa rimane concentrato nei settori delle telecomunicazioni, delle apparecchiature elettriche e delle applicazioni industriali.
L'Arabia Saudita e gli Emirati Arabi Uniti rivestono particolare importanza per la crescente rilevanza dei data center, delle fonti di energia rinnovabile e della produzione manifatturiera sofisticata. La domanda di prodotti in rame in Sudafrica sarà generata dal settore dell'elettronica automobilistica, dalle telecomunicazioni e dai macchinari industriali. Sebbene la lavorazione del rame e lo sviluppo delle infrastrutture nella regione aumenteranno nel tempo la resilienza della catena di approvvigionamento, nella regione non si produce foglio di alluminio.

Analisi di segmentazione
Tipo
Si prevede che il segmento Type crescerà a un CAGR del 5,3-6,3% nel periodo 2026-2034. La scelta del prodotto dipende dall'architettura del circuito, dalla flessibilità, dalla chimica della batteria, dai requisiti di spessore e dalla redditività della produzione. La lamina elettrodepositata rimane fondamentale per la produzione di batterie e PCB ad alto volume, mentre la lamina laminata è apprezzata per la sua flessibilità, le prestazioni meccaniche e le applicazioni impegnative che richiedono piegature ripetute o caratteristiche superficiali specializzate.
- Foglio di rame elettrodepositato: questo prodotto domina le applicazioni di produzione di grandi volumi di PCB e batterie perché l'elettrodeposizione continua consente un controllo preciso dello spessore, una produzione scalabile e un trattamento superficiale personalizzato per l'adesione e la formazione di circuiti sottili.
- Foglio di rame laminato: Il foglio di rame laminato è adatto ad applicazioni che richiedono elevata flessibilità, resistenza alla flessione, resistenza alle vibrazioni e caratteristiche meccaniche specifiche, risultando quindi importante per circuiti flessibili, batterie selezionate e assemblaggi elettronici avanzati.
Applicazione
Si prevede che il segmento Applicazioni crescerà a un tasso annuo composto (CAGR) del 5,6-6,6% nel periodo 2026-2034. I circuiti stampati rimangono fondamentali, mentre i materiali per batterie stanno acquisendo sempre maggiore importanza con l'espansione della mobilità elettrica e dello stoccaggio stazionario. La schermatura elettromagnetica e gli scambiatori di calore generano una domanda specializzata in cui conduttività, resistenza alla corrosione, trasferimento termico e formabilità influenzano la scelta del materiale. Questa diversificazione delle applicazioni amplia la portata del mercato dei fogli di rame.
- Circuiti stampati: le applicazioni dei PCB rappresentano la base di consumo consolidata, comprendente smartphone, computer, apparecchiature di rete, elettronica automobilistica, controlli industriali e package di semiconduttori che richiedono geometrie di circuiti sempre più fini.
- Materiali per batterie: I materiali per batterie sono strategicamente importanti per le celle agli ioni di litio perché la lamina di rame funge da collettore di corrente, e le qualità più sottili e resistenti contribuiscono al miglioramento della densità energetica e al raggiungimento degli obiettivi di efficienza dei materiali.
- Schermatura elettromagnetica: le applicazioni di schermatura sfruttano la conduttività elettrica del rame per sopprimere le interferenze elettromagnetiche in dispositivi elettronici, cavi, sistemi automobilistici, apparecchiature mediche e dispositivi di comunicazione, dove l'integrità del segnale è fondamentale.
- Scambiatori di calore: le applicazioni degli scambiatori di calore beneficiano della conduttività termica e della formabilità del rame, in particolare laddove sono richiesti design compatti, un efficiente trasferimento di calore e prestazioni affidabili in apparecchiature specializzate.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Circuiti stampati |
Alto |
Circuiti a linee sottili |
Maturo |
|
Materiali della batteria |
Alto |
Celle a calibro sottile |
Scalatura |
|
Schermatura elettromagnetica |
Mezzo |
Controllo EMI |
Scalatura |
|
Scambiatori di calore |
Basso |
Trasferimento termico |
Maturo |
Fattori di crescita e analisi del loro impatto sul mercato della lamina di rame
Espansione delle infrastrutture ad alta densità per l'elettronica e l'intelligenza artificiale
La rapida diffusione di server per l'intelligenza artificiale, apparecchiature di rete avanzate, sistemi di calcolo ad alte prestazioni e dispositivi di consumo sofisticati sta incrementando la domanda di fogli di rame con rugosità superficiale e caratteristiche di trasmissione più precise. La trasmissione di segnali ad alta velocità richiede materiali che minimizzino la perdita di inserzione e mantengano la stabilità dimensionale durante la fabbricazione di PCB multistrato. L'impatto va oltre la crescita dei volumi, poiché le applicazioni ad alta frequenza generalmente richiedono specifiche di valore superiore e una qualificazione più rigorosa. I produttori in grado di realizzare superfici a profilo molto basso, spessori sottili e proprietà meccaniche costanti possono quindi ottenere un maggiore valore per unità di materiale. Questo fattore incentiva anche la collaborazione tra produttori di fogli, produttori di laminati rivestiti in rame, fabbricanti di PCB e aziende di packaging di semiconduttori. Con l'espansione delle infrastrutture dei data center, i fogli di rame specializzati per uso elettronico dovrebbero diventare un fattore di contributo progressivamente più importante al fatturato del settore e alla differenziazione dei prodotti.
Produzione di batterie ed elettrificazione dei trasporti
Veicoli elettrici, sistemi ibridi, dispositivi elettronici portatili e sistemi di accumulo di energia stazionari richiedono grandi quantità di batterie agli ioni di litio, in cui la lamina di rame funge da collettore di corrente dell'elettrodo negativo. I produttori di batterie sono sempre più alla ricerca di lamine più sottili che mantengano l'integrità meccanica, consentendo un maggiore caricamento di materiale attivo all'interno di volumi di cella limitati. Ciò crea opportunità per i fornitori con capacità avanzate di elettrodeposizione, lega, trattamento superficiale e controllo dei difetti. La domanda si sta inoltre diversificando geograficamente, poiché il Nord America e l'Europa perseguono la produzione localizzata di celle e la sicurezza della catena di approvvigionamento. Di conseguenza, i produttori devono gestire due priorità contrastanti: espandere la capacità produttiva per soddisfare la domanda di batterie ed evitare un'eccessiva esposizione alla sovraccapacità di qualità standard. La struttura di mercato risultante dovrebbe favorire lamine per batterie differenziate con solide qualifiche, spessore costante, elevata resistenza alla trazione e compatibilità con anodi contenenti silicio.
Localizzazione delle catene di approvvigionamento di semiconduttori e batterie
Governi e produttori sono sempre più alla ricerca di una resilienza regionale per le tecnologie elettroniche ed energetiche di importanza strategica. La fabbricazione di semiconduttori, la produzione di celle per batterie e la produzione avanzata di PCB richiedono un accesso affidabile a fogli di rame qualificati, rendendo la continuità dell'approvvigionamento un criterio di acquisto fondamentale. La localizzazione non significa necessariamente completa autosufficienza regionale; piuttosto, incoraggia la diversificazione dei fornitori, lo stoccaggio locale, le operazioni di trasformazione e i contratti a lungo termine. Gli investimenti nordamericani ed europei creano quindi opportunità per i fornitori asiatici, giapponesi, coreani ed europei di stabilire presenze o partnership regionali. I produttori con solide capacità di qualificazione tecnica possono utilizzare la produzione localizzata per ridurre l'esposizione logistica e migliorare la reattività nei confronti dei clienti. Nel tempo, il mercato potrebbe diventare meno concentrato geograficamente, sebbene si preveda che l'Asia-Pacifico manterrà il suo vantaggio strutturale in termini di economie di scala, produzione integrata ed ecosistemi a valle per batterie ed elettronica.
Tendenze future del mercato della lamina di rame
Ingegneria di fogli sottilissimi e ad alta resistenza
Il mercato dei fogli di rame sta evolvendo verso prodotti più sottili che preservano resistenza, conduttività, adesione e maneggevolezza. I produttori di batterie stanno valutando collettori di corrente più sottili per migliorare la densità energetica volumetrica, mentre i produttori di PCB avanzati richiedono la capacità di realizzare linee sottili e superfici a basso profilo. Lo sviluppo futuro coinvolgerà sempre più il controllo della struttura granulare, la modifica delle leghe, l'ingegneria delle superfici e un monitoraggio più rigoroso dei processi. È probabile che i produttori commercializzino prodotti con spessori inferiori a quelli convenzionali, pur mantenendo un'affidabilità meccanica accettabile. Questa tendenza sposterà la competizione dalla semplice espansione della capacità produttiva alla sofisticazione dei processi e alla gestione della resa. Anche i cicli di qualificazione potrebbero allungarsi, poiché i clienti dovranno convalidare l'affidabilità attraverso ripetuti processi di carica, cicli termici, incisione, laminazione e assemblaggio. I fornitori che raggiungeranno una produzione di massa stabile con spessori ultrasottili dovrebbero acquisire posizioni più solide nelle applicazioni premium e nei programmi strategici dei clienti.
Maggiore integrazione delle pratiche di economia circolare del rame
È probabile che i requisiti di sostenibilità si estendano oltre il consumo energetico, puntando a una circolarità misurabile lungo tutta la filiera del rame, dall'approvvigionamento alla produzione. I produttori stanno valutando sempre più l'utilizzo di rame riciclato, il riutilizzo dell'acqua, il recupero dei prodotti chimici di processo, l'elettricità da fonti rinnovabili e la documentazione ambientale a livello di prodotto. Questo potrebbe assumere una rilevanza commerciale significativa, dato che i clienti del settore elettronico e automobilistico introducono requisiti di sostenibilità dei fornitori nelle decisioni di acquisto. Gli impianti di produzione in grado di mantenere un'elevata purezza del prodotto finale, pur utilizzando materie prime riciclate, potrebbero differenziarsi dalla concorrenza senza compromettere le prestazioni elettriche. La produzione a ciclo chiuso potrebbe inoltre ridurre l'esposizione alla volatilità delle materie prime e rafforzare la resilienza dell'approvvigionamento. Questa tendenza è particolarmente rilevante nei mercati dell'elettronica maturi, dove i clienti valutano sempre più l'impatto del ciclo di vita insieme al prezzo e alle prestazioni tecniche. Nel tempo, la tracciabilità e l'efficienza delle risorse potrebbero diventare fattori determinanti per l'ottenimento di contratti premium, anziché iniziative di sostenibilità isolate.
Opportunità di mercato per la lamina di rame
Produzione localizzata di fogli speciali in Nord America
La localizzazione in Nord America offre ai produttori l'opportunità di stabilire capacità di produzione o finitura di fogli di rame speciali in prossimità dei clienti dei settori batterie, semiconduttori, PCB e automotive. Le maggiori opportunità risiedono nei prodotti differenziati piuttosto che nei fogli standard, tra cui materiali ultrasottili per batterie, fogli per PCB ad alta frequenza e gradi di schermatura specializzati. Gli investitori possono dare priorità agli impianti che combinano linee di produzione flessibili con laboratori di ingegneria applicativa e di qualificazione del cliente. Le partnership con produttori di laminati rivestiti di rame e produttori di PCB possono abbreviare i cicli di qualificazione e migliorare l'utilizzo durante la fase di avvio della produzione. Le previsioni di mercato sui fogli di rame indicano che la diversificazione regionale dovrebbe rimanere strategicamente rilevante, poiché i produttori di elettronica cercano di garantire la resilienza dell'approvvigionamento. Un modello di investimento a fasi, che inizi con la conversione o la finitura e proceda verso la produzione integrata, può ridurre il rischio di capitale e al contempo consolidare le relazioni con i clienti locali.
Foglio di alta qualità per intelligenza artificiale, imballaggi avanzati e reti ad alta velocità.
Gli acceleratori di intelligenza artificiale, i sistemi di memoria ad alta larghezza di banda, i package avanzati e le apparecchiature di rete ad alta velocità richiedono materiali per circuiti sempre più sofisticati. Ciò crea un'interessante opportunità per i fornitori di sviluppare fogli di rame progettati per basse perdite di trasmissione, formazione di linee sottili, affidabilità termica e adesione stabile con sistemi di laminazione avanzati. Le priorità di investimento dovrebbero includere superfici a profilo ultra-basso, ispezione dei difetti, controllo di precisione dello spessore e sviluppo congiunto con produttori di laminati e PCB. L'opportunità è particolarmente rilevante per le aziende con relazioni consolidate nel settore dei materiali per semiconduttori, poiché i requisiti di qualificazione sono rigorosi e i costi di cambio fornitore per i clienti possono essere considerevoli. Invece di competere direttamente sui volumi di materie prime, i fornitori possono costruire portafogli differenziati incentrati su applicazioni ad alta frequenza e alta affidabilità. Questo approccio può migliorare i margini e creare programmi clienti di durata maggiore man mano che l'infrastruttura di intelligenza artificiale si espande.
Sviluppi recenti
- Giugno 2025: Mitsui Kinzoku ha pianificato di espandere la capacità produttiva dei suoi prodotti in lamina di rame ad alte prestazioni oltre il 2030, costruendo un nuovo stabilimento in Malesia per soddisfare la crescente domanda proveniente dai settori dell'intelligenza artificiale e dei semiconduttori. Il nuovo stabilimento, che sorgerà su un terreno adiacente all'attuale impianto malese dell'azienda, che quest'ultima intende acquisire, dovrebbe entrare in funzione nel 2031 con una capacità produttiva mensile di 1.200 tonnellate di lamina di rame VSP e 4 milioni di metri quadrati di lamina di rame MicroThin.
- Agosto 2026: Principal Mineral, azienda leader nella ricostruzione della "fase intermedia mancante" della catena di approvvigionamento globale dei materiali strategici, ha annunciato l'acquisizione di Conductive Group, produttore di materiali avanzati specializzato in tecnologie composite elettricamente conduttive e soluzioni di schermatura dalle interferenze elettromagnetiche (EMI). L'acquisizione amplia il portafoglio di Principal Mineral lungo l'intera gamma di materiali avanzati che sono alla base dell'industria elettronica americana, dai fogli di rame elettrodepositati e dai laminati rivestiti di rame ai compositi strutturali e ai sistemi di schermatura che proteggono le piattaforme critiche.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -