
銅箔市場:規模・シェア・予測 2034
銅箔市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:タイプ別(電着銅箔(ED)、リバース処理箔(RTF)、その他)、用途別(プリント基板、バッテリー材料、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00008919
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 01, 2026


2025年の市場規模
84億7000 万米ドル
基準年値
2034年の予測
138億 2000万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.59 %
成長率
対象市場
1,010億4,000 万米ドル
(2026年~2034年)
銅箔市場は、2025年の84億7,000万米ドルから2034年には138億2,000万米ドルに拡大すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)5.59%で成長する見込みです。この成長は、回路製造、バッテリー集電体、電磁シールド、熱管理など、幅広い分野で薄型導電性材料に対する需要が持続していることを反映しています。また、より薄いゲージ、より厳しい表面粗さ仕様、そして電子機器およびバッテリーのサプライチェーンの地域化によって、市場構造も変化しつつあります。
北米における銅箔の需要は、2034年まで年平均成長率(CAGR)5.0~6.0%で成長すると予測されています。同地域の銅箔市場規模は、半導体およびデータセンターへの投資、国内バッテリー製造、電気自動車サプライチェーンの現地化、そして高度なコンピューティングインフラで使用される高周波回路材料に対する需要の高まりによって支えられています。
銅箔市場の評価と洞察
- 北米:北米は、2025年には銅箔市場の14~18%のシェアを占めると推定され、2026年から2034年にかけては、地域に根付いた半導体、バッテリー、車載エレクトロニクス、データセンターのサプライチェーンに支えられ、年平均成長率(CAGR)5.0~6.0%で成長すると予測されています。
- 米国:米国は2025年には北米全体の収益の約70~74%を占め、半導体およびバッテリーへの投資に牽引され、2026年から2034年にかけて年平均成長率(CAGR)5.1~6.1%で成長すると予測されている。
- 欧州:欧州は2025年には推定10~14%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)4.8~5.8%で成長すると予測されている。ドイツ、フランス、イタリア、英国は引き続き重要な電子機器および自動車製造拠点となる。
- アジア太平洋地域:アジア太平洋地域は2025年には推定67~71%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)5.8~6.8%で拡大すると予測されている。中国、日本、韓国、台湾が生産の中心地であり、インドも電子機器製造を強化している。
- 最大のセグメント:電着銅箔は、2025年には推定62~66%の市場シェアを占め、2026~2034年には年平均成長率(CAGR)5.2~6.2%で成長すると予測されています。
- 高成長分野:電池材料は、2025年には市場シェアの30~34%を占めると推定され、2026年から2034年にかけて年平均成長率(CAGR)7.5~8.5%で成長すると予測されている。
- 詳細に分析された主要企業:住友金属鉱山株式会社、日本電海株式会社、ロッテエネルギーマテリアルズ株式会社、斗山株式会社、古川電機株式会社、長春グループ、JXアドバンストメタルズ株式会社、LS Mtron、Targray、Circuit Foil。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
銅箔市場は、従来の標準的なプリント基板(PCB)を用いた製造から、微細配線回路、フレキシブル回路、バッテリー、高速通信などに適した、特性の異なる材料へと移行している。そのため、製造の焦点は、厚み、表面粗さ、引張強度、柔軟性、接着性の向上といった点から変化している。バッテリー技術の急速な発展に伴い、電気めっき箔の人気が高まっている一方、AIサーバーや高周波電子機器の用途拡大に伴い、超薄型箔の需要も増加している。大量生産と銅加工によるコスト削減効果から、生産能力の大部分はアジアに集中している。しかし、日本や欧州の企業は、ニッチ製品への注力を強めている。
銅箔市場レポートによると、予測期間中の調達動向は、バッテリーおよび半導体メーカーの組立拠点との近接性から、ますます地域化が進むと予想されています。北米とヨーロッパでは現地生産能力が開発されている一方、インドと東南アジアは電子機器製造拠点として重要性を増しています。環境規制も、リサイクル銅の使用、エネルギー源、廃水処理、製造プロセスの効率性といった面で、製造経済に影響を与える可能性があります。
銅箔市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 84億7000万米ドル |
| 2034年までの市場規模 | 138億2000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.59% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
銅箔市場分析
銅箔市場の需要拡大は、プリント基板、リチウムイオン電池、電気自動車、通信機器、家電製品、データセンター機器の需要増加に左右されます。銅箔のバリューチェーンは、銅/銅カソードの精製、圧延または電気めっき、表面処理、スリット加工、試験、そして用途に応じた製品への製造といった工程から構成されます。厚さ、表面粗さ、引張強度、伸び、接着性、導電率といった仕様は、銅箔をさらに加工できるかどうかに影響します。
銅箔市場における供給側の動向は、依然としてアジアの生産状況に大きく左右される。業界統計によると、2024年末時点で世界の銅箔生産能力の約80%を中国が占めていた。しかし、その稼働率はバッテリーおよび電子機器市場の発注パターンに左右される。そのため、メーカーは生産量だけでなく、認証プロセス、在庫管理、高付加価値の特殊製品などを考慮した生産能力増強を検討する必要がある。
銅箔市場における競争力の決定要因は、単なる生産能力ではなく、技術力へと変化している。JXアドバンストメタルズ株式会社は、フレキシブル回路とリジッド回路の両方に対応する、処理済み圧延銅箔と電着銅箔を提供している。古川電機株式会社は、高周波基板やバッテリー用の銅箔を製造している。住友金属鉱山株式会社、日本電海株式会社、ロッテエナジーマテリアルズ株式会社は、特殊用途およびバッテリー用途向けに銅箔を製造している。
銅箔市場の調査でも、ハイエンドグレードへの投資増加が確認されています。斗山(Doosan Corporation)、長春グループ(Chang Chun Group)、LS Mtron、Targray、Circuit Foilは、電子機器およびバッテリーのバリューチェーンのさまざまな分野で競合しています。今日の競争上の差別化は、より薄い材料、より低いプロファイル、より高い機械的強度、リサイクル材の使用、およびカスタム設計製品の提供を意味します。資格のあるメーカーは、標準グレードでの価格競争をビジネスの中心とする資格のない企業よりも、利益率をより良く維持できます。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
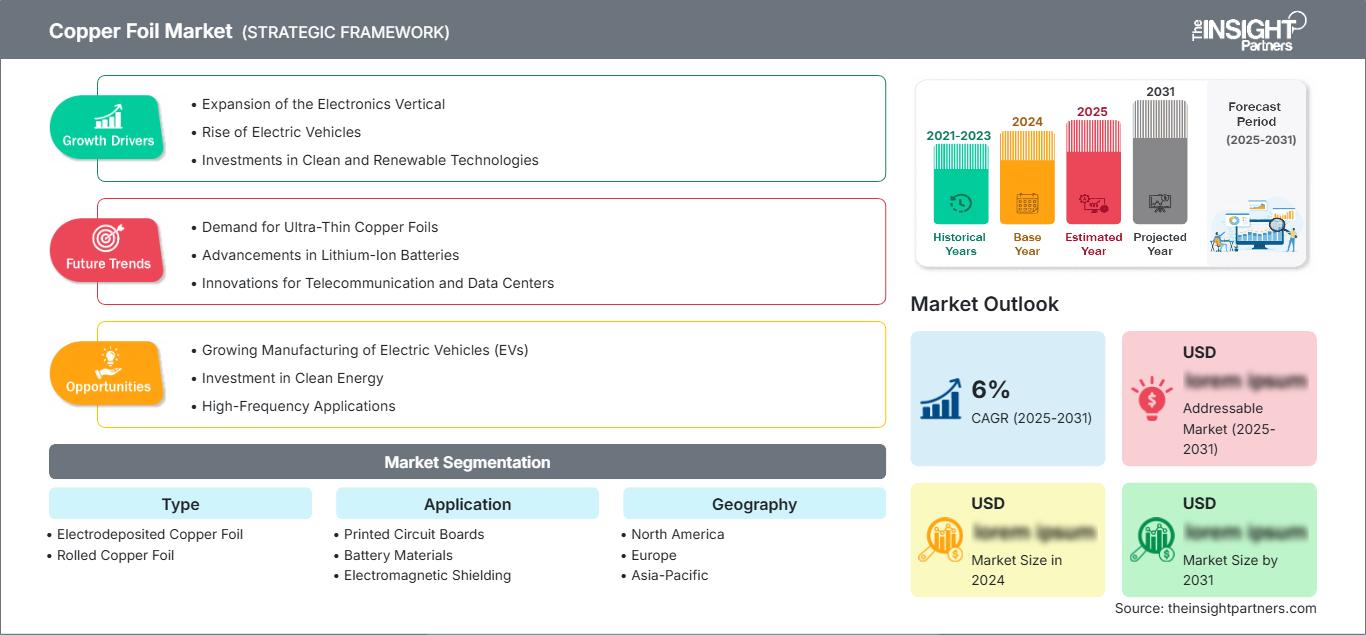
銅箔市場:戦略的洞察
地域別分析
北米銅箔市場
北米は2025年には世界の収益の14~18%を占めると推定されており、2034年まで年平均成長率(CAGR)5.0~6.0%で拡大すると予測されている。米国は半導体製造、データセンター建設、電気自動車(EV)、防衛電子機器、高レベルプリント基板(PCB)などの分野でこの地域を独占している。カナダはバッテリー材料への投資とサプライチェーンの多様化により、重要な国として台頭しつつある。需要は従来のプリント基板箔だけでなく、高周波材料やバッテリーグレード材料によっても牽引されている。
この地域の生産能力はアジア諸国に比べて低いため、資格認定、輸入、サプライヤーとの契約が極めて重要となる。電池や半導体の製造という形で新たなビジネスチャンスが生まれつつある。政府はこの地域における半導体製造とクリーンエネルギー産業を支援している。厚みの均一性、表面仕上げの良さ、納期厳守を実現できる企業は、このトレンドから確実に恩恵を受けるだろう。
米国銅箔市場
米国は2025年時点で北米銅箔市場の約70~74%を占め、2034年まで年平均成長率(CAGR)5.1~6.1%で成長すると予測されている。銅箔の需要は、ハイエンドコンピュータ、通信機器、車載エレクトロニクス、航空宇宙、防衛、バッテリー製造に集中している。高速サーバーの必要性からデータセンターの拡張は極めて重要であり、高速サーバーには多層基板と高周波信号伝送に対応できる材料が必要となる。米国における半導体産業への投資は、特殊銅箔の市場規模を拡大させている。
古河電機、サーキットフォイル、ターグレイなどの企業は、直接的または広範な材料ネットワークを通じて、地域のエコシステムにサプライヤーとして参加しています。電池の製造能力が向上するにつれて、電池への応用はますます重要になっています。高密度相互接続に使用する薄型・超薄型製品に対するPCBメーカーのニーズは依然として存在します。
欧州銅箔市場
欧州は2025年には銅箔市場の10~14%を占めると推定されており、2034年まで年平均成長率(CAGR)4.8~5.8%で成長すると予測されている。地域需要を牽引するのはドイツである。自動車用電子機器、産業用制御機器、通信機器、再生可能エネルギー機器、電池製造などの分野が主な需要牽引役となっている。英国、ドイツ、フランス、イタリア、スペインは多様な下流電子機器市場基盤を有しているが、これらの国々におけるアルミニウム箔の消費量の大部分は外部からの供給によるものである。
英国には、航空宇宙エレクトロニクス、自動車エレクトロニクス、通信、製造エレクトロニクスといった市場基盤があります。ドイツは、自動車エレクトロニクス市場、オートメーション、パワーエレクトロニクス、サプライヤーといった市場基盤により、ヨーロッパ最大の市場となっています。フランスは、航空宇宙、防衛、エネルギーエレクトロニクス、輸送エレクトロニクスの分野で恩恵を受けることができます。イタリアとスペインは、自動車エレクトロニクス、産業用エレクトロニクス、再生可能エネルギー機器、電子機器組立を提供しています。環境性能は、現在、ヨーロッパの顧客にとって重要な基準となっています。
アジア太平洋地域の銅箔市場
アジア太平洋地域は、2025年までに世界の銅箔市場の約67~71%を占め、2034年まで年平均成長率(CAGR)5.8~6.8%で成長すると予測されています。中国は、バッテリーとプリント基板(PCB)の豊富な生産能力を背景に、引き続き市場を牽引する存在です。日本と韓国は、高性能材料の分野で優位性を保っています。台湾は、先進的な電子機器製造の拠点として引き続き存在感を示しています。インドとオーストラリアにも、新たなビジネスチャンスが見込まれます。
中国は大規模な生産基盤とバッテリーエコシステムを有し、スケールアップが可能。日本は精密工学と高信頼性グレードに注力。韓国にとってバッテリー材料は今後も重要な位置を占めるだろう。インドは産業政策の下、電子機器製造分野で成長が見込まれる。オーストラリアは主に鉱物資源と加工技術の面で重要性が高い。
中東・アフリカの銅箔市場
中東・アフリカ地域は世界の消費量に占める割合は小さいものの、新たな成長機会を秘めており、2034年までの地域成長率は年平均4.5~5.5%と予測されている。サウジアラビアとアラブ首長国連邦は技術、産業、エネルギーインフラの開発を進めており、南アフリカは比較的確立された電子機器および自動車産業基盤を有している。中東・アフリカ地域のその他の需要は、通信機器、電気機器、産業用途に集中している。
サウジアラビアとアラブ首長国連邦は、データセンター、再生可能エネルギー源、高度な製造業の重要性が高まっていることから、特に注目に値する。南アフリカにおける銅製品の需要は、自動車エレクトロニクス分野、通信、産業機械によって創出されるだろう。この地域における銅の加工とインフラ開発は、時間の経過とともにサプライチェーンの回復力を高めるだろうが、この地域にはアルミ箔の製造施設はない。

セグメンテーション分析
タイプ
タイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)5.3~6.3%で成長すると予測されています。製品の選択は、回路アーキテクチャ、柔軟性、バッテリーの化学組成、厚さの要件、および生産コストによって決まります。電着箔は、大量生産されるバッテリーおよびプリント基板(PCB)の製造において依然として中心的な役割を果たしていますが、ロール箔は、柔軟性、機械的性能、および繰り返し曲げや特殊な表面特性を必要とする要求の厳しい用途において高く評価されています。
- 電着銅箔:この製品は、連続電着により精密な厚さ制御、スケーラブルな製造、接着性や微細配線回路形成のためのカスタマイズされた表面処理が可能になるため、大量生産のプリント基板やバッテリー用途で主流となっています。
- 圧延銅箔:圧延銅箔は、高い柔軟性、曲げ耐久性、耐振動性、および特殊な機械的特性が求められる用途に適しており、フレキシブル回路、特定のバッテリー、および高度な電子機器アセンブリにとって重要です。
応用
アプリケーション分野は、2026年から2034年にかけて年平均成長率(CAGR)5.6~6.6%で成長すると予測されています。プリント基板は依然として基盤となる材料ですが、電気自動車や定置型蓄電システムの普及に伴い、バッテリー材料の重要性がますます高まっています。電磁シールドや熱交換器は、導電性、耐腐食性、熱伝導性、成形性といった特性が材料選定に影響を与える特殊な需要を生み出しています。こうした用途の多様化により、銅箔市場の範囲が拡大しています。
- プリント基板: PCBの用途は確立された消費基盤を構成しており、スマートフォン、コンピュータ、ネットワーク機器、車載エレクトロニクス、産業用制御機器、そしてますます微細な回路形状を必要とする半導体パッケージなどが含まれます。
- 電池材料:リチウムイオン電池にとって電池材料は戦略的に重要です。銅箔は集電体として機能し、より薄く、より強度のあるグレードはエネルギー密度の向上と材料効率の向上という目標を支えます。
- 電磁シールド:シールド用途では、銅の電気伝導性を利用して、電子機器、ケーブル、自動車システム、医療機器、通信機器など、信号の完全性が極めて重要な分野における電磁干渉を抑制します。
- 熱交換器:熱交換器の用途では、銅の熱伝導性と成形性の高さが活かされます。特に、特殊な機器において、コンパクトな設計、効率的な熱伝達、そして信頼性の高い性能が求められる場合に有効です。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
プリント基板 |
高い |
ファインライン回路 |
成熟した |
|
電池材料 |
高い |
薄型セル |
スケーリング |
|
電磁シールド |
中くらい |
EMI制御 |
スケーリング |
|
熱交換器 |
低い |
熱伝達 |
成熟した |
銅箔市場の成長要因と影響分析
高密度電子機器およびAIインフラの拡張
AIサーバー、高度なネットワーク機器、高性能コンピューティングシステム、そして洗練された民生機器の急速な普及に伴い、表面粗さと伝送特性がより優れた銅箔の需要が高まっています。高速信号伝送には、多層基板製造時に挿入損失を最小限に抑え、寸法安定性を維持できる材料が必要です。高周波アプリケーションでは一般的に、より高い仕様とより厳格な品質基準が求められるため、その影響は量的な増加にとどまりません。そのため、極めて薄型の表面、薄肉、そして安定した機械的特性を実現できるメーカーは、材料単位当たりの収益を最大化できます。こうした動きは、箔メーカー、銅張積層板メーカー、基板メーカー、そして半導体パッケージング企業間の連携も促進しています。データセンターインフラの拡大に伴い、特殊な電子グレードの銅箔は、業界の収益と製品差別化において、ますます重要な役割を果たすようになるでしょう。
バッテリー製造と輸送の電化
電気自動車、ハイブリッドシステム、携帯電子機器、定置型エネルギー貯蔵装置には、負極集電体として銅箔を用いるリチウムイオン電池が大量に必要とされています。電池メーカーは、機械的強度を維持しながらより薄い箔を求める傾向が強まっており、限られたセル容積内でより多くの活物質を充填できるようになっています。これは、高度な電気めっき、合金化、表面処理、欠陥制御技術を持つサプライヤーにとって大きなビジネスチャンスとなります。また、北米とヨーロッパがセル製造とサプライチェーンの安定化を追求するにつれ、需要は地理的にも多様化しています。そのため、メーカーは、電池需要を支えるための生産能力拡大と、標準グレードの過剰生産能力への過剰なリスク回避という、相反する2つの優先事項を同時に管理しなければなりません。結果として、市場構造は、高い認証実績、均一な厚み、高い引張強度、シリコン含有負極との互換性を備えた、差別化された電池箔に有利に働くと考えられます。
半導体およびバッテリーサプライチェーンの現地化
政府や製造業者は、戦略的に重要な電子機器およびエネルギー技術に関して、地域的なレジリエンスをますます重視するようになっている。半導体製造、電池セル製造、高度なプリント基板製造には、品質の高い銅箔への安定したアクセスが不可欠であり、供給の継続性が重要な調達基準となっている。ローカライゼーションは必ずしも完全な地域自給自足を意味するものではなく、むしろ多様なサプライヤーポートフォリオ、現地倉庫、加工業務、長期契約を促進するものである。そのため、北米と欧州からの投資は、アジア、日本、韓国、欧州のサプライヤーが地域的な拠点やパートナーシップを確立する機会を生み出している。高い技術力を持つ生産者は、現地生産を活用することで、物流リスクを軽減し、顧客対応力を向上させることができる。時間の経過とともに、市場の地理的な集中度は低下する可能性があるが、アジア太平洋地域は規模、統合製造、下流の電池および電子機器エコシステムにおいて構造的な優位性を維持すると予想される。
銅箔市場の将来動向
超薄型・高強度箔技術
銅箔市場のトレンドは、強度、導電性、接着性、取り扱い性能を維持しながら、より薄い製品へと移行しています。バッテリーメーカーは、体積エネルギー密度を向上させるために、より薄い集電体を検討しており、高度なプリント基板メーカーは、微細配線能力と薄型表面を求めています。今後の開発では、結晶粒構造の制御、合金の改質、表面処理、およびより厳密なプロセス監視がますます重要になります。メーカーは、許容可能な機械的信頼性を維持しながら、従来の厚さ範囲を下回る製品を商品化していくと考えられます。このトレンドにより、競争は単純な生産能力の拡大から、プロセスの高度化と歩留まり管理へとシフトするでしょう。顧客は、繰り返しの充電、熱サイクル、エッチング、ラミネーション、および組み立てプロセス全体にわたって信頼性を検証する必要があるため、認定サイクルも長くなる可能性があります。極薄ゲージで安定した量産を実現できるサプライヤーは、プレミアムアプリケーションや戦略的な顧客プログラムにおいて、より強力な地位を獲得できるでしょう。
銅の循環利用に関する取り組みのさらなる統合
持続可能性に関する要件は、エネルギー消費量にとどまらず、銅の調達から生産に至るまでの測定可能な循環性へと移行していく可能性が高い。製造業者は、リサイクル銅の投入、水の再利用、プロセス化学物質の回収、再生可能電力、製品レベルの環境文書化などをますます重視するようになっている。電子機器や自動車業界の顧客が調達決定にサプライヤーの持続可能性要件を導入するにつれ、これは商業的に重要な意味を持つようになるだろう。リサイクル原料を取り入れながら高純度製品を維持できる生産施設は、電気性能を損なうことなく差別化を図ることができる。クローズドループ製造は、原材料価格の変動リスクを軽減し、供給の安定性を強化する可能性もある。この傾向は、顧客が価格や技術性能と並んでライフサイクル全体への影響をますます重視する成熟した電子機器市場において特に顕著である。将来的には、トレーサビリティと資源効率は、単独の持続可能性イニシアチブではなく、プレミアム契約の資格要件となる可能性がある。
銅箔市場の機会
北米における地域密着型特殊箔製造
北米での現地化は、生産者がバッテリー、半導体、PCB、自動車の顧客に近い場所に特殊銅箔の製造または仕上げ能力を確立する機会を生み出します。最も大きな機会は、汎用箔ではなく、バッテリーグレードの超薄型材料、高周波PCB箔、特殊シールドグレードなどの差別化された製品にあります。投資家は、柔軟な生産ラインとアプリケーションエンジニアリングおよび顧客認定ラボを組み合わせた施設を優先することができます。銅張積層板メーカーやPCBメーカーとのパートナーシップにより、認定サイクルを短縮し、立ち上げ時の稼働率を向上させることができます。銅箔市場予測によると、電子機器メーカーが供給の安定性を求める中で、地域的な多様化は戦略的に重要であり続けるはずです。変換または仕上げから始めて統合生産へと進む段階的な投資モデルは、資本リスクを軽減しながら、現地の顧客との関係を構築することができます。
AI、高度なパッケージング、高速ネットワーク向けのプレミアム箔
AIアクセラレータ、高帯域幅メモリシステム、高度なパッケージ、高速ネットワーク機器には、ますます高度な回路材料が求められています。これは、低伝送損失、微細配線形成、熱信頼性、高度なラミネートシステムとの安定した接着性を実現する銅箔を開発するサプライヤーにとって魅力的な機会となります。投資の優先事項としては、超薄型表面、欠陥検査、精密な厚み制御、ラミネートおよびPCBメーカーとの共同開発などが挙げられます。半導体材料分野で既存の取引関係を持つ企業にとって、この機会は特に重要です。なぜなら、認定要件が厳しく、顧客の切り替えコストが相当なものになる可能性があるからです。サプライヤーは、汎用品の量で直接競争するのではなく、高周波・高信頼性アプリケーションを中心とした差別化されたポートフォリオを構築することができます。このアプローチは、AIインフラの拡大に伴い、利益率を向上させ、より長期にわたる顧客プログラムを生み出すことにつながります。
最近の動向
- 2025年6月:三井金属は、人工知能(AI)および半導体分野からの需要増に対応するため、マレーシアに新工場を建設し、2030年以降も高性能銅箔製品の生産能力を拡大する計画を発表した。同社が買収を予定している既存のマレーシア工場に隣接する土地に建設される新工場は、2031年に操業を開始し、VSP銅箔を月間1,200トン、マイクロシン銅箔を月間400万平方メートル生産する見込みだ。
- 2026年8月:世界の戦略材料サプライチェーンにおける「失われた中間工程」の再構築をリードするプリンシパル・ミネラル社は、導電性複合材料技術と電磁干渉(EMI)シールドソリューションを専門とする先端材料メーカー、コンダクティブ・グループ社の買収を発表しました。この買収により、プリンシパル・ミネラル社のポートフォリオは、電着銅箔や銅被覆積層板から、ミッションクリティカルなプラットフォームを保護する構造複合材料やシールドシステムに至るまで、アメリカの電子機器産業基盤を支える先端材料スタック全体に拡大します。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -