
Markt für Kupferbergbau: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für den Kupferbergbau (2021–2034), globaler und regionaler Marktanteil, Trends und Analyse der Wachstumschancen. Berichtsabdeckung: Nach Abbauverfahren (Tagebau, Untertagebau); Anwendung (Ausrüstungsherstellung, Bauwesen, Infrastruktur und Transport, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00029659
- Kategorie : Fertigung und Bau
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 08, 2026


Marktgröße 2025
9,78 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
13,15 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
3,34 %
Wachstumsrate
Adressierbarer Markt
104,11 Mrd. US-Dollar
(2026–2034)
Der Kupferbergbaumarkt wurde 2025 auf 9,78 Milliarden US-Dollar geschätzt und soll bis 2034 auf 13,15 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 3,34 % im Zeitraum 2026–2034 entspricht. Diese Prognose basiert auf moderaten Kapazitätserweiterungen, einem anhaltenden Verbrauch in den Bereichen Anlagenbau, Bauwesen sowie Infrastruktur und Transport und den langen Entwicklungszyklen, die mit der Erschließung neuer Kupfervorkommen bis zur kommerziellen Produktion verbunden sind.
In Nordamerika wird für den Kupferbergbaumarkt bis 2034 ein jährliches Wachstum von 2,8–3,4 % erwartet. Die Modernisierung der Energienetze und nationale Programme zur Sicherung der Rohstoffversorgung fördern die Wirtschaftlichkeit von Projekten, während etablierte Bergbaucluster in Arizona und Kanada Verarbeitungskompetenz und eine breite Zulieferkette bereitstellen. Genehmigungsdauer, Wasserverfügbarkeit und Schwankungen im Erzgehalt dämpfen das Wachstumstempo und begünstigen daher eher die Erweiterung bestehender Minen, die Optimierung der Laugung und die Digitalisierung des Betriebs als die ausschließliche Fokussierung auf Neubauprojekte.
Marktanalyse und Einblicke im Kupferbergbau
- Nordamerika: Der Anteil wird im Jahr 2025 auf 15–18 % geschätzt, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 2026 und 2034 von 2,8–3,4 %, unterstützt durch Brownfield-Projekte, Investitionen in das US-Netz, etablierte kanadische Expertise und politische Bemühungen zur Sicherung der Mineralienversorgung.
- USA: Das Land repräsentiert im Jahr 2025 58–62 % des nordamerikanischen Wertes und wird voraussichtlich bis 2034 um 2,9–3,5 % wachsen, angeführt von den Aktivitäten in Arizona.
- Europa: Der Anteil wird im Jahr 2025 auf 7–10 % geschätzt, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 2026 und 2034 von 2,2–2,8 %; Polen, Spanien, Schweden und Serbien führen die regionale Minenentwicklung und -produktion an.
- Asien-Pazifik: Geschätzter Marktanteil von 24–28 % im Kupferbergbau im Jahr 2025, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 2026 und 2034 von 3,8–4,4 %; China, Australien, Indonesien und Indien sind die Hauptakteure in Produktion und Investitionen.
- Größtes Segment: Der Tagebau hält im Jahr 2025 einen Marktanteil von 68–72 % und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 3,0–3,5 % erzielen.
- Wachstumsstarkes Segment: Infrastruktur und Transportwesen machen 2025 24–28 % aus und werden voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 4,2–4,8 % verzeichnen.
- Detaillierte Analyse der wichtigsten Unternehmen: Freeport-McMoRan Inc., Glencore plc, Amerigo Resources Ltd., BHP Group Limited, Corporación Nacional del Cobre de Chile, Southern Copper Corporation, Hindustan Copper Limited, First Quantum Minerals Ltd., Rio Tinto plc und Zijin Mining Group Co., Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Produktionstechnologie hat sich von der Optimierung der Ausrüstung hin zu einer präzisen Erfassung des Erzvorkommens, autonomem Transport, zustandsorientierter Instandhaltung und Prozesssteuerung gewandelt. Betreiber von Tagebauen kombinieren zunehmend Pilotprojekte zur Elektrifizierung ihrer Flotten mit fortschrittlichen Verfahren zur Grobpartikelextraktion und Laugung, während Untertagebauunternehmen Blockbruchbau, bedarfsgesteuerte Belüftung und Fernsteuerung einsetzen. Diese Entwicklungen sind eine Folge sinkender Erzgehalte, steigender Abraumverhältnisse, begrenzter Wasserressourcen und Arbeitskräftemangels. Daher schätzt die Kupferbergbaubranche heute Betreiber, die auf derselben Fläche zusätzliche Metallmengen gewinnen, ohne den Energie-, Wasser- und Abfallverbrauch proportional zu erhöhen.
Zukünftig wird sich die Investorengemeinschaft weiterhin auf Brownfields in etablierten Bergbauregionen und ausgewählte Greenfields in Afrika, Lateinamerika, Australien und Zentralasien konzentrieren. Öffentliche Investitionen, strategische Allianzen und die Politik für kritische Mineralien können trotz der weiterhin wichtigen Genehmigungen und der Unterstützung der lokalen Bevölkerung zum Risikomanagement beitragen. Die Investitionsströme werden zudem auf Entsalzung, erneuerbare Energien, die Wiederverwertung von Abraumhalden und die Rückverfolgbarkeit ausgerichtet sein, um Projekte zu realisieren, die trotz hoher Baukosten und langer Anlaufphasen flexibel auf Kundenwünsche reagieren können.
Berichtsumfang zum Kupferbergbaumarkt
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 9,78 Milliarden US-Dollar |
| Marktgröße bis 2034 | 13,15 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 3,34 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Analyse des Kupferbergbaumarktes
Der Kupferbergbaumarkt expandiert dank des Netzausbaus, der Produktion erneuerbarer Energien, der Elektromobilität, Rechenzentren und des traditionellen Bauwesens. Laut IEA-Daten wird der Gesamtverbrauch von Kupfer im Jahr 2024 bei 26,7 Millionen Tonnen liegen und bis 2030 bei gleichbleibender Politik auf 31,3 Millionen Tonnen ansteigen. Kupferbergbauunternehmen verarbeiten die benötigte Kupfermenge zu Konzentrat und Kathodenmaterial durch Exploration, Abbau, Zerkleinerung, Konzentration, Verhüttung, Raffination und die dazugehörige Logistik.
Das Angebot ist im Vergleich zur Nachfrage weniger elastisch, da Entdeckungen, Genehmigungen, Infrastrukturaufbau und Inbetriebnahme viele Jahre in Anspruch nehmen. Die geringere Erzqualität führt zu einem höheren Transportaufwand pro Tonne Kupfer, und Wasserknappheit sowie die Stromversorgung beeinflussen die Betriebskosten. Daher bieten Brownfield-Erweiterungen, Restlaugung und eine gesteigerte Kupfergewinnung zwar eine schnellere, aber auch risikoreichere Versorgung als Greenfield-Minen.
Laut der Analyse des Kupferbergbaumarktes herrscht ein starker Wettbewerb zwischen diversifizierten und spezialisierten Kupferbergbauunternehmen, die jeweils über langfristige Anlagen verfügen. Freeport-McMoRan Inc., BHP Group Limited, Rio Tinto plc, Glencore plc und Zijin Mining Group Co., Ltd. besitzen sowohl Kapital als auch technologische Kompetenz, während sich Amerigo Resources Ltd. durch die Gewinnung von Abraumhalden und Hindustan Copper Limited durch ihre integrierte Inlandsstrategie auszeichnen.
Ressourcenqualität, politische Stabilität, Infrastrukturzugang und Wachstumspotenzial sind zu entscheidenden Positionierungsaspekten geworden. Die Corporación Nacional del Cobre de Chile und die Southern Copper Corporation heben ihre flächendeckenden Ressourcen hervor, während First Quantum Minerals Ltd. Projektentwicklung und operative Effizienz miteinander verbindet. Investitionsentscheidungen folgen einer klaren Logik: schrittweise Erweiterungen, Bau von Wasserversorgungssystemen, Anbindung von Schmelzhütten, Nutzung erneuerbarer Energien und entsprechende Kontrollmechanismen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
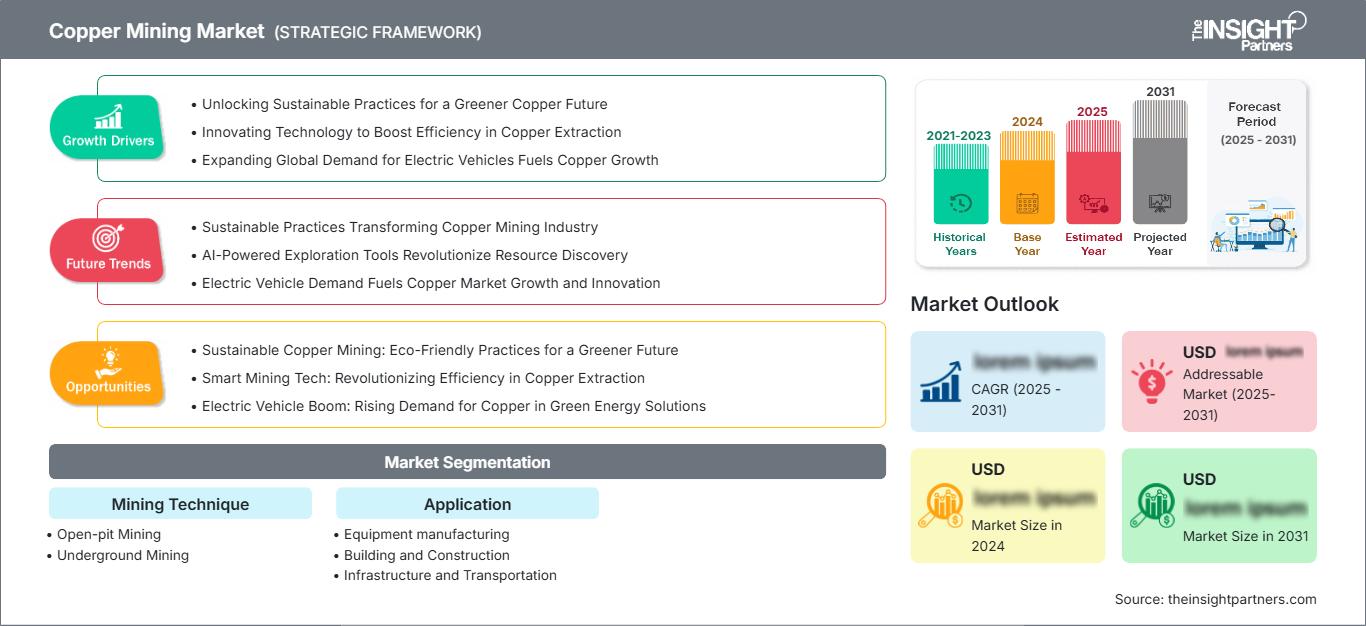
Kupferbergbaumarkt: Strategische Einblicke
Regionale Einblicke
Nordamerikanischer Kupferbergbaumarkt
Nordamerika hielt 2025 einen prognostizierten Marktanteil von 15–18 % im Kupferbergbau und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,8–3,4 % wachsen. Die USA bieten großflächige Tagebauminen und eine entsprechende Nachfrage in nachgelagerten Bereichen, Kanada bietet Finanzierung und Dienstleistungen für die Exploration, und Mexiko bietet eine wettbewerbsfähige Produktion. Netzmodernisierungen, Investitionen in die Fertigungsindustrie und eine Politik zur Sicherung der Rohstoffversorgung verbessern die langfristige Nachfrageprognose.
Die Expansion im Kupferbergbau wird durch Genehmigungsverfahren, die Einbindung lokaler Gemeinschaften, den Zugang zu Wasser und die Alterung der Erzlagerstätten begrenzt. Unternehmen konzentrieren sich darauf, die Lebensdauer bestehender Minen zu verlängern, Laugungstechnologien einzusetzen, autonome Flotten aufzubauen und Verträge zur Nutzung erneuerbarer Energien abzuschließen. Grenzüberschreitende Ökosysteme im Bereich Ausrüstung und Engineering sowie die Unterstützung durch Bund und Länder können zu einem wirtschaftlicheren Infrastrukturausbau beitragen.
US-Kupferbergbaumarkt
Die USA repräsentierten 2025 58–62 % des nordamerikanischen Marktwerts und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,9–3,5 % wachsen. Laut USGS wurden 2024 rund 1,1 Millionen Tonnen Erz gefördert, wovon 70 % auf Arizona entfielen. Freeport-McMoRan Inc. ist aufgrund der Morenci-Mine und anderer Minen im Südwesten der USA sowie der Kennecott-Mine von Rio Tinto plc ein wichtiger Bestandteil der heimischen Bergbaukapazität.
Laut Angaben des USGS entfielen im Jahr 2024 42 % des gesamten Kupfer- und Kupferlegierungsverbrauchs in den Vereinigten Staaten auf das Baugewerbe, gefolgt von Elektro- und Elektronikprodukten mit 23 % und Transportausrüstung mit 18 %.
Europäischer Kupferbergbaumarkt
Europa wird 2025 voraussichtlich einen Anteil von 7–10 % ausmachen und soll mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,2–2,8 % wachsen. Polen ist derzeit der führende regionale Produzent, während Spanien, Schweden, Serbien, Finnland und die Türkei über bedeutende Vorkommen verfügen oder Entwicklungsprojekte in der Pipeline haben. Der Rahmen für kritische Rohstoffe stärkt das Interesse an der heimischen Gewinnung, doch Umweltverträglichkeitsprüfungen und lokale Genehmigungen bestimmen den Zeitplan.
Großbritannien steuert Finanzierung, Ingenieursleistungen, Versicherungen und börsennotierte Unternehmen bei, jedoch keine tatsächliche Bergbauproduktion. Deutschland und Frankreich liefern Bergbaumaschinen, Automatisierungstechnik, Energiebedarf und Verarbeitungskapazitäten. Italien und Spanien stellen Fertigungsanlagen und Infrastruktur zur Verfügung, wobei Spanien zusätzlich über aktive Bergwerke verfügt. Die regionale Strategie konzentriert sich nun auf verantwortungsvolle Rohstoffbeschaffung und Recyclingfähigkeit.
Kupferbergbaumarkt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) hielt 2025 einen prognostizierten Marktanteil von 24–28 % und dürfte bis 2034 ein durchschnittliches jährliches Wachstum von 3,8–4,4 % verzeichnen – das schnellste regionale Wachstum. China ist führend hinsichtlich Investitionsvolumen und Verarbeitungsintegration, während Australien und Indonesien über beträchtliche Minenkapazitäten und Projektpipelines verfügen.
Japan und Südkorea sichern sich ihre Energieversorgung durch Auslandsinvestitionen und Recycling, während Indien seine Explorations- und Kapazitätsausbaubemühungen verstärkt. Netzausbau, städtische Infrastruktur, Industriepolitik und der Ausbau erneuerbarer Energien stützen die Nachfrage. Australiens transparenter Projektrahmen und Indonesiens Downstream-Politik beeinflussen die Kapitalallokation maßgeblich.
Kupferbergbaumarkt im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird bis 2034 ein jährliches Wachstum von 3,6–4,2 % prognostiziert. Sambia und die Demokratische Republik Kongo bilden das Rückgrat des afrikanischen Angebotswachstums, während Südafrika Bergbaudienstleistungen und Transportverbindungen bereitstellt. Die Verfügbarkeit von Energie und die Infrastruktur der Transportkorridore bleiben entscheidend.
Saudi-Arabien baut im Rahmen seiner Programme zur wirtschaftlichen Diversifizierung seine Explorations- und Verarbeitungskapazitäten aus, während die VAE Investitionen und Handelsnetzwerke beisteuern. Die übrigen Regionen des Nahen Ostens und Afrikas konzentrieren sich auf wenig erforschte Gebiete, erneuerbare Energien und die regionale Wertschöpfung. Politische Stabilität, der Ausbau des Übertragungsnetzes, die Schienenkapazität und transparente fiskalische Rahmenbedingungen werden die Umsetzung der Projekte maßgeblich beeinflussen.
Segmentierungsanalyse
Bergbautechnik
Für das Segment Bergbautechnik wird im Zeitraum 2026–2034 ein jährliches Wachstum von 3,1–3,6 % erwartet. Der Kupferbergbaumarkt umfasst Tagebau und Untertagebau, die jeweils von der Geometrie des Erzkörpers, der Tiefe, dem Abraumverhältnis, dem Erzgehalt, dem geotechnischen Risiko und der Infrastruktur abhängen. Tagebaue behalten ihre Skalenvorteile, während die Untertageförderung mit zunehmender Erschöpfung der Oberflächenressourcen und dem Bestreben der Betreiber nach tieferen Abbaugebieten mithilfe von Automatisierung und Blockbruchbauverfahren strategisch an Bedeutung gewinnt.
- Tagebau: Diese Methode nimmt eine führende Position ein, da große Porphyr-Lagerstätten den Einsatz von Flotten mit hohem Durchsatz, zentralisierten Aufbereitungsanlagen und stufenweisem Vorrücken ermöglichen, obwohl tiefere Tagebaue den Transport-, Energie- und Abfallentsorgungsaufwand erhöhen.
- Untertagebau: Die Nachfrage nach tieferen, höherwertigen Abbaustätten steigt, wenn die oberirdische Erweiterung begrenzt ist. Blockbruchbau, ferngesteuerte Ausrüstung, digitale Belüftung und geotechnisches Monitoring verbessern die Wirtschaftlichkeit und das Gefährdungsmanagement für die Arbeiter.
Anwendung
Für das Anwendungssegment wird bis 2034 ein jährliches Wachstum von 3,4–3,9 % prognostiziert. Die Nachfrage erstreckt sich auf die Bereiche Geräteherstellung, Bauwesen, Infrastruktur und Transport. Elektrische Leitfähigkeit, Langlebigkeit, Recyclingfähigkeit und Kompatibilität mit hocheffizienten Systemen sichern die Kupferintensität. Netzausbauten und die Elektrifizierung des Verkehrs erhöhen den strategischen Wert einer zuverlässigen Kupferversorgung, während der konventionelle Bau eine breite und relativ stabile Verbrauchsbasis bietet.
- Anlagenbau: Motoren, Transformatoren, Industriemaschinen, Elektronik und Kühlsysteme benötigen leitfähiges und thermisch effizientes Kupfer. Anlagen für die Fabrikautomation und Rechenzentren sichern stabile Aufträge, wobei die Designeffizienz die Stückzahlintensität beeinflusst.
- Bauwesen: Elektroinstallationen, Sanitärinstallationen, Heizungs-, Lüftungs- und Klimaanlagen sowie dezentrale Energiesysteme machen dies zu einem etablierten und umfangreichen Anwendungsbereich. Urbanisierung, Sanierungen, Sicherheitsvorschriften und die Elektrifizierung von Gebäuden sorgen für eine verlässliche Nachfrage über Konjunkturzyklen hinweg.
- Infrastruktur und Transport: Übertragungsnetze, Eisenbahnen, Elektrofahrzeuge, Ladesysteme und Verbindungen für erneuerbare Energien bilden das stärkste Wachstumsprofil und verknüpfen Investitionen im Bergbau direkt mit öffentlichen Infrastruktur- und Mobilitätsprogrammen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Ausrüstungsherstellung |
Medium |
Industrielle Automatisierung |
Reifen |
|
Hochbau und Konstruktion |
Hoch |
Gebäudeelektrifizierung |
Reifen |
|
Infrastruktur und Verkehr |
Hoch |
Grid Mobility |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Kupferbergbaumarktes
Netzausbau erhöht den Bedarf an strukturellem Kupfer
Die Prognose für den Kupferbergbaumarkt zeigt, dass Stromnetze Leiter, Transformatoren, Umspannwerke, Schaltanlagen und Verbindungen für Erzeugung, Übertragung und Verteilung benötigen. Laut IEA-Ausblick bis 2025 wird der Kupferbedarf für saubere Technologien 2024 voraussichtlich 7,7 Millionen Tonnen und 2030 10,9 Millionen Tonnen erreichen. Dies sendet ein starkes Nachfragesignal in Form eines Netzausbaus. Für Bergbauunternehmen bedeutet dies die Umwandlung von Reserven, den Ausbau der Kapazitäten von Aufbereitungsanlagen und die Verlängerung der Minenlaufzeiten, da Netzprojekte in der Regel mehr als eine Haushaltsperiode in Anspruch nehmen. Dies gilt insbesondere für Regionen mit schnellem überregionalem Übertragungsnetz und der Integration erneuerbarer Energien durch staatliche Stellen.
Eine angespannte Projektpipeline unterstützt Kapazitätsinvestitionen
Die Kupferproduktionskapazität reagiert aufgrund der langen Dauer von Exploration, Machbarkeitsstudien, Genehmigungsverfahren, Bau und Produktionshochlauf, die mehr als zehn Jahre in Anspruch nehmen kann, nur langsam auf Preissignale. Laut Schätzungen der IEA wird das Primärangebot von 22,5 Millionen Tonnen im Jahr 2024 auf 25,9 Millionen Tonnen im Jahr 2030 steigen, und auch die Konzentration wird höher sein. Diese Situation bietet gute Gründe für den Ausbau bestehender Minen, die Erschließung von Satellitenlagerstätten, die Aufbereitung von Abraumhalden und die Steigerung der Ausbeute. Bergbauunternehmen mit genehmigten Flächen, bestehenden Aufbereitungsanlagen, Zugang zu Wasserquellen und Stromanschlüssen genießen in diesem Kontext gewisse Vorteile. In der Praxis erfolgen Investitionen in gestaffelte Module, die Sicherheit und schnellere Renditen gewährleisten.
Städtische Infrastruktur ermöglicht breiten Konsum
Kupfer wird im Bauwesen und im Transportwesen für elektrische Leitungen, Sanitärinstallationen, Motoren, Signalanlagen, Gleise, Ladeeinrichtungen und dezentrale Energieerzeugungsanlagen verwendet. Laut Schätzungen des USGS aus dem Jahr 2024 entfielen 42 % des Kupfer- und Legierungsverbrauchs in den USA auf den Hochbau. Dies unterstreicht die Stärke der traditionellen Nachfrage sowie die durch die Energiewende entstehende Nachfrage. Stadterneuerung, Rechenzentren, die Elektrifizierung von Eisenbahnstrecken und klimaresistente Stromnetze erweitern den Kundenstamm des Kupferbergbaus. Die Vielfalt der Verwendungsmöglichkeiten trägt dazu bei, die Abhängigkeit von einem einzelnen Technologiezyklus zu verringern und vorausschauend zu planen. Der Bergbausektor profitiert von einem stabileren Verbrauch von Kupferkonzentrat, muss aber die Qualitäts- und Logistikkriterien der Schmelzhütten erfüllen.
Zukunftstrends im Kupferbergbaumarkt
KI-gestützte Erzlagerstätten- und Prozesssteuerung
Im Kupferbergbau zeichnet sich ein zunehmender Trend zur Nutzung integrierter digitaler Zwillinge ab. Diese Technologie verknüpft geologische Modellierung, Bohrprozesse, Transport, Zerkleinerung, Flotation und Instandhaltung. Prognosen zufolge wird maschinelles Lernen von eigenständigen Pilotprojekten zu Entscheidungshilfen mit geschlossenen Regelkreisen weiterentwickelt, um Mahlgrad, Reagenzieneinsatz und Transport an die jeweiligen Erztypen anzupassen. Die Vorteile dieser Technologie beschränken sich nicht nur auf die Automatisierung; sie führt auch zu verbesserter Datenabgleichung, geringerer Verdünnung und höherer Konzentratstabilität. Größere Minen werden die Technologie aufgrund ihrer bestehenden Sensornetzwerke schneller implementieren als kleinere.
Wasserknappheit im Bergbau verändert Projektdesign
Die Trends im Kupferbergbau deuten darauf hin, dass die Wasserinfrastruktur künftig eher als kritischer Produktionsfaktor denn als bloße Hilfsleistung betrachtet wird. Entsalzung, Trockenlagerung/Eindickung von Abraumhalden, Wasserfiltration und kontinuierliche Beckenüberwachung sind Schlüsselfaktoren für die Genehmigungserteilung und Finanzierung, insbesondere in ariden Kupferabbaugebieten. Küstennahe Rohrleitungen und Pumpanlagen mit erneuerbaren Energien sichern zwar die Wasserversorgung, erhöhen aber sowohl die Kosten als auch den Energieverbrauch. Daher ist es notwendig, das Verhältnis zwischen Erzgewinnung und Wasserverbrauch während der Projektentwicklung zu optimieren.
Marktchancen im Kupferbergbau
Brownfield-Sanierung und Aufbereitung von Abraumhalden
Bestehende Minen, Halden, historische Abraumhalden und mineralisierte Bereiche in unmittelbarer Nähe bestehender Anlagen bergen einen inhärenten Wert. Investoren haben die Möglichkeit, modulare Laugungsanlagen, Nachmahlkreisläufe, verbesserte Flotationsverfahren und sensorgestützte Erzsortierung zu nutzen, um mehr Kupfer zu geringeren Kosten zu produzieren, als es der Bau einer komplett neuen Mine erfordern würde. Es ist wahrscheinlich, dass der prognostizierte Kupferbergbaumarkt gut geplante Prozesse zur Ressourcendefinition, zum Verständnis der Metallurgie und zur Skalierung der Produktion unter Berücksichtigung der verfügbaren Wasser- und Energiequellen begünstigen wird.
Strategische Partnerschaften in aufstrebenden Kupfergürteln
Afrika, Zentralasien und ausgewählte lateinamerikanische Regionen bieten großes Ressourcenpotenzial, erfordern jedoch eine koordinierte Infrastruktur und Risikoteilung. Bergbauunternehmen, Staatsfonds, Entwicklungsinstitutionen, Ausrüster und Energieversorger können gestaffelte Partnerschaften eingehen, die Exploration, Schienenverkehr, Transport, Verarbeitung und die Entwicklung von Arbeitskräften umfassen. Der erste Schritt sollte mit transparenten Finanzrahmen, grundlegenden Umweltstudien und frühzeitigen Vereinbarungen mit den lokalen Gemeinschaften vor größeren technischen Verpflichtungen erfolgen. Gemeinsame Infrastruktur kann die Wirtschaftlichkeit von Projekten verbessern und Doppelarbeit vermeiden, insbesondere bei Binnenlagerstätten. Investoren sollten Regionen mit skalierbaren Ressourcen, verlässlichen Exportkorridoren und diversifizierten Energieoptionen priorisieren und gleichzeitig meilensteinbasierte Finanzierung nutzen, um geologische, politische und operative Unsicherheiten zu bewältigen.
Aktuelle Entwicklungen
- April 2026: Freeport-McMoRan Inc. meldete einen schrittweisen Wiederanlauf der Produktion in der Grasberg-Block-Höhle nach den durch den Schlammeinbruch 2025 verursachten Produktionsausfällen und passte gleichzeitig die Prognosen für die Betriebsrate im Jahr 2026 an. Das Update hob die Komplexität der Sanierungsmaßnahmen, den Zeitplan für die Wiederaufnahme der Produktion und die globale Bedeutung des indonesischen Vorkommens hervor.
- Mai 2025: Rio Tinto plc setzte den Ausbau der Untertageproduktion in Oyu Tolgoi fort, einer wichtigen Quelle für zukünftiges Kupferwachstum. Die nachfolgenden Produktionsberichte belegten den Zusammenhang zwischen verbesserter Fördermenge und höherem Beitrag der Untertageproduktion und unterstrichen damit die strategische Bedeutung des Blockbruchbaus, des Materialumschlags sowie der abgestimmten Planung von Tagebau und Untertagebau.
Häufig gestellte Fragen

Nivedita ist eine versierte Forschungsexpertin mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Sie ist derzeit als Projektmanagerin im IKT-Bereich bei The Insight Partners tätig und verfügt über umfassende Fachkenntnisse in der Leitung und Durchführung von syndizierten, kundenspezifischen, abonnementbasierten und beratenden Forschungsaufträgen in unterschiedlichen Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen und umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Sie hat umfassend mit führenden IKT-Unternehmen zusammengearbeitet und ihnen geholfen, Marktchancen zu erkennen und Branchenveränderungen zu meistern.
Nivedita hat einen MBA in Management vom IMS, Dehradun. Vor ihrem Eintritt bei The Insight Partners sammelte sie wertvolle Erfahrungen bei MarketsandMarkets und Future Market Insights in Pune, wo sie verschiedene Forschungspositionen innehatte und sich ein solides Fundament in Branchenanalyse und Kundenbindung erarbeitete.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -