
Mercato dell’estrazione mineraria di rame: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dell'estrazione del rame (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tecnica di estrazione (estrazione a cielo aperto, estrazione sotterranea); applicazione (produzione di attrezzature, edilizia e costruzioni, infrastrutture e trasporti, altro) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00029659
- Categoria : Produzione e costruzione
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 08, 2026


Dimensioni del mercato nel 2025
9,78 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
13,15 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
3,34 %
Tasso di crescita
Mercato di riferimento
104,11 miliardi di dollari USA
(2026-2034)
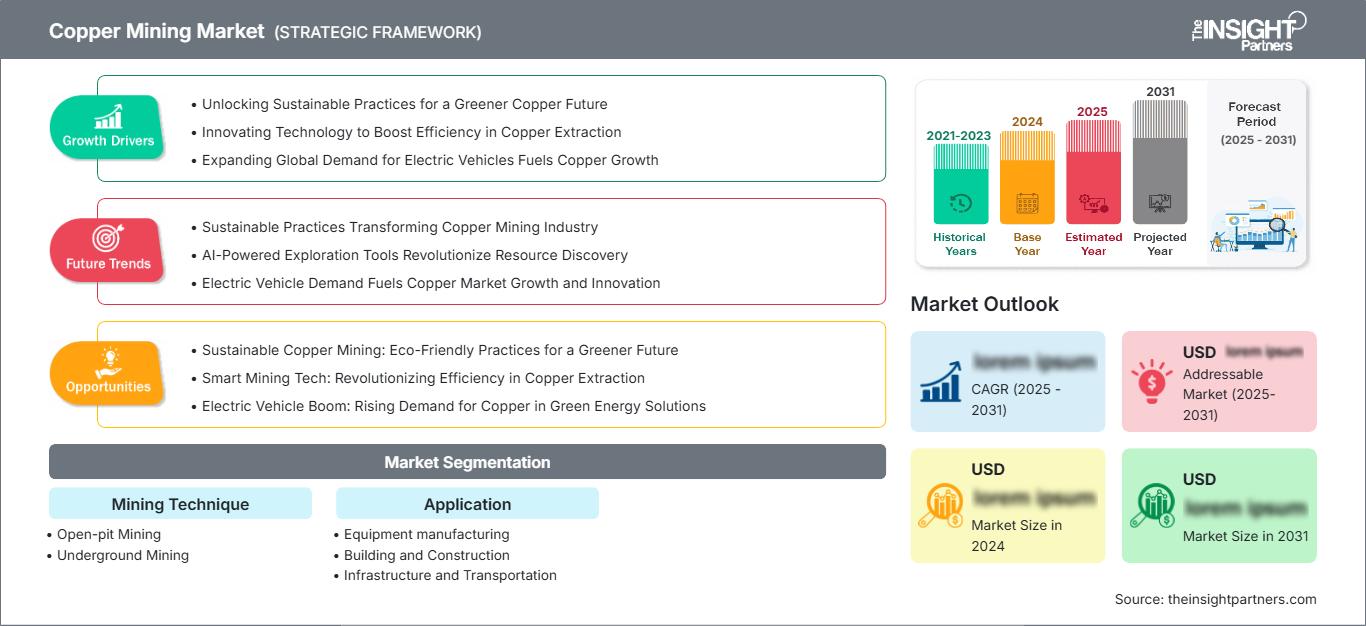
Il mercato dell'estrazione del rame valeva 9,78 miliardi di dollari nel 2025 e si prevede che raggiungerà i 13,15 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 3,34% nel periodo 2026-2034. Le previsioni riflettono un aumento graduale della capacità produttiva, un consumo sostenuto nei settori della produzione di attrezzature, dell'edilizia e delle infrastrutture e dei trasporti, nonché i lunghi cicli di sviluppo necessari per avviare la produzione commerciale di nuove risorse di rame.
In tutto il Nord America, si prevede che il mercato dell'estrazione del rame crescerà a un tasso annuo composto (CAGR) stimato tra il 2,8% e il 3,4% fino al 2034. La modernizzazione della rete elettrica e i programmi nazionali di sicurezza mineraria supportano la redditività dei progetti, mentre i consolidati distretti minerari dell'Arizona e del Canada forniscono competenze di lavorazione e una solida rete di fornitori. La durata delle autorizzazioni, la disponibilità di acqua e la variabilità del tenore del minerale rallentano il ritmo di crescita, incoraggiando l'espansione di siti già sfruttati, il miglioramento dei processi di lisciviazione e la digitalizzazione operativa, piuttosto che affidarsi esclusivamente a nuovi progetti.
Analisi e approfondimenti sul mercato dell'estrazione del rame
- Nord America: la quota prevista per il 2025 è del 15-18%, con un tasso di crescita annuo composto (CAGR) tra il 2026 e il 2034 del 2,8-3,4%, sostenuto da progetti di riqualificazione di impianti esistenti, investimenti nella rete elettrica statunitense, competenze canadesi consolidate e attenzione politica alla sicurezza dell'approvvigionamento di minerali.
- USA: Il Paese rappresenta il 58-62% del valore nordamericano nel 2025 e si prevede una crescita del 2,9-3,5% fino al 2034, trainata dalle attività in Arizona.
- Europa: la quota nel 2025 è stimata tra il 7% e il 10%, con un tasso di crescita annuo composto (CAGR) tra il 2026 e il 2034 del 2,2-2,8%; Polonia, Spagna, Svezia e Serbia sono leader nello sviluppo e nella produzione mineraria regionale.
- Asia-Pacifico: quota di mercato stimata per l'estrazione del rame tra il 24% e il 28% nel 2025, con un tasso di crescita annuo composto (CAGR) tra il 2026 e il 2034 compreso tra il 3,8% e il 4,4%; Cina, Australia, Indonesia e India sono i principali motori della produzione e degli investimenti.
- Segmento più ampio: l'estrazione a cielo aperto detiene una quota di mercato del 68-72% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 3,0-3,5% nel periodo 2026-2034.
- Segmento ad alta crescita: infrastrutture e trasporti rappresentano il 24-28% nel 2025 e si prevede che registreranno un CAGR del 4,2-4,8% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio: Freeport-McMoRan Inc., Glencore plc, Amerigo Resources Ltd., BHP Group Limited, Corporación Nacional del Cobre de Chile, Southern Copper Corporation, Hindustan Copper Limited, First Quantum Minerals Ltd., Rio Tinto plc e Zijin Mining Group Co., Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La tecnologia di produzione si è trasformata, passando dall'ottimizzazione delle attrezzature alla conoscenza del giacimento, al trasporto autonomo, alla manutenzione predittiva e al controllo dei processi. Gli operatori delle miniere a cielo aperto stanno diventando sempre più abili nel combinare i progetti pilota di elettrificazione della flotta con i progressi nell'estrazione di particelle grossolane e nella lisciviazione, mentre quelli delle miniere sotterranee stanno implementando il block caving, la ventilazione a richiesta e le operazioni a distanza. Questi sviluppi derivano dal calo dei tenori del minerale, dall'aumento del rapporto di sterro, dalla limitata disponibilità di acqua e dalla carenza di manodopera. Di conseguenza, il settore minerario del rame ora apprezza gli operatori che riescono a estrarre maggiori quantità di metallo dalla stessa superficie senza un aumento proporzionale del consumo di energia, del consumo idrico e dello smaltimento dei rifiuti.
In futuro, la comunità degli investitori continuerà a concentrarsi sui siti industriali dismessi (brownfield) nei distretti minerari consolidati e su aree verdi selezionate in Africa, America Latina, Australia e Asia centrale. Gli investimenti pubblici, le alleanze strategiche e le politiche sui minerali critici possono contribuire alla gestione del rischio, nonostante la continua importanza dei permessi e del sostegno delle comunità locali. I flussi di investimento saranno inoltre orientati verso la desalinizzazione, le energie rinnovabili, il riciclo degli scarti minerari e la tracciabilità, al fine di realizzare progetti in grado di soddisfare le esigenze dei clienti, mantenendo al contempo la flessibilità necessaria a fronte degli elevati costi di costruzione e dei lunghi tempi di avviamento.
Ambito del rapporto sul mercato dell'estrazione del rame
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 9,78 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 13,15 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 3,34% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dell'estrazione del rame
L'espansione del mercato dell'estrazione del rame è trainata dal potenziamento della rete elettrica, dalla produzione di energia rinnovabile, dai veicoli elettrici, dai data center e dall'edilizia tradizionale. Secondo i dati dell'AIE, il consumo totale di rame si attesterà a 26,7 milioni di tonnellate nel 2024, per poi crescere fino a 31,3 milioni di tonnellate nel 2030, in base alle politiche attuali. Le società minerarie di rame trasformano la domanda di rame in concentrato e catodo attraverso processi di esplorazione, estrazione, frantumazione, concentrazione, fusione, raffinazione e logistica correlata.
L'offerta è meno elastica rispetto alla domanda, poiché scoperte, permessi, infrastrutture e avvio delle attività richiedono molti anni. La minore qualità del minerale comporta un maggiore trasporto di materiali per ogni tonnellata di rame, e la scarsità d'acqua e di energia elettrica incide sui costi operativi. Pertanto, l'espansione di siti già sfruttati, la lisciviazione residua e l'aumento del recupero offrono approvvigionamenti più rapidi ma più rischiosi rispetto alle miniere di nuova costruzione.
Secondo l'analisi del mercato dell'estrazione del rame, si tratta di un mercato altamente competitivo, caratterizzato da diverse società minerarie e da aziende specializzate nell'estrazione del rame, ognuna con asset a lunga durata. Freeport-McMoRan Inc., BHP Group Limited, Rio Tinto plc, Glencore plc e Zijin Mining Group Co., Ltd. possiedono sia capitali che capacità tecnologiche, mentre Amerigo Resources Ltd. si distingue per l'estrazione di scarti minerari e Hindustan Copper Limited per la sua strategia integrata a livello nazionale.
La qualità delle risorse, la stabilità politica, l'accesso alle infrastrutture e le opportunità di crescita sono diventati aspetti cruciali per il posizionamento strategico. Corporación Nacional del Cobre de Chile e Southern Copper Corporation mettono in evidenza le risorse presenti in tutto il distretto, mentre First Quantum Minerals Ltd. integra lo sviluppo dei progetti con l'efficienza operativa. Le decisioni in materia di investimenti seguono una chiara logica di espansioni graduali, costruzione di sistemi idrici, allacciamenti alle fonderie, energie rinnovabili e sistemi di controllo.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dell'estrazione del rame: spunti strategici
Approfondimenti regionali
mercato nordamericano dell'estrazione del rame
Nel 2025, il Nord America deteneva una quota di mercato stimata tra il 15% e il 18% nel settore dell'estrazione del rame, con una crescita prevista a un tasso annuo composto (CAGR) del 2,8-3,4% fino al 2034. Gli Stati Uniti offrono miniere a cielo aperto su larga scala e una forte domanda a valle, il Canada fornisce finanziamenti e servizi per l'esplorazione, mentre il Messico offre una produzione competitiva in termini di costi. La sostituzione delle reti elettriche, gli investimenti nel settore manifatturiero e le politiche di sicurezza mineraria aumentano la visibilità della domanda a lungo termine.
L'espansione del mercato dell'estrazione del rame è limitata dalle autorizzazioni, dal coinvolgimento delle comunità locali, dall'accesso all'acqua e dall'invecchiamento dei giacimenti. Le aziende si stanno concentrando sull'estensione della vita utile delle miniere dismesse, sull'utilizzo di tecnologie di lisciviazione, sulla costruzione di flotte autonome e sulla stipula di accordi per le energie rinnovabili. Gli ecosistemi nel settore delle attrezzature e dell'ingegneria, che si estendono oltre i confini nazionali, così come il supporto dei governi federali e provinciali, possono contribuire a costruire infrastrutture in modo più economico.
Mercato minerario del rame negli Stati Uniti
Nel 2025 gli Stati Uniti rappresentavano il 58-62% del valore di mercato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) del 2,9-3,5% nel periodo 2026-2034. Secondo l'USGS, nel 2024 sono state prodotte circa 1,1 milioni di tonnellate di materiale minerario, di cui il 70% proveniente dall'Arizona. Freeport-McMoRan Inc. è una componente fondamentale della capacità mineraria nazionale grazie alle miniere di Morenci e di altre località nel sud-ovest, nonché a Kennecott di Rio Tinto plc.
Secondo i dati dell'USGS, nel 2024 il settore delle costruzioni ha rappresentato il 42% del consumo totale di rame e leghe di rame negli Stati Uniti, seguito dai prodotti elettrici ed elettronici con il 23% e dalle attrezzature per il trasporto con il 18%.
Mercato europeo dell'estrazione del rame
Si stima che l'Europa rappresenterà una quota del 7-10% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 2,2-2,8%. La Polonia è attualmente leader nella produzione regionale, mentre Spagna, Svezia, Serbia, Finlandia e Turchia mantengono risorse significative o progetti di sviluppo. Il quadro normativo sulle materie prime critiche (CRM) rafforza l'interesse per l'estrazione nazionale, ma la valutazione ambientale e le autorizzazioni locali condizionano le tempistiche.
Il Regno Unito apporta finanziamenti, ingegneria, assicurazioni e società quotate in borsa, ma non la produzione effettiva di materiale estratto. Germania e Francia contribuiscono con macchinari minerari, automazione, fabbisogno energetico e capacità di lavorazione. Italia e Spagna offrono servizi di fabbricazione e infrastrutture, con la Spagna che mette a disposizione anche miniere operative. La strategia regionale si concentra ora sull'approvvigionamento responsabile e sul riciclo.
Mercato minerario del rame nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato stimata tra il 24% e il 28% e dovrebbe registrare un tasso di crescita annuo composto (CAGR) del 3,8-4,4% fino al 2034, il ritmo di crescita più rapido a livello regionale. La Cina è leader per entità degli investimenti e integrazione dei processi, mentre Australia e Indonesia offrono una notevole capacità mineraria e un portafoglio di progetti.
Giappone e Corea del Sud si assicurano l'approvvigionamento energetico attraverso investimenti esteri e riciclo, mentre l'India sta accelerando l'esplorazione e le ambizioni di sviluppo della capacità produttiva interna. La costruzione di reti elettriche, le infrastrutture urbane, le politiche industriali e la diffusione delle energie rinnovabili sostengono la domanda. Il quadro normativo trasparente per i progetti in Australia e le politiche a valle in Indonesia influenzano in modo significativo l'allocazione dei capitali.
Mercato minerario del rame in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 3,6-4,2% fino al 2034. Lo Zambia e la Repubblica Democratica del Congo sono i pilastri della crescita dell'offerta africana, mentre il Sudafrica fornisce servizi minerari e collegamenti di trasporto. La disponibilità di energia e le infrastrutture dei corridoi rimangono fattori decisivi.
L'Arabia Saudita sta sviluppando capacità di esplorazione e lavorazione nell'ambito di programmi di diversificazione economica, mentre gli Emirati Arabi Uniti contribuiscono con investimenti e reti commerciali. Le opportunità nel resto del Medio Oriente e dell'Africa si concentrano su fasce di miniere poco esplorate, operazioni alimentate da energie rinnovabili e valorizzazione regionale delle risorse. La stabilità delle politiche, lo sviluppo delle reti di trasmissione, la capacità ferroviaria e condizioni fiscali trasparenti saranno fattori determinanti per la realizzazione dei progetti.
Analisi di segmentazione
Tecnica mineraria
Si prevede che il segmento delle tecniche di estrazione mineraria registrerà un CAGR (tasso di crescita annuale composto) del 3,1-3,6% nel periodo 2026-2034. Il mercato dell'estrazione del rame comprende l'estrazione a cielo aperto e quella sotterranea, ciascuna delle quali è influenzata dalla geometria del giacimento, dalla profondità, dal rapporto di sterro, dal tenore del minerale, dal rischio geotecnico e dalle infrastrutture. Le miniere a cielo aperto mantengono i vantaggi derivanti dalle economie di scala, mentre lo sviluppo sotterraneo assume un'importanza strategica man mano che le risorse di superficie maturano e gli operatori perseguono estensioni a maggiore profondità con sistemi di automazione e di franamento a blocchi.
- Estrazione a cielo aperto: questo metodo detiene la posizione di leadership perché i grandi giacimenti di porfido supportano flotte ad alta capacità, concentratori centralizzati e fasi di estrazione, sebbene le miniere a cielo aperto più profonde aumentino i requisiti di trasporto, energia e gestione dei rifiuti.
- Estrazione mineraria sotterranea: è in aumento la domanda di estensioni più profonde e con giacimenti di qualità superiore, laddove l'espansione in superficie è limitata. Il metodo del "block croll", le attrezzature a controllo remoto, la ventilazione digitale e il monitoraggio geotecnico migliorano la redditività e la gestione dell'esposizione dei lavoratori.
Applicazione
Si prevede che il segmento delle applicazioni registrerà un CAGR del 3,4-3,9% fino al 2034. La domanda si estende alla produzione di apparecchiature, all'edilizia e alle costruzioni, nonché alle infrastrutture e ai trasporti. La conduttività elettrica, la durabilità, la riciclabilità e la compatibilità con i sistemi ad alta efficienza mantengono elevata l'intensità di utilizzo del rame. L'ammodernamento della rete elettrica e l'elettrificazione dei trasporti aumentano il valore strategico di un approvvigionamento affidabile di rame estratto, mentre l'edilizia tradizionale fornisce una base di consumo ampia e relativamente stabile.
- Produzione di apparecchiature: motori, trasformatori, macchinari industriali, componenti elettronici e sistemi di raffreddamento richiedono rame conduttivo ed efficiente dal punto di vista termico. L'automazione industriale e le apparecchiature per i data center supportano ordini consistenti, sebbene l'efficienza progettuale moderi l'intensità unitaria.
- Edilizia e costruzioni: impianti elettrici, idraulici, di riscaldamento, ventilazione e condizionamento (HVAC) e sistemi di energia distribuita costituiscono un settore di applicazione ampio e consolidato. Urbanizzazione, ristrutturazioni, normative di sicurezza ed elettrificazione degli edifici garantiscono una domanda costante in tutti i cicli economici.
- Infrastrutture e trasporti: le reti di trasmissione, le ferrovie, i veicoli elettrici, i sistemi di ricarica e le interconnessioni con le energie rinnovabili creano il profilo di crescita più forte, collegando direttamente gli investimenti nel settore minerario ai programmi pubblici di infrastrutture e mobilità.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Produzione di apparecchiature |
Mezzo |
Automazione industriale |
Maturo |
|
Edilizia e costruzioni |
Alto |
Elettrificazione degli edifici |
Maturo |
|
Infrastrutture e trasporti |
Alto |
Mobilità della rete |
Scalatura |
Fattori di crescita e analisi del loro impatto sul mercato dell'estrazione del rame.
L'espansione della rete elettrica aumenta il fabbisogno di rame strutturale.
Le previsioni del mercato dell'estrazione del rame indicano che le reti elettriche necessitano di conduttori, trasformatori, sottostazioni, apparecchiature di commutazione e collegamenti per la generazione, la trasmissione e la distribuzione. Secondo le previsioni dell'AIE fino al 2025, il fabbisogno di rame per le tecnologie pulite dovrebbe raggiungere i 7,7 milioni di tonnellate nel 2024 e i 10,9 milioni di tonnellate nel 2030, generando un forte segnale di domanda per lo sviluppo delle reti. Per le società minerarie, ciò si tradurrà nella conversione delle riserve, nell'espansione della capacità degli impianti di concentrazione e nell'estensione della vita utile delle miniere, poiché i progetti per le reti richiedono solitamente più di un esercizio finanziario per essere completati. Questo è particolarmente vero nelle aree in cui è prevista una rapida trasmissione interregionale e l'integrazione delle energie rinnovabili da parte delle autorità governative.
La limitata disponibilità di progetti favorisce gli investimenti in capacità.
La capacità produttiva di rame si adegua lentamente ai segnali di prezzo a causa dei tempi necessari per l'esplorazione, la fattibilità, l'ottenimento dei permessi, la costruzione e l'avvio della produzione, che possono richiedere più di dieci anni. Secondo le stime dell'AIE, l'offerta primaria aumenterà da 22,5 milioni di tonnellate nel 2024 a 25,9 milioni di tonnellate nel 2030, e anche la concentrazione sarà maggiore. Questa situazione offre validi motivi per espandere i progetti brownfield, sviluppare giacimenti satellite, trattare gli sterili e aumentare i tassi di recupero. Le società minerarie con terreni autorizzati, impianti di concentrazione esistenti, accesso alle fonti idriche e allacciamenti elettrici godono di determinati vantaggi in questa situazione. In realtà, gli investimenti vengono effettuati in moduli a fasi che offrono protezione e rendimenti più rapidi.
Le infrastrutture urbane sostengono un consumo diffuso
Le infrastrutture e i trasporti utilizzano il rame per cablaggi elettrici, impianti idraulici, motori, segnaletica, binari, apparecchiature di ricarica e risorse energetiche distribuite. Secondo le stime dell'USGS del 2024, la costruzione di edifici ha rappresentato il 42% del consumo di rame e leghe negli Stati Uniti. Ciò evidenzia la solidità della domanda tradizionale, unitamente a quella generata dalla transizione energetica. La riqualificazione urbana, i data center, l'elettrificazione delle ferrovie e le reti elettriche resilienti ai cambiamenti climatici ampliano la clientela del mercato minerario del rame. La diversificazione degli impieghi contribuisce a ridurre la dipendenza da un singolo ciclo tecnologico e a consentire una pianificazione a lungo termine. Il settore minerario beneficia di un consumo di concentrato più stabile, ma deve soddisfare i criteri delle fonderie in termini di qualità e logistica.
Tendenze future del mercato dell'estrazione del rame
Controllo del giacimento minerario e dei processi basato sull'intelligenza artificiale
Nel mercato dell'estrazione del rame si sta diffondendo sempre più la tecnologia del digital twin integrato, che unisce modellazione geologica, perforazione, gestione delle operazioni, frantumazione, flottazione e manutenzione. Nel periodo di previsione, l'apprendimento automatico passerà da progetti pilota indipendenti a strumenti di supporto decisionale con cicli chiusi per la regolazione della macinazione, dell'utilizzo dei reagenti e del trasporto in base alle diverse tipologie di minerale. I vantaggi derivanti da questa tecnologia non si limitano alla semplice automazione, ma includono anche una migliore riconciliazione dei dati, una minore diluizione e una maggiore stabilità del concentrato. Le miniere di grandi dimensioni adotteranno questa tecnologia più rapidamente rispetto alle miniere di piccole dimensioni, grazie alle reti di sensori già esistenti.
L'attività mineraria in condizioni di scarsità d'acqua rimodella la progettazione del progetto.
Le tendenze del mercato dell'estrazione del rame indicano che, in futuro, le infrastrutture idriche saranno considerate un fattore critico per il processo produttivo, piuttosto che un servizio ausiliario. I processi di desalinizzazione, stoccaggio a secco/ispessimento dei residui minerari, filtrazione dell'acqua e monitoraggio continuo del bacino saranno elementi chiave per ottenere i permessi e reperire i finanziamenti, soprattutto nelle regioni aride dove si estrae il rame. Le infrastrutture costiere e il pompaggio con l'utilizzo di fonti di energia rinnovabile consentiranno di garantire l'approvvigionamento idrico, ma aumenteranno sia i costi finanziari che il consumo energetico. È necessario ottimizzare il rapporto tra estrazione del minerale e consumo idrico durante lo sviluppo del progetto.
Opportunità di mercato nell'estrazione del rame
Recupero di aree dismesse e ritrattamento di scarti di lavorazione
Le miniere esistenti, le scorte, i residui di lavorazione storici e le estensioni mineralizzate in prossimità degli impianti esistenti possiedono un valore intrinseco. Gli investitori hanno l'opportunità di sfruttare impianti di lisciviazione modulari, circuiti di rimacinazione, miglioramenti alla flottazione e selezione del minerale basata su sensori per produrre più rame a costi inferiori rispetto alla costruzione di una nuova miniera ex novo. È possibile che il mercato minerario del rame previsto si riveli favorevole a processi ben pianificati per definire le risorse, comprendere la metallurgia e scalare la produzione in base alle risorse idriche ed energetiche disponibili.
Partenariati strategici nelle cinture emergenti del rame
L'Africa, l'Asia centrale e alcune giurisdizioni latinoamericane offrono un grande potenziale di risorse, ma richiedono infrastrutture coordinate e una condivisione dei rischi. Società minerarie, investitori sovrani, istituzioni di sviluppo, fornitori di attrezzature e sviluppatori di energia possono formare partnership a fasi che coprano esplorazione, trasporto ferroviario, trasmissione, lavorazione e sviluppo della forza lavoro. L'azione dovrebbe iniziare con quadri fiscali trasparenti, studi ambientali di base e accordi preliminari con le comunità locali prima di impegni ingegneristici importanti. Le infrastrutture condivise possono migliorare la redditività dei progetti e ridurre le duplicazioni, in particolare per i giacimenti senza sbocco sul mare. Gli investitori dovrebbero dare priorità ai distretti con risorse scalabili, corridoi di esportazione credibili e opzioni energetiche diversificate, utilizzando finanziamenti basati su traguardi per gestire l'incertezza geologica, politica e di esecuzione.
Sviluppi recenti
- Aprile 2026: Freeport-McMoRan Inc. ha annunciato una ripresa graduale delle attività presso il giacimento Grasberg Block Cave, a seguito dell'interruzione causata dalla corsa al fango del 2025, e ha rivisto le previsioni sui tassi di produzione per il 2026. L'aggiornamento ha evidenziato la complessità delle operazioni di bonifica, le tempistiche per il recupero della produzione e l'importanza del giacimento indonesiano per l'approvvigionamento globale.
- Maggio 2025: Rio Tinto plc ha proseguito l'incremento delle attività di estrazione sotterranea a Oyu Tolgoi, una fonte chiave per la futura crescita della produzione di rame. I successivi rapporti di produzione hanno collegato l'aumento della produzione al maggiore contributo dell'estrazione sotterranea, dimostrando l'importanza strategica dell'esecuzione del metodo block-cave, della movimentazione dei materiali e della pianificazione coordinata delle attività a cielo aperto e sotterranee.
Domande frequenti

Nivedita è una ricercatrice affermata con oltre 9 anni di esperienza in ricerche di mercato e consulenza aziendale. Attualmente Project Manager nel settore ICT presso The Insight Partners, vanta una profonda esperienza nella gestione e nell'esecuzione di incarichi di ricerca sindacati, personalizzati, in abbonamento e di consulenza in diversi settori tecnologici.
Con una comprovata esperienza nell'analisi basata sui dati e nella fornitura di insight fruibili, Nivedita ha contribuito in modo determinante a diversi progetti critici. Il suo lavoro include l'esecuzione end-to-end dei progetti, dalla comprensione degli obiettivi del cliente all'analisi delle tendenze di mercato, fino alla formulazione di raccomandazioni strategiche. Ha collaborato ampiamente con aziende leader nel settore ICT, aiutandole a identificare opportunità di mercato e a gestire i cambiamenti del settore.
Nivedita ha conseguito un MBA in Management presso IMS, Dehradun. Prima di entrare in The Insight Partners, ha maturato una preziosa esperienza presso MarketsandMarkets e Future Market Insights a Pune, dove ha ricoperto diversi ruoli di ricerca e ha costruito solide basi nell'analisi di settore e nel coinvolgimento dei clienti.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -