
銅採掘市場:動向・需要・予測 2034
銅鉱業市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:採掘技術別(露天掘り、地下採掘)、用途別(機器製造、建築・建設、インフラ・輸送、その他)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00029659
- カテゴリー : 製造業と建設業
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 08, 2026


2025年の市場規模
97億8000 万米ドル
基準年値
2034年の予測
131億5000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
3.34 %
成長率
対象市場
1,041億1,000 万米ドル
(2026年~2034年)
銅鉱業市場は2025年に97億8000万米ドルと評価され、2034年には131億5000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)3.34%で拡大すると見込まれています。この見通しは、計画的な生産能力増強、設備製造、建築・建設、インフラ・輸送分野における持続的な消費、そして新たな銅資源を商業生産に移行させるのに伴う長い開発サイクルを反映したものです。
北米全体では、銅鉱業市場規模は2034年まで年平均成長率(CAGR)2.8~3.4%で拡大すると予測されている。送電網の近代化と国内の鉱物資源安全保障プログラムがプロジェクトの経済性を支える一方、アリゾナ州とカナダの既存の鉱業クラスターは、加工技術と豊富な供給体制を提供している。しかし、許認可期間、水資源の確保、鉱石品位の変動といった要因が成長ペースを抑制し、新規開発のみに頼るのではなく、既存鉱山の拡張、浸出処理の改善、操業のデジタル化を促進する要因となっている。
銅鉱業市場の評価と洞察
- 北米: 2025年のシェアは15~18%と予測され、2026~2034年の年平均成長率は2.8~3.4%となる見込み。これは、既存施設の改修プロジェクト、米国の送電網への投資、カナダの確立された専門知識、および鉱物供給の確保に向けた政策的注目によって支えられている。
- 米国: 2025年には北米全体の価値の58~62%を占め、アリゾナ州の事業に牽引され、2034年まで2.9~3.5%の成長が見込まれる。
- 欧州: 2025年のシェアは7~10%と推定され、2026~2034年の年平均成長率は2.2~2.8%。ポーランド、スペイン、スウェーデン、セルビアが地域における鉱山開発と生産を牽引している。
- アジア太平洋地域: 2025年には銅鉱業市場シェアの24~28%を占めると推定され、2026~2034年の年平均成長率は3.8~4.4%。中国、オーストラリア、インドネシア、インドが生産と投資の中心となる。
- 最大のセグメントである露天掘り鉱業は、2025年には市場シェアの68~72%を占め、2026~2034年には年平均成長率(CAGR)3.0~3.5%を記録すると予想されている。
- 高成長分野:インフラ・運輸分野は2025年には24~28%を占め、2026~2034年には年平均成長率(CAGR)4.2~4.8%を記録すると予測されている。
- 詳細に分析された主要企業: Freeport-McMoRan Inc.、Glencore plc、Amerigo Resources Ltd.、BHP Group Limited、Corporación Nacional del Cobre de Chile、Southern Copper Corporation、Hindustan Copper Limited、First Quantum Minerals Ltd.、Rio Tinto plc、およびZijin Mining Group Co., Ltd.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
生産技術は、設備の最適化から鉱床認識、自律運搬、状態基準保全、プロセス制御へと変貌を遂げた。露天掘り鉱山の操業者は、車両の電動化パイロットテストと粗粒抽出・浸出技術の進歩を組み合わせることに長けてきており、一方、地下鉱山の操業者は、ブロックケービング、需要に応じた換気、遠隔操作などを導入している。こうした発展は、品位の低下、剥土比率の上昇、水資源の制約、労働力不足といった要因から生じている。その結果、銅鉱業部門では、エネルギー消費量、水消費量、廃棄物処理量を比例的に増加させることなく、同じ面積からより多くの金属を採掘できる操業者が重視されるようになった。
今後、投資コミュニティは、既存の鉱山地区におけるブラウンフィールド(既存鉱山)と、アフリカ、ラテンアメリカ、オーストラリア、中央アジアの厳選されたグリーンフィールド(新規鉱山)に引き続き注力していくでしょう。公共投資、戦略的提携、重要鉱物政策は、許可取得と地域社会の支援の重要性が依然として高いものの、リスク管理に役立ちます。また、投資の流れは、海水淡水化、再生可能エネルギー、鉱滓リサイクル、トレーサビリティにも向けられ、建設コストの高さと長期にわたる立ち上げ期間を考慮しつつ、顧客への納品が可能なプロジェクトとなるよう、柔軟性を維持することが求められます。
銅鉱業市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 97億8000万米ドル |
| 2034年までの市場規模 | 131億5000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 3.34% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
銅鉱業市場分析
銅鉱業市場の拡大は、送電網の強化、再生可能エネルギー生産、電気自動車、データセンター、および従来型の建設によって推進されています。IEAのデータによると、銅の総消費量は2024年には2,670万トン、既存の政策の下では2030年には3,130万トンに増加すると予測されています。銅鉱山会社は、探査、採掘、破砕、選鉱、製錬、精製、および関連物流を用いて、銅の需要を精鉱やカソードに変換します。
鉱床の発見、許認可、インフラ整備、操業開始には長年を要するため、供給は需要に比べて弾力性が低い。鉱石の品質が低いと、銅1トンあたりの輸送量が増加し、水不足や電力供給も操業コストに影響を与える。したがって、既存鉱山の拡張、残留浸出、回収率の向上は、新規鉱山開発よりも迅速かつリスクの高い供給手段となる。
銅鉱業市場の分析によると、多様な鉱山会社と銅に特化した鉱山会社がひしめき合う、競争の激しい市場であり、各社は長期にわたる資産を保有している。フリーポート・マクモラン、BHPグループ、リオ・ティント、グレンコア、紫金鉱業集団は資本力と技術力の両方を兼ね備えている一方、アメリゴ・リソーシズは尾鉱抽出で、ヒンドゥスタン・カッパーは統合的な国内戦略で他社との差別化を図っている。
資源の質、政治的安定性、インフラへのアクセス、そして成長の機会は、事業展開において極めて重要な要素となっている。チリ国営銅公社(Corporación Nacional del Cobre de Chile)とサザン・カッパー・コーポレーション(Southern Copper Corporation)は、地域全体に広がる豊富な資源を強みとしており、ファースト・クアンタム・ミネラルズ社(First Quantum Minerals Ltd.)は、プロジェクト開発と事業運営の効率性を統合的に推進している。設備投資の決定は、段階的な拡張、給水システムの建設、製錬所への接続、再生可能エネルギーの導入、そして管理体制の強化といった明確な論理に基づいている。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
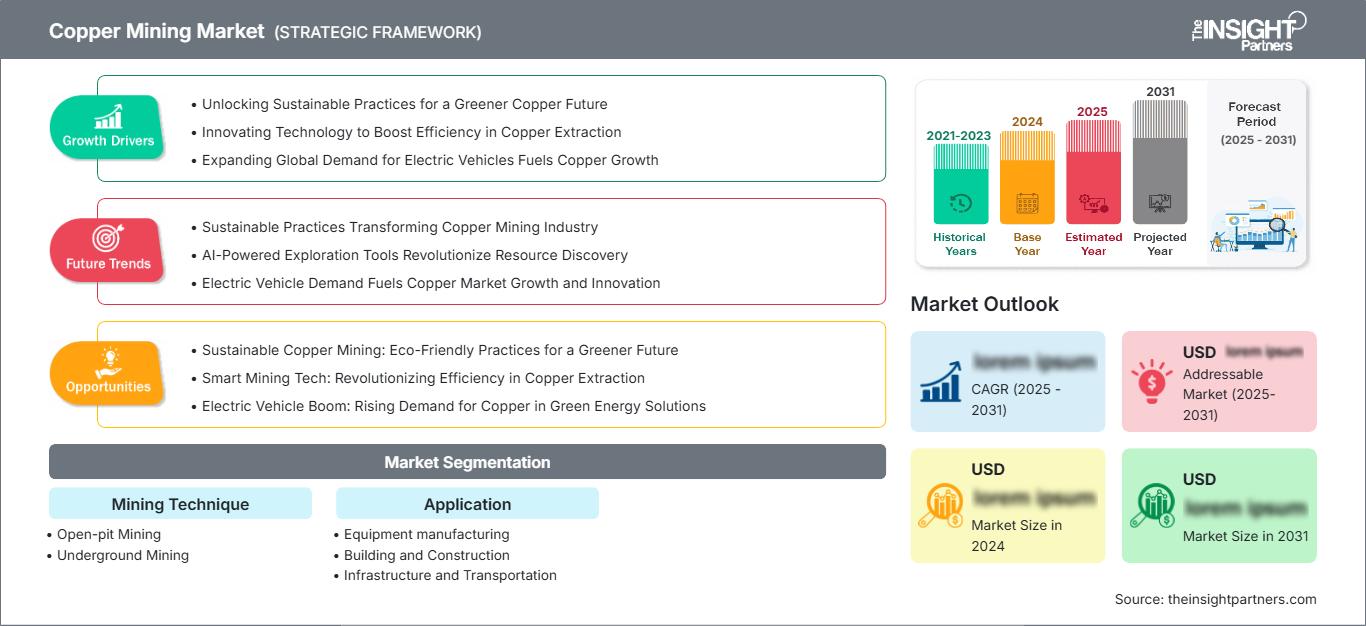
銅鉱業市場:戦略的洞察
地域別分析
北米の銅鉱業市場
北米は2025年時点で銅鉱業市場において15~18%のシェアを占めると予測されており、2034年まで年平均成長率(CAGR)2.8~3.4%で拡大すると見込まれています。米国は大規模な露天掘り鉱山と下流需要を、カナダは探査のための資金調達とサービスを、メキシコはコスト競争力のある生産能力を提供しています。送電網の更新、製造業への投資、鉱物資源安全保障政策は、長期的な需要の見通しを高めます。
銅鉱業市場の拡大は、許認可、地域社会との連携、水資源へのアクセス、そして老朽化した鉱床といった要因によって制限されている。企業は、浸出技術の活用、自律走行型車両群の構築、再生可能エネルギー協定の締結などを通じて、既存鉱山の寿命延長に注力している。国境を越えた設備・エンジニアリング分野のエコシステム、そして連邦政府および州政府からの支援は、インフラ整備をより経済的に進める上で役立つだろう。
米国銅鉱業市場
米国は2025年に北米市場価値の58~62%を占め、2026~2034年には年平均成長率2.9~3.5%で成長すると予測されている。米国地質調査所(USGS)によると、2024年には約110万トンの鉱山生産があり、そのうち70%はアリゾナ州によるものだった。フリーポート・マクモラン社は、リオ・ティント社のケネコット社とともに、南西部のモレンシ鉱山などを所有しているため、国内鉱業能力の主要構成要素となっている。
米国地質調査所(USGS)のデータによると、2024年の米国における銅および銅合金の総消費量のうち、建設部門が42%を占め、次いで電気・電子製品が23%、輸送機器が18%となっている。
欧州銅鉱業市場
欧州は2025年には推定7~10%のシェアを占め、年平均成長率(CAGR)2.2~2.8%で成長すると予測されている。現在、ポーランドが地域生産をリードしており、スペイン、スウェーデン、セルビア、フィンランド、トルコも重要な資産または開発パイプラインを保有している。重要原材料の枠組みは国内採掘への関心を高めているが、環境審査と現地の同意がスケジュールを左右する。
英国が提供できるのは、資金調達、エンジニアリング、保険、上場企業であり、実際の採掘生産量ではない。ドイツとフランスが提供できるのは、採掘機械、自動化、電力需要、処理能力である。イタリアとスペインが提供できるのは、製造とインフラ消費であり、スペインは稼働中の鉱山も提供している。地域戦略は現在、責任ある調達とリサイクル可能性に重点を置いている。
アジア太平洋地域の銅鉱業市場
アジア太平洋地域は2025年までに24~28%の市場シェアを占めると予測されており、2034年まで年平均成長率(CAGR)3.8~4.4%を記録すると見込まれ、これは地域最速の成長ペースとなる。中国は投資規模と加工統合において主導的な役割を果たしており、オーストラリアとインドネシアは豊富な鉱山生産能力とプロジェクトパイプラインを提供している。
日本と韓国は海外投資とリサイクルによって原料を確保している一方、インドは探査と国内生産能力の拡大に注力している。送電網の建設、都市インフラ、産業政策、再生可能エネルギーの導入が需要を支えている。オーストラリアの透明性の高いプロジェクト枠組みとインドネシアの下流政策は、資本配分に大きな影響を与えている。
中東・アフリカの銅鉱業市場
中東・アフリカ地域は、2034年まで年平均成長率(CAGR)3.6~4.2%で拡大すると予測されている。ザンビアとコンゴ民主共和国がアフリカの供給拡大を牽引し、南アフリカは鉱業サービスと輸送網を提供する。電力供給と回廊インフラの整備状況が依然として決定的な要素となる。
サウジアラビアは経済多角化プログラムの下で探査・処理能力を構築しており、UAEは投資と貿易ネットワークを提供している。中東・アフリカのその他の地域では、未開発の鉱区、再生可能エネルギーを利用した操業、地域的な付加価値向上に事業機会が集中している。政策の安定性、送電網の整備、鉄道輸送能力、そして透明性の高い財政条件が、プロジェクトの実現可能性を左右するだろう。
セグメンテーション分析
採掘技術
採掘技術セグメントは、2026年から2034年にかけて年平均成長率(CAGR)3.1~3.6%を記録すると予想されています。銅採掘市場の範囲は、露天掘りと地下採掘の両方を含み、それぞれ鉱床の形状、深度、剥土比、品位、地質工学的リスク、およびインフラストラクチャによって左右されます。露天掘りは規模のメリットを維持していますが、地表資源が成熟し、事業者が自動化やブロックケービングシステムを用いてより深い採掘範囲を追求するにつれて、地下開発は戦略的に重要になってきます。
- 露天掘り:この方法は、大規模な斑岩鉱床が高処理能力の輸送船団、集中型選鉱施設、段階的な採掘再開を可能にするため、依然として主流の地位を占めている。ただし、採掘深度が深くなるにつれて、運搬、エネルギー、廃棄物管理の要件が増加する。
- 地下採掘:地表拡張が制限される地域では、より深く、より高品位な鉱区への需要が高まっている。ブロックケービング工法、遠隔操作機器、デジタル換気システム、地質工学的モニタリングは、経済性と作業員の被ばくリスク管理を向上させる。
応用
用途別セグメントは、2034年まで年平均成長率(CAGR)3.4~3.9%で成長すると予測されています。需要は、機器製造、建築・建設、インフラ・輸送など多岐にわたります。電気伝導性、耐久性、リサイクル性、高効率システムとの互換性といった特性により、銅の使用量が増加しています。送電網のアップグレードや輸送の電化により、安定した鉱山供給の戦略的価値が高まる一方、従来型の建設は、幅広く比較的安定した消費基盤を提供しています。
- 機器製造:モーター、変圧器、産業機械、電子機器、冷却システムには、導電性と熱効率に優れた銅が必要です。工場自動化機器やデータセンター機器は、安定した受注を支える一方で、設計効率によって単位生産量は抑制されます。
- 建築・建設分野:配線、配管、空調設備、分散型エネルギーシステムなど、この分野は大規模で確立された用途となっています。都市化、改修、安全基準、建物の電化などが、経済サイクルを通じて安定した需要を支えています。
- インフラと輸送:送電網、鉄道、電気自動車、充電システム、再生可能エネルギーの相互接続は、最も力強い成長の原動力となり、鉱山投資を公共インフラや交通プログラムに直接結びつける。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
設備製造 |
中くらい |
産業オートメーション |
成熟した |
|
建築・建設 |
高い |
建物の電化 |
成熟した |
|
インフラと交通 |
高い |
グリッドモビリティ |
スケーリング |
銅鉱業市場の成長要因と影響分析
送電網の拡張により、構造用銅の需要が増加する
銅鉱業市場の予測によると、電力網には導体、変圧器、変電所、開閉装置、発電、送電、配電を通じた接続部が必要となる。IEAの2025年までの見通しでは、クリーンテクノロジー向けの銅需要は2024年に770万トン、2030年には1090万トンに達すると見込まれており、送電網開発という形で確かな需要シグナルが生まれる。鉱山会社にとって、これは埋蔵量の転換、選鉱施設の能力拡張、鉱山寿命の延長を意味する。送電網プロジェクトは通常、完了までに複数の予算期間を要するためである。これは特に、政府当局による地域間送電網の急速な整備と再生可能エネルギーの統合が進んでいる地域で顕著である。
制約のあるプロジェクトパイプラインが設備投資を後押しする
銅の生産能力は、探査、実現可能性調査、許認可、建設、生産立ち上げに要する時間が10年以上かかる場合があるため、価格シグナルへの対応が緩慢です。IEAの推計によると、一次供給量は2024年の2,250万トンから2030年には2,590万トンに増加し、集中度も高まります。このような状況は、既存鉱山の拡張、衛星鉱床の開発、尾鉱の処理、回収率の向上に強い動機を与えています。許可された土地、既存の選鉱施設、水源へのアクセス、電力接続を有する鉱山会社は、このような状況で一定の優位性を享受しています。実際には、投資は段階的なモジュールに投入され、保護と早期の収益をもたらします。
都市インフラは幅広い消費を支える
構造物や輸送機器には、電気配線、配管、エンジン、信号、線路、充電装置、分散型エネルギー資源などに銅が使用されています。米国地質調査所(USGS)は2024年に、米国における銅および合金製品の消費量の42%が建築物の建設によるものと推定しました。これは、従来の需要の強さと、エネルギー転換によって生み出された需要を示しています。都市再生、データセンター、鉄道の電化、気候変動に強い電力網は、銅鉱業市場の顧客層を拡大しています。用途の多様化は、特定の技術サイクルへの依存を減らし、将来を見据えた計画を立てるのに役立ちます。鉱業部門は、精鉱の消費がより安定することで利益を得ますが、品質と物流に関して製錬所の基準を満たす必要があります。
銅鉱業市場の将来動向
AIを活用した鉱床およびプロセス制御
銅鉱業市場では、地質モデリング、掘削、出荷、粉砕、浮選、保守といったプロセスを統合したデジタルツイン技術の採用が拡大する傾向が見られます。予測期間においては、機械学習は単独のパイロットプロジェクトから、鉱石の種類に応じて粉砕、試薬の使用、運搬を調整するクローズドループを備えた意思決定支援ツールへと移行していくでしょう。この技術のメリットは単なる自動化にとどまらず、調整精度の向上、希釈率の低下、精鉱の安定性向上にもつながります。大規模な鉱山は、既存のセンサーネットワークを有しているため、小規模鉱山よりも早くこの技術を採用するでしょう。
水資源制約のある鉱山開発がプロジェクト設計を根本的に変える
銅鉱業市場の動向を見ると、今後の開発においては、水インフラは補助的なサービスではなく、生産プロセスにおける重要な投入要素として捉えられるようになる可能性が高い。脱塩、乾式堆積/濃縮尾鉱、水ろ過、継続的な流域モニタリングといったプロセスは、特に銅が採掘される乾燥地帯において、許可取得や資金調達の鍵となる要素となるだろう。沿岸部のパイプラインインフラと再生可能エネルギー源を用いた揚水は、水の供給を確保する上で有効だが、同時に財政コストとエネルギー消費量の増加を招く。プロジェクト開発においては、鉱石採掘量と水消費量の比率を最適化する必要がある。
銅鉱業市場の機会
ブラウンフィールド再生と尾鉱再処理
既存の鉱山、備蓄鉱石、過去の鉱滓、そして既存施設に近接する鉱化帯には、固有の価値があります。投資家は、モジュール式浸出プラント、再粉砕回路、浮選設備の改良、センサーベースの鉱石選別などを活用することで、新規鉱山をゼロから建設する場合と同等のコストで、より多くの銅を生産する機会を得られます。将来の銅鉱業市場は、資源の特定、冶金学の理解、利用可能な水と電力資源に応じた規模拡大といった、綿密に計画されたプロセスに有利に働く可能性があります。
新興銅鉱床地帯における戦略的パートナーシップ
アフリカ、中央アジア、および一部のラテンアメリカ諸国は、豊富な資源ポテンシャルを秘めているものの、インフラ整備とリスク分担の調整が不可欠である。鉱業会社、政府系投資家、開発機関、設備供給業者、電力開発事業者は、探査、鉄道、送電、処理、人材育成を網羅する段階的なパートナーシップを構築できる。主要なエンジニアリング事業に着手する前に、透明性の高い財政枠組み、環境に関する基礎調査、地域社会との早期合意から着手すべきである。インフラを共有することで、特に内陸鉱床においては、プロジェクトの経済性を向上させ、重複を削減できる。投資家は、拡張可能な資源、信頼できる輸出ルート、多様な電力供給オプションを備えた地域を優先的に投資すべきであり、同時に、マイルストーンに基づく資金調達を活用して、地質学的、政治的、および事業遂行上の不確実性を管理すべきである。
最近の動向
- 2026年4月:フリーポート・マクモラン社は、2025年の泥流による操業停止後、グラスバーグ・ブロック・ケーブでの段階的な操業再開を発表するとともに、2026年の稼働率予測を修正した。この更新では、修復作業の複雑さ、生産回復の時期、そしてインドネシアの同資産が世界的に持つ供給上の重要性が強調された。
- 2025年5月:リオ・ティント社は、将来の銅生産拡大の鍵となるオユ・トルゴイ鉱山における地下採掘の増強を継続した。その後の生産報告では、生産量の向上は地下採掘の貢献度の増加と関連付けられ、ブロックケービング工法の実施、資材の取り扱い、露天掘りと地下採掘のスケジュール調整の戦略的重要性が示された。
よくある質問

ニヴェディタは、市場調査とビジネスコンサルティングの分野で9年以上の経験を持つ、優れたリサーチプロフェッショナルです。現在、The Insight PartnersでICT分野のプロジェクトマネージャーを務め、多様なテクノロジー分野におけるシンジケート、カスタム、サブスクリプションベース、そしてコンサルティングといった調査業務の管理と実行において深い専門知識を有しています。
データドリブンな分析と実用的なインサイトを提供してきた実績を持つニヴェディタは、数々の重要プロジェクトにおいて重要な貢献を果たしてきました。クライアントの目標理解、市場動向の分析、そして戦略的な提言の導出に至るまで、プロジェクトをエンドツーエンドで遂行します。彼女は大手ICT企業と幅広く協業し、市場機会の特定や業界の変化への対応を支援してきました。
ニヴェディタは、デラドゥンにあるIMSで経営学のMBAを取得しています。The Insight Partners入社前は、プネーのMarketsandMarketsとFuture Market Insightsで貴重な経験を積み、様々なリサーチ業務を経験することで、業界分析とクライアントエンゲージメントにおける確固たる基盤を築きました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -