
Marché de l’extraction de cuivre : taille, part de marché et prévisions 2034
Rapport d'analyse du marché de l'extraction du cuivre : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par technique d'extraction (exploitation à ciel ouvert, exploitation souterraine) ; application (fabrication d'équipements, bâtiment et construction, infrastructures et transports, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00029659
- Catégorie : Fabrication et construction
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 08, 2026


Taille du marché en 2025
9,78 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
13,15 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
3,34 %
taux de croissance
Marché adressable
104,11 milliards de dollars américains
(2026-2034)
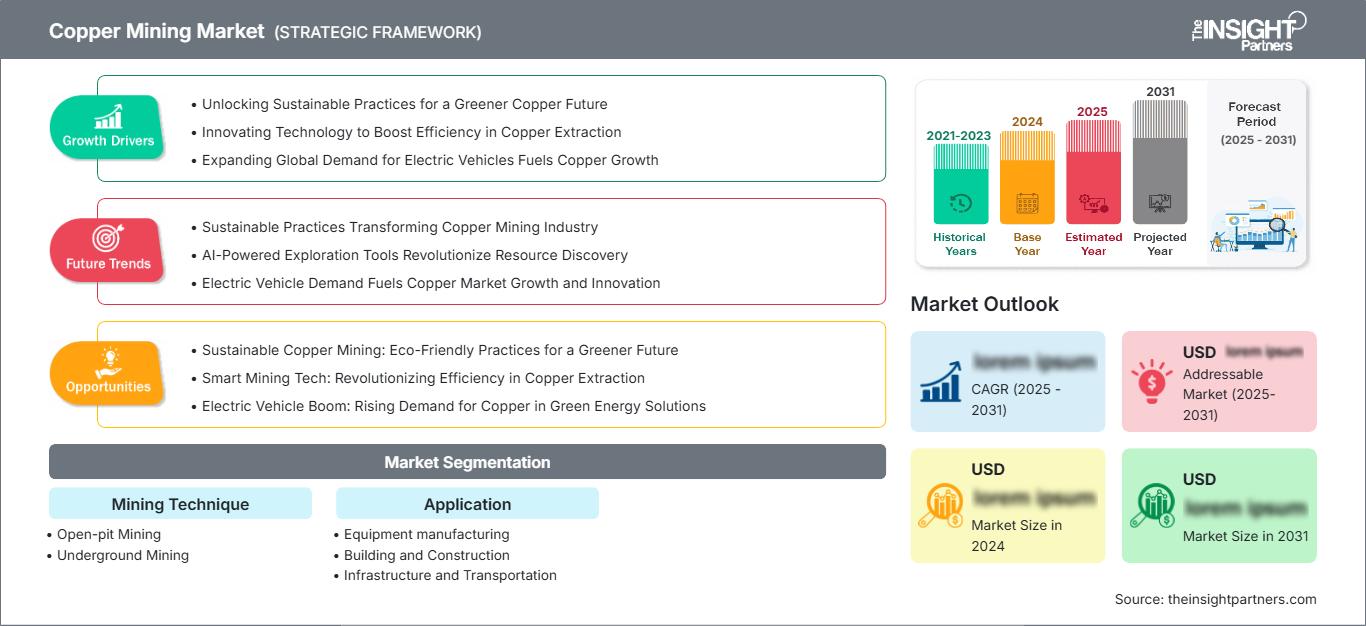
Le marché de l'extraction du cuivre était évalué à 9,78 milliards de dollars américains en 2025 et devrait atteindre 13,15 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 3,34 % entre 2026 et 2034. Ces perspectives reflètent les augmentations de capacité mesurées, la consommation soutenue dans les secteurs de la fabrication d'équipements, du bâtiment et de la construction, des infrastructures et des transports, ainsi que les longs cycles de développement associés à la mise en production commerciale de nouvelles ressources en cuivre.
En Amérique du Nord, le marché de l'extraction du cuivre devrait croître à un TCAC modélisé de 2,8 % à 3,4 % jusqu'en 2034. La modernisation du réseau électrique et les programmes nationaux de sécurité d'approvisionnement en minerais soutiennent la rentabilité des projets, tandis que les pôles miniers établis en Arizona et au Canada offrent une expertise en matière de traitement et un large éventail de fournisseurs. La durée des permis, la disponibilité de l'eau et la variabilité de la teneur du minerai freinent la croissance, encourageant l'expansion des sites existants, l'amélioration des techniques de lixiviation et la numérisation des opérations plutôt que le seul développement de nouveaux sites.
Analyse et perspectives du marché de l'extraction du cuivre
- Amérique du Nord : La part de marché en 2025 est estimée entre 15 et 18 %, avec un TCAC entre 2026 et 2034 de 2,8 à 3,4 %, soutenu par des projets de réhabilitation de sites industriels, des investissements dans le réseau électrique américain, une expertise canadienne reconnue et une attention politique portée à la sécurité de l'approvisionnement en minéraux.
- États-Unis : Le pays représente 58 à 62 % de la valeur nord-américaine en 2025 et devrait croître de 2,9 à 3,5 % jusqu'en 2034, principalement grâce aux activités en Arizona.
- Europe : La part en 2025 est estimée à 7-10 %, avec un TCAC entre 2026 et 2034 de 2,2-2,8 % ; la Pologne, l'Espagne, la Suède et la Serbie sont en tête du développement et de la production minière régionale.
- Asie-Pacifique : part de marché estimée de 24 à 28 % pour l’extraction du cuivre en 2025, avec un TCAC de 3,8 à 4,4 % entre 2026 et 2034 ; la Chine, l’Australie, l’Indonésie et l’Inde sont les principaux moteurs de la production et des investissements.
- Segment le plus important : L’exploitation minière à ciel ouvert détenait une part de marché de 68 à 72 % en 2025 et devrait afficher un TCAC de 3,0 à 3,5 % entre 2026 et 2034.
- Segment à forte croissance : Les infrastructures et les transports représentent 24 à 28 % en 2025 et devraient enregistrer un TCAC de 4,2 à 4,8 % entre 2026 et 2034.
- Principales sociétés analysées en détail : Freeport-McMoRan Inc., Glencore plc, Amerigo Resources Ltd., BHP Group Limited, Corporación Nacional del Cobre de Chile, Southern Copper Corporation, Hindustan Copper Limited, First Quantum Minerals Ltd., Rio Tinto plc et Zijin Mining Group Co., Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les technologies de production ont connu une transformation profonde, passant de l'optimisation des équipements à la connaissance précise du gisement, au transport autonome, à la maintenance conditionnelle et au contrôle des procédés. Les exploitants de mines à ciel ouvert maîtrisent de mieux en mieux l'association des essais pilotes d'électrification des parcs de mines avec les progrès réalisés en matière d'extraction des particules grossières et de lixiviation, tandis que ceux des mines souterraines déploient l'exploitation par foudroyage par blocs, la ventilation à la demande et les opérations à distance. Ces évolutions sont dues à la baisse des teneurs, à l'augmentation du taux de décapage, à la raréfaction des ressources en eau et à la pénurie de main-d'œuvre. Par conséquent, le secteur minier du cuivre valorise désormais les exploitants capables d'extraire davantage de métal sur la même surface sans augmentation proportionnelle de la consommation d'énergie et d'eau, ni du volume de déchets à traiter.
À l'avenir, les investisseurs continueront de privilégier les sites miniers existants dans les districts miniers établis et certains sites vierges en Afrique, en Amérique latine, en Australie et en Asie centrale. Les investissements publics, les alliances stratégiques et les politiques relatives aux minéraux critiques peuvent contribuer à la gestion des risques, malgré l'importance persistante des permis et du soutien des communautés locales. Les flux d'investissement seront également orientés vers le dessalement, les énergies renouvelables, le recyclage des résidus miniers et la traçabilité afin de permettre aux projets de répondre aux besoins des clients tout en préservant la flexibilité nécessaire, compte tenu des coûts de construction élevés et des longs délais de mise en service.
Portée du rapport sur le marché de l'extraction du cuivre
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 9,78 milliards de dollars américains |
| Taille du marché d'ici 2034 | 13,15 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 3,34% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de l'extraction du cuivre
L'expansion du marché de l'extraction du cuivre est stimulée par le renforcement des réseaux électriques, la production d'énergies renouvelables, les véhicules électriques, les centres de données et le secteur de la construction traditionnel. Selon les données de l'AIE, la consommation totale de cuivre devrait atteindre 26,7 millions de tonnes en 2024 et 31,3 millions de tonnes en 2030 dans le cadre des politiques actuelles. Les entreprises minières transforment la demande en cuivre en concentré et en cathodes grâce à un processus comprenant l'exploration, l'extraction, le concassage, la concentration, la fusion, le raffinage et la logistique associée.
L'offre est moins élastique que la demande, car les découvertes, les permis, les infrastructures et les démarrages prennent de nombreuses années. La moindre qualité du minerai entraîne un transport plus important de matériaux pour chaque tonne de cuivre, et la rareté de l'eau et l'approvisionnement en électricité influent sur les coûts d'exploitation. Par conséquent, l'extension des sites existants, la lixiviation des résidus et l'augmentation de la récupération offrent des approvisionnements plus rapides, mais aussi plus risqués, que les nouvelles mines.
L'analyse du marché de l'extraction du cuivre révèle un secteur très concurrentiel, composé d'entreprises minières diversifiées et d'entreprises spécialisées, chacune disposant d'actifs à longue durée de vie. Freeport-McMoRan Inc., BHP Group Limited, Rio Tinto plc, Glencore plc et Zijin Mining Group Co., Ltd. possèdent à la fois des capitaux et des capacités technologiques importants, tandis qu'Amerigo Resources Ltd. se distingue par l'extraction des résidus miniers et Hindustan Copper Limited par sa stratégie intégrée sur le marché intérieur.
La qualité des ressources, la stabilité politique, l'accès aux infrastructures et les perspectives de croissance sont devenus des aspects cruciaux du positionnement stratégique. La Corporación Nacional del Cobre de Chile et la Southern Copper Corporation mettent en avant leurs ressources à l'échelle du district, tandis que First Quantum Minerals Ltd. intègre le développement de projets à l'efficacité opérationnelle. Les décisions d'investissement suivent une logique claire d'expansion progressive, de construction de réseaux d'adduction d'eau, de raccordements à la fonderie, d'énergies renouvelables et de systèmes de contrôle.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de l'extraction du cuivre : Perspectives stratégiques
Perspectives régionales
marché minier du cuivre en Amérique du Nord
L'Amérique du Nord détenait, selon les projections, une part de marché de 15 à 18 % dans l'extraction du cuivre en 2025 et devrait connaître une croissance annuelle composée de 2,8 à 3,4 % jusqu'en 2034. Les États-Unis offrent des mines à ciel ouvert de grande envergure et une forte demande en aval, le Canada propose des solutions de financement et des services pour l'exploration, et le Mexique une production compétitive en termes de coûts. Le renouvellement des réseaux électriques, les investissements dans le secteur manufacturier et les politiques de sécurité d'approvisionnement en minéraux contribuent à une meilleure visibilité de la demande à long terme.
L'expansion du marché minier du cuivre est freinée par l'obtention des permis, la concertation avec les communautés, l'accès à l'eau et le vieillissement des gisements. Les entreprises s'efforcent d'allonger la durée de vie des mines déjà exploitées, d'utiliser la lixiviation, de développer des flottes autonomes et de conclure des accords sur les énergies renouvelables. Des écosystèmes transfrontaliers pour l'équipement et l'ingénierie, ainsi que le soutien des gouvernements fédéral et provinciaux, peuvent contribuer à construire des infrastructures de manière plus économique.
Marché minier du cuivre aux États-Unis
Les États-Unis représentaient entre 58 et 62 % de la valeur du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée (TCAC) de 2,9 à 3,5 % entre 2026 et 2034. Selon l'USGS, la production minière s'élevait à environ 1,1 million de tonnes en 2024, dont 70 % provenaient de l'Arizona. Freeport-McMoRan Inc., notamment grâce à ses mines de Morenci situées dans le sud-ouest du pays, ainsi que la mine de Kennecott appartenant à Rio Tinto plc, constituent un acteur majeur de la capacité minière nationale.
Selon les chiffres de l'USGS, la construction représentait 42 % de la consommation totale de cuivre et d'alliages de cuivre aux États-Unis en 2024, suivie par les produits électriques et électroniques (23 %) et les équipements de transport (18 %).
Marché européen de l'extraction du cuivre
L'Europe représentait une part estimée entre 7 et 10 % en 2025 et devrait connaître une croissance annuelle composée de 2,2 à 2,8 %. La Pologne est actuellement le principal producteur régional, tandis que l'Espagne, la Suède, la Serbie, la Finlande et la Turquie possèdent d'importants actifs ou projets de développement. Le cadre relatif aux matières premières critiques renforce l'intérêt pour l'extraction nationale, mais les évaluations environnementales et l'obtention des consentements locaux conditionnent les échéanciers.
Le Royaume-Uni apporte des financements, de l'ingénierie, des assurances et des sociétés cotées en bourse, mais pas de production minière. L'Allemagne et la France fournissent des machines minières, l'automatisation, l'énergie nécessaire et des capacités de traitement. L'Italie et l'Espagne contribuent à la fabrication et à la consommation d'infrastructures, l'Espagne exploitant également des mines. La stratégie régionale privilégie désormais un approvisionnement responsable et le recyclage.
Marché minier du cuivre en Asie-Pacifique
La région Asie-Pacifique détenait une part de marché estimée entre 24 et 28 % en 2025 et devrait enregistrer un TCAC de 3,8 à 4,4 % jusqu'en 2034, soit le rythme régional le plus rapide. La Chine domine en termes d'ampleur des investissements et d'intégration des procédés, tandis que l'Australie et l'Indonésie offrent une capacité minière et des projets importants.
Le Japon et la Corée du Sud sécurisent leur approvisionnement grâce aux investissements à l'étranger et au recyclage, tandis que l'Inde accélère l'exploration et le développement de ses capacités de production nationales. La construction de réseaux électriques, les infrastructures urbaines, la politique industrielle et le déploiement des énergies renouvelables soutiennent la demande. Le cadre transparent des projets australiens et la politique aval de l'Indonésie influencent sensiblement l'allocation des capitaux.
Marché minier du cuivre au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient connaître une croissance annuelle composée de 3,6 % à 4,2 % jusqu'en 2034. La Zambie et la République démocratique du Congo sont les piliers de la croissance de l'offre africaine, tandis que l'Afrique du Sud fournit des services miniers et des liaisons de transport. La disponibilité de l'énergie et les infrastructures de corridor demeurent des facteurs déterminants.
L’Arabie saoudite renforce ses capacités d’exploration et de traitement dans le cadre de ses programmes de diversification économique, tandis que les Émirats arabes unis contribuent par leurs investissements et leurs réseaux commerciaux. Les opportunités au Moyen-Orient et en Afrique du Nord se concentrent sur les gisements sous-explorés, l’exploitation des énergies renouvelables et la valorisation régionale. La stabilité des politiques, le développement du réseau de transport d’électricité, la capacité ferroviaire et la transparence des conditions fiscales seront déterminants pour la conversion des projets.
Analyse de segmentation
Techniques d'extraction minière
Le segment des techniques minières devrait enregistrer un TCAC de 3,1 % à 3,6 % entre 2026 et 2034. Le marché de l'extraction du cuivre englobe l'exploitation à ciel ouvert et souterraine, chacune étant régie par la géométrie du gisement, sa profondeur, le taux de décapage, la teneur, les risques géotechniques et les infrastructures. L'exploitation à ciel ouvert conserve des avantages liés à son échelle, tandis que le développement souterrain devient stratégique à mesure que les ressources de surface arrivent à maturité et que les exploitants recherchent des extensions plus profondes grâce à l'automatisation et aux systèmes d'exploitation par foudroyage par blocs.
- Exploitation minière à ciel ouvert : Cette méthode occupe la première place car les grands gisements porphyriques permettent l’utilisation de flottes à haut débit, de concentrateurs centralisés et d’un processus d’extraction par étapes, même si les fosses plus profondes augmentent les besoins en transport, en énergie et en gestion des déchets.
- Exploitation minière souterraine : La demande d’extensions plus profondes et à plus haute teneur augmente là où l’expansion en surface est limitée. L’exploitation par foudroyage par blocs, les équipements télécommandés, la ventilation numérique et la surveillance géotechnique améliorent la rentabilité et la gestion de l’exposition des travailleurs.
Application
Le segment des applications devrait afficher un TCAC de 3,4 % à 3,9 % jusqu'en 2034. La demande couvre la fabrication d'équipements, le bâtiment et la construction, ainsi que les infrastructures et les transports. La conductivité électrique, la durabilité, la recyclabilité et la compatibilité avec les systèmes à haut rendement justifient l'utilisation intensive du cuivre. La modernisation des réseaux électriques et l'électrification des transports renforcent l'importance stratégique d'un approvisionnement fiable en cuivre extrait des mines, tandis que la construction traditionnelle assure une base de consommation large et relativement stable.
- Fabrication d'équipements : moteurs, transformateurs, machines industrielles, composants électroniques et systèmes de refroidissement nécessitent du cuivre conducteur et à haute performance thermique. L'automatisation des usines et les équipements de centres de données permettent de maintenir une production soutenue, même si l'efficacité de la conception limite la densité des unités.
- Bâtiment et construction : les installations électriques, la plomberie, le chauffage, la ventilation et la climatisation, ainsi que les systèmes de distribution d’énergie constituent un secteur d’application important et bien établi. L’urbanisation, la rénovation, les normes de sécurité et l’électrification des bâtiments garantissent une demande stable, quelles que soient les fluctuations économiques.
- Infrastructures et transports : les réseaux de transport d’électricité, les chemins de fer, les véhicules électriques, les systèmes de recharge et les interconnexions avec les énergies renouvelables constituent le principal moteur de croissance, reliant directement les investissements miniers aux infrastructures publiques et aux programmes de mobilité.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|
fabrication d'équipements |
Moyen |
Automatisation industrielle |
Mature |
|
Bâtiment et construction |
Haut |
Électrification des bâtiments |
Mature |
|
Infrastructures et transports |
Haut |
Mobilité du réseau |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché de l'extraction du cuivre
L'expansion du réseau électrique augmente les besoins en cuivre structurel
Les prévisions du marché de l'extraction du cuivre indiquent que les réseaux électriques nécessitent des conducteurs, des transformateurs, des sous-stations, des appareillages de commutation et des interconnexions pour la production, le transport et la distribution. Selon les perspectives de l'AIE à l'horizon 2025, les besoins en cuivre pour les technologies propres devraient atteindre 7,7 millions de tonnes en 2024 et 10,9 millions de tonnes en 2030, ce qui constitue un signal fort de consommation, notamment pour le développement du réseau. Pour les sociétés minières, cela se traduira par la conversion des réserves, l'augmentation de la capacité des usines de concentration et l'allongement de la durée de vie des mines, car les projets de réseau s'étalent généralement sur plusieurs exercices budgétaires. Ceci est particulièrement vrai dans les régions où les autorités publiques mettent en place des réseaux de transport interrégionaux rapides et une intégration des énergies renouvelables.
Un portefeuille de projets limité soutient l'investissement dans les capacités
La capacité de production de cuivre s'ajuste lentement aux fluctuations du prix en raison du temps nécessaire à l'exploration, aux études de faisabilité, à l'obtention des permis, à la construction et à la montée en puissance de la production, des étapes qui peuvent s'étaler sur plus de dix ans. Selon les estimations de l'AIE, l'offre primaire passera de 22,5 millions de tonnes en 2024 à 25,9 millions de tonnes en 2030, et la concentration sera également plus élevée. Cette situation justifie pleinement l'expansion des projets de réhabilitation de gisements existants, le développement de gisements satellites, le traitement des résidus miniers et l'augmentation des taux de récupération. Les sociétés minières disposant de terrains autorisés, d'usines de concentration existantes, d'un accès à l'eau et à l'électricité bénéficient d'avantages certains. En pratique, les investissements se font par étapes, offrant ainsi une protection et des retours sur investissement plus rapides.
Les infrastructures urbaines soutiennent une consommation généralisée
Les infrastructures et les transports utilisent le cuivre pour le câblage électrique, la plomberie, les moteurs, la signalisation, les voies ferrées, les équipements de recharge et les ressources énergétiques distribuées. En 2024, l'USGS estimait que la construction de bâtiments représentait 42 % de la consommation de cuivre et d'alliages aux États-Unis. Cela témoigne de la vigueur de la demande traditionnelle, conjuguée à celle générée par la transition énergétique. La rénovation urbaine, les centres de données, l'électrification des chemins de fer et les réseaux électriques résilients face au changement climatique élargissent la clientèle du marché minier du cuivre. La diversification des usages permet de réduire la dépendance à un seul cycle technologique et d'anticiper les évolutions futures. Le secteur minier bénéficie d'une consommation de concentré plus stable, mais doit satisfaire aux exigences des fonderies en matière de qualité et de logistique.
Tendances futures du marché minier du cuivre
Contrôle des gisements et des procédés par l'IA
On observe une tendance croissante sur le marché de l'extraction du cuivre : l'adoption accrue de la technologie des jumeaux numériques intégrés. Cette technologie combine la modélisation géologique, le forage, la planification des opérations, le broyage, la flottation et la maintenance. D'ici quelques années, l'apprentissage automatique passera de projets pilotes isolés à des outils d'aide à la décision intégrés, permettant d'ajuster le broyage, l'utilisation des réactifs et le transport en fonction de l'évolution des types de minerai. Les avantages de cette technologie ne se limitent pas à l'automatisation ; ils incluent également une meilleure réconciliation des données, une dilution réduite et une stabilité accrue des concentrés. Les grandes mines adopteront cette technologie plus rapidement que les petites grâce à leurs réseaux de capteurs existants.
L’exploitation minière contrainte par l’eau redéfinit la conception des projets
Les tendances du marché de l'extraction du cuivre indiquent que les développements futurs considéreront davantage l'infrastructure hydraulique comme un élément essentiel du processus de production plutôt que comme un service auxiliaire. Les procédés de dessalement, de stockage à sec/épaississement des résidus, de filtration de l'eau et de surveillance continue des bassins seront déterminants pour l'obtention des permis et la levée de fonds, notamment dans les régions arides d'extraction du cuivre. Les infrastructures de canalisations côtières et le pompage alimenté par des énergies renouvelables permettront de sécuriser l'approvisionnement en eau, mais augmenteront les coûts financiers et la consommation d'énergie. Il est donc nécessaire d'optimiser le rapport entre l'extraction du minerai et la consommation d'eau lors du développement du projet.
Opportunités du marché minier du cuivre
Réhabilitation des friches industrielles et retraitement des résidus miniers
Les mines existantes, les stocks, les résidus miniers historiques et les zones minéralisées à proximité des installations existantes présentent une valeur intrinsèque. Les investisseurs ont l'opportunité de tirer profit des usines de lixiviation modulaires, des circuits de broyage, des améliorations de la flottation et du tri du minerai par capteurs afin de produire davantage de cuivre à moindre coût que la construction d'une nouvelle mine ex nihilo. Le marché minier du cuivre devrait être favorable à des processus bien planifiés permettant de définir les ressources, de comprendre la métallurgie et d'adapter la production aux ressources en eau et en énergie disponibles.
Partenariats stratégiques dans les nouvelles régions productrices de cuivre
L’Afrique, l’Asie centrale et certaines régions d’Amérique latine recèlent un important potentiel de ressources, mais nécessitent une infrastructure coordonnée et un partage des risques. Les sociétés minières, les investisseurs souverains, les institutions de développement, les fournisseurs d’équipements et les producteurs d’énergie peuvent nouer des partenariats progressifs couvrant l’exploration, le transport ferroviaire et ferroviaire, le traitement et la formation de la main-d’œuvre. Il convient d’initier les actions par des cadres fiscaux transparents, des études environnementales de référence et des accords préliminaires avec les communautés locales avant tout engagement majeur en matière d’ingénierie. Le partage d’infrastructures peut améliorer la rentabilité des projets et réduire les doublons, notamment pour les gisements enclavés. Les investisseurs devraient privilégier les régions disposant de ressources évolutives, de corridors d’exportation crédibles et d’options énergétiques diversifiées, tout en utilisant un financement par étapes pour gérer les incertitudes géologiques, politiques et d’exécution.
Développements récents
- Avril 2026 : Freeport-McMoRan Inc. a annoncé une reprise progressive de l’exploitation de la mine de Grasberg Block Cave suite à l’incident de 2025 dû à une coulée de boue, et a revu à la baisse ses prévisions de production pour 2026. La mise à jour a souligné la complexité des travaux de remise en état, le calendrier de reprise de la production et l’importance de cette mine indonésienne pour l’approvisionnement mondial.
- Mai 2025 : Rio Tinto plc a poursuivi l’augmentation de la production souterraine à Oyu Tolgoi, un gisement clé pour la croissance future de sa production de cuivre. Les rapports de production ultérieurs ont établi un lien entre l’amélioration de la production et la contribution accrue des activités souterraines, démontrant ainsi l’importance stratégique de l’exploitation par foudroyage par blocs, de la manutention des matériaux et de la planification coordonnée des activités à ciel ouvert et souterraines.
Foire aux questions

Nivedita est un expert en recherche versierte mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Vous êtes à la recherche d'un gestionnaire de projet dans l'agence IKT de The Insight Partners qui s'occupe et s'occupe des connaissances générales dans le cadre de la lecture et de la formation des syndicats, des spécialistes, des abonnements et des programmes de formation en sous-traitance. Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen and umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Vous avez participé à des études de formation d'entreprises IKT et à vos études de marché, ainsi qu'à des services de branche pour mes clients.
Nivedita a un MBA en gestion de l'IMS, Dehradun. Pour votre travail chez The Insight Partners, nous avons travaillé ensemble sur MarketsandMarkets et Future Market Insights à Pune, nous avons des positions de recherche approfondies et un fondement solide dans l'analyse des branches et l'élaboration des liens.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -