
Markt für Rechenzentrum Structured Cabling: Größe, Trends & Prognose 2034
Marktgröße und Prognosen für strukturierte Verkabelung in Rechenzentren (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Produkttyp (Kupferdraht, Glasfaser); Branchensegment (IT und Telekommunikation, Wohn- und Gewerbeimmobilien, Regierung und Bildung, Industrie, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00010815
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : July 31, 2026


Marktgröße 2025
14,56 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
34,21 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
9,95 %
Wachstumsrate
Adressierbarer Markt
216,93 Mrd. US-Dollar
(2026–2034)
Der Markt für strukturierte Verkabelung in Rechenzentren erreichte 2025 ein Volumen von 14,56 Milliarden US-Dollar und wird bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,95 % von 2026 bis 2034 auf 34,21 Milliarden US-Dollar anwachsen. Treiber dieses Wachstums sind die steigende Dichte von Rechenzentren, KI-fähige Netzwerke und die Umstellung von veralteter Punkt-zu-Punkt-Verkabelung auf standardisierte Kupfer- und Glasfaserinfrastruktur zur Unterstützung von Skalierbarkeit und Leistung.
In Nordamerika wird der Markt für strukturierte Verkabelung in Rechenzentren durch die Präsenz von Cloud-Regionen, Colocation-Einrichtungen und KI-Infrastrukturen angetrieben, die eine hochdichte Backbone-Verkabelung erfordern. Der regionale Markt soll von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8–9,4 % wachsen. Gründe hierfür sind unter anderem der Mangel an freien Kapazitäten in zentralen Rechenzentren, die Vorvermietung von Flächen und die zunehmende Verbreitung von 400G/800G-Ethernet-Umgebungen.
Marktanalyse und Einblicke zur strukturierten Verkabelung von Rechenzentren
- Nordamerika hielt 2025 einen Marktanteil von 37–40 % und wächst in den Jahren 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 8,8–9,4 %, unterstützt durch Hyperscale-Leasing, innovative Rechenzentrumscampus und eine hohe Glasfasernutzung.
- Die USA repräsentierten im Jahr 2025 78–82 % Nordamerikas und expandieren mit einer durchschnittlichen jährlichen Wachstumsrate von 8,7–9,3 %, angeführt von KI-Clustern und der Verdichtung von Cloud-Regionen.
- Europa hatte 2025 einen Anteil von 22–25 % und wächst in den Jahren 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 8,1–8,7 %, wobei Großbritannien, Deutschland, Frankreich und die Niederlande führend bei der Modernisierung der Verkabelung sind.
- Der asiatisch-pazifische Raum hatte 2025 einen Marktanteil von 25–28 % und wächst im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 10,6–11,4 %, angeführt von China, Japan, Indien, Südkorea und Australien.
- Größtes Segment: Glasfasertechnik hielt 2025 einen Marktanteil von 58–62 % und wächst mit einer durchschnittlichen jährlichen Wachstumsrate von 10,4–11,1 %, angetrieben durch Hochgeschwindigkeitsverbindungen und KI-Workloads.
- Das wachstumsstarke Segment IT und Telekommunikation hielt 2025 einen Marktanteil von 43–47 % und wächst mit einer durchschnittlichen jährlichen Wachstumsrate von 10,8–11,6 %, was die Nachfrage nach Cloud-, Telekommunikations- und Colocation-Diensten widerspiegelt.
- Detaillierte Analyse der wichtigsten Unternehmen : Nexans SA, Legrand SA, Panduit Corp., Corning Incorporated, Belden Inc., The Siemon Company, TE Connectivity plc, Teknon Corporation, Hitachi, Ltd., Paige Electric Co., LP und Leviton Manufacturing Co., Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Im Hinblick auf die Technologiemigration verlagert sich das Wachstum des Marktes für strukturierte Verkabelung in Rechenzentren von einem hybriden Ansatz auf Kupferbasis hin zu glasfaserbasierten, modularen und vorkonfektionierten Lösungen. Der Fokus liegt verstärkt auf geringer Einfügedämpfung, schnellen Umbau- und Erweiterungsmöglichkeiten sowie optimiertem Luftstrommanagement angesichts steigender Anforderungen an die Rackdichte. Auch in der Produktion ist ein Wandel hin zu höheren Faseranzahlen, MPO/MTP-Konnektivität, Kupferkabeln der Kategorie 6A und geschirmten Systemen zu beobachten, um die Anforderungen großer Campus-Einrichtungen mit begrenzten Zeitrahmen zu erfüllen.
Zukünftig werden Investitionen in Sekundär- und energieintensive Regionen mit großen Landflächen und ausreichender Stromversorgung getätigt, um den Bau von Rechenzentren zu beschleunigen. Der Fokus auf resiliente digitale Infrastruktur, nationale KI-Kapazitäten und Cybersicherheitskonformität dürfte die anhaltend spezifikationsgetriebene Nachfrage im Markt weiter ankurbeln – sowohl für neu errichtete Hyperscale-Campus als auch für Nachrüstungen in Unternehmen und Behörden.
Berichtsumfang zum Markt für strukturierte Verkabelung in Rechenzentren
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 14,56 Milliarden US-Dollar |
| Marktgröße bis 2034 | 34,21 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 9,95 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für strukturierte Verkabelung in Rechenzentren
Faktoren, die die Nachfrage beeinflussen, sind der Bedarf an KI-Hyperscale-Clusterinfrastruktur, der Ausbau des 5G-Kernnetzes, die Migration zu Cloud Computing in Unternehmen und das Wachstum von Colocation-Angeboten. Das höchste Wachstum des Marktanteils für strukturierte Verkabelung in Rechenzentren wird in Regionen erwartet, in denen eine gleichbleibende Latenz, eine hohe Portdichte und die schnelle Bereitstellung von Rechen-, Speicher- und Switching-Infrastrukturen erforderlich sind.
Zu den Angebotsfaktoren zählen weiterhin die Verfügbarkeit von Glasfasern, die Genauigkeit von Steckverbindern, Kupferpreisschwankungen und projektbezogene Beschaffung. Systemintegratoren standardisieren zunehmend die Stücklisten in wiederholbaren Anlagen, während Hersteller ihre Baugruppen stärker lokalisieren, um schnellere Lieferzeiten zu ermöglichen. Dies führt zu einem Markt, in dem Spezifikationen, Zuverlässigkeit und Zertifizierungen ebenso wichtig sind wie der Preis.
Wettbewerbspositionen basieren auf der Breite des Produktportfolios, dem Vertrieb und den technischen Kompetenzen. Laut dem Marktbericht für strukturierte Verkabelung in Rechenzentren konkurrieren Nexans SA, Legrand SA, Panduit Corp., Corning Incorporated, Belden Inc. und The Siemon Company mit hochdichten Glasfaserinfrastrukturen, Kupferlösungen, Schränken und anwendungsspezifischen Lösungen.
Zu den Investitionstrends zählen Unternehmen, die Lösungen für die Migration von 400G/800G-Systemen, die Vorabinstallation und die Berichterstattung über Nachhaltigkeit anbieten. Folgende Unternehmen tragen zum Ökosystem bei: TE Connectivity plc, Leviton Manufacturing Co., Inc., Hitachi, Ltd., Paige Electric Co., LP und Teknon Corporation.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
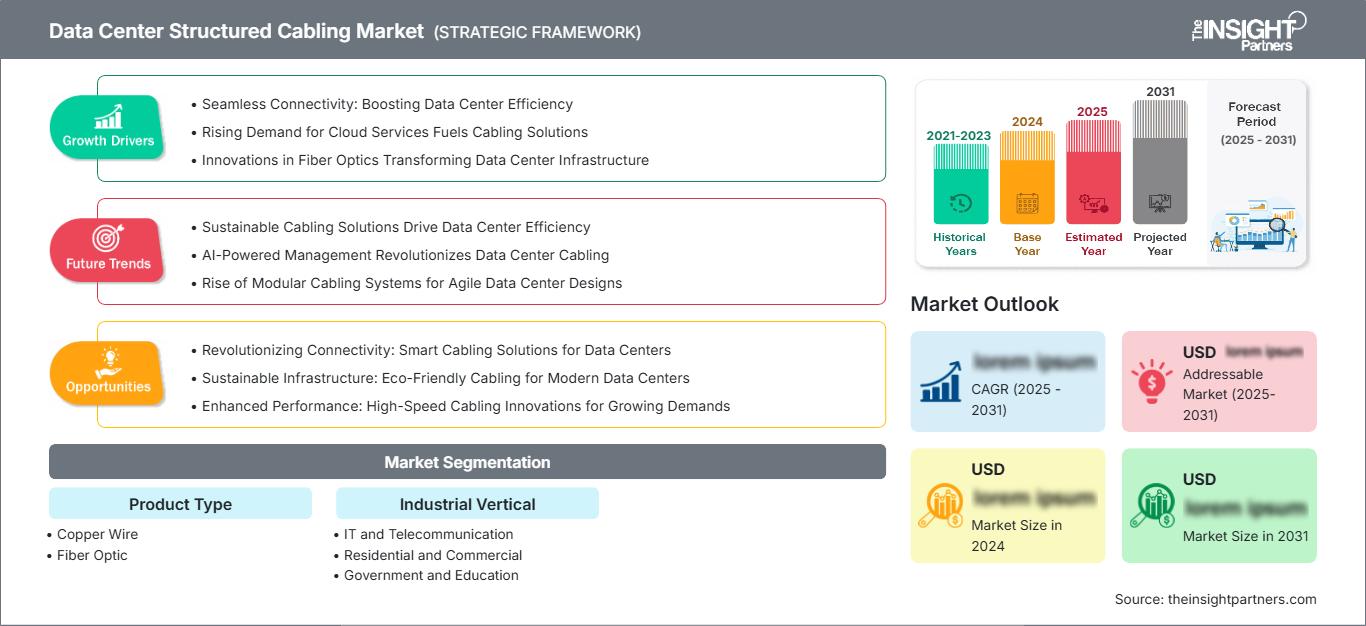
Markt für strukturierte Verkabelung in Rechenzentren: Strategische Einblicke
Regionale Einblicke
Markt für strukturierte Verkabelung in Rechenzentren in Nordamerika
Nordamerika erreichte 2025 einen Marktanteil von 37–40 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8–9,4 % wachsen. Dieser Marktanteil wird durch geringe Leerstände in wichtigen Logistikzentren, bereits bestehende Hyperscale-Projekte und die Ausweitung des Baus auf energiereiche Schwellenländer gestärkt.
Schulungen für KI, Cloud-Verfügbarkeitszonen und Edge-Verbindungen treiben die Entwicklung höherer Faseranzahlen pro Rack und den Einsatz modularer Verkabelungssysteme voran. Serviceprovider in Virginia, Texas, Georgia, Arizona und Ohio spezifizieren nun strukturierte, zertifizierte Übertragungswege, um das Inbetriebnahmerisiko zu minimieren und zukünftiges Bandbreitenwachstum ohne Umbaumaßnahmen zu gewährleisten.
US-Markt für strukturierte Verkabelung von Rechenzentren
Die USA trugen 2025 mit 78–82 % zum Umsatz in Nordamerika bei und werden von 2026 bis 2034 ein durchschnittliches jährliches Wachstum von 8,7–9,3 % verzeichnen. Die hohe Dichte an Hyperscale-Zonen, KI-Campussen und die Expansion von Colocation-Angeboten treiben den Bedarf an Glasfaser-Stammleitungen, Querverbindungen und Kupferverbindungen in dicht bebauten Hallen voran.
Es gibt eine breite Anbieterlandschaft mit Unternehmen wie Panduit Corp., Belden Inc., Corning Incorporated, The Siemon Company und Leviton Manufacturing Co., Inc. Hyperscale-, Enterprise- und Telekommunikationsimplementierungen profitieren von den Lösungen dieser Unternehmen. Zukünftige Anwendungen setzen auf den Übergang zu 400G-Switches, KI-basierten Netzwerken und luftstromoptimierten strukturierten Verkabelungslösungen.
Markt für strukturierte Verkabelung in europäischen Rechenzentren
In Europa erreichte der Markt 2025 einen Anteil von 22–25 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,1–8,7 % wachsen. Großbritannien und Deutschland sind die Wachstumstreiber der Region. London zeichnet sich weiterhin durch eine hohe Netzwerkdichte aus, während Energiefragen in Frankfurt den Bedarf an effizienten Verkabelungssystemen erhöhen, um Nacharbeiten zu minimieren und die Raumausnutzung zu optimieren.
In Frankreich, Italien, Spanien und den Niederlanden fördern Cloud Computing, Datenschutz und Digitalisierungsprojekte die Entwicklung robuster strukturierter Verkabelungssysteme. Die Marktdurchdringung wird durch Energieberichtspflichten, Baugenehmigungen und Geschäftsinnovationen vorangetrieben, die den Bedarf an Glasfaser-Backbones und Kategorie-6A-Verkabelung bedingen.
Markt für strukturierte Verkabelung in Rechenzentren im asiatisch-pazifischen Raum
Die APAC-Region hat 2025 einen Marktanteil von 25-28 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,6 %-11,4 % wachsen. In der Region dominiert China den Einsatz solcher Einrichtungen, während Japan, Südkorea, Indien und Australien in Cloud-Zonen, Telekommunikationseinrichtungen und KI-gestützte Infrastruktur investieren.
Die zunehmende Verbreitung von Richtlinien im Bereich digitaler Infrastruktur, Halbleitercluster und Datenlokalisierung wird den Absatz von Glasfaser- und modularen Kupferlösungen ankurbeln. Darüber hinaus werden industrielle Automatisierung und 5G-Backhaul-Anwendungen die Nachfrage nach strukturierten Verkabelungsinstallationen weiter steigern.
Markt für strukturierte Verkabelung von Rechenzentren im Nahen Osten und Afrika
Der Nahe Osten und Afrika verzeichnen im Zeitraum 2026–2034 ein jährliches Wachstum von 9,7–10,5 %, angeführt von Saudi-Arabien und den Vereinigten Arabischen Emiraten. Energiegestützte Programme zur digitalen Infrastruktur, Cloud-Regionen und staatliche Datenstrategien erhöhen die Nachfrage nach strukturierten Glasfaserverbindungen und zertifizierten Kupferanschlüssen.
Südafrika und die übrigen Länder des Nahen Ostens und Afrikas expandieren durch die Modernisierung von Unternehmen, die Anlandung von Seekabeln und den Aufbau regionaler Rechenzentren. Die Spezifikationen für die Verkabelung legen zunehmend Wert auf Hitzebeständigkeit, Wartungsfreundlichkeit und skalierbare Verteilerrahmen, die für den schrittweisen Ausbau von Rechenzentren geeignet sind.
Segmentierungsanalyse
Produkttyp
Für das Segment Produkttypen wird im Zeitraum 2026–2034 ein jährliches Wachstum von 9,6–10,3 % erwartet. Der Markt für strukturierte Verkabelung in Rechenzentren verschiebt sich hinsichtlich der Produktauswahl hin zu Hybridarchitekturen, in denen Kupfer Kurzstreckenverbindungen und strombetriebene Geräte unterstützt, während Glasfaser den Datenverkehr für Switching, Speicherung und Verbindungen mit hoher Bandbreite in immer dichter besiedelten Einrichtungen überträgt.
- Kupferdraht bleibt wichtig für kurze horizontale Leitungsstrecken, Managementnetzwerke und Technikräume, wo Kosten, Vertrautheit und PoE-Kompatibilität eine praktische Installation innerhalb kontrollierter Entfernungen ermöglichen.
- Glasfaser ist der größte Produkttyp und wird aufgrund seiner hohen Bandbreite, geringen Latenz, elektromagnetischen Unempfindlichkeit und Migrationsmöglichkeiten hin zu 400G- und 800G-Rechenzentrumsstrukturen bevorzugt.
Industrielle Vertikale
Für das Segment Industrie wird im Zeitraum 2026–2034 ein jährliches Wachstum von 9,8–10,6 % prognostiziert. Die Nachfrage variiert je nach Arbeitslastintensität: Telekommunikations- und IT-Einrichtungen priorisieren Bandbreite und Verfügbarkeit, Gewerbegebäude benötigen konvergente Konnektivität, öffentliche Einrichtungen konzentrieren sich auf Ausfallsicherheit und industrielle Anwender benötigen Verkabelung, die Störungen, Vibrationen und eine schrittweise Modernisierung toleriert.
- IT und Telekommunikation ist der am schnellsten wachsende Sektor, unterstützt durch Cloud-Plattformen, Modernisierungen der Telekommunikationskernnetze, die Nachfrage nach Colocation-Standorten und die für KI- und Edge-Dienste benötigten Hochgeschwindigkeitsverbindungen.
- Die Nutzung im Wohn- und Gewerbebereich ist mit intelligenten Gebäuden, Wi-Fi 7-Backbones, Überwachungssystemen, Zugangskontrollen und Unternehmensnetzwerken verbunden, die strukturierte Wege für skalierbare Konnektivität benötigen.
- Die Nachfrage im Regierungs- und Bildungsbereich wird geprägt von digitalen öffentlichen Diensten, Campusnetzwerken, Forschungsinformatik, Cybersicherheitsanforderungen und der Beschaffung resilienter Infrastruktur in Einrichtungen des öffentlichen Sektors.
- Industrielle Anwender setzen strukturierte Verkabelung für Automatisierung, Bildverarbeitung, private Netzwerke und die Integration von Betriebstechnologien ein, wo Abschirmung, Verfügbarkeit und wartungsfreundliche Konstruktionen von strategischer Bedeutung sind.
Momentaufnahme der Chancen
|
Industrielle Vertikale |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
IT und Telekommunikation |
Hoch |
KI-Gewebe |
Skalierung |
|
Wohn- und Gewerbeimmobilien |
Medium |
Intelligente Gebäude |
Skalierung |
|
Regierung und Bildung |
Medium |
Sicheres Campusgelände |
Skalierung |
|
Industrie |
Medium |
OT-Netzwerke |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Marktes für strukturierte Verkabelung in Rechenzentren
KI-Rechenzentren benötigen eine dichtere physische Vernetzung
Die zunehmende Verbreitung von KI-Clustern verändert die Verkabelungsdichte, da diese Cluster deutlich mehr Hochgeschwindigkeitsverbindungen benötigen als herkömmliche Serverracks. Der Bedarf an vorkonfektionierten Glasfaserleitungen, hochdichten Verkabelungen und fehlerfreien Verkabelungspfaden bei schnellen Campus-Installationen wird steigen. Für Unternehmen ergeben sich dadurch kürzere Bereitstellungszeiten, einfachere Fehlerbehebungsprozesse und die Möglichkeit, Kapazitäten in diesen Pfaden zu erhalten, um die Geschwindigkeiten bei zukünftigen Installationen zu erhöhen.
Cloud- und Colocation-Erweiterung standardisiert wiederholbare Designs
Sowohl große Cloud-Anbieter als auch Colocation-Rechenzentren replizieren ihre Designs zunehmend an mehreren Standorten, um Risiken während der Bauphase zu minimieren und die Markteinführung zu beschleunigen. Strukturierte Verkabelung unterstützt diesen Ansatz, da sie die Umsetzung komplexer Verbindungsanforderungen in standardisierte und getestete Designs ermöglicht. Wiederholbare Designs erlauben es dem Beschaffungsteam, die Ausrüstung früher zu beschaffen, dem Integrationsteam, seine Mitarbeiter zu schulen, und den Betreibern, die Dokumentation während des gesamten Prozesses zu verwalten. Mit der Erweiterung von Rechenzentrumsinfrastrukturen auf Sekundärmärkte können Verkabelungssysteme dazu beitragen, die Leistungsstandards aufrechtzuerhalten.
Bandbreitenmigration treibt glasfaserreiche Architekturen voran
Die Migration von 100G- und 200G-Umgebungen hin zu 400G- und 800G-Netzen erhöht die technische Bedeutung optischer Leistung, Steckverbinderqualität und Kanaltests. Glasfaserbasierte Architekturen reduzieren Signalverluste über größere Entfernungen innerhalb von Gebäuden und ermöglichen eine höhere Aggregation zwischen Switches, Speichern und Rechenzonen. Kupfer bleibt für kurze Verbindungen relevant, die strategischen Investitionen verlagern sich jedoch hin zu optischen Trunks und hochdichten Verteilerkästen. Dieser Trend verbessert die Wertschöpfung der Anbieter, da Leistungsvalidierung, Installationsdisziplin und Migrationsplanung für einen zuverlässigen Netzwerkbetrieb unerlässlich werden.
Markt für strukturierte Verkabelung in Rechenzentren: Zukunftstrends
Vorkonfigurierte und modulare Bereitstellungsmodelle
Einer der einflussreichsten Trends im Markt für strukturierte Verkabelung in Rechenzentren ist die Verlagerung hin zu werkseitig konfektionierten, modularen Kabelsätzen. Diese ermöglichen eine Installation mit weniger Nachbearbeitung vor Ort und geringeren Fehlerraten. Im Prognosezeitraum werden Betreiber voraussichtlich vermehrt auf Rack-Layouts, Switch-Architekturen und schrittweise Kapazitätserweiterungen abgestimmte Komplettsysteme erwerben. Dies wird die Beziehungen zu Anbietern von der reinen Komponentenlieferung hin zu designbezogener Implementierungsunterstützung verändern und so die Rückverfolgbarkeit, die Installationsgeschwindigkeit und die Qualitätssicherung in komplexen Rechenzentrumskomplexen verbessern.
Kabeldesigns für Kühlumgebungen mit hoher Dichte
Mit zunehmender Verbreitung von Flüssigkeitskühlung und höheren Rackdichten werden Kabelwege künftig eher nach Luftstrom, Wartungszugang und thermischer Trennung als nach Entfernung und Portanzahl geplant. Zukünftige Designs werden voraussichtlich schlankere Baugruppen, verbesserte Beschriftung, eine optimierte Kabelverteilung von oben und eine Kabelführung nutzen, die Blockierungen in der Nähe von Wärmetauschern an der Rückseite oder Kühlmittelverteilern reduziert. Anbieter, die Konnektivitätsleistung mit Beratung zur mechanischen Konstruktion kombinieren, gewinnen an Bedeutung, da Gebäudetechniker Stromversorgung, Kühlung und Netzwerkinfrastruktur bereits frühzeitig im Bauprozess koordinieren.
Marktchancen für strukturierte Verkabelung in Rechenzentren
Sekundäre Rechenzentrumsknotenpunkte und leistungsstarke Campusse
Prognosen für den Markt für strukturierte Verkabelung in Rechenzentren deuten auf wachsende Chancen in Sekundärstandorten hin, wo Stromversorgung, Flächenverfügbarkeit und Genehmigungsverfahren besser abschneiden als in gesättigten Kernmärkten. Verkabelungsanbieter können frühzeitig in die Campusplanung einsteigen, indem sie standardisierte Architekturen, gestaffelte Materiallisten und Unterstützung bei der Inbetriebnahme anbieten, bevor die Gebäude fertiggestellt sind. Diese Chance ist investitionsgetrieben, da Betreiber wiederholbare Designs wünschen, die die Verfügbarkeit gewährleisten und gleichzeitig eine stufenweise Inbetriebnahme der Rechenzentren ermöglichen. Partnerschaften mit Elektrofachbetrieben und Rechenzentrumsentwicklern sind entscheidend für den Erfolg dieser Projekte.
Nachrüstungsprogramme in Unternehmens- und öffentlichen Einrichtungen
Unternehmen, Universitäten, Krankenhäuser und Behörden modernisieren ihre veralteten Netzwerke, um Cloud-Zugriff, Cybersicherheitsplattformen, Videoanalysen und verteiltes Rechnen zu unterstützen. Nachrüstungsprogramme bieten Möglichkeiten für geprüfte Verkabelungsanalysen, Kategorie-6A-Upgrades, den Austausch des Glasfaser-Backbones, die Korrektur von Kennzeichnungsproblemen und die Neugestaltung von Netzwerkwegen. Im Gegensatz zu Hyperscale-Projekten legen diese Auftraggeber Wert auf minimale Beeinträchtigungen und eine umfassende Dokumentation über den gesamten Lebenszyklus. Anbieter, die Planung, Installation, Tests und Konformitätsdokumentation als Paket anbieten, können fragmentierte Wartungsausgaben in strukturierte Modernisierungsprogramme mit Potenzial für wiederkehrende Serviceleistungen umwandeln.
Aktuelle Entwicklungen
- April 2026: STL Optical Connectivity brachte die Neuralis-Lösung für Rechenzentrumsverbindungen auf den Markt – ein Portfolio hochdichter Glasfaserkabel, speziell entwickelt für KI, Hyperscale-Computing und Edge-Infrastruktur. Die Lösung bietet ultrahochdichte, vorkonfektionierte Glasfasersysteme, fortschrittliche Verbindungskabel für Rechenzentren und skalierbare Verbindungsarchitekturen zur Unterstützung von GPU-Clustern und Workloads mit hoher Bandbreite. Neuralis hilft Rechenzentrumsbetreibern, die Bereitstellungsgeschwindigkeit zu erhöhen, die Flächennutzung zu optimieren und zukunftssichere Netzwerke für KI-gesteuerte Umgebungen aufzubauen.
- Juni 2025: STL erweiterte sein Rechenzentrumsportfolio um fortschrittliche Verkabelungs- und Verbindungslösungen, die speziell für die Anforderungen KI-getriebener Infrastrukturen entwickelt wurden. Das Portfolio umfasst Hochleistungs-Glasfaser- und Kupferkabel, vorkonfektionierte Multifasersysteme sowie hochdichte Verbindungslösungen für schnellere Datenübertragung, geringere Latenz und skalierbare Bereitstellungen in Hyperscale-, Colocation-, Enterprise- und Telekommunikations-Rechenzentren. Die Lösungen unterstützen Betreiber beim Aufbau flexibler, zuverlässiger und zukunftssicherer Rechenzentrumsnetzwerke, die steigende KI-Workloads und hochdichte Rechenumgebungen bewältigen können.
- April 2026: Sterlite Technologies (STL) hat NetXs eingeführt, eine Suite strukturierter Verkabelungslösungen für die schnelle und datenintensive Übertragung in Rechenzentren, Unternehmen und digitalen Netzwerken. Die Lösung umfasst fortschrittliche Kupferkabeloptionen mit verbesserter Bandbreite, Skalierbarkeit, Zuverlässigkeit und reduzierten Signalstörungen, um den wachsenden Anforderungen an die Konnektivität gerecht zu werden. NetXs unterstützt Unternehmen beim Aufbau einer flexiblen und zukunftssicheren Netzwerkinfrastruktur für Cloud-Lösungen, Automatisierung und digitale Anwendungen der nächsten Generation.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -