
データセンター構造化配線市場:動向・需要・予測 2034
データセンター構造化ケーブル市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:製品タイプ別(銅線、光ファイバー)、産業分野別(ITおよび通信、住宅および商業、政府および教育、産業、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00010815
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : July 31, 2026


2025年の市場規模
145億6000 万米ドル
基準年値
2034年の予測
342億1000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
9.95 %
成長率
対象市場
2169億3000 万米ドル
(2026年~2034年)
データセンター構造化ケーブル市場は、2025年には145億6,000万米ドル規模に達し、2026年から2034年にかけて年平均成長率(CAGR)9.95%で成長し、2034年には342億1,000万米ドルに達すると予測されています。この市場は、コンピューティングホールの密度の上昇、AI対応ネットワークの構築、そして拡張性とパフォーマンス向上を目的とした従来のポイントツーポイントケーブルインフラから標準化された銅線および光ファイバーインフラへの移行によって牽引されています。
北米におけるデータセンター構造化ケーブル市場の規模は、高密度バックボーンを必要とするクラウドリージョン、コロケーション施設、およびAIインフラストラクチャの展開によって牽引されています。この地域市場は、コアデータセンター施設の空室不足、事前リース、および400G/800Gイーサネット環境の採用といった要因により、2026年から2034年にかけて年平均成長率(CAGR)8.8~9.4%で成長すると予測されています。
データセンター構造化ケーブル市場の評価と洞察
- 北米は2025年には37~40%のシェアを占め、ハイパースケールリース、最先端のデータセンターキャンパス、高水準の光ファイバー利用率に支えられ、2026年から2034年にかけて年平均成長率(CAGR)8.8~9.4%で成長すると予測されている。
- 米国は2025年には北米の78~82%を占め、AIクラスターとクラウドリージョンの高密度化に牽引され、年平均成長率(CAGR)8.7~9.3%で拡大している。
- 欧州は2025年には22~25%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)8.1~8.7%で成長すると予測されており、英国、ドイツ、フランス、オランダがケーブル敷設のアップグレードを主導している。
- アジア太平洋地域は2025年には25~28%のシェアを占め、2026年から2034年にかけては中国、日本、インド、韓国、オーストラリアを筆頭に、年平均成長率(CAGR)10.6~11.4%で成長すると予測されている。
- 最大のセグメントである光ファイバーは、2025年には市場シェアの58~62%を占め、高速相互接続とAIワークロードに牽引されて、年平均成長率(CAGR)10.4~11.1%で成長すると予測されている。
- 高成長分野であるITおよび通信分野は、2025年には市場シェアの43~47%を占め、クラウド、通信、コロケーションの需要を反映して、年平均成長率(CAGR)10.8~11.6%で成長すると予測されている。
- 詳細に分析された主要企業:Nexans SA、Legrand SA、Panduit Corp.、Corning Incorporated、Belden Inc.、The Siemon Company、TE Connectivity plc、Teknon Corporation、Hitachi, Ltd.、Paige Electric Co., LP、およびLeviton Manufacturing Co., Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
技術移行の観点から見ると、データセンター構造化ケーブル市場の成長は、銅線ベースの構築に基づくハイブリッドアプローチから、光ファイバーベースのモジュール式でプレターミネート済みのソリューションへと移行しつつあります。ラック密度の増加に伴い、低挿入損失、迅速な移動・追加・変更、およびエアフロー管理の改善に重点が置かれるようになっています。生産面でも、限られた時間枠で大規模なキャンパス施設に対応するため、ファイバー数の増加、MPO/MTP接続、カテゴリ6A銅線、およびシールドシステムへの移行が進んでいます。
さらに今後は、広大な土地と豊富な電力供給を特徴とする二次的なエネルギー関連地域への投資が行われ、データセンターの建設が加速されるでしょう。強靭なデジタルインフラ、国家レベルのAI機能、サイバーセキュリティコンプライアンスへの注力は、新規ハイパースケールキャンパスの建設と、企業や政府機関における既存システムの改修の両方において、仕様主導型の需要を継続的に促進すると予想されます。
データセンター構造化配線市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 145億6000万米ドル |
| 2034年までの市場規模 | 342億1000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 9.95% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
データセンター構造化配線市場分析
需要に影響を与える要因としては、AIハイパースケールクラスタインフラストラクチャの必要性、5Gコアネットワークの拡張、企業内におけるクラウドコンピューティングへの移行、およびコロケーションの拡大などが挙げられます。データセンター構造化ケーブル市場のシェアは、低遅延、高密度ポート、およびコンピューティング、ストレージ、スイッチングインフラストラクチャの迅速な展開が求められる地域で、最も高い成長率が見込まれます。
供給を左右する要因としては、引き続き光ファイバーの入手可能性、コネクタの精度、銅価格の変動、プロジェクトベースの調達などが挙げられます。システムインテグレーターは、繰り返し実施可能なキャンパスにおける部品表の標準化を進めており、一方、メーカーは納期短縮のために組立品の現地化を進めています。こうした状況から、価格と同様に仕様、信頼性、認証が重視される市場が形成されつつあります。
競争力は、製品ポートフォリオの幅広さ、流通網、およびエンジニアリング能力に基づいて決まります。データセンター構造化ケーブル市場レポートによると、Nexans SA、Legrand SA、Panduit Corp.、Corning Incorporated、Belden Inc.、およびThe Siemon Companyは、高密度ファイバーインフラストラクチャ、銅線ソリューション、キャビネット、およびアプリケーション固有のソリューションを通じて競合しています。
投資動向としては、400G/800Gシステムの移行、既存設備の事前撤去、サステナビリティに関する報告といったソリューションを提供する企業への投資が挙げられます。TE Connectivity plc、Leviton Manufacturing Co., Inc.、日立製作所、Paige Electric Co., LP、Teknon Corporationといった企業が、このエコシステムを強化しています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
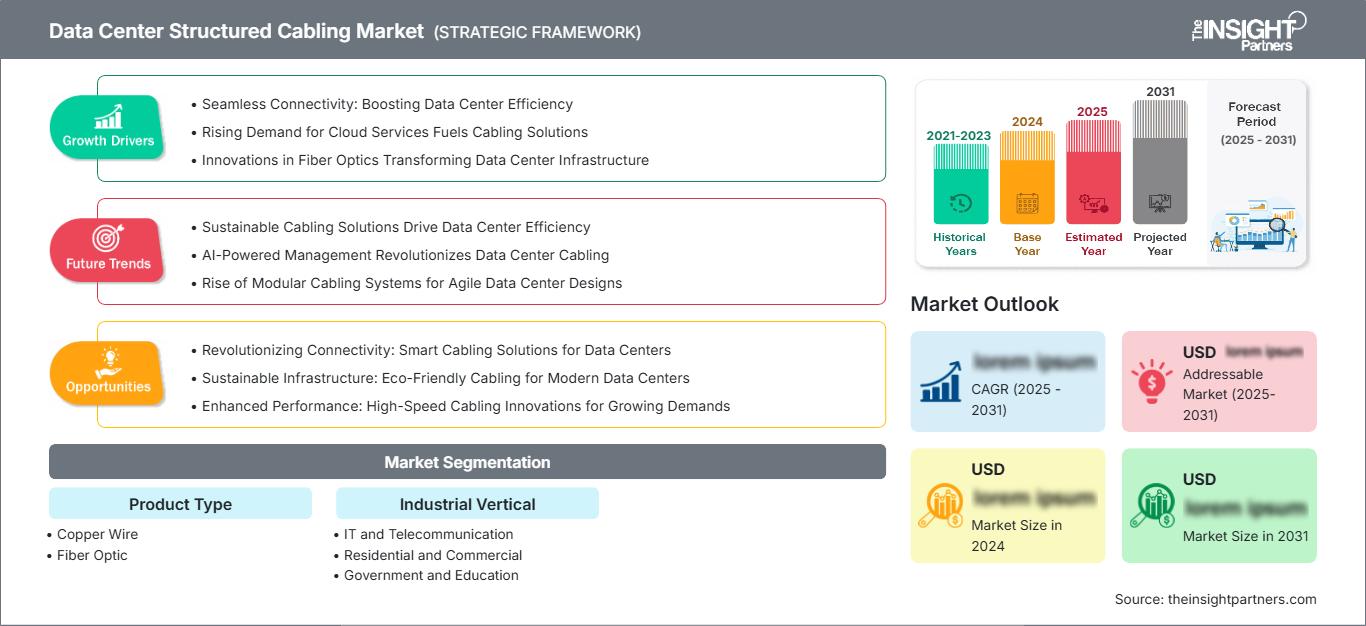
データセンター構造化ケーブル市場:戦略的洞察
地域別分析
北米データセンター構造化ケーブル市場
北米は2025年には37~40%の市場シェアを獲得し、2026年から2034年にかけて年平均成長率(CAGR)8.8~9.4%で成長すると予測されている。主要拠点における空室率の低さ、既に計画されているハイパースケール・パイプライン、そして電力供給が豊富なフロンティア市場への建設拡大などが、この市場シェアの強化要因となっている。
AI、クラウド可用性ゾーン、エッジ相互接続に関するトレーニングにより、ラックあたりのファイバー数が増加し、モジュラーケーブルシステムの導入が進んでいます。バージニア州、テキサス州、ジョージア州、アリゾナ州、オハイオ州のサービスプロバイダーは現在、導入リスクを最小限に抑え、再構築なしで将来の帯域幅増加を確実にするために、認証付きの構造化パスウェイを指定しています。
米国データセンター構造化ケーブル市場
米国は2025年には北米の収益の78~82%を占め、2026年から2034年にかけて年平均成長率(CAGR)8.7~9.3%で成長すると予測されています。ハイパースケールゾーン、AIキャンパスの高密度化、およびコロケーションの拡大により、高密度なホールにおける光ファイバー幹線、クロスコネクト、および銅線接続の必要性が高まっています。
ベンダーの市場は幅広く、Panduit Corp.、Belden Inc.、Corning Incorporated、The Siemon Company、Leviton Manufacturing Co., Inc.などが名を連ねています。ハイパースケール、エンタープライズ、通信分野における導入は、これらの企業が提供するソリューションの恩恵を受けています。新たなアプリケーションとしては、400Gスイッチングへの移行、AIファブリック、エアフローを維持する構造化ケーブルソリューションなどが挙げられます。
欧州データセンター構造化ケーブル市場
欧州では、2025年には市場シェアが22~25%に達し、2026年から2034年にかけて年平均成長率(CAGR)8.1~8.7%で成長すると予測されている。英国とドイツがこの地域を牽引している。ロンドンは依然としてネットワーク密度が高い環境であり、フランクフルトではエネルギー問題が、手戻りを最小限に抑え、スペース利用を最大化する効率的なケーブルシステムの必要性を高めている。
フランス、イタリア、スペイン、オランダでは、クラウドコンピューティング、国家データ、デジタル化プロジェクトが、堅牢な構造化ケーブルシステムの開発を促進している。エネルギー報告要件、建築許可、そして光ファイバーバックボーンとカテゴリー6Aケーブルの必要性につながるビジネスイノベーションが、市場浸透を後押ししている。
アジア太平洋地域のデータセンター向け構造化ケーブル市場
アジア太平洋地域は2025年には市場シェアの25~28%を占め、2026年から2034年にかけて年平均成長率(CAGR)10.6~11.4%で成長すると予測されている。同地域では中国がこうした施設の導入を主導している一方、日本、韓国、インド、オーストラリアはクラウドゾーン、通信施設、人工知能を活用したインフラに投資している。
デジタルインフラ、半導体クラスター、データローカライゼーションに関連する政策の普及が進むにつれ、高密度光ファイバーおよびモジュール型銅線ソリューションの購入が増加するだろう。さらに、産業オートメーションや5Gバックホールアプリケーションも、構造化ケーブル設置の需要を牽引する。
中東・アフリカのデータセンター向け構造化ケーブル市場
中東・アフリカ地域は、サウジアラビアとアラブ首長国連邦を筆頭に、2026年から2034年にかけて年平均成長率(CAGR)9.7~10.5%で成長すると予測されています。エネルギー関連デジタルインフラ整備プログラム、クラウドリージョン、政府のデータ戦略などが、構造化光ファイバー回線と認証済み銅線接続への需要を高めています。
南アフリカをはじめとする中東・アフリカ地域は、企業の近代化、海底ケーブルの陸揚げ、地域コロケーションハブの設置などを通じて事業を拡大している。ケーブル仕様においては、耐熱性、保守性、段階的なデータセンター拡張に適した拡張性の高い配線フレームがますます重視されるようになっている。
セグメンテーション分析
製品タイプ
製品タイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)9.6~10.3%で成長すると予測されています。データセンター構造化ケーブル市場の製品選択範囲は、銅線が短距離リンクと電源供給可能なデバイスをサポートし、光ファイバーがますます高密度化する施設全体で高帯域幅のスイッチング、ストレージ、相互接続トラフィックを伝送するハイブリッドアーキテクチャへと移行しています。
- 銅線は、コスト、使い慣れた使用感、PoE互換性といった利点から、限られた距離内での実用的な導入が可能な、短距離の水平配線、管理ネットワーク、機器室などにおいて、依然として重要な役割を果たしている。
- 光ファイバーは最大の製品タイプであり、高帯域幅、低遅延、電磁波耐性、そして400Gおよび800Gデータセンターファブリックへの移行パスといった利点から好まれています。
産業分野別
産業分野は、2026年から2034年にかけて年平均成長率(CAGR)9.8~10.6%で成長すると予測されています。需要はワークロードの強度によって異なり、通信およびIT施設は帯域幅と稼働時間を優先し、商業ビルは統合接続を必要とし、公共機関は耐障害性を重視し、産業ユーザーは干渉、振動、段階的な近代化に耐えられるケーブルを必要とします。
- ITおよび電気通信分野は、クラウドプラットフォーム、通信コアのアップグレード、コロケーション需要、AIおよびエッジサービスに必要な高帯域幅相互接続に支えられ、最も成長率の高い分野となっている。
- 住宅および商業施設における導入は、スマートビルディング、Wi-Fi 7バックボーン、監視システム、アクセス制御、および拡張可能な接続性のための構造化された経路を必要とする企業ネットワークと関連している。
- 政府および教育機関の需要は、デジタル公共サービス、キャンパスネットワーク、研究用コンピューティング、サイバーセキュリティ要件、および公共部門施設全体における強靭なインフラ調達によって形成される。
- 産業分野のユーザーは、シールド性、稼働時間、保守性といった設計が戦略的に重要な、自動化、マシンビジョン、プライベートネットワーク、運用技術統合などの用途で構造化配線を採用しています。
機会の概要
|
産業分野別 |
収益貢献 |
トレンドタグ |
導入段階 |
|
ITおよび電気通信 |
高い |
AIファブリック |
スケーリング |
|
住宅用および商業用 |
中くらい |
スマートビルディング |
スケーリング |
|
政府と教育 |
中くらい |
安全なキャンパス |
スケーリング |
|
工業 |
中くらい |
OTネットワーク |
新興 |
データセンター構造化ケーブル市場の成長要因と影響分析
AIデータセンターには、より高密度な物理的接続が必要
AIクラスターの出現はケーブル密度を変化させています。これらのAIクラスターは、従来のサーバーラックよりもはるかに高速な接続を必要とするためです。そのため、プレターミネート済み光ファイバーケーブル、高密度ケーブル、そしてキャンパス内のケーブル敷設を迅速に行う際にエラーを防ぐ経路に対する需要が増加するでしょう。ビジネスの観点から見ると、事業者は導入時間の短縮、トラブルシューティングプロセスの簡素化、そして将来の導入時に速度を向上させるための経路容量の確保といったメリットを享受できます。
クラウドとコロケーションの拡張により、再現可能な設計が標準化される
主要なクラウドベンダーとコロケーション施設は、建設中のリスクを軽減し、収益化までの時間を短縮するために、複数のキャンパス拠点にわたって設計を複製する傾向を強めています。構造化ケーブル配線は、複雑な接続要件を標準化されテスト済みの設計に変換できるため、このようなアプローチを容易にします。再現可能な設計により、調達チームは機器をより早く調達でき、統合チームは作業員のトレーニングを効率的に行うことができ、施設所有者はプロセス全体を通してドキュメントを管理しやすくなります。データセンターのパイプラインが二次市場に拡大するにつれ、ケーブル配線システムはパフォーマンス基準の維持に役立ちます。
帯域幅移行がファイバーリッチなアーキテクチャを推進
100Gおよび200G環境から400Gおよび800Gネットワークへの移行に伴い、光性能、コネクタ品質、チャネルテストの技術的重要性が高まっています。光ファイバーを豊富に採用したアーキテクチャは、建物内の長距離伝送における信号損失を低減し、スイッチ、ストレージ、コンピューティングゾーン間の集約度を高めます。短距離リンクでは銅線が依然として有効ですが、戦略的な投資は光幹線および高密度パネルへとシフトしています。この傾向により、性能検証、設置手順の厳格化、移行計画が信頼性の高いネットワーク運用に不可欠となるため、サプライヤーの価値獲得が向上します。
データセンター構造化ケーブル市場の将来動向
事前処理済みおよびモジュール式展開モデル
データセンター構造化ケーブル市場における最も影響力のあるトレンドの一つは、工場で終端処理されたモジュール式ケーブルセットへの移行です。これにより、現場での接続作業を減らし、エラー率を低減することが可能になります。予測期間中、事業者はラックレイアウト、スイッチアーキテクチャ、段階的な容量リリースに対応した設計済みキットをより多く購入すると予想されます。これにより、ベンダーとの関係は、コンポーネント供給から設計連動型の導入サポートへと変化し、複数の建物からなるキャンパス全体でトレーサビリティ、設置速度、品質保証が向上します。
高密度冷却環境向けケーブル配線設計
液冷技術とラック密度の向上に伴い、ケーブル配線経路は距離やポート数だけでなく、気流、サービスアクセス、熱分離といった要素も考慮して計画されるようになるでしょう。将来の設計では、よりスリムな筐体、より分かりやすいラベル表示、オーバーヘッド配線、そして背面ドア付近の熱交換器や冷却マニホールド周辺の障害物を減らす配線方法が採用されると考えられます。設備エンジニアが構築サイクルの早い段階で電力、冷却、ネットワークインフラを調整するようになるにつれ、接続性能と機械設計に関するガイダンスを兼ね備えたサプライヤーの重要性が高まるでしょう。
データセンター構造化配線市場の機会
二次データセンターハブと電力供給が豊富なキャンパス
データセンター構造化ケーブル市場の予測によると、電力供給、用地確保、許認可手続きの迅速性といった点で、飽和状態にある主要市場よりも優位な二次ハブにおいて、ビジネスチャンスが拡大すると見込まれています。ケーブルベンダーは、標準化されたアーキテクチャ、段階的な部品表、そして建物の内装工事が始まる前の試運転サポートを提供することで、キャンパス計画の初期段階から顧客獲得を狙うことができます。この機会は投資主導型であり、オーナーは稼働時間を確保しつつ、データホールを段階的に開設できる再現性の高い設計を求めています。こうしたプロジェクトを受注するには、電気工事業者やデータセンター開発業者とのパートナーシップが不可欠となるでしょう。
企業および公共施設における改修プログラム
企業、大学、病院、政府機関は、クラウドアクセス、サイバーセキュリティプラットフォーム、ビデオ分析、分散コンピューティングをサポートするために、老朽化したネットワークの近代化を進めています。改修プログラムでは、監査済みのケーブル評価、カテゴリ6Aへのアップグレード、光ファイバーバックボーンの交換、ラベルの修正、経路の再設計などの機会が生まれます。ハイパースケールプロジェクトとは異なり、これらの顧客は最小限の混乱とライフサイクルドキュメントを重視します。設計、設置、テスト、コンプライアンス記録をパッケージ化したベンダーは、断片化された保守費用を、継続的なサービス提供の可能性を秘めた構造化された近代化プログラムへと転換できます。
最近の動向
- 2026年4月:STL Optical Connectivityは、AI、ハイパースケールコンピューティング、エッジインフラストラクチャ向けに設計された高密度光ファイバーケーブルポートフォリオであるNeuralisデータセンター接続スイートを発表しました。このソリューションは、超高密度プレターミネート済み光ファイバーシステム、高度なデータセンター相互接続ケーブル、およびGPUクラスタと高帯域幅ワークロードをサポートする拡張可能な接続アーキテクチャを提供します。Neuralisは、データセンター事業者が導入速度を向上させ、スペース利用率を最適化し、AI駆動環境に対応した将来を見据えたネットワークを構築するのに役立ちます。
- 2025年6月:STLは、AI駆動型インフラストラクチャの要件をサポートするために設計された高度なケーブル配線および接続ソリューションで、データセンター向け製品ポートフォリオを拡充しました。このポートフォリオには、高性能光ファイバーおよび銅線ケーブル、プレターミネート済みマルチファイバーシステム、高密度接続ソリューションが含まれており、ハイパースケール、コロケーション、エンタープライズ、通信事業者向けデータセンターにおいて、より高速なデータ伝送、低遅延、拡張性の高い展開を実現します。これらのソリューションは、通信事業者が、増大するAIワークロードと高密度コンピューティング環境をサポートできる、柔軟で信頼性が高く、将来を見据えたデータセンターネットワークを構築するのに役立ちます。
- 2026年4月:Sterlite Technologies(STL)は、データセンター、企業、デジタルネットワークにおける高速かつ大容量のデータ伝送向けに設計された構造化ケーブルソリューションスイート「NetXs」を発表しました。このソリューションには、帯域幅、拡張性、信頼性が向上し、信号干渉が低減された高度な銅線ケーブルオプションが含まれており、進化する接続要件をサポートします。NetXsは、クラウド導入、自動化、次世代デジタルアプリケーションに対応した、柔軟で将来を見据えたネットワークインフラストラクチャの構築を支援します。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -