
Marché du câblage structuré pour centres de données : taille et tendances 2034
Taille et prévisions du marché du câblage structuré pour centres de données (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type de produit (fil de cuivre, fibre optique) ; secteur d’activité (informatique et télécommunications, résidentiel et commercial, gouvernement et éducation, industrie, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00010815
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : July 31, 2026


Taille du marché en 2025
14,56 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
34,21 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
9,95 %
taux de croissance
Marché adressable
216,93 milliards de dollars américains
(2026-2034)
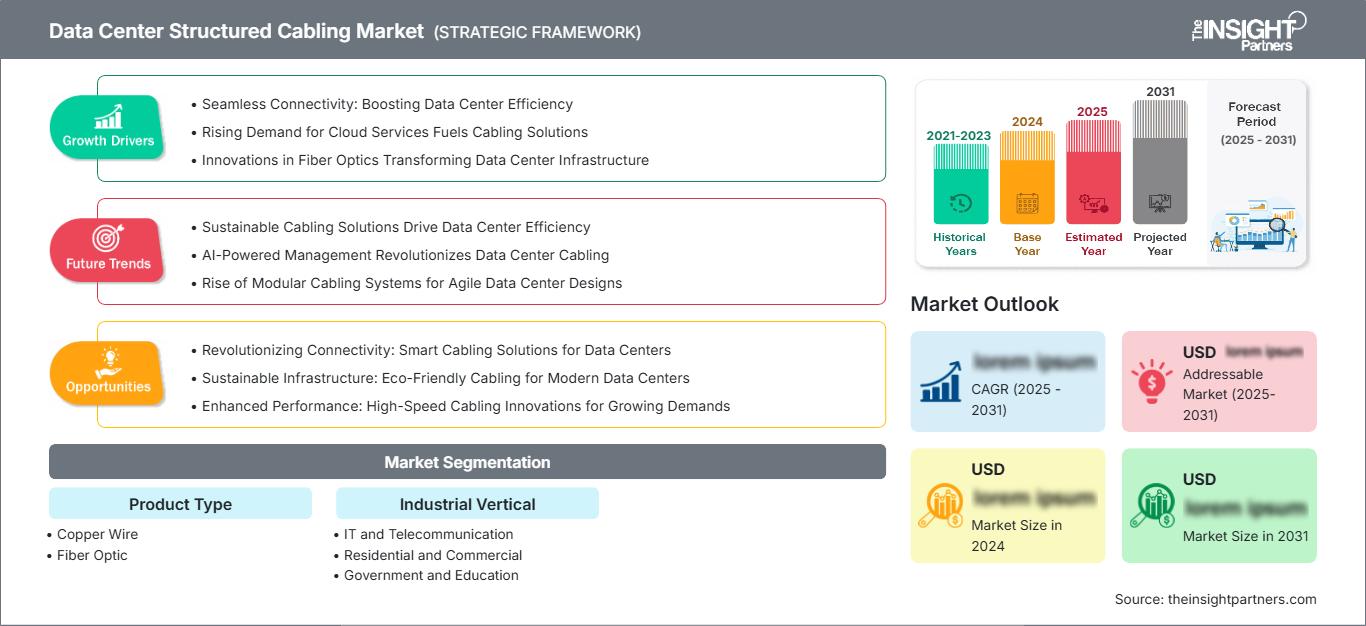
Le marché du câblage structuré pour centres de données s'élevait à 14,56 milliards de dollars américains en 2025 et devrait atteindre 34,21 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 9,95 % entre 2026 et 2034. Cette croissance est portée par la densification croissante des salles de calcul, le développement de réseaux compatibles avec l'intelligence artificielle et le passage d'une infrastructure de câblage point à point traditionnelle à une infrastructure standardisée en cuivre et fibre optique afin de garantir l'évolutivité et les performances.
En Amérique du Nord, le marché du câblage structuré pour centres de données est porté par la présence de régions cloud, de centres de colocation et de déploiements d'infrastructures d'IA, qui exigent un réseau dorsal haute densité. Ce marché régional devrait croître à un TCAC de 8,8 % à 9,4 % entre 2026 et 2034, notamment en raison de la pénurie d'espace disponible dans les centres de données, des pré-locations et de l'adoption de l'Ethernet 400G/800G.
Analyse et perspectives du marché du câblage structuré pour centres de données
- L'Amérique du Nord détenait une part de marché de 37 à 40 % en 2025 et connaît une croissance annuelle composée de 8,8 à 9,4 % entre 2026 et 2034, soutenue par la location de centres de données hyperscale, les campus de centres de données de pointe et une utilisation élevée de la fibre optique.
- Les États-Unis représentaient 78 à 82 % de l'Amérique du Nord en 2025 et connaissent une croissance annuelle composée de 8,7 à 9,3 %, tirée par les clusters d'IA et la densification des régions cloud.
- L'Europe représentait une part de 22 à 25 % en 2025 et connaît une croissance annuelle composée de 8,1 à 8,7 % entre 2026 et 2034, le Royaume-Uni, l'Allemagne, la France et les Pays-Bas étant en tête des mises à niveau du câblage.
- La région Asie-Pacifique détenait une part de marché de 25 à 28 % en 2025 et connaît une croissance annuelle composée de 10,6 à 11,4 % entre 2026 et 2034, tirée par la Chine, le Japon, l'Inde, la Corée du Sud et l'Australie.
- Le segment le plus important , la fibre optique, détenait une part de marché de 58 à 62 % en 2025 et connaît une croissance annuelle composée de 10,4 à 11,1 %, tirée par les interconnexions à haut débit et les charges de travail d'IA.
- Le segment à forte croissance des technologies de l'information et des télécommunications détenait une part de marché de 43 à 47 % en 2025 et connaît une croissance annuelle composée de 10,8 à 11,6 %, reflétant la demande en matière de cloud, de télécommunications et de colocation.
- Principales sociétés analysées en détail : Nexans SA, Legrand SA, Panduit Corp., Corning Incorporated, Belden Inc., The Siemon Company, TE Connectivity plc, Teknon Corporation, Hitachi, Ltd., Paige Electric Co., LP et Leviton Manufacturing Co., Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
En matière de migration technologique, le marché du câblage structuré pour centres de données évolue d'une approche hybride basée sur le cuivre vers des solutions modulaires, pré-terminées et à base de fibre optique. L'accent est mis sur la réduction des pertes d'insertion, la rapidité des interventions et des modifications, ainsi que sur une meilleure gestion des flux d'air, afin de répondre aux exigences croissantes en matière de densité des racks. Côté production, on observe également une tendance vers un plus grand nombre de fibres, la connectivité MPO/MTP, le cuivre de catégorie 6A et les systèmes blindés, pour répondre aux besoins des grands campus dans des délais serrés.
À l'avenir, des investissements seront réalisés dans des zones géographiques secondaires et à fort potentiel énergétique, caractérisées par de vastes superficies et une disponibilité en électricité suffisante, permettant ainsi une construction accélérée de centres de données. L'accent mis sur une infrastructure numérique résiliente, des capacités nationales en IA et la conformité en matière de cybersécurité devrait stimuler la demande sur le marché, tant pour les nouveaux campus hyperscale que pour les modernisations au sein des entreprises et des organismes gouvernementaux.
Rapport sur le marché du câblage structuré des centres de données : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 14,56 milliards de dollars américains |
| Taille du marché d'ici 2034 | 34,21 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 9,95% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché du câblage structuré pour centres de données
Les facteurs influençant la demande sont le besoin d'infrastructures de clusters d'IA à très grande échelle, l'expansion du réseau 5G, la migration des entreprises vers le cloud computing et la croissance de la colocation. Le taux de croissance le plus élevé du marché du câblage structuré pour centres de données est attendu dans les régions où une latence constante, une forte densité de ports et un déploiement rapide des infrastructures de calcul, de stockage et de commutation sont essentiels.
Les facteurs influençant l'offre restent la disponibilité de la fibre optique, la précision des connecteurs, les fluctuations du prix du cuivre et l'approvisionnement lié aux projets. Les intégrateurs tendent à standardiser les nomenclatures dans des environnements reproductibles, tandis que les fabricants privilégient la localisation de leurs assemblages pour des délais de livraison plus courts. Il en résulte un marché où les spécifications, la fiabilité et les certifications revêtent une importance égale au prix.
Les positions concurrentielles reposent sur l'étendue du portefeuille de produits, la distribution et les capacités d'ingénierie. Selon le rapport sur le marché du câblage structuré pour centres de données, Nexans SA, Legrand SA, Panduit Corp., Corning Incorporated, Belden Inc. et The Siemon Company se disputent le marché grâce à des infrastructures fibre optique haute densité, des solutions cuivre, des armoires et des solutions spécifiques à certaines applications.
Les investissements se concentreront sur les entreprises capables de proposer des solutions pour la migration des systèmes 400G/800G, la mise hors service anticipée des installations et le reporting en matière de développement durable. Les entreprises suivantes contribuent à l'essor de cet écosystème : TE Connectivity plc, Leviton Manufacturing Co., Inc., Hitachi, Ltd., Paige Electric Co., LP et Teknon Corporation.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché du câblage structuré des centres de données : Perspectives stratégiques
Perspectives régionales
Marché du câblage structuré des centres de données en Amérique du Nord
L'Amérique du Nord a généré une part de marché de 37 à 40 % en 2025 et devrait connaître une croissance annuelle composée de 8,8 à 9,4 % entre 2026 et 2034. Cette part de marché est renforcée par un faible taux de vacance dans les principaux centres, des projets hyperscale pré-engagés et une expansion de la construction vers des marchés frontières riches en énergie.
La formation aux technologies d'IA, aux zones de disponibilité du cloud et aux interconnexions de périphérie entraîne une augmentation du nombre de fibres par baie et le déploiement de systèmes de câblage modulaires. Les fournisseurs de services en Virginie, au Texas, en Géorgie, en Arizona et en Ohio définissent désormais des parcours structurés et certifiés afin de minimiser les risques liés à la mise en service et de garantir la croissance future de la bande passante sans reconstruction.
Marché américain du câblage structuré pour centres de données
Les États-Unis représentaient 78 à 82 % des revenus de l'Amérique du Nord en 2025 et connaîtront un TCAC de 8,7 à 9,3 % de 2026 à 2034. La forte densité des zones hyperscale, des campus d'IA et l'expansion de la colocation alimentent le besoin de liaisons fibre optique, de connexions croisées et de connexions cuivre dans les halls denses.
Le marché des fournisseurs est vaste et comprend des entreprises telles que Panduit Corp., Belden Inc., Corning Incorporated, The Siemon Company et Leviton Manufacturing Co., Inc. Les déploiements à très grande échelle, en entreprise et dans le secteur des télécommunications bénéficient des solutions proposées par ces sociétés. Les applications émergentes intègrent la transition vers la commutation 400G, les infrastructures d'IA et les solutions de câblage structuré préservant la circulation de l'air.
Marché européen du câblage structuré pour centres de données
En Europe, ce marché représentait une part de 22 à 25 % en 2025 et devrait croître à un TCAC de 8,1 à 8,7 % entre 2026 et 2034. Le Royaume-Uni et l'Allemagne sont les principaux moteurs de cette croissance. Londres conserve une forte densité de réseaux, tandis qu'à Francfort, les enjeux énergétiques engendrent un besoin accru de systèmes de câblage performants, permettant de minimiser les reprises et d'optimiser l'utilisation de l'espace.
En France, en Italie, en Espagne et aux Pays-Bas, le cloud computing, les données souveraines et les projets de numérisation favorisent le développement de systèmes de câblage structuré robustes. La pénétration du marché est stimulée par les exigences en matière de rapports énergétiques, les permis de construire et l'innovation des entreprises, qui engendrent un besoin accru en réseaux dorsaux en fibre optique et en câblage de catégorie 6A.
Marché du câblage structuré des centres de données en Asie-Pacifique
La région Asie-Pacifique détenait une part de marché de 25 à 28 % en 2025 et devrait connaître une croissance annuelle composée de 10,6 % à 11,4 % entre 2026 et 2034. Dans cette région, la Chine domine le déploiement de telles installations, tandis que le Japon, la Corée du Sud, l'Inde et l'Australie investissent dans les zones cloud, les infrastructures de télécommunications et les infrastructures basées sur l'intelligence artificielle.
L'adoption croissante de politiques relatives aux infrastructures numériques, aux clusters de semi-conducteurs et à la localisation des données stimulera les achats de solutions de fibre optique haute densité et de cuivre modulaires. Par ailleurs, l'automatisation industrielle et les applications de liaison 5G alimenteront également la demande en installations de câblage structuré.
Marché du câblage structuré des centres de données au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique connaîtra une croissance annuelle composée de 9,7 % à 10,5 % entre 2026 et 2034, tirée par l'Arabie saoudite et les Émirats arabes unis. Les programmes d'infrastructures numériques soutenus par l'énergie, les régions cloud et les stratégies gouvernementales en matière de données accroissent la demande de liaisons fibre optique structurées et de connectivité cuivre certifiée.
L'Afrique du Sud et le reste du Moyen-Orient et de l'Afrique connaissent une expansion grâce à la modernisation des infrastructures informatiques, aux installations de câbles sous-marins et aux centres de colocation régionaux. Les spécifications de câblage mettent de plus en plus l'accent sur la résistance à la chaleur, la facilité de maintenance et les baies de distribution évolutives adaptées à l'extension progressive des salles de serveurs.
Analyse de segmentation
Type de produit
Le segment « Type de produit » devrait connaître une croissance annuelle composée de 9,6 % à 10,3 % entre 2026 et 2034. Le marché du câblage structuré pour centres de données, en termes de sélection de produits, évolue vers des architectures hybrides dans lesquelles le cuivre prend en charge les liaisons à courte portée et les dispositifs alimentés, tandis que la fibre transporte le trafic de commutation, de stockage et d’interconnexion à large bande passante dans des installations de plus en plus denses.
- Le fil de cuivre reste important pour les courtes distances horizontales, les réseaux de gestion et les salles d'équipements où le coût, la familiarité et la compatibilité PoE permettent un déploiement pratique sur des distances contrôlées.
- La fibre optique est le type de produit le plus répandu, privilégié pour sa large bande passante, sa faible latence, son immunité électromagnétique et ses voies de migration vers les infrastructures de centres de données 400G et 800G.
Verticale industrielle
Le segment vertical industriel devrait connaître une croissance annuelle composée de 9,8 % à 10,6 % entre 2026 et 2034. La demande diffère selon l'intensité de la charge de travail : les installations de télécommunications et informatiques privilégient la bande passante et la disponibilité, les bâtiments commerciaux ont besoin d'une connectivité convergente, les institutions publiques se concentrent sur la résilience et les utilisateurs industriels ont besoin d'un câblage qui tolère les interférences, les vibrations et une modernisation progressive.
- Le secteur des technologies de l'information et des télécommunications est celui qui connaît la plus forte croissance, soutenu par les plateformes cloud, les mises à niveau des réseaux de télécommunications centraux, la demande de colocation et les interconnexions à large bande passante nécessaires à l'IA et aux services de périphérie.
- Résidentiel et commercial est liée aux bâtiments intelligents, aux réseaux dorsaux Wi-Fi 7, à la surveillance, au contrôle d'accès et aux réseaux d'entreprise qui nécessitent des voies structurées pour une connectivité évolutive.
- La demande des secteurs public et de l'éducation est façonnée par les services publics numériques, les réseaux de campus, le calcul scientifique, les exigences en matière de cybersécurité et l'acquisition d'infrastructures résilientes dans l'ensemble des installations du secteur public.
- Les utilisateurs industriels déploient un câblage structuré pour l'automatisation, la vision industrielle, les réseaux privés et l'intégration des technologies opérationnelles, où le blindage, la disponibilité et la facilité de maintenance sont des aspects stratégiques importants.
Aperçu des opportunités
|
Verticale industrielle |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|
Technologies de l'information et télécommunications |
Haut |
Tissus IA |
Mise à l'échelle |
|
Résidentiel et commercial |
Moyen |
Bâtiments intelligents |
Mise à l'échelle |
|
Gouvernement et éducation |
Moyen |
Campus sécurisé |
Mise à l'échelle |
|
Industriel |
Moyen |
Réseaux OT |
Émergent |
Analyse des facteurs de croissance et de l'impact du câblage structuré des centres de données
Les centres de données d'IA nécessitent une connectivité physique plus dense.
L'émergence des clusters d'IA modifie la densité du câblage, car ces clusters nécessitent des connexions haut débit bien plus importantes que les baies de serveurs traditionnelles. On observe une augmentation de la demande en liaisons fibre optique pré-terminées, en câblage haute densité et en chemins de câbles permettant d'éviter les erreurs lors des installations rapides de câblage sur les campus. D'un point de vue commercial, les opérateurs bénéficieront d'une réduction du temps de déploiement, d'une simplification du dépannage et de la possibilité de préserver la capacité de ces chemins de câbles afin d'augmenter les débits lors des déploiements futurs.
L'expansion du cloud et de la colocation standardise les conceptions reproductibles
Les principaux fournisseurs de services cloud et les centres de colocation dupliquent de plus en plus leurs architectures sur plusieurs sites afin de limiter les risques liés à la construction et d'accélérer la mise en service. Le câblage structuré facilite cette approche, car il permet de transformer des exigences de connectivité complexes en architectures standardisées et éprouvées. La reproductibilité des architectures permet à l'équipe d'approvisionnement d'acquérir les équipements plus tôt, à l'équipe d'intégration de former son personnel et aux propriétaires de sites de gérer la documentation tout au long du processus. Avec l'expansion des infrastructures de centres de données vers des marchés secondaires, les systèmes de câblage contribuent au maintien des performances.
La migration de la bande passante favorise les architectures riches en fibre optique
La migration des environnements 100G et 200G vers les réseaux 400G et 800G renforce l'importance technique des performances optiques, de la qualité des connecteurs et des tests de canal. Les architectures à forte composante fibre optique réduisent les pertes de signal sur de longues distances à l'intérieur des bâtiments et permettent une agrégation plus poussée entre les commutateurs, le stockage et les zones de calcul. Le cuivre reste pertinent pour les liaisons courtes, mais les investissements stratégiques se concentrent désormais sur les liaisons optiques principales et les panneaux haute densité. Ce facteur améliore la valorisation des fournisseurs, car la validation des performances, la rigueur de l'installation et la planification de la migration deviennent essentielles au bon fonctionnement du réseau.
Tendances futures du marché du câblage structuré des centres de données
Modèles de déploiement pré-terminés et modulaires
L'une des tendances les plus marquantes du marché du câblage structuré pour centres de données est l'adoption croissante de kits de câblage modulaires pré-terminés en usine, permettant une installation simplifiée avec moins d'épissures sur site et un taux d'erreur réduit. Au cours de la période prévisionnelle, les opérateurs devraient privilégier l'achat de kits préconfigurés, adaptés à la configuration des racks, à l'architecture des commutateurs et aux phases de déploiement des capacités. Cette évolution transformera la relation fournisseur-client, passant de la simple fourniture de composants à un accompagnement au déploiement intégré à la conception, améliorant ainsi la traçabilité, la rapidité d'installation et l'assurance qualité sur les campus multi-bâtiments.
Conception des câblages pour les environnements de refroidissement à haute densité
Avec la généralisation du refroidissement liquide et des racks à haute densité, le cheminement des câbles sera conçu en fonction de la circulation de l'air, de l'accessibilité pour la maintenance et de l'isolation thermique, et non plus seulement de la distance et du nombre de ports. Les conceptions futures privilégieront probablement des ensembles plus fins, un étiquetage amélioré, une distribution aérienne et un routage réduisant les obstructions à proximité des échangeurs de chaleur de la porte arrière ou des collecteurs de liquide de refroidissement. Les fournisseurs qui associent performances de connectivité et conseils en conception mécanique gagneront en importance, car les ingénieurs d'installations coordonneront l'infrastructure d'alimentation, de refroidissement et de réseau plus tôt dans le cycle de construction.
Opportunités du marché du câblage structuré pour centres de données
Centres de données secondaires et campus à forte puissance énergétique
Les prévisions du marché du câblage structuré pour centres de données indiquent des opportunités croissantes dans les pôles secondaires, où l'accès à l'énergie, la disponibilité foncière et la rapidité d'obtention des permis sont supérieurs à ceux des marchés principaux saturés. Les fournisseurs de câblage peuvent cibler les phases préliminaires de planification des campus en proposant des architectures standardisées, des nomenclatures de composants échelonnées et une assistance à la mise en service avant même l'aménagement des bâtiments. Cette opportunité est portée par les investissements, car les propriétaires recherchent des conceptions reproductibles garantissant la disponibilité des services tout en permettant l'ouverture progressive des salles de serveurs. Les partenariats avec les entreprises d'électricité et les promoteurs de centres de données seront essentiels pour remporter ces projets.
Programmes de rénovation dans les installations des entreprises et des établissements publics
Les entreprises, les universités, les hôpitaux et les agences gouvernementales modernisent leurs réseaux vieillissants pour prendre en charge l'accès au cloud, les plateformes de cybersécurité, l'analyse vidéo et le calcul distribué. Les programmes de rénovation offrent l'opportunité de réaliser des audits de câblage, des mises à niveau de catégorie 6A, le remplacement du réseau principal en fibre optique, la mise à jour de l'étiquetage et la refonte des chemins de câbles. Contrairement aux projets à très grande échelle, ces acheteurs privilégient une interruption minimale de service et une documentation complète du cycle de vie. Les fournisseurs proposant des solutions intégrées de conception, d'installation, de test et de conformité peuvent transformer des dépenses de maintenance fragmentées en programmes de modernisation structurés, assortis d'un potentiel de services récurrents.
Développements récents
- Avril 2026 : STL Optical Connectivity lance Neuralis, une suite de connectivité pour centres de données, une gamme de câblage fibre optique haute densité conçue pour l’IA, le calcul hyperscale et les infrastructures de périphérie. Cette solution propose des systèmes fibre optique pré-terminés ultra-haute densité, un câblage d’interconnexion avancé pour centres de données et des architectures de connectivité évolutives pour prendre en charge les clusters GPU et les charges de travail à large bande passante. Neuralis aide les opérateurs de centres de données à accélérer le déploiement, à optimiser l’utilisation de l’espace et à construire des réseaux adaptés aux environnements pilotés par l’IA.
- Juin 2025 : STL a enrichi son offre de solutions pour centres de données avec des câblages et une connectivité de pointe, conçus pour répondre aux exigences des infrastructures pilotées par l’IA. Cette offre comprend des câblages fibre et cuivre haute performance, des systèmes multifibres pré-terminés et des solutions de connectivité haute densité permettant une transmission de données plus rapide, une latence réduite et des déploiements évolutifs pour les centres de données hyperscale, de colocation, d’entreprise et de télécommunications. Ces solutions aident les opérateurs à construire des réseaux de centres de données flexibles, fiables et évolutifs, capables de supporter des charges de travail d’IA croissantes et des environnements informatiques haute densité.
- Avril 2026 : Sterlite Technologies (STL) lance NetXs, une suite de solutions de câblage structuré conçue pour la transmission de données à haut débit et à haut volume au sein des centres de données, des entreprises et des réseaux numériques. Cette solution comprend des options de câblage cuivre avancées offrant une bande passante, une évolutivité et une fiabilité accrues, ainsi qu’une réduction des interférences de signal, afin de répondre aux besoins de connectivité en constante évolution. NetXs aide les organisations à bâtir une infrastructure réseau flexible et évolutive pour le déploiement du cloud, l’automatisation et les applications numériques de nouvelle génération.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -