
数据中心结构化布线市场:规模、市场趋势与预测 2034年
数据中心结构化布线市场规模及预测(2021-2034 年)、全球及区域份额、趋势和增长机会分析报告涵盖范围:按产品类型(铜线、光纤);行业垂直领域(IT 和电信、住宅和商业、政府和教育、工业、其他);以及地理位置(北美、欧洲、亚太地区以及南美和中美洲)划分。
- 状态 : 数据发布
- 报告代码 : TIPRE00010815
- 类别 : 电子和半导体
- 页数 : 150
- 可用报告格式 :


- 最后更新日期 : July 31, 2026


2025年市场规模
145.6 亿美元
基准年值
2034 年预测
342.1 亿美元
预计到2034年
2026-2034年复合年增长率
9.95 %
增长率
目标市场
2169.3 亿美元
(2026-2034)
2025年数据中心结构化布线市场规模为145.6亿美元,预计到2034年将进一步增长至342.1亿美元,2026年至2034年的复合年增长率为9.95%。推动市场增长的因素包括计算机房密度的提高、面向人工智能的网络建设,以及从传统的点对点电缆基础设施向标准化铜缆和光纤基础设施的转变,以支持扩展性和性能提升。
在北美,数据中心结构化布线市场规模的增长主要得益于云区域、托管设施和人工智能基础设施部署的普及,这些都需要高密度骨干网。预计2026年至2034年,该地区市场将以8.8%至9.4%的复合年增长率增长,其增长因素包括核心数据中心设施空置率下降、预租以及400G/800G以太网环境的普及。
数据中心结构化布线市场评估与洞察
- 2025 年,北美市场份额达到 37% 至 40%,在 2026 年至 2034 年期间,年复合增长率将达到 8.8% 至 9.4%,这得益于超大规模租赁、前沿数据中心园区和高光纤利用率。
- 到 2025 年,美国将占北美地区的 78% 至 82%,并以 8.7% 至 9.3% 的复合年增长率增长,这主要得益于人工智能集群和云区域密集化的发展。
- 2025 年,欧洲的市场份额为 22% 至 25%,2026 年至 2034 年的复合年增长率为 8.1% 至 8.7%,其中英国、德国、法国和荷兰在电缆升级方面处于领先地位。
- 亚太地区在 2025 年占据 25% 至 28% 的市场份额,并在 2026 年至 2034 年期间以 10.6% 至 11.4% 的复合年增长率增长,其中中国、日本、印度、韩国和澳大利亚是主要增长动力。
- 光纤是最大的细分市场,预计到 2025 年将占据 58% 至 62% 的市场份额,并以 10.4% 至 11.1% 的复合年增长率增长,这主要得益于高速互连和人工智能工作负载的推动。
- 高增长细分市场IT 和电信在 2025 年占据 43-47% 的市场份额,并以 10.8-11.6% 的复合年增长率增长,反映了云计算、电信和托管需求。
- 重点分析的公司有:Nexans SA、Legrand SA、Panduit Corp.、Corning Incorporated、Belden Inc.、The Siemon Company、TE Connectivity plc、Teknon Corporation、Hitachi, Ltd.、Paige Electric Co., LP 和 Leviton Manufacturing Co., Inc.。
资料来源: Insight Partners 根据专有研究、政府出版物、公司年报、投资者报告、行业数据库和专家访谈进行的分析。
在技术迁移方面,数据中心结构化布线市场正从基于铜缆的混合布线模式转向基于光纤、模块化和预端接的解决方案。随着机架密度需求的不断增长,低插入损耗、快速移动/添加/更改以及更佳的气流管理成为关注的焦点。在生产方面,为了满足时间紧迫的大型园区设施的需求,市场也在向更高光纤数量、MPO/MTP 连接、6A 类铜缆和屏蔽系统方向发展。
展望未来,投资将转向拥有大片土地和充足电力供应的次要地区和能源驱动型地区,从而加速数据中心的建设。对弹性数字基础设施、国家人工智能能力和网络安全合规性的关注预计将持续推动市场对特定技术的需求,包括新建超大规模数据中心以及企业和政府机构的改造项目。
数据中心结构化布线市场报告范围
| 报告属性 | 细节 |
|---|---|
| 2025年市场规模 | 145.6亿美元 |
| 到2034年市场规模 | 342.1亿美元 |
| 全球复合年增长率(2026-2034 年) | 9.95% |
| 史料 | 2021-2024 |
| 预测期 | 2026-2034 |
数据中心结构化布线市场分析
影响需求的因素包括对人工智能超大规模集群基础设施的需求、5G核心网络扩展、企业向云计算的迁移以及托管服务的增长。预计数据中心结构化布线市场份额增长最快的地区将是那些对稳定延迟、高端口密度以及计算、存储和交换基础设施的快速部署有较高要求的地区。
光纤供应持续受到光纤可用性、连接器精度、铜价波动以及项目采购等因素的影响。系统集成商正致力于在可重复部署的园区内实现物料清单的标准化,而制造商则正努力实现组装本地化以加快交付速度。这导致市场中规格、可靠性和认证与价格同等重要。
竞争地位取决于产品组合的广度、分销渠道和工程能力。根据《数据中心结构化布线市场报告》,Nexans SA、Legrand SA、Panduit Corp.、Corning Incorporated、Belden Inc. 和 The Siemon Company 通过高密度光纤基础设施、铜缆解决方案、机柜和特定应用解决方案展开竞争。
投资趋势将涵盖能够为400G/800G系统迁移、安装预端接以及可持续发展报告提供解决方案的企业。以下公司为该生态系统做出了贡献:TE Connectivity plc、Leviton Manufacturing Co., Inc.、Hitachi, Ltd.、Paige Electric Co., LP 和 Teknon Corporation。
您可以调整的内容
- ● 细分
- ● 地理
- ● 竞争分析
- ● 语言偏好
数据中心结构化布线市场:战略洞察
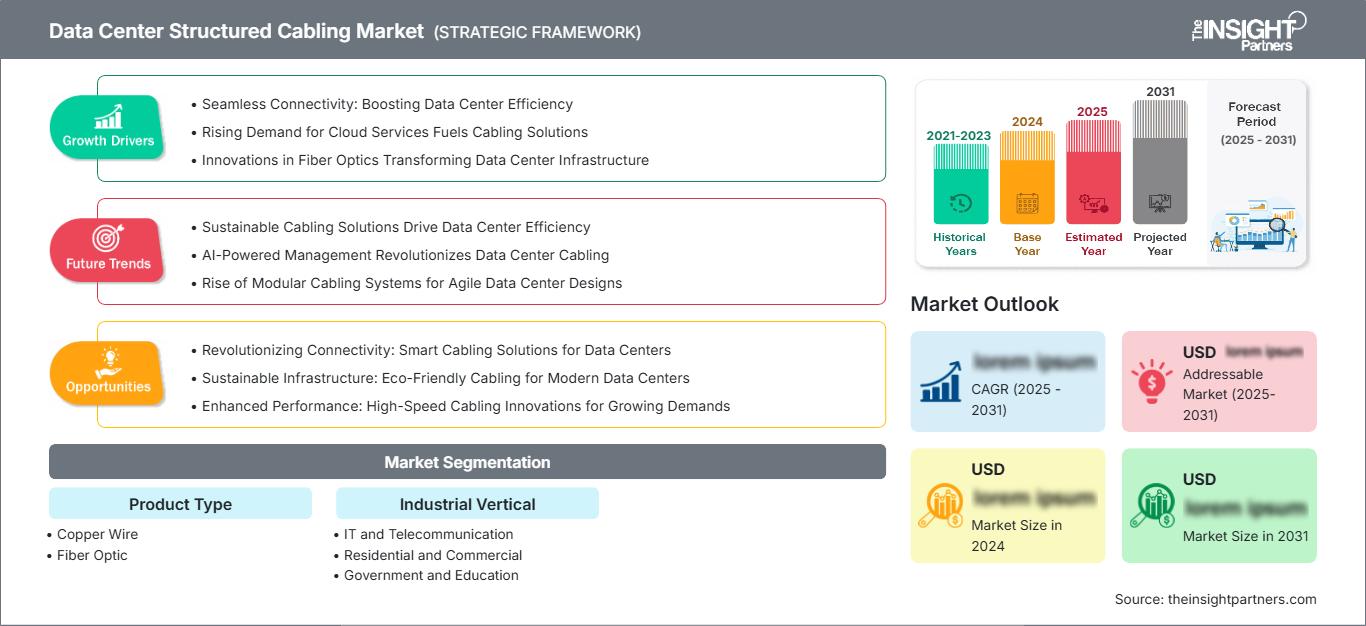
区域洞察
北美数据中心结构化布线市场
北美在 2025 年占据了 37% 至 40% 的市场份额,预计在 2026 年至 2034 年期间将以 8.8% 至 9.4% 的复合年增长率增长。主要枢纽的低空置率、预先承诺的超大规模项目以及建设向电力资源丰富的边远市场扩展,都巩固了其市场份额。
人工智能训练、云可用区和边缘互连正在推动每个机架光纤数量的增加和模块化布线系统的部署。弗吉尼亚州、德克萨斯州、佐治亚州、亚利桑那州和俄亥俄州的服务提供商目前正在指定具有认证的结构化路径,以最大限度地降低调试风险,并确保未来带宽增长无需重建。
美国数据中心结构化布线市场
2025 年,美国占北美收入的 78% 至 82%,并且从 2026 年到 2034 年将实现 8.7% 至 9.3% 的复合年增长率。超大规模数据中心、人工智能园区的高密度分布以及托管服务的扩张,推动了密集机房中对光纤干线、交叉连接和铜缆连接的需求。
供应商格局广泛,包括 Panduit 公司、Belden 公司、康宁公司、西蒙公司和 Leviton 制造公司等。超大规模、企业级和电信部署均可受益于这些公司提供的解决方案。新兴应用正在向 400G 交换、人工智能架构和气流保持型结构化布线解决方案过渡。
欧洲数据中心结构化布线市场
在欧洲,该市场在2025年占据了22%至25%的份额,预计在2026年至2034年期间将以8.1%至8.7%的复合年增长率增长。英国和德国是该地区的主要驱动力。伦敦的网络环境依然十分密集,而法兰克福的能源问题则促使其需要高效的布线系统,以最大限度地减少返工并最大限度地利用空间。
在法国、意大利、西班牙和荷兰,云计算、主权数据和数字化项目推动了稳健的结构化布线系统的发展。能源报告要求、建筑许可和商业创新等因素,促使市场对光纤骨干网和6A类布线的需求不断增长,从而推动了市场渗透。
亚太数据中心结构化布线市场
亚太地区在 2025 年的市场份额为 25-28%,预计 2026 年至 2034 年间将以 10.6%-11.4% 的复合年增长率增长。在该地区,中国主导着此类设施的部署,而日本、韩国、印度和澳大利亚则在投资云区域、电信设施和人工智能基础设施。
数字基础设施、半导体集群和数据本地化相关政策的日益普及将推动高密度光纤和模块化铜缆解决方案的采购。此外,工业自动化和5G回程应用也将促进结构化布线安装的需求。
中东和非洲数据中心结构化布线市场
2026年至2034年间,中东和非洲地区的年复合增长率将达到9.7%至10.5%,其中沙特阿拉伯和阿联酋将引领增长。能源驱动的数字基础设施项目、云区域和政府数据战略正在推动对结构化光纤路径和认证铜缆连接的需求增长。
南非和中东及非洲其他地区正通过企业现代化、海底电缆登陆和区域数据中心进行扩张。布线规范越来越注重耐热性、可维护性和可扩展的配线架,以适应分阶段的数据机房扩建。
细分分析
产品类型
预计 2026 年至 2034 年间,产品类型细分市场将以 9.6% 至 10.3% 的复合年增长率增长。数据中心结构化布线市场的产品选择范围正在向混合架构转变,其中铜缆支持短距离链路和供电设备,而光纤则在日益密集的设施中承载高带宽交换、存储和互连流量。
- 铜线在短距离水平传输、管理网络和设备机房中仍然非常重要,因为成本、熟悉程度和 PoE 兼容性支持在受控距离内进行实际部署。
- 光纤是最大的产品类型,因其高带宽、低延迟、抗电磁干扰以及向 400G 和 800G 数据中心架构迁移路径而备受青睐。
工业垂直行业
预计 2026 年至 2034 年间,工业垂直领域将以 9.8% 至 10.6% 的复合年增长率增长。需求因工作负载强度而异:电信和 IT 设施优先考虑带宽和正常运行时间,商业建筑需要融合连接,公共机构关注弹性,而工业用户则需要能够承受干扰、振动和分阶段现代化改造的布线。
- IT 和电信是增长最快的垂直行业,这得益于云平台、电信核心升级、托管需求以及人工智能和边缘服务所需的高带宽互连。
- 住宅和商业领域的采用与智能建筑、Wi-Fi 7 骨干网、监控、门禁和企业网络相关,这些都需要结构化的路径来实现可扩展的连接。
- 政府和教育的需求受到公共部门设施中数字公共服务、校园网络、科研计算、网络安全要求和弹性基础设施采购的影响。
- 工业用户部署结构化布线,用于自动化、机器视觉、专用网络和运营技术集成,其中屏蔽、正常运行时间和可维护性设计具有战略意义。
机遇概览
|
工业垂直行业 |
收入贡献 |
趋势标签 |
收养阶段 |
|
信息技术和电信 |
高的 |
AI面料 |
规模化 |
|
住宅和商业 |
中等的 |
智能建筑 |
规模化 |
|
政府与教育 |
中等的 |
安全校园 |
规模化 |
|
工业的 |
中等的 |
OT网络 |
新兴 |
数据中心结构化布线市场增长驱动因素及影响分析
人工智能数据中心需要更密集的物理连接
人工智能集群的出现正在改变布线密度,因为这些集群需要的高速连接远超传统服务器机架。预端接光纤主干线、高密度布线以及能够防止快速园区布线安装过程中出错的路径的需求将会增加。从商业角度来看,运营商将能够缩短部署时间,简化故障排除流程,并能够在这些路径中保留容量,从而在未来的部署中提高速度。
云和托管扩展实现了可重复设计的标准化
为了降低建设风险并加快盈利速度,主流云服务商和托管数据中心都在越来越多地采用跨多个园区复制现有设计方案的方式。结构化布线能够有效促进这种方案的实施,因为它可以将复杂的连接需求转化为标准化且经过测试的设计。可重复的设计方案使采购团队能够更早地采购设备,使集成团队能够培训其工作人员,并帮助设施所有者在整个过程中管理文档。随着数据中心业务向二级市场扩展,布线系统有助于维持性能标准。
带宽迁移推动光纤密集型架构的发展
从 100G 和 200G 环境向 400G 和 800G 网络迁移,使得光纤性能、连接器质量和信道测试的技术重要性日益凸显。光纤密集型架构能够降低室内长距离传输的信号损耗,并支持交换机、存储和计算区域之间更高的聚合度。铜缆在短距离链路中仍然适用,但战略支出正转向光纤主干网和高密度面板。这一趋势提升了供应商的价值获取,因为性能验证、安装规范和迁移规划对于可靠的网络运行至关重要。
数据中心结构化布线市场未来趋势
预端接和模块化部署模型
数据中心结构化布线市场最具影响力的趋势之一是转向工厂预端接的模块化布线套件,这种套件可以减少现场拼接工作,降低错误率。在预测期内,运营商预计将采购更多与机架布局、交换机架构和分阶段容量发布相匹配的工程化套件。这将改变供应商关系,从组件供应转向与设计相关的部署支持,从而提高跨多栋建筑园区的可追溯性、安装速度和质量保证。
高密度冷却环境的布线设计
随着液冷技术和更高机架密度的普及,线缆路径的规划将不再仅仅考虑距离和端口数量,而是更多地围绕气流、维护通道和热隔离展开。未来的设计可能会采用更纤薄的组件、更清晰的标签、架空布线以及能够减少后门热交换器或冷却液歧管附近堵塞的布线方案。能够将连接性能与机械设计指导相结合的供应商将更具竞争力,因为设施工程师需要在建设周期的早期阶段协调电力、冷却和网络基础设施。
数据中心结构化布线市场机遇
二级数据中心枢纽和电力资源丰富的园区
数据中心结构化布线市场预测显示,在电力供应、土地可用性和审批速度均优于饱和核心市场的二级枢纽地区,市场机遇正在不断扩大。布线供应商可以通过提供标准化架构、分阶段物料清单和调试支持,在建筑装修完成前就锁定园区规划的早期阶段。这一机遇以投资为导向,因为业主需要可重复使用的设计方案,既能保障正常运行时间,又能允许数据中心分阶段投入使用。与电气承包商和数据中心开发商建立合作关系,对于赢得这些项目至关重要。
企业和公共设施改造计划
企业、大学、医院和政府机构正在对老旧网络进行现代化改造,以支持云访问、网络安全平台、视频分析和分布式计算。改造项目为经过审计的布线评估、6A类线缆升级、光纤骨干网更换、标签修复和路径重新设计提供了机会。与超大规模项目不同,这些客户更重视尽可能减少干扰和生命周期文档。能够提供设计、安装、测试和合规性记录的供应商可以将分散的维护支出转化为具有持续服务潜力的结构化现代化项目。
最新进展
- 2026年4月:STL Optical Connectivity推出了Neuralis数据中心连接套件,这是一套专为人工智能、超大规模计算和边缘基础设施设计的高密度光纤布线产品组合。该解决方案提供超高密度预端接光纤系统、先进的数据中心互连布线以及可扩展的连接架构,以支持GPU集群和高带宽工作负载。Neuralis帮助数据中心运营商提高部署速度、优化空间利用率,并构建面向未来的AI驱动型网络。
- 2025年6月:STL扩展了其数据中心产品组合,新增了先进的布线和连接解决方案,旨在满足人工智能驱动的基础设施需求。该产品组合包括高性能光纤和铜缆布线、预端接多芯光纤系统以及高密度连接解决方案,可为超大规模、托管、企业和电信数据中心实现更快的数据传输、更低的延迟和可扩展的部署。这些解决方案可帮助运营商构建灵活、可靠且面向未来的数据中心网络,从而支持不断增长的人工智能工作负载和高密度计算环境。
- 2026年4月:Sterlite Technologies (STL) 发布了 NetXs,这是一款结构化布线解决方案套件,专为数据中心、企业和数字网络中的高速、大容量数据传输而设计。该解决方案包含先进的铜缆选项,可提升带宽、可扩展性、可靠性并降低信号干扰,从而满足不断变化的连接需求。NetXs 可帮助企业构建灵活且面向未来的网络基础设施,以支持云部署、自动化和下一代数字应用。
常见问题解答

Naveen 是一位经验丰富的市场研究和咨询专业人士,在定制项目、联合项目和咨询项目方面拥有超过 9 年的专业经验。他目前担任副总裁,成功管理了项目价值链中的利益相关者,撰写了 100 多份研究报告和 30 多项咨询项目。他的工作涵盖工业和政府项目,为客户的成功和数据驱动的决策做出了重要贡献。
Naveen 拥有卡纳塔克邦 VTU 的电子与通信工程学位,以及马尼帕尔大学的市场营销与运营 MBA 学位。他已担任 IEEE 会员 9 年,积极参与各种会议、技术研讨会,并在分部和地区层面担任志愿者。在此之前,他曾担任 IndustryARC 的助理战略顾问和惠普(惠普全球)的工业服务器顾问。
- 全面的市场规模与预测分析
- 详细的细分市场分析
- 深入的市场动态评估
- 区域及国家级洞察
- 竞争格局与企业对标分析
- 战略性商业情报
客户评价

Insight Partners 的 SCADA 系统市场报告内容全面,对当前趋势和未来预测提供了宝贵的见解。该团队始终高度专业、响应迅速且乐于助人。我们非常满意,强烈推荐他们的服务。
兰·凯德姆 伙伴, Reali Technologies LTD
我请求一份关于特定软件市场的报告,团队在几天内就完成了。报告信息非常相关,而且呈现得非常出色。之后,我请求对报告进行一些修改和补充。团队再次迅速响应,不到一周我就收到了最终报告。
让-埃尔韦·詹恩 主席, 未来分析公司
我们与 Insight Partners 合作进行了一项重要的市场研究和预测。他们清晰地洞察了机遇和风险,帮助我们制定了计划。他们的研究简单易用,数据可靠,帮助我们做出了明智而自信的决策。我们强烈推荐他们。
皮尤什·纳格帕尔 高级副总裁, 远光全球
Insight Partners 凭借其深厚的行业专业知识,提供了富有洞察力、结构合理的市场研究。他们的团队始终专业且响应迅速。用户友好的网站让访问行业报告变得顺畅无阻。我们强烈推荐他们可靠、高质量的研究服务。
安达幸彦 首席执行官, 深蓝有限责任公司
这是我第一次从The Insight Partners购买市场报告。起初我有些犹豫,但访问了他们的网站后,我更放心地冒险购买市场报告。我对报告的质量和客户服务非常满意。我对最初的报告有一些疑问和意见,但在与他们的分析师通过电子邮件沟通了几次后,我相信这份报告可以作为我们战略规划流程的参考。非常感谢您抽出宝贵的时间,让这次体验如此愉快。我一定会向其他人推荐你们的服务,当我们需要更多市场数据时,你们将是我的首选。
约翰·铃木 总裁兼首席执行官、董事会董事, BK科技
感谢您在处理我关于尼日利亚传染病体外诊断市场信息请求的过程中所展现的支持和专业精神。感谢您的耐心、指导,以及您愿意提供的折扣,最终促成了这笔交易。我期待未来与 Insight Partners 继续合作,这一切都要归功于您与我初次接触后留下的良好印象。
奇吉奥克博士 ONYIA 董事总经理, PineCrest 医疗保健有限公司购买理由
- 明智的决策
- 了解市场动态
- 竞争分析
- 客户洞察
- 市场预测
- 风险规避
- 战略规划
- 投资论证
- 识别新兴市场
- 优化营销策略
- 提升运营效率
- 顺应监管趋势




















 获取免费样品 -