
Markt für Dendritic Zelle Krebs Impfstoff: Größe & Prognose 2034
Marktgröße und Prognosen für dendritische Zell-Krebsimpfstoffe (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Produkttyp (CreaVax, Sipuleucel-T (Provenge), Sonstige); Altersgruppe (Erwachsene, Kinder) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00008688
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 17, 2026


Marktgröße 2025
2,7 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
6,48 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
10,24 %
Wachstumsrate
Adressierbarer Markt
40,83 Mrd. US-Dollar
(2026–2034)
Der Markt für dendritische Zell-basierte Krebsimpfstoffe wurde 2025 auf 2,7 Milliarden US-Dollar geschätzt und soll bis 2034 auf 6,48 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,24 % im Zeitraum 2026–2034 entspricht. Es besteht eine steigende Nachfrage nach personalisierter Immuntherapie, Immunaktivierung über antigenspezifische Mechanismen und zellbasierten Ansätzen zur Krebsbehandlung. Die kommerzielle Entwicklung konzentriert sich derzeit auf autologe Technologien, während die wissenschaftliche Forschung verstärkt auf eine verbesserte Antigenverabreichung, die Aktivierung von Immunzellen und kombinierte Therapieansätze hinarbeitet.
Nordamerika wird weiterhin führend sein, und der regionale Markt für dendritische Zell-Krebsimpfstoffe wird bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,7–11,4 % wachsen. Die günstige Marktgröße für dendritische Zell-Krebsimpfstoffe in Nordamerika wird durch die hochentwickelte Onkologiebranche, die aktive Zelltherapieforschung und die umfassenden Kapazitäten für klinische Studien begünstigt. Ein verbessertes regulatorisches Umfeld für die Zelltherapie, einschließlich der FDA-Richtlinien für die Entwicklung solcher Therapien, unterstützt zudem Investitionen in personalisierte Immuntherapien.
Marktanalyse und Einblicke zu dendritischen Zell-Krebsimpfstoffen
- Nordamerika: Es wird geschätzt, dass Nordamerika im Jahr 2025 einen Anteil von 42–46 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,7–11,4 % wachsen wird, unterstützt durch fortschrittliche onkologische Zentren, eine Infrastruktur für die Zelltherapie und klinische Forschungsaktivitäten.
- USA: Die USA repräsentieren im Jahr 2025 etwa 78–82 % des nordamerikanischen Marktanteils und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,6–11,3 % wachsen, wobei die klinische Entwicklung und spezialisierte Krebszentren an der Spitze stehen.
- Europa: Es wird geschätzt, dass Europa im Jahr 2025 einen Anteil von 25–29 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,4–10,2 % wachsen wird. Deutschland, Großbritannien, Frankreich und Spanien verfügen über etablierte Onkologie-Netzwerke und fortschrittliche Therapiekapazitäten.
- Asien-Pazifik: Es wird geschätzt, dass der Anteil Asien-Pazifiks im Jahr 2025 bei 18–22 % liegen und zwischen 2026 und 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 11,2–12,0 % erreichen wird, wobei China, Japan, Südkorea und Indien die klinische Translation und Investitionen in die Biotechnologie unterstützen.
- Größtes Segment: Das größte Segment ist das Segment Produkttyp mit einem geschätzten Marktanteil von 68–72 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,7–10,4 % zwischen 2026 und 2034, was die kommerzielle Konzentration widerspiegelt.
- Wachstumsstarkes Segment: Die Altersgruppe ist das wachstumsstärkste Segment. Sie macht im Jahr 2025 etwa 24–28 % aus und wird zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,1–11,8 % wachsen, unterstützt durch eine breitere personalisierte Onkologieforschung.
- Detaillierte Analyse der wichtigsten Unternehmen: Activartis Biotech GmbH, Argos Therapeutics, Inc., Batavia Bioservices BV, Bellicum Pharmaceuticals, Inc., DanDrit Biotech A/S, DCPrime BV, Sanpower Corporation, JW CreaGene Corporation, Northwest Biotherapeutics, Inc. und SOTIO Biotech.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die technologischen Fortschritte haben sich von eher einfachen Antigen-Impfmethoden hin zur Reifung dendritischer Zellen und der Auswahl von Tumorantigenen für die personalisierte Aktivierung des Immunsystems entwickelt. Die Herstellungsprozesse sind ressourcenintensiv, da autologe Therapien auf der individuellen Gewinnung, Verarbeitung, Testung, Lagerung und Verabreichung von Zellen beruhen. Sipuleucel-T hat die kommerzielle Erfolgsaussichten für dendritische Zellimpfstoffe unter Beweis gestellt, während CreaVax beispielhaft für die laufende Forschung an Antigen-beladenen autologen Ansätzen steht.
Zukünftig werden Investitionen in Plattformen getätigt, die die Produktionsvariabilität minimieren, die Produktionszeiten verkürzen und reproduzierbare klinische Vorteile bieten. Der aufstrebende asiatische Markt könnte mit zunehmenden onkologischen Kapazitäten und wachsendem Fachwissen in der Zelltherapie an Bedeutung gewinnen. Regulierungen, die sich auf Chemie, Herstellung und Kontrollen, Vergleichbarkeit und Daten nach der Markteinführung konzentrieren, werden voraussichtlich eine wichtige Rolle in der kommerziellen Strategie spielen, insbesondere für personalisierte Therapien.
Umfang des Marktberichts zu dendritischen Zell-Krebsimpfstoffen
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 2,7 Milliarden US-Dollar |
| Marktgröße bis 2034 | 6,48 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 10,24 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für dendritische Zell-Krebsimpfstoffe
Die aktuelle Nachfrage in diesem Markt wird durch den steigenden Bedarf an Medikamenten beeinflusst, die tumorspezifische Immunreaktionen auslösen können, ohne ausschließlich zytotoxische Therapien einzusetzen. Das Wachstum des Marktes für dendritische Zell-Krebsimpfstoffe steht somit im Zusammenhang mit der personalisierten Onkologie, der zunehmenden Verbreitung von Krebserkrankungen und dem verstärkten Einsatz immunbasierter Therapiekombinationen. Die WHO/IARC schätzte die Zahl der weltweiten Krebsfälle im Jahr 2022 auf 20,6 Millionen und prognostiziert bis 2050 einen Anstieg auf fast 35 Millionen Fälle pro Jahr.
Die Wertschöpfungskette beginnt mit der Patientenauswahl, der Entnahme von Tumor- oder Blutmaterial, der Antigenidentifizierung, der Aufbereitung dendritischer Zellen, der Reifung, der Qualitätskontrolle, der Kryokonservierung und der Auslieferung. Die Herstellungskosten werden durch Arbeitsaufwand, Anlagennutzung, Freigabetests und Logistik bestimmt. Unternehmen, die ihre Prozesse standardisieren können, werden diese leichter optimieren können, obwohl Krankenhäuser und spezialisierte Zentren aufgrund der Art der Durchführung weiterhin eine wichtige Rolle spielen werden.
Die Wettbewerbspositionierung hat sich hin zu einem Fokus auf klinische Evidenz, Herstellbarkeit, Antigenrepertoire und dem Potenzial zur Kombination von Impfstoffen mit Checkpoint-Inhibitoren oder anderen Immunmodulatoren verlagert. Der Marktbericht zu dendritischen Zell-Krebsimpfstoffen unterscheidet daher kommerzialisierte Konzepte von weniger entwickelten Plattformen, die auf ihrer klinischen Validierung beruhen. NW Bio hebt die personalisierte DCVax-Plattform hervor, während SOTIO ein Portfolio von Kandidaten (DCVAC-Serie) für verschiedene Indikationen solider Tumore anbietet.
Innovationen verlagern sich zunehmend von der Behandlung einzelner Krebsindikationen hin zu plattformbasierten Technologien, die zur Behandlung mehrerer Indikationen eingesetzt werden können. JW CreaGene hat zusammen mit den CreaVax-Programmen eine dendritische Zellimpfstoffplattform entwickelt, während Argos Therapeutics und DCPrime frühe Ansätze in der Technologieentwicklung auf diesem Gebiet darstellen. Activartis Biotech GmbH, Bellicum Pharmaceuticals, Inc., Batavia Bioservices BV, DanDrit Biotech A/S und Sanpower Corporation sind weitere Unternehmen, die durch ihre langjährige Erfahrung oder ihre wegweisenden Kompetenzen in der zellulären Immuntherapie/Biotechnologie den Wettbewerb verstärken.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für dendritische Zell-basierte Krebsimpfstoffe: Strategische Einblicke
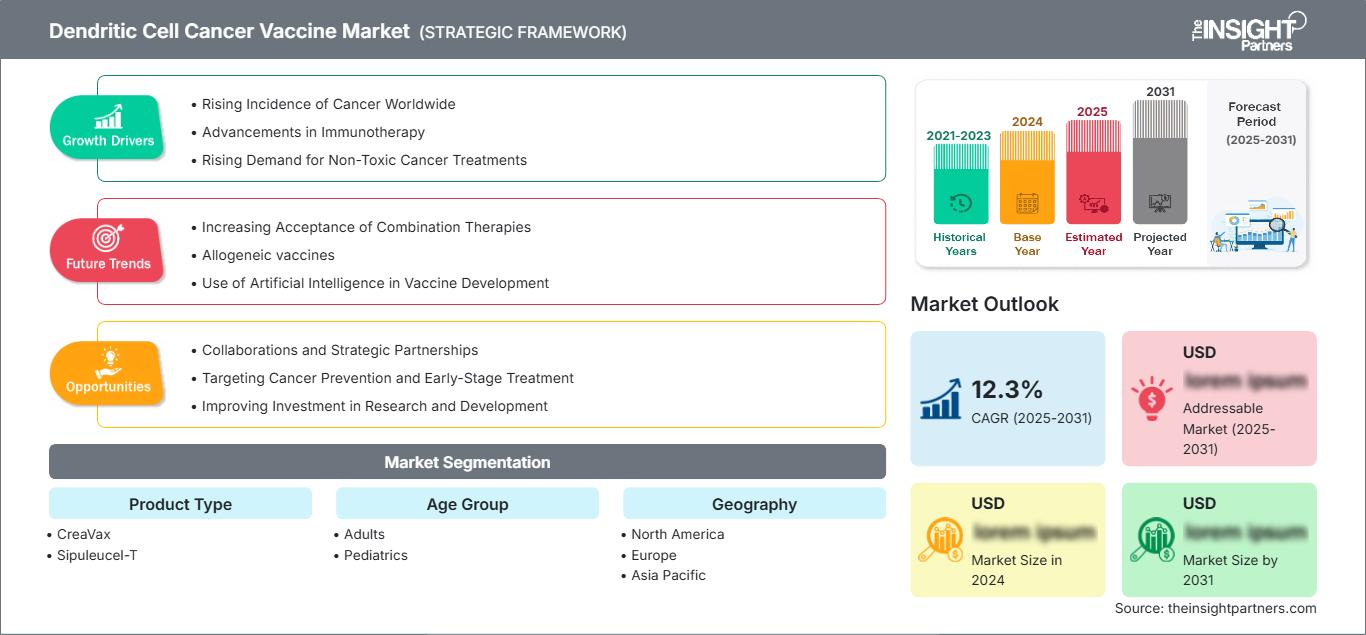
Regionale Einblicke
Markt für dendritische Zell-Krebsimpfstoffe in Nordamerika
Der Marktanteil von dendritischen Zellimpfstoffen gegen Krebs in Nordamerika wird voraussichtlich 2025 bei 42–46 % liegen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,7–11,4 % wachsen. Die Region profitiert von dichten onkologischen Netzwerken, hochentwickelten klinischen Forschungseinrichtungen, spezialisierten Zellverarbeitungslaboren und vergleichsweise ausgereiften Entwicklungspfaden für moderne biologische Therapien. Die Vereinigten Staaten bleiben aufgrund ihrer hohen Dichte an akademischen Krebszentren und Biotechnologieunternehmen der wichtigste Marktteilnehmer.
Weitere Nachfragetreiber sind die zunehmende Forschung im Bereich personalisierter Krebstherapien. Die regulatorische Entwicklung stellt einen wichtigen strukturellen Faktor dar, da die Leitlinien der FDA nun Herstellung, Vergleichbarkeit, Studiendesign und die Erfassung von Daten nach der Markteinführung für Zellprodukte abdecken. Kanada ist durch universitäre onkologische Forschungsprogramme und Biotechnologieaktivitäten vertreten; die kommerzielle Präsenz Kanadas auf dem Markt ist jedoch der der USA unterlegen.
US-Markt für dendritische Zell-Krebsimpfstoffe
Die USA werden 2025 etwa 78–82 % des nordamerikanischen Marktes ausmachen, der voraussichtlich zwischen 2025 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,6–11,3 % wachsen wird. Dies ist auf die gut ausgebaute Infrastruktur von Krebszentren, die Beteiligung an klinischen Studien, biotechnologische Aktivitäten und die Erfahrung mit autologen Zellprodukten zurückzuführen. Northwest Biotherapeutics verfügt über ein auf DCVax basierendes personalisiertes Therapieprogramm, während akademische Zentren weiterhin dendritische Zellen erforschen werden.
Die Anwendungsgebiete werden sich weiterhin auf schwer zu behandelnde solide Tumore wie Glioblastom, Prostatakrebs, Melanom und ausgewählte Fälle von Brust- und Eierstockkrebs beschränken. Sipuleucel-T ist das erste kommerziell erfolgreiche personalisierte zelluläre Immuntherapieprodukt, dessen Anwendung jedoch bisher auf fortgeschrittenen Prostatakrebs beschränkt war. Die zukünftige Markteinführung wird stärker von Überlebensraten, Patientenauswahl, Therapiesequenzierung, Herstellungszeit und Erstattungsgrundlagen als von immunologischen Effekten abhängen.
Europäischer Markt für dendritische Zell-Krebsimpfstoffe
Für Europa wird im Jahr 2025 ein Marktanteil von 25–29 % prognostiziert, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,4–10,2 % bis 2034. Deutschland zählt dabei zu den wichtigsten Akteuren. Europa vereint die akademische Expertise in der Onkologie, Forschungskapazitäten im Bereich fortschrittlicher Therapien und spezifische Krankenhausstrukturen. Die Erstattungs- und Regulierungsbestimmungen unterscheiden sich jedoch von Land zu Land.
Großbritannien verfügt über eine gute Forschungsinfrastruktur und ist nach wie vor ein wichtiger Standort für personalisierte Zelltherapien; die Zulassung konzentriert sich zunehmend auf die Qualität der Evidenz und die Herstellung. Deutschland besitzt zahlreiche akademische Zentren, die sich mit Krebs befassen, und Erfahrung in fortgeschrittenen Therapien und stellt somit ein bedeutendes europäisches Entwicklungszentrum dar. Frankreich, Italien und Spanien leisten ihren Beitrag durch Universitätskliniken und klinische Forschungsnetzwerke.
Markt für dendritische Zell-Krebsimpfstoffe im asiatisch-pazifischen Raum
Prognosen zufolge wird der asiatisch-pazifische Raum (APAC) bis 2025 einen Marktanteil von 18–22 % erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,2–12,0 % wachsen, wobei Südkorea und Japan eine führende Rolle in der Entwicklung spielen. Die größten Patientenpools werden aus China und Indien stammen, während Australien über solide Erfahrung mit klinischen Studien verfügt.
Südkorea verfügt über Erfahrung in der Entwicklung dendritischer Zellen durch JW CreaGene, während Japan ein Umfeld für regenerative Medizin bietet und die Forschung an Zelltherapien fördert. China und Indien werden onkologische Zentren und Patientenpools aufbauen. Industrieinvestitionen, die biotechnologische Infrastruktur und die Unterstützung fortschrittlicher Therapien dürften die Entwicklung der Region vorantreiben, insbesondere durch die Integration der Produktion in große Krebszentren.
Markt für dendritische Zell-Krebsimpfstoffe im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird bis 2034 ein jährliches Wachstum von 8,8–9,6 % erwartet, wobei Saudi-Arabien einen führenden regionalen Markt darstellt. Investitionen im Gesundheitswesen der VAE und die etablierte onkologische Infrastruktur Südafrikas bieten zusätzliches Entwicklungspotenzial, während der Rest der MEA-Region weiterhin stärker auf spezialisierte Überweisungszentren angewiesen ist.
Investitionen in die Infrastruktur haben den Zugang zu hochmodernen onkologischen Einrichtungen, insbesondere in den Golfstaaten, verbessert. Saudi-Arabien und die Vereinigten Arabischen Emirate investieren in medizinische Infrastrukturen, die komplexe Eingriffe ermöglichen, während Südafrika über eine breitere Plattform für Forschung und Behandlung verfügt. Außerhalb der großen Städte ist der Zugang zu dieser Technologie aufgrund des Produktionsbedarfs, des erforderlichen Fachwissens, der Kosten und der damit verbundenen Logistik eingeschränkt.
Segmentierungsanalyse
Produkttyp
Die Produktart bleibt das wichtigste Marktsegment mit einer geschätzten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,7–10,4 % zwischen 2026 und 2034. Die Marktkonzentration spiegelt die etablierte Rolle von Sipuleucel-T und die kontinuierliche Weiterentwicklung von CreaVax wider. Der strategische Wettbewerb konzentriert sich auf die Antigenauswahl, die Reifung dendritischer Zellen, die personalisierte Therapie, die gleichbleibende Herstellungsqualität und die Fähigkeit, Impfstoffe in umfassendere onkologische Behandlungspfade zu integrieren.
- CreaVax: CreaVax ist ein autologer dendritischer Zellansatz, der mit JW CreaGene und der koreanischen Zelltherapieentwicklung verbunden ist. Seine strategische Relevanz ergibt sich aus der antigenspezifischen Immunaktivierung und dem Potenzial zur Erweiterung auf verschiedene Tumorindikationen.
- Sipuleucel-T: Sipuleucel-T ist ein etabliertes kommerzielles Standardprodukt im Bereich der dendritischen Zell-basierten therapeutischen Impfungen. Sein patientenspezifisches Herstellungsmodell beweist die Machbarkeit der Integration von Leukapherese, Ex-vivo-Aktivierung und Reinfusion in die onkologische Praxis.
Altersgruppe
Die Altersgruppe wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,1–11,8 % wachsen. Erwachsene stellen weiterhin die größte klinische Patientengruppe dar, da die meisten Entwicklungsprogramme auf solide Tumore bei Erwachsenen abzielen. Anwendungen im Kindesalter sind von strategischer Bedeutung, stehen jedoch vor kleineren Patientengruppen, speziellen Anforderungen an die klinischen Studien und einem stärkeren Fokus auf Sicherheit, Herstellbarkeit und Langzeitbeobachtung.
- Erwachsene: Erwachsene stellen die primäre Behandlungsgruppe dar, da die meisten therapeutischen Krebsimpfprogramme auf Krebserkrankungen abzielen, die bei älteren Bevölkerungsgruppen häufiger auftreten. Die klinische Infrastruktur und etablierte onkologische Behandlungspfade erleichtern die Patientenidentifizierung und -behandlung.
- Pädiatrie: Die pädiatrische Entwicklung bietet weiterhin vielversprechende Möglichkeiten, insbesondere im Bereich der Krebserkrankungen mit hohem ungedecktem Bedarf. Spezialisierte Zentren, kleinere Patientengruppen und strenge Sicherheitsanforderungen machen kollaborative Studiennetzwerke besonders wichtig.
Momentaufnahme der Chancen
|
Segmentname |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Erwachsene |
Hoch |
Solide Tumore |
Skalierung |
|
Pädiatrie |
Niedrig |
Pädiatrische Studien |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Marktes für dendritische Zell-Krebsimpfstoffe
Zunehmende Krebsbelastung und ungedeckter Therapiebedarf
Die weltweite Krebsbelastung schafft eine nachhaltige klinische Begründung für Therapien, die die Krankheitskontrolle verbessern und das Rezidivrisiko senken können. WHO und IARC schätzen, dass die jährliche Krebsinzidenz bis 2050 auf fast 35 Millionen Fälle ansteigen könnte. Dies erhöht den Druck auf die Gesundheitssysteme, Behandlungen mit differenzierten Wirkmechanismen zu entwickeln. Dendritische Zellimpfstoffe verfolgen ein spezifisches biologisches Ziel, indem sie tumorassoziierte oder tumorspezifische Antigene Immunzellen präsentieren und so potenziell gezielte zelluläre Immunantworten auslösen. Ihre Wirkung ist am stärksten dort, wo konventionelle Therapien erhebliche Resttumoren hinterlassen oder wo ein immunologisches Gedächtnis eine längerfristige Kontrolle ermöglichen könnte. Für die Entwickler unterstützt der wachsende Patientenpool eine breitere Rekrutierung für klinische Studien. Der kommerzielle Erfolg hängt jedoch weiterhin vom Nachweis klinisch relevanter Überlebensvorteile ab und nicht allein von der Messung der Immunantwort. Diese Unterscheidung dürfte Einfluss auf die Investitionsverteilung und Partnerschaftsentscheidungen haben.
Fortschritte in der personalisierten Zellfertigung
Innovationen in der Fertigung werden zu einem zentralen Wettbewerbsfaktor, da autologe Impfstoffe eine individuelle Verarbeitung anstelle der herkömmlichen Chargenproduktion erfordern. Verbesserungen bei der Zellisolierung, der Kulturkontrolle, der Kryokonservierung, der automatisierten Verarbeitung und der Freigabeprüfung können die Variabilität reduzieren und den Durchsatz der Behandlungszentren erhöhen. Die 2026 von der FDA veröffentlichten Leitlinien befassen sich speziell mit Flexibilitäten in Chemie, Herstellung und Kontrollen für Zell- und Gentherapieprodukte und verdeutlichen den zunehmenden regulatorischen Fokus auf effiziente Entwicklung und konsistente Fertigung. Für Entwickler kann eine bessere Prozesskontrolle die Skalierbarkeit verbessern, ohne den personalisierten Charakter der Therapie zu beeinträchtigen. Die Auswirkungen auf den Markt erstrecken sich auf Zulieferer, Auftragshersteller, spezialisierte Labore und Krankenhäuser. Unternehmen, die eine reproduzierbare Wirksamkeit und ein zuverlässiges Identitätsmanagement nachweisen können, sind besser positioniert, um multizentrische Studien und die spätere Markteinführung zu unterstützen.
Integration mit kombinierter Immuntherapie
Die Kombinationstherapie stellt eine wichtige klinische Strategie dar, da eine alleinige Impfung mit dendritischen Zellen unzureichend sein kann, wenn Tumoren die Antigenpräsentation oder die T-Zell-Aktivität unterdrücken. Die Kombination von Impfstoffen mit Checkpoint-Inhibitoren, Chemotherapie, Strahlentherapie, zielgerichteter Therapie oder immunmodulierenden Substanzen kann verschiedene Phasen der Antitumorantwort adressieren. Aktuelle Forschung untersucht zunehmend dendritische Zellplattformen im Rahmen umfassenderer Immuntherapie-Regime anstatt als isolierte Interventionen. Dieser Ansatz kann die behandelbaren Indikationen erweitern, indem er den Einsatz von Impfstoffen vor oder nach Standardtherapien ermöglicht, insbesondere bei minimaler Resterkrankung. Für Entwickler bieten Kombinationsstrategien zudem Möglichkeiten zur biomarkergestützten Patientenauswahl und zur Definition differenzierter klinischer Endpunkte. Die Entwicklung von Kombinationstherapien erhöht jedoch die Komplexität der Studien, führt zu zusätzlichen Sicherheitsaspekten und erfordert möglicherweise eine präzisere Zuordnung des Behandlungserfolgs. Kommerzielle Programme benötigen daher strukturierte Sequenzierungs- und Evidenzgenerierungsstrategien.
Markt für dendritische Zell-Krebsimpfstoffe: Zukunftstrends
Personalisierte Neoantigen-Auswahl
Die Trends im Markt für dendritische Zell-basierte Krebsimpfstoffe gehen hin zu einer zunehmend individualisierten Antigenauswahl mittels Tumorsequenzierung, Transkriptomanalyse und computergestützter Vorhersage. Zukünftige Plattformen werden voraussichtlich Genomprofilierung mit Algorithmen kombinieren, die Neoantigene anhand von Expression, Mutationsmerkmalen, HLA-Präsentation und vorhergesagter Immunogenität priorisieren. Dies könnte die biologische Präzision autologer Impfstoffe verbessern und gleichzeitig die Abhängigkeit von breiten Tumorlysaten verringern. Die Produktionsabläufe könnten folglich stärker integriert werden und Biopsieentnahme, Sequenzierung, Antigenauswahl, dendritische Zellpräparation und Qualitätsfreigabe über eine koordinierte digitale Kette verknüpfen. Die nächste Entwicklungsphase hängt davon ab, ob diese Verbesserungen zu besseren klinischen Ergebnissen führen. Erfolgreiche Plattformen könnten zudem standardisierte computergestützte Arbeitsabläufe nutzen, um die Entwicklungszeit zu verkürzen, die Vergleichbarkeit zwischen Behandlungszentren zu verbessern und die regulatorische Dokumentation für individualisierte Produkte zu unterstützen.
Immunologisches Gedächtnis und Multi-Epitop-Aktivierung
Zukünftige Impfstoffplattformen werden voraussichtlich eine breitere Immunantwort durch die Aktivierung sowohl von Helfer- als auch von zytotoxischen T-Zellen fördern, anstatt sich auf einen einzelnen Immunweg zu stützen. Jüngste präklinische Arbeiten mit PROTEXI verdeutlichen diese Richtung durch die Kombination tumorspezifischer Epitope mit Helfersignalen, die die CD4- und CD8-Antworten in immunologisch kalten Tumoren verstärken sollen. Solche Ansätze könnten die Antigenverteilung, die Infiltration von Immunzellen und die Dauer der Immunantwort verbessern. Die Entwicklung wird sich zunehmend auf Multi-Epitop-Designs, die Stärkung des Immungedächtnisses und die Kombination mit Checkpoint-Modulation konzentrieren. Diese Strategien könnten den Wettbewerbsvorteil von der reinen Produktion dendritischer Zellen hin zur Entwicklung effektiverer Immunantwortarchitekturen verlagern. Die Translation in den Menschen bleibt der entscheidende Test, insbesondere da vielversprechende präklinische Immuneffekte nicht zwangsläufig klinisch relevante Verbesserungen des Überlebens vorhersagen.
Marktchancen für dendritische Zell-basierte Krebsimpfstoffe
Regionale Produktions- und Behandlungszentren
Die Marktprognosen für dendritische Zellimpfstoffe gegen Krebs deuten auf Chancen hin, regionale Produktions- und Behandlungszentren in der Nähe großer onkologischer Zentren zu etablieren. Personalisierte Produkte erfordern eine enge Abstimmung zwischen Patientengewinnung, Herstellung, Qualitätsfreigabe, Lagerung und Verabreichung. Daher ist eine dezentrale Produktion dort attraktiv, wo die Patientenzahlen eine spezialisierte Infrastruktur rechtfertigen. Investoren können Länder mit großen onkologischen Patientenzahlen, etablierten regulatorischen Rahmenbedingungen für Zelltherapien und einer hohen Dichte an spezialisierten Kliniken priorisieren. Die Märkte im asiatisch-pazifischen Raum sind besonders relevant, da Südkorea, Japan, China und Indien ihre Kapazitäten in der Krebsbehandlung mit wachsenden Kompetenzen in der Biotechnologie verbinden. Hub-Modelle könnten zudem multizentrische klinische Studien unterstützen, indem sie die Verarbeitung standardisieren und die Transportkomplexität reduzieren. Partnerschaften zwischen Biotechnologieunternehmen, Krankenhäusern und spezialisierten Produktionsanbietern können skalierbare Betriebsmodelle schaffen und gleichzeitig die patientenspezifische Produktion gewährleisten. Die größten Chancen ergeben sich voraussichtlich dort, wo die Infrastruktur mehrere Therapieprogramme anstatt nur einen Impfstoff bedienen kann.
Biomarkergesteuerte Kombinationsprogramme
Investitionsmöglichkeiten bieten sich auch in biomarkergestützten Programmen, die dendritische Zellimpfstoffe in definierte Behandlungssequenzen einbinden. Entwickler können Tumorarten priorisieren, bei denen Antigenexpression, Immuninfiltration, molekulare Eigenschaften oder der Status der Resterkrankung Patienten identifizieren, die am ehesten auf die Therapie ansprechen. Die Kombination dieser Biomarker mit Checkpoint-Inhibitoren oder Standardtherapien kann zu aussagekräftigeren klinischen Studien führen als bei unselektierten Patientenpopulationen. Das Potenzial reicht über die Impfstoffherstellung hinaus und umfasst Sequenzierung, Diagnostik, Bioinformatik und Begleittests. Strategische Investoren sollten Plattformen bevorzugen, die wiederverwendbare klinische Daten für verschiedene Indikationen generieren können, da gemeinsame Biomarker und Herstellungsverfahren Doppelarbeit in der Entwicklung vermeiden. Partnerschaften mit akademischen Krebszentren können die Patientenstratifizierung und die translationale Forschung beschleunigen. Langfristig könnten integrierte diagnostische und therapeutische Angebote die Differenzierung stärken und ein klareres Wertversprechen für Gesundheitsdienstleister und Kostenträger bieten.
Aktuelle Entwicklungen
- Juli 2026: Northwest Biotherapeutics, Inc. präsentierte auf der Jahrestagung der British Neuro-Oncology Society aktualisierte Überlebensdaten aus seinem Phase-III-Programm DCVax-L zur Behandlung von Glioblastomen. Das Unternehmen berichtete über zusätzliche Analysen auf individueller Patientenebene und erklärte, dass die aktualisierten Analysen den zuvor berichteten Überlebensvorteil bestätigten, während der Zulassungsantrag in Großbritannien weiterhin geprüft wird.
- April 2026: Northwest Biotherapeutics, Inc. hat Dr. Annalisa Jenkins zur strategischen Beraterin ernannt, um die Weiterentwicklung und den Ausbau ihrer Plattform für dendritische Zell-basierte Krebsimpfstoffe zu unterstützen. Durch diese Ernennung gewinnt das Unternehmen umfassende Erfahrung in der biopharmazeutischen Entwicklung und im Zulassungsverfahren für seine personalisierten DCVax-Programme.
- Juli 2026: Celloram Inc. unterstützte die Veröffentlichung von Forschungsergebnissen zur PROTEXI-dendritischen Zellimpfstoffplattform für Krebs in Nature Communications. Die präklinische Studie evaluierte tumorspezifische und antivirale Helfer-Epitope in Mausmodellen für Melanom und Brustkrebs und berichtete über ein reduziertes Tumorwachstum und ein verbessertes Überleben im Vergleich zu herkömmlichen dendritischen Zellimpfansätzen.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -