
Mercato dei vaccini contro il cancro di cellule dendritiche: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei vaccini contro il cancro a base di cellule dendritiche (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di prodotto (CreaVax, Sipuleucel-T (Provenge), altri); fascia d'età (adulti, bambini) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00008688
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 17, 2026


Dimensioni del mercato nel 2025
2,7 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
6,48 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
10,24 %
Tasso di crescita
Mercato di riferimento
40,83 miliardi di dollari USA
(2026-2034)
Il mercato dei vaccini antitumorali a base di cellule dendritiche ha un valore di 2,7 miliardi di dollari nel 2025 e si prevede che raggiungerà i 6,48 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 10,24% nel periodo 2026-2034. Sembra esserci una crescente domanda di immunoterapia personalizzata, attivazione immunitaria tramite meccanismi antigene-specifici e approcci cellulari per il trattamento del cancro. Lo sviluppo commerciale è attualmente focalizzato sulle tecnologie autologhe, mentre gli sviluppi scientifici prestano maggiore attenzione a una migliore somministrazione dell'antigene, all'attivazione delle cellule immunitarie e agli approcci terapeutici combinati.
Il Nord America continuerà a essere leader e il mercato regionale dei vaccini antitumorali a base di cellule dendritiche crescerà a un tasso annuo composto (CAGR) del 10,7-11,4% fino al 2034. Le dimensioni favorevoli del mercato nordamericano dei vaccini antitumorali a base di cellule dendritiche sono trainate da un'industria oncologica sviluppata, da una ricerca attiva sulla terapia cellulare e da ampie capacità di sperimentazione clinica. Anche il miglioramento del contesto normativo per la terapia cellulare, comprese le linee guida della FDA sullo sviluppo di tale terapia, supporta gli investimenti nell'immunoterapia personalizzata.
Analisi e approfondimenti sul mercato dei vaccini contro il cancro a cellule dendritiche.
- Nord America: si stima che il Nord America rappresenterà una quota del 42-46% nel 2025 e crescerà a un tasso di crescita annuo composto (CAGR) del 10,7-11,4% tra il 2026 e il 2034, grazie a centri oncologici all'avanguardia, infrastrutture per la terapia cellulare e attività di ricerca clinica.
- USA: Gli Stati Uniti rappresentano circa il 78-82% della quota di mercato nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 10,6-11,3% tra il 2026 e il 2034, trainati dallo sviluppo clinico e dai centri oncologici specializzati.
- Europa: si stima che l'Europa deterrà una quota di mercato del 25-29% nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 9,4-10,2% tra il 2026 e il 2034. Germania, Regno Unito, Francia e Spagna offrono reti oncologiche consolidate e capacità di terapia avanzate.
- Asia-Pacifico: si stima che la regione Asia-Pacifico rappresenterà una quota del 18-22% nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) dell'11,2-12,0% tra il 2026 e il 2034, con Cina, Giappone, Corea del Sud e India a supporto della traslazione clinica e degli investimenti in biotecnologie.
- Segmento più ampio: Il segmento relativo alla tipologia di prodotto è il più ampio, con una quota di mercato stimata tra il 68% e il 72% nel 2025 e un tasso di crescita annuo composto (CAGR) del 9,7-10,4% tra il 2026 e il 2034, a testimonianza della concentrazione commerciale.
- Segmento ad alta crescita: la fascia d'età rappresenta il segmento ad alta crescita, con una quota approssimativa del 24-28% nel 2025 e un tasso di crescita annuo composto (CAGR) dell'11,1-11,8% tra il 2026 e il 2034, supportato da una più ampia ricerca in oncologia personalizzata.
- Aziende chiave analizzate nel dettaglio: Activartis Biotech GmbH, Argos Therapeutics, Inc., Batavia Bioservices BV, Bellicum Pharmaceuticals, Inc., DanDrit Biotech A/S, DCPrime BV, Sanpower Corporation, JW CreaGene Corporation, Northwest Biotherapeutics, Inc. e SOTIO Biotech.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
I progressi tecnologici hanno portato da metodologie piuttosto basilari basate sull'utilizzo di impulsi antigenici alla maturazione delle cellule dendritiche e alla selezione di antigeni tumorali per l'attivazione personalizzata del sistema immunitario. I processi di produzione richiedono ingenti risorse, poiché le terapie autologhe dipendono dalla raccolta, lavorazione, analisi, conservazione e somministrazione individualizzata delle cellule. Sipuleucel-T ha dimostrato la sua fattibilità commerciale come vaccino a base di cellule dendritiche, mentre CreaVax è un esempio della ricerca in corso sugli approcci autologhi basati sul caricamento di antigeni.
In futuro, si prevede di investire in piattaforme in grado di minimizzare la variabilità nella produzione, ridurre i tempi di produzione e garantire benefici clinici riproducibili. Il mercato asiatico emergente potrebbe acquisire importanza con l'aumento delle capacità in ambito oncologico e con l'espansione delle competenze nella terapia cellulare. La regolamentazione incentrata su chimica, produzione e controlli, comparabilità e dati post-marketing dovrebbe svolgere un ruolo fondamentale nella strategia commerciale, soprattutto per le terapie personalizzate.
Ambito del rapporto sul mercato dei vaccini contro il cancro a cellule dendritiche
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 2,7 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 6,48 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 10,24% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei vaccini contro il cancro a cellule dendritiche
L'attuale scenario della domanda in questo mercato è influenzato dalla crescente necessità di farmaci in grado di indurre reazioni immunitarie tumore-specifiche senza ricorrere esclusivamente a terapie citotossiche. La crescita del mercato dei vaccini antitumorali a base di cellule dendritiche è quindi legata al campo dell'oncologia personalizzata, alla crescente prevalenza dei tumori e al maggiore utilizzo di terapie immunologiche combinate. L'OMS/IARC ha stimato 20,6 milioni di casi di cancro a livello globale nel 2022, prevedendo quasi 35 milioni di casi all'anno entro il 2050.
La catena del valore inizia con la selezione del paziente, la raccolta di materiale tumorale o ematico, l'identificazione dell'antigene, la preparazione delle cellule dendritiche, la maturazione, il controllo di qualità, la crioconservazione e la consegna. I costi di produzione saranno determinati dalla manodopera, dall'utilizzo delle strutture, dai test di rilascio e dalla logistica. Le aziende in grado di standardizzare i processi troveranno più facile ottimizzarli, sebbene gli ospedali e i centri specializzati continueranno a svolgere un ruolo importante data la natura della consegna.
Il posizionamento competitivo si è spostato verso un focus su evidenze cliniche, fattibilità produttiva, repertorio antigenico e potenziale di combinazione dei vaccini con inibitori dei checkpoint immunitari o altri immunomodulatori. Pertanto, il rapporto sul mercato dei vaccini contro il cancro a cellule dendritiche distingue i concetti commercializzati dalle piattaforme meno sviluppate che dipendono dalla loro validazione clinica. NW Bio ha messo in evidenza la piattaforma personalizzata DCVax, mentre SOTIO ha un portafoglio di candidati (serie DCVAC) mirati a molteplici indicazioni di tumori solidi.
Le innovazioni si stanno inoltre allontanando dalle singole indicazioni oncologiche per orientarsi verso tecnologie basate su piattaforme, utilizzabili per il trattamento di molteplici patologie. JW CreaGene ha sviluppato una piattaforma vaccinale a base di cellule dendritiche, insieme ai programmi CreaVax, mentre Argos Therapeutics e DCPrime rappresentano i primi approcci nello sviluppo di tecnologie in questo campo. Activartis Biotech GmbH, Bellicum Pharmaceuticals, Inc., Batavia Bioservices BV, DanDrit Biotech A/S e Sanpower Corporation sono altre aziende che contribuiscono alla concorrenza grazie alle loro competenze storiche o innovative nell'ambito dell'immunoterapia cellulare e delle biotecnologie.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei vaccini contro il cancro a cellule dendritiche: approfondimenti strategici
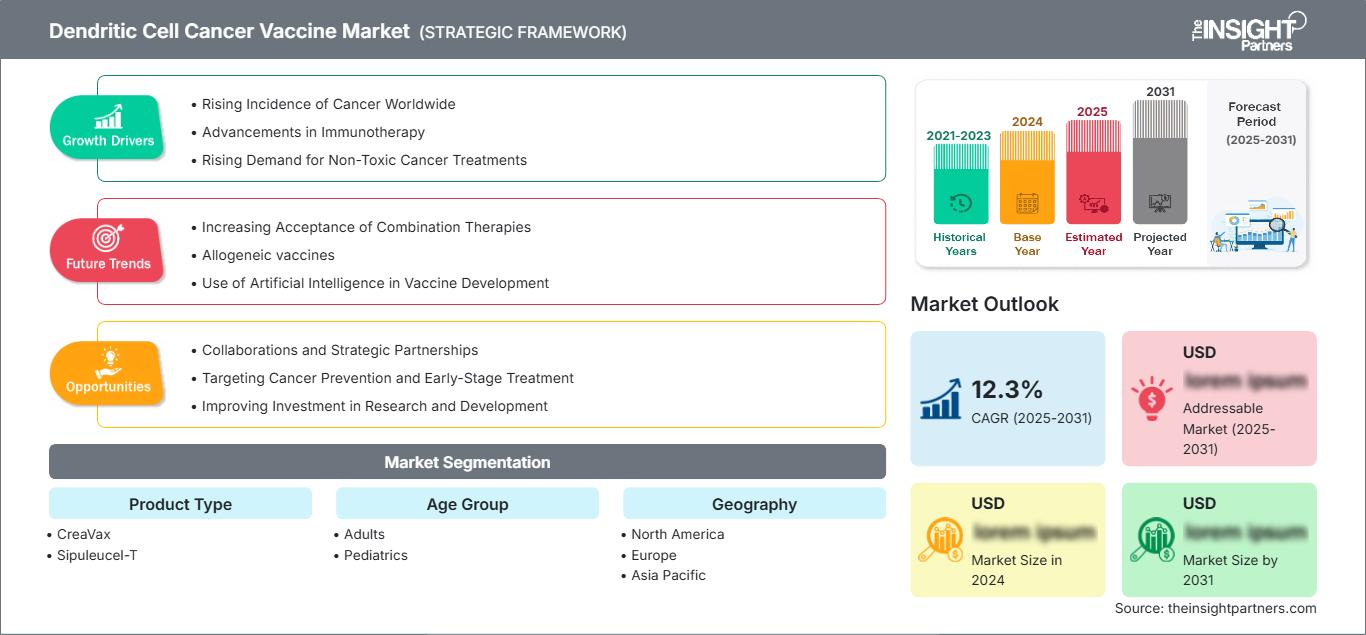
Approfondimenti regionali
Mercato nordamericano dei vaccini contro il cancro a cellule dendritiche
Si prevede che il mercato nordamericano dei vaccini contro il cancro a base di cellule dendritiche manterrà una quota del 42-46% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 10,7-11,4% fino al 2034. La regione beneficia di una fitta rete di centri oncologici, di sofisticate organizzazioni di ricerca clinica, di laboratori specializzati nella lavorazione cellulare e di percorsi relativamente maturi per le terapie biologiche avanzate. Gli Stati Uniti rimangono il principale contributore grazie alla concentrazione di centri oncologici universitari e aziende biotecnologiche.
Tra i fattori che trainano la domanda si annovera la crescente attenzione alla ricerca sulle terapie oncologiche personalizzate. Lo sviluppo normativo può essere identificato come uno dei fattori strutturali più importanti, poiché i documenti guida della FDA ora riguardano la produzione, la comparabilità, la progettazione degli studi clinici e la raccolta di dati post-commercializzazione per i prodotti cellulari. Il Canada è rappresentato da programmi di ricerca oncologica universitari e da attività biotecnologiche; tuttavia, la presenza commerciale del Canada sul mercato è inferiore a quella degli Stati Uniti.
Mercato statunitense dei vaccini contro il cancro a cellule dendritiche
Nel 2025, gli Stati Uniti rappresenteranno circa il 78-82% del mercato nordamericano, che si prevede crescerà a un tasso annuo composto (CAGR) del 10,6-11,3% tra il 2025 e il 2034. Ciò è dovuto alla presenza di solide infrastrutture di centri oncologici, alla partecipazione a studi clinici, alle attività biotecnologiche e all'esperienza con prodotti cellulari autologhi. Northwest Biotherapeutics ha un programma di terapia personalizzata basato su DCVax, mentre i centri accademici continueranno a esplorare le cellule dendritiche.
Le modalità di utilizzo rimarranno limitate a tumori solidi difficili da trattare, come il glioblastoma, il cancro alla prostata, il melanoma e casi selezionati di tumori al seno e alle ovaie. Sipuleucel-T rappresenta il primo prodotto di immunoterapia cellulare personalizzata di successo commerciale, sebbene la sua applicazione sia stata finora limitata al solo cancro alla prostata in stadio avanzato. La sua futura adozione sarà influenzata più dalla sopravvivenza, dalla selezione dei pazienti, dalla sequenza terapeutica, dai tempi di produzione e dalle evidenze relative al rimborso che dagli effetti immunologici.
Mercato europeo dei vaccini contro il cancro a cellule dendritiche
Si prevede che l'Europa deterrà una quota di mercato compresa tra il 25% e il 29% nel 2025, con una crescita annua composta (CAGR) del 9,4-10,2% fino al 2034, e la Germania sarà uno dei principali attori. L'Europa riunisce un solido bagaglio di conoscenze oncologiche accademiche, capacità di ricerca avanzata sulle terapie e strutture ospedaliere specifiche, ma le normative in materia di rimborso e regolamentazione variano da paese a paese.
Il Regno Unito possiede una solida infrastruttura di ricerca e rimane un punto di riferimento per le terapie cellulari personalizzate; l'approvazione regolatoria si concentra sempre più sulla qualità delle evidenze scientifiche e sulla produzione. La Germania vanta un'ampia rete di centri accademici specializzati nella ricerca sul cancro e una vasta esperienza nelle terapie avanzate, rappresentando quindi un importante centro di sviluppo europeo. Francia, Italia e Spagna contribuiscono al settore attraverso ospedali universitari e reti di ricerca clinica.
Mercato dei vaccini contro il cancro a cellule dendritiche nella regione Asia-Pacifico
Nel 2025, si prevede che la regione Asia-Pacifico (APAC) rappresenterà una quota di mercato del 18-22% e crescerà a un tasso annuo composto (CAGR) dell'11,2-12,0% fino al 2034, con Corea del Sud e Giappone in posizione di rilievo nello sviluppo. I principali bacini di pazienti proverranno da Cina e India, mentre l'Australia potrà contare su una solida esperienza nella sperimentazione clinica.
La Corea del Sud vanta esperienza nello sviluppo di cellule dendritiche grazie a JW CreaGene, mentre il Giappone possiede un ambiente favorevole alla medicina rigenerativa, che promuove la ricerca sulle terapie cellulari. Cina e India disporranno di centri oncologici e bacini di pazienti in via di sviluppo. Gli investimenti industriali, le infrastrutture biotecnologiche e il supporto alle terapie avanzate dovrebbero favorire lo sviluppo della regione, soprattutto in presenza di un'integrazione tra la produzione e i principali centri oncologici.
Mercato dei vaccini contro il cancro a cellule dendritiche in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) dell'8,8-9,6% fino al 2034, con l'Arabia Saudita a rappresentare un mercato regionale leader. Gli investimenti nel settore sanitario degli Emirati Arabi Uniti e le consolidate infrastrutture oncologiche del Sudafrica offrono ulteriore capacità di sviluppo, mentre il resto della regione Medio Oriente e Africa rimane maggiormente dipendente da centri di riferimento specializzati.
Gli investimenti nelle infrastrutture hanno consentito un migliore accesso a strutture oncologiche all'avanguardia, soprattutto nelle economie del Golfo. Le due principali nazioni, Arabia Saudita ed Emirati Arabi Uniti, stanno investendo in infrastrutture mediche in grado di gestire procedure complesse, mentre il Sudafrica vanta una piattaforma più ampia per la ricerca e i trattamenti. L'accesso a tali tecnologie al di fuori delle principali città sarà limitato a causa delle esigenze di produzione, delle competenze specifiche, dei costi e della logistica coinvolti.
Analisi di segmentazione
Tipo di prodotto
La tipologia di prodotto rimane la principale segmentazione del mercato, con un CAGR stimato tra il 9,7% e il 10,4% nel periodo 2026-2034. La concentrazione commerciale riflette il ruolo consolidato di Sipuleucel-T e il continuo sviluppo di CreaVax. La competizione strategica si concentra sulla selezione dell'antigene, sulla maturazione delle cellule dendritiche, sulla personalizzazione del trattamento, sulla coerenza produttiva e sulla capacità di integrare i vaccini in percorsi terapeutici oncologici più ampi.
- CreaVax: CreaVax rappresenta un approccio basato su cellule dendritiche autologhe, in collaborazione con JW CreaGene e con lo sviluppo di terapie cellulari coreane. La sua rilevanza strategica deriva dall'attivazione immunitaria antigene-specifica e dalla potenziale espansione in diverse indicazioni tumorali.
- Sipuleucel-T: Sipuleucel-T rappresenta il precedente commerciale consolidato nell'ambito della vaccinazione terapeutica basata sulle cellule dendritiche. Il suo modello di produzione personalizzato per il paziente dimostra la fattibilità dell'integrazione di leucaferesi, attivazione ex vivo e reinfusione nella pratica oncologica.
Fascia d'età
Si prevede che il gruppo di età crescerà a un tasso di crescita annuo composto (CAGR) dell'11,1-11,8% tra il 2026 e il 2034. Gli adulti rimangono la popolazione clinica dominante perché la maggior parte dei programmi di sviluppo si concentra sui tumori solidi degli adulti. Le applicazioni pediatriche sono strategicamente importanti, ma si confrontano con popolazioni di pazienti più piccole, requisiti specifici per le sperimentazioni cliniche e una maggiore enfasi sulla sicurezza, la fattibilità produttiva e il monitoraggio a lungo termine.
- Adulti: Gli adulti rappresentano la popolazione principale da trattare, poiché la maggior parte dei programmi terapeutici di vaccinazione contro il cancro si concentra su neoplasie con maggiore incidenza nelle fasce d'età più mature. Le infrastrutture cliniche e i percorsi oncologici consolidati facilitano l'identificazione e il trattamento dei pazienti.
- Pediatria: Lo sviluppo in ambito pediatrico rappresenta un'opportunità emergente, incentrata sulle neoplasie con elevate esigenze terapeutiche insoddisfatte. Centri specializzati, popolazioni di pazienti più ristrette e rigorose aspettative in termini di sicurezza rendono le reti di sperimentazione clinica collaborative particolarmente importanti.
Panoramica dell'opportunità
|
Nome del segmento |
Contributo di entrate |
Giornata di tendenza |
Fase di adozione |
|---|---|---|---|
|
adulti |
Alto |
Tumori solidi |
Scalatura |
|
Pediatria |
Basso |
Studi clinici pediatrici |
Emergenti |
Analisi dei fattori trainanti e dell'impatto della crescita del mercato dei vaccini antitumorali a cellule dendritiche.
Aumento del carico oncologico e bisogni terapeutici insoddisfatti
L'elevato carico globale di cancro crea una solida giustificazione clinica per terapie in grado di migliorare il controllo della malattia e ridurre le recidive. L'OMS e l'IARC stimano che l'incidenza annuale del cancro potrebbe raggiungere i 35 milioni di casi entro il 2050, aumentando la pressione sui sistemi sanitari affinché sviluppino trattamenti con meccanismi differenziati. I vaccini a base di cellule dendritiche perseguono un obiettivo biologico distinto, presentando antigeni associati al tumore o specifici del tumore alle cellule immunitarie, generando potenzialmente risposte cellulari mirate. Il loro impatto è maggiore laddove i trattamenti convenzionali lasciano una malattia residua significativa o laddove la memoria immunitaria potrebbe supportare un controllo a lungo termine. Per gli sviluppatori, l'ampliamento del bacino di pazienti favorisce un reclutamento più ampio per gli studi clinici, ma il successo commerciale dipende ancora dalla dimostrazione di benefici clinicamente significativi in termini di sopravvivenza, piuttosto che dalle sole misurazioni della risposta immunitaria. Questa distinzione influenzerà probabilmente l'allocazione degli investimenti e le decisioni relative alle partnership.
Progressi nella produzione di cellule personalizzate
L'innovazione nella produzione sta diventando un fattore determinante a livello commerciale, poiché i vaccini autologhi richiedono una lavorazione individualizzata anziché la produzione convenzionale in lotti. I miglioramenti nell'isolamento cellulare, nel controllo della coltura, nella crioconservazione, nell'automazione dei processi e nei test di rilascio possono ridurre la variabilità e aumentare la produttività dei centri di trattamento. Le linee guida della FDA del 2026 affrontano specificamente la flessibilità in materia di chimica, produzione e controlli per i prodotti di terapia cellulare e genica, a dimostrazione della crescente attenzione normativa verso uno sviluppo efficiente e una produzione costante. Per gli sviluppatori, un migliore controllo dei processi può migliorare la scalabilità senza eliminare la natura personalizzata della terapia. L'impatto sul mercato si estende a fornitori, organizzazioni di produzione a contratto, laboratori specializzati e ospedali. Le aziende in grado di dimostrare una potenza riproducibile e una gestione affidabile della catena di identità dovrebbero essere in una posizione migliore per supportare studi multicentrici e la successiva commercializzazione.
Integrazione con l'immunoterapia combinata
Il trattamento combinato rappresenta un'importante strategia clinica, poiché la sola vaccinazione con cellule dendritiche potrebbe non essere sufficiente quando i tumori sopprimono la presentazione dell'antigene o l'attività delle cellule T. L'associazione dei vaccini con inibitori dei checkpoint immunitari, chemioterapia, radioterapia, terapia mirata o agenti immunomodulanti può agire su diverse fasi della risposta antitumorale. La ricerca attuale valuta sempre più le piattaforme a base di cellule dendritiche all'interno di regimi di immunoterapia più ampi, piuttosto che come interventi isolati. Questo approccio potrebbe ampliare le indicazioni terapeutiche, consentendo l'utilizzo dei vaccini prima o dopo i trattamenti standard, in particolare in contesti caratterizzati da malattia residua minima. Per gli sviluppatori, le strategie di combinazione offrono anche opportunità per la selezione dei pazienti basata su biomarcatori e per la definizione di endpoint clinici differenziati. Tuttavia, lo sviluppo di terapie combinate aumenta la complessità degli studi clinici, introduce ulteriori considerazioni in termini di sicurezza e potrebbe richiedere una più chiara attribuzione del beneficio del trattamento. I programmi commerciali necessiteranno pertanto di una rigorosa sequenza di somministrazione e di strategie di generazione di evidenze scientifiche.
Mercato dei vaccini contro il cancro a cellule dendritiche: tendenze future
Selezione personalizzata di neoantigeni
Le tendenze del mercato dei vaccini antitumorali a base di cellule dendritiche si stanno orientando verso una selezione antigenica sempre più individualizzata, basata sul sequenziamento tumorale, l'analisi trascrittomica e la predizione computazionale. Le piattaforme future probabilmente combineranno la profilazione genomica con algoritmi che danno priorità ai neoantigeni in base all'espressione, alle caratteristiche delle mutazioni, alla presentazione HLA e all'immunogenicità prevista. Ciò potrebbe migliorare la precisione biologica dei vaccini autologhi, riducendo al contempo la dipendenza da lisati tumorali generici. Di conseguenza, i flussi di lavoro di produzione potrebbero diventare più integrati, collegando l'acquisizione della biopsia, il sequenziamento, la selezione dell'antigene, la preparazione delle cellule dendritiche e il rilascio del prodotto di qualità attraverso una catena digitale coordinata. La prossima fase di sviluppo dipenderà dalla capacità di questi perfezionamenti di tradursi in risultati clinici migliori. Le piattaforme di successo potrebbero anche utilizzare flussi di lavoro computazionali standardizzati per ridurre i tempi di progettazione, migliorare la coerenza tra i centri di trattamento e supportare la documentazione regolatoria per i prodotti personalizzati.
Memoria immunitaria e attivazione multi-epitopica
Le future piattaforme vaccinali probabilmente si concentreranno su un coinvolgimento immunitario più ampio, attivando sia le popolazioni di linfociti T helper che quelle di linfociti T citotossici, piuttosto che affidarsi a un singolo percorso immunitario. Recenti studi preclinici con PROTEXI illustrano questa direzione, combinando epitopi tumore-specifici con segnali helper progettati per rafforzare le risposte CD4 e CD8 nei tumori immunologicamente "freddi". Tali approcci potrebbero migliorare la diffusione dell'antigene, l'infiltrazione delle cellule immunitarie e la durata della risposta. Lo sviluppo potrebbe concentrarsi sempre più su bersagli multi-epitopici, sul rafforzamento della memoria immunitaria e sulla combinazione con la modulazione dei checkpoint immunitari. Queste strategie potrebbero spostare l'attenzione dalla semplice produzione di cellule dendritiche all'ingegnerizzazione di architetture di risposta immunitaria più efficaci. La traslazione sull'uomo rimarrà la prova cruciale, soprattutto perché i promettenti effetti immunologici preclinici non predicono necessariamente miglioramenti clinicamente significativi nella sopravvivenza.
Opportunità di mercato per i vaccini contro il cancro basati sulle cellule dendritiche
Centri regionali di produzione e trattamento
Le previsioni di mercato per i vaccini antitumorali a base di cellule dendritiche indicano opportunità per la creazione di hub regionali di produzione e trattamento in prossimità dei principali centri oncologici. I prodotti personalizzati richiedono uno stretto coordinamento tra la raccolta dei dati dei pazienti, la produzione, il controllo qualità, lo stoccaggio e la somministrazione, rendendo la produzione distribuita attraente laddove i volumi di pazienti giustifichino infrastrutture specializzate. Gli investitori possono dare priorità ai paesi con un'ampia popolazione oncologica, una consolidata regolamentazione della terapia cellulare e una concentrazione di centri di assistenza terziaria. I mercati dell'area Asia-Pacifico sono particolarmente rilevanti perché Corea del Sud, Giappone, Cina e India combinano una crescente capacità di cura del cancro con capacità biotecnologiche in espansione. I modelli a hub potrebbero anche supportare studi clinici multicentrici standardizzando i processi e riducendo la complessità del trasporto. Le partnership tra aziende biotecnologiche, ospedali e fornitori di produzione specializzati possono creare modelli operativi scalabili, preservando al contempo la produzione specifica per il paziente. Le maggiori opportunità emergeranno probabilmente laddove l'infrastruttura può servire diversi programmi terapeutici piuttosto che un singolo vaccino.
Programmi combinati guidati da biomarcatori
Esistono anche opportunità di investimento in programmi guidati da biomarcatori che posizionano i vaccini a base di cellule dendritiche all'interno di sequenze di trattamento definite. Gli sviluppatori possono dare priorità ai tipi di tumore in cui l'espressione antigenica, l'infiltrazione immunitaria, le caratteristiche molecolari o lo stato di malattia residua identificano i pazienti con maggiori probabilità di risposta. La combinazione di questi biomarcatori con l'inibizione dei checkpoint immunitari o la terapia standard può produrre disegni clinici più informativi rispetto a popolazioni di pazienti non selezionate. L'opportunità si estende oltre la produzione di vaccini e comprende il sequenziamento, la diagnostica, la bioinformatica e le capacità di test di accompagnamento. Gli investitori strategici dovrebbero privilegiare piattaforme in grado di generare evidenze cliniche riutilizzabili per diverse indicazioni, poiché i biomarcatori e i processi di produzione condivisi possono ridurre la duplicazione dello sviluppo. Le partnership con centri oncologici accademici possono accelerare la stratificazione dei pazienti e la ricerca traslazionale. Nel tempo, le offerte diagnostiche e terapeutiche integrate potrebbero rafforzare la differenziazione e fornire una proposta di valore più chiara agli operatori sanitari e agli enti di rimborso.
Sviluppi recenti
- Luglio 2026: Northwest Biotherapeutics, Inc. ha presentato dati aggiornati sulla sopravvivenza derivanti dal suo programma di Fase III DCVax-L per il glioblastoma in occasione del congresso annuale della British Neuro-Oncology Society. L'azienda ha riportato ulteriori analisi a livello individuale dei pazienti e ha affermato che le analisi aggiornate confermavano il beneficio in termini di sopravvivenza precedentemente riportato, mentre la sua domanda di autorizzazione regolatoria nel Regno Unito rimaneva in fase di valutazione.
- Aprile 2026: Northwest Biotherapeutics, Inc. ha nominato la Dott.ssa Annalisa Jenkins consulente strategica a supporto del continuo sviluppo ed espansione della sua piattaforma di vaccini antitumorali a base di cellule dendritiche. La nomina apporta una vasta esperienza nello sviluppo biofarmaceutico e nella regolamentazione, a beneficio dell'azienda e dei suoi programmi personalizzati DCVax.
- Luglio 2026: Celloram Inc. ha supportato la pubblicazione su Nature Communications di una ricerca sulla piattaforma vaccinale antitumorale a base di cellule dendritiche PROTEXI. Lo studio preclinico ha valutato epitopi helper specifici per il tumore e antivirali in modelli murini di melanoma e cancro al seno, riportando una riduzione della crescita tumorale e un miglioramento della sopravvivenza rispetto agli approcci vaccinali convenzionali a base di cellule dendritiche.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -