
Mercado de vacunas contra el cáncer de células dendríticas: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y pronósticos de vacunas contra el cáncer basadas en células dendríticas (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de producto (CreaVax, Sipuleucel-T (Provenge), otros); grupo de edad (adultos, pediatría) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00008688
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 17, 2026


Tamaño del mercado en 2025
2.700 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
6.480 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
10,24 %
Índice de crecimiento
Mercado potencial
40.830 millones de dólares estadounidenses
(2026-2034)
El mercado de vacunas contra el cáncer basadas en células dendríticas alcanzó un valor de 2700 millones de dólares en 2025 y se prevé que llegue a los 6480 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 10,24 % entre 2026 y 2034. Existe una creciente demanda de inmunoterapia personalizada, activación inmunitaria mediante mecanismos antígeno-específicos y enfoques basados en células para el tratamiento del cáncer. El desarrollo comercial se centra actualmente en tecnologías autólogas, mientras que los avances científicos prestan mayor atención a una mejor administración de antígenos, la activación de células inmunitarias y los enfoques de terapia combinada.
América del Norte seguirá liderando el mercado, y se prevé que el mercado regional de vacunas contra el cáncer basadas en células dendríticas crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,7 % al 11,4 % hasta 2034. El favorable tamaño del mercado norteamericano de vacunas contra el cáncer basadas en células dendríticas se debe a una industria oncológica desarrollada, una intensa investigación en terapia celular y una amplia capacidad para realizar ensayos clínicos. Un entorno regulatorio mejorado para la terapia celular, incluidas las directrices de la FDA para el desarrollo de este tipo de terapias, también favorece las inversiones en inmunoterapia personalizada.
Evaluación y perspectivas del mercado de vacunas contra el cáncer basadas en células dendríticas
- América del Norte: Se estima que América del Norte representará entre el 42 % y el 46 % del mercado en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 10,7 % al 11,4 % entre 2026 y 2034, gracias al apoyo de centros oncológicos avanzados, infraestructura para terapia celular y actividad de investigación clínica.
- EE. UU.: Estados Unidos representa aproximadamente entre el 78 % y el 82 % de la cuota de mercado de Norteamérica en 2025 y se prevé que se expanda a una tasa de crecimiento anual compuesta (TCAC) del 10,6 % al 11,3 % entre 2026 y 2034, impulsada por el desarrollo clínico y los centros oncológicos especializados.
- Europa: Se estima que Europa tendrá una cuota de mercado del 25-29% en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 9,4-10,2% entre 2026 y 2034. Alemania, el Reino Unido, Francia y España ofrecen redes oncológicas consolidadas y capacidades de terapia avanzada.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará una participación del 18 al 22 % en 2025 y registrará una tasa de crecimiento anual compuesta (CAGR) del 11,2 al 12,0 % entre 2026 y 2034, con China, Japón, Corea del Sur e India apoyando la traslación clínica y la inversión en biotecnología.
- Segmento más grande: El tipo de producto es el segmento más grande, con una cuota de mercado estimada del 68-72% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 9,7-10,4% entre 2026 y 2034, lo que refleja la concentración comercial.
- Segmento de alto crecimiento: El grupo de edad constituye el segmento de alto crecimiento, representando aproximadamente entre el 24 % y el 28 % en 2025 y avanzando a una tasa de crecimiento anual compuesta (CAGR) del 11,1 % al 11,8 % entre 2026 y 2034, respaldado por una investigación más amplia en oncología personalizada.
- Empresas clave analizadas en detalle: Activartis Biotech GmbH, Argos Therapeutics, Inc., Batavia Bioservices BV, Bellicum Pharmaceuticals, Inc., DanDrit Biotech A/S, DCPrime BV, Sanpower Corporation, JW CreaGene Corporation, Northwest Biotherapeutics, Inc. y SOTIO Biotech.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Los avances tecnológicos han evolucionado desde metodologías básicas de estimulación con antígenos hasta la maduración de células dendríticas y la selección de antígenos tumorales para la activación personalizada del sistema inmunitario. Los procesos de fabricación requieren muchos recursos, ya que las terapias autólogas dependen de la recolección, el procesamiento, las pruebas, el almacenamiento y la administración individualizados de las células. Sipuleucel-T ha demostrado su viabilidad comercial para vacunas de células dendríticas, mientras que CreaVax ejemplifica la investigación en curso sobre enfoques autólogos con carga de antígenos.
En el futuro, se invertirá en plataformas que minimicen la variabilidad en la fabricación, reduzcan los plazos de producción y ofrezcan beneficios clínicos reproducibles. El mercado asiático emergente podría adquirir gran relevancia a medida que aumenten las capacidades oncológicas y se amplíe la experiencia en terapia celular. Se prevé que la regulación centrada en la química, la fabricación y los controles, la comparabilidad y los datos posteriores a la comercialización desempeñe un papel fundamental en la estrategia comercial, especialmente en el caso de las terapias personalizadas.
Alcance del informe de mercado de vacunas contra el cáncer basadas en células dendríticas
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 2.700 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 6.480 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 10,24% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de vacunas contra el cáncer basadas en células dendríticas
El escenario actual de la demanda en este mercado está influenciado por la creciente necesidad de fármacos capaces de provocar reacciones inmunitarias específicas contra tumores sin recurrir únicamente a terapias citotóxicas. Por lo tanto, el crecimiento del mercado de vacunas contra el cáncer basadas en células dendríticas está relacionado con el campo de la oncología personalizada, la creciente prevalencia del cáncer y el mayor uso de terapias combinadas basadas en el sistema inmunitario. La OMS/IARC estimó 20,6 millones de casos de cáncer a nivel mundial en 2022, y proyecta cerca de 35 millones de casos anuales para 2050.
La cadena de valor comienza con la selección del paciente, la recolección de muestras de tumor o sangre, la identificación de antígenos, la preparación de células dendríticas, su maduración, el control de calidad, la criopreservación y la entrega. Los costos de fabricación estarán determinados por la mano de obra, la utilización de las instalaciones, las pruebas de liberación y la logística. Las empresas que logren estandarizar los procesos tendrán más facilidad para optimizarlos, si bien los hospitales y centros especializados seguirán desempeñando un papel importante debido a la naturaleza de la entrega.
El posicionamiento competitivo se ha orientado hacia la evidencia clínica, la capacidad de fabricación, el repertorio de antígenos y el potencial de combinar vacunas con inhibidores de puntos de control u otros inmunomoduladores. Por lo tanto, el Informe de Mercado de Vacunas contra el Cáncer con Células Dendríticas distingue entre los conceptos comercializados y las plataformas menos desarrolladas que dependen de su validación clínica. NW Bio ha destacado la plataforma personalizada DCVax, mientras que SOTIO cuenta con una cartera de candidatos (serie DCVAC) dirigida a múltiples indicaciones de tumores sólidos.
Las innovaciones también se alejan de las indicaciones oncológicas únicas para centrarse en tecnologías basadas en plataformas que pueden emplearse en el tratamiento de múltiples afecciones. JW CreaGene ha desarrollado una plataforma de vacunas de células dendríticas junto con los programas CreaVax, mientras que Argos Therapeutics y DCPrime representan enfoques iniciales en el desarrollo de tecnologías en este campo. Activartis Biotech GmbH, Bellicum Pharmaceuticals, Inc., Batavia Bioservices BV, DanDrit Biotech A/S y Sanpower Corporation son otras empresas que contribuyen a la competencia gracias a su experiencia o capacidades innovadoras en inmunoterapia/biotecnología celular.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de vacunas contra el cáncer basadas en células dendríticas: Perspectivas estratégicas
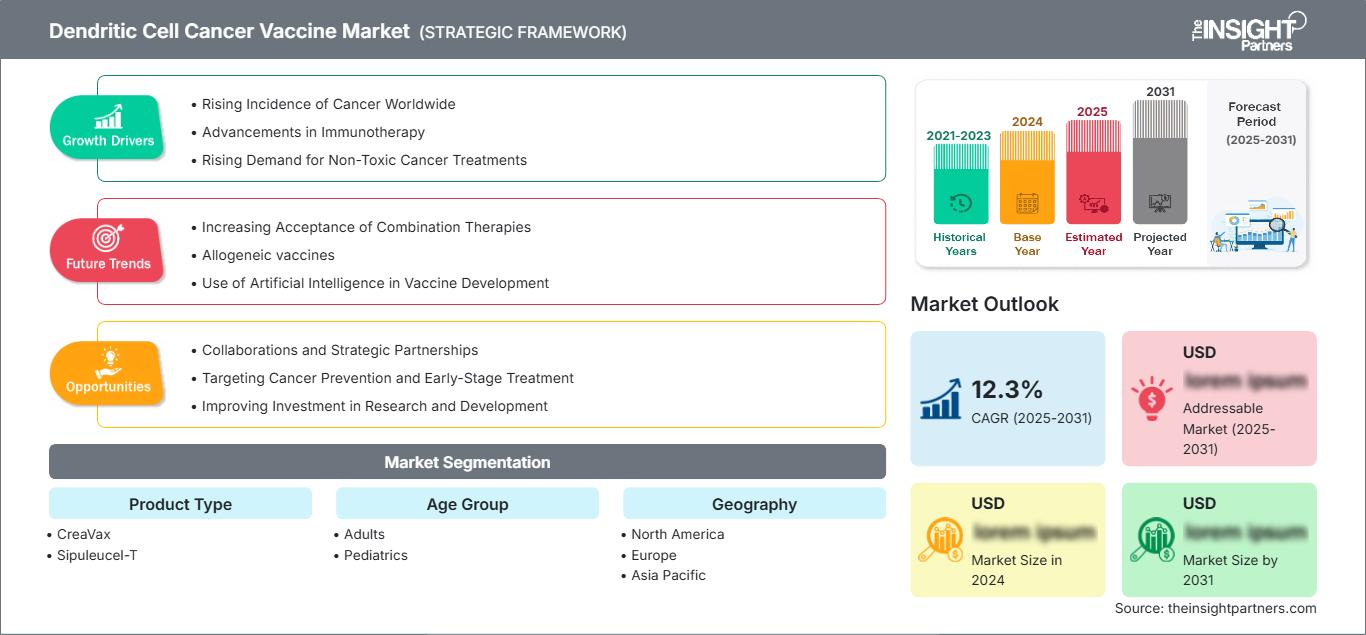
Perspectivas regionales
Mercado norteamericano de vacunas contra el cáncer basadas en células dendríticas
Se prevé que la cuota de mercado de las vacunas contra el cáncer basadas en células dendríticas en Norteamérica se mantenga entre el 42 % y el 46 % en 2025 y crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,7 % al 11,4 % hasta 2034. La región se beneficia de una sólida red de oncología, organizaciones de investigación clínica de vanguardia, laboratorios especializados en el procesamiento celular y vías relativamente consolidadas para el desarrollo de terapias biológicas avanzadas. Estados Unidos sigue siendo el principal contribuyente debido a su alta concentración de centros oncológicos académicos y empresas de biotecnología.
Otros factores que impulsan la demanda incluyen el creciente número de investigaciones sobre terapias personalizadas contra el cáncer. El desarrollo regulatorio se considera un factor estructural importante, ya que las directrices de la FDA abarcan ahora la fabricación, la comparabilidad, el diseño de ensayos clínicos y la recopilación de evidencia posterior a la comercialización de productos celulares. Canadá cuenta con programas de investigación oncológica y actividades biotecnológicas universitarias; sin embargo, su presencia comercial en el mercado es inferior a la de Estados Unidos.
Mercado estadounidense de vacunas contra el cáncer basadas en células dendríticas
En 2025, Estados Unidos representaba entre el 78 % y el 82 % del mercado norteamericano, con una tasa de crecimiento anual compuesta (TCAC) prevista del 10,6 % al 11,3 % entre 2025 y 2034. Esto se debe a la sólida infraestructura de centros oncológicos, la participación en ensayos clínicos, las actividades biotecnológicas y la experiencia con productos celulares autólogos. Northwest Biotherapeutics cuenta con un programa de terapia personalizada basado en DCVax, mientras que los centros académicos continuarán investigando las células dendríticas.
Los patrones de uso seguirán limitados a cánceres sólidos complejos como el glioblastoma, el cáncer de próstata, el melanoma y casos selectos de cáncer de mama y ovario. Sipuleucel-T es el primer producto de inmunoterapia celular personalizada de éxito comercial, aunque su aplicación se ha restringido al cáncer de próstata avanzado. Su futura adopción estará más influenciada por la supervivencia, la selección de pacientes, la secuencia del tratamiento, el tiempo de fabricación y la evidencia de reembolso que por los efectos inmunológicos.
Mercado europeo de vacunas contra el cáncer basadas en células dendríticas
Se prevé que Europa alcance una cuota de mercado de entre el 25 % y el 29 % en 2025 y un crecimiento anual compuesto del 9,4 % al 10,2 % hasta 2034, siendo Alemania uno de los actores clave. Europa aúna la base de conocimientos académicos en oncología, las capacidades de investigación en terapias avanzadas y las infraestructuras hospitalarias específicas, pero las normativas de reembolso y regulación varían de un país a otro.
El Reino Unido cuenta con una buena infraestructura de investigación y sigue siendo importante para las terapias celulares personalizadas; la aprobación regulatoria se centra cada vez más en la calidad de la evidencia y la fabricación. Alemania dispone de una amplia gama de centros académicos dedicados al cáncer y con experiencia en terapias avanzadas, lo que la convierte en un importante centro europeo de desarrollo. Francia, Italia y España contribuyen a través de hospitales universitarios y redes de investigación clínica.
Mercado de vacunas contra el cáncer basadas en células dendríticas en la región Asia-Pacífico
Se prevé que en 2025, la región Asia-Pacífico (APAC) alcance una cuota de mercado del 18-22% y crezca a una tasa de crecimiento anual compuesta (CAGR) del 11,2-12,0% hasta 2034, con Corea del Sur y Japón como países líderes en desarrollo. La mayor parte de los pacientes provendrán de China e India, mientras que Australia contará con una sólida experiencia en ensayos clínicos.
Corea del Sur cuenta con experiencia en el desarrollo de células dendríticas a través de JW CreaGene, mientras que Japón posee un entorno propicio para la medicina regenerativa, lo que impulsa la investigación de terapias celulares. China e India contarán con centros oncológicos en desarrollo y una amplia base de pacientes. Las inversiones industriales, la infraestructura biotecnológica y el apoyo a terapias avanzadas deberían promover el desarrollo de la región, especialmente con la integración de la fabricación con los principales centros oncológicos.
Mercado de vacunas contra el cáncer de células dendríticas en Oriente Medio y África
Se prevé que Oriente Medio y África experimenten un crecimiento anual compuesto del 8,8 % al 9,6 % hasta 2034, con Arabia Saudita como mercado regional líder. La inversión en el sector sanitario de los Emiratos Árabes Unidos y la consolidada infraestructura oncológica de Sudáfrica proporcionan capacidad de desarrollo adicional, mientras que el resto de Oriente Medio y África sigue dependiendo en mayor medida de centros de referencia especializados.
Las inversiones en infraestructura han facilitado un mejor acceso a instalaciones oncológicas sofisticadas, especialmente en las economías del Golfo. Arabia Saudita y los Emiratos Árabes Unidos, dos de las principales naciones, están invirtiendo en infraestructuras médicas capaces de realizar procedimientos complejos, mientras que Sudáfrica cuenta con una plataforma más amplia de investigación y tratamientos. El acceso a esta tecnología fuera de las grandes ciudades será limitado debido a las necesidades de fabricación, la experiencia, los costos y la logística que implica.
Análisis de segmentación
Tipo de producto
El tipo de producto sigue siendo el principal segmento de mercado, con una tasa de crecimiento anual compuesta (TCAC) estimada del 9,7 % al 10,4 % entre 2026 y 2034. La concentración comercial refleja el papel consolidado de Sipuleucel-T y el desarrollo continuo de CreaVax. La competencia estratégica se centra en la selección de antígenos, la maduración de las células dendríticas, la personalización del tratamiento, la uniformidad de la fabricación y la capacidad de integrar las vacunas en protocolos de tratamiento oncológico más amplios.
- CreaVax: CreaVax representa un enfoque de células dendríticas autólogas asociado con JW CreaGene y el desarrollo de terapias celulares coreanas. Su relevancia estratégica radica en la activación inmunitaria antígeno-específica y su potencial expansión a otras indicaciones tumorales.
- Sipuleucel-T: Sipuleucel-T es el precedente comercial establecido en el campo de la vacunación terapéutica basada en células dendríticas. Su modelo de fabricación personalizado demuestra la viabilidad de integrar la leucaféresis, la activación ex vivo y la reinfusión en la práctica oncológica.
Grupo de edad
Se prevé que el grupo de edad avanzada crezca a una tasa de crecimiento anual compuesta (TCAC) del 11,1 % al 11,8 % entre 2026 y 2034. Los adultos siguen siendo la población clínica predominante, ya que la mayoría de los programas de desarrollo se centran en tumores sólidos en adultos. Las aplicaciones pediátricas son estratégicamente importantes, pero se enfrentan a poblaciones de pacientes más pequeñas, requisitos de ensayos especializados y un mayor énfasis en la seguridad, la viabilidad de la fabricación y el seguimiento a largo plazo.
- Adultos: Los adultos representan la principal población objetivo del tratamiento, ya que la mayoría de los programas de vacunas terapéuticas contra el cáncer se centran en neoplasias malignas con mayor incidencia en poblaciones maduras. La infraestructura clínica y los protocolos oncológicos establecidos facilitan la identificación y el tratamiento de los pacientes.
- Pediatría: El desarrollo de tratamientos pediátricos sigue siendo una oportunidad emergente centrada en neoplasias malignas con altas necesidades no cubiertas. Los centros especializados, las poblaciones elegibles más pequeñas y las estrictas expectativas de seguridad hacen que las redes de ensayos clínicos colaborativos sean particularmente importantes.
Resumen de la oportunidad
|
Nombre del segmento |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
adultos |
Alto |
Tumores sólidos |
Escalada |
|
Pediatría |
Bajo |
Ensayos pediátricos |
Emergente |
Factores impulsores del crecimiento del mercado de vacunas contra el cáncer basadas en células dendríticas y análisis de su impacto
Aumento de la carga del cáncer y necesidades terapéuticas no satisfechas
La carga mundial del cáncer proporciona una sólida justificación clínica para terapias capaces de mejorar el control de la enfermedad y reducir la recurrencia. La OMS y la IARC estiman que la incidencia anual de cáncer podría alcanzar los 35 millones de casos para 2050, lo que aumenta la presión sobre los sistemas de salud para desarrollar tratamientos con mecanismos diferenciados. Las vacunas de células dendríticas abordan un objetivo biológico específico al presentar antígenos asociados o específicos del tumor a las células inmunitarias, generando potencialmente respuestas celulares dirigidas. Su impacto es mayor donde los tratamientos convencionales dejan una enfermedad residual sustancial o donde la memoria inmunológica podría favorecer un control a largo plazo. Para los desarrolladores, el creciente número de pacientes facilita el reclutamiento para ensayos clínicos más amplios, pero el éxito comercial aún depende de demostrar beneficios de supervivencia clínicamente significativos, más que de las mediciones de la respuesta inmunitaria por sí solas. Es probable que esta distinción influya en la asignación de inversiones y las decisiones de colaboración.
Avances en la fabricación de células personalizadas
La innovación en la fabricación se está convirtiendo en un factor comercial clave, ya que las vacunas autólogas requieren un procesamiento individualizado en lugar de la producción convencional por lotes. Las mejoras en el aislamiento celular, el control del cultivo, la criopreservación, el procesamiento automatizado y las pruebas de liberación pueden reducir la variabilidad y aumentar el rendimiento de los centros de tratamiento. La guía de la FDA publicada en 2026 aborda específicamente la química, la fabricación y la flexibilidad de los controles para los productos de terapia celular y génica, lo que demuestra el creciente interés regulatorio en el desarrollo eficiente y la fabricación consistente. Para los desarrolladores, un mejor control del proceso puede mejorar la escalabilidad sin eliminar la naturaleza personalizada de la terapia. El impacto en el mercado se extiende a proveedores, organizaciones de fabricación por contrato, laboratorios especializados y hospitales. Las empresas capaces de demostrar una potencia reproducible y una gestión fiable de la cadena de identidad estarán mejor posicionadas para respaldar los ensayos multicéntricos y su eventual comercialización.
Integración con inmunoterapia combinada
El tratamiento combinado representa una estrategia clínica importante, ya que la vacunación con células dendríticas por sí sola puede ser insuficiente cuando los tumores suprimen la presentación de antígenos o la actividad de las células T. La combinación de vacunas con inhibidores de puntos de control, quimioterapia, radioterapia, terapia dirigida o agentes inmunomoduladores permite abordar diferentes etapas de la respuesta antitumoral. La investigación actual evalúa cada vez más las plataformas de células dendríticas dentro de regímenes de inmunoterapia más amplios, en lugar de como intervenciones aisladas. Este enfoque puede ampliar las indicaciones abordables al permitir el uso de vacunas antes o después de los tratamientos estándar, particularmente en entornos con enfermedad residual mínima. Para los desarrolladores, las estrategias combinadas también crean oportunidades para la selección de pacientes basada en biomarcadores y criterios de valoración clínicos diferenciados. Sin embargo, el desarrollo de tratamientos combinados aumenta la complejidad de los ensayos, genera consideraciones de seguridad adicionales y puede requerir una atribución más clara del beneficio del tratamiento. Por lo tanto, los programas comerciales necesitarán estrategias de secuenciación y generación de evidencia rigurosas.
Tendencias futuras del mercado de vacunas contra el cáncer basadas en células dendríticas
Selección personalizada de neoantígenos
Las tendencias del mercado de vacunas contra el cáncer basadas en células dendríticas apuntan hacia una selección de antígenos cada vez más individualizada mediante la secuenciación tumoral, el análisis transcriptómico y la predicción computacional. Es probable que las plataformas futuras combinen el perfil genómico con algoritmos que prioricen los neoantígenos según su expresión, características de mutación, presentación de HLA e inmunogenicidad prevista. Esto podría mejorar la precisión biológica de las vacunas autólogas, reduciendo la dependencia de lisados tumorales amplios. En consecuencia, los flujos de trabajo de fabricación podrían integrarse mejor, vinculando la obtención de biopsias, la secuenciación, la selección de antígenos, la preparación de células dendríticas y el control de calidad a través de una cadena digital coordinada. La siguiente etapa de desarrollo dependerá de si estas mejoras se traducen en mejores resultados clínicos. Las plataformas exitosas también podrían utilizar flujos de trabajo computacionales estandarizados para reducir el tiempo de diseño, mejorar la coherencia entre los centros de tratamiento y respaldar la documentación regulatoria para productos individualizados.
Memoria inmunológica y activación de múltiples epítopos
Es probable que las futuras plataformas de vacunas enfaticen una respuesta inmunitaria más amplia, activando tanto las poblaciones de linfocitos T colaboradores como las citotóxicas, en lugar de depender de una única vía inmunitaria. Un trabajo preclínico reciente con PROTEXI ilustra esta dirección al combinar epítopos específicos de tumores con señales de linfocitos T colaboradores, diseñadas para fortalecer las respuestas de CD4 y CD8 en tumores inmunológicamente poco activos. Estos enfoques podrían mejorar la propagación de antígenos, la infiltración de células inmunitarias y la durabilidad de la respuesta. El desarrollo podría centrarse cada vez más en diseños con múltiples epítopos, el refuerzo de la memoria inmunitaria y la combinación con la modulación de puntos de control. Estas estrategias podrían cambiar la base competitiva, pasando de la simple producción de células dendríticas a la ingeniería de arquitecturas de respuesta inmunitaria más eficaces. La traslación a humanos seguirá siendo la prueba crucial, sobre todo porque los prometedores efectos inmunitarios preclínicos no predicen necesariamente mejoras de supervivencia clínicamente significativas.
Oportunidades de mercado para las vacunas contra el cáncer basadas en células dendríticas
Centros regionales de fabricación y tratamiento
Las previsiones del mercado de vacunas contra el cáncer basadas en células dendríticas apuntan a oportunidades para establecer centros regionales de fabricación y tratamiento cerca de los principales centros oncológicos. Los productos personalizados requieren una estrecha coordinación entre la toma de muestras de pacientes, la fabricación, la liberación de calidad, el almacenamiento y la administración, lo que hace que la producción distribuida resulte atractiva donde el volumen de pacientes justifica una infraestructura especializada. Los inversores pueden priorizar países con una gran población oncológica, una regulación consolidada de la terapia celular y una alta concentración de atención terciaria. Los mercados de Asia-Pacífico son particularmente relevantes, ya que Corea del Sur, Japón, China e India combinan una creciente capacidad de atención oncológica con capacidades biotecnológicas en aumento. Los modelos de centros especializados también podrían respaldar los ensayos clínicos multicéntricos al estandarizar el procesamiento y reducir la complejidad del transporte. Las alianzas entre empresas de biotecnología, hospitales y proveedores de fabricación especializados pueden crear modelos operativos escalables, manteniendo al mismo tiempo la producción específica para cada paciente. Es probable que las mejores oportunidades surjan donde la infraestructura pueda servir a varios programas terapéuticos en lugar de a una sola vacuna.
Programas combinados guiados por biomarcadores
También existen oportunidades de inversión en programas guiados por biomarcadores que integran las vacunas de células dendríticas en secuencias de tratamiento definidas. Los desarrolladores pueden priorizar los tipos de tumores donde la expresión de antígenos, la infiltración inmune, las características moleculares o el estado de la enfermedad residual identifican a los pacientes con mayor probabilidad de respuesta. La combinación de estos biomarcadores con la inhibición de puntos de control o la terapia estándar puede generar diseños clínicos más informativos que los obtenidos con poblaciones de pacientes no seleccionadas. La oportunidad se extiende más allá de la fabricación de vacunas, abarcando la secuenciación, el diagnóstico, la bioinformática y las capacidades de pruebas complementarias. Los inversores estratégicos deberían favorecer las plataformas capaces de generar evidencia clínica reutilizable en diversas indicaciones, ya que los biomarcadores y procesos de fabricación compartidos pueden reducir la duplicación del desarrollo. Las alianzas con centros oncológicos académicos pueden acelerar la estratificación de pacientes y la investigación traslacional. Con el tiempo, las ofertas integradas de diagnóstico y terapia podrían fortalecer la diferenciación y proporcionar una propuesta de valor más clara a los proveedores de atención médica y a las entidades de reembolso.
Novedades recientes
- Julio de 2026: Northwest Biotherapeutics, Inc. presentó datos actualizados de supervivencia de su programa de fase III DCVax-L para glioblastoma en la reunión anual de la Sociedad Británica de Neurooncología. La compañía informó sobre análisis adicionales a nivel individual de pacientes y afirmó que los análisis actualizados respaldaban el beneficio de supervivencia previamente reportado, mientras que su solicitud regulatoria en el Reino Unido seguía en revisión.
- Abril de 2026: Northwest Biotherapeutics, Inc. nombró a la Dra. Annalisa Jenkins como asesora estratégica para apoyar el desarrollo y la expansión continuos de su plataforma de vacunas contra el cáncer basadas en células dendríticas. Este nombramiento aporta una amplia experiencia en desarrollo biofarmacéutico y asuntos regulatorios a los esfuerzos de la compañía en torno a los programas personalizados de DCVax.
- Julio de 2026: Celloram Inc. patrocinó la publicación en Nature Communications de una investigación sobre la plataforma de vacunas contra el cáncer basadas en células dendríticas PROTEXI. El estudio preclínico evaluó epítopos específicos de tumores y epítopos auxiliares antivirales en modelos murinos de melanoma y cáncer de mama, y reportó una reducción del crecimiento tumoral y una mayor supervivencia en comparación con los enfoques convencionales de vacunación con células dendríticas.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -