
Marché des vaccins anticancéreux à cellules dendritiques : taille et prévisions 2034
Rapport d'analyse du marché des vaccins anticancéreux à cellules dendritiques : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type de produit (CreaVax, Sipuleucel-T (Provenge), autres) ; groupe d'âge (adultes, enfants) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00008688
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 17, 2026


Taille du marché en 2025
2,7 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
6,48 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
10,24 %
taux de croissance
Marché adressable
40,83 milliards de dollars américains
(2026-2034)
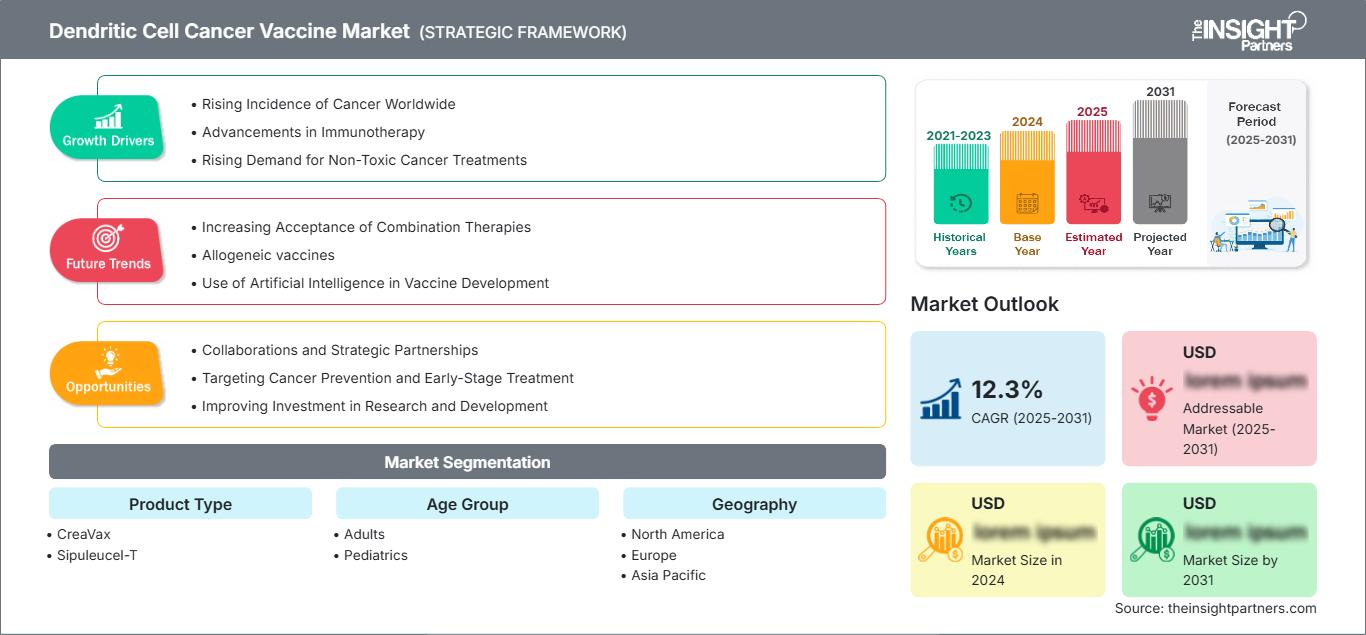
Le marché des vaccins anticancéreux à base de cellules dendritiques était évalué à 2,7 milliards de dollars américains en 2025 et devrait atteindre 6,48 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 10,24 % entre 2026 et 2034. On observe une demande croissante pour l'immunothérapie personnalisée, l'activation immunitaire par un mécanisme antigénique spécifique et les approches cellulaires dans le traitement du cancer. Le développement commercial se concentre actuellement sur les technologies autologues, tandis que les recherches scientifiques privilégient l'amélioration de l'administration des antigènes, l'activation des cellules immunitaires et les thérapies combinatoires.
L'Amérique du Nord restera en tête, et le marché régional des vaccins anticancéreux à cellules dendritiques connaîtra une croissance annuelle composée de 10,7 % à 11,4 % jusqu'en 2034. La taille favorable de ce marché en Amérique du Nord s'explique par un secteur oncologique développé, des recherches actives en thérapie cellulaire et d'importantes capacités en matière d'essais cliniques. L'amélioration du cadre réglementaire applicable à la thérapie cellulaire, notamment les directives de la FDA relatives au développement de ces thérapies, soutient également les investissements dans l'immunothérapie personnalisée.
Analyse et perspectives du marché des vaccins contre le cancer des cellules dendritiques
- Amérique du Nord : On estime que l'Amérique du Nord représentera une part de 42 à 46 % en 2025 et connaîtra une croissance annuelle composée de 10,7 à 11,4 % entre 2026 et 2034, grâce à des centres d'oncologie de pointe, une infrastructure de thérapie cellulaire et une activité de recherche clinique.
- États-Unis : Les États-Unis représentent environ 78 à 82 % de la part de marché de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 10,6 à 11,3 % entre 2026 et 2034, tirée par le développement clinique et les centres spécialisés en cancérologie.
- Europe : On estime que l'Europe détiendra une part de marché de 25 à 29 % en 2025 et connaîtra une croissance annuelle composée de 9,4 à 10,2 % entre 2026 et 2034. L'Allemagne, le Royaume-Uni, la France et l'Espagne disposent de réseaux d'oncologie établis et de capacités thérapeutiques avancées.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de 18 à 22 % en 2025 et enregistrer un TCAC de 11,2 à 12,0 % entre 2026 et 2034, la Chine, le Japon, la Corée du Sud et l'Inde soutenant la translation clinique et les investissements en biotechnologie.
- Segment le plus important : Le type de produit est le segment le plus important, avec une part de marché estimée entre 68 et 72 % en 2025 et un TCAC de 9,7 à 10,4 % entre 2026 et 2034, reflétant la concentration commerciale.
- Segment à forte croissance : Le groupe d'âge est le segment à forte croissance, représentant environ 24 à 28 % en 2025 et progressant à un TCAC de 11,1 à 11,8 % entre 2026 et 2034, soutenu par des recherches plus larges en oncologie personnalisée.
- Principales sociétés analysées en détail : Activartis Biotech GmbH, Argos Therapeutics, Inc., Batavia Bioservices BV, Bellicum Pharmaceuticals, Inc., DanDrit Biotech A/S, DCPrime BV, Sanpower Corporation, JW CreaGene Corporation, Northwest Biotherapeutics, Inc. et SOTIO Biotech.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les progrès technologiques ont permis de passer de méthodes d'immunoprécipitation antigénique relativement basiques à la maturation des cellules dendritiques et à la sélection des antigènes tumoraux pour une activation personnalisée du système immunitaire. Les procédés de fabrication sont gourmands en ressources, car les thérapies autologues reposent sur le prélèvement, le traitement, les tests, le stockage et l'administration individualisés des cellules. Le sipuleucel-T a démontré la viabilité commerciale des vaccins à base de cellules dendritiques, tandis que CreaVax illustre les recherches en cours sur les approches autologues à base d'antigènes.
À l'avenir, des investissements seront réalisés dans des plateformes minimisant la variabilité de la production, réduisant les délais de fabrication et garantissant des bénéfices cliniques reproductibles. Le marché asiatique émergent pourrait prendre une importance considérable avec le développement des capacités en oncologie et l'essor de l'expertise en thérapie cellulaire. Une réglementation axée sur la chimie, la fabrication et les contrôles, la comparabilité et les données post-commercialisation devrait jouer un rôle majeur dans la stratégie commerciale, notamment pour les thérapies personnalisées.
Rapport sur le marché des vaccins contre le cancer des cellules dendritiques : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 2,7 milliards de dollars américains |
| Taille du marché d'ici 2034 | 6,48 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 10,24% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des vaccins contre le cancer des cellules dendritiques
La demande actuelle sur ce marché est influencée par le besoin croissant de médicaments capables d'induire des réactions immunitaires spécifiques aux tumeurs sans recourir exclusivement aux thérapies cytotoxiques. La croissance du marché des vaccins anticancéreux à base de cellules dendritiques est ainsi liée à l'oncologie personnalisée, à la prévalence croissante des cancers et à l'utilisation accrue des combinaisons de thérapies immunologiques. L'OMS/CIRC estimait à 20,6 millions le nombre de cas de cancer dans le monde en 2022 et prévoit près de 35 millions de cas par an d'ici 2050.
La chaîne de valeur débute par la sélection des patients, le prélèvement de tumeurs ou de sang, l'identification des antigènes, la préparation des cellules dendritiques, leur maturation, le contrôle qualité, la cryoconservation et l'administration. Les coûts de production dépendent de la main-d'œuvre, de l'utilisation des installations, des tests de libération et de la logistique. Les entreprises capables de standardiser leurs processus pourront plus facilement les optimiser, même si les hôpitaux et les centres spécialisés continueront de jouer un rôle essentiel compte tenu du mode d'administration.
Le positionnement concurrentiel s'oriente désormais vers une approche axée sur les preuves cliniques, la faisabilité de la production, le répertoire antigénique et le potentiel d'association des vaccins avec des inhibiteurs de points de contrôle immunitaire ou d'autres immunomodulateurs. Ainsi, le rapport sur le marché des vaccins anticancéreux à cellules dendritiques distingue les concepts commercialisés des plateformes moins développées, dont le développement repose sur leur validation clinique. NW Bio met en avant sa plateforme personnalisée DCVax, tandis que SOTIO dispose d'un portefeuille de candidats (série DCVAC) ciblant plusieurs indications de tumeurs solides.
Les innovations s'éloignent également des indications cancéreuses uniques pour se tourner vers des plateformes technologiques utilisables dans le traitement de plusieurs types de cancers. JW CreaGene a développé une plateforme de vaccins à cellules dendritiques ainsi que les programmes CreaVax, tandis qu'Argos Therapeutics et DCPrime représentent les premières approches en matière de développement technologique dans ce domaine. Activartis Biotech GmbH, Bellicum Pharmaceuticals, Inc., Batavia Bioservices BV, DanDrit Biotech A/S et Sanpower Corporation sont d'autres entreprises qui contribuent à la concurrence grâce à leur expertise historique ou à leurs capacités innovantes en immunothérapie cellulaire et biotechnologie.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des vaccins contre le cancer à cellules dendritiques : perspectives stratégiques
Perspectives régionales
Marché nord-américain des vaccins contre le cancer des cellules dendritiques
Le marché nord-américain des vaccins anticancéreux à base de cellules dendritiques devrait se maintenir entre 42 et 46 % en 2025 et croître à un TCAC de 10,7 à 11,4 % jusqu'en 2034. La région bénéficie de réseaux d'oncologie denses, d'organismes de recherche clinique de pointe, de laboratoires spécialisés dans le traitement cellulaire et de filières relativement matures pour les thérapies biologiques avancées. Les États-Unis demeurent le principal contributeur grâce à leur forte concentration de centres de cancérologie universitaires et d'entreprises de biotechnologie.
Parmi les autres facteurs de demande, on note l'essor de la recherche sur les thérapies personnalisées contre le cancer. L'évolution de la réglementation constitue un facteur structurel important, car les documents d'orientation de la FDA couvrent désormais la fabrication, la comparabilité, la conception des essais cliniques et la collecte de données post-commercialisation pour les produits cellulaires. Le Canada est présent sur le marché grâce à ses programmes de recherche universitaires en oncologie et à ses activités de biotechnologie ; toutefois, sa présence commerciale y est inférieure à celle des États-Unis.
Marché américain des vaccins contre le cancer des cellules dendritiques
Les États-Unis représentaient environ 78 à 82 % du marché nord-américain en 2025, et ce marché devrait croître à un TCAC de 10,6 à 11,3 % entre 2025 et 2034. Cette croissance s'explique par la présence d'infrastructures solides en cancérologie, la participation à des essais cliniques, des activités biotechnologiques et l'expérience acquise avec les produits cellulaires autologues. Northwest Biotherapeutics propose un programme de thérapie personnalisée basé sur DCVax, tandis que les centres universitaires poursuivront leurs recherches sur les cellules dendritiques.
Son utilisation restera limitée aux cancers solides complexes tels que le glioblastome, le cancer de la prostate, le mélanome et certains cas de cancers du sein et de l'ovaire. Le sipuleucel-T est le premier produit d'immunothérapie cellulaire personnalisée commercialisé avec succès, bien que son application soit pour l'instant restreinte au cancer de la prostate avancé. Son adoption future dépendra davantage de la survie, de la sélection des patients, de la séquence thérapeutique, du délai de fabrication et des données de remboursement que des effets immunologiques.
Marché européen des vaccins contre le cancer des cellules dendritiques
L'Europe devrait détenir une part de marché comprise entre 25 et 29 % en 2025 et afficher une croissance annuelle composée de 9,4 à 10,2 % jusqu'en 2034, l'Allemagne figurant parmi les acteurs clés. L'Europe réunit un important vivier de connaissances en oncologie académique, des capacités de recherche de pointe en thérapies et des infrastructures hospitalières spécifiques, mais les réglementations et les modalités de remboursement varient d'un pays à l'autre.
Le Royaume-Uni dispose d'une infrastructure de recherche performante et demeure un acteur majeur des thérapies cellulaires personnalisées ; l'approbation réglementaire repose de plus en plus sur la qualité des preuves et la fabrication. L'Allemagne compte de nombreux centres universitaires spécialisés en cancérologie et possède une expertise reconnue dans les thérapies de pointe, ce qui en fait un pôle européen de développement important. La France, l'Italie et l'Espagne contribuent également à cet essor grâce à leurs centres hospitaliers universitaires et leurs réseaux de recherche clinique.
Marché des vaccins contre le cancer des cellules dendritiques en Asie-Pacifique
En 2025, la région Asie-Pacifique devrait représenter entre 18 et 22 % du marché et afficher une croissance annuelle composée de 11,2 à 12 % jusqu'en 2034, la Corée du Sud et le Japon jouant un rôle prépondérant dans son développement. La Chine et l'Inde seront les principaux bassins de patients, tandis que l'Australie bénéficiera d'une solide expérience en matière d'essais cliniques.
La Corée du Sud possède une expertise dans le développement des cellules dendritiques grâce à JW CreaGene, tandis que le Japon bénéficie d'un environnement favorable à la médecine régénérative, stimulant la recherche sur les thérapies cellulaires. La Chine et l'Inde disposeront de centres d'oncologie en plein essor et d'un nombre croissant de patients. Les investissements industriels, les infrastructures biotechnologiques et le soutien aux thérapies de pointe devraient favoriser le développement de la région, notamment grâce à l'intégration de la production aux principaux centres de cancérologie.
Marché des vaccins contre le cancer à cellules dendritiques au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient connaître une croissance annuelle composée de 8,8 % à 9,6 % jusqu'en 2034, l'Arabie saoudite constituant un marché régional de premier plan. Les investissements des Émirats arabes unis dans le secteur de la santé et l'infrastructure oncologique bien établie de l'Afrique du Sud offrent un potentiel de développement supplémentaire, tandis que le reste de la région MENA demeure davantage dépendant des centres de référence spécialisés.
Les investissements dans les infrastructures ont permis un meilleur accès aux centres d'oncologie de pointe, notamment dans les pays du Golfe. L'Arabie saoudite et les Émirats arabes unis, deux pays majeurs, investissent dans des infrastructures médicales capables de prendre en charge des interventions complexes, tandis que l'Afrique du Sud dispose d'une plateforme de recherche et de traitements plus étendue. L'accès à ces technologies en dehors des grandes villes restera limité en raison des besoins de production, de l'expertise requise, des coûts et de la logistique.
Analyse de segmentation
Type de produit
Le type de produit demeure le principal segment de marché, avec un TCAC estimé entre 9,7 % et 10,4 % entre 2026 et 2034. La concentration commerciale reflète le rôle établi du sipuleucel-T et le développement continu du CreaVax. La concurrence stratégique porte sur la sélection des antigènes, la maturation des cellules dendritiques, la personnalisation des traitements, la constance de la production et la capacité d'intégrer les vaccins dans des protocoles de traitement oncologique plus larges.
- CreaVax : CreaVax est une approche autologue utilisant des cellules dendritiques, associée à JW CreaGene et au développement de thérapies cellulaires coréennes. Son intérêt stratégique repose sur l'activation immunitaire spécifique à l'antigène et son potentiel d'application à d'autres indications tumorales.
- Sipuleucel-T : Le sipuleucel-T est le premier produit commercialisé à ce jour dans le domaine de la vaccination thérapeutique à base de cellules dendritiques. Son modèle de production personnalisé démontre la faisabilité de l’intégration de la leucaphérèse, de l’activation ex vivo et de la réinfusion dans la pratique oncologique.
Groupe d'âge
Le groupe d'âge devrait progresser à un TCAC de 11,1 % à 11,8 % entre 2026 et 2034. Les adultes demeurent la population clinique dominante, car la plupart des programmes de développement ciblent les tumeurs solides de l'adulte. Les applications pédiatriques sont stratégiquement importantes, mais se heurtent à des populations de patients plus restreintes, à des exigences d'essais cliniques spécifiques et à une plus grande importance accordée à la sécurité, à la faisabilité de la production et au suivi à long terme.
- Adultes : Les adultes constituent la population cible principale, car la plupart des programmes de vaccination anticancéreuse thérapeutique visent des cancers plus fréquents chez les personnes âgées. L’infrastructure clinique et les parcours de soins oncologiques établis facilitent l’identification et le traitement des patients.
- Pédiatrie : Le développement pédiatrique représente une opportunité émergente axée sur les cancers présentant d’importants besoins non satisfaits. La spécialisation des centres, la taille réduite des populations éligibles et les exigences strictes en matière de sécurité rendent les réseaux d’essais cliniques collaboratifs particulièrement importants.
Aperçu des opportunités
|
Nom du segment |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Adultes |
Haut |
Tumeurs solides |
Mise à l'échelle |
|
Pédiatrie |
Faible |
Essais pédiatriques |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des vaccins contre le cancer à cellules dendritiques
Augmentation du fardeau du cancer et besoins thérapeutiques non satisfaits
Le fardeau mondial du cancer justifie durablement le développement de thérapies capables d'améliorer le contrôle de la maladie et de réduire les récidives. L'OMS et le CIRC estiment que l'incidence annuelle du cancer pourrait atteindre près de 35 millions de cas d'ici 2050, accentuant la pression sur les systèmes de santé pour qu'ils développent des traitements aux mécanismes d'action différenciés. Les vaccins à cellules dendritiques répondent à un objectif biologique distinct en présentant des antigènes associés à la tumeur ou spécifiques de celle-ci aux cellules immunitaires, ce qui peut générer des réponses cellulaires ciblées. Leur impact est maximal lorsque les traitements conventionnels laissent une maladie résiduelle importante ou lorsque la mémoire immunitaire pourrait permettre un contrôle à plus long terme. Pour les développeurs, l'élargissement du nombre de patients favorise un recrutement plus large pour les essais cliniques, mais le succès commercial dépend toujours de la démonstration de bénéfices cliniquement significatifs en termes de survie, et non de la seule mesure de la réponse immunitaire. Cette distinction est susceptible d'influencer l'allocation des investissements et les décisions de partenariat.
Progrès dans la fabrication de cellules personnalisées
L'innovation en matière de fabrication devient un facteur commercial déterminant, car les vaccins autologues nécessitent un traitement individualisé plutôt qu'une production par lots conventionnelle. Les améliorations apportées à l'isolement cellulaire, au contrôle des cultures, à la cryoconservation, à l'automatisation des procédés et aux tests de libération peuvent réduire la variabilité et accroître le débit des centres de traitement. Les recommandations de la FDA publiées en 2026 abordent spécifiquement la flexibilité en matière de chimie, de fabrication et de contrôles pour les produits de thérapie cellulaire et génique, illustrant l'importance croissante accordée par les autorités réglementaires au développement efficace et à la fabrication homogène. Pour les développeurs, un meilleur contrôle des procédés peut améliorer la mise à l'échelle sans compromettre la personnalisation du traitement. L'impact sur le marché s'étend aux fournisseurs, aux organismes de fabrication à façon, aux laboratoires spécialisés et aux hôpitaux. Les entreprises capables de démontrer une puissance reproductible et une gestion fiable de la chaîne d'identité seront mieux placées pour soutenir les essais multicentriques et le déploiement commercial ultérieur.
Intégration avec l'immunothérapie combinée
Le traitement combiné représente une stratégie clinique importante, car la vaccination par cellules dendritiques seule peut s'avérer insuffisante lorsque les tumeurs suppriment la présentation des antigènes ou l'activité des lymphocytes T. L'association de vaccins à des inhibiteurs de points de contrôle immunitaire, à la chimiothérapie, à la radiothérapie, aux thérapies ciblées ou à des agents immunomodulateurs permet de cibler différentes phases de la réponse antitumorale. Les recherches actuelles évaluent de plus en plus les plateformes de cellules dendritiques au sein de protocoles d'immunothérapie plus larges, plutôt que comme des interventions isolées. Cette approche pourrait élargir les indications thérapeutiques en permettant l'utilisation des vaccins avant ou après les traitements standards, notamment en cas de maladie résiduelle minime. Pour les développeurs, les stratégies combinées offrent également des possibilités de sélection des patients basée sur des biomarqueurs et de définition de critères d'évaluation cliniques différenciés. Toutefois, le développement de combinaisons accroît la complexité des essais cliniques, soulève des questions de sécurité supplémentaires et peut nécessiter une attribution plus claire du bénéfice du traitement. Les programmes commerciaux devront donc adopter des stratégies rigoureuses de séquençage et de production de données probantes.
Tendances futures du marché des vaccins contre le cancer à cellules dendritiques
Sélection personnalisée de néoantigènes
Le marché des vaccins anticancéreux à base de cellules dendritiques s'oriente vers une sélection antigénique de plus en plus personnalisée grâce au séquençage tumoral, à l'analyse transcriptomique et à la prédiction informatique. Les plateformes futures devraient combiner le profilage génomique à des algorithmes priorisant les néoantigènes en fonction de leur expression, de leurs caractéristiques mutationnelles, de leur présentation HLA et de leur immunogénicité prédite. Ceci pourrait améliorer la précision biologique des vaccins autologues tout en réduisant la dépendance aux lysats tumoraux de grande taille. Les processus de fabrication pourraient ainsi être davantage intégrés, reliant le prélèvement des biopsies, le séquençage, la sélection antigénique, la préparation des cellules dendritiques et le contrôle qualité via une chaîne numérique coordonnée. La prochaine étape de développement dépendra de la capacité de ces améliorations à se traduire par de meilleurs résultats cliniques. Les plateformes performantes pourraient également utiliser des flux de travail informatiques standardisés pour réduire le temps de conception, améliorer la cohérence entre les centres de traitement et faciliter la documentation réglementaire des produits personnalisés.
Mémoire immunitaire et activation multi-épitope
Les futures plateformes vaccinales devraient privilégier une activation immunitaire plus large en activant à la fois les lymphocytes T auxiliaires et cytotoxiques, plutôt que de s'appuyer sur une seule voie immunitaire. Des travaux précliniques récents menés avec PROTEXI illustrent cette orientation en combinant des épitopes spécifiques de tumeurs à des signaux auxiliaires conçus pour renforcer les réponses CD4 et CD8 dans les tumeurs immunologiquement froides. De telles approches pourraient améliorer la diffusion de l'antigène, l'infiltration des cellules immunitaires et la durabilité de la réponse. Le développement pourrait se concentrer de plus en plus sur des conceptions multi-épitopes, le renforcement de la mémoire immunitaire et la combinaison avec la modulation des points de contrôle immunitaire. Ces stratégies pourraient faire évoluer la stratégie, passant de la simple production de cellules dendritiques à la conception d'architectures de réponse immunitaire plus efficaces. La transposition chez l'humain restera l'étape cruciale, d'autant plus que des effets immunitaires précliniques prometteurs ne prédisent pas nécessairement des améliorations significatives de la survie sur le plan clinique.
Opportunités du marché des vaccins contre le cancer des cellules dendritiques
Pôles régionaux de fabrication et de traitement
Les prévisions du marché des vaccins anticancéreux à base de cellules dendritiques mettent en évidence des opportunités pour la création de pôles régionaux de production et de traitement à proximité des grands centres d'oncologie. Les produits personnalisés nécessitent une coordination étroite entre le recrutement des patients, la production, le contrôle qualité, le stockage et l'administration, ce qui rend la production distribuée intéressante lorsque le volume de patients justifie une infrastructure spécialisée. Les investisseurs peuvent privilégier les pays présentant une forte population de patients atteints de cancer, une réglementation établie en matière de thérapie cellulaire et une forte concentration de soins tertiaires. Les marchés de la région Asie-Pacifique sont particulièrement pertinents car la Corée du Sud, le Japon, la Chine et l'Inde conjuguent une capacité de prise en charge du cancer en expansion et des capacités biotechnologiques croissantes. Les modèles de pôles pourraient également faciliter les essais cliniques multicentriques en standardisant les processus et en simplifiant le transport. Les partenariats entre les entreprises de biotechnologie, les hôpitaux et les prestataires de production spécialisés peuvent créer des modèles opérationnels évolutifs tout en préservant la production personnalisée. Les meilleures opportunités émergeront probablement là où l'infrastructure pourra servir plusieurs programmes thérapeutiques plutôt qu'un seul vaccin.
Programmes de combinaison guidés par les biomarqueurs
Des opportunités d'investissement existent également dans les programmes guidés par les biomarqueurs, qui intègrent les vaccins à cellules dendritiques dans des séquences de traitement définies. Les développeurs peuvent prioriser les types de tumeurs pour lesquels l'expression antigénique, l'infiltration immunitaire, les caractéristiques moléculaires ou le statut de la maladie résiduelle permettent d'identifier les patients les plus susceptibles de répondre au traitement. L'association de ces biomarqueurs à l'inhibition des points de contrôle immunitaire ou à un traitement standard peut aboutir à des études cliniques plus pertinentes que celles menées sur des populations de patients non sélectionnées. Ces opportunités s'étendent au-delà de la production de vaccins et englobent le séquençage, le diagnostic, la bio-informatique et les tests compagnons. Les investisseurs stratégiques devraient privilégier les plateformes capables de générer des données cliniques réutilisables pour plusieurs indications, car le partage de biomarqueurs et de procédés de fabrication peut réduire la duplication des développements. Les partenariats avec les centres de cancérologie universitaires peuvent accélérer la stratification des patients et la recherche translationnelle. À terme, des offres diagnostiques et thérapeutiques intégrées pourraient renforcer la différenciation et proposer une offre de valeur plus claire aux professionnels de santé et aux organismes de remboursement.
Développements récents
- Juillet 2026 : Northwest Biotherapeutics, Inc. a présenté des données de survie actualisées issues de son programme DCVax-L de phase III pour le glioblastome lors du congrès annuel de la British Neuro-Oncology Society. La société a fait état d’analyses supplémentaires au niveau individuel des patients et a indiqué que ces analyses actualisées confirmaient le bénéfice de survie précédemment rapporté, tandis que sa demande d’autorisation de mise sur le marché au Royaume-Uni était toujours en cours d’examen.
- Avril 2026 : Northwest Biotherapeutics, Inc. a nommé le Dr Annalisa Jenkins conseillère stratégique afin de soutenir le développement et l’expansion de sa plateforme de vaccins anticancéreux à base de cellules dendritiques. Cette nomination apporte une vaste expérience en matière de développement biopharmaceutique et de réglementation aux efforts de l’entreprise concernant les programmes DCVax personnalisés.
- Juillet 2026 : Celloram Inc. a soutenu la publication d’une étude sur la plateforme vaccinale contre le cancer à base de cellules dendritiques PROTEXI dans Nature Communications. Cette étude préclinique a évalué des épitopes tumoraux spécifiques et des épitopes antiviraux auxiliaires dans des modèles murins de mélanome et de cancer du sein, et a démontré une réduction de la croissance tumorale et une amélioration de la survie par rapport aux approches vaccinales conventionnelles à base de cellules dendritiques.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -