
Markt für Dental Handpiece Contra Angle: Größe & Prognose 2034
Marktgröße und Prognosen für zahnärztliche Winkelstücke (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (Edelstahl, Titanlegierung und Sonstige); Endnutzer (Krankenhäuser und Zahnkliniken) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00020934
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 21, 2026


Marktgröße 2025
1,32 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
2,53 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
7,48 %
Wachstumsrate
Adressierbarer Markt
17,34 Mrd. US-Dollar
(2026–2034)
Der Markt für zahnärztliche Winkelstücke, der 2025 einen Wert von 1,32 Milliarden US-Dollar erreichte, wird bis 2034 voraussichtlich auf 2,53 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,48 % von 2026 bis 2034 entspricht. Das Wachstum der Branche wird auf höhere Behandlungszahlen, den Bedarf an Ersatzteilen, ergonomische Verbesserungen und die zunehmende Verwendung präziser rotierender Instrumente zurückzuführen sein. Innovationen in diesem Bereich konzentrieren sich auf die Reduzierung von Vibrationen, die Verbesserung der Sicht, die Langlebigkeit, die Sterilität und die Drehmomentübertragung der Geräte.
Nordamerika bleibt aufgrund seiner etablierten zahnärztlichen Infrastruktur, der höheren Austauschraten von Geräten und der weitverbreiteten Nutzung elektrischer Mikromotorsysteme ein strukturell attraktiver Markt. Der regionale Markt für zahnärztliche Winkelstücke wird voraussichtlich zwischen 2026 und 2034 ein jährliches Wachstum von 6,8 % bis 7,2 % verzeichnen.
Marktanalyse und Einblicke für zahnärztliche Winkelstücke
- Nordamerika: Die Region wird voraussichtlich im Jahr 2025 einen Marktanteil von 39–43 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,2 % wachsen . Etablierte Zahnarztnetzwerke, regelmäßige Austauschzyklen und die zunehmende Verbreitung hochwertiger Instrumente unterstützen ein stabiles Wachstum sowohl in spezialisierten als auch in allgemeinen Zahnarztpraxen.
- USA: Die USA repräsentieren im Jahr 2025 etwa 83–86 % des nordamerikanischen Marktanteils , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,7–7,1 % zwischen 2026 und 2034 , was durch eine hohe Klinikdichte, Technologieinvestitionen und den regelmäßigen Austausch von Geräten begünstigt wird.
- Europa: Der Marktanteil Europas wird für 2025 auf 27–31 % geschätzt und soll zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,4 % wachsen . Deutschland, Großbritannien, Frankreich, Italien und Spanien verfügen über eine ausgereifte installierte Basis, ein starkes Ökosystem für die zahnmedizinische Fertigung und eine steigende Nachfrage nach ergonomischen Instrumenten.
- Asien-Pazifik: Der Anteil Asien-Pazifiks liegt 2025 bei 21–25 % , mit dem schnellsten regionalen Wachstum von 8,1–8,6 % CAGR zwischen 2026 und 2034. China, Japan, Indien und Südkorea profitieren vom Ausbau der zahnärztlichen Infrastruktur und der steigenden Kapazität privater Kliniken.
- Größtes Segment: Edelstahl hält im Jahr 2025 einen Marktanteil von 62–66 % und wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,4 % wachsen , was auf Langlebigkeit, Vertrautheit mit der Fertigung und eine günstige Kostenpositionierung zurückzuführen ist.
- Wachstumsstarkes Segment: Zahnkliniken stellen das wachstumsstärkste Endkundensegment dar, mit einem Marktanteil von 67–71 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,2 % von 2026–2034 , die durch die Modernisierung der Privatpraxen getrieben wird.
- Detaillierte Analyse der wichtigsten Unternehmen: KaVo Dental GmbH, Saeshin Precision Co., Ltd., Nakamura Dental MFG Co., Ltd., DENTSPLY SIRONA Inc., Anthogyr SAS, Nakanishi Inc., Bien-Air Dental SA, NSK Ltd., W&H Dentalwerk Bürmoos GmbH, NOUVAG AG.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Trends in der Produktentwicklung wandeln sich von der Fokussierung auf die einfache Drehfunktion hin zu ergonomischem Design, kleineren Kopfgrößen, Beleuchtung, Vibrationsdämpfung, verbesserten Spannfuttermechanismen und Wartungsfreundlichkeit. Edelstahl bleibt aufgrund seiner Langlebigkeit und guten Fertigungsmöglichkeiten weiterhin wirtschaftlich relevant, während Titanlegierungen auf Gewichtsreduzierung und komfortable Handhabung abzielen. Moderne Produktreihen umfassen mehr wartungsfreundliche Elemente wie austauschbare Kartuschen und Systeme zur Reduzierung von Verunreinigungen.
Im Prognosezeitraum werden die Entwicklungsinvestitionen vor allem in miniaturisierte elektrische Systeme, die Integration digitaler Schnittstellen, chirurgische Anwendungen und hochwertige Winkelstücke fließen. Schwellenländer werden voraussichtlich einen überproportionalen Anteil der zusätzlich verkauften Einheiten generieren, da sich die Zahnmedizin zunehmend auf ländliche und regionale Gebiete ausdehnt. Qualitätsvorschriften für Medizinprodukte, deren Sterilisation und Aufbereitung kommen Herstellern zugute, die die gleichbleibende Leistung der verwendeten Materialien über den gesamten Lebenszyklus hinweg nachweisen können.
Marktberichtsumfang für zahnärztliche Winkelstücke
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 1,32 Milliarden US-Dollar |
| Marktgröße bis 2034 | 2,53 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,48 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für zahnärztliche Winkelstücke
Das Marktwachstum für zahnärztliche Winkelstücke wird maßgeblich von der Anzahl der Behandlungen, dem Wachstum von Zahnkliniken, den Geräteerneuerungszyklen und dem Trend zu präzisen, elektrisch betriebenen Systemen abhängen. Die Wertschöpfungskette umfasst Handstückhersteller, Zulieferer von Präzisionsbauteilen, Lager- und Getriebehersteller, Hersteller von Behandlungseinheiten, Distributoren, Serviceanbieter und Zahnkliniken. Die größte Nachfrage besteht in Bereichen, in denen Zahnärzte bei restaurativen, endodontischen, prothetischen und implantologischen Eingriffen kontrolliertes Drehmoment, optimale Zugänglichkeit, gute Visualisierung und reproduzierbare Ergebnisse benötigen.
Die Wirtschaftlichkeit der Produktion erfordert präzise Bearbeitung, Oberflächengüte, Miniaturlager, Zahnradsätze, Optiken und nachgewiesene Sterilisationsleistung. Edelstahl ist nach wie vor für die Serienfertigung unerlässlich, Titanlegierungen hingegen ermöglichen eine Positionierung im Premiumsegment, wo geringeres Gewicht und Korrosionsbeständigkeit höhere Kosten rechtfertigen. Immer häufiger setzen Hersteller auf zentralisierte Fertigung mit regionalen Vertriebs- und Servicenetzen, um die Lagerhaltung und die Verfügbarkeit von Ersatzteilen zu optimieren.
Laut dem Marktbericht für zahnärztliche Winkelstücke hängt die Wettbewerbspositionierung nicht allein von der Produktverfügbarkeit ab, sondern vielmehr von präziser Konstruktion, Zuverlässigkeit, ergonomischem Design, Wartungsfreundlichkeit und der Möglichkeit der Integration mit Motoren und Behandlungseinheiten. KaVo Dental GmbH, NSK Ltd., Nakanishi Inc., Bien-Air Dental SA und W&H Dentalwerk Bürmoos GmbH konkurrieren auf dem Markt durch unverwechselbare Handstückdesigns und ein breites professionelles Sortiment, während Saeshin Precision Co., Ltd. und NOUVAG AG auf die speziellen Bedürfnisse von Chirurgie und klinischer Versorgung spezialisiert sind.
Für DENTSPLY SIRONA Inc. liegt die Stärke im professionellen Umfeld der Zahnmedizin, während Anthogyr SAS sich auf implantologische Arbeitsprozesse spezialisiert hat. Nakamura Dental MFG Co., Ltd. positioniert sich als Unternehmen, das sich auf Fertigungsaktivitäten konzentriert, insbesondere im Bereich Präzisionstechnik und Funktionalitäten für die klinische Versorgung. Strategische Investitionen konzentrieren sich weniger auf Produktionskapazitäten als vielmehr auf die Einführung neuer Produkte, die Digitalisierung und den Ausbau von Servicenetzwerken.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
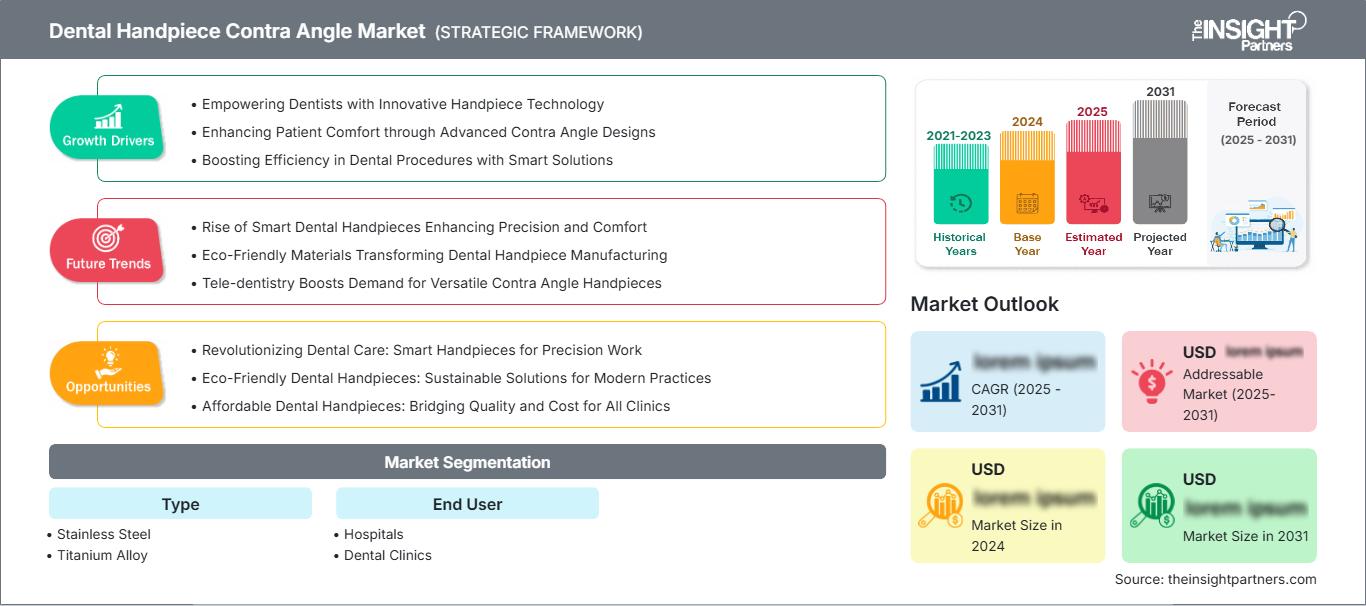
Markt für Winkelstücke für zahnärztliche Handstücke: Strategische Einblicke
Regionale Einblicke
Markt für zahnärztliche Winkelstücke in Nordamerika
Nordamerika wird voraussichtlich im Jahr 2025 einen Marktanteil von 39–43 % am Markt für zahnärztliche Winkelstücke erreichen und im Zeitraum 2026–2034 ein jährliches Wachstum von 6,8–7,2 % verzeichnen. Günstige Faktoren wie eine ausgereifte zahnärztliche Infrastruktur, die Präsenz niedergelassener Zahnärzte, die Anwendung restaurativer Behandlungen und der regelmäßige Austausch veralteter Geräte fördern das Marktwachstum in Nordamerika. Auch die Verwendung von elektrischen Mikromotoren, hochwertigen ergonomischen Instrumenten und der Bedarf an präzisem Drehmoment tragen zur Umsatzsteigerung bei. Die USA sind der führende Ländermarkt in dieser Region.
Die Nachfrage aus Kanada ist im Vergleich zu den USA relativ geringer. Dennoch tragen private und institutionelle Zahnarztpraxen sowie die Modernisierung von Geräten in Kanada zu stabilen Einnahmen in der Region bei. Kaufentscheidungen basieren im Allgemeinen auf den Gesamtbetriebskosten, dem Sterilisationsprozess, der Garantie, der Reparaturfähigkeit und der Kompatibilität mit vorhandenen Motoren. Die Präsenz etablierter Hersteller und Händler in der Region ist ein weiterer positiver Faktor.
US-Markt für zahnärztliche Winkelstücke
Die USA werden 2025 etwa 83–86 % des nordamerikanischen Marktanteils ausmachen und voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,7–7,1 % wachsen. Hohe Ausgaben für zahnärztliche Leistungen, eine gut ausgebaute Infrastruktur privater Praxen und die Nachfrage nach Ersatzprodukten sichern die Position der USA. Ausländische Hersteller wie DENTSPLY SIRONA Inc., KaVo Dental GmbH, NSK Ltd. und Bien-Air Dental SA verfügen über eine beträchtliche Marktpräsenz.
Die Anwendung der Instrumente umfasst restaurative Zahnheilkunde, Wurzelkanalbehandlungen, Prothetik, Implantologie und allgemeine zahnärztliche Eingriffe. Hauptabnehmer sind Zahnkliniken, da diese ihre Ausstattung regelmäßig modernisieren, um die Arbeit für die Behandler effizienter und komfortabler zu gestalten. Krankenhäuser benötigen Instrumente für spezielle chirurgische Eingriffe. Darüber hinaus besteht Bedarf an wartungsarmen Handstücken mit kleinem Kopf, Beleuchtung und Kompatibilität mit vorhandenen Elektromotoren.
Europäischer Markt für zahnärztliche Winkelstücke
Europa wird voraussichtlich im Jahr 2025 einen Marktanteil von 27–31 % halten und im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 7,0–7,4 % verzeichnen. Deutschland entwickelt sich dank einer starken Dentalindustrie, einer gut ausgebauten klinischen Infrastruktur und erfahrenen Vertriebsnetzen von Fachkräften zum führenden Land. Andere europäische Länder wie Großbritannien, Frankreich, Italien und Spanien generieren zusätzliche Nachfrage durch private Zahnärzte, Klinikzahnärzte und den Bedarf an Ersatzprodukten.
In Großbritannien besteht eine hohe Nachfrage nach ergonomischen und zuverlässigen Instrumenten, da private Zahnarztpraxen großen Wert auf effiziente Behandlungen und zuverlässige Geräte legen. In Deutschland verbinden sich fortschrittliche Fertigungskapazitäten mit einer modernen Geräteausstattung, was die Akzeptanz von hochpräzisen Handstücken fördert. Auch Frankreich, Italien und Spanien bieten aufgrund der Modernisierung von Praxen und der Effizienz bei rotierenden Verfahren Potenzial.
APAC-Markt für zahnärztliche Winkelstücke
Der asiatisch-pazifische Raum (APAC) wird voraussichtlich 2025 einen Marktanteil von 21–25 % erreichen und im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 8,1–8,6 % verzeichnen. Damit ist er der stärkste regionale Wachstumsmarkt. China führt die regionale Nachfrage an, gefolgt von Japan, Südkorea, Indien und Australien. Der Ausbau der zahnärztlichen Einrichtungen, die steigenden Kapazitäten privater Kliniken und die verbesserte Ausstattung tragen zu diesem Wachstum bei.
China und Indien sind aufgrund ihrer Nachfrage besonders wichtig. Japan spielt aufgrund der technologischen Entwicklungen in der Zahnmedizin eine bedeutende Rolle. Südkorea ist durch seine fortschrittlichen Zahnkliniken und die Herstellung medizinischer Geräte relevant, während Australien durch seine hohen klinischen Standards an Bedeutung gewinnt. Die Region bietet Wachstumschancen angesichts der Entwicklungen in der Fertigung, im Gesundheitswesen und der steigenden Beliebtheit der angebotenen Dienstleistungen. Zuverlässige und skalierbare Instrumente, die erstklassige Funktionalität zu einem erschwinglichen Preis bieten, gewinnen in der Region zunehmend an Bedeutung.
Markt für zahnärztliche Winkelstücke im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird ein jährliches Nachfragewachstum von 6,2 % bis 6,7 % zwischen 2026 und 2034 erwartet, wobei Saudi-Arabien der wichtigste Markt der Region ist. Die Vereinigten Arabischen Emirate stellen den größten Markt für Premium-Kliniken dar; Südafrika ist ein Schlüsselmarkt für zahnmedizinische Geräte in Subsahara-Afrika. Die Entwicklung privater Gesundheitseinrichtungen und Fachkliniken treibt den Gerätebedarf an.
Im übrigen Nahen Osten und Afrika ist die Nachfrage fragmentiert, wobei Käufe hauptsächlich in städtischen Zentren mit Gesundheitseinrichtungen getätigt werden. Energie- und Infrastrukturinvestitionen in der Golfregion fördern den Bau von Kliniken, Krankenhäusern und medizinischen Komplexen, die moderne zahnmedizinische Geräte benötigen. In Afrika ist der Austausch der Geräte aufgrund finanzieller und vertrieblicher Einschränkungen begrenzt, jedoch entwickelt sich die Zahl der Zahnarztpraxen in den Städten allmählich.
Segmentierungsanalyse
Typ
Die Segmentierung der Instrumententypen wird durch Materialeigenschaften, Gewicht, Haltbarkeit, Sterilisationsanforderungen und Wirtschaftlichkeit bestimmt. Edelstahl bleibt das Hauptmaterial, da er etablierte Fertigungsprozesse mit zuverlässiger mechanischer Leistung vereint. Titanlegierungen eignen sich für das Premiumsegment, wo geringeres Gewicht und Korrosionsbeständigkeit gefragt sind. Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 7,2–7,6 % prognostiziert , wobei Materialinnovationen weiterhin eine zentrale Rolle bei der Produktdifferenzierung spielen.
- Edelstahl: Winkelstücke aus Edelstahl behalten ihre dominierende Stellung, da etablierte Fertigungsmöglichkeiten, mechanische Festigkeit, Sterilisationskompatibilität und breite klinische Vertrautheit den weitverbreiteten Kauf in Krankenhäusern und Zahnkliniken unterstützen.
- Titanlegierung: Instrumente aus Titanlegierung sind ideal für Kliniker, die ein geringeres Gewicht, Korrosionsbeständigkeit und eine erstklassige Ergonomie wünschen. Dadurch eignen sie sich besonders für längere Eingriffe und Verfahren, bei denen eine fortschrittliche Instrumentenhandhabung im Vordergrund steht.
Endbenutzer
Die Endkundennachfrage wird durch die Art der Behandlungen, das Beschaffungsbudget, die Geräteauslastung, die Austauschintervalle und den Spezialisierungsgrad der Kliniken beeinflusst. Zahnkliniken bleiben der wichtigste Abnehmer, da sie eine breite installierte Basis darstellen und im Zuge der Praxismodernisierung häufig Instrumente austauschen. Krankenhäuser benötigen spezielle Konfigurationen für multidisziplinäre und chirurgische Anwendungen. Für dieses Segment wird ein jährliches Wachstum von 7,4–7,8 % im Zeitraum von 2026 bis 2034 prognostiziert .
- Krankenhäuser: Krankenhäuser legen Wert auf zuverlässige, sterilisationskompatible Instrumente für multidisziplinäre Zahnmedizin, orale Chirurgie und komplexe Eingriffe. Die Kaufentscheidungen werden maßgeblich von Langlebigkeit, Kundendienst, Kompatibilität und den institutionellen Beschaffungsanforderungen beeinflusst.
- Zahnkliniken: Zahnkliniken generieren eine breite, wiederkehrende Nachfrage, da Instrumente intensiv bei restaurativen und spezialisierten Eingriffen eingesetzt werden, während unabhängige Praxen zunehmend Wert auf ergonomisches Design, effiziente Wartung und verlässliche Wirtschaftlichkeit über den gesamten Lebenszyklus legen.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Krankenhäuser |
Medium |
Chirurgische Präzision |
Skalierung |
|
Zahnkliniken |
Hoch |
Klinikmodernisierung |
Reifen |
Markt für zahnärztliche Winkelstücke: Wachstumstreiber und Wirkungsanalyse
Steigende Fallzahlen zahnärztlicher Behandlungen und Geräteerneuerung
Die steigende Anzahl an Behandlungen erfordert regelmäßig zuverlässige rotierende Instrumente. Etablierte Praxen müssen Handstücke aufgrund von Verschleiß, Lagerdefekten, Problemen mit dem Spannfutter und Sterilisationsanforderungen regelmäßig austauschen. Die Weltgesundheitsorganisation schätzt, dass weltweit etwa 3,5 Milliarden Menschen an Mundkrankheiten leiden. Dies verdeutlicht die hohe klinische Belastung, die langfristige Anforderungen an die zahnärztliche Versorgung begründet. Mit steigenden Behandlungszahlen bewerten Kliniken Instrumente zunehmend anhand von Durchsatz, Wartungsintervallen, ergonomischer Leistung und Kompatibilität mit vorhandenen Motoren. Dadurch verschiebt sich der Fokus von einfachen Ersatzbeschaffungen hin zu leistungsorientierten Upgrades. Hersteller können diese Nachfrage bedienen, indem sie langlebige Materialien mit Serviceprogrammen, austauschbaren Komponenten und einem breiteren Produktangebot kombinieren. Das Ergebnis ist ein stabilerer Ersatzteilmarkt, insbesondere in etablierten zahnärztlichen Systemen, in denen die installierte Ausrüstung einen kontinuierlichen Bedarf generiert.
Ergonomie- und Präzisionsanforderungen in klinischen Arbeitsabläufen
Die klinische Präferenz geht zunehmend in Richtung Instrumente, die die Ermüdung des Anwenders reduzieren und gleichzeitig eine präzise Kontrolle über Drehzahl, Drehmoment, Sicht und Schnittleistung gewährleisten. Winkelstücke mit kompakten Köpfen, ausbalancierten Gehäusen, reduzierten Vibrationen und verbesserter Ausleuchtung ermöglichen einen kontrollierteren Zugang zu schwer zugänglichen Behandlungsbereichen. Diese Eigenschaften sind wirtschaftlich relevant, da Ärzte Handstücke häufig wiederholt während längerer Behandlungssitzungen verwenden. Komfort und Handhabung beeinflussen somit direkt die Effizienz des Arbeitsablaufs. Die Auswirkungen reichen über Premium-Praxen hinaus. Da auch kleinere Privatkliniken ihre Ausstattung modernisieren, werden ergonomische Spezifikationen zunehmend zu einem Standardkriterium für die Beschaffung und nicht mehr zu speziellen Anforderungen. Anbieter, die messbare Verbesserungen in Bezug auf Sicht, Vibrationsdämpfung, Wartung und Lebensdauer der Instrumente nachweisen können, können sich daher von der Konkurrenz abheben und gleichzeitig die Preissensibilität der Kunden verringern.
Ausbau der privaten zahnärztlichen Infrastruktur in Schwellenländern
In vielen Entwicklungsländern wächst die private zahnärztliche Infrastruktur, bedingt durch das Wachstum der städtischen Bevölkerung, steigende Investitionen im Gesundheitswesen und ein zunehmendes Bewusstsein für präventive und restaurative Behandlungen. Die WHO berichtet, dass es in den meisten Ländern mit niedrigem und mittlerem Einkommen nach wie vor an ausreichender zahnärztlicher Versorgung mangelt, was eher auf ein erhebliches ungedecktes Potenzial als auf eine Sättigung des Behandlungsmarktes hindeutet. Neue Kliniken benötigen komplette Ausstattungsplattformen, wodurch sich Chancen für Hersteller ergeben, die standardisierte Handstückkonfigurationen über regionale Vertriebspartner anbieten können. Der kommerzielle Nutzen ist am größten dort, wo Praxen von Basisausstattung auf Elektromotorsysteme und komplexere rotierende Arbeitsabläufe umsteigen. Anbieter können die Marktdurchdringung beschleunigen, indem sie gestaffelte Produktportfolios, lokale Schulungen, Finanzierungsunterstützung, die Verfügbarkeit von Ersatzteilen und Servicepartnerschaften anbieten. Dieser Ansatz kann den Ausbau der Infrastruktur in eine nachhaltige Nachfrage nach Instrumentenersatz und -modernisierung umwandeln.
Markt für Winkelstücke für zahnärztliche Handstücke: Zukunftstrends
Vernetzte Instrumentenwartung und vorausschauende Servicemodelle
Die zukünftige Entwicklung von Handstücken wird sich voraussichtlich über die reine mechanische Leistung hinaus auf vernetzte Wartungssysteme erstrecken. Nutzungsdaten, Servicehistorie, Sterilisationszyklen und Austauschpläne lassen sich zunehmend über integrierte Software für Behandlungseinheiten oder Praxismanagement-Plattformen erfassen. Solche Funktionen können Kliniken helfen, ungewöhnliche Vibrationen, nachlassende Leistung oder Wartungsbedarf zu erkennen, bevor Ausfälle die Behandlung unterbrechen. Die Markttrends für zahnärztliche Winkelstücke werden daher zunehmend die Lebenszyklusanalyse anstelle isolierter Produktspezifikationen widerspiegeln. Hersteller können den Geräteverkauf mit digitalen Serviceverträgen, automatisierten Wartungserinnerungen und Bestandsplanung kombinieren. Dieses Modell könnte ungeplante Ausfallzeiten reduzieren und gleichzeitig die Auslastung teurer Instrumente verbessern. Langfristig könnten vorausschauende Serviceleistungen auch wiederkehrende Einnahmen für Lieferanten und Händler generieren, insbesondere für Zahnarztgruppen mit mehreren Standorten, die ein standardisiertes Gerätemanagement für ihre geografisch verteilten Praxen anstreben.
Fortschrittliche Materialien und kleinere Präzisionsarchitekturen
Die Materialentwicklung dürfte sich zu einem immer wichtigeren Differenzierungsmerkmal entwickeln, da Hersteller bestrebt sind, das Gewicht von Instrumenten zu reduzieren, ohne dabei Kompromisse bei Haltbarkeit oder Sterilisationsleistung einzugehen. Titanlegierungen, fortschrittliche Edelstahlbehandlungen, verbesserte Beschichtungen, Miniaturlager und optimierte Getriebe ermöglichen kleinere Köpfe und besser ausbalancierte Handstücke. Zukünftige Designs werden möglicherweise vermehrt Beleuchtung, verbesserte Sprühtechnik und optimierte Spannsysteme in kompakte Bauweisen integrieren. Diese Entwicklung dürfte Klinikern zugutekommen, die Eingriffe durchführen, die präzisen Zugang und eine längere Instrumentenhandhabung erfordern. Hersteller müssen zudem die Langlebigkeit über den gesamten Lebenszyklus nachweisen, da kleinere Komponenten die Konstruktionskomplexität und den Wartungsaufwand erhöhen können. Die Markttrends werden daher voraussichtlich Anbieter begünstigen, die Materialwissenschaft, Präzisionsbearbeitung, klinische Ergonomie und validierte Aufbereitungsleistung in einer einzigen Produktplattform vereinen können.
Marktchancen für zahnärztliche Winkelstücke
Lokalisierte Produktion und Vertrieb in wachstumsstarken Märkten im asiatisch-pazifischen Raum
Hersteller können die Marktprognosen für zahnärztliche Winkelstücke durch den Ausbau lokaler Vertriebsstrukturen, technischen Supports und ausgewählter Produktionskapazitäten in wachstumsstarken asiatisch-pazifischen Volkswirtschaften nutzen. China, Indien, Südkorea und Südostasien bieten differenzierte Chancen, da die zahnärztliche Infrastruktur je nach Stadt, Kliniktyp und Beschaffungsmodell stark variiert. Anstatt eine einheitliche Premium-Strategie zu verfolgen, können Anbieter gestaffelte Portfolios entwickeln, die zuverlässige Edelstahlinstrumente, fortschrittliche ergonomische Konfigurationen und spezialisierte chirurgische Produkte umfassen. Lokale Servicezentren können Reparaturzyklen verkürzen und das Kundenvertrauen stärken, während Vertriebspartnerschaften den Zugang über Metropolregionen hinaus erweitern. Strategische Lokalisierung reduziert zudem die Abhängigkeit von zentralen Lagerbeständen und kann die Einhaltung regulatorischer Anforderungen verbessern. Investitionen sollten daher neben der direkten Produktionskapazität Serviceabdeckung, Schulungen, Ersatzteilverfügbarkeit und Vertriebskanalentwicklung priorisieren.
Lebenszyklus-Services und Premium-Upgrade-Programme
Eine zweite Chance besteht darin, die Nachfrage nach Ersatzgeräten in strukturierte Lebenszyklusprogramme umzuwandeln, die Wartung, Aufarbeitung, Inzahlungnahme, Ersatzteile und Premium-Upgrades umfassen. Kliniken bewerten Geräte zunehmend anhand der Gesamtbetriebskosten und nicht nur anhand des Anschaffungspreises. Dies eröffnet Anbietern die Möglichkeit, durch längere Serviceintervalle und reduzierte Ausfallzeiten einen messbaren Mehrwert zu bieten. Prognosen für den Markt für zahnärztliche Winkelstücke sprechen für Anbieter, die den Instrumentenverkauf mit Wartungssystemen, Schulungen und einer planbaren Serviceverfügbarkeit kombinieren können. Inzahlungnahmeprogramme können zudem den Austausch älterer Handstücke beschleunigen und gleichzeitig die Kundenbindung verbessern. Für Zahnarztgruppen mit mehreren Standorten bieten standardisierte Geräteflotten und zentralisierte Wartungsverträge zusätzliche Effizienz. Anbieter, die auf langfristige Servicebeziehungen setzen, verbessern ihre Umsatzprognosen und stärken gleichzeitig die Markteintrittsbarrieren gegenüber Billiganbietern, die primär über den Anschaffungspreis konkurrieren.
Aktuelle Entwicklungen
- April 2026: DENTSPLY SIRONA Inc. gab bekannt, dass die in Zusammenarbeit mit Siemens Healthineers entwickelte, speziell für die Zahnmedizin konzipierte MRT-Technologie nach klinischer Validierung die FDA-Zulassung erhalten hat. Diese Entwicklung unterstreicht die Unternehmensstrategie, fortschrittliche Technologien in zahnärztliche Arbeitsabläufe zu integrieren, und belegt das kontinuierliche Engagement für vernetzte und technologiegestützte Zahnmedizin.
- April 2025: Bien-Air Dental SA präsentierte das CA 1:2.5 Hochgeschwindigkeits-Winkelstück mit Verriegelungsbohrern, das sich durch Robustheit, Stabilität, geringe Vibrationen und höhere Schnittgeschwindigkeit auszeichnet. Das Produkt verdeutlicht die kontinuierlichen Entwicklungsbemühungen zur Verbesserung der mechanischen Leistung und der Handhabung durch den Behandler in kompakten Winkelstück-Bauweisen.
- April 2025: Die W&H Dentalwerk Bürmoos GmbH präsentierte auf der IDS 2025 ihre Produktneuheiten, darunter das Winkelstück Synea Power Edition, das speziell für anspruchsvolle Anwendungen wie die Entfernung von Zirkonkronen entwickelt wurde. Die Produkteinführung unterstreicht das kontinuierliche Engagement für langlebige Übertragungsinstrumente und integrierte Arbeitsabläufe in der Zahnmedizin.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -