
Mercato del contraangulos per componenti di mano dentali: dimensioni, quota e previsioni 2034
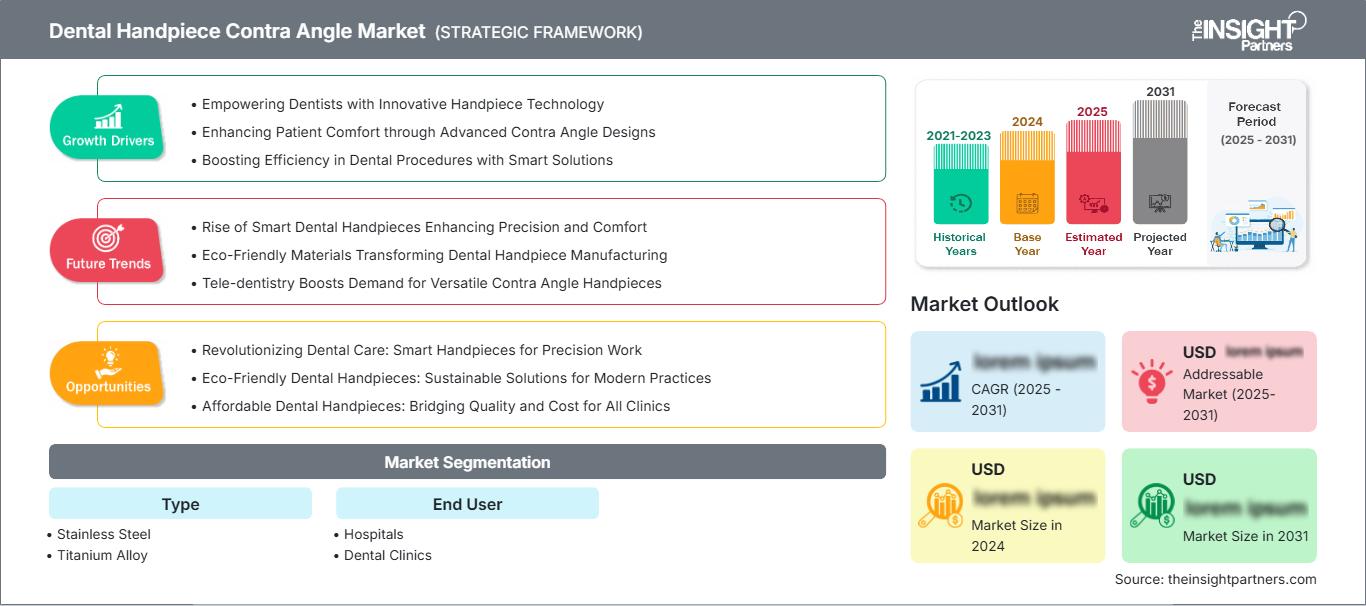
Dimensioni e previsioni del mercato dei manipoli odontoiatrici contrangolo (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (acciaio inossidabile, lega di titanio e altri); utente finale (ospedali e cliniche dentistiche) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00020934
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 21, 2026


Dimensioni del mercato nel 2025
1,32 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
2,53 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
7,48 %
Tasso di crescita
Mercato di riferimento
17,34 miliardi di dollari USA
(2026-2034)
Il mercato dei manipoli odontoiatrici contrangolo, valutato a 1,32 miliardi di dollari nel 2025, dovrebbe raggiungere i 2,53 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 7,48% dal 2026 al 2034. La crescita del settore sarà dovuta all'aumento del volume delle procedure, alla domanda di sostituzione, all'ergonomia e alla maggiore adozione di strumenti rotanti di precisione. Le innovazioni nel settore si sono concentrate sulla riduzione delle vibrazioni, sul miglioramento della visibilità, sulla durata, sulle capacità di sterilità e sulla trasmissione della coppia attraverso i dispositivi.
Il Nord America continuerà a rappresentare un mercato strutturalmente attraente, grazie alla presenza di un'infrastruttura consolidata per l'assistenza odontoiatrica, a tassi di sostituzione delle apparecchiature più elevati e all'ampio utilizzo di sistemi a micromotori elettrici. Si prevede che il mercato regionale dei manipoli angolari per odontoiatria registrerà un CAGR (tasso di crescita annuale composto) del 6,8%-7,2% tra il 2026 e il 2034.
Analisi e approfondimenti sul mercato dei manipoli odontoiatrici contrangolo.
- Nord America: si stima che la regione rappresenterà una quota del 39-43% nel 2025 , con una crescita annua composta (CAGR) del 6,8-7,2% tra il 2026 e il 2034. Le reti odontoiatriche consolidate, i cicli di sostituzione e l'adozione di strumenti di alta qualità favoriscono una crescita stabile sia negli studi dentistici specialistici che in quelli generali.
- USA: Gli Stati Uniti rappresentano circa l'83-86% della quota nordamericana nel 2025 , con un tasso di crescita annuo composto (CAGR) del 6,7-7,1% tra il 2026 e il 2034 , grazie all'elevata densità di cliniche, agli investimenti tecnologici e alla frequente sostituzione delle apparecchiature.
- Europa: si stima che l'Europa deterrà una quota di mercato compresa tra il 27% e il 31% nel 2025 , con una crescita annua composta (CAGR) del 7,0-7,4% tra il 2026 e il 2034. Germania, Regno Unito, Francia, Italia e Spagna offrono una solida base installata, un forte ecosistema di produzione dentale e una domanda crescente di strumenti ergonomici.
- Asia-Pacifico: la regione Asia-Pacifico rappresenterà una quota del 21-25% nel 2025 , con la traiettoria di crescita regionale più rapida, pari all'8,1-8,6% di CAGR tra il 2026 e il 2034. Cina, Giappone, India e Corea del Sud beneficeranno dell'espansione delle infrastrutture odontoiatriche e dell'aumento della capacità delle cliniche private.
- Segmento più ampio: l'acciaio inossidabile detiene una quota di mercato del 62-66% nel 2025 e si stima che crescerà a un CAGR del 7,0-7,4% dal 2026 al 2034 , grazie alla durabilità, alla familiarità con i processi produttivi e al posizionamento in termini di costi.
- Segmento ad alta crescita: le cliniche dentistiche rappresentano il segmento di utenti finali a più alta crescita, con una quota di mercato del 67-71% nel 2025 e un CAGR del 7,8-8,2% dal 2026 al 2034 , trainato dalla modernizzazione degli studi privati.
- Aziende chiave analizzate nel dettaglio: KaVo Dental GmbH, Saeshin Precision Co., Ltd., Nakamura Dental MFG Co., Ltd., DENTSPLY SIRONA Inc., Anthogyr SAS, Nakanishi Inc., Bien-Air Dental SA, NSK Ltd., W&H Dentalwerk Bürmoos GmbH, NOUVAG AG.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Le tendenze nello sviluppo dei prodotti si stanno evolvendo, passando da una focalizzazione sulla semplice funzionalità di rotazione a un'attenzione maggiore rivolta al design ergonomico, alle dimensioni ridotte della testa, all'illuminazione, alla gestione delle vibrazioni, al miglioramento dei meccanismi del mandrino e alla facilità di manutenzione. L'utilizzo dell'acciaio inossidabile continua ad essere commercialmente rilevante in quanto combina durata e fattibilità produttiva, mentre l'impiego di leghe di titanio si concentra sulla riduzione del peso e su caratteristiche di maneggevolezza di alta qualità. Le gamme di prodotti odierne includono un maggior numero di elementi che facilitano la manutenzione, come cartucce sostituibili e sistemi a bassa contaminazione.
Nel periodo di previsione, gli investimenti per lo sviluppo si concentreranno principalmente su sistemi elettrici miniaturizzati, integrazione di interfacce digitali, applicazioni chirurgiche e contrangolo di alta gamma. Si prevede che i mercati emergenti genereranno una quota sproporzionata di unità aggiuntive vendute, man mano che l'odontoiatria si espande nelle aree rurali e regionali. Le normative di qualità relative ai dispositivi medici, alla loro sterilizzazione e al riprocessamento, favoriranno i produttori in grado di dimostrare la costanza delle prestazioni dei materiali utilizzati durante tutto il loro ciclo di vita.
Rapporto di mercato sui manipoli odontoiatrici contrangolo
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 1,32 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 2,53 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 7,48% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei manipoli odontoiatrici contrangolo
La crescita del mercato dei manipoli odontoiatrici contrangolo dipenderà in larga misura dal volume delle procedure, dalla crescita delle cliniche dentistiche, dai cicli di sostituzione delle apparecchiature e dal passaggio a sistemi di precisione azionati elettricamente. La catena del valore includerà produttori di manipoli, fornitori di componenti lavorati di precisione, fornitori di cuscinetti e ingranaggi, produttori di unità odontoiatriche, distributori, fornitori di servizi e cliniche dentistiche. La domanda più elevata si registrerà nei mercati in cui i medici desiderano una coppia controllata, un buon accesso, una buona visualizzazione e ripetibilità durante le procedure di restauro, endodonzia, protesi e implantologia.
L'economia della produzione richiede lavorazioni meccaniche di precisione, finiture superficiali, cuscinetti miniaturizzati, ingranaggi, ottiche e prestazioni di sterilizzazione verificate. L'acciaio inossidabile rimane fondamentale per la produzione di grandi volumi, ma le leghe di titanio contribuiscono al posizionamento premium, dove la riduzione del peso e la resistenza alla corrosione giustificano costi più elevati. Sempre più spesso, i fornitori ricorrono alla produzione centralizzata con reti regionali di distribuzione e assistenza, consentendo la gestione delle scorte e la disponibilità dei componenti di ricambio.
Secondo il rapporto di mercato sui manipoli angolari dentali, il posizionamento competitivo non si basa sulla mera disponibilità dei prodotti, bensì su ingegneria di precisione, affidabilità, design ergonomico, facilità di manutenzione e capacità di integrazione con motori e unità odontoiatriche. KaVo Dental GmbH, NSK Ltd., Nakanishi Inc., Bien-Air Dental SA e W&H Dentalwerk Bürmoos GmbH competono sul mercato grazie a design distintivi dei manipoli e a un'ampia gamma di prodotti professionali, mentre Saeshin Precision Co., Ltd. e NOUVAG AG si rivolgono alle esigenze specifiche della chirurgia e dell'assistenza clinica.
Per DENTSPLY SIRONA Inc., il punto di forza risiede nell'ambiente odontoiatrico professionale, mentre i punti di forza di Anthogyr SAS derivano dalla particolare attenzione ai processi di lavoro in implantologia. Nakamura Dental MFG Co., Ltd. si posiziona come azienda specializzata in attività produttive, soprattutto per quanto riguarda l'ingegneria di precisione e le funzionalità per l'assistenza clinica. Gli investimenti strategici saranno maggiormente incentrati sul lancio di nuovi prodotti, sulla digitalizzazione e sulle reti di assistenza, piuttosto che sulla capacità produttiva.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei manipoli odontoiatrici contrangolo: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei manipoli odontoiatrici contrangolo
Si prevede che il Nord America deterrà una quota di mercato del 39-43% nel settore dei manipoli odontoiatrici contrangolo entro il 2025, registrando un tasso di crescita annuo composto (CAGR) del 6,8-7,2% nel periodo 2026-2034. Fattori favorevoli come un sistema odontoiatrico consolidato, la presenza di studi privati, l'utilizzo di trattamenti restaurativi e la regolare sostituzione delle vecchie apparecchiature favoriscono la crescita del mercato in Nord America. Anche l'adozione di micromotori elettrici, strumenti ergonomici costosi e la necessità di una coppia precisa contribuiscono alla generazione di ricavi. Gli Stati Uniti rappresentano il mercato leader in questa regione.
La domanda proveniente dal Canada è relativamente inferiore rispetto a quella degli Stati Uniti. Tuttavia, il settore odontoiatrico privato, quello istituzionale e l'ammodernamento delle apparecchiature contribuiscono alla stabilità dei ricavi nella regione. Nel complesso, le decisioni di acquisto si basano sul costo totale di proprietà, sul processo di sterilizzazione, sulla garanzia, sulla possibilità di riparazione e sulla compatibilità con i motori esistenti. La presenza di produttori e distributori affermati nella regione rappresenta un ulteriore fattore positivo.
Mercato statunitense dei manipoli angolari per uso odontoiatrico
Gli Stati Uniti rappresentano circa l'83-86% della quota di mercato nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,7-7,1% tra il 2026 e il 2034. L'elevata spesa odontoiatrica, le infrastrutture sviluppate degli studi privati e la domanda di protesi dentarie garantiscono la posizione di leadership degli Stati Uniti. Produttori stranieri come DENTSPLY SIRONA Inc., KaVo Dental GmbH, NSK Ltd. e Bien-Air Dental SA vantano una presenza commerciale considerevole.
L'utilizzo di questi strumenti in ambito odontoiatrico comprende odontoiatria restaurativa, endodonzia, protesi, implantologia e procedure di odontoiatria generale. Il principale target di riferimento per il settore sono le cliniche dentistiche, che aggiornano regolarmente le proprie attrezzature per rendere il lavoro più efficace e confortevole per i professionisti. La domanda da parte degli ospedali deriva da interventi chirurgici specifici. Inoltre, il mercato ricerca manipoli dentali che richiedano poca manutenzione, con testina di piccole dimensioni, illuminazione e compatibili con i motori elettrici esistenti.
Mercato europeo dei manipoli odontoiatrici contrangolo
Si prevede che l'Europa deterrà una quota di mercato compresa tra il 27% e il 31% nel 2025, registrando un tasso di crescita annuo composto (CAGR) del 7,0-7,4% nel periodo 2026-2034. La Germania si affermerà come nazione dominante grazie a una solida industria manifatturiera dentale, a un'infrastruttura clinica ben sviluppata e a reti di distribuzione di professionisti esperti. Altri paesi europei come Regno Unito, Francia, Italia e Spagna genereranno ulteriore domanda attraverso l'odontoiatria privata, l'odontoiatria ospedaliera e i prodotti sostitutivi.
Nel Regno Unito, la domanda di strumenti ergonomici e affidabili è in aumento, poiché gli studi dentistici privati attribuiscono grande importanza all'efficacia dei trattamenti e all'affidabilità delle apparecchiature. In Germania, le capacità produttive avanzate si combinano con un parco macchine all'avanguardia, favorendo l'adozione di manipoli di precisione di alta gamma. Anche Francia, Italia e Spagna offrono buone prospettive grazie alla modernizzazione degli studi e all'efficienza delle procedure con strumenti rotanti.
Mercato dei manipoli odontoiatrici contrangolo nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico (APAC) rappresenterà una quota del 21-25% nel 2025, con un tasso di crescita annuo composto (CAGR) dell'8,1-8,6% nel periodo 2026-2034, risultando il principale mercato di crescita regionale. La Cina è in testa alla domanda regionale, seguita da Giappone, Corea del Sud, India e Australia. La crescita delle strutture odontoiatriche, l'aumento della capacità delle cliniche private e il miglioramento delle attrezzature contribuiscono a questo processo.
Cina e India rivestono un'importanza ancora maggiore in termini di domanda. Il Giappone è rilevante per via degli sviluppi tecnologici in campo odontoiatrico. La Corea del Sud si distingue per le cliniche dentistiche all'avanguardia e la produzione di dispositivi medici, mentre l'Australia si distingue per gli elevati standard clinici. La regione presenta promettenti prospettive di crescita, grazie allo sviluppo del settore manifatturiero, sanitario e alla crescente popolarità dei servizi odontoiatrici. Affidabilità e scalabilità degli strumenti, in grado di offrire funzionalità di alto livello a prezzi accessibili, assumono un'importanza sempre maggiore nella regione.
Mercato dei manipoli odontoiatrici contrangolo in Medio Oriente e Africa
Si prevede che la domanda di apparecchiature odontoiatriche in Medio Oriente e Africa aumenterà a un tasso annuo composto (CAGR) del 6,2%-6,7% tra il 2026 e il 2034, con l'Arabia Saudita come mercato principale della regione. Gli Emirati Arabi Uniti rappresentano il mercato più grande per le cliniche di fascia alta; il Sudafrica è un mercato chiave per la domanda di apparecchiature odontoiatriche nell'Africa subsahariana. Lo sviluppo delle strutture sanitarie private e delle cliniche specializzate alimenta l'acquisto di apparecchiature.
Nel resto della regione MEA, la domanda è frammentata, con acquisti concentrati principalmente nei centri urbani dotati di strutture sanitarie. Gli investimenti in energia e infrastrutture nella regione del Golfo alimentano la costruzione di cliniche, ospedali e complessi medici che richiedono attrezzature odontoiatriche all'avanguardia. In Africa, la sostituzione delle attrezzature è limitata da vincoli finanziari e distributivi, ma si assiste a un graduale sviluppo degli studi dentistici nelle aree urbane.
Analisi di segmentazione
Tipo
La segmentazione per tipologia è determinata dalle prestazioni dei materiali, dal peso dello strumento, dalla durata, dai requisiti di sterilizzazione e dagli aspetti economici di acquisto. L'acciaio inossidabile rimane la configurazione principale perché combina processi produttivi consolidati con prestazioni meccaniche affidabili. La lega di titanio supporta il posizionamento premium, dove la leggerezza e la resistenza alla corrosione sono caratteristiche apprezzate. Si prevede che il segmento per tipologia crescerà a un tasso annuo composto (CAGR) del 7,2-7,6% dal 2026 al 2034 , con l'innovazione dei materiali che rimarrà centrale per la differenziazione del prodotto.
- Acciaio inossidabile: i contrangolo in acciaio inossidabile mantengono la posizione dominante grazie alle consolidate capacità produttive, alla resistenza meccanica, alla compatibilità con i sistemi di sterilizzazione e all'ampia familiarità clinica, che ne favoriscono la diffusione in ospedali e cliniche dentistiche.
- Lega di titanio: gli strumenti in lega di titanio sono pensati per i medici che cercano leggerezza ridotta, resistenza alla corrosione ed ergonomia di alto livello, risultando strategicamente rilevanti per procedure prolungate e per le pratiche che privilegiano una gestione avanzata degli strumenti.
Utente finale
La domanda degli utenti finali è influenzata dal mix di procedure, dai budget di acquisto, dall'utilizzo delle apparecchiature, dai programmi di sostituzione e dal grado di specializzazione all'interno delle strutture cliniche. Gli studi dentistici rimangono il principale contesto di acquisto perché rappresentano un'ampia base installata e sostituiscono frequentemente gli strumenti man mano che gli studi si modernizzano. Gli ospedali richiedono configurazioni specializzate per applicazioni multidisciplinari e chirurgiche. Si prevede che il segmento crescerà a un CAGR del 7,4-7,8% dal 2026 al 2034 .
- Ospedali: Gli ospedali danno priorità a strumenti affidabili e compatibili con la sterilizzazione per l'odontoiatria multidisciplinare, la chirurgia orale e le procedure complesse, con decisioni di acquisto fortemente influenzate da durata, assistenza, compatibilità e requisiti di approvvigionamento istituzionali.
- Cliniche dentistiche: Le cliniche dentistiche generano un'ampia domanda ricorrente poiché gli strumenti vengono utilizzati intensamente in procedure restaurative e specialistiche, mentre gli studi dentistici indipendenti danno sempre più priorità al design ergonomico, alla manutenzione efficiente e a un ciclo di vita economico affidabile.
Panoramica dell'opportunità
|
Utente finale |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Ospedali |
Mezzo |
Precisione chirurgica |
Scalatura |
|
Cliniche dentistiche |
Alto |
Ammodernamento della clinica |
Maturo |
Analisi dei fattori di crescita e dell'impatto sul mercato dei manipoli odontoiatrici contrangolari.
Aumento del volume delle procedure odontoiatriche e sostituzione delle attrezzature
La crescente attività di trattamento crea esigenze ricorrenti di strumenti rotanti affidabili, mentre gli studi dentistici consolidati devono sostituire periodicamente i manipoli a causa dell'usura, del degrado dei cuscinetti, delle prestazioni del mandrino e delle esigenze del ciclo di vita legate alla sterilizzazione. L'Organizzazione Mondiale della Sanità stima che le malattie orali colpiscano circa 3,5 miliardi di persone in tutto il mondo, a dimostrazione dell'ampio impatto clinico che giustifica le esigenze di assistenza odontoiatrica a lungo termine. Con l'aumento dei volumi di trattamento, le cliniche valutano sempre più gli strumenti in base alla produttività, agli intervalli di manutenzione, alle prestazioni ergonomiche e alla compatibilità con i motori esistenti. Ciò sposta l'acquisto dalla semplice sostituzione verso aggiornamenti orientati alle prestazioni. I produttori possono intercettare questa domanda combinando materiali durevoli con programmi di assistenza, componenti intercambiabili e famiglie di prodotti più ampie. L'impatto risultante è un mercato delle sostituzioni più resiliente, in particolare nei sistemi odontoiatrici consolidati dove le apparecchiature installate generano una domanda ricorrente.
Ergonomia e requisiti di precisione nei flussi di lavoro clinici
La preferenza clinica si sta orientando sempre più verso strumenti che riducono l'affaticamento dell'operatore, mantenendo al contempo un controllo preciso su velocità, coppia, visibilità e prestazioni di taglio. I manipoli contrangolo con testine compatte, corpi bilanciati, vibrazioni ridotte e illuminazione migliorata consentono un accesso più controllato alle aree di trattamento più difficili. Queste caratteristiche rivestono un'importanza commerciale, poiché i medici spesso utilizzano ripetutamente gli stessi manipoli durante sessioni di trattamento prolungate, rendendo il comfort e la maneggevolezza direttamente rilevanti per l'efficienza del flusso di lavoro. L'impatto si estende oltre gli studi professionali di fascia alta. Man mano che le cliniche private più piccole modernizzano le proprie apparecchiature, le specifiche ergonomiche diventano sempre più parte integrante dei criteri di acquisto di routine, anziché requisiti specialistici. I fornitori che dimostrano miglioramenti misurabili in termini di visibilità, controllo delle vibrazioni, manutenzione e durata degli strumenti possono quindi differenziare la propria offerta, riducendo al contempo la sensibilità dei clienti al prezzo di acquisto iniziale.
Espansione delle infrastrutture odontoiatriche private nei mercati emergenti
In diverse economie in via di sviluppo, le infrastrutture odontoiatriche private si stanno espandendo grazie alla crescita della popolazione urbana, all'aumento degli investimenti nel settore sanitario e alla maggiore consapevolezza dell'importanza dei trattamenti preventivi e restaurativi. L'OMS segnala che la maggior parte dei paesi a basso e medio reddito non dispone ancora di servizi di salute orale sufficienti, il che indica una notevole capacità insoddisfatta piuttosto che un ambiente di trattamento saturo. Le nuove cliniche richiedono piattaforme complete di attrezzature, creando opportunità per i produttori che possono fornire configurazioni standardizzate di manipoli tramite distributori regionali. L'effetto commerciale è più forte laddove gli studi dentistici stanno passando da attrezzature di base a sistemi con motori elettrici e flussi di lavoro rotanti più sofisticati. I fornitori possono accelerare la penetrazione del mercato offrendo portafogli a livelli differenziati, formazione locale, supporto finanziario, disponibilità di pezzi di ricambio e partnership di assistenza. Questo approccio può convertire l'espansione delle infrastrutture in una domanda sostenuta di sostituzione e aggiornamento degli strumenti.
Tendenze future del mercato dei manipoli odontoiatrici contrangolo
Modelli di manutenzione predittiva e di assistenza per strumenti connessi.
È probabile che lo sviluppo futuro dei manipoli si estenda oltre le prestazioni meccaniche, verso ecosistemi di manutenzione interconnessi. I dati sull'utilizzo degli strumenti, le cronologie di manutenzione, i cicli di sterilizzazione e i programmi di sostituzione potranno essere acquisiti in misura sempre maggiore tramite software integrati per unità odontoiatriche o piattaforme di gestione dello studio. Tali funzionalità potrebbero aiutare le cliniche a identificare vibrazioni anomale, calo delle prestazioni o esigenze di manutenzione prima che i guasti interrompano il trattamento. Le tendenze del mercato dei manipoli contrangolo per odontoiatria rifletteranno quindi sempre più l'intelligenza del ciclo di vita piuttosto che le singole specifiche del prodotto. I produttori potrebbero combinare la vendita di apparecchiature con contratti di assistenza digitali, promemoria automatici per la manutenzione e pianificazione delle scorte. Questo modello potrebbe ridurre i tempi di inattività non pianificati, migliorando al contempo l'utilizzo di strumenti costosi. Nel tempo, l'assistenza predittiva potrebbe anche creare opportunità di entrate ricorrenti per fornitori e distributori, in particolare per i gruppi odontoiatrici multisito che cercano una gestione standardizzata delle apparecchiature in studi geograficamente distribuiti.
Materiali avanzati e architetture di precisione miniaturizzate
Si prevede che l'ingegneria dei materiali diventerà un fattore di differenziazione sempre più importante, poiché i produttori cercano di ridurre il peso degli strumenti senza comprometterne la durata o le prestazioni di sterilizzazione. Leghe di titanio, trattamenti avanzati dell'acciaio inossidabile, rivestimenti migliorati, cuscinetti miniaturizzati e ingranaggi ottimizzati possono consentire la realizzazione di testine più piccole e manipoli più bilanciati. I progetti futuri potrebbero integrare sempre più illuminazione, un sistema di erogazione dello spray migliorato e sistemi di aggancio più efficienti all'interno di architetture compatte. Questa direzione dovrebbe avvantaggiare i medici che eseguono procedure che richiedono un accesso preciso e una manipolazione prolungata degli strumenti. I produttori dovranno inoltre dimostrare la durabilità del ciclo di vita, poiché componenti più piccoli possono aumentare la complessità ingegneristica e la sensibilità alla manutenzione. Le tendenze di mercato , pertanto, probabilmente favoriranno i fornitori in grado di combinare scienza dei materiali, lavorazione di precisione, ergonomia clinica e prestazioni di riprocessamento validate in un'unica piattaforma di prodotto.
Opportunità di mercato per i manipoli odontoiatrici ad angolo contrangolo
Produzione e distribuzione localizzate nei mercati in forte crescita dell'area Asia-Pacifico.
I produttori possono perseguire le previsioni di mercato per i manipoli odontoiatrici contrangolo rafforzando la distribuzione locale, l'assistenza tecnica e le capacità produttive selezionate nelle economie in forte crescita dell'area Asia-Pacifico. Cina, India, Corea del Sud e mercati del Sud-est asiatico offrono opportunità differenziate poiché le infrastrutture odontoiatriche variano considerevolmente a seconda della città, del tipo di clinica e del modello di approvvigionamento. Invece di applicare un'unica strategia premium, i fornitori possono sviluppare portafogli a più livelli che coprano strumenti affidabili in acciaio inossidabile, configurazioni ergonomiche avanzate e prodotti chirurgici specializzati. I centri di assistenza locali possono ridurre i tempi di riparazione e migliorare la fiducia dei clienti, mentre le partnership con i distributori possono ampliare l'accesso oltre i mercati metropolitani. La localizzazione strategica riduce anche la dipendenza da scorte centralizzate e può migliorare la reattività ai requisiti normativi. Gli investimenti dovrebbero quindi dare priorità alla copertura dell'assistenza, alla formazione, alla disponibilità di pezzi di ricambio e allo sviluppo del canale, oltre alla capacità produttiva diretta.
Servizi per l'intero ciclo di vita e programmi di aggiornamento premium
Una seconda opportunità risiede nella conversione della domanda di sostituzione in programmi strutturati per l'intero ciclo di vita, che comprendano manutenzione, ricondizionamento, permute, pezzi di ricambio e aggiornamenti premium. Le cliniche valutano sempre più le apparecchiature in base al costo totale di proprietà piuttosto che al solo prezzo di acquisto, creando spazio per i fornitori per dimostrare un valore misurabile attraverso intervalli di assistenza più lunghi e tempi di inattività ridotti. Le previsioni di mercato per i manipoli angolari dentali favoriscono i fornitori in grado di combinare la vendita di strumenti con sistemi di manutenzione, formazione e disponibilità di assistenza prevedibile. I programmi di permuta possono inoltre accelerare la sostituzione dei manipoli più vecchi, migliorando al contempo la fidelizzazione dei clienti. Per i gruppi odontoiatrici con più sedi, flotte standardizzate e contratti di manutenzione centralizzati possono offrire ulteriore efficienza. I fornitori che instaurano rapporti di assistenza ricorrenti possono migliorare la visibilità dei ricavi, rafforzando al contempo le barriere contro i concorrenti con prezzi inferiori che competono principalmente sul costo di acquisto iniziale.
Sviluppi recenti
- Aprile 2026: DENTSPLY SIRONA Inc. ha annunciato che la sua collaborazione con Siemens Healthineers per la risonanza magnetica specifica per l'odontoiatria ha ottenuto l'approvazione della FDA a seguito della validazione clinica. Questo sviluppo rafforza la più ampia strategia dell'azienda di integrare tecnologie avanzate nei flussi di lavoro odontoiatrici e dimostra il continuo investimento nell'odontoiatria connessa e basata sulla tecnologia.
- Aprile 2025: Bien-Air Dental SA ha presentato il contrangolo ad alta velocità CA 1:2.5 con frese a bloccaggio, caratterizzato da robustezza, stabilità, vibrazioni ridotte e velocità di taglio. Il prodotto testimonia il continuo impegno ingegneristico volto a migliorare le prestazioni meccaniche e la maneggevolezza per l'operatore all'interno di architetture di contrangolo compatte.
- Aprile 2025: W&H Dentalwerk Bürmoos GmbH ha presentato i suoi nuovi prodotti all'IDS 2025, tra cui oltre 10 novità, come il contrangolo Synea Power Edition, sviluppato per applicazioni impegnative come la rimozione di restauri in zirconio. Il lancio sottolinea il continuo investimento in strumenti di trasmissione durevoli e flussi di lavoro odontoiatrici integrati.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -