
Marché du contre-angles pour pièces à main dentaires : taille et prévisions 2034
Rapport d'analyse du marché des contre-angles pour pièces à main dentaires : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (acier inoxydable, alliage de titane et autres) ; utilisateur final (hôpitaux et cliniques dentaires) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00020934
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 21, 2026


Taille du marché en 2025
1,32 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
2,53 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
7,48 %
taux de croissance
Marché adressable
17,34 milliards de dollars américains
(2026-2034)
Le marché des contre-angles pour pièces à main dentaires, évalué à 1,32 milliard de dollars américains en 2025, devrait atteindre 2,53 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 7,48 % entre 2026 et 2034. La croissance de ce secteur sera portée par l'augmentation du nombre d'interventions, la demande de pièces de rechange, l'ergonomie et l'adoption croissante d'instruments rotatifs de précision. Les innovations dans ce domaine ont porté sur la réduction des vibrations, l'amélioration de la visibilité, la durée de vie, la stérilité et la transmission du couple.
L'Amérique du Nord restera un marché structurellement attractif, grâce à une infrastructure de soins dentaires bien établie, à des taux de remplacement du matériel plus élevés et à l'utilisation généralisée des systèmes à micromoteurs électriques. Le marché régional des contre-angles pour pièces à main dentaires devrait connaître un TCAC de 6,8 % à 7,2 % entre 2026 et 2034.
Analyse et perspectives du marché des contre-angles pour pièces à main dentaires
- Amérique du Nord : La région devrait représenter une part de marché de 39 à 43 % en 2025 , avec un taux de croissance annuel composé (TCAC) de 6,8 à 7,2 % entre 2026 et 2034. Les réseaux dentaires établis, les cycles de remplacement et l’adoption d’instruments haut de gamme soutiennent une expansion stable dans les cabinets spécialisés et généralistes.
- États-Unis : Les États-Unis représentent environ 83 à 86 % de la part de l'Amérique du Nord en 2025 , avec un TCAC de 6,7 à 7,1 % entre 2026 et 2034 , soutenu par une forte densité de cliniques, des investissements technologiques et un remplacement récurrent des équipements.
- Europe : La part de marché de l'Europe est estimée entre 27 et 31 % en 2025 , avec un taux de croissance annuel composé (TCAC) de 7,0 à 7,4 % entre 2026 et 2034. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne disposent d'une base installée mature, d'un écosystème de fabrication dentaire solide et d'une demande croissante d'instruments ergonomiques.
- Asie-Pacifique : L’Asie-Pacifique représente une part de 21 à 25 % en 2025 , avec la trajectoire régionale la plus rapide, soit un TCAC de 8,1 à 8,6 % entre 2026 et 2034. La Chine, le Japon, l’Inde et la Corée du Sud bénéficient du développement de leurs infrastructures dentaires et de l’augmentation des capacités des cliniques privées.
- Segment le plus important : L’acier inoxydable détient une part de marché de 62 à 66 % en 2025 et devrait croître à un TCAC de 7,0 à 7,4 % entre 2026 et 2034 , grâce à sa durabilité, à la familiarité de sa fabrication et à son positionnement en matière de coûts.
- Segment à forte croissance : Les cliniques dentaires représentent le segment d'utilisateurs finaux à forte croissance, avec une part de marché de 67 à 71 % en 2025 et un TCAC de 7,8 à 8,2 % de 2026 à 2034 , tiré par la modernisation des cabinets privés.
- Principales entreprises analysées en détail : KaVo Dental GmbH, Saeshin Precision Co., Ltd., Nakamura Dental MFG Co., Ltd., DENTSPLY SIRONA Inc., Anthogyr SAS, Nakanishi Inc., Bien-Air Dental SA, NSK Ltd., W&H Dentalwerk Bürmoos GmbH, NOUVAG AG.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les tendances en matière de développement de produits évoluent : d’une approche centrée sur la simple fonction rotative, on passe à une conception ergonomique, des têtes plus compactes, un éclairage adapté, la gestion des vibrations, des mécanismes de mandrin améliorés et une maintenance simplifiée. L’acier inoxydable reste un matériau pertinent sur le plan commercial, car il allie durabilité et facilité de fabrication, tandis que l’alliage de titane privilégie la réduction du poids et une prise en main optimale. Les gammes de produits actuelles intègrent davantage d’éléments facilitant la maintenance, tels que des cartouches remplaçables et des systèmes de réduction des risques de contamination.
Durant la période prévisionnelle, les investissements en développement porteront principalement sur les systèmes électriques miniaturisés, l'intégration d'interfaces numériques, les applications chirurgicales et les contre-angles haut de gamme. Les marchés émergents devraient générer une part disproportionnée des ventes supplémentaires, à mesure que la dentisterie s'étend aux zones rurales et régionales. Les réglementations relatives à la qualité des dispositifs médicaux, à leur stérilisation et à leur retraitement favoriseront les fabricants capables de démontrer la constance des performances des matériaux utilisés tout au long de leur cycle de vie.
Rapport sur le marché des pièces à main dentaires contre-angles : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,32 milliard de dollars américains |
| Taille du marché d'ici 2034 | 2,53 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 7,48% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des contre-angles pour pièces à main dentaires
La croissance du marché des contre-angles pour pièces à main dentaires dépendra fortement du volume d'interventions, de l'expansion des cliniques dentaires, des cycles de renouvellement du matériel et de l'adoption de systèmes électriques de précision. La chaîne de valeur comprendra les fabricants de pièces à main, les fournisseurs de composants usinés avec précision, les fournisseurs de roulements et d'engrenages, les fabricants d'unités dentaires, les distributeurs, les prestataires de services et les cliniques dentaires. La demande la plus forte se situera sur les marchés où les praticiens recherchent un contrôle précis du couple, un accès optimal, une visualisation précise et une grande répétabilité lors des interventions de restauration, d'endodontie, de prothèse et d'implantologie.
La rentabilité de la production exige un usinage de précision, des finitions de surface soignées, des roulements miniatures, des engrenages, des systèmes optiques performants et une stérilisation fiable. L'acier inoxydable demeure essentiel pour la production en grande série, mais les alliages de titane permettent un positionnement haut de gamme, où la réduction du poids et la résistance à la corrosion justifient des coûts plus élevés. De plus en plus, les fournisseurs privilégient une production centralisée associée à des réseaux régionaux de distribution et de service après-vente, ce qui facilite la gestion des stocks et la disponibilité des pièces détachées.
D'après le rapport sur le marché des contre-angles pour pièces à main dentaires, la compétitivité ne repose pas uniquement sur la disponibilité des produits, mais aussi sur une ingénierie de précision, la fiabilité, l'ergonomie, la facilité d'entretien et la compatibilité avec les moteurs et les unités dentaires. KaVo Dental GmbH, NSK Ltd., Nakanishi Inc., Bien-Air Dental SA et W&H Dentalwerk Bürmoos GmbH se distinguent sur ce marché par la conception unique de leurs pièces à main et leurs gammes professionnelles étendues, tandis que Saeshin Precision Co., Ltd. et NOUVAG AG répondent aux besoins spécifiques de la chirurgie et des soins cliniques.
Pour DENTSPLY SIRONA Inc., la force réside dans l'environnement dentaire professionnel, tandis que celle d'Anthogyr SAS provient de son expertise en implantologie. Nakamura Dental MFG Co., Ltd. se positionne comme une entreprise spécialisée dans la fabrication, notamment en matière d'ingénierie de précision et de fonctionnalités pour les soins cliniques. Ses investissements stratégiques seront davantage axés sur le lancement de nouveaux produits, la digitalisation et les réseaux de services que sur les capacités de production.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
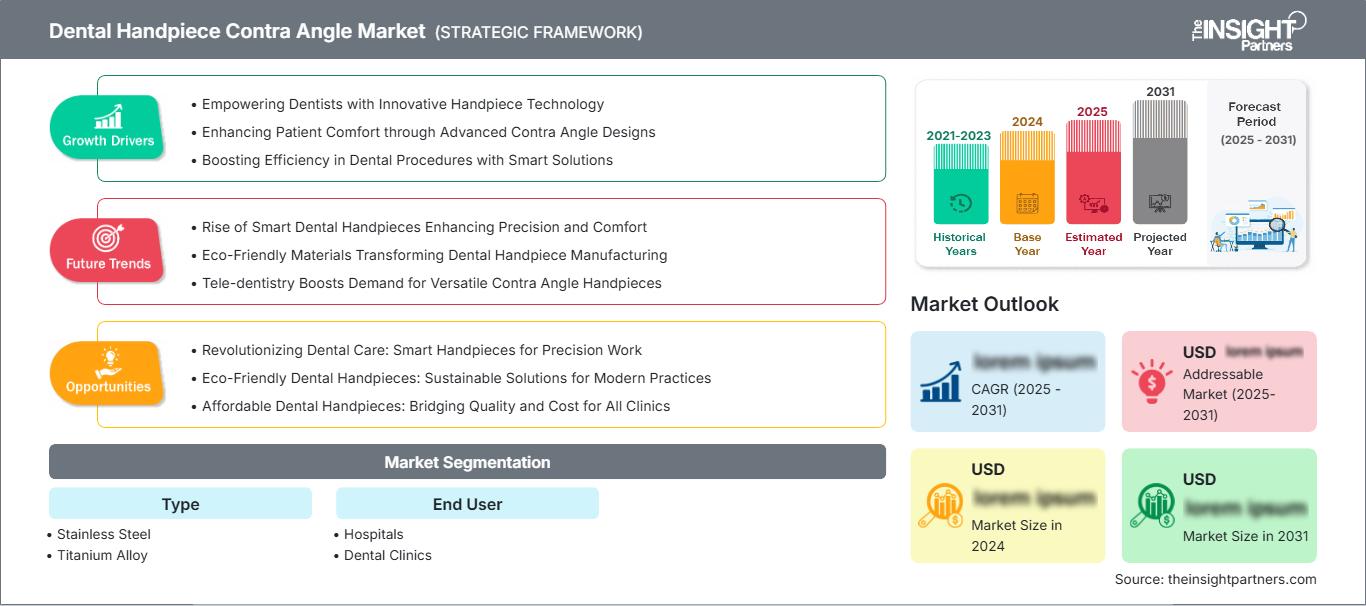
Marché des pièces à main dentaires à contre-angle : perspectives stratégiques
Perspectives régionales
Marché nord-américain des pièces à main dentaires contre-angle
L'Amérique du Nord devrait représenter entre 39 et 43 % du marché des contre-angles pour pièces à main dentaires en 2025 et enregistrer un TCAC de 6,8 à 7,2 % entre 2026 et 2034. Des facteurs favorables, tels que la maturité des structures dentaires, la présence de praticiens libéraux, le recours aux traitements restaurateurs et le renouvellement régulier du matériel, contribuent à la croissance de ce marché en Amérique du Nord. L'adoption de micromoteurs électriques, d'instruments ergonomiques haut de gamme et la nécessité d'un couple précis participent également à la croissance du chiffre d'affaires. Les États-Unis sont le principal marché de cette région.
La demande en provenance du Canada est relativement moins importante qu'aux États-Unis. Cependant, les activités dentaires privées et institutionnelles, ainsi que la modernisation des équipements, contribuent à la stabilité des revenus dans la région. De manière générale, les décisions d'achat reposent sur le coût total de possession, le processus de stérilisation, la garantie, les réparations et la compatibilité avec le moteur existant. La présence de fabricants et de distributeurs bien établis dans la région constitue un autre atout.
Marché américain des pièces à main dentaires contre-angle
Les États-Unis représentent environ 83 à 86 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 6,7 à 7,1 % entre 2026 et 2034. Leur position dominante s'explique par des dépenses dentaires importantes, un réseau de cabinets dentaires privés bien développé et une forte demande de prothèses. Des fabricants étrangers tels que DENTSPLY SIRONA Inc., KaVo Dental GmbH, NSK Ltd. et Bien-Air Dental SA y sont fortement implantés.
L'utilisation de ces instruments est requise en dentisterie restauratrice, en endodontie, en prothèse dentaire, en implantologie et en pratique générale. Les cliniques dentaires constituent le principal client du secteur, car elles modernisent régulièrement leur équipement afin d'améliorer l'efficacité et le confort des praticiens. Les hôpitaux ont également une demande pour des interventions chirurgicales spécifiques. Par ailleurs, le marché recherche des pièces à main dentaires nécessitant peu d'entretien, dotées d'une tête compacte, d'un système d'éclairage et compatibles avec les moteurs électriques existants.
Marché européen des pièces à main dentaires contre-angle
L'Europe devrait détenir entre 27 et 31 % de parts de marché en 2025, enregistrant un TCAC de 7,0 à 7,4 % entre 2026 et 2034. L'Allemagne s'impose comme le pays dominant grâce à une industrie dentaire manufacturière performante, des infrastructures cliniques bien développées et des réseaux de distribution composés de professionnels expérimentés. D'autres pays européens, tels que le Royaume-Uni, la France, l'Italie et l'Espagne, contribuent également à la demande via la dentisterie privée, la dentisterie hospitalière et les produits de remplacement.
Au Royaume-Uni, la demande d'instruments ergonomiques et fiables est forte, les cabinets dentaires privés privilégiant l'efficacité des traitements et la fiabilité du matériel. En Allemagne, la combinaison de capacités de production avancées et d'un parc d'équipements performant favorise l'adoption des pièces à main de haute précision. La France, l'Italie et l'Espagne offrent également des perspectives intéressantes grâce à la modernisation des cabinets et à l'efficacité des procédures rotatives.
Marché des pièces à main dentaires contre-angles en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 21 et 25 % du marché en 2025, avec un TCAC de 8,1 à 8,6 % entre 2026 et 2034, ce qui en fait le marché régional affichant la plus forte croissance. La Chine domine la demande régionale, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. Le développement des infrastructures dentaires, l'augmentation des capacités des cliniques privées et l'amélioration des équipements contribuent à cette croissance.
La Chine et l'Inde revêtent une importance accrue en raison de leurs exigences. Le Japon présente un intérêt certain grâce aux avancées technologiques en dentisterie. La Corée du Sud se distingue par ses cliniques dentaires de pointe et la fabrication de dispositifs médicaux, tandis que l'Australie se distingue par ses normes cliniques rigoureuses. La région offre des perspectives de croissance prometteuses, portées par le développement des secteurs de la production et de la santé, ainsi que par la popularité croissante des services auprès de la population. La fiabilité et l'adaptabilité des instruments, qui offrent des fonctionnalités haut de gamme à un coût abordable, revêtent une importance grandissante dans la région.
Marché des contre-angles pour pièces à main dentaires au Moyen-Orient et en Afrique
Le taux de croissance annuel composé (TCAC) de la demande au Moyen-Orient et en Afrique devrait se situer entre 6,2 % et 6,7 % entre 2026 et 2034, l'Arabie saoudite étant le principal marché de la région. Les Émirats arabes unis représentent le plus grand marché pour les cliniques haut de gamme ; l'Afrique du Sud est un marché clé pour la demande d'équipements dentaires en Afrique subsaharienne. Le développement des établissements de santé privés et des cliniques spécialisées stimule l'achat d'équipements.
Dans le reste de la région MENA, la demande est fragmentée, les achats se concentrant principalement dans les centres urbains dotés d'établissements de santé. Les investissements dans l'énergie et les infrastructures dans la région du Golfe alimentent la construction de cliniques, d'hôpitaux et de complexes médicaux nécessitant des équipements dentaires de pointe. En Afrique, le remplacement des équipements est limité par des contraintes financières et de distribution, malgré le développement progressif des cabinets dentaires urbains.
Analyse de segmentation
Taper
La segmentation par type est déterminée par les performances des matériaux, le poids de l'instrument, sa durabilité, les exigences de stérilisation et le coût d'achat. L'acier inoxydable demeure la principale configuration, car il allie des procédés de fabrication éprouvés à des performances mécaniques fiables. L'alliage de titane permet un positionnement haut de gamme, privilégiant la légèreté et la résistance à la corrosion. Le segment par type devrait connaître une croissance annuelle composée (TCAC) de 7,2 % à 7,6 % entre 2026 et 2034 , l'innovation en matière de matériaux restant un facteur clé de différenciation des produits.
- Acier inoxydable : Les contre-angles en acier inoxydable conservent la position dominante grâce à des capacités de fabrication établies, une résistance mécanique, une compatibilité avec la stérilisation et une large familiarité clinique qui favorisent leur achat généralisé dans les hôpitaux et les cliniques dentaires.
- Alliage de titane : Les instruments en alliage de titane répondent aux besoins des cliniciens recherchant un poids réduit, une résistance à la corrosion et une ergonomie de qualité supérieure, ce qui les rend stratégiquement pertinents pour les interventions prolongées et les pratiques privilégiant une manipulation avancée des instruments.
Utilisateur final
La demande des utilisateurs finaux est influencée par la nature des interventions, les budgets d'acquisition, l'utilisation des équipements, les calendriers de remplacement et le degré de spécialisation des établissements cliniques. Les cliniques dentaires demeurent le principal marché d'achat, car elles disposent d'un parc installé important et renouvellent fréquemment leurs instruments au fur et à mesure de la modernisation de leurs pratiques. Les hôpitaux nécessitent des configurations spécialisées pour les applications multidisciplinaires et chirurgicales. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 7,4 % à 7,8 % entre 2026 et 2034 .
- Hôpitaux : Les hôpitaux privilégient les instruments fiables et compatibles avec la stérilisation pour la dentisterie multidisciplinaire, la chirurgie buccale et les interventions complexes, leurs décisions d’achat étant fortement influencées par la durabilité, le support technique, la compatibilité et les exigences d’approvisionnement institutionnelles.
- Cliniques dentaires : Les cliniques dentaires génèrent une demande importante et récurrente car les instruments sont utilisés intensivement dans les procédures de restauration et de spécialisation, tandis que les cabinets indépendants privilégient de plus en plus les conceptions ergonomiques, la maintenance efficace et la rentabilité fiable du cycle de vie.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Hôpitaux |
Moyen |
Précision chirurgicale |
Mise à l'échelle |
|
Cliniques dentaires |
Haut |
Modernisation des cliniques |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des contre-angles pour pièces à main dentaires
Augmentation du volume des interventions dentaires et remplacement du matériel
L'augmentation de l'activité de traitement engendre des besoins récurrents en instruments rotatifs fiables, tandis que les cabinets dentaires établis doivent périodiquement remplacer leurs pièces à main en raison de l'usure, de la dégradation des roulements, des performances des mandrins et des exigences liées à la stérilisation. L'Organisation mondiale de la Santé estime que les maladies bucco-dentaires touchent environ 3,5 milliards de personnes dans le monde, ce qui témoigne de l'importance de cette problématique clinique et des besoins à long terme en matière de services dentaires. Face à l'augmentation du volume de traitements, les cliniques évaluent de plus en plus leurs instruments en fonction de leur rendement, des intervalles de maintenance, de leur ergonomie et de leur compatibilité avec les moteurs existants. Les achats évoluent ainsi, passant du simple remplacement à des mises à niveau axées sur la performance. Les fabricants peuvent répondre à cette demande en combinant des matériaux durables, des programmes de service, des composants interchangeables et des gammes de produits plus étendues. Il en résulte un marché du remplacement plus résilient, notamment pour les systèmes dentaires établis où les équipements installés génèrent une demande récurrente.
Exigences en matière d'ergonomie et de précision dans les flux de travail cliniques
Les préférences cliniques s'orientent de plus en plus vers des instruments qui réduisent la fatigue de l'opérateur tout en garantissant un contrôle précis de la vitesse, du couple, de la visibilité et des performances de coupe. Les instruments à contre-angle, avec leurs têtes compactes, leur corps équilibré, leurs vibrations réduites et leur éclairage amélioré, permettent un accès plus contrôlé aux zones de traitement difficiles. Ces caractéristiques sont importantes sur le plan commercial, car les praticiens utilisent souvent les pièces à main de manière répétée lors de séances de traitement prolongées ; le confort et la prise en main sont donc directement liés à l'efficacité du flux de travail. Cet impact dépasse le cadre des cabinets haut de gamme. À mesure que les petites cliniques privées modernisent leur équipement, les spécifications ergonomiques deviennent des critères d'achat courants, et non plus des exigences spécifiques. Les fournisseurs qui démontrent des améliorations mesurables en matière de visibilité, de contrôle des vibrations, de maintenance et de durée de vie des instruments peuvent ainsi différencier leurs offres tout en réduisant la sensibilité des clients au prix d'achat initial.
Expansion de l'infrastructure dentaire privée dans les marchés émergents
L'infrastructure dentaire privée se développe dans plusieurs pays en développement, portée par la croissance des populations urbaines, l'augmentation des investissements dans les soins de santé et l'amélioration de la sensibilisation aux traitements préventifs et réparateurs. L'OMS indique que la plupart des pays à revenu faible et intermédiaire souffrent encore d'un manque de services de santé bucco-dentaire suffisants, ce qui révèle d'importantes lacunes plutôt qu'une saturation du marché. Les nouvelles cliniques nécessitent des plateformes d'équipement complètes, offrant ainsi des opportunités aux fabricants capables de fournir des configurations de pièces à main standardisées par l'intermédiaire de distributeurs régionaux. L'impact commercial est maximal lorsque les cabinets dentaires passent d'un équipement de base à des systèmes à moteur électrique et à des flux de travail rotatifs plus sophistiqués. Les fournisseurs peuvent accélérer leur pénétration du marché en proposant des gammes de produits adaptées à différents niveaux de prix, des formations locales, un soutien financier, la disponibilité de pièces détachées et des partenariats de service. Cette approche peut transformer le développement de l'infrastructure en une demande soutenue de remplacement et de mise à niveau des instruments.
Tendances futures du marché des pièces à main dentaires à angle opposé
Modèles de maintenance des instruments connectés et de service prédictif
Le développement futur des pièces à main devrait s'étendre au-delà des performances mécaniques pour inclure des écosystèmes de maintenance connectés. Les données d'utilisation des instruments, l'historique des interventions, les cycles de stérilisation et les calendriers de remplacement pourront être de plus en plus enregistrés grâce aux logiciels intégrés des unités dentaires ou aux plateformes de gestion de cabinet. Ces fonctionnalités pourraient aider les cliniques à identifier les vibrations anormales, les baisses de performance ou les besoins de maintenance avant que des pannes n'interrompent les traitements. Tendances du marché des contre-angles pour pièces à main dentaires refléteront donc de plus en plus l'analyse du cycle de vie plutôt que les seules spécifications techniques. Les fabricants pourraient associer la vente d'équipements à des contrats de service numériques, des rappels de maintenance automatisés et une planification des stocks. Ce modèle pourrait réduire les temps d'arrêt imprévus tout en optimisant l'utilisation des instruments coûteux. À terme, le service prédictif pourrait également générer des revenus récurrents pour les fournisseurs et les distributeurs, notamment pour les groupes dentaires multisites qui recherchent une gestion standardisée des équipements dans leurs cabinets répartis géographiquement.
Matériaux avancés et architectures de précision à plus petite échelle
L'ingénierie des matériaux devrait devenir un facteur de différenciation majeur, les fabricants cherchant à réduire le poids des instruments sans compromettre leur durabilité ni leurs performances de stérilisation. Les alliages de titane, les traitements avancés de l'acier inoxydable, les revêtements améliorés, les roulements miniatures et les engrenages optimisés permettent de concevoir des têtes plus petites et des pièces à main mieux équilibrées. Les conceptions futures pourraient intégrer de plus en plus l'éclairage, une pulvérisation améliorée et des systèmes de mandrin perfectionnés au sein d'architectures compactes. Cette évolution devrait profiter aux cliniciens réalisant des interventions nécessitant un accès précis et une manipulation prolongée des instruments. Les fabricants devront également démontrer la durabilité tout au long du cycle de vie, car la miniaturisation des composants peut accroître la complexité d'ingénierie et la nécessité d'une maintenance. Les tendances du marché devraient donc favoriser les fournisseurs capables d'intégrer la science des matériaux, l'usinage de précision, l'ergonomie clinique et des performances de retraitement validées au sein d'une plateforme produit unique.
Opportunités de marché des contre-angles pour pièces à main dentaires
Production et distribution localisées sur les marchés à forte croissance de la région Asie-Pacifique
Les fabricants peuvent tirer parti des prévisions du marché des contre-angles pour pièces à main dentaires en renforçant leur distribution locale, leur assistance technique et leurs capacités de production ciblées dans les économies à forte croissance de la région Asie-Pacifique. La Chine, l'Inde, la Corée du Sud et l'Asie du Sud-Est offrent des opportunités différenciées, car l'infrastructure dentaire varie considérablement selon la ville, le type de clinique et le modèle d'approvisionnement. Plutôt que d'appliquer une stratégie haut de gamme unique, les fournisseurs peuvent développer des gammes de produits étagées comprenant des instruments fiables en acier inoxydable, des configurations ergonomiques avancées et des produits chirurgicaux spécialisés. Des centres de service locaux peuvent raccourcir les délais de réparation et renforcer la confiance des clients, tandis que des partenariats avec des distributeurs peuvent étendre la distribution au-delà des grandes métropoles. Une localisation stratégique réduit également la dépendance aux stocks centralisés et améliore la réactivité aux exigences réglementaires. Les investissements doivent donc privilégier la couverture du service, la formation, la disponibilité des pièces détachées et le développement des canaux de distribution, en plus des capacités de production directe.
Services de cycle de vie et programmes de mise à niveau premium
Une seconde opportunité réside dans la transformation de la demande de remplacement en programmes structurés de gestion du cycle de vie, incluant la maintenance, la remise à neuf, les reprises, les pièces détachées et les mises à niveau haut de gamme. Les cliniques évaluent de plus en plus leurs équipements en fonction de leur coût total de possession plutôt que de leur seul prix d'acquisition, ce qui permet aux fournisseurs de démontrer une valeur ajoutée mesurable grâce à des intervalles d'entretien plus longs et une réduction des temps d'arrêt. Les prévisions du marché des contre-angles pour pièces à main dentaires sont favorables aux fournisseurs capables d'associer la vente d'instruments à des systèmes de maintenance, à la formation et à une disponibilité prévisible des services. Les programmes de reprise peuvent également accélérer le remplacement des pièces à main plus anciennes tout en fidélisant la clientèle. Pour les groupes dentaires multisites, des parcs standardisés et des contrats de maintenance centralisés peuvent offrir une efficacité accrue. Les fournisseurs qui établissent des relations de service régulières peuvent améliorer la visibilité de leurs revenus tout en renforçant leur position concurrentielle face aux entreprises proposant des prix plus bas et dont la principale stratégie repose sur le coût d'achat initial.
Développements récents
- Avril 2026 : DENTSPLY SIRONA Inc. a annoncé que sa collaboration avec Siemens Healthineers sur un système d’IRM dédié à la dentisterie avait obtenu l’autorisation de la FDA après validation clinique. Cette avancée conforte la stratégie globale de l’entreprise visant à intégrer les technologies de pointe aux pratiques dentaires et témoigne de son investissement continu dans une dentisterie connectée et assistée par la technologie.
- Avril 2025 : Bien-Air Dental SA a lancé le contre-angle haute vitesse CA 1:2.5 avec fraises à verrouillage, mettant l’accent sur la robustesse, la stabilité, la réduction des vibrations et une vitesse de coupe accrue. Ce produit illustre les efforts continus d’ingénierie visant à améliorer les performances mécaniques et la prise en main par le praticien au sein de conceptions de contre-angles compactes.
- Avril 2025 : W&H Dentalwerk Bürmoos GmbH a présenté ses produits lors du salon IDS 2025, mettant en avant plus de 10 nouveautés, dont le contre-angle Synea Power Edition, conçu pour les applications exigeantes telles que la dépose des restaurations en zircone. Ce lancement témoigne de l’investissement continu de l’entreprise dans des instruments de transmission robustes et des flux de travail dentaires intégrés.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -