
Mercado de contraángulos para piezas de mano dentales: tamaño, cuota de mercado y previsiones 2034
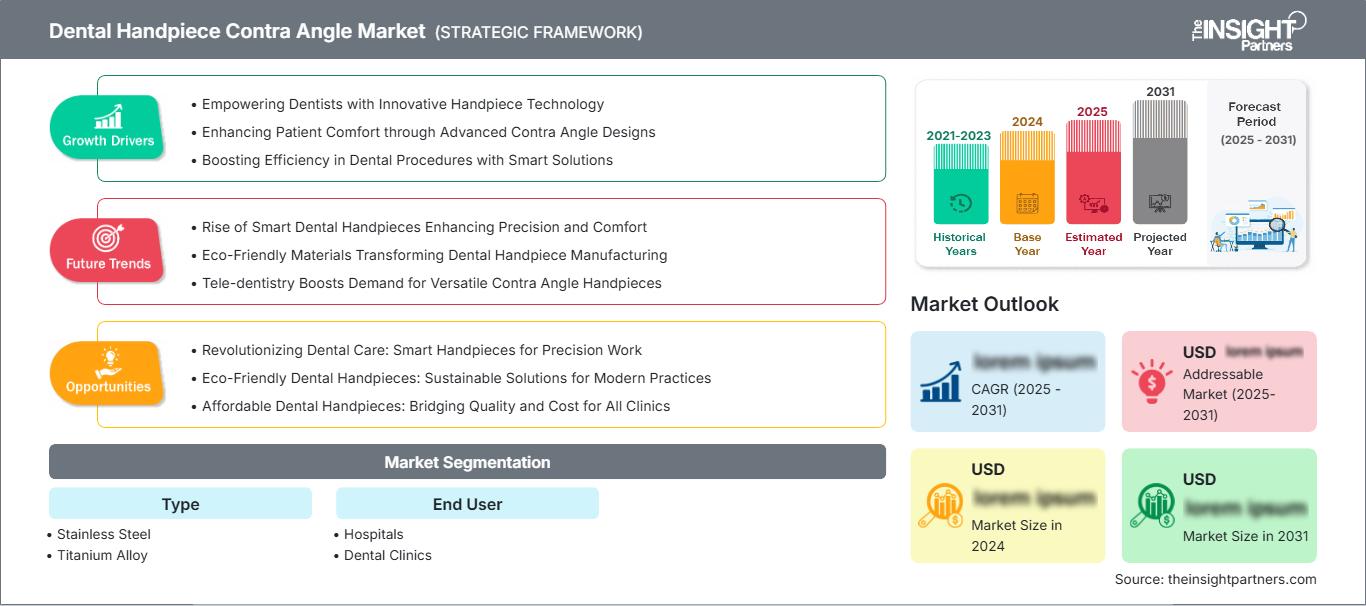
Tamaño del mercado y pronósticos del contraángulo para piezas de mano dentales (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (acero inoxidable, aleación de titanio y otros); usuario final (hospitales y clínicas dentales) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00020934
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 21, 2026


Tamaño del mercado en 2025
1.320 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
2.530 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
7,48 %
Índice de crecimiento
Mercado potencial
17.340 millones de dólares estadounidenses
(2026-2034)
El mercado de contraángulos para piezas de mano dentales, valorado en 1320 millones de dólares en 2025, se proyecta que alcance los 2530 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (TCAC) del 7,48 % entre 2026 y 2034. El crecimiento del sector se deberá al mayor volumen de procedimientos, la demanda de repuestos, la ergonomía y la creciente adopción de instrumentos rotatorios de precisión. Las innovaciones en el sector se han centrado en reducir la vibración, mejorar la visibilidad, aumentar la durabilidad, garantizar la esterilidad y optimizar la transmisión del torque a través de los dispositivos.
América del Norte seguirá siendo un mercado estructuralmente atractivo, gracias a la presencia de una infraestructura de atención dental consolidada, mayores tasas de reemplazo de equipos y el uso generalizado de sistemas de micromotores eléctricos. Se prevé que el mercado regional de contraángulos para piezas de mano dentales tenga una tasa de crecimiento anual compuesta (CAGR) del 6,8 % al 7,2 % entre 2026 y 2034.
Evaluación y perspectivas del mercado de contraángulos para piezas de mano dentales
- América del Norte: Se estima que la región representará una participación del 39-43% en 2025 , con un crecimiento anual compuesto del 6,8-7,2% entre 2026 y 2034. Las redes dentales consolidadas, los ciclos de renovación y la adopción de instrumental de alta gama favorecen una expansión estable tanto en consultorios especializados como en consultorios generales.
- EE. UU.: Estados Unidos representa aproximadamente entre el 83 % y el 86 % de la cuota de mercado de Norteamérica en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 6,7 % al 7,1 % entre 2026 y 2034 , gracias a la alta densidad de clínicas, la inversión en tecnología y la sustitución periódica de equipos.
- Europa: Se estima que Europa tendrá una cuota de mercado del 27-31% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 7,0-7,4% entre 2026 y 2034. Alemania, el Reino Unido, Francia, Italia y España ofrecen una base instalada consolidada, un sólido ecosistema de fabricación dental y una creciente demanda de instrumental ergonómico.
- Asia Pacífico: Asia Pacífico representará una participación del 21-25% en 2025 , con la trayectoria regional más rápida de 8,1-8,6% de CAGR entre 2026 y 2034. China, Japón, India y Corea del Sur se benefician de la expansión de la infraestructura dental y del aumento de la capacidad de las clínicas privadas.
- Segmento más grande: El acero inoxidable ostenta una cuota de mercado del 62-66% en 2025 y se estima que crecerá a una tasa de crecimiento anual compuesta (CAGR) del 7,0-7,4% entre 2026 y 2034 , gracias a su durabilidad, la familiaridad con su proceso de fabricación y su posicionamiento en cuanto a costes.
- Segmento de alto crecimiento: Las clínicas dentales representan el segmento de usuarios finales de alto crecimiento, con una cuota de mercado del 67-71% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 7,8-8,2% entre 2026 y 2034 , impulsada por la modernización de las consultas privadas.
- Empresas clave analizadas en detalle: KaVo Dental GmbH, Saeshin Precision Co., Ltd., Nakamura Dental MFG Co., Ltd., DENTSPLY SIRONA Inc., Anthogyr SAS, Nakanishi Inc., Bien-Air Dental SA, NSK Ltd., W&H Dentalwerk Bürmoos GmbH, NOUVAG AG.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Las tendencias en el desarrollo de productos están evolucionando, pasando de centrarse en la funcionalidad básica de la rotación a priorizar el diseño ergonómico, el tamaño reducido del cabezal, la iluminación, la gestión de vibraciones, la mejora de los mecanismos de sujeción y la facilidad de mantenimiento. El uso de acero inoxidable sigue siendo relevante comercialmente, ya que combina durabilidad y viabilidad de fabricación, mientras que el uso de aleación de titanio se centra en la reducción de peso y características de manejo de alta gama. Las gamas de productos actuales incluyen más elementos que facilitan el mantenimiento, como cartuchos reemplazables y sistemas de reducción de la contaminación.
Durante el período de pronóstico, las inversiones en desarrollo se centrarán principalmente en sistemas eléctricos miniaturizados, integración de interfaces digitales, aplicaciones quirúrgicas y contraángulos de alta gama. Se prevé que los mercados emergentes generen una proporción desproporcionada de las unidades adicionales vendidas, a medida que la odontología se expanda a zonas rurales y regionales. Las normativas de calidad relativas a los dispositivos médicos, su esterilización y reprocesamiento, beneficiarán a los fabricantes que puedan demostrar la consistencia del rendimiento de los materiales utilizados a lo largo de su ciclo de vida.
Alcance del informe de mercado del contraángulo para piezas de mano dentales
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 1.320 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 2.530 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 7,48% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de contraángulos para piezas de mano dentales
El crecimiento del mercado de contraángulos para piezas de mano dentales dependerá en gran medida del volumen de procedimientos, el crecimiento de las clínicas dentales, los ciclos de reemplazo de equipos y la transición a sistemas eléctricos de alta precisión. La cadena de valor incluirá fabricantes de piezas de mano, proveedores de componentes mecanizados de precisión, proveedores de rodamientos y engranajes, fabricantes de unidades dentales, distribuidores, proveedores de servicios y clínicas dentales. La mayor demanda se dará en los mercados donde los odontólogos requieren torque controlado, acceso, visualización y repetibilidad durante los procedimientos restaurativos, endodóncicos, protésicos y de implantes.
La economía de la producción exige mecanizado de precisión, acabados superficiales, rodamientos en miniatura, engranajes, óptica y un rendimiento de esterilización verificado. El acero inoxidable sigue siendo fundamental para la producción en grandes volúmenes, pero las aleaciones de titanio contribuyen a un posicionamiento premium donde la reducción de peso y la resistencia a la corrosión justifican mayores costos. Cada vez más, los proveedores utilizan la fabricación centralizada con redes regionales de distribución y servicio, lo que permite la gestión del inventario y la disponibilidad de componentes de servicio.
Según el informe de mercado de contraángulos para piezas de mano dentales, el posicionamiento competitivo no se basa únicamente en la disponibilidad de productos, sino en la ingeniería precisa, la fiabilidad, el diseño ergonómico, la facilidad de mantenimiento y la capacidad de integrar el producto con motores y unidades dentales. KaVo Dental GmbH, NSK Ltd., Nakanishi Inc., Bien-Air Dental SA y W&H Dentalwerk Bürmoos GmbH compiten en el mercado mediante diseños distintivos de piezas de mano y una amplia gama de productos profesionales, mientras que Saeshin Precision Co., Ltd. y NOUVAG AG satisfacen las necesidades específicas de la cirugía y la atención clínica.
Para DENTSPLY SIRONA Inc., la fortaleza reside en el entorno odontológico profesional, mientras que la de Anthogyr SAS proviene de su especialización en procesos de implantología. Nakamura Dental MFG Co., Ltd. se posiciona como una empresa especializada en actividades de fabricación, especialmente en ingeniería de precisión y funcionalidades para la atención clínica. Las inversiones estratégicas se centrarán más en el lanzamiento de nuevos productos, la digitalización y las redes de servicio que en la capacidad de producción.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de contraángulos para piezas de mano dentales: Perspectivas estratégicas
Perspectivas regionales
Mercado de contraángulos para piezas de mano dentales en Norteamérica
Se prevé que Norteamérica alcance una cuota de mercado de contraángulos para piezas de mano dentales del 39-43% en 2025 y registre una tasa de crecimiento anual compuesta (CAGR) del 6,8-7,2% entre 2026 y 2034. Factores favorables como una infraestructura dental consolidada, la presencia de profesionales privados, el uso de tratamientos restaurativos y la renovación periódica de los equipos antiguos impulsan el crecimiento del mercado en Norteamérica. La adopción de micromotores eléctricos, instrumentos ergonómicos de alta gama y la necesidad de un par de torsión preciso también contribuyen a la generación de ingresos. Estados Unidos es el mercado líder en esta región.
La demanda proveniente de Canadá es relativamente menor que la de Estados Unidos. Sin embargo, la actividad de la odontología privada e institucional, así como la modernización de equipos en Canadá, contribuyen a la generación de ingresos estables en la región. En general, las decisiones de compra se basan en el costo total de propiedad, el proceso de esterilización, la garantía, las reparaciones y la compatibilidad con el motor existente. La disponibilidad de fabricantes y distribuidores consolidados en la región es otro factor favorable.
Mercado de contraángulos para piezas de mano dentales en EE. UU.
Estados Unidos representa entre el 83 % y el 86 % de la cuota de mercado de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,7 % al 7,1 % entre 2026 y 2034. El elevado gasto en odontología, la infraestructura desarrollada de las clínicas privadas y la demanda de prótesis dentales garantizan la posición de Estados Unidos en el mercado. Fabricantes extranjeros como DENTSPLY SIRONA Inc., KaVo Dental GmbH, NSK Ltd. y Bien-Air Dental SA cuentan con una importante presencia comercial.
La aplicación de este instrumental abarca odontología restauradora, endodoncia, prostodoncia, implantes y procedimientos de práctica general. El principal mercado para esta industria son las clínicas dentales, ya que estas actualizan periódicamente su equipamiento para optimizar la eficacia y la comodidad de los profesionales. Los hospitales demandan instrumental para intervenciones quirúrgicas especializadas. Además, el mercado busca piezas de mano dentales que requieran menos mantenimiento, con cabezales compactos, iluminación y compatibilidad con motores eléctricos existentes.
Mercado europeo de contraángulos para piezas de mano dentales
Se prevé que Europa alcance una cuota de mercado del 27-31% en 2025, con una tasa de crecimiento anual compuesta (TCAC) del 7,0-7,4% entre 2026 y 2034. Alemania se consolida como el país líder gracias a su sólida industria de fabricación de productos dentales, una infraestructura clínica bien desarrollada y redes de distribución con profesionales experimentados. Otros países europeos, como el Reino Unido, Francia, Italia y España, generan una mayor demanda a través de la odontología privada, la odontología hospitalaria y los productos de reemplazo.
El Reino Unido es un mercado con alta demanda de instrumental ergonómico y fiable, ya que las clínicas dentales privadas priorizan la eficacia de los tratamientos y la fiabilidad de los equipos. En Alemania, la avanzada capacidad de fabricación, combinada con una infraestructura de equipos de última generación, impulsa la aceptación de piezas de mano de alta precisión. Francia, Italia y España también ofrecen oportunidades gracias a la modernización de las clínicas y la mejora de la eficiencia en los procedimientos rotatorios.
Mercado de contraángulos para piezas de mano dentales en la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico (APAC) represente entre el 21 % y el 25 % del mercado en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 8,1 % al 8,6 % entre 2026 y 2034, consolidándose como el principal mercado de crecimiento regional. China lidera la demanda regional, seguida de Japón, Corea del Sur, India y Australia. El crecimiento de las instalaciones dentales, el aumento de la capacidad de las clínicas privadas y la mejora de los equipos contribuyen a este proceso.
China e India representan un nivel adicional de importancia en cuanto a sus demandas. Japón es relevante debido a los avances tecnológicos en odontología. Corea del Sur destaca por sus clínicas dentales de vanguardia y la fabricación de dispositivos médicos, mientras que Australia se distingue por sus altos estándares clínicos. La región presenta perspectivas de crecimiento gracias al desarrollo de la industria manufacturera, la atención médica y la popularidad del servicio entre la población. La fiabilidad y la escalabilidad de los instrumentos que ofrecen funcionalidades de alta calidad a precios accesibles cobran cada vez mayor relevancia en la región.
Mercado de contraángulos para piezas de mano dentales en Oriente Medio y África
Se estima que la demanda en Oriente Medio y África crecerá a una tasa anual compuesta (CAGR) del 6,2 % al 6,7 % entre 2026 y 2034, siendo Arabia Saudita el principal mercado de la región. Los Emiratos Árabes Unidos representan el mayor mercado para las clínicas de alta gama; Sudáfrica es un mercado clave para la demanda de equipos dentales en el África subsahariana. El desarrollo de centros de salud privados y clínicas especializadas impulsa la compra de equipos.
El resto de la región de Oriente Medio y África presenta una demanda fragmentada, con compras que se concentran principalmente en centros urbanos con instalaciones sanitarias. Las inversiones en energía e infraestructura en la región del Golfo impulsan la construcción de clínicas, hospitales y complejos médicos que requieren equipos dentales avanzados. En África, la renovación de estos equipos se ve limitada por restricciones financieras y de distribución, pero se observa un desarrollo gradual de las prácticas odontológicas urbanas.
Análisis de segmentación
Tipo
La segmentación por tipo se define por el rendimiento del material, el peso del instrumento, la durabilidad, los requisitos de esterilización y la rentabilidad. El acero inoxidable sigue siendo la configuración principal, ya que combina procesos de fabricación consolidados con un rendimiento mecánico fiable. La aleación de titanio favorece un posicionamiento premium donde se valora la ligereza y la resistencia a la corrosión. Se prevé que el segmento por tipo crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,2 % al 7,6 % entre 2026 y 2034 , y la innovación en materiales seguirá siendo fundamental para la diferenciación del producto.
- Acero inoxidable: Los contraángulos de acero inoxidable mantienen su posición dominante debido a que sus capacidades de fabricación consolidadas, su resistencia mecánica, su compatibilidad con la esterilización y su amplio conocimiento clínico respaldan su compra generalizada en hospitales y clínicas dentales.
- Aleación de titanio: Los instrumentos de aleación de titanio están dirigidos a los profesionales clínicos que buscan un menor peso, resistencia a la corrosión y una ergonomía superior, lo que los hace estratégicamente relevantes para procedimientos prolongados y prácticas que priorizan el manejo avanzado de instrumentos.
Usuario final
La demanda del usuario final está influenciada por la combinación de procedimientos, los presupuestos de adquisición, la utilización de equipos, los programas de reemplazo y el grado de especialización de las instalaciones clínicas. Las clínicas dentales siguen siendo el principal entorno de compra, ya que representan una amplia base instalada y reemplazan con frecuencia los instrumentos a medida que las prácticas se modernizan. Los hospitales requieren configuraciones especializadas para aplicaciones multidisciplinarias y quirúrgicas. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,4 % al 7,8 % entre 2026 y 2034 .
- Hospitales: Los hospitales dan prioridad a los instrumentos fiables y compatibles con la esterilización para la odontología multidisciplinar, la cirugía oral y los procedimientos complejos, y las decisiones de compra están fuertemente influenciadas por la durabilidad, el soporte técnico, la compatibilidad y los requisitos de adquisición institucionales.
- Clínicas dentales: Las clínicas dentales generan una amplia demanda recurrente debido al uso intensivo de sus instrumentos en procedimientos restaurativos y especializados, mientras que las consultas independientes priorizan cada vez más los diseños ergonómicos, el mantenimiento eficiente y una economía de ciclo de vida fiable.
Resumen de la oportunidad
|
Usuario final |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
hospitales |
Medio |
Precisión quirúrgica |
Escalada |
|
Clínicas dentales |
Alto |
Modernización de la clínica |
Maduro |
Factores de crecimiento del mercado de contraángulos para piezas de mano dentales y análisis de su impacto
Aumento del volumen de procedimientos dentales y reemplazo de equipos
El creciente volumen de tratamientos genera una necesidad constante de instrumental rotatorio fiable, mientras que las clínicas dentales consolidadas deben reemplazar periódicamente las piezas de mano debido al desgaste, la degradación de los rodamientos, el rendimiento del mandril y las exigencias del ciclo de vida relacionadas con la esterilización. La Organización Mundial de la Salud estima que las enfermedades bucales afectan a unos 3.500 millones de personas en todo el mundo, lo que demuestra la amplia carga clínica que justifica la necesidad de servicios dentales a largo plazo. A medida que aumenta el volumen de tratamientos, las clínicas evalúan cada vez más los instrumentos en función de su rendimiento, los intervalos de mantenimiento, la ergonomía y la compatibilidad con los motores existentes. Esto transforma la compra, pasando de un simple reemplazo a una actualización orientada al rendimiento. Los fabricantes pueden satisfacer esta demanda combinando materiales duraderos con programas de servicio, componentes intercambiables y una gama de productos más amplia. El resultado es un mercado de reemplazo más sólido, especialmente en los sistemas dentales consolidados, donde el equipo instalado genera una demanda recurrente.
Ergonomía y requisitos de precisión en los flujos de trabajo clínicos
La preferencia clínica se inclina cada vez más hacia instrumentos que reducen la fatiga del operador, manteniendo un control preciso de la velocidad, el par, la visibilidad y el rendimiento de corte. Los diseños de contraángulo con cabezales compactos, cuerpos equilibrados, vibración reducida e iluminación mejorada permiten un acceso más controlado a zonas de tratamiento difíciles. Estas características son de gran importancia comercial, ya que los clínicos suelen utilizar las piezas de mano repetidamente durante sesiones de tratamiento prolongadas, lo que hace que la comodidad y el manejo sean directamente relevantes para la eficiencia del flujo de trabajo. El impacto se extiende más allá de las clínicas de alta gama. A medida que las clínicas privadas más pequeñas modernizan su equipamiento, las especificaciones ergonómicas se integran cada vez más en los criterios de adquisición habituales, en lugar de ser requisitos especializados. Por lo tanto, los proveedores que demuestran mejoras cuantificables en visibilidad, control de vibraciones, mantenimiento y durabilidad de los instrumentos pueden diferenciar sus ofertas y reducir la sensibilidad del cliente al precio de adquisición inicial.
Expansión de la infraestructura dental privada en mercados emergentes
La infraestructura dental privada se está expandiendo en varias economías en desarrollo a medida que crecen las poblaciones urbanas, aumenta la inversión en salud y mejora la concienciación sobre los tratamientos preventivos y restaurativos. La OMS informa que la mayoría de los países de ingresos bajos y medios aún carecen de servicios de salud bucal suficientes, lo que indica una capacidad insatisfecha sustancial en lugar de un entorno de tratamiento saturado. Las nuevas clínicas requieren plataformas de equipamiento completas, lo que crea oportunidades para los fabricantes que pueden suministrar configuraciones estandarizadas de piezas de mano a través de distribuidores regionales. El efecto comercial es más fuerte donde las prácticas están pasando de equipos básicos a sistemas de motor eléctrico y flujos de trabajo rotatorios más sofisticados. Los proveedores pueden acelerar la penetración ofreciendo carteras escalonadas, capacitación local, apoyo financiero, disponibilidad de repuestos y alianzas de servicio. Este enfoque puede convertir la expansión de la infraestructura en una demanda sostenida de reemplazo y actualización de instrumentos.
Tendencias futuras del mercado de contraángulos para piezas de mano dentales
Modelos de mantenimiento y servicio predictivo de instrumentos conectados
Es probable que el desarrollo futuro de las piezas de mano se extienda más allá del rendimiento mecánico hacia ecosistemas de mantenimiento conectados. Los datos de uso del instrumento, los historiales de servicio, los ciclos de esterilización y los programas de reemplazo se pueden capturar cada vez más a través de software integrado para unidades dentales o plataformas de gestión de consultorios. Estas capacidades podrían ayudar a las clínicas a identificar vibraciones anormales, disminución del rendimiento o necesidades de mantenimiento antes de que las fallas interrumpan el tratamiento. Por lo tanto , las tendencias del mercado de contraángulos para piezas de mano dentales reflejarán cada vez más la inteligencia del ciclo de vida en lugar de las especificaciones aisladas del producto. Los fabricantes podrían combinar la venta de equipos con contratos de servicio digital, recordatorios de mantenimiento automatizados y planificación de inventario. Este modelo podría reducir el tiempo de inactividad no planificado y, al mismo tiempo, mejorar la utilización de instrumentos costosos. Con el tiempo, el servicio predictivo también podría generar oportunidades de ingresos recurrentes para proveedores y distribuidores, particularmente entre grupos dentales con múltiples sedes que buscan una gestión de equipos estandarizada en consultorios geográficamente dispersos.
Materiales avanzados y arquitecturas de precisión de menor tamaño
Se prevé que la ingeniería de materiales se convierta en un factor diferenciador clave, ya que los fabricantes buscan reducir el peso de los instrumentos sin comprometer su durabilidad ni su eficacia en la esterilización. Las aleaciones de titanio, los tratamientos avanzados de acero inoxidable, los recubrimientos mejorados, los rodamientos en miniatura y los conjuntos de engranajes optimizados permiten obtener cabezales más pequeños y piezas de mano más equilibradas. Los diseños futuros podrían integrar cada vez más iluminación, una mejor administración del chorro y sistemas de sujeción optimizados en arquitecturas compactas. Esta tendencia beneficiará a los profesionales clínicos que realizan procedimientos que requieren un acceso preciso y una manipulación prolongada de los instrumentos. Los fabricantes también deberán demostrar la durabilidad a lo largo de su ciclo de vida, dado que los componentes más pequeños pueden aumentar la complejidad de la ingeniería y la sensibilidad al mantenimiento. Por lo tanto, es probable que las tendencias del mercado favorezcan a los proveedores que puedan combinar la ciencia de los materiales, el mecanizado de precisión, la ergonomía clínica y un rendimiento de reprocesamiento validado en una única plataforma de producto.
Oportunidades de mercado para piezas de mano dentales con contraángulo
Producción y distribución localizadas en mercados de alto crecimiento de la región Asia-Pacífico.
Los fabricantes pueden aprovechar las previsiones del mercado de contraángulos para piezas de mano dentales fortaleciendo la distribución local, el soporte técnico y las capacidades de producción seleccionadas en las economías de alto crecimiento de la región Asia-Pacífico. Los mercados de China, India, Corea del Sur y el sudeste asiático ofrecen oportunidades diferenciadas, ya que la infraestructura dental varía considerablemente según la ciudad, el tipo de clínica y el modelo de adquisición. En lugar de aplicar una única estrategia premium, los proveedores pueden desarrollar carteras escalonadas que abarquen instrumentos fiables de acero inoxidable, configuraciones ergonómicas avanzadas y productos quirúrgicos especializados. Los centros de servicio locales pueden acortar los ciclos de reparación y mejorar la confianza del cliente, mientras que las alianzas con distribuidores pueden ampliar el acceso más allá de los mercados metropolitanos. La localización estratégica también reduce la dependencia del inventario centralizado y puede mejorar la capacidad de respuesta a los requisitos normativos. Por lo tanto, la inversión debe priorizar la cobertura de servicio, la capacitación, la disponibilidad de repuestos y el desarrollo de canales, junto con la capacidad de fabricación directa.
Servicios de ciclo de vida y programas de actualización premium
Una segunda oportunidad reside en convertir la demanda de reemplazo en programas estructurados de ciclo de vida que abarquen mantenimiento, reacondicionamiento, intercambios, repuestos y actualizaciones premium. Las clínicas evalúan cada vez más los equipos a través de la economía de propiedad total en lugar del precio de adquisición únicamente, lo que crea espacio para que los proveedores demuestren un valor cuantificable mediante intervalos de servicio más largos y un menor tiempo de inactividad. Las previsiones del mercado de contraángulos para piezas de mano dentales favorecen a los proveedores que pueden combinar la venta de instrumentos con sistemas de mantenimiento, capacitación y disponibilidad de servicio predecible. Los programas de intercambio también pueden acelerar el reemplazo de piezas de mano antiguas y mejorar la retención de clientes. Para grupos dentales con múltiples sedes, las flotas estandarizadas y los contratos de mantenimiento centralizados pueden ofrecer una mayor eficiencia. Los proveedores que establecen relaciones de servicio recurrentes pueden mejorar la visibilidad de los ingresos y fortalecer las barreras contra los competidores de menor precio que compiten principalmente a través del costo de compra inicial.
Novedades recientes
- Abril de 2026: DENTSPLY SIRONA Inc. anunció que su colaboración con Siemens Healthineers para el desarrollo de resonancia magnética dental había obtenido la aprobación de la FDA tras la validación clínica. Este avance refuerza la estrategia general de la compañía de integrar tecnología avanzada en los flujos de trabajo dentales y demuestra su continua inversión en una odontología conectada y con soporte tecnológico.
- Abril de 2025: Bien-Air Dental SA presentó el contraángulo de alta velocidad CA 1:2.5 con fresas de tipo pestillo, destacando su robustez, estabilidad, menor vibración y mayor velocidad de corte. Este producto refleja los continuos esfuerzos de ingeniería para mejorar el rendimiento mecánico y la facilidad de manejo por parte del clínico en diseños de contraángulo compactos.
- Abril de 2025: W&H Dentalwerk Bürmoos GmbH presentó su producto para la feria IDS 2025, que incluye más de 10 novedades, entre ellas el contraángulo Synea Power Edition, desarrollado para aplicaciones exigentes como la remoción de restauraciones de circonio. Este lanzamiento pone de manifiesto la continua inversión en instrumentos de transmisión duraderos y flujos de trabajo dentales integrados.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -