
Markt für Dental Headlights: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Zahnscheinwerfer (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Typen (Lichtleiter, drahtlose LEDs, Mikro-LEDs); Anwendungen (Krankenhäuser, Zahnkliniken) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00011779
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 24, 2026


Marktgröße 2025
2,49 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
3,48 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
4,28 %
Wachstumsrate
Adressierbarer Markt
27,80 Mrd. US-Dollar
(2026–2034)
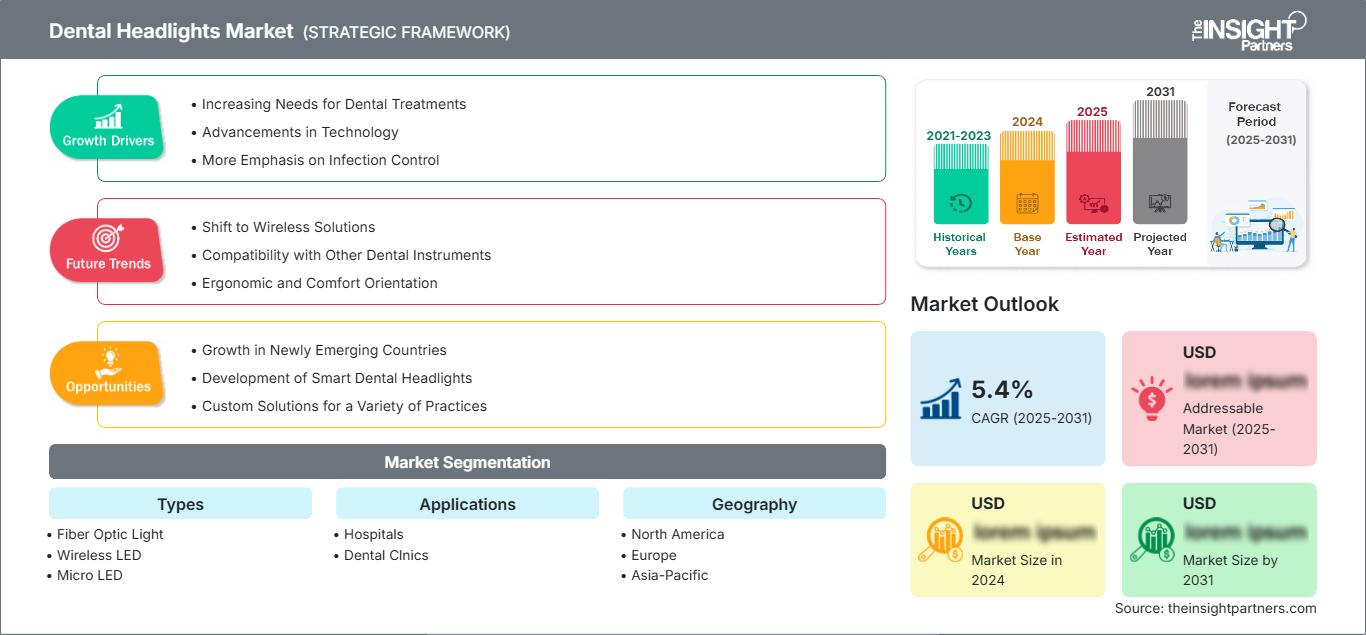
Der Markt für zahnärztliche Stirnlampen wurde 2025 auf 2,49 Milliarden US-Dollar geschätzt und soll bis 2034 auf 3,48 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,28 % im Zeitraum 2026–2034 entspricht. Die steigende Nachfrage nach Beleuchtungsprodukten ist auf deren Einsatz in präzisen zahnärztlichen Eingriffen zurückzuführen, die fokussiertes Licht, Vergrößerung, Ergonomie und Visualisierung erfordern.
Es wird ein jährliches Wachstum von 4,70 % bis 5,20 % zwischen 2026 und 2034 prognostiziert. Zu den Wachstumstreibern zählen die verstärkte Nutzung von Vergrößerungssystemen, die Weiterentwicklung von Zahnarztpraxen und die Modernisierung veralteter Beleuchtungsinstrumente. Weitere Faktoren, die das Marktwachstum von Zahnarztscheinwerfern beeinflussen, sind die Präferenz für kabellose Beleuchtung, lange Akkulaufzeiten und integrierte Beleuchtungslösungen für lange Praxiszeiten.
Marktanalyse und Einblicke für Zahnscheinwerfer
- Nordamerika: Nordamerika bleibt der führende regionale Markt mit einem Anteil von 38–40 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,70–5,20 % zwischen 2026 und 2034. Eine starke zahnärztliche Infrastruktur und die zunehmende Verbreitung hochwertiger Geräte unterstützen eine anhaltende Nachfrage nach Ersatzgeräten.
- USA: Die USA machen 2025 66–70 % der nordamerikanischen Nachfrage aus und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,60–5,10 % wachsen, unterstützt durch fortschrittliche private Praxen.
- Europa: Europa hat im Jahr 2025 einen Anteil von 27–29 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,00–4,70 % wachsen. Deutschland, Großbritannien, Frankreich, Italien und Spanien bleiben wichtige Nachfragezentren.
- Asien-Pazifik: Der Anteil Asien-Pazifiks liegt 2025 bei 20–22 % und soll im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,20–7,20 % wachsen. China, Japan, Südkorea, Indien und Australien unterstützen die regionale Expansion.
- Größtes Segment: Zahnkliniken halten im Jahr 2025 einen Marktanteil von 58–62 % und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,50–5,20 % wachsen, unterstützt durch die Nutzung in Privatpraxen.
- Wachstumsstarkes Segment: Drahtlose LEDs erreichen im Jahr 2025 einen Marktanteil von 30–34 % und werden voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 6,80–7,60 % verzeichnen, angetrieben durch Mobilität und Ergonomie.
- Detaillierte Analyse der wichtigsten Unternehmen: Carl Zeiss Meditec AG, LED Dental Inc., General Scientific Corporation, A-dec, Inc., MediLED, LumaDent, DENTALEZ, Practicon, Inc., KaVo Dental GmbH und Trove.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die technologische Entwicklung hat die Beleuchtungssysteme in der Zahnmedizin grundlegend verändert: von schweren, einfachen Lichtquellen hin zu leichten, kabellosen LED-Leuchten, die auch mit Lupenbrillen verwendet werden können. Zu den herausragenden Merkmalen dieser Produkte zählen heute Lichtgleichmäßigkeit, Farbtemperatur, Wärmeableitung, Akkulaufzeit und Bedienelemente.
Für die zukünftige Expansion sollten Investitionen in aufstrebende Märkte der Zahnmedizin fließen, in denen Kliniken, Fachpraxen und zahnmedizinische Ausbildungseinrichtungen wachsen. Faktoren wie die Einhaltung gesetzlicher Vorschriften, elektrische Sicherheit, Infektionsschutz und die Qualität medizinischer Geräte werden bei den Kaufkriterien eine wichtige Rolle spielen. Zukünftig sollte der Fokus der Investitionen eher auf Portabilität, Energiemanagement, Kompaktheit der Optik und Kompatibilität mit bestehenden Lupenbrillen als auf Beleuchtungshardware liegen.
Marktbericht über Zahnscheinwerfer – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 2,49 Milliarden US-Dollar |
| Marktgröße bis 2034 | 3,48 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 4,28 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Zahnscheinwerfer
Die Nachfrage wird durch die Bedürfnisse von Zahnärzten bestimmt, die bei verschiedenen Eingriffen wie Endodontie, Implantologie, Restaurationen und Mikrochirurgie eine konstante Ausleuchtung im begrenzten Raum der Mundhöhle benötigen. Daher hängt die Entwicklung des Marktes für zahnärztliche Stirnlampen von der Zusammenarbeit zwischen Zahnärzten, Lupenherstellern, Anbietern optischer Komponenten, LED-Herstellern, Batterieherstellern, Distributoren und Gerätehändlern ab.
Das Liefernetzwerk für Dentalscheinwerfer ist modular aufgebaut, sodass Unternehmen LEDs, optische Komponenten, Akkus, Ladegeräte und Kopfaufsätze von verschiedenen Herstellern beziehen können. Dies erleichtert zwar die Produktkonfiguration, führt aber auch zu strengeren Qualitätskontrollen. Käufer achten auf die Gesamtbetriebskosten und prüfen die Kompatibilität des Geräts mit ihren bestehenden Vergrößerungssystemen.
Die Positionierung im Marktbericht beinhaltet eine veränderte Fokussierung von reiner Beleuchtung hin zu Optik, Ergonomie und Integration. Dies zeigt sich beispielsweise daran, dass sich die Carl Zeiss Meditec AG auf Visualisierung und ergonomische Zahnmedizin konzentriert, während die General Scientific Corporation über SurgiTel spezialisierte Beleuchtung und Lupen anbietet. A-dec, Inc. und DENTALEZ interessieren sich für Behandlungsumgebungen, während LumaDent den Schwerpunkt auf mobile Klinikbeleuchtung legt.
Der Wettbewerb wird durch spezialisierte Hersteller wie LED Dental Inc., MediLED, Practicon, Inc., KaVo Dental GmbH und Trove weiter verschärft. Kabelloser Betrieb, Strahlsteuerung, Akkusysteme und Freisprecheinrichtungen zählen zu den zukünftigen Investitionsschwerpunkten. Laut dem Marktbericht für zahnärztliche Stirnlampen wird die Differenzierung maßgeblich von klinischer Anwendbarkeit, Interoperabilität, Service und Wirtschaftlichkeit über den gesamten Lebenszyklus abhängen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Zahnscheinwerfer: Strategische Einblicke
Regionale Einblicke
Markt für Zahnscheinwerfer in Nordamerika
Nordamerika wird 2025 einen Marktanteil von 38–40 % am Markt für zahnärztliche Stirnlampen halten und voraussichtlich bis 2034 ein jährliches Wachstum von 4,70–5,20 % verzeichnen. Nordamerika zeichnet sich durch eine etablierte private Zahnarztlandschaft, die weitverbreitete Nutzung von Lupenbrillen, den Vertrieb der Geräte und hohe Austauschraten aus. Hochwertige Systeme erfreuen sich aufgrund des Bedarfs an geringem Gewicht, konstanter Ausleuchtung und langer Akkulaufzeit großer Beliebtheit.
Die USA werden den regionalen Markt dominieren, unterstützt durch hochspezialisierte Einrichtungen und zahnärztliche Dienstleistungsorganisationen. Kanada wird seine Rolle durch seine bestehende klinische Infrastruktur ausbauen, während Mexiko langfristiges Wachstumspotenzial für die private zahnärztliche Versorgung bietet. Die Region profitiert zudem von Herstellern und Händlern mit bestehenden klinischen Verbindungen. Die Regulierungslage für OP-Leuchten in der Zahnmedizin in den USA schafft einen Rahmen für die Einhaltung der Vorschriften.
US-Markt für Zahnscheinwerfer
Die USA decken 2025 66–70 % des nordamerikanischen Bedarfs ab und werden voraussichtlich von 2026 bis 2034 ein jährliches Wachstum von 4,60–5,10 % verzeichnen. Die Technologie findet Anwendung in privaten Zahnkliniken, Fachkliniken, zahnmedizinischen Hochschulen und Kliniken mit hohem Patientenaufkommen. Führende Unternehmen wie Carl Zeiss Meditec AG, General Scientific Corporation, A-dec, Inc. und andere sind mit Visualisierungs-, Behandlungs- und Beleuchtungslösungen auf dem Markt vertreten.
Kabellose und an Lupen befestigte Systeme gewinnen zunehmend an Beliebtheit für Eingriffe, die Mobilität erfordern. Endodontie, Implantologie, ästhetische Zahnheilkunde und restaurative Chirurgie treiben den Bedarf an kontrollierter Beleuchtung und korrekter Farbwahrnehmung voran. Auch Ersatzkäufe sind häufig, da die Bedeutung der Beleuchtung als Bestandteil eines ergonomischen Arbeitsplatzes stetig zunimmt.
Markt für Zahnscheinwerfer in Europa
In Europa wird der Marktanteil im Jahr 2025 auf 27–29 % geschätzt und soll bis 2034 ein jährliches Wachstum von 4,00–4,70 % verzeichnen. Deutschland wird dabei der größte Markt sein. Großbritannien und Deutschland bilden dank ihrer gut ausgebauten zahnärztlichen Infrastruktur und ergonomischen Ausstattung wichtige Nachfragebasen.
Großbritannien ist ein bevorzugter Standort für fortschrittliche Privat- und Facharztpraxen, während Deutschland von präziser Ingenieurskunst und einer etablierten Medizintechnikindustrie profitiert. Frankreich, Italien und Spanien tragen mit ihrer Nachfrage aus privaten Zahnarztpraxen, der zahnmedizinischen Ausbildung, kosmetischen Dienstleistungen und dem Austausch veralteter Beleuchtungssysteme zusätzlich zur Nachfrage bei. Bei der Beschaffung in Europa wird zunehmend Wert auf die Langlebigkeit von Produkten, Infektionsprävention und regulatorische Aspekte gelegt.
Markt für Zahnscheinwerfer im asiatisch-pazifischen Raum
Die APAC-Region wird 2025 einen Marktanteil von 20–22 % erreichen und voraussichtlich ein jährliches Wachstum von 6,20–7,20 % verzeichnen. China ist der wichtigste Markt, während Japan, Südkorea, Indien und Australien jeweils eigene Nachfragenschwerpunkte darstellen. Die Zunahme von Kliniken und die verbesserte Verfügbarkeit professioneller Ausrüstung fördern die Marktakzeptanz.
Die technische Kompetenz in der optischen Geräte- und Elektronikproduktion ist ein Vorteil für die Angebotsseite des Marktes, während die Entwicklungen im Gesundheitswesen und Initiativen in der Zahnmedizin die Nachfrageseite stärken. Die größten Märkte für tragbare Geräte sind Indien und China; Japan und Südkorea sind auf technische Präzision spezialisiert.
Markt für Zahnscheinwerfer im Nahen Osten und Afrika
Für die Region Naher Osten und Afrika wird ein jährliches Wachstum von 5,80–6,80 % prognostiziert, wobei Saudi-Arabien der wichtigste Wachstumstreiber sein wird. Die Vereinigten Arabischen Emirate verfügen über eine fortschrittliche private Gesundheitsinfrastruktur und bieten Möglichkeiten für Medizintourismus. Südafrika bietet einen etablierten Markt für zahnärztliche Leistungen, während der übrige Nahe Osten und Afrika weiterhin segmentiert bleibt.
Energieverfügbarkeit, Investitionen in die Gesundheitsinfrastruktur und die Urbanisierung beeinflussen die Kaufgewohnheiten in der Region maßgeblich. In einkommensstarken Regionen sind kabellose und lupenkompatible Leuchten gefragt, während in Schwellenländern Langlebigkeit und Kosten eine entscheidende Rolle spielen.
Segmentierungsanalyse
Typen
Das Segment „Typen“ wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,60–5,40 % wachsen. Die Technologieauswahl hängt von der Gleichmäßigkeit der Ausleuchtung, der Portabilität, der Strahlqualität, der Betriebsdauer und der Kompatibilität mit Vergrößerungssystemen ab. Drahtlose Formate erfüllen zunehmend ergonomische Anforderungen, während faserbasierte Systeme weiterhin relevant sind, wo zuverlässige und etablierte Beleuchtungsarchitekturen bevorzugt werden. Der Markt umfasst daher sowohl die Nachfrage nach Ersatzgeräten als auch technologiegetriebene Modernisierungen.
- Lichtwellenleiter: Lichtwellenleiter sind weiterhin relevant, wo Kliniker Wert auf etablierte Beleuchtungsarchitekturen, eine stabile Strahlführung und die Integration in bestehende Geräte legen. Die Nachfrage konzentriert sich auf Praxen, die bewährte klinische Arbeitsabläufe bevorzugen.
- Kabellose LEDs bieten Vorteile wie kabellose Mobilität, geringere Kabelstörungen, kompakte Akkusysteme und Kompatibilität mit Lupen-Arbeitsabläufen. Ihre strategische Bedeutung nimmt zu, da Anwender zunehmend Wert auf ergonomische Freiheit legen.
- Mikro-LEDs: Mikro-LEDs ermöglichen kompakte optische Designs und eine präzise Lichtverteilung. Ihre strategische Bedeutung liegt in der Miniaturisierung, dem geringeren Gerätegewicht und den Möglichkeiten zur Integration fortschrittlicher Steuerungsfunktionen.
Anwendungen
Das Segment Anwendungen wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,10–5,00 % wachsen. Das Kaufverhalten unterscheidet sich zwischen institutionellen und privaten Einrichtungen: Kliniken legen Wert auf die Mobilität der Geräte für die Anwender, während Krankenhäuser standardisierte Ausrüstung, Zuverlässigkeit und Kompatibilität mit den jeweiligen Verfahren priorisieren. Dieses Segment bestimmt, wie Anbieter ihre Vertriebs-, Service-, Garantie- und Beschaffungsmodelle in den verschiedenen zahnmedizinischen Einrichtungen gestalten.
- Krankenhäuser: Krankenhäuser benötigen zuverlässige Beleuchtung für oralchirurgische Eingriffe, spezialisierte Zahnbehandlungen, die Traumaversorgung und komplexe Verfahren. Bei der zentralen Beschaffung wird Wert auf Langlebigkeit, regulatorische Dokumentation, Kundendienst und Kompatibilität mit der bestehenden klinischen Infrastruktur gelegt.
- Zahnkliniken: Zahnkliniken generieren eine breite und wiederkehrende Nachfrage nach allgemeinen, kosmetischen, restaurativen, kieferorthopädischen und endodontischen Behandlungen. Privatpraxen schätzen zunehmend mobile Systeme, die einzelne Behandler und flexible Behandlungsraumkonfigurationen unterstützen.
Momentaufnahme der Chancen
|
Anwendungen |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Krankenhäuser |
Medium |
Chirurgische Präzision |
Reifen |
|
Zahnkliniken |
Hoch |
Lupenintegration |
Skalierung |
Markttreiber und Wirkungsanalyse für Zahnscheinwerfer
Zunehmende Verbreitung der vergrößernden Zahnmedizin
Mit dem häufigeren Einsatz von Lupenbrillen und mikroskopischen Eingriffen gewinnt die Ausrichtung der Lichtquellen auf die Blickachse des Behandlers an Bedeutung. Koaxiale Beleuchtung und Lupenbeleuchtung reduzieren Schattenwurf durch die Kopfhaltung des Behandlers und gewährleisten optimale Sichtverhältnisse auch in engen Bereichen. Diese Aspekte beeinflussen den Designprozess maßgeblich, da geringes Gewicht, Balance, Strahldurchmesser, Batterieposition und Montagemöglichkeiten gleichermaßen berücksichtigt werden müssen. Daraus resultiert eine Verlagerung der Nachfrage von Standardbeleuchtung hin zu Beleuchtung, die den Blickfluss des Behandlers optimiert. Hersteller, die ergonomische Vorteile nachweisen können, verschaffen sich so einen klaren Wettbewerbsvorteil in spezialisierten Praxen, während Händler die Kompatibilität der Lichtstärke mit Lupenbrillen als Kaufkriterium nutzen können.
Ausbau privater Zahnarztpraxisnetzwerke
Mit der fortschreitenden Entwicklung organisierter Zahnarztpraxen und Mehrstuhlpraxen eröffnen sich vermehrt Möglichkeiten für strukturierte Gerätebeschaffungen. Im Gegensatz zu Einzelzahnärzten können organisierte Praxen standardisierte Beleuchtungsanforderungen in mehreren Behandlungsräumen haben, was zu wiederholten Anschaffungen von passenden Scheinwerfersystemen und Ersatzteilen führt. Die Standardisierung steigert den Wert von Serviceverträgen, Batterietauschprogrammen, Schulungen und der Unterstützung durch Vertriebskanäle. In Schwellenländern führt die Eröffnung neuer Praxen zu Erstanschaffungen von Geräten, während in entwickelten Märkten der Bedarf an Ersatzgeräten durch die Modernisierung der Praxisarbeitsplätze entsteht. Hersteller, die flexible Systeme in verschiedenen Preissegmenten anbieten, können beide Situationen bedienen, ohne ihre Vertriebskanäle zu beeinträchtigen. Aus betriebswirtschaftlicher Sicht ist dies besonders wichtig für drahtlose Systeme, da deren kabelloser Betrieb den Wechsel zwischen Behandlungsräumen erleichtert.
Verbesserte LED-Effizienz und tragbare Stromversorgungsarchitektur
Fortschritte bei der LED-Effizienz, der Wärmeregulierung, der optischen Miniaturisierung und der Akku-Technologie verbessern die Praktikabilität tragbarer klinischer Beleuchtungssysteme. Ein optimiertes Energiemanagement ermöglicht es Herstellern, Helligkeit und Betriebsdauer in Einklang zu bringen, ohne das Gerätegewicht wesentlich zu erhöhen. Dies trägt direkt zur Lösung des seit Langem bestehenden Konflikts zwischen Beleuchtungsleistung und Anwenderkomfort bei. Kompakte Akkumodule ermöglichen es Anbietern zudem, modulare Produktfamilien zu entwickeln, die auf gemeinsamen Stromversorgungsplattformen für verschiedene Leuchtenköpfe und Montagekonfigurationen basieren. Für Anwender reduziert dies die Komplexität des Zubehörs und vereinfacht die Austauschzyklen. Der kommerzielle Effekt ist eine schrittweise Verlagerung hin zu Produkten, die eine konstante Lichtleistung bei minimalen Unterbrechungen während der Behandlung liefern. Anbieter, die effiziente LEDs mit robusten Ladesystemen und austauschbaren Komponenten kombinieren, können die Wirtschaftlichkeit über den gesamten Lebenszyklus verbessern. Diese Entwicklung fördert auch Innovationen bei der Steuerung, darunter taktile, berührungslose und andere freihändige Schnittstellen, die unnötigen Kontakt während klinischer Arbeitsabläufe reduzieren.
Zukunftstrends auf dem Markt für Zahnscheinwerfer
Intelligente Beleuchtung und kontextsensitive Steuerung
Zukünftige Systeme im Markt für zahnärztliche Stirnlampen werden voraussichtlich zunehmend intelligente Steuerungen beinhalten, die die Beleuchtung an die Behandlungsanforderungen, die Umgebungsbedingungen oder die Präferenzen des Behandlers anpassen. Anstatt sich ausschließlich auf manuelle Intensitätsänderungen zu verlassen, können Hersteller voreingestellte Profile für restaurative, endodontische, chirurgische und Untersuchungsabläufe entwickeln. Näherungssensoren und berührungslose Aktivierung werden dort häufiger eingesetzt, wo Kontaminationskontrolle und ununterbrochene Behandlungen Priorität haben. Die Integration mit Lupensystemen könnte es Behandlern ermöglichen, die Beleuchtung zu steuern, ohne die Körperhaltung zu verändern oder die Behandlung zu unterbrechen. Eine weitere mögliche Entwicklung ist die Synchronisierung mit Kameras und Visualisierungsplattformen, wodurch Beleuchtung und Bildaufnahme als koordiniertes System funktionieren. Eine solche Entwicklung würde die Kategorie von einer eigenständigen Lichtquelle hin zu einem vernetzten klinischen Zubehör weiterentwickeln. Anbieter, die zuverlässige Softwareschnittstellen und intuitive Bedienelemente bereitstellen, können sich differenzieren, da Zahnarztpraxen Geräte zunehmend nach Workflow-Effizienz und nicht nur nach Lichtleistung bewerten.
Optische Leistung mit höherer Präzision für die Spezialzahnmedizin
Die Spezialzahnmedizin wird die Produktentwicklung voraussichtlich in Richtung präziserer Kontrolle von Strahlform, Farbwiedergabe, Blendungsreduzierung und Ausleuchtungsgleichmäßigkeit lenken. Endodontische und mikrochirurgische Eingriffe erfordern optimale Sicht in engen Bereichen, wo ungleichmäßiges Licht anatomische Details verdecken kann. Auch restaurative und kosmetische Eingriffe legen größeren Wert auf die genaue visuelle Beurteilung von Materialien und Gewebe. Zukünftige Produkte könnten daher kompakte LED-Arrays mit optimierten Linsen, Filtern und anpassbaren Strahlprofilen kombinieren. Hersteller werden sich voraussichtlich auch stärker auf den Augenkomfort konzentrieren, insbesondere für Behandler, die längere Eingriffe unter Vergrößerung durchführen. Diese Anforderungen eröffnen Möglichkeiten für differenzierte optische Architekturen anstelle von inkrementellen Helligkeitserhöhungen. Mit der Zeit werden Produktspezifikationen zunehmend messbare visuelle Leistung, ergonomische Integration und verfahrensspezifische Konfigurationen betonen. Dieser Trend dürfte Anbieter mit starker optischer Entwicklungskompetenz und Partnerschaften in der klinischen Entwicklung begünstigen.
Marktchancen für Zahnscheinwerfer
Lokalisierte Produktplattformen für aufstrebende Dentalmärkte
Hersteller können in Märkten, in denen die Infrastruktur von Zahnkliniken wächst, Premiumgeräte aber weiterhin stark von den Anschaffungskosten abhängen, lokalisierte Produktstrategien verfolgen. Modulare Plattformen kombinieren einen gemeinsamen optischen Kern mit verschiedenen Akkukonfigurationen, Montagesystemen, Ladezubehör und Servicepaketen und ermöglichen es Anbietern so, auf unterschiedliche Kaufbedingungen einzugehen. Lokale Montage oder regionaler Vertrieb verkürzen Lieferzeiten und verbessern die Verfügbarkeit von Ersatzakkus und -komponenten. Partnerschaften mit zahnmedizinischen Fakultäten, Distributoren und organisierten Kliniknetzwerken beschleunigen die Produktbekanntheit, ohne dass eine umfangreiche Direktvertriebsinfrastruktur erforderlich ist. Die Marktprognosen für Zahnscheinwerfer deuten auf Chancen hin, bei denen tragbare Systeme sowohl etablierte Privatkliniken als auch mobile oder gemeindenahe zahnärztliche Dienste bedienen können. Investoren sollten Plattformen mit skalierbarer Fertigung, austauschbaren Komponenten und unkompliziertem Wartungsaufwand priorisieren. Solche Eigenschaften fördern die Marktdurchdringung, ohne die von professioneller Klinikbeleuchtung erwarteten technischen Merkmale zu beeinträchtigen.
Integrierte Beleuchtungspakete für zahnärztliche Ausbildungsstätten und Kliniken
Die zahnärztliche Ausbildung stellt einen strategisch attraktiven Vertriebskanal dar, da die während der Ausbildung geprägten Präferenzen für Ausrüstung das spätere Kaufverhalten im Berufsleben beeinflussen können. Anbieter können Komplettpakete entwickeln, die Lupen, Stirnlampen, Montagezubehör, Akkus und Schulungsunterstützung für Studierende und junge Zahnärzte umfassen. Institutionen profitieren von standardisierter Ausrüstung, die Lehre und Wartung in Laboren und Simulationsumgebungen vereinfacht. Hersteller können diese Umgebungen zudem nutzen, um strukturiertes Feedback zu Ergonomie, Lichtqualität, Akkulaufzeit und Benutzeroberflächendesign vor einer breiteren Markteinführung zu sammeln. Die Möglichkeiten beschränken sich nicht auf die Ausbildung, da ähnliche Pakete auch für neu gegründete Zahnarztpraxen und Kliniken mit mehreren Behandlungsstühlen angepasst werden können. Ein abgestimmtes Portfolio kann den Absatz von Zubehör steigern und gleichzeitig die Kompatibilität zwischen verschiedenen Produktgenerationen verbessern. Anbieter, die frühzeitig institutionelle Beziehungen aufbauen, können längere Kundenlebenszyklen erzielen und den Umstieg von Einsteigergeräten auf Premium-Systeme für die Klinik erleichtern.
Aktuelle Entwicklungen
- Juni 2026: Die Carl Zeiss Meditec AG gab bekannt, dass die Carl Zeiss AG beabsichtigt, weitere Anteile an der Carl Zeiss Meditec AG im Wert von bis zu 200 Millionen Euro zu erwerben. Dieser Schritt stärkt die langfristige strategische Unterstützung des Medizintechnikgeschäfts, das unter anderem Lösungen für die zahnärztliche Visualisierung und Beleuchtung umfasst.
- Dezember 2025: Die General Scientific Corporation hat über SurgiTel die Odyssey Digital LED-Scheinwerferlampe vorgestellt, ein verbessertes, tragbares Beleuchtungssystem für zahnärztliche und chirurgische Eingriffe. Die Produktentwicklung zeichnet sich durch hellere Ausleuchtung und digitale Funktionen aus und erweitert das Portfolio des Unternehmens an LED-Beleuchtungssystemen für den klinischen Bereich.
- Juli 2025: LumaDent hat sein verbessertes taktiles Steuerkabel für die zahnärztlichen Scheinwerfer der Serie 360 vorgestellt. Die neu gestaltete Steuerung verfügt über einen flachen Tastschalter, unterstützt verschiedene Montagekonfigurationen und wurde entwickelt, um die ergonomische Bedienung und die Haltbarkeit im klinischen Einsatz zu verbessern.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -