
Mercato del lampade frontali dentali: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato delle lampade frontali per studi dentistici (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (luce a fibra ottica, LED wireless, micro LED); applicazioni (ospedali, cliniche dentistiche) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00011779
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 24, 2026


Dimensioni del mercato nel 2025
2,49 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
3,48 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
4,28 %
Tasso di crescita
Mercato di riferimento
27,80 miliardi di dollari USA
(2026-2034)
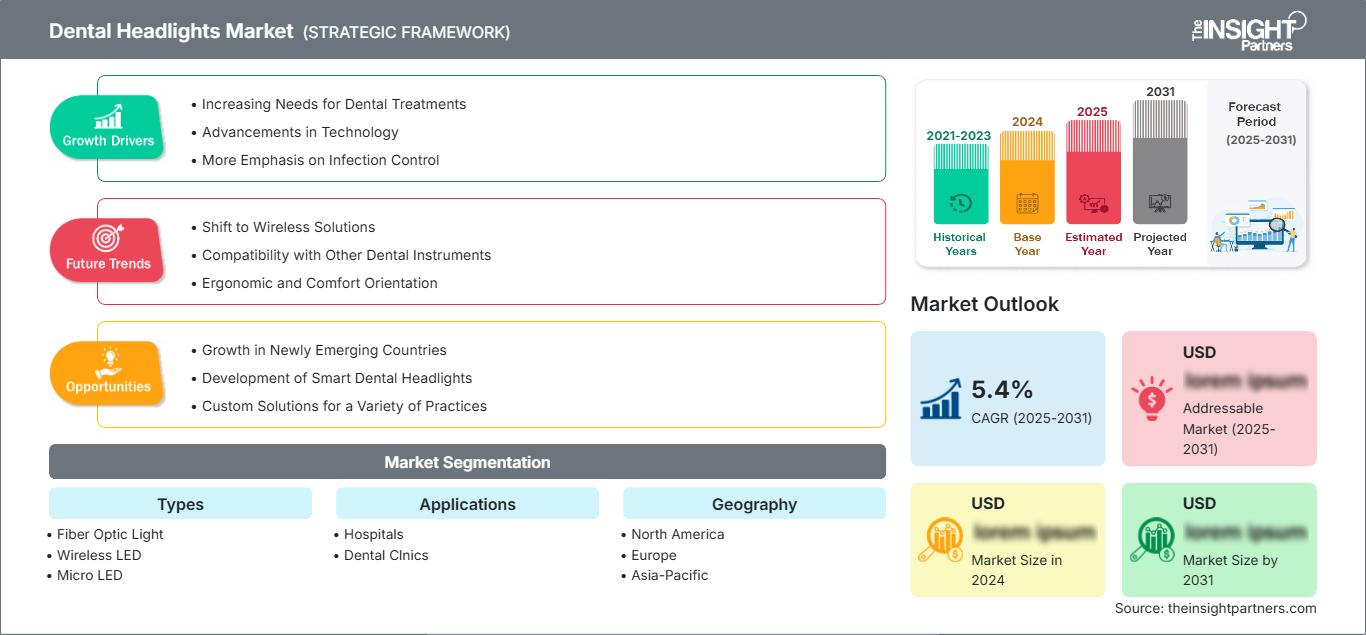
Il mercato delle lampade frontali per odontoiatria ha un valore di 2,49 miliardi di dollari nel 2025 e si prevede che raggiungerà i 3,48 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 4,28% nel periodo 2026-2034. Il mercato sta assistendo a un aumento della domanda di prodotti per l'illuminazione grazie al loro utilizzo in procedure odontoiatriche di precisione che richiedono luce focalizzata, ingrandimento, ergonomia e visualizzazione.
Si prevede una crescita a un tasso annuo composto (CAGR) del 4,70%-5,20% dal 2026 al 2034. I fattori trainanti della crescita includono l'elevato utilizzo di sistemi di ingrandimento, lo sviluppo di studi dentistici e l'aggiornamento di vecchi strumenti di illuminazione. Altri fattori che influenzano le dimensioni del mercato delle lampade frontali per uso odontoiatrico includono la preferenza per l'illuminazione wireless, una buona durata della batteria e soluzioni di illuminazione integrate per lunghe ore di pratica clinica.
Analisi e approfondimenti sul mercato delle lampade frontali per studi dentistici.
- Nord America: Il Nord America si conferma il principale mercato regionale, con una quota del 38-40% nel 2025 e un tasso di crescita annuo composto (CAGR) del 4,70-5,20% tra il 2026 e il 2034. Una solida infrastruttura odontoiatrica e l'adozione di apparecchiature di alta qualità supportano una domanda di sostituzione sostenuta.
- USA: Gli Stati Uniti rappresentano il 66-70% della domanda nordamericana nel 2025 e si prevede che cresceranno a un tasso di crescita annuo composto (CAGR) del 4,60-5,10% tra il 2026 e il 2034, grazie al supporto di pratiche private all'avanguardia.
- Europa: l'Europa rappresenta una quota del 27-29% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,00-4,70% nel periodo 2026-2034. Germania, Regno Unito, Francia, Italia e Spagna rimangono importanti centri di domanda.
- Asia-Pacifico: la regione Asia-Pacifico rappresenta una quota di mercato del 20-22% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,20-7,20% nel periodo 2026-2034. Cina, Giappone, Corea del Sud, India e Australia contribuiscono all'espansione regionale.
- Segmento più ampio: le cliniche dentistiche detengono una quota di mercato del 58-62% nel 2025 e si prevede che cresceranno a un CAGR del 4,50-5,20% nel periodo 2026-2034, sostenute dall'utilizzo da parte degli studi privati.
- Segmento ad alta crescita: l'illuminazione LED wireless rappresenta una quota di mercato del 30-34% nel 2025 e si prevede che registrerà un CAGR del 6,80-7,60% nel periodo 2026-2034, trainato dalla mobilità e dall'ergonomia.
- Aziende chiave analizzate nel dettaglio: Carl Zeiss Meditec AG, LED Dental Inc., General Scientific Corporation, A-dec, Inc., MediLED, LumaDent, DENTALEZ, Practicon, Inc., KaVo Dental GmbH e Trove.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Lo sviluppo tecnologico ha portato all'evoluzione dei sistemi di illuminazione per odontoiatria, passando da sorgenti luminose pesanti e semplici a luci a LED leggere, senza fili e utilizzabili con lenti d'ingrandimento dentali. Le caratteristiche distintive di questi prodotti includono ora uniformità della luce, temperatura di colore, gestione del calore, durata della batteria e controlli.
Per l'espansione futura, gli investimenti dovrebbero concentrarsi sui mercati emergenti dell'odontoiatria, dove le cliniche sono in crescita, così come gli studi specialistici e la formazione odontoiatrica. Fattori come la conformità alle normative, la sicurezza elettrica, il controllo delle infezioni e la qualità dei dispositivi medici giocheranno un ruolo fondamentale nei criteri di acquisto. In futuro, l'attenzione degli investimenti dovrebbe essere rivolta alla portabilità, alla gestione energetica, alla compattezza delle ottiche e alla compatibilità con le lenti d'ingrandimento attualmente in uso, piuttosto che all'hardware di illuminazione.
Ambito del rapporto di mercato sui fari dentali
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 2,49 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 3,48 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,28% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato delle lampade frontali per studi dentistici
La domanda è trainata dalle esigenze dei clinici che necessitano di un'illuminazione costante nello spazio limitato del cavo orale durante l'esecuzione di diverse procedure, come endodonzia, implantologia, restauri e microchirurgia odontoiatrica. Pertanto, lo sviluppo del mercato delle lampade frontali per uso odontoiatrico dipenderà dalla collaborazione tra professionisti del settore, produttori di lenti d'ingrandimento, fornitori di componenti ottici, fornitori di LED, fornitori di batterie, distributori e rivenditori di apparecchiature.
La rete di fornitura per le lampade frontali odontoiatriche ha una struttura piuttosto modulare, che consente alle aziende di acquistare LED, componenti ottici, pacchi batteria, unità di ricarica e accessori per la testa da diverse aziende. Se da un lato questo semplifica la configurazione del prodotto, dall'altro implica una maggiore attenzione al controllo qualità. Gli acquirenti valutano il costo totale di proprietà e la compatibilità del dispositivo con i loro attuali sistemi di ingrandimento.
Il posizionamento implica un cambiamento di prospettiva, passando dalla semplice illuminazione all'ottica, all'ergonomia e all'integrazione, come evidenziato nel Rapporto di Mercato. Ciò è dimostrato dal fatto che Carl Zeiss Meditec AG si concentra sulla visualizzazione e sull'odontoiatria ergonomica, mentre General Scientific Corporation, tramite SurgiTel, fornisce illuminazione specializzata e lenti d'ingrandimento. A-dec, Inc. e DENTALEZ sono interessate agli ecosistemi per studi dentistici, mentre LumaDent si concentra sulla portabilità dell'illuminazione clinica.
La concorrenza si intensifica grazie a produttori specializzati come LED Dental Inc., MediLED, Practicon, Inc., KaVo Dental GmbH e Trove. Funzionamento senza fili, controllo del fascio luminoso, sistemi a batteria e comandi a mani libere rappresentano gli investimenti del futuro. Secondo il Dental Headlights Market Report, la differenziazione si baserà in gran parte su usabilità clinica, interoperabilità, assistenza e costi del ciclo di vita.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle lampade frontali per studi dentistici: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei fari dentali
Nel 2025, il Nord America deteneva una quota di mercato del 38-40% per le lampade frontali per studi dentistici e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 4,70-5,20% fino al 2034. Il Nord America vanta un mercato odontoiatrico privato consolidato, un ampio utilizzo di lenti d'ingrandimento, una buona distribuzione delle apparecchiature e tassi di sostituzione elevati. I sistemi di fascia alta sono particolarmente apprezzati per la necessità di leggerezza, illuminazione costante e lunga durata della batteria.
Gli Stati Uniti domineranno il mercato regionale, grazie al supporto di strutture specializzate all'avanguardia e organizzazioni di servizi odontoiatrici. Il Canada svolgerà il suo ruolo attraverso le infrastrutture cliniche esistenti, mentre il Messico vanta un potenziale di crescita a lungo termine per l'offerta di servizi odontoiatrici privati. La regione ha inoltre il vantaggio di poter contare su produttori e distributori con consolidate relazioni cliniche. La normativa statunitense in materia di lampade operatorie odontoiatriche fornisce un quadro di riferimento per la conformità.
Mercato statunitense dei fari dentali
Gli Stati Uniti rappresentano il 66-70% della domanda nordamericana nel 2025 e si prevede che registreranno una crescita a un CAGR del 4,60-5,10% dal 2026 al 2034. L'adozione di questa tecnologia si osserva in cliniche dentistiche private, cliniche specializzate, facoltà di odontoiatria e cliniche ad alto volume di pazienti. Aziende leader come Carl Zeiss Meditec AG, General Scientific Corporation, A-dec, Inc. e altre sono presenti sul mercato con soluzioni di visualizzazione, per sale operatorie e di illuminazione.
I sistemi wireless e quelli montati su lenti d'ingrandimento stanno guadagnando popolarità per le procedure che richiedono mobilità. Endodonzia, implantologia, odontoiatria estetica e chirurgia restaurativa sono ambiti in cui è fondamentale disporre di un'illuminazione controllata e di una corretta percezione dei colori. Anche gli acquisti di nuovi sistemi sono significativi, dato che l'importanza dell'illuminazione come parte integrante di una postazione di lavoro ergonomica è in costante crescita.
Mercato europeo dei fari dentali
In Europa, si stima che il mercato raggiungerà una quota del 27-29% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 4,00-4,70% fino al 2034, con la Germania che si affermerà come il paese leader. I mercati del Regno Unito e della Germania rappresentano importanti basi di domanda, grazie a solide infrastrutture odontoiatriche e a un'elevata attenzione all'ergonomia.
Il Regno Unito è una destinazione privilegiata per studi dentistici privati e specialistici all'avanguardia, mentre la Germania beneficia della precisione ingegneristica e di un'industria consolidata nel settore dei dispositivi medici. Francia, Italia e Spagna contribuiscono ulteriormente alla domanda proveniente da studi dentistici privati, corsi di formazione in odontoiatria, servizi di cosmetologia e sostituzione di sistemi di illuminazione obsoleti. In Europa, gli acquisti sono sempre più orientati verso la durata dei prodotti, il controllo delle infezioni e gli aspetti normativi.
Mercato dei fari dentali nella regione Asia-Pacifico
La regione APAC detiene una quota di mercato del 20-22% nel 2025 e si prevede che registrerà una crescita a un tasso annuo composto (CAGR) del 6,20-7,20%. La Cina è il paese principale, mentre Giappone, Corea del Sud, India e Australia rappresentano singoli mercati di riferimento. La crescita del numero di cliniche e il miglioramento della disponibilità di apparecchiature professionali favoriscono l'adozione di queste tecnologie sul mercato.
La competenza tecnica nel settore dei dispositivi ottici e della produzione elettronica rappresenta un vantaggio per l'offerta sul mercato, mentre lo sviluppo del settore sanitario e le iniziative in ambito odontoiatrico si concentrano sulla domanda. I principali mercati per le apparecchiature portatili sono India e Cina; Giappone e Corea del Sud sono specializzati nella precisione tecnica.
Mercato dei fari dentali in Medio Oriente e Africa
Si prevede che la regione del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 5,80-6,80%, trainata dall'Arabia Saudita. Gli Emirati Arabi Uniti vantano un'infrastruttura sanitaria privata avanzata e un fiorente settore per il turismo medico. Il Sudafrica offre un mercato dei servizi odontoiatrici già consolidato, mentre il resto del Medio Oriente e dell'Africa continua a essere segmentato.
La disponibilità di energia, gli investimenti infrastrutturali nel settore sanitario e l'urbanizzazione giocano un ruolo importante nelle tendenze di acquisto della regione. Nelle regioni ad alto reddito, sono molto richieste le torce senza fili e quelle compatibili con le lenti d'ingrandimento, mentre nelle regioni emergenti la durata e il costo rivestono un ruolo chiave.
Analisi di segmentazione
Dimensioni
Si prevede che il segmento "Tipologie" crescerà a un CAGR del 4,60-5,40% nel periodo 2026-2034. La scelta della tecnologia dipende dalla coerenza dell'illuminazione, dalla portabilità, dalla qualità del fascio, dalla durata operativa e dalla compatibilità con i sistemi di ingrandimento. I formati wireless rispondono sempre più ai requisiti ergonomici, mentre i sistemi a fibra ottica mantengono la loro rilevanza laddove si preferiscono architetture di illuminazione affidabili e consolidate. Di conseguenza, il mercato comprende sia la domanda derivante dalla sostituzione sia gli aggiornamenti tecnologici.
- Illuminazione a fibra ottica: l'illuminazione a fibra ottica rimane rilevante laddove i medici privilegiano architetture di illuminazione consolidate, un'erogazione stabile del fascio e l'integrazione con le apparecchiature esistenti. La domanda è concentrata negli studi medici che apprezzano flussi di lavoro clinici collaudati.
- LED wireless: i vantaggi del LED wireless includono la mobilità senza fili, una minore interferenza dei cavi, sistemi di batterie compatti e la compatibilità con i flussi di lavoro con lenti d'ingrandimento. La sua importanza strategica aumenta man mano che i professionisti danno priorità alla libertà ergonomica.
- Micro LED: I micro LED supportano design ottici compatti e un'illuminazione precisa. Il loro ruolo strategico è legato alla miniaturizzazione, alla riduzione del peso del dispositivo e alle opportunità di integrare funzioni di controllo avanzate.
Applicazioni
Si prevede che il segmento Applicazioni crescerà a un tasso annuo composto (CAGR) del 4,10-5,00% nel periodo 2026-2034. Il comportamento d'acquisto differisce tra contesti istituzionali e privati: le cliniche privilegiano la portabilità a livello del singolo professionista, mentre gli ospedali danno priorità ad apparecchiature standardizzate, affidabilità e compatibilità procedurale. Questo segmento determina come i fornitori strutturano i modelli di distribuzione, assistenza, garanzia e approvvigionamento nei diversi contesti odontoiatrici.
- Ospedali: Gli ospedali necessitano di un'illuminazione affidabile per la chirurgia orale, l'odontoiatria specialistica, la gestione dei traumi e le procedure complesse. L'approvvigionamento centralizzato tende a privilegiare la durata, la documentazione normativa, l'assistenza post-vendita e la compatibilità con l'infrastruttura clinica più ampia.
- Cliniche dentistiche: Le cliniche dentistiche generano un'ampia domanda ricorrente per procedure di odontoiatria generale, estetica, restaurativa, ortodonzia ed endodonzia. Gli studi privati apprezzano sempre più i sistemi portatili che supportano i singoli professionisti e le configurazioni flessibili delle sale operative.
Panoramica dell'opportunità
|
Applicazioni |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Ospedali |
Mezzo |
Precisione chirurgica |
Maturo |
|
Cliniche dentistiche |
Alto |
Integrazione della lente d'ingrandimento |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato delle lampade frontali per studi dentistici.
Aumento dell'adozione dell'odontoiatria basata sull'ingrandimento
Con l'uso sempre più frequente di lenti d'ingrandimento dentali e procedure microscopiche, aumenterà l'importanza delle sorgenti luminose allineate con l'asse visivo del clinico. L'illuminazione coassiale e l'illuminazione con lenti d'ingrandimento riducono le ombre dovute alla posizione della testa del clinico e mantengono la visibilità in campi ristretti. Questi aspetti hanno un impatto diretto sul processo di progettazione, poiché peso, bilanciamento, diametro del fascio luminoso, posizione delle batterie e facilità di montaggio devono essere considerati congiuntamente. Di conseguenza, la domanda si sposta dall'illuminazione standard a un'illuminazione che tenga conto del flusso visivo del clinico. In questo modo, i produttori in grado di dimostrare i vantaggi ergonomici avranno un netto vantaggio negli studi specialistici, mentre i distributori potranno utilizzare la compatibilità dei lumen con le lenti d'ingrandimento come criterio di acquisto.
Espansione delle reti di studi dentistici privati
Con la continua evoluzione delle cliniche odontoiatriche organizzate e degli studi con più postazioni, si presentano maggiori opportunità per acquisti strutturati di apparecchiature. A differenza dei singoli professionisti, le cliniche organizzate possono avere requisiti di illuminazione standardizzati in diverse sale operative, generando così acquisti ripetuti di sistemi di illuminazione coordinati e pezzi di ricambio. La standardizzazione aggiunge valore ai contratti di assistenza, ai programmi di sostituzione delle batterie, alla formazione e al supporto dei canali di distribuzione. Nei mercati emergenti, la creazione di nuove cliniche innesca i primi acquisti di apparecchiature, mentre nei mercati sviluppati la domanda di sostituzione è dovuta all'aggiornamento delle postazioni di lavoro cliniche. I produttori che offrono sistemi flessibili a diversi livelli di prezzo possono gestire entrambe le situazioni senza interrompere i propri canali di distribuzione. Dal punto di vista commerciale, questo aspetto è particolarmente importante per i sistemi wireless, data la possibilità di utilizzare dispositivi senza fili per facilitare il trasferimento tra le sale operative.
Efficienza LED migliorata e architettura di alimentazione portatile.
I progressi nell'efficienza dei LED, nel controllo termico, nella miniaturizzazione ottica e nella tecnologia delle batterie ricaricabili stanno migliorando la praticità dell'illuminazione clinica portatile. Una migliore gestione dell'energia consente ai produttori di bilanciare la luminosità con la durata di funzionamento senza aumentare sostanzialmente il peso del dispositivo. Ciò risolve direttamente un problema di lunga data legato al compromesso tra prestazioni di illuminazione e comfort per l'operatore. I moduli batteria compatti consentono inoltre ai fornitori di sviluppare famiglie di prodotti modulari, utilizzando piattaforme di alimentazione comuni per diverse teste luminose e configurazioni di montaggio. Per gli acquirenti, questo può ridurre la complessità degli accessori e semplificare i cicli di sostituzione. L'effetto commerciale è una graduale migrazione verso prodotti che offrono una resa costante riducendo al minimo le interruzioni durante le procedure. I fornitori che combinano LED efficienti con sistemi di ricarica robusti e componenti sostituibili possono migliorare l'economia del ciclo di vita. Questo fattore incoraggia anche l'innovazione nei controlli, comprese le interfacce tattili, di prossimità e altre interfacce senza contatto che riducono i contatti non necessari durante i flussi di lavoro clinici.
Mercato delle lampade frontali per studi dentistici: tendenze future
Illuminazione intelligente e controlli contestuali
I futuri sistemi di illuminazione per studi dentistici, secondo le tendenze del mercato, integreranno probabilmente controlli sempre più intelligenti in grado di regolare l'illuminazione in base alle esigenze della procedura, alle condizioni ambientali o alle preferenze del clinico. Invece di affidarsi esclusivamente alla regolazione manuale dell'intensità, i produttori potranno sviluppare profili preimpostati per flussi di lavoro di restauro, endodonzia, chirurgia ed esame. Il rilevamento di prossimità e l'attivazione a mani libere potrebbero diventare più comuni laddove il controllo della contaminazione e la continuità delle procedure siano prioritari. L'integrazione con sistemi di ingrandimento potrebbe consentire ai clinici di controllare l'illuminazione senza cambiare postura o interrompere il trattamento. Un'altra possibile direzione è la sincronizzazione con telecamere e piattaforme di visualizzazione, consentendo all'illuminazione e all'acquisizione di immagini di operare come un sistema coordinato. Tale sviluppo porterebbe la categoria da una semplice sorgente luminosa a un accessorio clinico connesso. I fornitori che offrono interfacce software affidabili e controlli intuitivi potrebbero differenziarsi, poiché gli studi dentistici valutano sempre più le apparecchiature in base all'efficienza del flusso di lavoro piuttosto che alla sola potenza luminosa.
Prestazioni ottiche di altissima precisione per l'odontoiatria specialistica.
Si prevede che l'odontoiatria specialistica spingerà lo sviluppo dei prodotti verso un controllo più preciso della forma del fascio luminoso, della resa cromatica, della riduzione dell'abbagliamento e dell'uniformità dell'illuminazione. Le procedure endodontiche e microchirurgiche richiedono visibilità in campi ristretti dove una luce non uniforme può oscurare i dettagli anatomici. Allo stesso modo, le procedure restaurative ed estetiche pongono maggiore enfasi su una valutazione visiva accurata di materiali e tessuti. I prodotti futuri potrebbero quindi combinare array di LED compatti con lenti, filtri e profili del fascio regolabili. È probabile che i produttori si concentrino maggiormente anche sul comfort oculare, soprattutto per i clinici che eseguono procedure prolungate con ingrandimento. Questi requisiti creano opportunità per architetture ottiche differenziate piuttosto che per semplici aumenti di luminosità. Nel tempo, le specifiche dei prodotti potrebbero dare sempre maggiore importanza alle prestazioni visive misurabili, all'integrazione ergonomica e alle configurazioni specifiche per le procedure. Questa tendenza dovrebbe favorire i fornitori con solide competenze di ingegneria ottica e partnership di sviluppo clinico.
Opportunità di mercato per le lampade frontali odontoiatriche
Piattaforme di prodotto localizzate per i mercati dentali emergenti
I produttori possono perseguire strategie di prodotto localizzate nei mercati in cui l'infrastruttura delle cliniche dentistiche è in espansione, ma le apparecchiature di alta gamma rimangono sensibili al costo di acquisizione. Le piattaforme modulari possono combinare un nucleo ottico comune con diverse configurazioni di batterie, sistemi di montaggio, accessori di ricarica e pacchetti di assistenza, consentendo ai fornitori di rispondere alle diverse condizioni di acquisto. L'assemblaggio locale o la distribuzione regionale possono abbreviare i cicli di consegna e migliorare la disponibilità di batterie e componenti di ricambio. Le partnership con facoltà di odontoiatria, distributori e reti di cliniche organizzate possono anche accelerare la familiarizzazione con il prodotto senza richiedere un'estesa infrastruttura di vendita diretta. Le previsioni di mercato per le lampade frontali odontoiatriche indicano opportunità in cui i sistemi portatili possono servire sia le cliniche private consolidate sia i servizi odontoiatrici mobili o orientati alla comunità. Gli investitori dovrebbero dare priorità alle piattaforme con produzione scalabile, componenti sostituibili e requisiti di manutenzione semplici. Tali caratteristiche possono favorire la penetrazione nel mercato senza compromettere gli attributi tecnici attesi da un'illuminazione clinica professionale.
Sistemi di illuminazione integrati per la formazione e le cliniche odontoiatriche
La formazione odontoiatrica rappresenta un canale strategicamente interessante perché le preferenze relative alle apparecchiature, che si formano durante il percorso formativo, possono influenzare i successivi comportamenti di acquisto professionali. I fornitori possono sviluppare pacchetti integrati che combinano lenti d'ingrandimento, lampade frontali, accessori di montaggio, batterie e supporto formativo per studenti e giovani professionisti. Gli istituti possono beneficiare di apparecchiature standardizzate che semplificano l'insegnamento e la manutenzione in laboratori e ambienti di simulazione. I produttori possono inoltre utilizzare questi contesti per raccogliere feedback strutturati su ergonomia, qualità del fascio luminoso, durata della batteria e design dell'interfaccia utente prima di una più ampia commercializzazione. L'opportunità non si limita alla formazione, poiché pacchetti simili possono essere adattati a nuovi studi dentistici e cliniche con più postazioni. Un portfolio coordinato può aumentare le vendite ricorrenti di accessori, migliorando al contempo la compatibilità tra le diverse generazioni di prodotti. I fornitori che instaurano rapporti tempestivi con gli istituti possono creare cicli di vita dei clienti più lunghi e migliorare la conversione da apparecchiature di base a sistemi clinici di fascia alta.
Sviluppi recenti
- Giugno 2026: Carl Zeiss Meditec AG ha annunciato l'intenzione di acquisire ulteriori azioni di Carl Zeiss Meditec AG per un valore massimo di 200 milioni di euro. L'operazione rafforza il supporto strategico a lungo termine per il settore delle tecnologie medicali, che comprende soluzioni di visualizzazione e illuminazione dentale.
- Dicembre 2025: General Scientific Corporation, tramite SurgiTel, ha presentato Odyssey Digital LED Headlight, un sistema di illuminazione portatile migliorato per procedure odontoiatriche e chirurgiche. Lo sviluppo del prodotto si concentra su un'illuminazione più brillante e sulla funzionalità digitale, ampliando il portafoglio di sistemi di illuminazione a LED dell'azienda pensati per i professionisti del settore.
- Luglio 2025: LumaDent ha presentato il suo cavo di controllo tattile aggiornato per le lampade odontoiatriche della serie 360. Il controllo riprogettato utilizza un interruttore tattile a basso profilo, supporta molteplici configurazioni di montaggio ed è stato sviluppato per migliorare l'ergonomia e la durata durante l'uso clinico.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -