
Mercado de lámparas frontales dentales: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de faros dentales y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipos (luz de fibra óptica, LED inalámbrico, micro LED); aplicaciones (hospitales, clínicas dentales) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00011779
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 24, 2026


Tamaño del mercado en 2025
2.490 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
3.480 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,28 %
Índice de crecimiento
Mercado potencial
27.800 millones de dólares estadounidenses
(2026-2034)
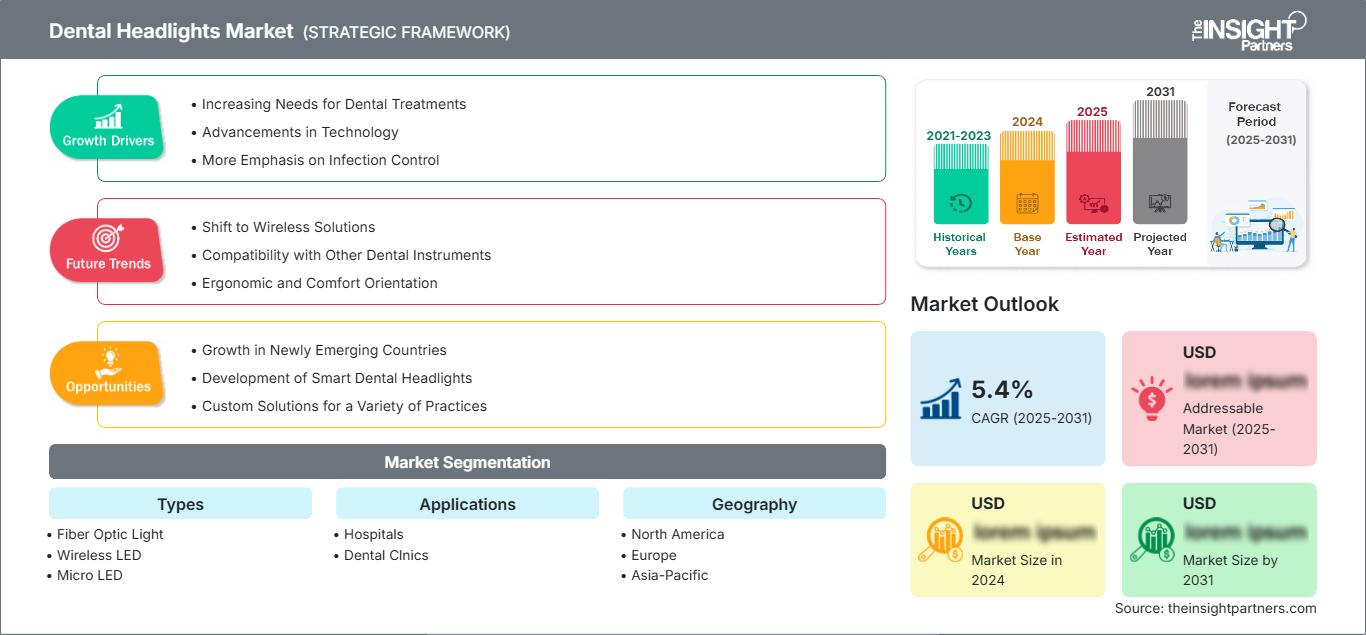
El mercado de lámparas dentales frontales alcanzó un valor de 2490 millones de dólares estadounidenses en 2025 y se prevé que alcance los 3480 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 4,28 % durante el período 2026-2034. El mercado está experimentando un aumento en la demanda de productos de iluminación debido a su uso en procedimientos odontológicos precisos que requieren luz focalizada, aumento, ergonomía y visualización.
Se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,70 % al 5,20 % entre 2026 y 2034. Entre los factores que impulsan este crecimiento se incluyen el uso intensivo de sistemas de magnificación, el desarrollo de las prácticas odontológicas y la modernización de los equipos de iluminación antiguos. Otros factores que influyen en el tamaño del mercado de faros dentales son la preferencia por la iluminación inalámbrica, la buena duración de la batería y las soluciones de iluminación integradas para largas jornadas de práctica clínica.
Evaluación y perspectivas del mercado de faros dentales
- América del Norte: América del Norte sigue siendo el principal mercado regional, con una cuota de mercado del 38-40% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 4,70-5,20% entre 2026 y 2034. Una sólida infraestructura dental y la adopción de equipos de alta gama respaldan una demanda de reemplazo sostenida.
- EE. UU.: Estados Unidos representa entre el 66 % y el 70 % de la demanda norteamericana en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,60 % al 5,10 % entre 2026 y 2034, gracias al apoyo de prácticas privadas avanzadas.
- Europa: Europa representará entre el 27 % y el 29 % del mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,00 % al 4,70 % durante el período 2026-2034. Alemania, el Reino Unido, Francia, Italia y España siguen siendo importantes centros de demanda.
- Asia Pacífico: La región de Asia Pacífico representará entre el 20 % y el 22 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,20 % al 7,20 % durante el período 2026-2034. China, Japón, Corea del Sur, India y Australia respaldan la expansión regional.
- Segmento más grande: Las clínicas dentales representaron entre el 58 % y el 62 % de la cuota de mercado en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 4,50 % al 5,20 % durante el período 2026-2034, impulsadas por la utilización de consultorios privados.
- Segmento de alto crecimiento: Los LED inalámbricos representan una cuota de mercado del 30-34% en 2025 y se espera que registren una tasa de crecimiento anual compuesta (CAGR) del 6,80-7,60% durante el período 2026-2034, impulsada por la movilidad y la ergonomía.
- Empresas clave analizadas en detalle: Carl Zeiss Meditec AG, LED Dental Inc., General Scientific Corporation, A-dec, Inc., MediLED, LumaDent, DENTALEZ, Practicon, Inc., KaVo Dental GmbH y Trove.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El desarrollo tecnológico ha propiciado la evolución del sistema de iluminación dental, pasando de fuentes de luz pesadas y sencillas a lámparas LED ligeras e inalámbricas compatibles con lupas dentales. Las características distintivas de estos productos incluyen ahora uniformidad de la luz, temperatura de color, resistencia al calor, duración de la batería y controles.
Para la expansión futura, la inversión debería dirigirse a los mercados emergentes de odontología, donde crecen las clínicas, los consultorios especializados y la formación odontológica. Factores como el cumplimiento normativo, la seguridad eléctrica, el control de infecciones y la calidad de los dispositivos médicos serán cruciales en los criterios de compra. En el futuro, la inversión debería centrarse en la portabilidad, la gestión energética, la compacidad de la óptica y la compatibilidad con las lupas actuales, en lugar de en el hardware de iluminación.
Alcance del informe de mercado de faros dentales
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 2.490 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 3.480 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,28% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de faros dentales
La demanda está impulsada por las necesidades de los profesionales clínicos que requieren iluminación constante en el espacio limitado de la cavidad bucal al realizar diversos procedimientos, como endodoncia, implantología, restauraciones y microcirugía dental. Por lo tanto, el desarrollo del mercado de faros dentales dependerá de la cooperación entre profesionales dentales, fabricantes de lupas, proveedores de componentes ópticos, proveedores de LED, proveedores de baterías, distribuidores y vendedores de equipos.
La red de suministro de faros dentales tiene un diseño bastante modular, lo que permite a las empresas adquirir LED, componentes ópticos, baterías, unidades de carga y adaptadores para cabezales de diferentes proveedores. Si bien esto facilita la configuración del producto, también implica una mayor atención al control de calidad. Los compradores consideran el costo total de propiedad y la compatibilidad del dispositivo con sus sistemas de magnificación actuales.
El posicionamiento implica un cambio de enfoque, pasando de la mera iluminación a la óptica, la ergonomía y la integración, según se describe en el Informe de Mercado. Esto se ilustra con el hecho de que Carl Zeiss Meditec AG se centra en la visualización y la odontología ergonómica, mientras que General Scientific Corporation, a través de SurgiTel, ofrece iluminación y lupas especializadas. A-dec, Inc. y DENTALEZ están interesadas en los ecosistemas de quirófano, mientras que LumaDent se concentra en la portabilidad de la iluminación clínica.
La competencia se ve intensificada por fabricantes especializados como LED Dental Inc., MediLED, Practicon, Inc., KaVo Dental GmbH y Trove. El funcionamiento inalámbrico, el control del haz, los sistemas de baterías y los controles manos libres se perfilan como las inversiones del futuro. Según el Informe de Mercado de Faros Dentales, la diferenciación dependerá en gran medida de la usabilidad clínica, la interoperabilidad, el servicio y la rentabilidad del ciclo de vida.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de faros dentales: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de faros dentales
América del Norte representa entre el 38 % y el 40 % de la cuota de mercado de faros dentales en 2025 y se prevé que experimente una tasa de crecimiento anual compuesta (CAGR) del 4,70 % al 5,20 % hasta 2034. América del Norte cuenta con un sector de odontología privada consolidado, un uso generalizado de lupas, una amplia distribución de equipos y altas tasas de reemplazo. Los sistemas de gama alta gozan de gran popularidad debido a la necesidad de un diseño ligero, iluminación constante y una mayor duración de la batería.
Estados Unidos dominará el mercado regional, con el respaldo de centros especializados de vanguardia y organizaciones de servicios dentales. Canadá desempeñará su papel gracias a su infraestructura clínica existente, mientras que México cuenta con un gran potencial de crecimiento a largo plazo en la prestación de servicios dentales privados. La región también se beneficia de la presencia de fabricantes y distribuidores con vínculos clínicos ya establecidos. La normativa estadounidense sobre lámparas quirúrgicas dentales proporciona un marco para el cumplimiento de la misma.
Mercado estadounidense de faros dentales
Estados Unidos representará entre el 66 % y el 70 % de la demanda de Norteamérica en 2025 y se prevé que experimente un crecimiento anual compuesto (CAGR) del 4,60 % al 5,10 % entre 2026 y 2034. La adopción de esta tecnología se observa en clínicas dentales privadas, clínicas especializadas, facultades de odontología y clínicas de alto volumen. Empresas líderes como Carl Zeiss Meditec AG, General Scientific Corporation, A-dec, Inc. y otras tienen presencia en el mercado a través de soluciones de visualización, quirófano e iluminación.
Los sistemas inalámbricos y los montados en lupas están ganando popularidad en procedimientos que requieren movilidad. La endodoncia, la implantología, la odontología estética y las cirugías restauradoras exigen una iluminación controlada y una correcta percepción del color. La compra de repuestos también es importante debido a la creciente relevancia de la iluminación como parte de la ergonomía del puesto de trabajo.
Mercado europeo de faros dentales
En Europa, se estima que el mercado tendrá una cuota de entre el 27 % y el 29 % en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 4,00 % al 4,70 % hasta 2034, con Alemania como el país con mayor presencia. Los mercados del Reino Unido y Alemania constituyen importantes bases de demanda gracias a su sólida infraestructura y ergonomía en el sector odontológico.
El Reino Unido es un destino predilecto para consultorios privados avanzados y especializados, mientras que Alemania se beneficia de su ingeniería de precisión y su consolidada industria de dispositivos médicos. Francia, Italia y España contribuyen a la demanda adicional derivada de consultorios dentales privados, la formación en odontología, los servicios de cosmetología y la renovación de sistemas de iluminación obsoletos. En Europa, las compras se centran cada vez más en la durabilidad de los productos, el control de infecciones y los aspectos regulatorios.
Mercado de faros dentales en la región Asia-Pacífico
La región de Asia-Pacífico (APAC) representará entre el 20 % y el 22 % del mercado en 2025 y se prevé que experimente un crecimiento con una tasa de crecimiento anual compuesta (CAGR) del 6,20 % al 7,20 %. China es el principal mercado, mientras que Japón, Corea del Sur, India y Australia representan nichos de demanda individuales. El aumento en el número de clínicas y la mejora en la disponibilidad de equipos profesionales impulsan la adopción del mercado.
La destreza técnica en dispositivos ópticos y producción electrónica representa una ventaja para la oferta en el mercado, mientras que el desarrollo en la industria de la salud y las iniciativas en odontología impulsan la demanda. Los principales mercados para equipos portátiles son India y China; Japón y Corea del Sur se especializan en precisión técnica.
Mercado de faros dentales en Oriente Medio y África
Se prevé que la región de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,80-6,80%, siendo Arabia Saudita el principal motor de este crecimiento. Los Emiratos Árabes Unidos cuentan con una infraestructura sanitaria privada avanzada y una sólida oferta de turismo médico. Sudáfrica ofrece un mercado consolidado de servicios dentales, mientras que el resto de Oriente Medio y África permanece segmentado.
La disponibilidad de energía, las inversiones en infraestructura sanitaria y la urbanización influyen significativamente en las tendencias de compra de la región. En las regiones de altos ingresos, se buscan linternas inalámbricas y compatibles con lupas, mientras que en las regiones emergentes la durabilidad y el precio son factores clave.
Análisis de segmentación
Tipos
Se prevé que el segmento de Tipos crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,60 % al 5,40 % durante el período 2026-2034. La selección de tecnología depende de la consistencia de la iluminación, la portabilidad, la calidad del haz, la duración de la operación y la compatibilidad con sistemas de aumento. Los formatos inalámbricos satisfacen cada vez más los requisitos ergonómicos, mientras que los sistemas basados en fibra óptica conservan su relevancia donde se prefieren las arquitecturas de iluminación fiables y consolidadas. Por consiguiente, el alcance del mercado abarca tanto la demanda impulsada por la sustitución como las actualizaciones tecnológicas.
- Luz de fibra óptica: La luz de fibra óptica sigue siendo relevante en aquellos centros donde los profesionales priorizan las arquitecturas de iluminación establecidas, la transmisión estable del haz y la integración con el equipo existente. La demanda se concentra en centros que valoran los flujos de trabajo clínicos probados.
- La tecnología LED inalámbrica ofrece ventajas como movilidad sin cables, menor interferencia de cables, sistemas de baterías compactos y compatibilidad con flujos de trabajo con lupas. Su importancia estratégica aumenta a medida que los profesionales priorizan la libertad ergonómica.
- Micro LED: La tecnología Micro LED permite diseños ópticos compactos y una iluminación precisa. Su papel estratégico radica en la miniaturización, la reducción del peso de los dispositivos y las oportunidades para integrar funciones de control avanzadas.
Aplicaciones
Se prevé que el segmento de Aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,10 % al 5,00 % durante el período 2026-2034. El comportamiento de compra difiere entre el ámbito institucional y el privado: las clínicas priorizan la portabilidad a nivel clínico, mientras que los hospitales dan prioridad a los equipos estandarizados, la fiabilidad y la compatibilidad con los procedimientos. Este segmento determina cómo los proveedores estructuran los modelos de distribución, servicio, garantía y adquisición en los diversos entornos odontológicos.
- Hospitales: Los hospitales requieren iluminación confiable para cirugía oral, odontología especializada, atención de traumatismos y procedimientos complejos. La adquisición centralizada suele priorizar la durabilidad, la documentación reglamentaria, el soporte técnico y la compatibilidad con la infraestructura clínica general.
- Clínicas dentales: Las clínicas dentales generan una amplia demanda recurrente en procedimientos generales, cosméticos, restaurativos, de ortodoncia y endodóncicos. Las consultas privadas valoran cada vez más los sistemas portátiles que facilitan el trabajo de los profesionales y permiten configuraciones de consultorio flexibles.
Resumen de la oportunidad
|
Aplicaciones |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
hospitales |
Medio |
Precisión quirúrgica |
Maduro |
|
Clínicas dentales |
Alto |
Integración de lupas |
Escalada |
Factores de crecimiento y análisis del impacto del mercado de faros dentales
Mayor adopción de la odontología basada en la magnificación
Con el uso más frecuente de lupas dentales y procedimientos microscópicos, se otorgará mayor importancia a las fuentes de luz alineadas con el eje de visión del clínico. Con la iluminación coaxial y la iluminación para lupas, se reducen las sombras causadas por la posición de la cabeza del clínico y se mantiene la visibilidad en campos reducidos. Estos aspectos influyen directamente en el proceso de diseño, ya que deben considerarse conjuntamente el peso ligero, el equilibrio, el diámetro del haz, la ubicación de las baterías y la facilidad de montaje. Como resultado, la demanda se aleja de la iluminación estándar y se orienta hacia una iluminación que tenga en cuenta el flujo visual del clínico. De esta manera, los fabricantes que puedan demostrar ventajas ergonómicas tendrán una clara ventaja en las consultas especializadas, mientras que los distribuidores pueden utilizar la compatibilidad de los lúmenes con las lupas como criterio de compra.
Expansión de las redes de consultorios dentales privados
Con la continua evolución de las clínicas dentales organizadas y los consultorios con múltiples sillones, surgen más oportunidades para la compra estructurada de equipos. A diferencia de los profesionales individuales, las clínicas organizadas pueden tener requisitos de iluminación estandarizados en varios gabinetes, lo que genera compras repetidas de sistemas de iluminación y repuestos compatibles. La estandarización agrega valor a los contratos de servicio, los programas de intercambio de baterías, la capacitación y el soporte del canal de distribución. En los mercados en desarrollo, la creación de nuevas clínicas impulsa la compra inicial de equipos, mientras que en los mercados desarrollados surge la demanda de reemplazo debido a la actualización de la estación de trabajo clínica del consultorio. Los fabricantes que ofrecen sistemas flexibles a diferentes precios pueden gestionar ambas situaciones sin interrumpir sus canales de distribución. Desde la perspectiva comercial, este punto es especialmente importante para los sistemas inalámbricos debido a que su funcionamiento sin cables facilita las transferencias entre gabinetes.
Arquitectura de alimentación portátil y mayor eficiencia de los LED
Los avances en la eficiencia de los LED, el control térmico, la miniaturización óptica y la tecnología de baterías recargables están mejorando la practicidad de la iluminación clínica portátil. Una mejor gestión de la energía permite a los fabricantes equilibrar el brillo con la duración de funcionamiento sin aumentar sustancialmente el peso del dispositivo. Esto resuelve directamente una antigua disyuntiva entre el rendimiento de la iluminación y la comodidad del profesional. Los módulos de batería compactos también permiten a los proveedores desarrollar familias de productos modulares, utilizando plataformas de alimentación comunes en diferentes cabezales de luz y configuraciones de montaje. Para los compradores, esto puede reducir la complejidad de los accesorios y simplificar los ciclos de reemplazo. El efecto comercial es una migración gradual hacia productos que ofrecen una salida constante y minimizan las interrupciones durante los procedimientos. Los proveedores que combinan LED eficientes con sistemas de carga robustos y componentes reemplazables pueden fortalecer la rentabilidad del ciclo de vida. Este factor también fomenta la innovación en los controles, incluyendo interfaces táctiles, de proximidad y otras interfaces manos libres que reducen el contacto innecesario durante los flujos de trabajo clínicos.
Tendencias futuras del mercado de faros dentales
Iluminación inteligente y controles sensibles al contexto
Es probable que los sistemas futuros en el mercado de faros dentales incorporen controles cada vez más inteligentes que ajusten la iluminación según los requisitos del procedimiento, las condiciones ambientales o las preferencias del clínico. En lugar de depender únicamente de cambios manuales de intensidad, los fabricantes pueden desarrollar perfiles preestablecidos para flujos de trabajo restaurativos, endodóncicos, quirúrgicos y de exploración. La detección de proximidad y la activación manos libres podrían volverse más comunes donde el control de la contaminación y los procedimientos ininterrumpidos sean prioritarios. La integración con sistemas de lupas podría permitir a los clínicos controlar la iluminación sin cambiar de postura ni interrumpir el tratamiento. Otra posible dirección es la sincronización con cámaras y plataformas de visualización, lo que permitiría que la iluminación y la captura de imágenes funcionen como un sistema coordinado. Este desarrollo llevaría la categoría más allá de una fuente de luz independiente hacia un accesorio clínico conectado. Los proveedores que establezcan interfaces de software fiables y controles intuitivos podrían diferenciarse a medida que las clínicas dentales evalúen cada vez más los equipos según la eficiencia del flujo de trabajo en lugar de solo la potencia de iluminación.
Rendimiento óptico de mayor precisión para odontología especializada.
Se espera que la odontología especializada impulse el desarrollo de productos hacia un control más preciso de la forma del haz, la reproducción cromática, la reducción del deslumbramiento y la uniformidad de la iluminación. Los procedimientos endodóncicos y microquirúrgicos requieren visibilidad en campos reducidos donde la luz inconsistente puede ocultar detalles anatómicos. De manera similar, los procedimientos restaurativos y cosméticos hacen mayor hincapié en la evaluación visual precisa de materiales y tejidos. Por lo tanto, los productos futuros podrían combinar matrices LED compactas con lentes, filtros y perfiles de haz ajustables y de alta calidad. Es probable que los fabricantes también se centren más en la comodidad ocular, especialmente para los clínicos que realizan procedimientos prolongados con aumento. Estos requisitos crean oportunidades para arquitecturas ópticas diferenciadas en lugar de simples aumentos de brillo. Con el tiempo, las especificaciones de los productos podrían enfatizar cada vez más el rendimiento visual medible, la integración ergonómica y las configuraciones específicas para cada procedimiento. Esta tendencia debería favorecer a los proveedores con sólidas capacidades de ingeniería óptica y colaboraciones en el desarrollo clínico.
Oportunidades de mercado para faros dentales
Plataformas de productos localizadas para mercados dentales emergentes
Los fabricantes pueden adoptar estrategias de producto localizadas en mercados donde la infraestructura de las clínicas dentales se está expandiendo, pero el equipo de alta gama sigue siendo sensible al costo de adquisición. Las plataformas modulares pueden combinar un núcleo óptico común con diferentes configuraciones de batería, sistemas de montaje, accesorios de carga y paquetes de servicio, lo que permite a los proveedores adaptarse a diversas condiciones de compra. El ensamblaje local o la distribución regional pueden acortar los ciclos de entrega y mejorar la disponibilidad de baterías y componentes de repuesto. Las alianzas con facultades de odontología, distribuidores y redes de clínicas organizadas también pueden acelerar la familiarización con el producto sin necesidad de una extensa infraestructura de ventas directas. Las previsiones del mercado de faros dentales apuntan a oportunidades donde los sistemas portátiles pueden servir tanto a clínicas privadas establecidas como a servicios dentales móviles o comunitarios. Los inversores deben priorizar las plataformas con fabricación escalable, componentes reemplazables y requisitos de mantenimiento sencillos. Estas características pueden facilitar la penetración en el mercado sin comprometer los atributos técnicos esperados de la iluminación clínica profesional.
Paquetes de iluminación integrados para la formación y las clínicas dentales.
La formación odontológica representa un canal estratégicamente atractivo, ya que las preferencias de equipamiento que se forman durante la capacitación pueden influir en el comportamiento de compra profesional posterior. Los proveedores pueden desarrollar paquetes combinados que incluyan lupas, faros, accesorios de montaje, baterías y soporte de capacitación para estudiantes y profesionales clínicos en las primeras etapas de su carrera. Las instituciones pueden beneficiarse de equipos estandarizados que simplifican la enseñanza y el mantenimiento en laboratorios y entornos de simulación. Los fabricantes también pueden utilizar estos entornos para recopilar comentarios estructurados sobre ergonomía, calidad del haz, duración de la batería y diseño de la interfaz de usuario antes de su comercialización a mayor escala. La oportunidad no se limita a la educación, ya que paquetes similares pueden adaptarse a nuevas clínicas dentales y consultorios con múltiples sillones. Un portafolio coordinado puede aumentar las ventas recurrentes de accesorios y, al mismo tiempo, mejorar la compatibilidad entre las diferentes generaciones de productos. Los proveedores que establecen relaciones institucionales desde el principio pueden crear ciclos de vida del cliente más largos y mejorar la conversión de equipos básicos a sistemas clínicos de alta gama.
Novedades recientes
- Junio de 2026: Carl Zeiss Meditec AG anunció su intención de adquirir acciones adicionales de Carl Zeiss Meditec AG por un valor de hasta 200 millones de euros. Esta operación refuerza el apoyo estratégico a largo plazo para el negocio de tecnología médica, que incluye soluciones de visualización e iluminación dental.
- Diciembre de 2025: General Scientific Corporation, a través de SurgiTel, presentó el faro LED digital Odyssey, un sistema de iluminación portátil mejorado para procedimientos dentales y quirúrgicos. El desarrollo del producto se centra en una iluminación más brillante y funcionalidad digital, ampliando así la cartera de sistemas de iluminación LED de la compañía orientados al profesional clínico.
- Julio de 2025: LumaDent presentó su cable de control táctil mejorado para sus lámparas frontales dentales de la serie 360. El control rediseñado utiliza un interruptor táctil de perfil bajo, admite múltiples configuraciones de montaje y fue desarrollado para mejorar la ergonomía y la durabilidad durante el uso clínico.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -