
歯科ヘドライット市場:動向・需要・予測 2034
歯科用ヘッドライト市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(光ファイバーライト、ワイヤレスLED、マイクロLED)、用途別(病院、歯科医院)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00011779
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 24, 2026


2025年の市場規模
24億9000 万米ドル
基準年値
2034年の予測
34億8000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
4.28 %
成長率
対象市場
278 億米ドル
(2026年~2034年)
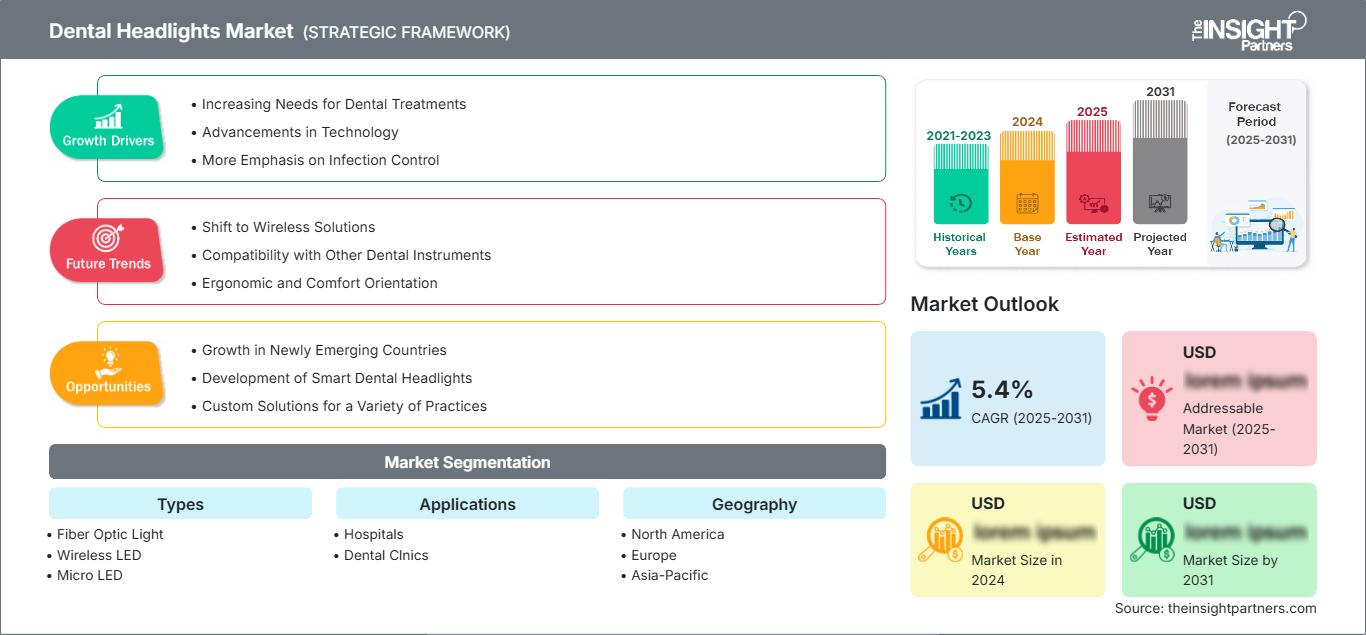
歯科用ヘッドライト市場は、2025年には24億9,000万米ドルと評価され、2034年には34億8,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)4.28%を記録すると見込まれています。この市場では、集光、拡大、人間工学、視覚化を必要とする精密な歯科治療において照明製品が使用されるため、需要が増加しています。
2026年から2034年にかけて、年平均成長率(CAGR)4.70%~5.20%で成長すると予測されています。成長の要因としては、拡大システムの利用率の高さ、歯科診療の発展、旧型照明器具のアップグレードなどが挙げられます。その他、歯科用ヘッドライト市場規模に影響を与える要因としては、ワイヤレス照明への嗜好、優れたバッテリー寿命、長時間診療に対応する統合型照明ソリューションなどが挙げられます。
歯科用ヘッドライト市場の評価と洞察
- 北米:北米は引き続き主要な地域市場であり、2025年の市場シェアは38~40%、2026~2034年の年平均成長率は4.70~5.20%と見込まれています。充実した歯科医療インフラと高性能機器の普及が、持続的な交換需要を支えています。
- 米国:米国は2025年には北米の需要の66~70%を占め、高度な民間医療の普及に支えられ、2026年から2034年にかけて年平均成長率(CAGR)4.60~5.10%で成長すると予測されている。
- 欧州:欧州は2025年には27~29%のシェアを占め、2026~2034年には年平均成長率(CAGR)4.00~4.70%で成長すると予測されている。ドイツ、英国、フランス、イタリア、スペインは引き続き重要な需要拠点となる。
- アジア太平洋地域:アジア太平洋地域は2025年には20~22%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)6.20~7.20%で拡大すると予測されている。中国、日本、韓国、インド、オーストラリアが地域拡大を支えている。
- 最大のセグメント:歯科クリニックは2025年には市場シェアの58~62%を占め、個人開業医の利用に支えられ、2026~2034年には年平均成長率(CAGR)4.50~5.20%で成長すると予測されている。
- 高成長分野:ワイヤレスLEDは、2025年には市場シェアの30~34%を占め、モビリティと人間工学に基づいた設計により、2026~2034年には年平均成長率(CAGR)6.80~7.60%を記録すると予想されています。
- 詳細に分析された主要企業: Carl Zeiss Meditec AG、LED Dental Inc.、General Scientific Corporation、A-dec, Inc.、MediLED、LumaDent、DENTALEZ、Practicon, Inc.、KaVo Dental GmbH、およびTrove。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
技術の進歩により、歯科用照明システムは、重くてシンプルな光源から、軽量でコードレス、かつ歯科用ルーペと併用可能なLEDライトへと進化を遂げました。これらの製品の特長としては、光の均一性、色温度、放熱性、バッテリー寿命、そして操作性などが挙げられます。
今後の事業拡大に向けては、歯科医療分野における新興市場への投資が重要です。これらの市場では、専門医の診療や歯科教育とともに、クリニックの開業が拡大しています。規制遵守、電気安全、感染管理、医療機器の品質といった要素が、購入基準において重要な役割を果たすでしょう。将来的には、照明機器よりも、携帯性、エネルギー管理、光学系の小型化、既存のルーペとの互換性に重点を置いた投資を行うべきです。
歯科用ヘッドライト市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 24億9000万米ドル |
| 2034年までの市場規模 | 34億8000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 4.28% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
歯科用ヘッドライト市場分析
需要パターンは、歯科における歯内療法、インプラント治療、修復治療、マイクロサージェリーなど、さまざまな処置を行う際に、口腔内の限られた空間で常に照明を必要とする臨床医のニーズによって左右されます。したがって、歯科用ヘッドライト市場の発展は、歯科専門家、ルーペメーカー、光学部品サプライヤー、LEDサプライヤー、バッテリーサプライヤー、販売代理店、機器販売業者間の協力にかかっています。
歯科用ヘッドライトの供給ネットワークは非常にモジュール式の設計となっており、企業はLED、光学部品、バッテリーパック、充電ユニット、ヘッドアタッチメントなどを様々な企業から購入できます。これにより製品の構成が容易になる一方で、品質管理への注目度も高まります。購入者は総所有コストを考慮し、既存の拡大システムとの互換性も検討します。
ポジショニングは、単なる照明から光学、人間工学、統合へと範囲を広げるものであり、市場レポートではそのことが示されています。これは、Carl Zeiss Meditec AGが視覚化と人間工学に基づいた歯科医療に注力している一方、General Scientific CorporationはSurgiTelを通じて特殊な照明とルーペを提供しているという事実からも明らかです。A-dec, Inc.とDENTALEZは診療室のエコシステムに関心を持ち、LumaDentは臨床照明の携帯性に重点を置いています。
LED Dental Inc.、MediLED、Practicon, Inc.、KaVo Dental GmbH、Troveといった専門メーカーの参入により、競争はさらに激化しています。コードレス操作、ビーム制御、バッテリーシステム、ハンズフリー制御などが今後の投資対象となります。歯科用ヘッドライト市場レポートによると、差別化は臨床での使いやすさ、相互運用性、サービス、ライフサイクル経済性に大きく依存することになります。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
歯科用ヘッドライト市場:戦略的洞察
地域別分析
北米歯科用ヘッドライト市場
北米は2025年までに歯科用ヘッドライト市場の38~40%を占め、2034年まで年平均成長率(CAGR)4.70~5.20%で成長すると予測されています。北米では、民間歯科医療が成熟しており、ルーペの普及、機器の流通、そして高い交換率が見られます。軽量設計、常時点灯、長寿命バッテリーといったニーズから、ハイエンドシステムが好まれています。
米国は、高度な専門施設や歯科サービス組織からの支援を受け、地域市場を席巻するだろう。カナダは既存の臨床インフラを通じて役割を果たし、メキシコは民間歯科サービスの提供において長期的な成長の可能性を秘めている。また、この地域は、既存の臨床ネットワークを持つメーカーや販売業者の存在という利点も有している。米国における歯科手術用照明の規制状況は、コンプライアンスのための枠組みを提供する。
米国歯科用ヘッドライト市場
2025年には北米の需要の66~70%を米国が占め、2026年から2034年にかけて年平均成長率(CAGR)4.60~5.10%で成長すると予測されています。この技術は、民間の歯科医院、専門医院、歯科大学、大規模歯科医院などで導入されています。カールツァイスメディテックAG、ゼネラルサイエンティフィックコーポレーション、A-dec, Inc.などの大手企業が、可視化、手術室、照明ソリューションを通じて市場で存在感を示しています。
コードレス式およびルーペ装着型システムは、移動を必要とする処置において人気が高まっています。歯内療法、インプラント治療、審美歯科、修復手術などは、制御された照明と適切な色彩認識の必要性を高めています。また、人間工学に基づいた作業環境における照明の重要性が高まっているため、交換用機器の購入も増加しています。
欧州歯科用ヘッドライト市場
欧州市場は、2025年には27~29%のシェアを占めると推定され、2034年まで年平均成長率(CAGR)4.00~4.70%で成長すると予測されており、ドイツが最大の市場となる見込みです。英国とドイツ市場は、充実した歯科医療インフラと人間工学に基づいた設計により、重要な需要基盤となっています。
英国は高度な専門診療を行う個人開業医にとって好ましい拠点である一方、ドイツは精密工学と確立された医療機器産業によって恩恵を受けている。フランス、イタリア、スペインは、個人歯科医院、歯科教育、美容医療サービス、老朽化した照明システムの交換などから、さらなる需要を生み出している。ヨーロッパにおける調達においては、製品の耐久性、感染管理、規制面への意識が高まっている。
アジア太平洋地域の歯科用ヘッドライト市場
アジア太平洋地域は2025年には20~22%のシェアを占め、年平均成長率(CAGR)6.20~7.20%で成長すると予測されている。中国が主要国であり、日本、韓国、インド、オーストラリアはそれぞれ独自の需要地域となっている。クリニックの増加と専門機器の入手可能性の向上は、市場への普及を促進する要因となっている。
光学機器や電子機器製造における技術力の高さは市場の供給側にとって有利であり、医療業界の発展や歯科医療における取り組みは需要側にとって有利である。携帯型機器の主要市場はインドと中国であり、日本と韓国は高度な技術力に特化している。
中東・アフリカの歯科用ヘッドライト市場
中東・アフリカ地域は年平均成長率(CAGR)5.80~6.80%で成長すると予測されており、この地域の成長を牽引するのはサウジアラビアとなるでしょう。アラブ首長国連邦(UAE)は、高度な民間医療インフラと医療ツーリズム施設という強みを持っています。南アフリカには既存の歯科医療サービス市場が存在しますが、中東・アフリカのその他の地域は依然として細分化された状態が続いています。
エネルギー供給状況、医療インフラへの投資、都市化は、この地域の購買動向に重要な役割を果たしている。高所得地域では、コードレス照明やルーペに対応した照明が人気を集める一方、新興地域では耐久性と価格が重要な要素となる。
セグメンテーション分析
種類
タイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)4.60~5.40%で成長すると予測されています。技術選定は、照明の一貫性、携帯性、ビーム品質、動作時間、および拡大システムとの互換性によって決まります。ワイヤレス形式は人間工学的な要件にますます対応していますが、信頼性が高く確立された照明アーキテクチャが依然として好まれる分野では、光ファイバーベースのシステムが依然として重要な役割を果たしています。したがって、市場範囲は、交換需要と技術主導のアップグレードの両方を網羅しています。
- 光ファイバー照明:光ファイバー照明は、臨床医が確立された照明アーキテクチャ、安定したビーム伝送、および既存機器との統合を優先する場合に依然として有効です。需要は、実績のある臨床ワークフローを重視する診療所に集中しています。
- ワイヤレスLED:ワイヤレスLEDは、コードレスで持ち運びが容易なこと、ケーブル干渉が少ないこと、コンパクトなバッテリーシステム、ルーペ装着型ワークフローとの互換性といった利点があります。医療従事者が人間工学的な自由度を重視するようになるにつれ、その戦略的重要性はますます高まっています。
- マイクロLED:マイクロLEDは、コンパクトな光学設計と高精度な照明を実現します。その戦略的な役割は、小型化、軽量化、そして高度な制御機能の統合機会と密接に関係しています。
アプリケーション
アプリケーション分野は、2026年から2034年にかけて年平均成長率(CAGR)4.10~5.00%で成長すると予測されています。医療機関と個人診療所では購買行動が異なり、診療所は臨床医レベルの携帯性を重視し、病院は標準化された機器、信頼性、および手順の互換性を優先します。この分野は、多様な歯科医療環境において、サプライヤーが流通、サービス、保証、および調達モデルをどのように構築するかを決定づけます。
- 病院:病院では、口腔外科、専門歯科治療、外傷治療、複雑な処置のために、信頼性の高い照明設備が必要です。集中調達では、耐久性、規制関連書類、サービスサポート、および広範な臨床インフラとの互換性が重視される傾向があります。
- 歯科クリニック:歯科クリニックは、一般歯科、審美歯科、修復歯科、矯正歯科、歯内療法など、幅広い分野で継続的な需要を生み出しています。個人開業医は、個々の歯科医師をサポートし、柔軟な診療室構成を可能にするポータブルシステムをますます重視するようになっています。
機会の概要
|
アプリケーション |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
病院 |
中くらい |
外科手術のような精密さ |
成熟した |
|
歯科クリニック |
高い |
ルーペ統合 |
スケーリング |
歯科用ヘッドライト市場の成長要因と影響分析
拡大鏡を用いた歯科治療の普及拡大
歯科用ルーペや顕微鏡を用いた処置が頻繁に行われるようになるにつれ、術者の視線軸に沿った光源の重要性がますます高まるでしょう。同軸照明やルーペ照明を用いることで、術者の頭部の位置による影が軽減され、狭い視野でも視認性を維持できます。これらの要素は、軽量性、バランス、ビーム径、バッテリーの位置、取り付けやすさなど、設計プロセスに直接影響を与えます。その結果、標準的な照明から、術者の視線の流れを考慮した照明へと需要がシフトしています。このように、人間工学的な利点を示すことができるメーカーは専門医の診療において明確な優位性を持ち、販売代理店はルーペとの互換性を購買基準として活用できます。
民間歯科医院ネットワークの拡大
組織化された歯科クリニックや複数診療室を備えた診療所の発展に伴い、体系的な機器購入の機会が増えています。個人開業医とは異なり、組織化されたクリニックでは複数の診療室で照明要件を標準化できるため、対応するヘッドライトシステムや交換部品の繰り返し購入につながります。標準化は、サービス契約、バッテリー交換プログラム、教育、流通チャネルのサポートに付加価値をもたらします。発展途上国では、新規クリニックの設立が最初の機器購入のきっかけとなりますが、先進国では、診療室のワークステーションのアップグレードに伴う交換需要が発生します。さまざまな価格帯で柔軟なシステムを提供するメーカーは、流通チャネルを分断することなく、両方の状況に対応できる可能性があります。ビジネスの観点から見ると、コードレス操作により診療室間の移動が容易になるワイヤレスシステムは特に重要です。
LED効率の向上とポータブル電源アーキテクチャ
LEDの効率、熱制御、光学的小型化、充電式バッテリー技術の進歩により、携帯型臨床照明の実用性が向上しています。電力管理の改善により、メーカーはデバイスの重量を大幅に増やすことなく、明るさと動作時間のバランスを取ることができます。これは、照明性能と医療従事者の快適性という、長年の購買上のジレンマに直接対処するものです。また、コンパクトなバッテリーモジュールにより、サプライヤーはさまざまなライトヘッドや取り付け構成で共通の電源プラットフォームを使用するモジュール式製品ファミリーを開発できます。購入者にとっては、アクセサリの複雑さを軽減し、交換サイクルを簡素化できます。商業的な効果としては、処置中の中断を最小限に抑えながら、安定した出力を提供する製品への緩やかな移行が挙げられます。高効率LEDと堅牢な充電システム、交換可能なコンポーネントを組み合わせたサプライヤーは、ライフサイクル経済性を高めることができます。この推進力は、臨床ワークフロー中の不要な接触を減らす触覚、近接、その他のハンズフリーインターフェースを含む制御の革新も促します。
歯科用ヘッドライト市場の将来動向
スマート照明と状況に応じた制御
歯科用ヘッドライト市場の将来の動向としては、処置の要件、周囲の環境条件、または臨床医の好みに応じて照明を調整する、より高度な制御機能が組み込まれる可能性が高い。メーカーは、手動による強度変更だけに頼るのではなく、修復、歯内療法、外科、および検査のワークフロー向けにプリセットプロファイルを開発することができる。汚染管理と中断のない処置が優先される場所では、近接センシングとハンズフリー起動がより一般的になる可能性がある。ルーペシステムとの統合により、臨床医は姿勢を変えたり治療を中断したりすることなく照明を制御できるようになる。もう1つの可能性のある方向性は、カメラと視覚化プラットフォームとの同期であり、照明と画像キャプチャを協調システムとして動作させることができる。このような開発により、このカテゴリーはスタンドアロンの光源から、接続された臨床アクセサリへと進化するだろう。歯科医院が照明出力だけでなくワークフロー効率に基づいて機器を評価するようになるにつれて、信頼性の高いソフトウェアインターフェースと直感的な制御を確立したサプライヤーは差別化を図ることができるだろう。
特殊歯科治療のための高精度光学性能
専門歯科分野では、ビーム形状、演色性、グレア低減、照明均一性といった点において、製品開発がより厳密な方向へと進むことが予想されます。歯内療法やマイクロサージェリーでは、狭い視野での視認性が求められますが、光の不均一性によって解剖学的詳細が不明瞭になることがあります。同様に、修復治療や美容歯科治療においても、材料や組織の正確な視覚的評価が重視されます。そのため、将来の製品は、小型LEDアレイと、改良されたレンズ、フィルター、調整可能なビームプロファイルを組み合わせたものとなるでしょう。また、メーカーは、特に拡大鏡下で長時間の処置を行う臨床医の目の快適性にも、より一層注力していくと考えられます。こうした要件は、明るさを段階的に向上させるのではなく、差別化された光学アーキテクチャを実現する機会を生み出します。今後、製品仕様では、測定可能な視覚性能、人間工学に基づいた統合、処置固有の構成がますます重視されるようになるでしょう。この傾向は、優れた光学エンジニアリング能力と臨床開発パートナーシップを持つサプライヤーにとって有利に働くはずです。
歯科用ヘッドライトの市場機会
新興歯科市場向け地域特化型製品プラットフォーム
メーカーは、歯科クリニックのインフラが拡大しているものの、高級機器の購入コストに敏感な市場では、地域に特化した製品戦略を追求できます。モジュール式プラットフォームは、共通の光学コアとさまざまなバッテリー構成、マウントシステム、充電アクセサリ、サービスパッケージを組み合わせることができ、サプライヤーはさまざまな購入条件に対応できます。現地での組み立てや地域配送により、配送サイクルを短縮し、交換用バッテリーやコンポーネントの入手性を向上させることができます。歯科大学、販売代理店、組織化されたクリニックネットワークとのパートナーシップにより、大規模な直接販売インフラを必要とせずに製品の認知度を高めることもできます。歯科用ヘッドライト市場の予測では、ポータブルシステムが既存の個人クリニックとモバイルまたは地域密着型の歯科サービスの両方に対応できる機会があることが示されています。投資家は、拡張可能な製造、交換可能なコンポーネント、簡単なメンテナンス要件を備えたプラットフォームを優先する必要があります。このような特性により、専門的な臨床照明に期待される技術的特性を損なうことなく、市場への浸透を促進できます。
歯科研修および診療所向け統合照明パッケージ
歯科教育は、研修中に形成された機器の好みがその後の専門的な購買行動に影響を与える可能性があるため、戦略的に魅力的なチャネルです。サプライヤーは、学生や若手臨床医向けに、ルーペ、ヘッドライト、取り付け用アクセサリー、バッテリー、研修サポートを組み合わせたパッケージを開発できます。教育機関は、ラボやシミュレーション環境全体で教育とメンテナンスを簡素化する標準化された機器から恩恵を受けることができます。メーカーはまた、これらの環境を利用して、より広範な商業展開の前に、人間工学、ビーム品質、バッテリーの持続時間、ユーザーインターフェース設計に関する構造化されたフィードバックを収集することもできます。この機会は教育に限定されず、同様のパッケージは新しい歯科医院や複数の診療台を備えたクリニックにも適用できます。調整されたポートフォリオは、製品世代間の互換性を向上させながら、アクセサリーの継続的な販売を増加させることができます。早期に教育機関との関係を構築したサプライヤーは、顧客ライフサイクルを長くし、エントリーレベルの機器からプレミアム臨床システムへの移行を促進できる可能性があります。
最近の動向
- 2026年6月:カールツァイスメディテックAGは、カールツァイスAGがカールツァイスメディテックAGの株式を最大2億ユーロ相当まで追加取得する意向であることを発表しました。この動きは、歯科用画像診断および照明ソリューションを含む医療技術事業に対する長期的な戦略的支援を強化するものです。
- 2025年12月:ゼネラル・サイエンティフィック社は、サージテル社を通じて、歯科および外科手術用の改良型携帯照明システムである「オデッセイ・デジタルLEDヘッドライト」を発表しました。この製品開発は、より明るい照明とデジタル機能に重点を置いており、臨床医向けのLED照明システムの製品ラインナップを拡充するものです。
- 2025年7月:LumaDent社は、360シリーズ歯科用ヘッドライト向けに改良された触覚制御ケーブルを発表しました。この再設計された制御ケーブルは、薄型の触覚スイッチを採用し、複数の取り付け構成に対応しており、臨床使用時の人間工学的な操作性と耐久性を向上させるために開発されました。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -