
Markt für Dental Intraoral Scanners: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für intraorale Dentalscanner (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: Nach Typ (pulverfrei und pulverbasiert); Modalität (Standalone, Tischgerät, tragbar und wandmontiert); Technologie (optischer Stab und konfokale Mikroskopie); Anwendung (Zahnrestauration, Kieferorthopädie, Parodontologie, Endodontie und Sonstige); Endnutzer (Zahnkliniken und -praxen, zahnärztliche Diagnosezentren, zahnärztliche Forschungs- und Ausbildungsinstitute und Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00024404
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 25, 2026


Marktgröße 2025
722,9 Mio. US-Dollar
Basisjahrwert
Prognose für 2034
1.332,73 Mio. US$
Prognose bis 2034
CAGR 2026-2034
7,03 %
Wachstumsrate
Adressierbarer Markt
9.279,17 Mio. US$
(2026–2034)
Der Markt für intraorale Dentalscanner wurde im Jahr 2025 auf 722,9 Millionen US-Dollar geschätzt und soll bis 2034 auf 1.332,73 Millionen US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,03 % von 2026 bis 2034 entspricht. Das Marktwachstum ist ein Indiz für den anhaltenden Wandel von traditionellen Abformungen hin zu digitalen Mundgeometrien, der auf Fortschritte in der optischen Datenerfassung und Software sowie auf klinische Praktiken, restaurative Zahnheilkunde und Kieferorthopädie in Zahnkliniken und Laboren zurückzuführen ist.
Nordamerika wird voraussichtlich seine relativ starke Position im Markt für intraorale Dentalscanner beibehalten. Treiber dieses Wachstums sind die hohe Akzeptanz digitaler Zahnmedizin, die große Anzahl zahnärztlicher Leistungserbringer und die auf technologiebasierte Verfahren ausgerichteten Abrechnungssysteme. Die regionale durchschnittliche jährliche Wachstumsrate (CAGR) wird im Zeitraum 2026–2034 voraussichtlich bei 7,4–7,8 % liegen, was auf den Ersatzbedarf und die Integration von CAD/CAM-Systemen zurückzuführen ist.
Marktanalyse und Einblicke für intraorale Dentalscanner
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Anteil von 44–48 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,4–7,8 % wachsen wird, unterstützt durch etablierte digitale Arbeitsabläufe, zahnärztliche Dienstleistungsorganisationen und Aktivitäten im Bereich des Technologieaustauschs.
- USA: Es wird erwartet, dass die USA im Jahr 2025 87–91 % des nordamerikanischen Marktes ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,3–7,7 % wachsen werden, wobei organisierte Praxen und die restaurative Digitalisierung die Haupttreiber sind.
- Europa: Es wird geschätzt, dass Europa im Jahr 2025 einen Marktanteil von 22–26 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,3 % wachsen wird. Deutschland, Großbritannien, Frankreich, Italien und Spanien profitieren dabei von der ausgereiften Einführung zahnmedizinischer Technologien und der Vernetzung der Labore.
- Asien-Pazifik: Der Anteil des asiatisch-pazifischen Raums wird im Jahr 2025 auf 18–22 % geschätzt und soll zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–8,6 % wachsen. Angeführt wird dieses Wachstum von China, Japan, Südkorea, Indien und Australien, da Kliniken ihre Arbeitsabläufe modernisieren.
- Größtes Segment: Es wird geschätzt, dass das Segment „Pulverfrei“ im Jahr 2025 einen Marktanteil von 68–72 % erreichen wird, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–7,6 % zwischen 2026 und 2034, was auf vereinfachtes Scannen und eine reduzierte Arbeitsablaufvorbereitung zurückzuführen ist.
- Wachstumsstarkes Segment: Tragbare Scanner werden voraussichtlich im Jahr 2025 einen Marktanteil von 20–24 % erreichen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,1–9,6 % wachsen, was durch den flexiblen Einsatz direkt am Behandlungsstuhl unterstützt wird.
- Detaillierte Analyse der wichtigsten Unternehmen: Dentsply Sirona, Carestream Dental LLC, Planmeca Oy, Align Technology, Inc., Medit Corp., 3Shape A/S, ACTEON Group, 3DISC, Owandy Radiology, Guangdong Launca Medical Device Technology Co., Ltd., Midmark Corporation, Ningbo Runyes Medical Instrument Co., Ltd., ASAHIROENTGEN IND. CO., LTD., DÜRR DENTAL SE, Condor, GC Europe AG, Apixia Corp., Shining 3D, Institut Straumann AG und VATECH.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Innovationstrend in der Technologieentwicklung des Marktes für intraorale Dentalscanner fördert den Wettbewerb der Scanner hinsichtlich klinischer Intelligenz, Erfassungsgeschwindigkeit, ergonomischem Design und interoperabler Software. Die Produktion konzentriert sich auf kleinere optische Systeme, drahtlose Kommunikation, Cloud-Computing und wiederverwendbare Scannerkomponenten. Die Differenzierung der Hersteller erfolgt durch automatisierte Ausrichtung, ein größeres Sichtfeld, KI-basierte Interpretation und die Integration von Arbeitsabläufen in den Bereichen Restauration, Kieferorthopädie, Implantologie und Laborplanung.
Das zukünftige Marktwachstum muss die steigenden Investitionen in die neuen, sich im Bereich der Klinikdigitalisierung noch entwickelnden Dentalmärkte berücksichtigen. Das regulatorische Umfeld, das Patientensicherheit, Datenverarbeitung, Geräteinteroperabilität und umweltfreundliche Gesundheitslösungen in den Mittelpunkt stellt, könnte sich für Unternehmen, die einen validierten Workflow und ein umfassendes Lebenszyklusmanagement für ihre Geräte bieten können, als Vorteil erweisen.
Marktbericht für intraorale Dentalscanner – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 722,9 Millionen US-Dollar |
| Marktgröße bis 2034 | 1.332,73 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,03 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für intraorale Dentalscanner
Die Marktdynamik für intraorale Dentalscanner ist durch den Bedarf an schnelleren digitalen Abformungen, Patientenkomfort und der Integration in Designsoftware für Restaurationen und Kieferorthopädie gekennzeichnet. Das Marktökosystem umfasst Anbieter optischer Komponenten, Scannerhersteller, Softwareunternehmen, Dentallabore, Distributoren, Zahnärzte und CAD/CAM-Unternehmen. Die Angebotsdynamik begünstigt modulare Hard- und Software sowie offene Plattformen, die für vielfältige klinische Anwendungen genutzt werden können.
In der Wertschöpfungskette basiert der Wettbewerb zwischen den Herstellern auf optischer Präzision, Scangeschwindigkeit, Ergonomie, Softwarefunktionen, Serviceleistungen und Interoperabilität. Dentallabore bleiben weiterhin wichtige Partner, da digitale Dateien den Bedarf an Abdrücken minimieren und eine schnelle Kommunikation des Designs ermöglichen. Die klinische Bewertung von Scannern erfolgt in der Regel anhand der Kosteneffizienz des Arbeitsablaufs und nicht allein anhand der Hardwareleistung.
Die Wettbewerbsanalyse des Marktberichts für intraorale Dentalscanner zeigt eine fragmentierte und technologieorientierte Wettbewerbsstruktur. Zu den führenden Unternehmen, die sich durch die Effektivität ihrer Scanner, Workflow-Software, Integrationsmöglichkeiten und ihres zahnärztlichen Ökosystems auszeichnen, zählen Dentsply Sirona, Carestream Dental LLC, Planmeca Oy, Align Technology, Inc., Medit Corp. und 3Shape A/S. Wettbewerber wie die ACTEON Group, 3DISC, Owandy Radiology und Guangdong Launca Medical Device Technology Co., Ltd. tragen zur Wertschöpfung in dieser Wettbewerbsstruktur bei.
Die strategische Positionierung wird zunehmend von der Fähigkeit abhängen, Scannerhardware in eine umfassende digitale Workflow-Lösung zu integrieren. Unternehmen wie Midmark Corporation, Ningbo Runyes Medical Instrument Co., Ltd., ASAHIROENTGEN IND. CO., LTD., DÜRR DENTAL SE, Condor, GC Europe AG, Apixia Corp., Shining 3D, Institut Straumann AG und VATECH sind in den Bereichen Bildgebung, Labor, Restauration, Implantologie und digitale Zahnmedizin tätig. Dies wird zu Investitionen führen, die sich auf Softwarekompatibilität, KI-basierte Funktionen, drahtlose Verbindungen und die Integration in bestehende Ökosysteme konzentrieren.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für intraorale Dentalscanner: Strategische Einblicke
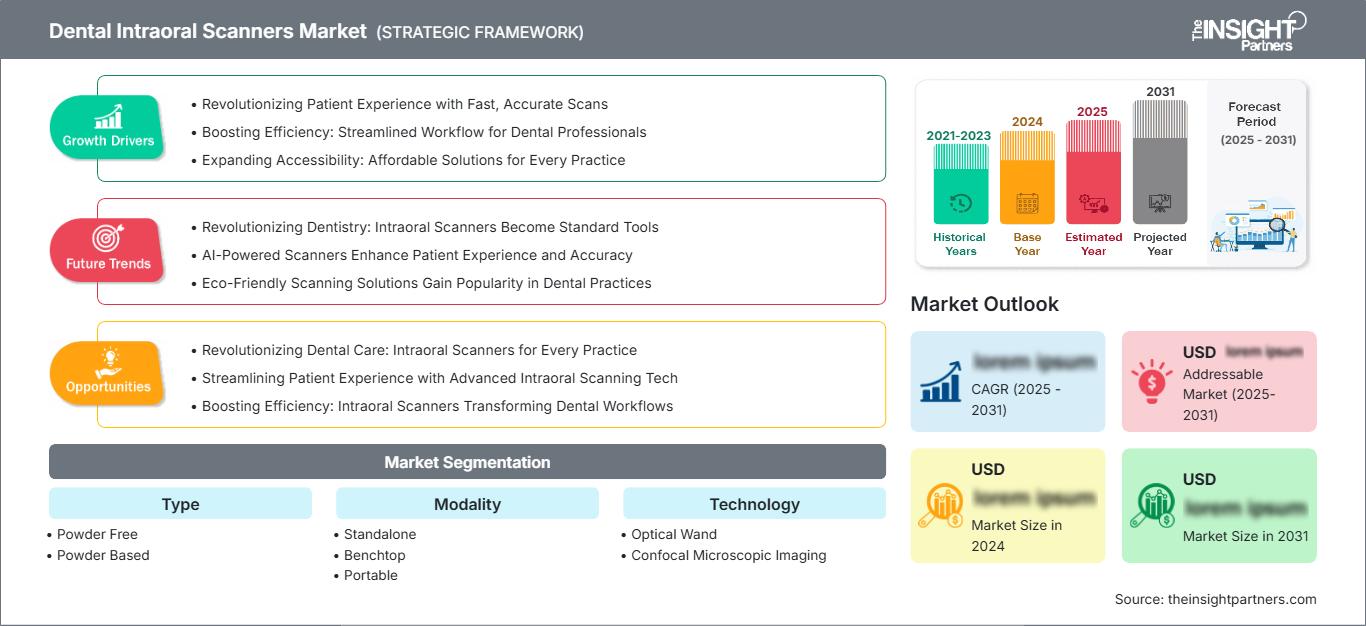
Regionale Einblicke
Markt für intraorale Dentalscanner in Nordamerika
Nordamerika wird Schätzungen zufolge im Jahr 2025 einen Marktanteil von 44–48 % am Markt für intraorale Dentalscanner ausmachen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,4–7,8 % wachsen. Die USA treiben die regionale Nachfrage durch eine hohe Verbreitung zahnmedizinischer Technologien, organisierte Praxisgruppen, spezialisierte Zahnärzte, optimierte Arbeitsabläufe im Bereich der restaurativen Zahnheilkunde und etablierte Labornetzwerke an. Kanada trägt durch die stetige Modernisierung von Privatpraxen und Dentallaboren zum Wachstum bei.
Die regionale Nachfrage wird durch Austauschzyklen, digitale Abformungen und steigende Erwartungen an eine effektive Patientenkommunikation verstärkt. Die Hersteller profitieren von bestehenden Vertriebskanälen, während die zahnärztlichen Fachgesellschaften die Scanner nun hinsichtlich Interoperabilität und Workflow-Effizienz bewerten. Die Region bietet zudem ideale Bedingungen für die Entwicklung softwarebasierter Technologien, KI-gestützter Diagnostik und patientennaher CAD/CAM-Systeme.
Markt für intraorale Dentalscanner in den USA
Schätzungen zufolge werden die USA den nordamerikanischen Markt im Jahr 2025 mit einem Anteil von 87–91 % dominieren und im Zeitraum von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,3–7,7 % wachsen. Die Nachfrage wird von der allgemeinen Zahnheilkunde, der Kieferorthopädie, der Prothetik, der Implantologie und von Zahnarztpraxen mit mehreren Standorten getrieben. Letztere können mithilfe einheitlicher Workflow-Management-Systeme, Labore und Geräte in Scanner investieren.
Carestream Dental LLC, Align Technology, Inc., Dentsply Sirona, Medit Corp., 3Shape A/S und weitere globale Unternehmen sind auf dem US-Markt stark vertreten. Zu den Trends bei der Anwendungsnachfrage zählen die Planung von Zahnersatz, digitale Kieferorthopädie, Implantatplanung und die Visualisierung von Patientendaten. Kaufentscheidungen werden von Softwarekompatibilität, geografischer Abdeckung der Dienstleistungen, Schulungen und Datenmigrationsmöglichkeiten beeinflusst. Die gut ausgebaute zahnmedizinische Technologieinfrastruktur des Landes ermöglicht es ihm, eine wichtige Rolle beim Testen vernetzter Scansysteme mit KI zu spielen.
Markt für intraorale Dentalscanner in Europa
Der geschätzte Marktanteil im Jahr 2025 liegt bei 22–26 %, die durchschnittliche jährliche Wachstumsrate (CAGR) wird voraussichtlich 6,8–7,3 % betragen. Deutschland dürfte aufgrund seines hochentwickelten Ökosystems an zahnmedizinischen Technologien weiterhin Marktführer bleiben; gleichzeitig besteht in Großbritannien, Frankreich, Italien und Spanien aufgrund der Digitalisierung von Zahnarztpraxen und der Ausstattung von Laboren eine beträchtliche Nachfrage.
Großbritannien legt weiterhin Wert auf Prozesseffizienz, digitale Kieferorthopädie und cloudbasierte zahnärztliche Dienstleistungen. Deutschland profitiert von seiner Dentalindustrie und der hohen Labordichte. Die Wachstumsraten in Frankreich, Italien und Spanien werden aufgrund der Ablösung traditioneller Abformungen und der digitalen Kommunikation mit Laboren steigen. In der gesamten Region beeinflussen Interoperabilität, Datensicherheit, die Einhaltung von Vorschriften für Medizinprodukte und Nachhaltigkeitsfragen die Kaufentscheidungen; gleichzeitig steigt bei etablierten Dentallaboren die Nachfrage nach übertragbaren digitalen Dateien.
Markt für intraorale Dentalscanner im asiatisch-pazifischen Raum
Die APAC-Region wird bis 2025 voraussichtlich einen Marktanteil von 18–22 % erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–8,6 % wachsen. China ist der größte Markt, gefolgt von Japan, Südkorea, Indien und Australien. Die industrielle Stärke, die Expansion privater Zahnkliniken und die Verfügbarkeit digitaler Tools fördern die Akzeptanz in der Region.
China profitiert von der Präsenz lokaler Gerätehersteller und der wachsenden Zahl digitaler Dentallabore; Japan konzentriert sich auf Präzision und Prozesssicherheit. Südkorea ist im Bereich der digitalen Kieferorthopädie und restaurativen Techniken aktiv, und Indien ist aufgrund der Digitalisierung von Kliniken ein vielversprechender Langzeitmarkt. Digitale Zahnmedizin ist in Australien weit verbreitet.
Markt für intraorale Dentalscanner im Nahen Osten und Afrika
Für die Region Naher Osten und Afrika wird bis 2034 ein durchschnittliches jährliches Wachstum von 6,5–7,2 % prognostiziert. Saudi-Arabien ist führend bei der regionalen Einführung, gefolgt von den Vereinigten Arabischen Emiraten und Südafrika, während der Rest der MEA-Region aufgrund des ungleichen Zugangs zu Technologie und Infrastruktur ein aufstrebendes Marktpotenzial darstellt.
Investitionen in die Infrastruktur des Gesundheitswesens in Saudi-Arabien und den Vereinigten Arabischen Emiraten ermöglichen die Anschaffung hochwertiger zahnmedizinischer Geräte, insbesondere für Privatkliniken und Fachpraxen. In Südafrika existiert bereits ein relativ gut etabliertes zahnärztliches Versorgungssystem. Die Einnahmen aus dem Energiesektor und der Infrastrukturentwicklung in den Golfstaaten ermöglichen Kapitalinvestitionen im Gesundheitswesen.
Segmentierungsanalyse
Typ
Das Segment „Typ“ wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–7,6 % wachsen. Pulverfreie Systeme werden voraussichtlich weiterhin dominieren, da sie die Vorbereitungsschritte reduzieren und die klinische Anwendung vereinfachen. Pulverbasierte Systeme behalten ihre Relevanz in bestimmten Arbeitsabläufen, in denen etablierte Vorgehensweisen und spezifische Oberflächenbeschaffenheiten die Präferenz des Anwenders beeinflussen. Der Wettbewerb in diesem Segment konzentriert sich zunehmend auf die Einfachheit des Arbeitsablaufs, die Konsistenz der Scans und die Gesamtbetriebskosten.
- Puderfrei: Puderfreie Scanner haben die stärkste Marktposition, weil sie die Stuhlvorbereitung optimieren, die Handhabung durch den Bediener reduzieren und effiziente digitale Abformungen in den Bereichen restaurative Zahnheilkunde, Kieferorthopädie und Implantation ermöglichen.
- Pulverbasiert: Pulverbasierte Systeme erfreuen sich weiterhin großer Beliebtheit bei Praxen, die mit etablierten Scanprotokollen vertraut sind, insbesondere dort, wo Kliniker Wert auf spezifische Oberflächenerfassungseigenschaften oder bestehende Geräteinvestitionen legen.
Modalität
Für das Segment der Behandlungsmodalitäten wird im Zeitraum 2026–2034 ein jährliches Wachstum von 8,3–8,7 % erwartet. Tragbare Systeme dürften an Bedeutung gewinnen, da Praxen flexible Raumnutzung und Komfort direkt am Behandlungsstuhl priorisieren. Standalone- und Tischgeräte bleiben für dedizierte Arbeitsabläufe wichtig, während Wandmontagesysteme die Platznutzung in Einrichtungen mit standardisierten Kliniklayouts optimieren können. Die Auswahl der Behandlungsmodalität orientiert sich zunehmend am Workflow-Design und weniger an der reinen Hardwarepräferenz.
- Standalone-Geräte: Standalone-Scanner unterstützen den dedizierten klinischen Einsatz und bleiben relevant, wenn Praxen eine unkomplizierte Implementierung ohne umfangreiche Integration in größere Gerätekonfigurationen anstreben.
- Tischgeräte: Tischgeräte dienen kontrollierten Scanumgebungen, darunter Labore und Einrichtungen, die eine stabile Positionierung, wiederholbare Arbeitsabläufe und die Integration in umfassendere digitale Produktionsprozesse erfordern.
- Tragbar: Tragbare Geräte ermöglichen einen flexiblen Einsatz zwischen Behandlungsräumen und verschiedenen Standorten und sind daher von strategischer Bedeutung für Praxen mit mehreren Behandlungsstühlen, mobile Dienste, die Ausbildung und Kliniken mit begrenztem Platzangebot.
- Wandmontage: Wandmontierte Konfigurationen unterstützen eine übersichtliche klinische Raumaufteilung, bei der die Positionierung der Geräte, die Zugänglichkeit und die effiziente Nutzung des Behandlungsraums wichtige Beschaffungsaspekte darstellen.
Technologie
Für das Technologiesegment wird von 2026 bis 2034 ein jährliches Wachstum von 7,4–7,8 % prognostiziert. Optische Messsysteme mit Messstab sind aufgrund ihrer klinischen Vertrautheit und der wachsenden Softwarefunktionen weiterhin weit verbreitet. Die konfokale Mikroskopie profitiert von der Nachfrage nach detaillierter Oberflächenerfassung und Präzision, insbesondere in Arbeitsabläufen, bei denen Scanqualität und Geometriegenauigkeit die nachfolgenden Ergebnisse in der restaurativen oder labortechnischen Behandlung direkt beeinflussen.
- Optischer Scanner: Optische Scannersysteme sind nach wie vor weit verbreitet, da Kliniker mit dem Scannen in Handgeräten vertraut sind, während die Hersteller kontinuierlich die Erfassungsgeschwindigkeit, Ergonomie, Ausrichtung und softwaregestützte Datenerfassung verbessern.
- Konfokale Mikroskopie: Die konfokale Mikroskopie unterstützt präzisionsorientierte Arbeitsabläufe, bei denen eine detaillierte Oberflächenerfassung und eine zuverlässige Geometrie für anspruchsvolle Anwendungen in der Restauration, der Implantation und im Labor wichtig sind.
Anwendung
Für das Anwendungssegment wird bis 2034 ein jährliches Wachstum von 7,5–7,9 % erwartet. Die Zahnrestauration bleibt ein wichtiger Anwendungsfall, da digitale Abformungen direkt mit CAD/CAM-Design und Laborfertigung verknüpft sind. Die Kieferorthopädie wird durch digitale Behandlungsplanung unterstützt, während Parodontologie und Endodontie von zunehmend detaillierten digitalen Aufzeichnungen und multidisziplinären klinischen Arbeitsabläufen profitieren.
- Zahnrestauration: Restaurative Arbeitsabläufe stellen eine große Nachfragebasis dar, da digitale Abformungen das Scannen direkt mit Kronen-, Brücken-, Implantat- und anderen CAD/CAM-Designprozessen verbinden können.
- Kieferorthopädie: Die Einführung kieferorthopädischer Behandlungen wird durch digitale Behandlungssimulation, Alignerplanung, Fortschrittsvergleich und Patientenkommunikation unterstützt, wodurch ein ständiger Bedarf an genauen und leicht übertragbaren Scans entsteht.
- Parodontologie: Anwendungen in der Parodontologie profitieren von longitudinalen digitalen Aufzeichnungen, die die Visualisierung, Behandlungsplanung, Dokumentation und Kommunikation zwischen Spezialisten und Allgemeinmedizinern unterstützen können.
- Endodontie: In der Endodontie werden zunehmend digitale Aufzeichnungen zusammen mit Bildgebung und Behandlungsplanung eingesetzt, wodurch eine unterstützende Anwendung für Scanner entsteht, bei denen detaillierte Geometrie und multidisziplinäre Informationen benötigt werden.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag (MAX. 2 Wörter) |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|
Zahnrestauration |
Hoch |
Chairside CAD/CAM |
Reifen |
|
Kieferorthopädie |
Hoch |
Ausrichtungsplanung |
Reifen |
|
Parodontologie |
Medium |
Digitale Aufzeichnungen |
Skalierung |
|
Endodontie |
Medium |
Workflow-Bildgebung |
Skalierung |
Markt für intraorale Dentalscanner: Wachstumstreiber und Wirkungsanalyse
Integration des Scannens in die durchgängige digitale Zahnmedizin
Der wichtigste Strukturierungsfaktor ist die Integration von Scannern in den CAD/CAM-Designprozess, die Kommunikation mit dem Labor, die kieferorthopädische Behandlung, Implantate und die gesamte Software. Anstatt als eigenständige Abformgeräte zu dienen, werden Scanner zu Schnittstellen in digitale Behandlungsökosysteme für die Zahnmedizin. Die FDI-Strategie für digitale Zahnmedizin 2025 hebt Scanner, Bildgebung, CAD/CAM, künstliche Intelligenz und elektronische Gesundheitssysteme als miteinander verbundene Elemente der modernen Mundgesundheitsversorgung hervor. Dieser Ökosystemansatz kann die Geräteeffizienz steigern, da ein Scanner für verschiedene Behandlungsarten eingesetzt werden kann. Er verändert auch die Kaufkriterien, da Interoperabilität und Softwarekompatibilität fast genauso wichtig werden wie die optischen Fähigkeiten. Aus Herstellersicht kann die Integration zur Kundenbindung beitragen und zusätzliche Einnahmequellen durch Software generieren, während Zahnarztpraxen manuelle Abformungen und die Kommunikation mit Laboren und Patienten minimieren können.
Ausweitung digitaler Arbeitsabläufe in organisierten Zahnarztpraxen
Das Wachstum organisierter Zahnarztpraxen führt zu einer zunehmenden strategischen Bedeutung der Standardisierung von Scan-Workflows. Praxisverbünde mit mehreren Standorten profitieren von der Nutzung gemeinsamer Hardware, Software, Schulungen und Laborverfahren und erzielen so Vorteile, die Einzelpraxen aufgrund von Skaleneffekten nicht haben. Darüber hinaus erleichtert die Standardisierung die Überwachung der Betriebseffizienz anhand von Indikatoren wie Scanqualität, Auslastung, Durchsatz und Fallannahme. Die Folgen der Standardisierung umfassen auch Veränderungen bei Gerätebeschaffungen, da zentralisierte Beschaffungen einen schnelleren Übergang zu neuen, drahtlosen, cloudbasierten oder KI-gestützten Lösungen ermöglichen. Infolgedessen können sich Scanneranbieter im Wettbewerb auf Flottenmanagement-Services, Integrationen und Workflow-Analysen stützen.
Zunehmende Belastung durch Mundkrankheiten und Bedarf an effizienter Versorgung
Die weltweite Belastung durch Mundkrankheiten liefert eine wichtige strukturelle Begründung für die Verbesserung von Diagnose- und Behandlungsabläufen. Die WHO schätzt, dass weltweit etwa 3,5 Milliarden Menschen von Mundkrankheiten betroffen sind, davon etwa 2,5 Milliarden von unbehandelter Karies und rund 1 Milliarde von schwerer Parodontitis. Diese Zahlen unterstreichen den Bedarf an skalierbaren Systemen für Prävention, Diagnose, Behandlungsplanung und Nachsorge. Digitales Scannen ersetzt weder die klinische Untersuchung noch Röntgenaufnahmen, kann aber Dokumentation, Visualisierung, Behandlungskommunikation und restaurative Planung verbessern. Da zahnärztliche Einrichtungen nach mehr Effizienz streben, können digitale Patientenakten die interdisziplinäre Versorgung koordinieren und die Langzeitbeobachtung unterstützen. Die Marktwirkung ist am größten, wenn die Einführung von Scannern den Ausbau der Gesundheitskapazitäten ergänzt und nicht als eigenständige Technologie-Modernisierung dient.
Markt für intraorale Dentalscanner: Zukunftstrends
KI-gestützte Interpretation intraoraler Scandaten
Die Trends im Markt für intraorale Dentalscanner gehen zunehmend in Richtung KI-gestützter Interpretation anstatt einfacher dreidimensionaler Datenerfassung. Zukünftige Systeme werden voraussichtlich anatomische Strukturen identifizieren, potenzielle Anomalien hervorheben, aufeinanderfolgende Scans vergleichen und klinisch relevante Informationen organisieren, ohne dass Zahnärzte jeden Bereich manuell untersuchen müssen. Multimodale Systeme könnten optische Scans mit Röntgenbildern und Patientendaten kombinieren und so umfassendere Behandlungsplanungsumgebungen schaffen. Der kommerzielle Erfolg hängt von der klinischen Validierung, der behördlichen Zulassung, der Nachvollziehbarkeit, der Cybersicherheit und der Integration in bestehende Zahnarztsoftware ab. Anbieter, die komplexe Scandatensätze in praktische Erkenntnisse für die Behandlungsstuhlarbeit umsetzen können, dürften sich stärker von Anbietern abheben, die ausschließlich über die Scangeschwindigkeit konkurrieren. Langfristig könnten KI-Funktionen auch die Nutzung von Scannern beeinflussen, indem sie deren Rolle von der Abformung hin zur kontinuierlichen Überwachung der Mundgesundheit und der Einbindung des Patienten erweitern.
Cloud-native Scanning- und verteilte Behandlungsworkflows
Cloudbasiertes Scannen wird voraussichtlich an Bedeutung gewinnen, da Zahnarztpraxen Behandlungen mit externen Laboren, Spezialisten, Herstellern und zentralen Designteams koordinieren. Zukünftige Plattformen können Scandateien, Behandlungspläne, Fallanweisungen und den Workflow-Status automatisch mit allen autorisierten Beteiligten synchronisieren und so manuelle Dateiübertragungen und administrative Verzögerungen reduzieren. Die Cloud-Architektur ermöglicht zudem kontinuierliche Software-Updates und die zentrale Geräteverwaltung in Organisationen mit mehreren Standorten. Die Akzeptanz hängt jedoch von zuverlässiger Konnektivität, Daten-Governance, Cybersicherheitskontrollen, Interoperabilität und klarer Zuständigkeit für Patientendaten ab. Diese strategische Chance ist besonders relevant für Zahnarztgruppen und Labore mit hohem Fallaufkommen. Anbieter, die eine sichere Cloud-Infrastruktur mit intuitiven klinischen Schnittstellen kombinieren, können das Scannen als vernetzten Service und nicht als isoliertes Anlagegut positionieren und damit möglicherweise die Art und Weise verändern, wie Zahnarztpraxen die Wirtschaftlichkeit von Geräten bewerten.
Marktchancen für intraorale Dentalscanner
Lokalisierte digitale Zahnmedizinplattformen in Schwellenländern
Schwellenländer bieten die Chance, lokalisierte Scanner-Ökosysteme zu entwickeln, die auf klinische Budgets, Infrastrukturbeschränkungen, Schulungsbedarf und regionale Labornetzwerke zugeschnitten sind. Indien, Südostasien, Lateinamerika und ausgewählte Märkte im Nahen Osten können von vereinfachten Geräten in Kombination mit lokalisierter Software, Vertriebsschulungen, technischem Fernsupport und Finanzierungsstrukturen profitieren. Prognosen für den Markt für intraorale Dentalscanner sollten daher nicht nur die Geräteakzeptanz, sondern auch den Übergang von erstmaligen Anwendern hin zu höherwertigen, vernetzten Arbeitsabläufen berücksichtigen. Hersteller können diese Entwicklung nutzen, indem sie Upgrade-Pfade anbieten, die es Praxen ermöglichen, mit grundlegenden Scanfunktionen zu beginnen und später Cloud-Dienste, CAD/CAM-Integration, Analysen oder KI-Module hinzuzufügen. Lokale Partnerschaften mit zahnmedizinischen Fakultäten und Laboren könnten die Akzeptanzhürden weiter senken, indem sie qualifizierte Anwendergemeinschaften schaffen und praktische wirtschaftliche Vorteile aufzeigen.
Scanner-Labornetzwerke und Workflow-as-a-Service-Modelle
Die zunehmende Vernetzung von Zahnkliniken und Laboren bietet Anbietern die Möglichkeit, Workflow-as-a-Service-Modelle für Scannen, Design, Fertigung und Fallmanagement zu entwickeln. Anstatt nur Geräte zu verkaufen, können Anbieter Scanner mit Software, Laboranbindung, Schulungen, Service und Finanzierung bündeln. Dieser Ansatz senkt die anfängliche Technologiebarriere für kleinere Praxen und schafft gleichzeitig wiederkehrende Einnahmen für Anbieter und Laborpartner. Das Modell ist besonders relevant für Kliniken mit begrenzten internen CAD/CAM-Kapazitäten, die jedoch genügend digitale Fälle generieren, um Outsourcing zu rechtfertigen. Anbieter können sich durch Transparenz der Bearbeitungszeiten, Dateivalidierung, automatisiertes Fallrouting und die Integration in Labordesignsysteme differenzieren. Strategische Investitionen sollten sich auf Interoperabilität und planbare Wirtschaftlichkeit der Arbeitsabläufe konzentrieren, da der langfristige Kundennutzen von einem zuverlässigen Falldurchsatz und nicht allein vom Besitz des Scanners abhängt.
Aktuelle Entwicklungen
- Juni 2026: Planmeca Oy hat den Intraoralscanner Planmeca Onyx nach seiner ersten Präsentation auf der IDS 2025 zur Bestellung freigegeben. Der Scanner unterstützt kabelgebundenen und drahtlosen Betrieb und ist auf flexible klinische Arbeitsabläufe ausgelegt. Er kombiniert optische Datenerfassung mit einem Formfaktor, der für Zahnarztpraxen unterschiedlicher Größe geeignet ist.
- Oktober 2025: Align Technology, Inc. kündigte neue Innovationen für iTero Digital Solutions an, darunter eine erweiterte Visualisierung direkt am Behandlungsstuhl und integrierte Software-Tools zur Unterstützung der Mundgesundheitsbeurteilung, der Behandlungskommunikation, restaurativer Arbeitsabläufe und Invisalign-bezogener Beratungen. Das Update unterstreicht die Unternehmensstrategie, Scan-Hardware mit umfassenderen digitalen Behandlungsabläufen zu verbinden.
- März 2025: Dentsply Sirona präsentierte auf der IDS 2025 bedeutende Verbesserungen am Primescan 2, darunter eine neue Wagenkonfiguration, eine Karieserkennungsfunktion, verbesserte Konnektivität und geringere Internetanforderungen. Das Unternehmen positionierte das aktualisierte System als Cloud-native Plattform zur Unterstützung vernetzter digitaler Arbeitsabläufe in der Zahnmedizin.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -