
Marché des scanners intra-oraux dentaires : taille, part de marché et prévisions 2034
Taille et prévisions du marché des scanners intra-oraux dentaires (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par type (sans poudre et à base de poudre) ; modalité (autonome, de table, portable et mural) ; technologie (sonde optique et imagerie microscopique confocale) ; application (restauration dentaire, orthodontie, parodontie, endodontie et autres) ; utilisateur final (hôpitaux et cliniques dentaires, centres de diagnostic dentaire, instituts de recherche et d’enseignement dentaires et autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00024404
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 25, 2026


Taille du marché en 2025
722,9 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
1 332,73 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
7,03 %
taux de croissance
Marché adressable
9 279,17 millions de dollars US
(2026-2034)
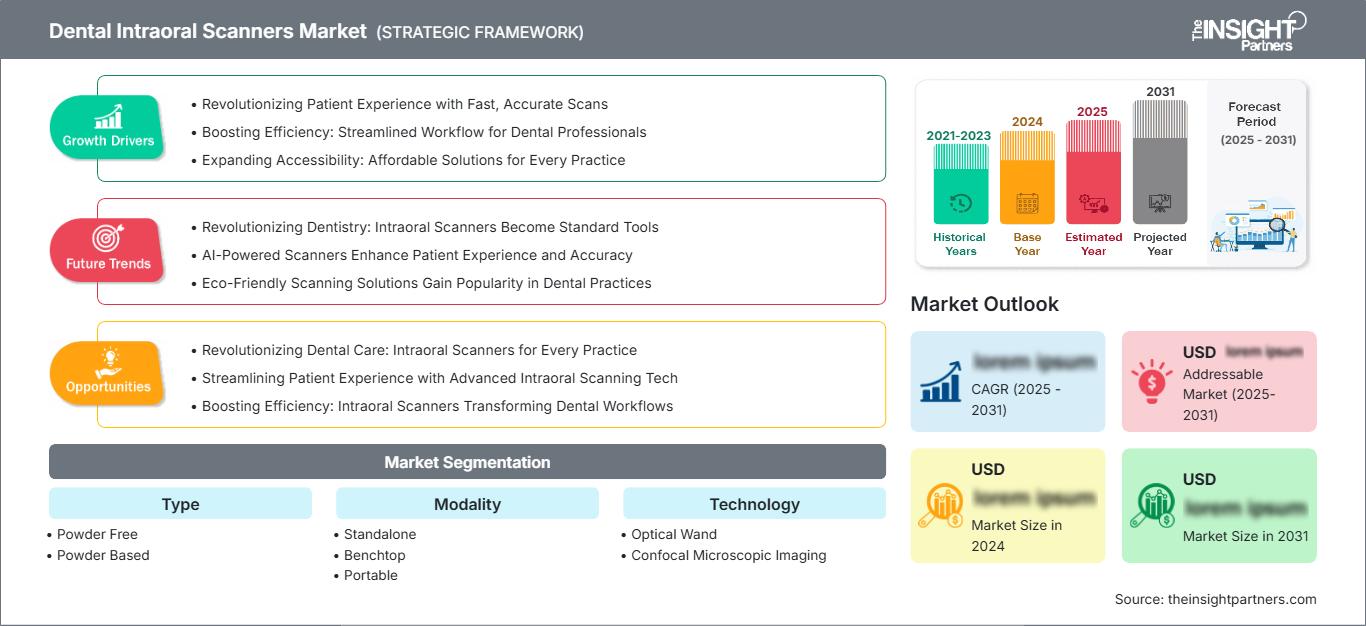
Le marché des scanners intra-oraux dentaires était évalué à 722,9 millions de dollars américains en 2025 et devrait atteindre 1 332,73 millions de dollars américains d’ici 2034, avec un taux de croissance annuel composé (TCAC) de 7,03 % entre 2026 et 2034. La croissance de ce marché témoigne de la transition en cours des empreintes traditionnelles vers les géométries orales numériques, évolution attribuable aux progrès réalisés dans la collecte de données optiques et les logiciels, ainsi que dans les pratiques cliniques, la dentisterie restauratrice et l’orthodontie au sein des cliniques et laboratoires dentaires.
L'Amérique du Nord devrait conserver sa position relativement forte sur le marché des scanners intra-oraux dentaires, grâce à un taux d'adoption élevé de la dentisterie numérique, des prestataires de services dentaires et des systèmes de remboursement qui prennent en charge les procédures numériques. Le taux de croissance annuel composé (TCAC) régional devrait se situer entre 7,4 % et 7,8 % entre 2026 et 2034, porté par les besoins de remplacement et l'intégration des technologies de CAO/FAO.
Analyse et perspectives du marché des scanners intra-oraux dentaires
- Amérique du Nord : L'Amérique du Nord devrait représenter une part de 44 à 48 % en 2025 et croître à un TCAC de 7,4 à 7,8 % entre 2026 et 2034, grâce à des flux de travail numériques établis, des organisations de services dentaires et une activité de remplacement de haute technologie.
- États-Unis : Les États-Unis devraient représenter 87 à 91 % du marché nord-américain en 2025 et connaître une croissance annuelle composée de 7,3 à 7,7 % entre 2026 et 2034, grâce aux pratiques organisées et à la numérisation des soins restauratifs.
- Europe : On estime que l'Europe détiendra une part de marché de 22 à 26 % en 2025 et connaîtra une croissance annuelle composée de 6,8 à 7,3 % entre 2026 et 2034, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne bénéficiant d'une adoption mature des technologies dentaires et d'une connectivité des laboratoires.
- Asie-Pacifique : La part de marché de l'Asie-Pacifique est estimée entre 18 et 22 % en 2025 et devrait croître à un TCAC de 8,0 à 8,6 % entre 2026 et 2034, sous l'impulsion de la Chine, du Japon, de la Corée du Sud, de l'Inde et de l'Australie, à mesure que les cliniques modernisent leurs processus.
- Segment le plus important : le segment sans poudre devrait représenter une part de marché de 68 à 72 % en 2025, avec un TCAC de 7,2 à 7,6 % entre 2026 et 2034, reflétant une numérisation simplifiée et une préparation du flux de travail réduite.
- Segment à forte croissance : Les scanners portables devraient détenir une part de marché de 20 à 24 % en 2025 et connaître une croissance annuelle composée de 9,1 à 9,6 % entre 2026 et 2034, grâce à leur déploiement flexible au fauteuil.
- Principales entreprises analysées en détail : Dentsply Sirona, Carestream Dental LLC, Planmeca Oy, Align Technology, Inc., Medit Corp., 3Shape A/S, ACTEON Group, 3DISC, Owandy Radiology, Guangdong Launca Medical Device Technology Co., Ltd., Midmark Corporation, Ningbo Runyes Medical Instrument Co., Ltd., ASAHIROENTGEN IND. CO., LTD., DÜRR DENTAL SE, Condor, GC Europe AG, Apixia Corp., Shining 3D, Institut Straumann AG et VATECH.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'innovation technologique sur le marché des scanners intra-oraux dentaires favorise la concurrence en matière d'intelligence clinique, de rapidité d'acquisition, d'ergonomie et d'interopérabilité logicielle. La production s'oriente vers des systèmes optiques plus compacts, la communication sans fil, le cloud computing et la réutilisation des éléments de scanner. La différenciation entre les fabricants repose sur l'automatisation de l'alignement, un champ de vision élargi, l'interprétation par intelligence artificielle et l'intégration des flux de travail liés à la restauration, l'orthodontie, l'implantologie et la conception de laboratoire.
La croissance future du marché devra tenir compte de l'augmentation des investissements dans les nouveaux marchés dentaires, encore en développement en matière de numérisation des cliniques. Le cadre réglementaire, axé sur la sécurité des patients, la gestion des données, l'interopérabilité des dispositifs et les solutions de santé respectueuses de l'environnement, pourrait constituer un atout pour les entreprises capables de proposer un flux de travail validé et une gestion du cycle de vie des dispositifs.
Rapport sur le marché des scanners intra-oraux dentaires : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 722,9 millions de dollars américains |
| Taille du marché d'ici 2034 | 1 332,73 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 7,03% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des scanners intra-oraux dentaires
Le marché des scanners intra-oraux dentaires est caractérisé par la nécessité d'obtenir des empreintes numériques plus rapides, d'assurer le confort du patient et de garantir l'intégration aux logiciels de conception pour les restaurations et l'orthodontie. Cet écosystème comprend des fournisseurs de composants optiques, des fabricants de scanners, des éditeurs de logiciels, des laboratoires dentaires, des distributeurs, des praticiens dentaires et des entreprises spécialisées dans la CAO/FAO. L'offre privilégie la modularité du matériel et des logiciels, ainsi que les plateformes ouvertes permettant de multiples applications cliniques.
Dans la chaîne de valeur, la concurrence entre les fabricants repose sur la précision optique, la rapidité du processus de numérisation, l'ergonomie, les fonctionnalités logicielles, les services et l'interopérabilité. Il est essentiel que les laboratoires dentaires demeurent un partenaire important en termes de demande, car les fichiers numériques réduisent le recours aux empreintes et permettent une communication rapide du projet. L'évaluation clinique des scanners se fait généralement en fonction de leur rentabilité et non uniquement de leurs performances matérielles.
L'analyse concurrentielle du rapport sur le marché des scanners intra-oraux dentaires révèle une structure concurrentielle fragmentée et axée sur la technologie. Les principales entreprises concurrentes dans ce secteur, qui se distinguent par l'efficacité de leurs outils de numérisation, de leurs logiciels de flux de travail, de leur intégration et de leur présence dans l'écosystème dentaire, sont Dentsply Sirona, Carestream Dental LLC, Planmeca Oy, Align Technology, Inc., Medit Corp. et 3Shape A/S. D'autres acteurs, tels que ACTEON Group, 3DISC, Owandy Radiology et Guangdong Launca Medical Device Technology Co., Ltd., contribuent à la valeur ajoutée de cette structure concurrentielle.
De plus en plus, le positionnement stratégique dépendra de la capacité à transformer le matériel de numérisation en une solution de flux de travail numérique complète. Des entreprises telles que Midmark Corporation, Ningbo Runyes Medical Instrument Co., Ltd., ASAHIROENTGEN IND. CO., LTD., DÜRR DENTAL SE, Condor, GC Europe AG, Apixia Corp., Shining 3D, Institut Straumann AG et VATECH sont présentes dans l'écosystème de l'imagerie, des laboratoires, de la restauration, des implants et de la dentisterie numérique. Il en résultera des investissements orientés vers la compatibilité logicielle, les fonctionnalités basées sur l'IA, les capacités sans fil et l'intégration à l'écosystème.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des scanners intra-oraux dentaires : Perspectives stratégiques
Perspectives régionales
Marché des scanners dentaires intra-oraux en Amérique du Nord
On estime que l'Amérique du Nord représentera entre 44 et 48 % du marché des scanners intra-oraux dentaires en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 7,4 à 7,8 % jusqu'en 2034. Les États-Unis stimulent la demande régionale grâce à une forte pénétration des technologies dentaires, des groupes de pratique organisés, la spécialisation en dentisterie, des flux de travail en restauration et des réseaux de laboratoires bien établis. Le Canada contribue à cette croissance par la modernisation constante des cabinets dentaires privés et des laboratoires dentaires.
La demande régionale est stimulée par les cycles de renouvellement des appareils dentaires, l'essor des empreintes numériques et les attentes croissantes en matière de communication avec les patients. Les fabricants bénéficient de circuits de distribution existants, tandis que les sociétés dentaires évaluent actuellement les scanners selon des critères d'interopérabilité et d'efficacité des flux de travail. Ce secteur est également propice au développement de technologies logicielles, de l'intelligence artificielle pour le diagnostic et des systèmes de CAO/FAO au fauteuil.
Marché américain des scanners dentaires intra-oraux
Les estimations indiquent que les États-Unis domineront le marché nord-américain en 2025 avec une part de 87 à 91 % et connaîtront une croissance annuelle composée de 7,3 à 7,7 % entre 2026 et 2034. La demande sera tirée par la dentisterie générale, l'orthodontie, la prothèse dentaire, l'implantologie et les cabinets dentaires multi-sites. Ces derniers pourront investir dans des scanners grâce à une gestion uniforme des flux de travail, des laboratoires et des équipements.
Carestream Dental LLC, Align Technology, Inc., Dentsply Sirona, Medit Corp., 3Shape A/S et d'autres entreprises internationales sont fortement implantées sur le marché américain. Les tendances en matière d'applications incluent la planification prothétique, les traitements orthodontiques numériques, la planification implantaire et la visualisation des patients. Les décisions d'achat sont influencées par la compatibilité logicielle, la couverture géographique des services, la formation et les capacités de migration des données. L'infrastructure technologique dentaire développée du pays lui permet de jouer un rôle important dans l'expérimentation de systèmes de numérisation connectés intégrant l'intelligence artificielle.
Marché européen des scanners dentaires intra-oraux
La part de marché estimée en 2025 se situe entre 22 et 26 %, avec un TCAC prévu de 6,8 à 7,3 %. L'Allemagne devrait conserver sa position dominante grâce à son écosystème performant de technologies dentaires ; le Royaume-Uni, la France, l'Italie et l'Espagne connaissent quant à eux une forte demande, notamment grâce à la digitalisation des cliniques et des équipements de laboratoire.
Le Royaume-Uni privilégie toujours l'efficacité des processus, l'orthodontie numérique et les services dentaires en nuage. L'Allemagne tirera profit de son industrie de fabrication dentaire et de son taux élevé de pénétration des laboratoires. Les taux de croissance en France, en Italie et en Espagne devraient augmenter grâce au remplacement des empreintes traditionnelles et à la communication numérique avec les laboratoires. Dans toute la région, l'interopérabilité, la sécurité des données, la conformité des dispositifs médicaux et les enjeux de durabilité influencent les décisions d'achat ; par ailleurs, la présence de laboratoires dentaires bien établis accroît la demande de fichiers numériques transférables.
Marché des scanners intra-oraux dentaires en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 18 et 22 % du marché d'ici 2025, avec un taux de croissance annuel composé (TCAC) de 8,0 à 8,6 %. La Chine est le principal pays en termes de part de marché, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. La puissance industrielle, le développement des cliniques dentaires privées et la disponibilité des outils numériques sont les principaux moteurs de l'adoption de ces technologies dans la région.
La Chine tire parti de la présence de fabricants locaux d'appareils et du nombre croissant de laboratoires dentaires numériques ; le Japon privilégie la précision et la fiabilité des processus. La Corée du Sud maintient son activité dans le domaine de l'orthodontie numérique et des techniques de restauration, et l'Inde représente un marché prometteur à long terme grâce à la numérisation des cliniques. La dentisterie numérique est bien développée en Australie.
Marché des scanners intra-oraux dentaires au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 6,5 à 7,2 % jusqu'en 2034. L'Arabie saoudite est en tête en matière d'adoption régionale, suivie des Émirats arabes unis et de l'Afrique du Sud, tandis que le reste de la région MENA demeure une opportunité émergente avec un accès inégal aux technologies et aux infrastructures.
En Arabie saoudite et aux Émirats arabes unis, l'investissement dans les infrastructures du secteur de la santé permet l'acquisition d'équipements dentaires de haute qualité, notamment pour les hôpitaux privés et les cliniques spécialisées. En Afrique du Sud, le système de soins dentaires est déjà relativement bien établi. Dans les pays du Golfe, les revenus générés par le secteur de l'énergie et le développement des infrastructures permettent des investissements dans le secteur de la santé.
Analyse de segmentation
Taper
Le segment « Type » devrait connaître une croissance annuelle composée (TCAC) de 7,2 % à 7,6 % entre 2026 et 2034. Les systèmes sans poudre devraient rester dominants, car ils réduisent les étapes de préparation et simplifient l’utilisation clinique. Les systèmes à base de poudre conservent leur pertinence dans certains flux de travail où les pratiques opératoires établies et les conditions de surface spécifiques influencent les préférences des cliniciens. La concurrence s’accentue sur la simplicité du flux de travail, la constance de la numérisation et le coût total de possession.
- Sans poudre : Les scanners sans poudre occupent la position la plus forte sur le marché car ils simplifient la préparation au fauteuil, réduisent la manipulation par l’opérateur et permettent des empreintes numériques efficaces dans les flux de travail de restauration, d’orthodontie et d’implantologie.
- Systèmes à base de poudre : Les systèmes à base de poudre conservent leur popularité auprès des cabinets médicaux familiarisés avec les protocoles de numérisation établis, en particulier lorsque les cliniciens accordent une grande importance aux caractéristiques d’acquisition de surface spécifiques ou aux investissements existants en équipement.
Modalité
Le segment des modalités de traitement devrait connaître une croissance annuelle composée de 8,3 % à 8,7 % entre 2026 et 2034. Les configurations portables devraient gagner en popularité, les praticiens privilégiant la flexibilité d'utilisation des salles et le confort au fauteuil. Les systèmes autonomes et de table restent importants pour les flux de travail dédiés, tandis que les configurations murales permettent d'optimiser l'espace dans les établissements aux aménagements cliniques standardisés. Le choix d'une modalité reflète de plus en plus l'organisation du flux de travail plutôt que la seule préférence matérielle.
- Autonomes : Les scanners autonomes sont conçus pour un usage clinique dédié et restent pertinents lorsque les cabinets recherchent un déploiement simple sans intégration poussée dans des configurations d’équipements plus importantes.
- Systèmes de table : Les systèmes de table sont destinés aux environnements de numérisation contrôlés, notamment les laboratoires et les installations nécessitant un positionnement stable, des flux de travail répétables et une intégration avec des processus de production numérique plus larges.
- Portables : Les appareils portables offrent une grande flexibilité de déplacement entre les salles de traitement et les différents lieux, ce qui les rend stratégiques pour les cabinets à plusieurs fauteuils, les services mobiles, la formation et les environnements cliniques à espace restreint.
- Montage mural : Les configurations murales permettent d’organiser l’agencement des salles de soins, où le positionnement des équipements, leur accessibilité et l’utilisation efficace de l’espace sont des critères importants à prendre en compte lors de l’achat.
Technologie
Le segment technologique devrait connaître une croissance annuelle composée de 7,4 % à 7,8 % entre 2026 et 2034. Les systèmes à sonde optique restent largement utilisés grâce à leur familiarité clinique et à l'évolution constante des fonctionnalités logicielles. L'imagerie microscopique confocale bénéficie de la demande croissante d'acquisitions de surface détaillées et précises, notamment dans les flux de travail où la qualité de la numérisation et la fidélité géométrique influent directement sur les résultats des traitements restaurateurs ou des analyses de laboratoire.
- Baguette optique : Les systèmes de baguette optique restent largement utilisés car les cliniciens sont familiarisés avec la numérisation manuelle, tandis que les fabricants continuent d’améliorer la vitesse d’acquisition, l’ergonomie, l’alignement et la capture assistée par logiciel.
- Imagerie microscopique confocale : L’imagerie microscopique confocale prend en charge les flux de travail axés sur la précision où la capture détaillée de la surface et une géométrie fiable sont importantes pour les applications exigeantes en matière de restauration, d’implantologie et de laboratoire.
Application
Le segment des applications devrait enregistrer un TCAC de 7,5 % à 7,9 % jusqu'en 2034. La restauration dentaire demeure un cas d'usage important, car les empreintes numériques sont directement liées à la conception CAO/FAO et à la fabrication en laboratoire. L'orthodontie bénéficie de la planification numérique des traitements, tandis que la parodontie et l'endodontie profitent de dossiers numériques de plus en plus détaillés et de flux de travail cliniques multidisciplinaires.
- Restauration dentaire : Les flux de travail de restauration représentent une base de demande importante car les empreintes numériques permettent de relier directement la numérisation aux processus de conception de couronnes, de ponts, d’implants et autres processus de CAO/FAO.
- Orthodontie : L’adoption de l’orthodontie est favorisée par la simulation numérique du traitement, la planification des aligneurs, la comparaison des progrès et la communication avec le patient, créant ainsi une demande récurrente de numérisations précises et facilement transférables.
- Parodontie : Les applications parodontales bénéficient de dossiers numériques longitudinaux qui peuvent faciliter la visualisation, la planification du traitement, la documentation et la communication entre les spécialistes et les praticiens généralistes.
- Endodontie : Les flux de travail en endodontie utilisent de plus en plus les dossiers numériques en complément de l’imagerie et de la planification du traitement, créant ainsi une application de soutien pour les scanners lorsque des informations géométriques détaillées et multidisciplinaires sont nécessaires.
Aperçu des opportunités
|
Application |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Stade d'adoption (Émergent/En expansion/Mature) |
|
Restauration dentaire |
Haut |
CAO/FAO au fauteuil |
Mature |
|
Orthodontie |
Haut |
Planification de l'alignement |
Mature |
|
Parodontie |
Moyen |
Archives numériques |
Mise à l'échelle |
|
endodontie |
Moyen |
Imagerie du flux de travail |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des scanners intra-oraux dentaires
Intégration de la numérisation à la dentisterie numérique de bout en bout
Le facteur structurant le plus important serait l'intégration des scanners au processus de conception CAO/FAO, à la communication avec le laboratoire, aux traitements orthodontiques, aux implants et aux logiciels. Au lieu de servir de simples appareils d'empreinte, les scanners deviennent des passerelles vers des écosystèmes de soins dentaires numériques. La politique de dentisterie numérique 2025 de la FDI met en avant les scanners, l'imagerie, la CAO/FAO, l'intelligence artificielle et les systèmes de santé électroniques comme des éléments interdépendants des soins bucco-dentaires modernes. Cette approche écosystémique pourrait améliorer l'efficacité des équipements, un seul scanner pouvant être utilisé pour plusieurs types de traitements. Elle modifie également les critères d'achat, l'interopérabilité et la compatibilité logicielle devenant presque aussi importantes que les performances optiques. Du point de vue du fabricant, l'intégration peut contribuer à fidéliser la clientèle et à générer des revenus grâce aux logiciels, tandis que les cabinets dentaires pourront réduire le nombre d'empreintes manuelles et les échanges avec les laboratoires et les patients.
Expansion des flux de travail numériques dans les cabinets dentaires organisés
L'expansion des cabinets dentaires organisés confère une importance stratégique croissante à la standardisation des flux de travail de numérisation. Les groupes multisites peuvent tirer profit de l'utilisation de matériel, de logiciels, de formations et de procédures de laboratoire communs, bénéficiant ainsi d'avantages dont les cabinets dentaires individuels ne disposent pas en raison des économies d'échelle. De plus, la standardisation facilite le suivi de l'efficacité opérationnelle grâce à des indicateurs tels que la qualité des numérisations, le taux d'utilisation, la rotation des équipements et l'acceptation des cas. Parmi les conséquences de la standardisation figurent les changements dans les achats d'équipements, car les achats centralisés faciliteront une transition plus rapide vers de nouvelles solutions sans fil, basées sur le cloud ou assistées par l'IA. Par conséquent, la concurrence entre les fournisseurs de scanners peut s'appuyer sur les services de gestion de parc, les intégrations et l'analyse des flux de travail.
Augmentation de la prévalence des maladies bucco-dentaires et nécessité de soins efficaces
Le fardeau mondial des maladies bucco-dentaires justifie pleinement l'amélioration des processus de diagnostic et de traitement. L'OMS estime que les maladies bucco-dentaires touchent environ 3,5 milliards de personnes dans le monde, tandis que les caries dentaires non traitées affectent près de 2,5 milliards de personnes et les parodontites sévères environ 1 milliard. Ces chiffres soulignent la nécessité de systèmes évolutifs de prévention, de diagnostic, de planification du traitement et de suivi. La numérisation ne remplace ni l'examen clinique ni la radiographie, mais elle peut améliorer la documentation, la visualisation, la communication autour du traitement et la planification des restaurations. Dans un contexte de recherche d'une plus grande efficacité des systèmes dentaires, les dossiers numériques peuvent faciliter la coordination des soins multidisciplinaires et soutenir le suivi longitudinal. L'impact sur le marché est maximal lorsque l'adoption des scanners s'inscrit dans un contexte d'expansion plus large des capacités du système de santé, plutôt que lorsqu'elle constitue une simple mise à niveau technologique.
Tendances futures du marché des scanners intra-oraux dentaires
Interprétation des données de numérisation intra-orale améliorée par l'IA
Le marché des scanners intra-oraux dentaires s'oriente de plus en plus vers une interprétation assistée par l'IA plutôt que vers une simple acquisition de données tridimensionnelles. Les systèmes futurs devraient permettre d'identifier les structures anatomiques, de mettre en évidence les anomalies potentielles, de comparer les scans séquentiels et d'organiser les informations cliniquement pertinentes sans que les praticiens aient à examiner manuellement chaque région. Les systèmes multimodaux pourraient combiner les scans optiques avec les informations radiographiques et les dossiers patients, créant ainsi des environnements de planification de traitement plus performants. L'impact commercial dépendra de la validation clinique, de l'acceptation réglementaire, de l'explicabilité, de la cybersécurité et de l'intégration aux logiciels dentaires existants. Les fournisseurs capables de transformer des ensembles de données de scan complexes en informations pratiques utilisables au fauteuil pourraient se différencier davantage que ceux qui misent uniquement sur la vitesse de scan. À terme, les capacités de l'IA pourraient également influencer l'utilisation des scanners en étendant leur rôle de la prise d'empreintes à la surveillance continue de la santé bucco-dentaire et à l'implication du patient.
Flux de travail de numérisation et de traitement distribué natifs du cloud
Le recours à la numérisation connectée au cloud devrait s'accroître à mesure que les cabinets dentaires coordonnent les traitements avec les laboratoires externes, les spécialistes, les fabricants et les équipes de conception centralisées. Les futures plateformes pourront synchroniser automatiquement les fichiers de numérisation, les plans de traitement, les instructions de cas et l'état d'avancement des flux de travail entre les parties prenantes autorisées, réduisant ainsi les transferts manuels de fichiers et les délais administratifs. L'architecture cloud peut également prendre en charge les mises à jour logicielles continues et la gestion centralisée des appareils au sein d'organisations multisites. Cependant, son adoption dépendra de la fiabilité de la connectivité, de la gouvernance des données, des contrôles de cybersécurité, de l'interopérabilité et de la transparence quant à la propriété des informations des patients. Cette opportunité stratégique est particulièrement pertinente pour les groupes dentaires et les laboratoires gérant un volume important de cas. Les fournisseurs qui associent une infrastructure cloud sécurisée à des interfaces cliniques intuitives peuvent positionner la numérisation comme un service en réseau plutôt que comme un investissement isolé, ce qui pourrait modifier la façon dont les cabinets dentaires évaluent la rentabilité des équipements.
Opportunités du marché des scanners intra-oraux dentaires
Plateformes de dentisterie numérique localisées dans les marchés émergents
Les marchés émergents offrent l'opportunité de développer des écosystèmes de scanners adaptés aux budgets cliniques, aux contraintes d'infrastructure, aux besoins de formation et aux réseaux de laboratoires régionaux. L'Inde, l'Asie du Sud-Est, l'Amérique latine et certains marchés du Moyen-Orient peuvent tirer profit d'appareils simplifiés associés à des logiciels adaptés au marché local, à la formation des distributeurs, à l'assistance technique à distance et à des solutions de financement. Les prévisions du marché des scanners intra-oraux dentaires doivent donc prendre en compte non seulement l'adoption des appareils, mais aussi la transition des nouveaux utilisateurs vers des flux de travail connectés à plus forte valeur ajoutée. Les fabricants peuvent accompagner cette évolution en concevant des parcours de mise à niveau permettant aux cabinets de commencer par les fonctionnalités de numérisation essentielles et d'ajouter ultérieurement des services cloud, l'intégration CAO/FAO, des outils d'analyse ou des modules d'IA. Des partenariats locaux avec les facultés dentaires et les laboratoires pourraient contribuer à réduire les freins à l'adoption en créant des communautés d'utilisateurs qualifiés et en démontrant les avantages économiques concrets.
Réseaux de scanners et de laboratoires et modèles de flux de travail en tant que service
Le développement des liens entre les cliniques dentaires et les laboratoires offre aux prestataires la possibilité de concevoir des modèles de flux de travail à la demande, intégrant la numérisation, la conception, la fabrication et la gestion des dossiers. Plutôt que de vendre uniquement des équipements, les fournisseurs peuvent proposer des offres groupées incluant les scanners, les logiciels, la connectivité avec les laboratoires, la formation, le service après-vente et le financement. Cette approche permet de réduire l'obstacle technologique initial pour les petits cabinets, tout en générant des revenus récurrents pour les fournisseurs et les laboratoires partenaires. Ce modèle est particulièrement pertinent pour les cliniques disposant de capacités CAO/FAO internes limitées, mais générant suffisamment de dossiers numériques pour justifier l'externalisation. Les prestataires peuvent se différencier par la visibilité des délais de traitement, la validation des fichiers, l'acheminement automatisé des dossiers et l'intégration avec les systèmes de conception des laboratoires. Les investissements stratégiques doivent privilégier l'interopérabilité et la prévisibilité des coûts liés au flux de travail, car la valeur client à long terme dépendra de la fiabilité du traitement des dossiers, et non de la simple possession d'un scanner.
Développements récents
- Juin 2026 : Planmeca Oy a mis le scanner intraoral Planmeca Onyx à disposition des commandes suite à sa présentation initiale à l’IDS 2025. Le scanner prend en charge un fonctionnement filaire et sans fil et est conçu autour de flux de travail cliniques flexibles, combinant la capture de données optiques avec un format destiné aux cabinets dentaires de différentes tailles.
- Octobre 2025 : Align Technology, Inc. a annoncé de nouvelles innovations pour ses solutions numériques iTero, notamment une visualisation améliorée au fauteuil et des outils logiciels intégrés conçus pour faciliter l’évaluation de la santé bucco-dentaire, la communication sur les traitements, les flux de travail de restauration et les consultations liées à Invisalign. Cette mise à jour a renforcé la stratégie de l’entreprise visant à intégrer le matériel de numérisation à des flux de travail numériques plus complets pour les traitements.
- Mars 2025 : Dentsply Sirona a présenté des améliorations majeures apportées à Primescan 2 lors du salon IDS 2025, notamment une nouvelle configuration de chariot, une fonctionnalité de détection des caries, une connectivité améliorée et des besoins en connexion Internet réduits. L’entreprise a positionné le système mis à jour comme une plateforme native du cloud prenant en charge les flux de travail numériques connectés en dentisterie.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -