
Mercato degli scanner intraorali dentali: dimensioni, quota e previsioni 2034
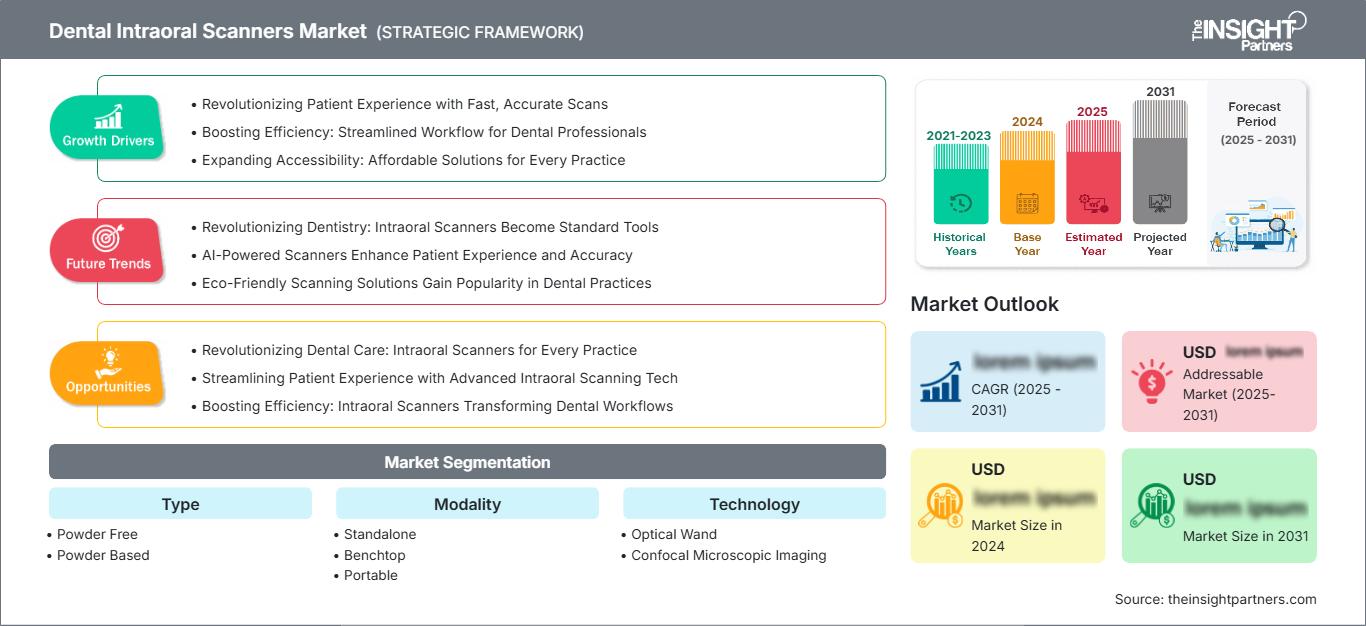
Dimensioni e previsioni del mercato degli scanner intraorali dentali (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo (senza polvere e a base di polvere); modalità (autonoma, da banco, portatile e a parete); tecnologia (bacchetta ottica e imaging microscopico confocale); applicazione (restauro dentale, ortodonzia, parodontologia, endodonzia e altro); utilizzo finale (ospedali e cliniche dentistiche, centri di diagnostica dentale, istituti accademici e di ricerca odontoiatrica e altro) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00024404
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 25, 2026


Dimensioni del mercato nel 2025
722,9 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
1.332,73 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
7,03 %
Tasso di crescita
Mercato di riferimento
9.279,17 milioni di dollari USA
(2026-2034)
Il mercato degli scanner intraorali dentali aveva un valore di 722,9 milioni di dollari nel 2025 e si prevede che raggiungerà i 1.332,73 milioni di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 7,03% dal 2026 al 2034. La crescita del mercato è indicativa del continuo passaggio dalle impronte tradizionali alle geometrie orali digitali, attribuibile agli sviluppi nella raccolta dati ottica e nel software, nonché alle pratiche cliniche, all'odontoiatria restaurativa e all'ortodonzia in cliniche e laboratori odontotecnici.
Si prevede che il Nord America manterrà una posizione relativamente forte nel mercato degli scanner intraorali dentali, grazie all'elevato tasso di adozione dell'odontoiatria digitale, alla presenza di fornitori di servizi odontoiatrici e a sistemi di rimborso che supportano le procedure basate sulla tecnologia. Si prevede che il tasso di crescita annuale composto (CAGR) regionale si attesti tra il 7,4% e il 7,8% nel periodo 2026-2034, trainato dalle esigenze di sostituzione e dall'integrazione CAD/CAM.
Analisi e approfondimenti sul mercato degli scanner intraorali dentali
- Nord America: si prevede che il Nord America rappresenterà una quota del 44-48% nel 2025 e crescerà a un tasso di crescita annuo composto (CAGR) del 7,4-7,8% tra il 2026 e il 2034, grazie a flussi di lavoro digitali consolidati, organizzazioni di servizi odontoiatrici e attività di sostituzione di tecnologie avanzate.
- USA: Si prevede che gli Stati Uniti rappresenteranno l'87-91% del mercato nordamericano nel 2025 e cresceranno a un tasso di crescita annuo composto (CAGR) del 7,3-7,7% tra il 2026 e il 2034, trainati dagli studi professionali organizzati e dalla digitalizzazione della medicina restaurativa.
- Europa: si stima che l'Europa deterrà una quota di mercato del 22-26% nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 6,8-7,3% tra il 2026 e il 2034, con Germania, Regno Unito, Francia, Italia e Spagna supportate da una consolidata adozione di tecnologie dentali e dalla connettività dei laboratori.
- Asia-Pacifico: si stima che la regione Asia-Pacifico rappresenterà una quota del 18-22% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,0-8,6% tra il 2026 e il 2034, trainata da Cina, Giappone, Corea del Sud, India e Australia, grazie alla modernizzazione dei flussi di lavoro nelle cliniche.
- Segmento più ampio: si stima che la tecnologia senza polvere deterrà una quota di mercato del 68-72% nel 2025, con un CAGR del 7,2-7,6% tra il 2026 e il 2034, grazie alla semplificazione della scansione e alla riduzione della preparazione del flusso di lavoro.
- Segmento ad alta crescita: si stima che gli scanner portatili deterranno una quota di mercato del 20-24% nel 2025 e cresceranno a un CAGR del 9,1-9,6% tra il 2026 e il 2034, grazie alla flessibilità di utilizzo a bordo poltrona.
- Aziende chiave analizzate nel dettaglio: Dentsply Sirona, Carestream Dental LLC, Planmeca Oy, Align Technology, Inc., Medit Corp., 3Shape A/S, ACTEON Group, 3DISC, Owandy Radiology, Guangdong Launca Medical Device Technology Co., Ltd., Midmark Corporation, Ningbo Runyes Medical Instrument Co., Ltd., ASAHIROENTGEN IND. CO., LTD., DÜRR DENTAL SE, Condor, GC Europe AG, Apixia Corp., Shining 3D, Institut Straumann AG e VATECH.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il trend di innovazione nello sviluppo tecnologico del mercato degli scanner intraorali dentali favorisce la concorrenza tra i produttori in termini di intelligenza clinica, velocità di acquisizione, design ergonomico e software interoperabile. La tendenza produttiva si concentra su sistemi ottici più piccoli, capacità di comunicazione wireless, cloud computing ed elementi di scansione riutilizzabili. La differenziazione tra i produttori si basa sull'automazione dell'allineamento, un campo visivo più ampio, l'interpretazione basata sull'intelligenza artificiale e l'integrazione di flussi di lavoro relativi a restauro, ortodonzia, implantologia e progettazione di laboratorio.
La crescita futura del mercato dovrà tenere conto dei crescenti investimenti nei nuovi mercati odontoiatrici ancora in fase di sviluppo, in particolare per quanto riguarda la digitalizzazione delle cliniche. Il contesto normativo, incentrato sulla sicurezza del paziente, la gestione dei dati, l'interoperabilità dei dispositivi e le soluzioni sanitarie ecocompatibili, potrebbe rappresentare un vantaggio per le aziende in grado di offrire un flusso di lavoro validato e una gestione del ciclo di vita dei dispositivi.
Ambito del rapporto di mercato sugli scanner intraorali dentali
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 722,9 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 1.332,73 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 7,03% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato degli scanner intraorali dentali
Le dinamiche del mercato degli scanner intraorali dentali sono caratterizzate dalla necessità di impronte digitali più rapide, comfort per il paziente e integrazione con i software di progettazione per restauri e ortodonzia. L'ecosistema di mercato comprende fornitori di componenti ottici, produttori di scanner, aziende di software, laboratori odontotecnici, distributori, dentisti e aziende CAD/CAM. Le dinamiche dell'offerta favoriscono la modularità hardware e software e le piattaforme aperte utilizzabili per molteplici applicazioni cliniche.
Nella catena del valore, la concorrenza tra i produttori si basa su precisione ottica, velocità del processo di scansione, ergonomia, funzionalità del software, servizi e interoperabilità. È fondamentale che i laboratori odontotecnici continuino a essere un partner importante in termini di domanda, poiché i file digitali riducono al minimo la necessità di impronte e consentono una rapida comunicazione del progetto. La valutazione clinica degli scanner tende a essere incentrata sul rapporto costi-efficacia del flusso di lavoro e non solo sulle capacità hardware.
L'analisi competitiva del rapporto sul mercato degli scanner intraorali dentali suggerisce che la struttura competitiva è caratterizzata da frammentazione e orientamento tecnologico. Le principali aziende che competono in questo settore sulla base dell'efficacia dei loro strumenti di scansione, software di flusso di lavoro, integrazione ed ecosistema dentale sono Dentsply Sirona, Carestream Dental LLC, Planmeca Oy, Align Technology, Inc., Medit Corp. e 3Shape A/S. I concorrenti, come ACTEON Group, 3DISC, Owandy Radiology e Guangdong Launca Medical Device Technology Co., Ltd., aggiungono valore alla struttura competitiva.
Il posizionamento strategico dipenderà sempre più dalla capacità di trasformare l'hardware degli scanner in una soluzione completa per il flusso di lavoro digitale. Aziende come Midmark Corporation, Ningbo Runyes Medical Instrument Co., Ltd., ASAHIROENTGEN IND. CO., LTD., DÜRR DENTAL SE, Condor, GC Europe AG, Apixia Corp., Shining 3D, Institut Straumann AG e VATECH sono presenti nell'ecosistema dell'imaging, del laboratorio, della restaurazione, degli impianti e dell'odontoiatria digitale. Ciò comporterà investimenti orientati verso la compatibilità software, le funzionalità basate sull'intelligenza artificiale, le capacità wireless e l'integrazione dell'ecosistema.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato degli scanner intraorali dentali: approfondimenti strategici
Approfondimenti regionali
Mercato degli scanner intraorali dentali in Nord America
Si stima che il Nord America rappresenterà il 44-48% della quota di mercato degli scanner intraorali dentali nel 2025 e si prevede che crescerà a un CAGR del 7,4-7,8% fino al 2034. Gli Stati Uniti trainano la domanda regionale grazie all'elevata diffusione delle tecnologie dentali, alla presenza di gruppi di studi dentistici organizzati, alla specializzazione in odontoiatria, ai flussi di lavoro restaurativi e alle consolidate reti di laboratori. Il Canada contribuisce grazie alla costante modernizzazione degli studi privati e dei laboratori odontotecnici.
La domanda regionale è rafforzata dai cicli di sostituzione, dalle impronte digitali e dalle crescenti aspettative di una comunicazione efficace con il paziente. I produttori beneficiano di canali di vendita consolidati, mentre le associazioni odontoiatriche stanno valutando gli scanner in base all'interoperabilità e all'efficienza del flusso di lavoro. È inoltre un contesto favorevole allo sviluppo di tecnologie basate su software, alla diagnostica tramite intelligenza artificiale e ai sistemi CAD/CAM integrati nella poltrona odontoiatrica.
Mercato statunitense degli scanner intraorali dentali
Le stime indicano che gli Stati Uniti domineranno il mercato nordamericano nel 2025 con una quota compresa tra l'87% e il 91% e cresceranno a un tasso annuo composto (CAGR) del 7,3-7,7% nel periodo 2026-2034. La domanda sarà trainata dall'odontoiatria generale, dall'ortodonzia, dalla protesi, dall'implantologia e dagli studi dentistici con più sedi. Questi ultimi potranno investire in scanner grazie a una gestione uniforme dei flussi di lavoro, laboratori e attrezzature.
Carestream Dental LLC, Align Technology, Inc., Dentsply Sirona, Medit Corp., 3Shape A/S e altre aziende globali vantano una solida presenza commerciale nel mercato statunitense. Le tendenze in termini di domanda di applicazioni includono la pianificazione protesica, il trattamento ortodontico digitale, la pianificazione implantare e la visualizzazione dei pazienti. Le decisioni di acquisto sono influenzate dalla compatibilità del software, dalla copertura geografica dei servizi, dalla formazione e dalle capacità di migrazione dei dati. L'infrastruttura tecnologica dentale sviluppata nel paese consente di svolgere un ruolo importante nella sperimentazione di sistemi di scansione connessi con intelligenza artificiale.
Mercato europeo degli scanner intraorali dentali
Si stima che la quota di mercato nel 2025 si attesti tra il 22% e il 26%, con un tasso di crescita annuo composto (CAGR) previsto tra il 6,8% e il 7,3%. La Germania dovrebbe rimanere leader di mercato grazie al suo ecosistema ben sviluppato di tecnologie dentali; nel frattempo, Regno Unito, Francia, Italia e Spagna registrano una domanda considerevole grazie alla digitalizzazione delle cliniche e alle apparecchiature di laboratorio.
Il Regno Unito continua a privilegiare l'efficienza dei processi, l'ortodonzia digitale e i servizi odontoiatrici in cloud. La Germania trarrà vantaggio dalla sua industria manifatturiera dentale e dall'elevato tasso di penetrazione dei laboratori. I tassi di crescita per Francia, Italia e Spagna aumenteranno grazie alla sostituzione delle impronte tradizionali con le comunicazioni digitali con i laboratori. In tutta la regione, l'interoperabilità, la sicurezza dei dati, la conformità dei dispositivi medici e le questioni di sostenibilità influenzano le decisioni di acquisto; nel frattempo, i laboratori odontotecnici consolidati aumentano la domanda di file digitali trasferibili.
Mercato degli scanner intraorali dentali nella regione APAC
Si prevede che la regione APAC rappresenterà il 18-22% della quota di mercato entro il 2025, con una crescita annua composta (CAGR) dell'8,0-8,6%. La Cina è il paese più grande, seguita da Giappone, Corea del Sud, India e Australia. La solidità industriale, l'espansione delle cliniche dentistiche private e la disponibilità di strumenti digitali favoriscono l'adozione di queste tecnologie nella regione.
La Cina sfrutta la presenza di produttori locali di dispositivi e il crescente numero di laboratori odontotecnici digitali; il Giappone si concentra sulla precisione e sull'affidabilità dei processi. La Corea del Sud mantiene un'attività nel campo dell'ortodonzia digitale e delle tecniche di restauro, mentre l'India rappresenta un mercato promettente a lungo termine grazie alla digitalizzazione delle cliniche. Le pratiche di odontoiatria digitale sono ben sviluppate in Australia.
Mercato degli scanner intraorali dentali in Medio Oriente e Africa
Si prevede che la regione del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 6,5-7,2% fino al 2034. L'Arabia Saudita è leader nell'adozione delle nuove tecnologie a livello regionale, seguita dagli Emirati Arabi Uniti e dal Sudafrica, mentre il resto della regione MEA rappresenta ancora un'opportunità emergente, caratterizzata da un accesso disomogeneo alla tecnologia e alle infrastrutture.
Gli investimenti nelle infrastrutture del settore sanitario in Arabia Saudita e negli Emirati Arabi Uniti consentono l'acquisizione di apparecchiature odontoiatriche di alta qualità, soprattutto negli ospedali privati e nelle cliniche specializzate. In Sudafrica, esiste già un sistema di servizi odontoiatrici relativamente consolidato. Le entrate generate dal settore energetico e dallo sviluppo infrastrutturale nei Paesi del Golfo permettono investimenti di capitale nel settore sanitario.
Analisi di segmentazione
Tipo
Si prevede che il segmento "Tipologia" crescerà a un CAGR del 7,2-7,6% tra il 2026 e il 2034. I sistemi senza polvere dovrebbero rimanere dominanti perché riducono le fasi di preparazione e semplificano l'uso clinico. I sistemi a base di polvere mantengono la loro rilevanza in flussi di lavoro selezionati in cui le consolidate procedure operative e le specifiche condizioni della superficie influenzano la preferenza del clinico. Il segmento compete sempre più sulla semplicità del flusso di lavoro, sulla coerenza della scansione e sul costo totale di proprietà.
- Senza polvere: gli scanner senza polvere detengono la posizione di mercato più forte perché semplificano la preparazione alla poltrona, riducono la manipolazione da parte dell'operatore e supportano impronte digitali efficienti nei flussi di lavoro di restauro, ortodonzia e implantologia.
- A base di polvere: i sistemi a base di polvere mantengono la loro domanda tra gli studi medici che hanno familiarità con i protocolli di scansione consolidati, in particolare laddove i medici attribuiscono importanza a specifiche caratteristiche di acquisizione della superficie o agli investimenti in apparecchiature già esistenti.
Modalità
Si prevede che il segmento delle modalità diagnostiche crescerà a un tasso annuo composto (CAGR) dell'8,3-8,7% nel periodo 2026-2034. Le configurazioni portatili dovrebbero guadagnare terreno, in quanto gli studi medici danno priorità alla flessibilità nell'utilizzo degli spazi e alla comodità in camera. I sistemi standalone e da banco rimangono importanti per i flussi di lavoro dedicati, mentre le configurazioni a parete possono risolvere i problemi di gestione dello spazio nelle strutture con layout clinici standardizzati. La scelta della modalità diagnostica riflette sempre più la progettazione del flusso di lavoro piuttosto che la sola preferenza per l'hardware.
- Dispositivi autonomi: gli scanner autonomi sono adatti all'uso clinico dedicato e rimangono una soluzione valida laddove gli studi medici cercano un'implementazione semplice senza un'integrazione complessa in configurazioni di apparecchiature più ampie.
- Sistemi da banco: i sistemi da banco sono ideali per ambienti di scansione controllati, come laboratori e strutture che richiedono un posizionamento stabile, flussi di lavoro ripetibili e integrazione con processi di produzione digitale più ampi.
- Portatili: i dispositivi portatili offrono la flessibilità di spostamento tra le sale di trattamento e le diverse sedi, risultando strategicamente importanti per studi con più postazioni, servizi mobili, formazione e ambienti clinici con spazio limitato.
- Montaggio a parete: le configurazioni a parete supportano layout clinici organizzati in cui il posizionamento delle apparecchiature, l'accessibilità e l'uso efficiente dello spazio della sala di trattamento sono considerazioni importanti in fase di acquisto.
Tecnologia
Si prevede che il segmento tecnologico crescerà a un CAGR del 7,4-7,8% dal 2026 al 2034. I sistemi Optical Wand rimangono ampiamente utilizzati grazie alla loro familiarità clinica e alle crescenti funzionalità software. L'imaging microscopico confocale beneficia della crescente domanda di acquisizione dettagliata della superficie e di precisione, in particolare nei flussi di lavoro in cui la qualità della scansione e la fedeltà geometrica influiscono direttamente sui risultati restaurativi o di laboratorio successivi.
- Bacchetta ottica: i sistemi a bacchetta ottica continuano ad essere ampiamente utilizzati perché i medici hanno familiarità con la scansione manuale, mentre i produttori continuano a migliorare la velocità di acquisizione, l'ergonomia, l'allineamento e l'acquisizione assistita da software.
- Microscopia confocale: la microscopia confocale supporta flussi di lavoro di precisione in cui l'acquisizione dettagliata della superficie e una geometria affidabile sono importanti per applicazioni di restauro, implantologia e laboratorio esigenti.
Applicazione
Si prevede che il segmento delle applicazioni registrerà un CAGR del 7,5-7,9% fino al 2034. La protesi dentale rimane un caso d'uso importante perché le impronte digitali si connettono direttamente con la progettazione CAD/CAM e la produzione in laboratorio. L'ortodonzia è supportata dalla pianificazione digitale del trattamento, mentre la parodontologia e l'endodonzia beneficiano di cartelle cliniche digitali sempre più dettagliate e di flussi di lavoro clinici multidisciplinari.
- Restauro dentale: i flussi di lavoro restaurativi rappresentano una base di domanda importante perché le impronte digitali possono collegare la scansione direttamente con i processi di progettazione CAD/CAM di corone, ponti, impianti e altri.
- Ortodonzia: L'adozione dell'ortodonzia è favorita dalla simulazione digitale del trattamento, dalla pianificazione degli allineatori, dal confronto dei progressi e dalla comunicazione con il paziente, creando una domanda ricorrente di scansioni accurate e facilmente trasferibili.
- Parodontologia: Le applicazioni in parodontologia traggono vantaggio dalle cartelle cliniche digitali longitudinali, che possono supportare la visualizzazione, la pianificazione del trattamento, la documentazione e la comunicazione tra specialisti e medici di base.
- Endodonzia: I flussi di lavoro endodontici utilizzano sempre più spesso registrazioni digitali insieme a immagini e pianificazione del trattamento, creando un'applicazione di supporto per gli scanner laddove sono necessarie geometrie dettagliate e informazioni multidisciplinari.
Panoramica dell'opportunità
|
Applicazione |
Contributo al fatturato (Alto/Medio/Basso) |
Tag di tendenza (massimo 2 parole) |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|
Restauro dentale |
Alto |
CAD/CAM in poltrona |
Maturo |
|
Ortodonzia |
Alto |
Pianificazione dell'allineatore |
Maturo |
|
Parodontologia |
Mezzo |
Documenti digitali |
Scalatura |
|
Endodonzia |
Mezzo |
Visualizzazione del flusso di lavoro |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato degli scanner intraorali dentali.
Integrazione della scansione con l'odontoiatria digitale end-to-end
Il fattore strutturante più importante sarebbe l'integrazione degli scanner nel processo di progettazione CAD/CAM, nella comunicazione con il laboratorio, nel trattamento ortodontico, negli impianti e nel software in generale. Anziché fungere da semplici macchine per impronte, gli scanner diventano porte d'accesso a ecosistemi di trattamento odontoiatrico digitale. La politica di FDI per l'odontoiatria digitale del 2025 evidenzia scanner, imaging, CAD/CAM, intelligenza artificiale e sistemi sanitari elettronici come elementi interconnessi dell'assistenza sanitaria orale contemporanea. Questo approccio ecosistemico può portare a una maggiore efficienza delle apparecchiature, poiché un singolo scanner può essere utilizzato per diverse tipologie di trattamento. Modifica inoltre i criteri di acquisto, in quanto l'interoperabilità e la compatibilità del software diventano quasi altrettanto importanti quanto le capacità ottiche. Dal punto di vista del produttore, l'integrazione può contribuire a fidelizzare i clienti e a creare flussi di entrate tramite il software, mentre gli studi dentistici potranno ridurre al minimo le impronte manuali e la comunicazione con i laboratori e i pazienti.
Espansione dei flussi di lavoro digitali negli studi dentistici organizzati
La crescita dimensionale degli studi dentistici organizzati comporta una maggiore importanza strategica per la standardizzazione dei flussi di lavoro di scansione. I gruppi multi-sede possono trarre vantaggio dall'utilizzo di hardware, software, formazione e procedure di laboratorio comuni, ottenendo vantaggi che i singoli studi dentistici non hanno grazie alle economie di scala. Inoltre, la standardizzazione facilita il monitoraggio dell'efficienza operativa con indicatori quali la qualità delle scansioni, l'utilizzo, il fatturato e l'accettazione dei casi. Le conseguenze della standardizzazione includono cambiamenti negli acquisti di apparecchiature, poiché gli acquisti centralizzati faciliteranno transizioni più rapide verso nuove soluzioni wireless, basate su cloud o assistite dall'intelligenza artificiale. Di conseguenza, la concorrenza tra i fornitori di scanner può basarsi su servizi di gestione della flotta, integrazioni e analisi dei flussi di lavoro.
L'aumento del carico delle malattie orali e la necessità di cure efficaci
L'elevato impatto globale delle malattie orali fornisce un'ampia giustificazione strutturale per il miglioramento dei flussi di lavoro diagnostici e terapeutici. L'OMS stima che le malattie orali colpiscano circa 3,5 miliardi di persone in tutto il mondo, mentre la carie dentale non trattata ne colpisce circa 2,5 miliardi e la parodontite grave circa 1 miliardo. Queste cifre rafforzano la necessità di sistemi scalabili di prevenzione, diagnosi, pianificazione del trattamento e follow-up. La scansione digitale non sostituisce l'esame clinico o la radiografia, ma può migliorare la documentazione, la visualizzazione, la comunicazione del trattamento e la pianificazione dei restauri. Poiché i sistemi odontoiatrici cercano una maggiore efficienza, le cartelle cliniche digitali possono contribuire a coordinare l'assistenza multidisciplinare e a supportare il monitoraggio longitudinale. L'impatto sul mercato è maggiore laddove l'adozione degli scanner si integra con un'espansione più ampia delle capacità sanitarie, piuttosto che fungere da aggiornamento tecnologico a sé stante.
Mercato degli scanner intraorali dentali: tendenze future
Interpretazione dei dati di scansione intraorale potenziata dall'intelligenza artificiale
Le tendenze del mercato degli scanner intraorali dentali si stanno orientando sempre più verso l'interpretazione assistita dall'intelligenza artificiale, piuttosto che verso la semplice acquisizione di dati tridimensionali. I sistemi futuri saranno probabilmente in grado di identificare le strutture anatomiche, evidenziare potenziali anomalie, confrontare scansioni sequenziali e organizzare informazioni clinicamente rilevanti senza richiedere ai clinici di ispezionare manualmente ogni regione. I sistemi multimodali potrebbero combinare scansioni ottiche con informazioni radiografiche e anamnestiche, creando ambienti di pianificazione del trattamento più completi. L'impatto commerciale dipenderà dalla validazione clinica, dall'accettazione normativa, dalla comprensibilità, dalla sicurezza informatica e dall'integrazione con i software dentali esistenti. I fornitori in grado di tradurre complessi set di dati di scansione in informazioni pratiche per la poltrona potrebbero ottenere una maggiore differenziazione rispetto ai fornitori che competono esclusivamente sulla velocità di scansione. Nel tempo, le capacità dell'IA potrebbero anche influenzare l'utilizzo degli scanner, estendendo il ruolo del dispositivo dall'acquisizione di impronte al monitoraggio continuo della salute orale e al coinvolgimento del paziente.
Scansione nativa del cloud e flussi di lavoro di trattamento distribuiti
Si prevede che la scansione connessa al cloud acquisirà sempre maggiore importanza, in quanto gli studi dentistici coordinano i trattamenti con laboratori esterni, specialisti, produttori e team di progettazione centralizzati. Le piattaforme future potrebbero sincronizzare automaticamente i file di scansione, i piani di trattamento, le istruzioni per i casi e lo stato del flusso di lavoro tra le parti interessate autorizzate, riducendo i trasferimenti manuali di file e i ritardi amministrativi. L'architettura cloud può anche supportare aggiornamenti software continui e la gestione centralizzata dei dispositivi in organizzazioni multi-sede. Tuttavia, l'adozione dipenderà da una connettività affidabile, dalla governance dei dati, dai controlli di sicurezza informatica, dall'interoperabilità e da una chiara titolarità delle informazioni sui pazienti. L'opportunità strategica è particolarmente rilevante per gli studi dentistici e i laboratori che gestiscono elevati volumi di casi. I fornitori che combinano un'infrastruttura cloud sicura con interfacce cliniche intuitive possono posizionare la scansione come un servizio in rete piuttosto che come una risorsa patrimoniale isolata, potenzialmente cambiando il modo in cui gli studi dentistici valutano la convenienza economica delle apparecchiature.
Opportunità di mercato per gli scanner intraorali dentali
Piattaforme di odontoiatria digitale localizzate nei mercati emergenti
I mercati emergenti offrono l'opportunità di sviluppare ecosistemi di scanner localizzati e adattati ai budget clinici, ai vincoli infrastrutturali, alle esigenze di formazione e alle reti di laboratori regionali. India, Sud-est asiatico, America Latina e alcuni mercati del Medio Oriente possono beneficiare di dispositivi semplificati abbinati a software localizzati, formazione dei distributori, supporto tecnico remoto e strutture di finanziamento. Le previsioni di mercato per gli scanner intraorali dentali dovrebbero quindi considerare non solo l'adozione dei dispositivi, ma anche la transizione dagli utenti digitali alle prime armi verso flussi di lavoro connessi a maggior valore aggiunto. I produttori possono cogliere questa evoluzione progettando percorsi di aggiornamento che consentano agli studi dentistici di iniziare con le funzionalità di scansione essenziali e successivamente aggiungere servizi cloud, integrazione CAD/CAM, analisi o moduli di intelligenza artificiale. Le partnership locali con facoltà di odontoiatria e laboratori potrebbero ulteriormente ridurre le barriere all'adozione, creando comunità di utenti qualificati e dimostrando vantaggi economici concreti.
Reti scanner-laboratorio e modelli Workflow-as-a-Service
La crescente integrazione tra cliniche odontoiatriche e laboratori offre ai fornitori l'opportunità di sviluppare modelli di workflow-as-a-service (FAaS) incentrati su scansione, progettazione, produzione e gestione dei casi. Anziché vendere solo le apparecchiature, i fornitori possono offrire pacchetti che includono scanner, software, connettività di laboratorio, formazione, assistenza e finanziamenti. Questo approccio può ridurre la barriera tecnologica iniziale per gli studi più piccoli, creando al contempo opportunità di ricavi ricorrenti per i fornitori e i laboratori partner. Il modello è particolarmente rilevante laddove le cliniche dispongono di limitate capacità interne di CAD/CAM, ma generano un numero sufficiente di casi digitali da giustificare l'esternalizzazione. I fornitori possono differenziarsi offrendo visibilità sui tempi di consegna, convalida dei file, instradamento automatizzato dei casi e integrazione con i sistemi di progettazione di laboratorio. Gli investimenti strategici dovrebbero concentrarsi sull'interoperabilità e su un'economia del workflow prevedibile, poiché il valore a lungo termine per il cliente dipenderà da un flusso di lavoro affidabile, piuttosto che dal solo possesso dello scanner.
Sviluppi recenti
- Giugno 2026: Planmeca Oy ha reso disponibile per gli ordini lo scanner intraorale Planmeca Onyx, a seguito della sua presentazione iniziale all'IDS 2025. Lo scanner supporta il funzionamento sia cablato che wireless ed è progettato per garantire flussi di lavoro clinici flessibili, combinando l'acquisizione ottica dei dati con un fattore di forma adatto a studi dentistici di diverse dimensioni.
- Ottobre 2025: Align Technology, Inc. ha annunciato nuove innovazioni per iTero Digital Solutions, tra cui una visualizzazione ampliata in studio e strumenti software integrati progettati per supportare la valutazione della salute orale, la comunicazione del trattamento, i flussi di lavoro restaurativi e le consulenze relative a Invisalign. L'aggiornamento ha rafforzato la strategia dell'azienda di connettere l'hardware di scansione con flussi di lavoro di trattamento digitali più ampi.
- Marzo 2025: Dentsply Sirona ha presentato importanti miglioramenti a Primescan 2 all'IDS 2025, tra cui una nuova configurazione del carrello, funzionalità di rilevamento della carie, connettività migliorata e requisiti di connessione internet ridotti. L'azienda ha posizionato il sistema aggiornato come una piattaforma cloud-native a supporto dei flussi di lavoro digitali connessi in odontoiatria.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -