
歯科口腔内スキャナー市場:シェア・成長・予測 2034
歯科用口腔内スキャナー市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:タイプ別(パウダーフリー、パウダーベース)、モダリティ別(スタンドアロン、ベンチトップ、ポータブル、壁掛け)、テクノロジー別(光学式ワンド、共焦点顕微鏡イメージング)、アプリケーション別(歯科修復、矯正歯科、歯周病学、歯内療法、その他)、エンドユーザー別(歯科病院およびクリニック、歯科診断センター、歯科学術研究機関、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中央アメリカ)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00024404
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 25, 2026


2025年の市場規模
7億2290 万米ドル
基準年値
2034年の予測
13億3273 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
7.03 %
成長率
対象市場
92億7917 万米ドル
(2026年~2034年)
歯科用口腔内スキャナー市場は、2025年には7億2,290万米ドルと評価され、2034年には13億3,273万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)7.03%で拡大すると見込まれています。市場の成長は、従来の印象採得からデジタル口腔形状への移行が進んでいることを示しており、これは光学データ収集とソフトウェアの進歩、および歯科医院や技工所における臨床診療、修復歯科、矯正歯科の発展によるものです。
北米は、デジタル歯科医療の普及率の高さ、歯科医療サービス提供者の増加、そして技術ベースの処置を支援する償還制度の充実により、歯科用口腔内スキャナー市場規模において比較的強い地位を維持すると予測されています。地域別年平均成長率(CAGR)は、交換ニーズとCAD/CAM統合の進展により、2026年から2034年にかけて7.4~7.8%になると予測されています。
歯科用口腔内スキャナー市場の評価と洞察
- 北米:北米は、確立されたデジタルワークフロー、歯科医療サービス組織、およびハイテク機器の買い替え活動に支えられ、2025年には44~48%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)7.4~7.8%で成長すると予測されています。
- 米国:米国は、組織的な診療慣行と修復のデジタル化に牽引され、2025年には北米市場の87~91%を占め、2026年から2034年にかけて年平均成長率(CAGR)7.3~7.7%で成長すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には22~26%のシェアを占めると推定され、2026年から2034年にかけて年平均成長率(CAGR)6.8~7.3%で拡大すると予測されている。ドイツ、英国、フランス、イタリア、スペインは、成熟した歯科技術の導入とラボ間の接続性によって支えられている。
- アジア太平洋地域:アジア太平洋地域は2025年には18~22%のシェアを占めると推定されており、中国、日本、韓国、インド、オーストラリアがクリニックのワークフローの近代化を牽引し、2026年から2034年にかけて年平均成長率(CAGR)8.0~8.6%で成長すると予測されている。
- 最大のセグメントであるパウダーフリーは、2025年には市場シェアの68~72%を占めると推定されており、2026年から2034年にかけての年平均成長率(CAGR)は7.2~7.6%となる見込みです。これは、スキャン作業の簡素化とワークフロー準備の削減を反映しています。
- 高成長分野:ポータブルスキャナーは、2025年には市場シェアの20~24%を占めると推定され、柔軟なチェアサイド展開に支えられ、2026年から2034年にかけて年平均成長率(CAGR)9.1~9.6%で拡大すると予測されています。
- 詳細に分析された主要企業: Dentsply Sirona、Carestream Dental LLC、Planmeca Oy、Align Technology, Inc.、Medit Corp.、3Shape A/S、ACTEON Group、3DISC、Owandy Radiology、Guangdong Launca Medical Device Technology Co., Ltd.、Midmark Corporation、Ningbo Runyes Medical Instrument Co., Ltd.、ASAHIROENTGEN IND. CO., LTD.、DÜRR DENTAL SE、Condor、GC Europe AG、Apixia Corp.、Shining 3D、Institut Straumann AG、およびVATECH。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
歯科用口腔内スキャナー市場における技術開発の革新傾向は、臨床的インテリジェンス、取得速度、人間工学に基づいた設計、および相互運用可能なソフトウェアの面でスキャナー間の競争を促進しています。生産動向は、より小型の光学システム、無線通信機能、クラウドコンピューティング、および再利用可能なスキャナー要素に焦点を当てる傾向があります。メーカー間の差別化は、アライメントの自動化、より広い視野、人工知能に基づく解析、および修復、矯正、インプラント、ラボ設計に関連するワークフローの統合によって実現されています。
今後の市場成長には、診療所のデジタル化という点で依然として発展途上にある新たな歯科市場への投資増加を考慮に入れる必要があるだろう。患者の安全、データ処理、機器の相互運用性、環境に配慮した医療ソリューションに重点を置いた規制環境は、検証済みのワークフローと機器のライフサイクル管理を提供できる企業にとって有利に働く可能性がある。
歯科用口腔内スキャナー市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 7億2290万米ドル |
| 2034年までの市場規模 | 13億3273万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 7.03% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
歯科用口腔内スキャナー市場分析
歯科用口腔内スキャナー市場の動向は、より高速なデジタル印象採取、患者の快適性、修復および矯正歯科用設計ソフトウェアとの統合に対するニーズによって特徴づけられます。市場のエコシステムは、光学部品サプライヤー、スキャナーメーカー、ソフトウェア会社、歯科技工所、販売代理店、歯科医師、およびCAD/CAM企業で構成されています。供給動向は、ハードウェアとソフトウェアのモジュール化、および複数の臨床用途に使用できるオープンプラットフォームを促進しています。
バリューチェーンにおけるメーカー間の競争は、光学精度、スキャン処理速度、人間工学、ソフトウェア機能、サービス、相互運用性に基づいています。デジタルファイルは印象採得の必要性を最小限に抑え、設計情報の迅速な伝達を可能にするため、歯科技工所が需要面で重要なパートナーであり続けることが不可欠です。スキャナーの臨床評価は、ハードウェア機能だけでなく、ワークフローの費用対効果の観点から行われる傾向があります。
歯科用口腔内スキャナー市場レポートの競合分析によると、競争構造は細分化され、技術志向型であることが示されています。スキャンツール、ワークフローソフトウェア、統合、歯科エコシステムの有効性に基づいてこの分野で競合している主要企業は、Dentsply Sirona、Carestream Dental LLC、Planmeca Oy、Align Technology, Inc.、Medit Corp.、および3Shape A/Sです。ACTEON Group、3DISC、Owandy Radiology、Guangdong Launca Medical Device Technology Co., Ltd.などの競合企業も、競争構造に付加価値を与えています。
今後、戦略的なポジショニングは、スキャナーハードウェアを包括的なデジタルワークフローソリューションへと転換できる能力にますます左右されるようになるでしょう。Midmark Corporation、Ningbo Runyes Medical Instrument Co., Ltd.、ASAHIROENTGEN IND. CO., LTD.、DÜRR DENTAL SE、Condor、GC Europe AG、Apixia Corp.、Shining 3D、Institut Straumann AG、VATECHといった企業は、画像処理、ラボ、修復、インプラント、デジタル歯科医療のエコシステムにおいて存在感を示しています。こうした状況を受けて、ソフトウェアの互換性、AIベースの機能、ワイヤレス機能、エコシステム統合への投資が進むと考えられます。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
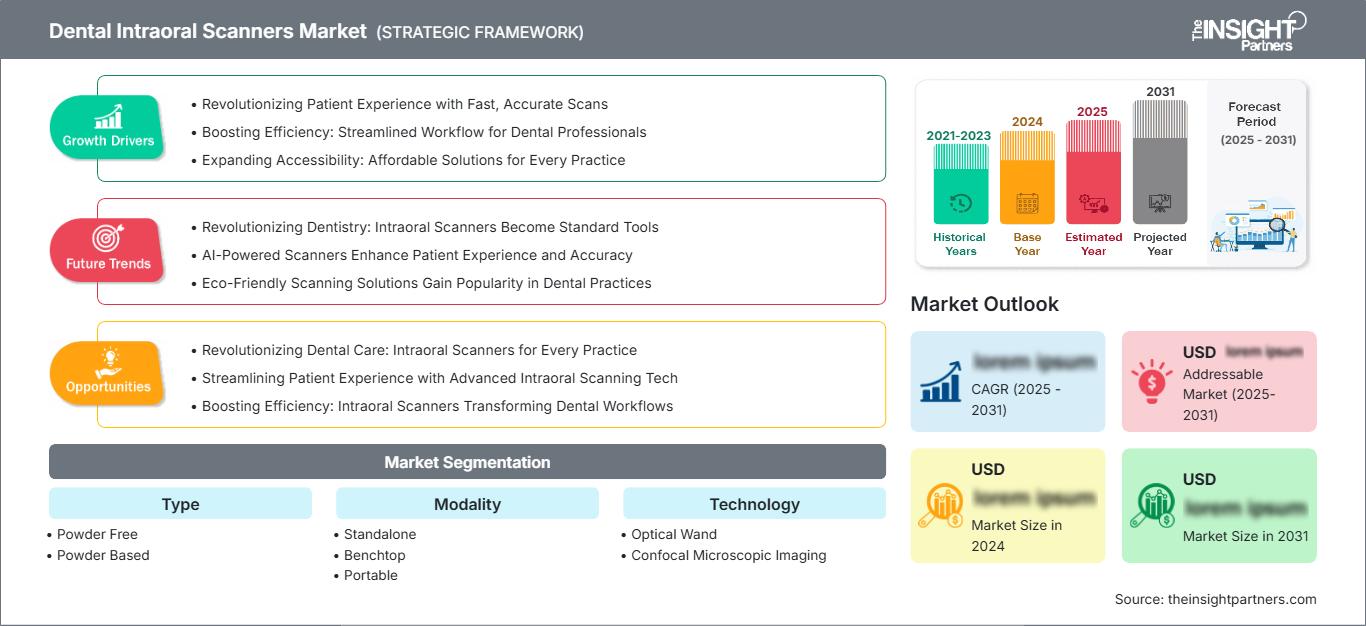
歯科用口腔内スキャナー市場:戦略的洞察
地域別分析
北米歯科用口腔内スキャナー市場
北米は、2025年には歯科用口腔内スキャナー市場の44~48%を占めると推定されており、2034年まで年平均成長率(CAGR)7.4~7.8%で成長すると予測されています。米国は、歯科技術の普及率の高さ、組織化された診療グループ、専門歯科医、修復治療のワークフロー、確立されたラボネットワークなどにより、地域需要を牽引しています。カナダは、開業医や歯科ラボの着実な近代化によって貢献しています。
交換サイクル、デジタル印象、そして効果的な患者コミュニケーションへの期待の高まりにより、地域的な需要が高まっています。メーカーは既存の販売チャネルという利点を享受できる一方、歯科医師会は現在、相互運用性とワークフロー効率を基準にスキャナーを評価しています。また、ソフトウェア主導型技術、人工知能による診断、チェアサイドCAD/CAMシステムの開発にも適した環境です。
米国歯科用口腔内スキャナー市場
推定によると、2025年には米国が北米市場の87~91%を占め、2026~2034年の期間に年平均成長率(CAGR)7.3~7.7%で成長すると予測されています。需要を牽引するのは、一般歯科、矯正歯科、補綴歯科、インプラント治療、および複数拠点を持つ歯科医院です。複数拠点を持つ歯科医院は、統一されたワークフロー管理、ラボ、および機器の活用により、スキャナーへの投資が可能になります。
Carestream Dental LLC、Align Technology, Inc.、Dentsply Sirona、Medit Corp.、3Shape A/Sなどのグローバル企業は、米国市場で確固たる事業基盤を築いています。アプリケーション需要のトレンドとしては、修復治療計画、デジタル矯正治療、インプラント計画、患者の可視化などが挙げられます。購入決定は、ソフトウェアの互換性、サービス提供地域、トレーニング、データ移行機能などによって左右されます。米国で整備された歯科技術インフラは、AIを搭載したコネクテッドスキャンシステムのテストにおいて重要な役割を果たすことを可能にしています。
欧州歯科用口腔内スキャナー市場
2025年の市場シェアは22~26%と推定され、年平均成長率(CAGR)は6.8~7.3%と予測されています。ドイツは、高度に発達した歯科技術のエコシステムにより、市場トップの地位を維持すると予想されます。一方、英国、フランス、イタリア、スペインは、診療所のデジタル化と検査機器の普及により、相当な需要が見込まれています。
英国では依然として、プロセス効率、デジタル矯正、クラウド歯科サービスが重視されている。ドイツは、歯科製造産業の発展と高いラボ普及率によって恩恵を受けるだろう。フランス、イタリア、スペインの成長率は、従来の印象採得法の廃止とラボとのデジタル通信の普及によって上昇する見込みだ。地域全体で、相互運用性、データセキュリティ、医療機器のコンプライアンス、持続可能性といった問題が購買決定に影響を与えている。一方、実績のある歯科ラボは、転送可能なデジタルファイルの需要を高めている。
アジア太平洋地域の歯科用口腔内スキャナー市場
アジア太平洋地域は、2025年までに市場シェアの18~22%を占め、年平均成長率(CAGR)は8.0~8.6%になると予測されています。中国が最大の国であり、次いで日本、韓国、インド、オーストラリアが続きます。この地域における普及を牽引しているのは、産業力の強さ、民間歯科クリニックの拡大、そしてデジタルツールの普及です。
中国は、国内の機器製造拠点の存在と増加するデジタル歯科ラボの強みを活かしている。日本は、精度とプロセスの信頼性に重点を置いている。韓国は、デジタル矯正歯科および修復技術の分野で活動を続けており、インドはクリニックのデジタル化が進んでいることから、長期的に有望な市場となっている。オーストラリアでは、デジタル歯科医療が十分に発展している。
中東・アフリカの歯科用口腔内スキャナー市場
中東・アフリカ地域は、2034年まで年平均成長率(CAGR)6.5~7.2%で成長すると予測されている。サウジアラビアが地域における技術導入をリードしており、次いでアラブ首長国連邦と南アフリカが続く。その他の中東・アフリカ地域は、技術へのアクセスやインフラ整備にばらつきがあるものの、依然として成長途上の市場である。
サウジアラビアとアラブ首長国連邦における医療インフラへの投資は、特に私立病院や専門クリニックにおいて、高品質の歯科医療機器の導入を可能にしている。南アフリカでは、既に比較的確立された歯科医療サービスシステムが整備されている。湾岸諸国におけるエネルギー部門とインフラ開発から得られる収入は、医療部門への設備投資を可能にしている。
セグメンテーション分析
タイプ
タイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)7.2~7.6%で成長すると予測されています。粉末不要システムは、準備手順を削減し、臨床での使用を簡素化できるため、引き続き主流となる見込みです。粉末ベースのシステムは、確立された操作手順や特定の表面状態が臨床医の好みに影響を与える特定のワークフローにおいて、依然として重要な役割を果たします。このセグメントでは、ワークフローの簡便性、スキャンの一貫性、および総所有コストがますます競争の焦点となっています。
- パウダーフリー:パウダーフリーのスキャナーは、診療室での準備を効率化し、術者の手作業を減らし、修復、矯正、インプラントのワークフロー全体で効率的なデジタル印象採取をサポートするため、市場で最も強い地位を占めています。
- 粉末ベース:粉末ベースのシステムは、確立されたスキャンプロトコルに精通している医療機関、特に臨床医が特定の表面取得特性や既存の機器への投資を重視する医療機関の間で需要が維持されています。
様式
モダリティ分野は、2026年から2034年にかけて年平均成長率(CAGR)8.3~8.7%で拡大すると予測されています。診療所が柔軟な診療室利用とチェアサイドでの利便性を重視するにつれ、ポータブル構成の需要が高まるでしょう。スタンドアロン型および卓上型システムは、専用のワークフローにおいて依然として重要であり、壁掛け型構成は、標準化された臨床レイアウトを持つ施設におけるスペース管理に対応できます。モダリティの選択は、ハードウェアの好みだけでなく、ワークフロー設計を反映する傾向が強まっています。
- スタンドアロン型:スタンドアロン型スキャナーは、臨床現場での専用使用をサポートし、大規模な機器構成への統合を必要とせず、シンプルな導入を求める医療機関にとって依然として有効な選択肢です。
- 作業台:卓上型システムは、安定した位置決め、再現性のあるワークフロー、およびより広範なデジタル生産プロセスとの統合を必要とする研究室や施設など、制御されたスキャン環境に対応します。
- 携帯性:携帯型デバイスは、治療室や場所間の移動を柔軟に行えるため、複数の診療台を備えた診療所、モバイルサービス、教育、およびスペースに制約のある臨床環境において戦略的に重要な役割を果たします。
- 壁掛け式:壁掛け式の構成は、機器の配置、アクセス性、および治療室スペースの効率的な利用が重要な調達上の考慮事項となる、整理された臨床レイアウトをサポートします。
テクノロジー
テクノロジー分野は、2026年から2034年にかけて年平均成長率(CAGR)7.4~7.8%で成長すると予測されています。光学式ワンドシステムは、臨床現場での馴染みやすさとソフトウェア機能の拡張により、引き続き広く活用されています。共焦点顕微鏡イメージングは、特にスキャン品質と形状の忠実度が後続の修復やラボでの成果に直接影響するワークフローにおいて、詳細な表面取得と精度に対する需要の高まりから恩恵を受けています。
- 光学式ワンド:光学式ワンドシステムは、臨床医が手持ち式スキャンに慣れているため、依然として広く採用されています。また、メーカーは取得速度、人間工学、位置合わせ、ソフトウェア支援によるキャプチャ機能の改良を続けています。
- 共焦点顕微鏡イメージング:共焦点顕微鏡イメージングは、精密な表面画像取得と信頼性の高い形状が重要な、高度な修復、インプラント、およびラボ用途において、精度重視のワークフローをサポートします。
応用
アプリケーション分野は、2034年まで年平均成長率(CAGR)7.5~7.9%で成長すると予測されています。歯科修復は、デジタル印象がCAD/CAM設計およびラボ製造に直接接続されるため、依然として重要なユースケースです。矯正歯科はデジタル治療計画によって支えられており、歯周病科および歯内療法科は、ますます詳細化するデジタル記録と多分野にわたる臨床ワークフローの恩恵を受けています。
- 歯科修復:修復治療のワークフローは、デジタル印象をスキャンしてクラウン、ブリッジ、インプラント、その他のCAD/CAM設計プロセスに直接接続できるため、大きな需要基盤となっています。
- 矯正歯科:矯正歯科の普及は、デジタル治療シミュレーション、アライナー計画、進捗状況の比較、患者とのコミュニケーションによって支えられており、正確で容易に転送可能なスキャンに対する継続的な需要を生み出している。
- 歯周病学:歯周病治療においては、長期的なデジタル記録を活用することで、視覚化、治療計画、記録作成、専門医と一般開業医間のコミュニケーションを支援することが可能になります。
- 歯内療法:歯内療法のワークフローでは、画像診断や治療計画に加えてデジタル記録がますます活用されるようになり、詳細な形状情報や多分野にわたる情報が必要とされるスキャナー向けの補助アプリケーションが開発されています。
機会の概要
|
応用 |
収益貢献度(高/中/低) |
トレンドタグ(最大2単語) |
導入段階(初期段階/拡大段階/成熟段階) |
|
歯科修復 |
高い |
チェアサイドCAD/CAM |
成熟した |
|
矯正歯科 |
高い |
アライナープランニング |
成熟した |
|
歯周病学 |
中くらい |
デジタル記録 |
スケーリング |
|
歯内療法 |
中くらい |
ワークフローイメージング |
スケーリング |
歯科用口腔内スキャナー市場の成長要因と影響分析
スキャン技術とエンドツーエンドのデジタル歯科医療の統合
最も強力な構造的要因は、CAD/CAM設計プロセス、ラボとのコミュニケーション、矯正治療、インプラント、およびソフトウェア全体へのスキャナの統合です。スキャナは、個別の印象採取装置として機能するのではなく、デジタル歯科医療治療エコシステムへのゲートウェイとなります。FDIの2025年デジタル歯科政策では、スキャナ、画像処理、CAD/CAM、人工知能、および電子医療システムが、現代の口腔医療の相互に関連する要素として強調されています。このエコシステムアプローチにより、1台のスキャナで複数の種類の治療に対応できるため、機器の効率が向上する可能性があります。また、相互運用性とソフトウェアの互換性が光学機能とほぼ同等に重要になるため、購入基準も変化します。メーカーの視点から見ると、統合により顧客を維持し、ソフトウェアを通じて収益源を創出できます。一方、歯科医院は、手作業による印象採取やラボおよび患者とのコミュニケーションを最小限に抑えることができます。
組織化された歯科診療所におけるデジタルワークフローの拡大
組織化された歯科診療所の規模拡大に伴い、スキャンワークフローの標準化の戦略的重要性が高まっています。複数の拠点を持つグループは、共通のハードウェア、ソフトウェア、トレーニング、ラボ手順を利用することで、規模の経済性により個々の歯科診療所では得られないメリットを享受できます。さらに、標準化によって、スキャン品質、利用率、回転率、症例受諾率などの指標を用いて業務効率をモニタリングしやすくなります。標準化の結果として、機器購入にも変化が生じます。集中購入により、新しいワイヤレス、クラウドベース、またはAI支援ソリューションへの移行が迅速化されるためです。その結果、スキャナーサプライヤー間の競争は、フリート管理サービス、統合、ワークフロー分析に左右されることになります。
口腔疾患の負担増大と効率的なケアの必要性
口腔疾患の世界的な負担は、診断と治療のワークフローを改善するための幅広い構造的根拠を提供する。WHOの推計によると、口腔疾患は世界中で約35億人に影響を与えており、未治療のう蝕は約25億人、重度の歯周病は約10億人に影響を与えている。これらの数字は、拡張可能な予防、診断、治療計画、およびフォローアップシステムの必要性を改めて示している。デジタルスキャンは臨床検査やレントゲン撮影に取って代わるものではないが、文書化、視覚化、治療に関するコミュニケーション、および修復計画を強化することができる。歯科医療システムがより高い効率性を追求する中で、デジタル記録は多職種連携によるケアの調整や長期的なモニタリングのサポートに役立つ。結果として生じる市場への影響は、スキャナーの導入が単独の技術アップグレードとして機能するよりも、より広範な医療能力の拡大を補完する場合に最も大きくなる。
歯科用口腔内スキャナー市場の将来動向
AIを活用した口腔内スキャンデータの解釈
歯科用口腔内スキャナー市場のトレンドは、単純な3次元データ取得から、AI支援による解釈へとますますシフトしています。将来のシステムは、解剖学的構造の識別、潜在的な異常の強調表示、連続スキャンの比較、臨床的に関連のある情報の整理など、臨床医がすべての領域を手動で検査する必要なく、これらの機能を実現する可能性が高いでしょう。マルチモーダルシステムは、光学スキャンとX線画像および患者記録情報を組み合わせることで、より充実した治療計画環境を構築できます。商業的な効果は、臨床的検証、規制当局の承認、説明可能性、サイバーセキュリティ、および既存の歯科ソフトウェアとの統合に左右されます。複雑なスキャンデータセットを実用的な診療室での洞察に変換できるベンダーは、スキャン速度のみで競争するサプライヤーよりも、より強力な差別化を実現できる可能性があります。また、AI機能は、スキャナーの役割を印象取得から継続的な口腔健康モニタリングや患者エンゲージメントへと拡張することで、将来的にはスキャナーの利用にも影響を与える可能性があります。
クラウドネイティブなスキャンと分散型治療ワークフロー
歯科医院が外部の検査機関、専門医、メーカー、中央設計チームと連携して治療を行うようになるにつれ、クラウド接続型スキャンはますます重要になると予想されます。将来のプラットフォームでは、承認された関係者間でスキャンファイル、治療計画、症例指示、ワークフローのステータスを自動的に同期し、手動でのファイル転送や管理上の遅延を削減できる可能性があります。クラウドアーキテクチャは、複数の拠点を持つ組織全体で継続的なソフトウェアアップデートと集中型デバイス管理もサポートできます。ただし、導入には、信頼性の高い接続性、データガバナンス、サイバーセキュリティ対策、相互運用性、患者情報の明確な所有権が不可欠です。この戦略的な機会は、症例数の多い歯科グループや検査機関にとって特に重要です。安全なクラウドインフラストラクチャと直感的な臨床インターフェースを組み合わせたベンダーは、スキャンを独立した設備投資ではなくネットワークサービスとして位置づけることができ、歯科医院が機器の経済性を評価する方法を変える可能性があります。
歯科用口腔内スキャナー市場の機会
新興市場における地域密着型デジタル歯科医療プラットフォーム
新興市場は、臨床予算、インフラの制約、トレーニングのニーズ、地域の検査室ネットワークに合わせたローカライズされたスキャナーエコシステムを開発する機会を提供します。インド、東南アジア、ラテンアメリカ、および一部の中東市場は、ローカライズされたソフトウェアと組み合わせた簡素化されたデバイス、販売代理店トレーニング、リモート技術サポート、および資金調達構造から恩恵を受けることができます。したがって、歯科用口腔内スキャナー市場の予測では、ユニットの導入だけでなく、初めてデジタルを使用するユーザーからより価値の高い接続されたワークフローへの移行も考慮する必要があります。メーカーは、診療所が基本的なスキャン機能から始めて、後でクラウドサービス、CAD/CAM統合、分析、またはAIモジュールを追加できるアップグレードパスを設計することで、この進展を捉えることができます。歯科大学や検査室とのローカルパートナーシップは、熟練したユーザーコミュニティを構築し、実質的な経済的メリットを示すことで、導入の障壁をさらに低減することができます。
スキャナー・ラボネットワークとワークフロー・アズ・ア・サービスモデル
歯科クリニックとラボ間の連携強化は、プロバイダーにとって、スキャン、設計、製造、症例管理を中心としたワークフロー・アズ・ア・サービスモデルを開発する機会を生み出しています。機器単体での販売ではなく、ソフトウェア、ラボとの接続、トレーニング、サービス、資金調達などをパッケージ化して提供することが可能になります。このアプローチにより、小規模クリニックにとっての初期の技術導入障壁を低減できるだけでなく、ベンダーやラボパートナーにとって継続的な収益機会も創出できます。このモデルは、クリニックの内部CAD/CAM機能が限られているものの、アウトソーシングを正当化するのに十分なデジタル症例を生成している場合に特に有効です。プロバイダーは、処理時間の可視化、ファイル検証、症例の自動ルーティング、ラボ設計システムとの統合などを通じて差別化を図ることができます。長期的な顧客価値は、スキャナーの所有だけではなく、信頼性の高い症例処理能力に左右されるため、戦略的な投資は相互運用性と予測可能なワークフロー経済性に重点を置くべきです。
最近の動向
- 2026年6月:Planmeca Oyは、IDS 2025での初披露に続き、Planmeca Onyx口腔内スキャナの受注を開始しました。このスキャナは有線および無線接続に対応しており、柔軟な臨床ワークフローを念頭に設計されています。光学的データ取得機能と、さまざまな規模の歯科医院に適した形状を兼ね備えています。
- 2025年10月:アライン・テクノロジー社は、iTeroデジタルソリューションの新たなイノベーションを発表しました。これには、チェアサイドでの視覚化機能の拡張や、口腔健康評価、治療に関するコミュニケーション、修復ワークフロー、インビザライン関連の相談をサポートするために設計された統合ソフトウェアツールが含まれます。今回のアップデートは、スキャンハードウェアとより広範なデジタル治療ワークフローを連携させるという同社の戦略を強化するものです。
- 2025年3月:デントスプライシロナは、IDS 2025において、Primescan 2の大幅な機能強化を発表しました。これには、新しいカート構成、う蝕検出機能、接続性の向上、インターネット要件の削減などが含まれます。同社は、このアップデートされたシステムを、接続されたデジタル歯科ワークフローをサポートするクラウドネイティブプラットフォームとして位置付けました。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -