
Markt für dentale Restaurationsmaterialien: Größe, Wachstum & Prognose 2034
Marktgröße und Prognosen für zahnärztliche Restaurationsmaterialien (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Typ (Metalle und Legierungen, Keramik, Verbundwerkstoffe, Sonstige); Anwendung (Abformmaterial, Einwegmodellmaterialien, Prothesenmaterialien, Haftmaterial, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00008210
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 07, 2026


Marktgröße 2025
4,43 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
6,15 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
3,72 %
Wachstumsrate
Adressierbarer Markt
48,07 Mrd. US-Dollar
(2026–2034)
Der Markt für zahnärztliche Restaurationsmaterialien wird im Jahr 2025 auf 4,43 Milliarden US-Dollar geschätzt und soll bis 2034 auf 6,15 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,72 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst Materialien und Produkte für direkte und indirekte Restaurationsverfahren. Die Nachfrage wird durch die Zunahme von Mundkrankheiten, neue Materialentwicklungen, die Digitalisierung, effizientere Behandlungsmethoden und den steigenden Bedarf an ästhetischer Restauration angetrieben.
Nordamerika bleibt aufgrund der bestehenden zahnärztlichen Infrastruktur, der hohen Anzahl an Behandlungen und der fortschreitenden Ablösung traditioneller Restaurationsverfahren durch digitalisierte Materialien von strategischer Bedeutung. Der Markt für zahnärztliche Restaurationsmaterialien in Nordamerika wird voraussichtlich von 2026 bis 2034 ein Wachstum mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,9 % bis 4,3 % verzeichnen.
Marktanalyse und Einblicke für zahnärztliche Restaurationsmaterialien
- Nordamerika: Nordamerika wird im Jahr 2025 voraussichtlich einen Anteil von 34–38 % ausmachen, wobei der Markt für zahnärztliche Restaurationsmaterialien zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,9–4,3 % wachsen wird, was durch eine etablierte klinische Infrastruktur und regelmäßige Austauschzyklen für Restaurationsmaterialien begünstigt wird.
- USA: Die USA machen im Jahr 2025 28–32 % des Weltmarktes aus und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,2 % wachsen, angeführt von anspruchsvollen zahnärztlichen Behandlungsmethoden und Materialverbesserungen.
- Europa: Europa wird im Jahr 2025 einen Anteil von 27–31 % halten und voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,4–3,8 % wachsen. Deutschland, Großbritannien, Frankreich, Italien und Spanien stützen die Nachfrage durch etablierte Systeme der regenerativen Medizin.
- Asien-Pazifik: Der Anteil Asien-Pazifiks am Gesamtmarkt liegt 2025 bei 22–26 % und dürfte zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–4,7 % wachsen. China, Japan, Südkorea, Indien und Australien prägen den regionalen Konsum.
- Größtes Segment: Verbundwerkstoffe halten im Jahr 2025 einen geschätzten Marktanteil von 42–46 % und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,2 % wachsen.
- Wachstumsstarkes Segment: Abformmaterialien machen im Jahr 2025 etwa 22–26 % des Marktanteils aus und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,3–4,7 % wachsen.
- Detaillierte Analyse der wichtigsten Unternehmen: COLTENE Holding AG, Den-Mat Holdings LLC, DENTSPLY SIRONA Inc., GC Corporation, Ivoclar Vivadent AG, Kerr Corporation, Shofu Dental Corporation, VOCO GmbH, Zhermack SpA und Ultradent Products, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Weiterentwicklung der Materialwissenschaft hat die restaurative Zahnheilkunde maßgeblich beeinflusst, insbesondere durch verbesserte Polymerisation, Füllstoffe, Adhäsive, optische Eigenschaften und Verarbeitungsmöglichkeiten. Kompositmaterialien werden für minimalinvasive Eingriffe eingesetzt, während Keramik und Metalllegierungen dort Anwendung finden, wo hohe Festigkeit erforderlich ist. Digitale Abformungen, CAD/CAM-Fertigung und automatisierte Labore haben die Beschaffungsprozesse verändert und Lieferanten dazu veranlasst, Materialien anzubieten, die sich nahtlos in den Behandlungsprozess integrieren lassen.
Zukünftig werden regionale Investitionen sich verstärkt auf Materialien konzentrieren, die zuverlässige klinische Ergebnisse und kürzere Behandlungszeiten ermöglichen. Der aufstrebende asiatische Markt wird aufgrund des stetig wachsenden Zugangs zu zahnärztlicher Versorgung ein hohes Absatzvolumen aufweisen, während die europäischen und nordamerikanischen Märkte Ästhetik, Effizienz und den Bedarf an Zahnersatz in den Vordergrund stellen werden. Biokompatibilität, Produktversprechen und Produktionskonsistenz werden weiterhin die Entwicklung von Formulierungen, Testverfahren und Vermarktungsstrategien prägen.
Marktbericht für zahnärztliche Restaurationsmaterialien – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 4,43 Milliarden US-Dollar |
| Marktgröße bis 2034 | 6,15 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 3,72 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für zahnärztliche Restaurationsmaterialien
Die Nachfrage basiert auf dem ständigen Bedarf an der Reparatur von Zähnen mit Karies, Abnutzung, Beschädigungen und altersbedingten Schäden. Die Entwicklung des Marktes für zahnärztliche Füllungsmaterialien wird von einer breiten Akteurekette getragen, darunter Rohstoffhersteller, Formulierungsexperten, Dentalhändler, Labore, Zahnärzte und Patienten. Bei der Produktauswahl stehen heute Festigkeit, Ästhetik, Verarbeitungszeit, Haftungseigenschaften und Digitalisierung im Vordergrund.
Als Reaktion auf diese Trends im Markt für zahnärztliche Restaurationsmaterialien arbeiten die Hersteller an einer einheitlichen Rezeptur, längerer Haltbarkeit und Lösungen, die die Anzahl der Verarbeitungsschritte reduzieren. Zahnkliniken setzen vermehrt auf integrierte Sets, die Präparation, Adhäsivtechnik, restaurative Behandlung, Ausarbeitung und Nachsorge abdecken. Labore suchen analog dazu nach Materialien, die sich in ihren Arbeitsablauf integrieren lassen und Scannen, Fräsen und Drucken ermöglichen. Diese Trends begünstigen Anbieter, die die Qualität ihrer Produkte in verschiedenen geografischen Märkten gewährleisten und gleichzeitig die Produktionskosten niedrig halten können.
Die Wettbewerbspositionierung von Unternehmen hängt zunehmend von der Tiefe des Produktportfolios, Schulungsprogrammen, der Reichweite des Vertriebsnetzes und der Differenzierung der Formulierungen ab. Die COLTENE Holding AG bietet ein breites Portfolio an Restaurationsmaterialien und Verbrauchsmaterialien, während DENTSPLY SIRONA Inc. sowohl Restaurationsmaterialien als auch vernetzte Technologien anbietet. GC Corporation, Ivoclar Vivadent AG und Kerr Corporation differenzieren sich hingegen durch Materialkenntnisse und professionelle Beziehungen. Shofu Dental Corporation und VOCO GmbH verfügen über Nischenkompetenzen im Bereich Restaurationsmaterialien und klinischer Anwendungen.
Es zeichnet sich ein zunehmender Trend zu strategischen Investitionen ab, die verstärkt mit hochwertigen Kompositen, Klebstoffen, CAD/CAM-Materialien und effizienten Vertriebsstrategien einhergehen. Zhermack SpA bleibt dank seiner Produkte für Abformungen und Laborverfahren stets auf dem neuesten Stand, während Den-Mat Holdings LLC ästhetische Restaurationsprodukte anbietet. Ultradent Products, Inc. prägt den Wettbewerb im Markt durch die Entwicklung von Produkten, die den Bedürfnissen von Zahnärzten entsprechen. Laut dem Marktbericht für zahnärztliche Restaurationsmaterialien erfolgt Differenzierung demnach durch Integration.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
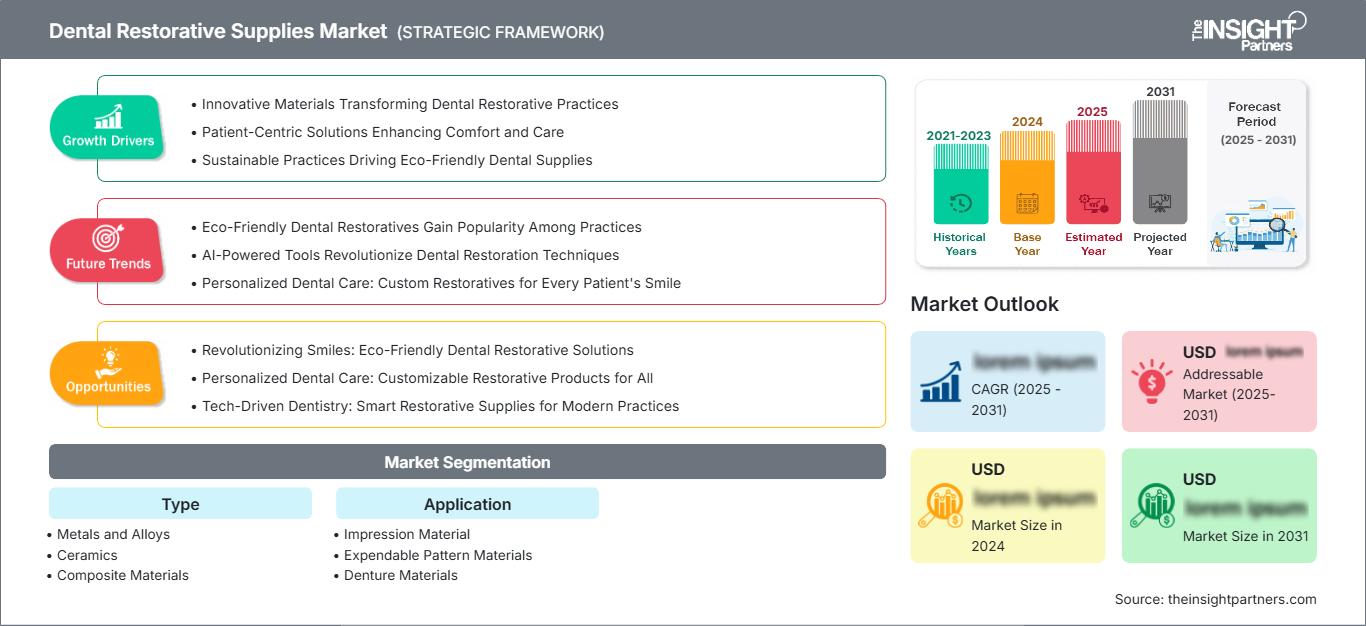
Markt für zahnärztliche Restaurationsmaterialien: Strategische Einblicke
Regionale Einblicke
Markt für zahnärztliche Restaurationsmaterialien in Nordamerika
Es wird erwartet, dass der nordamerikanische Markt im Jahr 2025 einen Marktanteil von 34-38 % am Markt für zahnärztliche Restaurationsmaterialien erreichen und bis 2034 eine durchschnittliche jährliche Wachstumsrate von 3,9-4,3 % verzeichnen wird. Dieser Markt wird durch eine hohe Anzahl von zahnärztlichen Einrichtungen, die Verfügbarkeit von Versicherungsschutz für Behandlungen, ein etabliertes Labornetzwerk und die Anwendung von mehr restaurativen Verfahren unterstützt.
In der Region sind die Vereinigten Staaten führend im Verbrauch dieser Materialien, während Kanada nur einen geringen Anteil davon abnimmt. Zahnärzte bevorzugen heutzutage Materialien, die sich leicht auftragen und aushärten lassen, ästhetisch ansprechend sind und mit digitalen Abformungen kompatibel sind. Der Zugang zu diesen Materialien ist entscheidend, da unabhängige Praxen auf diese regelmäßig nachzufüllenden Verbrauchsmaterialien angewiesen sind.
US-Markt für zahnärztliche Restaurationsmaterialien
Die USA halten im Jahr 2025 einen Marktanteil von rund 76–84 % in Nordamerika und werden voraussichtlich im Zeitraum 2024–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,2 % wachsen. Die hohe Behandlungsintensität, die große Anzahl privater Praxisnetzwerke, der Dentallaborsektor und die Einführung fortschrittlicher Technologien treiben die stetige Nachfrage nach Materialien für direkte und indirekte Restaurationen an.
Trends hin zu ästhetischen Kompositmaterialien, vereinfachten Klebstoffen und Materialien, die sich für die digitale Behandlung am Behandlungsstuhl eignen, zeichnen sich ab. Führende Marken haben das Potenzial, sich durch schnellere Behandlungszeiten, gute Handhabungseigenschaften und langlebige Ergebnisse durchzusetzen. Die Konsolidierung von zahnärztlichen Dienstleistungsunternehmen kann ebenfalls eine Rolle bei der Materialauswahl spielen, da große Netzwerke ihre Materialauswahlprozesse standardisieren können.
Europäischer Markt für zahnärztliche Restaurationsmaterialien
Europa wird 2025 voraussichtlich einen Marktanteil von 27–31 % erreichen und zwischen 2025 und 2034 ein jährliches Wachstum von 3,4–3,8 % verzeichnen, wobei Deutschland die führende Rolle einnimmt. Eine gut ausgebaute zahnmedizinische Infrastruktur, Laborerfahrung und regulatorische Rahmenbedingungen, die qualitativ hochwertige Produkte begünstigen, sichern eine stetige Nachfrage in Schlüsselregionen.
Das Vereinigte Königreich deckt den Bedarf durch gut ausgebaute private und staatliche Zahnprogramme. Deutschland profitiert von der hohen Nachfrage dank seines großen Pools an Fachkräften und der hochentwickelten zahntechnischen Laborlandschaft. Frankreich, Italien und Spanien tragen mit ihren gut ausgebauten Netzen von Einrichtungen für restaurative Zahnheilkunde und dem wachsenden Interesse an ästhetischen Materialien zur Nachfrage bei. In Europa werden bei Kaufentscheidungen die klinische Validierung des Produkts, die Einhaltung gesetzlicher Bestimmungen, die Nachhaltigkeit und die Effizienz des Produktionsprozesses berücksichtigt.
Markt für zahnärztliche Restaurationsmaterialien im asiatisch-pazifischen Raum
Der Anteil des asiatisch-pazifischen Raums (APAC) wird 2025 voraussichtlich 22–26 % betragen und soll von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–4,7 % wachsen. Die Nachfrage wird von China, gefolgt von Japan, Südkorea, Indien und Australien, getragen. Der Ausbau der zahnärztlichen Infrastruktur und der verbesserte Zugang zur Versorgung tragen zur steigenden Nachfrage bei.
Die industrielle Produktionskapazität, die professionelle Ausbildung, die Urbanisierung und Investitionen im Gesundheitssektor bilden die strukturellen Rahmenbedingungen. China nutzt seine industrielle Kapazität, um die zahnärztliche Versorgung im Inland zu stärken, während Japan auf hochwertige Materialien setzt. Indien bietet mit dem Wachstum der organisierten Zahnmedizin zukünftig das Potenzial für einen großen Markt. Australien zeichnet sich durch einen hohen technologischen Reifegrad aus, wobei digitale Arbeitsabläufe den Einsatz von Premiummaterialien erleichtern.
Markt für zahnärztliche Restaurationsmaterialien im Nahen Osten und Afrika
Die ME&A-Region bildet einen relativ kleinen, aber aufstrebenden Nachfragecluster, bestehend aus Saudi-Arabien, den Vereinigten Arabischen Emiraten und Südafrika. Das Wachstum in diesem Cluster wird bis 2034 voraussichtlich bei einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,6–4,1 % liegen und wird durch private Gesundheitsausgaben und den Ausbau der zahnärztlichen Infrastruktur getrieben.
Die VAE sind derzeit führend im Einsatz hochwertiger Materialien, während in Saudi-Arabien die Modernisierung des Gesundheitssystems und der Ausbau der Infrastruktur gute Chancen bieten. Südafrika bleibt ein wichtiger Zugangspunkt für fortschrittliche Dentalmaterialien in Subsahara-Afrika. Die Nachfrage in der Region RoMEA kann je nach Kaufkraft und Infrastruktur erheblich variieren.
Segmentierungsanalyse
Typ
Das Segment „Materialarten“ des Marktes für zahnärztliche Restaurationsmaterialien wird im Zeitraum 2026–2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,7–4,1 % wachsen. Die Materialwahl hängt vom Ort der Restauration, der mechanischen Belastung, den ästhetischen Erwartungen, den Präferenzen des Behandlers und der Kompatibilität mit den Fertigungsabläufen ab. Kompositmaterialien behalten ihre breite klinische Relevanz, während Keramiken und Legierungen dort wichtig bleiben, wo Haltbarkeit und spezielle Eigenschaften im Vordergrund stehen.
- Metalle und Legierungen: Metalle und Legierungen bleiben relevant für Anwendungen, die mechanische Festigkeit, Dimensionsstabilität und etablierte Laborverarbeitung erfordern. Ihre strategische Bedeutung bleibt in ausgewählten restaurativen und prothetischen Anwendungen bestehen, bei denen die Haltbarkeit wichtiger ist als ästhetische Aspekte.
- Keramik: Keramik wird aufgrund ihrer optischen Eigenschaften und ihrer Beständigkeit gegen Verfärbungen für ästhetisch orientierte restaurative Verfahren eingesetzt. Die Nachfrage wird durch die CAD/CAM-Kompatibilität weiter gesteigert, da diese eine standardisierte Fertigung ermöglicht und die Laboreffizienz bei indirekten Restaurationen erhöht.
- Kompositmaterialien: Kompositmaterialien finden die breiteste klinische Anwendung und vereinen ästhetische Flexibilität, minimalinvasive Präparation und hohen Behandlungskomfort. Ihre strategische Bedeutung wird durch kontinuierliche Verbesserungen der Füllstofftechnologie, der Handhabung und der Aushärtungseigenschaften weiter gestärkt.
Anwendung
Für das Anwendungssegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 3,5–4,5 % erwartet. Die Nachfrage variiert je nach Anzahl restaurativer Eingriffe, Laborauslastung, Austauschmustern und der Verbreitung digitaler Abformungen. Vereinfachte Arbeitsabläufe und vielseitige Materialauswahl beeinflussen zunehmend Kaufentscheidungen in Kliniken und Laboren.
- Abformmaterialien: Abformmaterialien sind nach wie vor unverzichtbar für konventionelle restaurative und prothetische Arbeitsabläufe. Ihre strategische Relevanz bleibt auch neben dem digitalen Scannen bestehen, da viele Praxen und Labore weiterhin etablierte physikalische Abformtechniken für bestimmte Indikationen anwenden.
- Verbrauchsmaterialien für Modellformen: Verbrauchsmaterialien für Modellformen unterstützen die indirekte Fertigung, indem sie die präzise Darstellung von Restaurationsformen während der Laborprozesse ermöglichen. Der Bedarf hängt vom Labordurchsatz, der Gießaktivität, der Zuverlässigkeit der Arbeitsabläufe und der Kompatibilität mit etablierten Fertigungstechniken ab.
- Prothesenmaterialien: Prothesenmaterialien dienen der Herstellung von herausnehmbarem Zahnersatz und sind weiterhin relevant, wenn Zahnverlust eine vollständige oder teilweise prothetische Versorgung erfordert. Die Materialentwicklung legt zunehmend Wert auf Ästhetik, Haltbarkeit, effiziente Verarbeitung und Kompatibilität mit der digitalen Prothesenherstellung.
- Adhäsivmaterialien: Adhäsivmaterialien sind für eine vorhersagbare Verbindung zwischen restaurativen Substraten und Zahnstrukturen von zentraler Bedeutung. Ihre strategische Wichtigkeit steigt, da Zahnärzte vereinfachte Protokolle, zuverlässige Haftfestigkeit, geringere Techniksensibilität und Kompatibilität mit zunehmend vielfältigen Restaurationsmaterialien anstreben.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|
Abformmaterial |
Hoch |
Digitaler Hybrid |
Reifen |
|
Verbrauchbare Schnittmustermaterialien |
Niedrig |
Casting-Workflow |
Reifen |
|
Prothesenmaterialien |
Medium |
Digitale Prothesen |
Skalierung |
|
Klebstoff |
Hoch |
Universelle Verbindung |
Skalierung |
Markttreiber und Wirkungsanalyse für zahnärztliche Restaurationsmaterialien
Zunehmende Belastung durch unbehandelte Mundkrankheiten
Die weltweite Belastung durch Mundkrankheiten bildet eine kontinuierliche klinische Grundlage für den Verbrauch von Füllungsmaterialien. Laut Weltgesundheitsorganisation (WHO) sind mehr als 3,5 Milliarden Menschen von Mundkrankheiten betroffen, während unbehandelte Karies an bleibenden Zähnen etwa 2,3 Milliarden Menschen betrifft. Diese Belastung führt zu wiederkehrenden Behandlungsanforderungen, die von einfachen Füllungen bis hin zu komplexeren restaurativen Verfahren reichen. Aus wirtschaftlicher Sicht profitieren Anbieter, wenn aus einer Diagnose eine Behandlung folgt, insbesondere in Bevölkerungsgruppen mit einem verbesserten Zugang zu zahnärztlichen Leistungen. Die Auswirkungen sind am stärksten in Märkten, in denen öffentliche und private Gesundheitssysteme ihre Kapazitäten im Bereich der Mundgesundheit ausbauen. Die Bezahlbarkeit bleibt jedoch ein limitierender Faktor und motiviert Hersteller, Produkte zu entwickeln, die klinische Leistung mit Materialeffizienz und niedrigeren Behandlungskosten in Einklang bringen.
Vorliebe für ästhetische und minimalinvasive Restaurationen
Die Präferenzen von Zahnärzten und Patienten beeinflussen die Materialauswahl zunehmend über die reine Funktionsrestauration hinaus. Zahnfarbene Komposite und Keramiken erfüllen ästhetische Ansprüche und unterstützen gleichzeitig minimalinvasive Präparationsverfahren. Diese Entwicklung wirkt sich auf die Produktentwicklung aus, indem sie die Bedeutung von Farbanpassung, Polierbarkeit, Transluzenz, Füllstofftechnologie und Verarbeitungseigenschaften erhöht. Hersteller, die eine gleichbleibende Ästhetik ohne wesentliche Erhöhung der Verfahrenskomplexität nachweisen können, sind gut positioniert, um die Nachfrage nach Ersatzmaterialien für ältere Restaurationssysteme zu decken. Die wirtschaftlichen Auswirkungen betreffen Zahnärzte und Labore gleichermaßen, da ästhetische Restaurationen häufig eine abgestimmte Materialauswahl erfordern, einschließlich Adhäsivsystemen und Finishprodukten. Da ästhetische Ansprüche in der Routinezahnmedizin immer mehr zum Standard werden, können Anbieter ihr Angebot an höherwertigen Produkten erweitern und gleichzeitig die Nachfrage nach etablierten Materialien in kostensensiblen Behandlungsbereichen aufrechterhalten.
Workflow-Effizienz und Integration der digitalen Zahnmedizin
Die digitale Zahnmedizin verändert die Auswahl, Bestellung, Herstellung und Anwendung von Restaurationsmaterialien. Intraorales Scannen, CAD/CAM-Design, Fräsen und additive Fertigung verknüpfen zunehmend klinische Daten mit der Laborproduktion. Dadurch entsteht eine Nachfrage nach Materialien, die für digitale Arbeitsabläufe, standardisierte Abmessungen, präzise Bearbeitung und reproduzierbare klinische Ergebnisse optimiert sind. Die wirtschaftlichen Auswirkungen beschränken sich nicht auf digital gefertigte Restaurationen, da digitale Systeme auch die Behandlungsplanung und die Beschaffungskoordination verbessern können. Anbieter haben zunehmend Anreize, Portfolios aufzubauen, die Materialien mit kompatiblen Geräten, Software und Laborprozessen verbinden. Diese Integration stärkt die Kundenbindung und reduziert gleichzeitig die Verfahrensvariabilität. Sie fördert zudem Investitionen in technischen Support, Schulungen und validierte Arbeitsabläufe, anstatt sich ausschließlich auf einzelne Materialeigenschaften zu verlassen.
Markt für zahnärztliche Restaurationsmaterialien: Zukunftstrends
Stärkere Konvergenz digitaler und konventioneller restaurativer Arbeitsabläufe
Die Trends im Markt für zahnärztliche Restaurationsmaterialien dürften eine stärkere Konvergenz zwischen digitalem Scannen, konventionellen Materialien und digital gefertigten Restaurationen widerspiegeln. Praxen werden zunehmend hybride Arbeitsabläufe nutzen, anstatt alle konventionellen Techniken zu ersetzen. Anbieter können darauf reagieren, indem sie Materialien entwickeln, die sich effizient zwischen Behandlungsstuhl und Labor einsetzen lassen und über standardisierte Farbsysteme sowie kompatible Ausarbeitungsprotokolle verfügen. Hybride Beschaffungsmodelle könnten an Bedeutung gewinnen, da Praxen mehr Flexibilität bei der Behandlung ihrer Patienten anstreben. Mit der Zeit wird die Interoperabilität neben der mechanischen und ästhetischen Leistung die Produktauswahl beeinflussen. Unternehmen, die Verbrauchsmaterialien mit digitalen Design- und Fertigungssystemen verbinden, können ihre Kundenbeziehungen stärken. Dieser Wandel schafft auch Möglichkeiten für Schulungsprogramme, die Zahnärzten den Übergang zwischen konventionellen Abformungen, digitalen Scans und kombinierten Arbeitsabläufen erleichtern, ohne etablierte Behandlungsroutinen zu unterbrechen.
Weitere anwendungsspezifische Materialformulierungen
Die zukünftige Produktentwicklung wird sich voraussichtlich hin zu anwendungsspezifischen Formulierungen anstatt zu breit angelegten, allgemeinen Materialplattformen verlagern. Hersteller werden Komposite, Adhäsive und Keramiken möglicherweise für bestimmte Restaurationsklassen, Aushärtungsbedingungen, Präparationsmethoden und klinische Umgebungen optimieren. Diese Spezialisierung kann die Handhabung und die Vorhersagbarkeit des Verfahrens verbessern und gleichzeitig unnötige Kompromisse beim Material vermeiden. Formulierungen werden zunehmend auf geringere Technikempfindlichkeit, verbesserte Verschleißfestigkeit, optimierte optische Integration und Kompatibilität mit kürzeren Behandlungsprotokollen Wert legen. Regulatorische Anforderungen werden weiterhin robuste Nachweise für Leistungs- und Sicherheitsversprechen erfordern, was potenziell die Entwicklungskosten erhöht. Dennoch können zielgerichtete Produkte eine klarere klinische Differenzierung ermöglichen und höhere Preise rechtfertigen, sobald messbare Vorteile hinsichtlich Arbeitsablauf oder Behandlungsergebnis nachgewiesen sind. Diese Entwicklung sollte eine engere Zusammenarbeit zwischen Materialwissenschaftlern, Klinikern, Laboren und Geräteherstellern fördern.
Marktchancen für zahnärztliche Restaurationsmaterialien
Lokalisierte Fertigung und regionale Vertriebsplattformen
Die Marktprognosen für zahnärztliche Restaurationsmaterialien deuten auf die Chance hin, dass Anbieter ausgewählte Produktions- und Vertriebsaktivitäten in Regionen mit hohem Potenzial lokalisieren können. Regionale Fertigung kann das logistische Risiko reduzieren, die Nachschubzyklen verkürzen und die Reaktionsfähigkeit auf lokale regulatorische Anforderungen verbessern. Der asiatisch-pazifische Raum bietet besonders relevante Möglichkeiten, da dort die zahnärztliche Infrastruktur und die Fachkompetenz wachsen. Unternehmen können Produkte mit stabiler, wiederkehrender Nachfrage priorisieren, darunter Komposite, Klebstoffe, Abformmaterialien und Prothesenmaterialien. Partnerschaften mit regionalen Distributoren und Dentallaboren können Marktkenntnisse liefern, ohne dass sofort eine großflächige kommerzielle Infrastruktur erforderlich ist. Investoren sollten vor einer Kapitalinvestition die Wirtschaftlichkeit der Fertigung, die regulatorischen Rahmenbedingungen, die Rohstoffverfügbarkeit und die Qualifikation der Fachkräfte prüfen. Lokalisierte Produktionsstätten können zudem die Resilienz stärken, wenn globale Lieferketten von Transportunterbrechungen oder Engpässen bei Spezialmaterialien betroffen sind.
Integrierte Materialportfolios für zahnärztliche Netzwerke mit mehreren Standorten
Große Zahnarztgruppen und organisierte Kliniknetzwerke bieten Anbietern die Möglichkeit, standardisierte Portfolios an restaurativen Materialien an mehreren Standorten bereitzustellen. Ein koordiniertes Angebot kann Komposite, Haftvermittler, Abformmaterialien, Finishprodukte und laborkompatible Komponenten umfassen und ermöglicht es Einkaufsteams, die Lieferantenstruktur zu optimieren. Diese Chance ist besonders relevant für Zahnarztpraxen, die einheitliche Behandlungsprotokolle und eine planbare Lagerhaltung anstreben. Anbieter können ihre Wertversprechen durch Schulungen, digitale Bestellmöglichkeiten, Produktrückverfolgbarkeit und Nutzungsanalysen stärken, anstatt sich ausschließlich auf Stückpreise zu konzentrieren. Der Markt für zahnärztliche Restaurationsmaterialien geht daher über den Verkauf einzelner Produkte hinaus und umfasst umfassendere Arbeitsabläufe. Strategisches Account Management gewinnt zunehmend an Bedeutung, da sich Kaufentscheidungen von einzelnen Zahnärzten hin zu zentralisierter Beschaffung und netzwerkweiter Standardisierung verlagern.
Aktuelle Entwicklungen
- August 2026: DENTSPLY SIRONA Inc. veröffentlichte die Ergebnisse des zweiten Quartals 2026 mit einem Nettoumsatz von 898 Millionen US-Dollar und gab eine erweiterte Partnerschaft mit Medline Sinclair bekannt, um den Zugang zu seinem Portfolio an vernetzten Technologielösungen in ganz Kanada zu verbessern. Das Unternehmen berichtete außerdem über fortgesetzte Investitionen im Rahmen seiner Wachstumsstrategie und Aktienrückkäufe im Berichtszeitraum.
- März 2026: Die COLTENE Holding AG veröffentlichte ihre Ergebnisse für 2025 mit einem Konzernumsatz von 240,0 Mio. CHF. Der Umsatz in lokalen Währungen blieb weitgehend stabil, und in der EMEA-Region wurden Marktanteile hinzugewonnen. Das Unternehmen erwartet für 2026 ein moderates Umsatzwachstum und eine verbesserte Profitabilität, nachdem sich die Lage in der zweiten Jahreshälfte 2025 erholt hatte.
- April 2026: Die Shofu Dental Corporation kündigte mehrere neue Produkte an, darunter das selbsthärtende Komposit Provinaise Mild, Kompositpinsel, den Keramikbrennofen Ostromat 220 G2 sowie eine Erweiterung des SHOFU BLOCK HC-Sortiments. Das Unternehmen erläuterte außerdem den Ausbau der Produktionskapazitäten und Pläne zur Stärkung des internationalen Vertriebs und der Aktivitäten im Bereich der Restaurationsmaterialien.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -