
歯科修復用品市場:規模・成長・予測 2034
歯科修復材料市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(金属および合金、セラミック、複合材料、その他)、用途別(印象材、使い捨てパターン材料、義歯材料、接着剤、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00008210
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 07, 2026


2025年の市場規模
44億3000 万米ドル
基準年値
2034年の予測
61億5000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
3.72 %
成長率
対象市場
480億7000 万米ドル
(2026年~2034年)
歯科修復材料市場は、2025年には44億3,000万米ドルと評価され、2034年には61億5,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)3.72%を記録すると見込まれています。この市場には、直接修復と間接修復の両方の手順で使用される材料と製品が含まれており、その需要は口腔疾患の発生率、新素材の開発、デジタル化、手順の効率化、審美修復の利用増加によって促進されています。
北米は、既存の歯科インフラ、高い処置実施率、そして従来の修復処置がデジタル技術を活用した材料に置き換えられつつあることから、引き続き戦略的に重要な地域となっています。北米の歯科修復材料市場規模は、2026年から2034年にかけて、年平均成長率(CAGR)3.9%~4.3%で成長すると予測されています。
歯科修復用品市場の評価と洞察
- 北米:北米は2025年には34~38%のシェアを占めると推定されており、歯科修復用品市場は確立された臨床インフラと修復材料の交換サイクルに支えられ、2026年から2034年にかけて年平均成長率3.9~4.3%で成長すると予測されています。
- 米国:米国は2025年には世界市場の28~32%を占め、高度な歯科医療の実践と材料のアップグレードに牽引され、2026年から2034年にかけて年平均成長率(CAGR)3.8~4.2%で成長すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には27~31%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)3.4~3.8%で成長すると予測されており、ドイツ、英国、フランス、イタリア、スペインは確立された回復ケアシステムを通じて需要を支えている。
- アジア太平洋地域:アジア太平洋地域は2025年には22~26%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)4.2~4.7%で拡大すると予測されており、中国、日本、韓国、インド、オーストラリアが地域消費を牽引する。
- 最大のセグメントである複合材料は、2025年には推定42~46%の市場シェアを占め、2026年から2034年の間に年平均成長率(CAGR)3.8~4.2%で拡大すると予測されている。
- 高成長分野:印象材は2025年には約22~26%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)4.3~4.7%で成長すると予測されている。
- 詳細に分析された主要企業: COLTENE Holding AG、Den-Mat Holdings LLC、DENTSPLY SIRONA Inc.、GC Corporation、Ivoclar Vivadent AG、Kerr Corporation、Shofu Dental Corporation、VOCO GmbH、Zhermack SpA、およびUltradent Products, Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
材料科学の進化は、重合性、充填材、接着剤、光学特性、操作性の向上を通じて、修復歯科の発展に大きく貢献してきました。複合材料は低侵襲処置に用いられる一方、セラミックや金属合金は高強度が要求される用途に適しています。デジタル印象、CAD/CAMによる製造、自動化されたラボの登場は調達プロセスに影響を与え、サプライヤーはプロセスにシームレスに統合できる材料を提供するよう促されています。
今後、地域的な投資は、信頼性の高い臨床結果と処置時間の短縮を実現する材料に重点を置く傾向にあるでしょう。歯科医療へのアクセスが拡大し続けるアジア市場は大きな市場規模を占める一方、欧州および北米市場では、審美性、効率性、および交換ニーズが重視されるでしょう。生体適合性、効能、および製造の一貫性は、製剤開発、試験、および商業化戦略を今後も左右する重要な要素となります。
歯科修復用品市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 44億3000万米ドル |
| 2034年までの市場規模 | 61億5000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 3.72% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
歯科修復用品市場分析
需要は、う蝕、摩耗、損傷、経年劣化などによる歯の修復に対する恒常的なニーズに基づいています。歯科修復材料市場の発展は、原材料メーカー、配合専門家、歯科販売業者、技工所、歯科医、患者など、幅広い関係者によって推進されています。現在、製品選定においては、強度、外観、操作時間、接着性、デジタル化が重視されています。
こうした歯科修復材料市場の動向に対応するため、メーカー各社は、一貫した配合の開発、保存期間の延長、および加工工程数を削減するソリューションの導入に取り組んでいます。歯科医院では、準備、接着、修復処置、仕上げ、メンテナンスの各段階を網羅した統合キットを使用する傾向があります。同様に、技工所では、スキャン、ミリング、印刷といったワークフローに適合する材料を求めています。こうした動向は、生産コストを低く抑えつつ、様々な地域市場で製品の品質を確保できるベンダーに有利に働きます。
企業の競争力は、製品ポートフォリオの充実度、教育プログラム、流通網の広さ、そして製剤の差別化にますます依存するようになっている。COLTENE Holding AGは幅広い修復材と消耗品を提供しており、DENTSPLY SIRONA Inc.は修復材と関連技術の両方を提供している。一方、GC Corporation、Ivoclar Vivadent AG、Kerr Corporationは、材料に関する知識と専門家との関係を通じて差別化を図っている。Shofu Dental CorporationとVOCO GmbHは、修復材と臨床応用におけるニッチな専門性を提供している。
高品質の複合材料、接着剤、CAD/CAM材料、効率的な流通戦略とより密接に関連する戦略的投資への傾向が高まっています。Zhermack SpAは印象採得とラボ手順向けに設計された製品のおかげで常に最新の状態を維持しており、Den-Mat Holdings LLCは審美修復製品を提供しています。Ultradent Products, Inc.は臨床医のニーズに対応する製品の開発を通じて市場の競争力を高めています。つまり、歯科修復用品市場レポートによると、差別化は統合によって実現されるということです。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
歯科修復用品市場:戦略的洞察
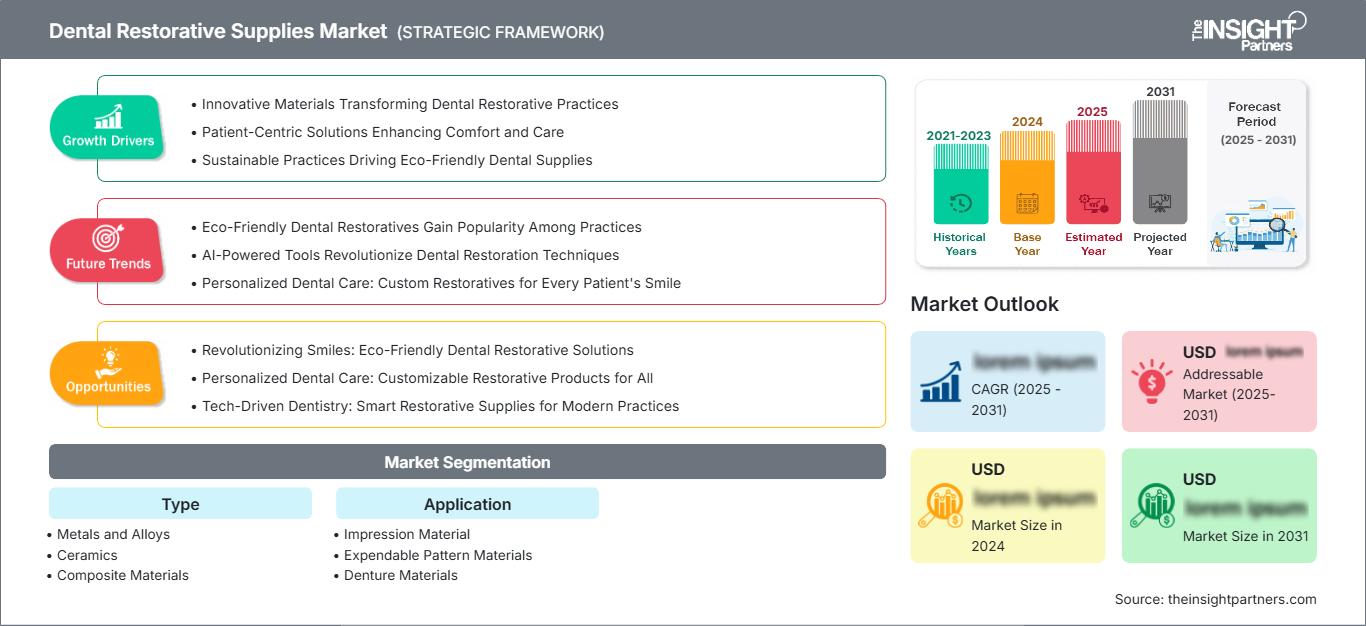
地域別分析
北米歯科修復用品市場
北米市場は、2025年には歯科修復用品市場の34~38%のシェアを占めると予想されており、2034年まで年平均成長率3.9~4.3%で推移すると見込まれています。この市場は、多数の歯科施設、治療に対する保険適用、確立されたラボネットワーク、そして修復処置の利用拡大といった要因によって支えられています。
この地域では、消費量において米国がトップを占めており、カナダはこれらの材料の消費量が少ない。歯科医の間では、塗布しやすく、硬化しやすく、審美性に優れ、デジタル印象採得に対応した材料が好まれる傾向にある。これらの材料へのアクセスは、独立開業医が定期的に補充する必要のある消耗品に依存しているため、非常に重要である。
米国歯科修復用品市場
米国は2025年時点で北米市場全体の約76~84%を占め、2024~2034年の期間には年平均成長率(CAGR)3.8~4.2%で成長すると予測されている。処置の頻度の高さ、多数の開業医ネットワークの存在、歯科技工所部門、そして先進技術の導入が、直接修復と間接修復の両方における材料の安定した需要を牽引している。
審美性に優れた複合材料、簡素化された接着剤、そしてチェアサイドデジタル歯科治療に適した材料へのトレンドが台頭しつつある。一流ブランドは、より迅速な処置、優れた操作性、そして耐久性のある結果を提供することで、成功する可能性を秘めている。歯科医療サービス組織の統合も、材料選定において重要な役割を果たす可能性がある。大規模なネットワークであれば、材料選定プロセスを標準化できるからである。
欧州歯科修復用品市場
欧州は2025年には市場シェアの27~31%を占めると推定され、2025年から2034年にかけて年平均成長率(CAGR)3.4~3.8%で成長すると予測されており、中でもドイツが最も大きなシェアを占める見込みです。高度に発達した歯科インフラ、豊富なラボ経験、そして高品質製品を促進する規制が、主要地域における安定した需要を支えています。
英国は、充実した民間および公的歯科医療プログラムによって需要を満たしている。ドイツは、豊富な専門家と発達した歯科技工環境のおかげで需要が高い。フランス、イタリア、スペインは、充実した修復治療施設のネットワークと審美材料への関心の高まりによって貢献している。ヨーロッパでは、製品の臨床的妥当性、規制遵守、持続可能性、および製造プロセスの効率性を考慮して購買決定が行われている。
アジア太平洋地域の歯科修復用品市場
アジア太平洋地域の市場シェアは2025年には22~26%に達すると予想され、2026年から2034年にかけて年平均成長率(CAGR)4.2~4.7%で成長すると予測されている。需要を牽引しているのは中国で、次いで日本、韓国、インド、オーストラリアとなっている。歯科医療インフラの整備とアクセス性の向上も需要拡大を後押ししている。
工業生産能力、専門人材育成、都市化、そして医療分野への投資が、構造的な背景を形成している。中国は工業生産能力を活用して国内の歯科医療サービスを強化しており、一方、日本は高品質な材料に重点を置いている。インドは、組織化された歯科医療の発展に伴い、将来的に大量市場となる可能性を秘めている。オーストラリアは高い技術成熟度を維持しており、デジタルワークフローによって高品質な材料の使用を促進している。
中東・アフリカの歯科修復用品市場
ME&A(中東・アフリカ・アシュアランス)は、サウジアラビア、アラブ首長国連邦、南アフリカからなる、比較的小規模ながらも成長著しい需要クラスターを形成している。このクラスターの成長率は、民間医療費の増加と歯科インフラの整備を背景に、2034年まで年平均3.6~4.1%で推移すると予測されている。
アラブ首長国連邦は現在、高級材料の使用において世界をリードしており、サウジアラビアでは医療制度の近代化とインフラ整備が良好な機会を提供しています。南アフリカは、高度な歯科材料にとってサハラ以南アフリカへの重要な玄関口であり続けています。中東・アフリカ地域(RoMEA)の需要は、購買力とインフラ整備状況によって大きく変動する可能性があります。
セグメンテーション分析
タイプ
歯科修復材料市場のタイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)3.7~4.1%で成長すると予測されています。材料の選択は、修復部位、機械的負荷、審美性への期待、臨床医の好み、および製造ワークフローとの適合性によって決まります。複合材料は幅広い臨床的意義を維持しており、セラミックや合金は、耐久性と特殊な性能が優先される場面で重要な役割を果たしています。
- 金属および合金:金属および合金は、機械的強度、寸法安定性、および確立された実験室加工技術を必要とする用途において、依然として重要な役割を果たしています。耐久性が美観よりも優先される特定の修復および補綴用途において、その戦略的な役割は継続しています。
- セラミックス:セラミックスは、その優れた光学特性と耐着色性から、審美性を重視した修復処置に用いられます。CAD/CAMとの互換性により、標準化された製作が可能になり、間接修復ワークフロー全体におけるラボの効率性が向上するため、需要がさらに高まっています。
- 複合材料:複合材料は、審美的な柔軟性、歯質を温存できる準備、そして診療室での利便性を兼ね備え、最も幅広い臨床応用分野を占めています。フィラー技術、取り扱い、硬化性能における継続的な製剤改良により、その戦略的重要性はさらに高まっています。
応用
アプリケーション分野は、2026年から2034年にかけて年平均成長率(CAGR)3.5~4.5%を記録すると予測されています。需要は、修復処置の件数、ラボの活動状況、交換パターン、デジタル印象の採用状況などによって異なります。ワークフローの簡素化と材料の汎用性は、臨床現場とラボ現場の両方において、購買決定にますます大きな影響を与えています。
- 印象材:印象材は、従来の修復および補綴ワークフローにおいて依然として不可欠です。多くの歯科医院や技工所が特定の症例において確立された物理的印象法を引き続き使用しているため、デジタルスキャンと並んで、その戦略的な重要性は維持されています。
- 消耗型パターン材料:消耗型パターン材料は、ラボ工程において修復形態を正確に再現することを可能にすることで、間接的な製作を支援します。需要は、ラボのスループット、鋳造活動、ワークフローの信頼性、および既存の製作技術との互換性に関連しています。
- 義歯材料:義歯材料は、可撤式補綴物の製作工程において重要な役割を果たし、歯の喪失により総義歯または部分義歯による補綴が必要な場合にも不可欠です。材料開発においては、審美性、耐久性、加工効率、そしてデジタル義歯製作との互換性がますます重視されています。
- 接着材料:接着材料は、修復用基材と歯質との確実な接着において中心的な役割を果たします。臨床医が簡略化された手順、信頼性の高い接着強度、手技上の難易度の低減、そしてますます多様化する修復材料との適合性を求めるにつれ、接着材料の戦略的重要性は高まっています。
機会の概要
|
応用 |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|
印象材 |
高い |
デジタルハイブリッド |
成熟した |
|
使い捨てパターン材料 |
低い |
キャスティングワークフロー |
成熟した |
|
義歯材料 |
中くらい |
デジタル義歯 |
スケーリング |
|
接着剤 |
高い |
ユニバーサルボンディング |
スケーリング |
歯科修復用品市場の成長要因と影響分析
未治療の口腔疾患の負担増加
口腔疾患の世界的な負担は、修復材料の消費を支える確固たる臨床的基盤となっている。世界保健機関(WHO)の報告によると、35億人以上が口腔疾患に罹患しており、永久歯の未治療のう蝕は約23億人に影響を与えている。この負担は、直接充填からより複雑な修復処置まで、繰り返し治療を必要とする状況を生み出している。商業的には、診断が治療につながることで供給業者は利益を得る。特に、歯科医療へのアクセスが拡大している地域ではその傾向が顕著である。公的および民間の医療制度が口腔医療能力を高めている市場では、その影響が最も大きい。しかし、価格の手頃さは依然として制約となっており、メーカーは臨床性能と材料効率、そして処置コストの低減を両立させた製品の開発を迫られている。
審美性と低侵襲性を重視した修復治療
臨床医と患者の嗜好は、基本的な機能修復にとどまらず、材料選択にますます影響を与えています。歯の色に合わせたコンポジットレジンやセラミックは、保存的な窩洞形成法をサポートしながら、審美的な期待に応えることができます。この変化は、シェードマッチング、研磨保持性、透明度、フィラー技術、操作性といった要素の重要性を高めることで、製品開発に影響を与えています。手順の複雑さを大幅に増すことなく、一貫した審美性を実現できるメーカーは、従来の修復システムからの代替需要を獲得できる立場にあります。審美修復には、接着システムや仕上げ材など、材料の選択を総合的に行う必要があるため、商業的な影響は歯科医と歯科技工所に及びます。審美的な期待が日常的な歯科治療において標準化されるにつれ、サプライヤーは、コストに敏感な治療環境において、既存の材料に対する需要を維持しながら、より高付加価値の製品ラインナップを拡大することができます。
ワークフローの効率化とデジタル歯科医療の統合
デジタル歯科医療は、修復材料の選択、発注、製造、使用方法を変革しています。口腔内スキャン、CAD/CAM設計、ミリング、積層造形といった技術により、臨床データとラボでの生産がますます密接に連携するようになっています。これにより、デジタルワークフロー、標準化された寸法、予測可能な加工性、再現性のある臨床結果に基づいて設計された材料への需要が高まっています。デジタルシステムは治療計画や調達調整も改善できるため、商業的な影響はデジタル製造された修復物だけにとどまりません。サプライヤーは、材料と互換性のある機器、ソフトウェア、ラボプロセスを連携させたポートフォリオを構築するインセンティブをますます強く持っています。この統合により、顧客維持率を高めながら、手順のばらつきを減らすことができます。また、個々の材料特性だけに頼るのではなく、技術サポート、教育、検証済みのワークフローへの投資を促進します。
歯科修復用品市場の将来動向
デジタル修復ワークフローと従来型修復ワークフローのさらなる融合
歯科修復材料市場の動向は、デジタルスキャン、従来材料、デジタル加工修復物の間の融合が進むことを反映する可能性が高い。歯科医院は、従来の手法をすべて置き換えるのではなく、ハイブリッドワークフローをますます活用していくようになるだろう。サプライヤーは、標準化されたシェードシステムと互換性のある仕上げプロトコルを備え、診療室と技工室の間を効率的に移動できる材料を開発することで、これに対応できる。歯科医院が患者の症例に応じて柔軟性を求めるにつれ、ハイブリッド調達モデルの重要性が高まる可能性がある。時間の経過とともに、相互運用性は機械的性能や審美性能に加えて、製品選択に影響を与えるようになるだろう。消耗品をデジタル設計および製造エコシステムと連携させる企業は、リピーター顧客との関係を強化できる可能性がある。この変化はまた、臨床医が確立された治療ルーチンを中断することなく、従来の印象採得、デジタルスキャン、および複合ワークフローの間を移行するのを支援する教育プログラムの機会も生み出す。
用途に特化した材料配合
今後の製品開発は、汎用的な材料プラットフォームよりも、用途に特化した配合へと移行していく可能性が高い。メーカーは、特定の修復クラス、硬化条件、準備方法、臨床環境に合わせて、複合材料、接着剤、セラミックを最適化するようになるだろう。このような特化により、不必要な材料の妥協を減らしつつ、操作性と手順の予測可能性を向上させることができる。配合においては、技術への感度の低減、耐摩耗性の向上、光学的統合の強化、治療プロトコルの短縮との適合性がますます重視されるようになるだろう。規制当局は、性能と安全性に関する主張について、引き続き確固たる証拠を求めるため、開発コストが増加する可能性がある。しかしながら、測定可能なワークフローや結果上の利点が確立されれば、ターゲットを絞った製品は、より明確な臨床的差別化を生み出し、高価格設定を可能にする。この方向性は、材料科学者、臨床医、研究室、機器メーカー間のより深い連携を促進するはずだ。
歯科修復用品市場の機会
地域密着型の製造および地域流通プラットフォーム
歯科修復用品市場の予測によると、サプライヤーは潜在力の高い地域で特定の生産および流通活動を現地化する機会を得られます。地域での製造は、物流リスクを軽減し、補充サイクルを短縮し、現地の規制要件への対応力を向上させることができます。アジア太平洋地域は、歯科インフラと専門家の能力が拡大しているため、特に有望な機会を提供しています。企業は、複合材料、接着剤、印象材、義歯用材料など、安定した継続的な需要のある製品を優先することができます。地域の販売代理店や歯科技工所とのパートナーシップにより、大規模な商業インフラをすぐに必要とせずに市場情報を得ることができます。投資家は、資本を投入する前に、製造経済性、規制の経路、原材料の入手可能性、および技術人材の充実度を評価する必要があります。現地での事業展開は、グローバルサプライチェーンで輸送の混乱や特殊材料の不足が発生した場合の回復力も向上させる可能性があります。
複数拠点を持つ歯科ネットワーク向け統合材料ポートフォリオ
大規模な歯科グループや組織化されたクリニックネットワークは、サプライヤーが複数の拠点にわたって標準化された修復用製品ポートフォリオを提供する機会を生み出します。調整された製品群には、コンポジットレジン、接着剤、印象材、仕上げ材、ラボ対応の材料などが含まれるため、調達チームはサプライヤーの分散化を軽減できます。この機会は、歯科組織が一貫した臨床プロトコルと予測可能な在庫管理を求めている場合に特に重要です。サプライヤーは、単価のみに頼るのではなく、トレーニング、デジタル発注、製品トレーサビリティ、利用状況分析を通じて価値提案を強化できます。したがって、歯科修復用品市場の範囲は、個々の製品の販売にとどまらず、より広範なワークフロー関係へと広がります。購買決定が個々の臨床医から集中調達とネットワークレベルの標準化へと移行するにつれて、戦略的なアカウント管理の重要性がますます高まる可能性があります。
最近の動向
- 2026年8月:デントスプライ・シロナ社は、2026年第2四半期の業績を発表し、純売上高は8億9,800万米ドルに達した。また、コネクテッド・テクノロジー・ソリューションズ・ポートフォリオをカナダ全土で展開するため、メドライン・シンクレア社との提携を拡大したことも発表した。同社はさらに、成長戦略に基づく継続的な投資と、同四半期における自社株買いについても報告した。
- 2026年3月:COLTENE Holding AGは、2025年の業績を発表し、グループ売上高は2億4000万スイスフラン、現地通貨建て売上高は概ね横ばい、EMEA地域では市場シェアが拡大したと報告した。同社は、2025年下半期の回復に続き、2026年には緩やかな収益成長と収益性の改善が見込まれると述べた。
- 2026年4月:松風デンタル株式会社は、自己硬化型レジン「プロビネーズマイルド」、レジンブラシ、セラミック焼成炉「オストロマット220 G2」、そして「松風ブロックHC」シリーズの拡充など、複数の新製品を発表しました。また、生産拠点の拡大、国際的な流通網の強化、修復材料事業の強化計画についても概説しました。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -