
牙科修复用品市场:规模、增长与预测 2034年
牙科修复材料市场规模及预测(2021-2034 年)、全球及区域份额、趋势和增长机会分析报告涵盖范围:按类型(金属和合金、陶瓷、复合材料、其他);应用(印模材料、消耗性模型材料、义齿材料、粘接材料、其他);以及地域(北美、欧洲、亚太地区以及南美和中美洲)。
- 状态 : 数据发布
- 报告代码 : TIPRE00008210
- 类别 : 生命科学
- 页数 : 150
- 可用报告格式 :


- 最后更新日期 : September 07, 2026


2025年市场规模
44.3 亿美元
基准年值
2034 年预测
61.5 亿美元
预计到2034年
2026-2034年复合年增长率
3.72 %
增长率
目标市场
480.7 亿美元
(2026-2034)
2025年牙科修复材料市场价值为44.3亿美元,预计到2034年将达到61.5亿美元,2026年至2034年期间的复合年增长率为3.72%。该市场包括用于直接和间接修复程序的材料和产品,其需求受到口腔疾病发病率、新材料开发、数字化、程序效率以及美学修复应用日益广泛的驱动。
由于北美地区拥有完善的牙科基础设施、较高的牙科治疗使用率,以及传统修复方法不断被数字化材料所取代,因此北美地区仍然具有重要的战略意义。预计2026年至2034年,北美牙科修复材料市场规模将以3.9%至4.3%的复合年增长率增长。
牙科修复材料市场评估与洞察
- 北美:预计到 2025 年,北美将占全球市场份额的 34% 至 38%,在成熟的临床基础设施和修复材料更换周期的支持下,牙科修复用品市场在 2026 年至 2034 年间将以 3.9% 至 4.3% 的复合年增长率增长。
- 美国: 2025 年,美国占全球市场的 28% 至 32%,预计在 2026 年至 2034 年间,在先进的牙科诊所和材料升级的推动下,将以 3.8% 至 4.2% 的复合年增长率增长。
- 欧洲:到 2025 年,欧洲的市场份额为 27% 至 31%,预计在 2026 年至 2034 年间将以 3.4% 至 3.8% 的复合年增长率增长,其中德国、英国、法国、意大利和西班牙通过完善的康复护理体系支撑着需求。
- 亚太地区:亚太地区在 2025 年占全球市场份额的 22% 至 26%,预计在 2026 年至 2034 年间将以 4.2% 至 4.7% 的复合年增长率增长,其中中国、日本、韩国、印度和澳大利亚将塑造区域消费。
- 最大细分市场:复合材料预计在 2025 年占据 42-46% 的市场份额,预计在 2026 年至 2034 年间将以 3.8-4.2% 的复合年增长率增长。
- 高增长细分市场:印模材料在 2025 年约占 22%–26% 的市场份额,预计在 2026 年至 2034 年间将以 4.3%–4.7% 的复合年增长率增长。
- 详细分析的关键公司有: COLTENE Holding AG、Den-Mat Holdings LLC、DENTSPLY SIRONA Inc.、GC Corporation、Ivoclar Vivadent AG、Kerr Corporation、Shofu Dental Corporation、VOCO GmbH、Zhermack SpA 和 Ultradent Products, Inc.。
资料来源: Insight Partners 根据专有研究、政府出版物、公司年报、投资者报告、行业数据库和专家访谈进行的分析。
材料科学的进步极大地推动了修复牙科的发展,其进步体现在聚合性能、填料、粘合剂、光学性能和操作性能等方面。复合材料常用于微创手术,而陶瓷和金属合金则适用于需要高强度的场合。数字化印模、CAD/CAM生产和自动化实验室的出现改变了采购流程,促使供应商提供能够无缝集成到现有流程中的材料。
未来,区域投资将倾向于关注能够提供可靠临床效果并缩短手术时间的材料。随着牙科诊疗服务的持续增长,新兴的亚洲市场将呈现巨大的市场规模,而欧洲和北美市场则会更加注重美观、高效和替代性需求。生物相容性、产品功效声明和生产一致性将继续影响配方开发、测试和商业化策略。
牙科修复材料市场报告范围
| 报告属性 | 细节 |
|---|---|
| 2025年市场规模 | 44.3亿美元 |
| 到2034年市场规模 | 61.5亿美元 |
| 全球复合年增长率(2026-2034 年) | 3.72% |
| 史料 | 2021-2024 |
| 预测期 | 2026-2034 |
牙科修复材料市场分析
市场需求源于修复龋齿、磨损、损伤和老化等牙齿的长期需要。牙科修复材料市场的发展是由包括原材料生产商、配方专家、牙科经销商、实验室、牙医和患者在内的众多参与者共同推动的。如今,产品的选择主要关注强度、外观、操作时间、粘接性能和数字化程度。
为了应对牙科修复材料市场的这些趋势,制造商致力于研发配方稳定、延长保质期,并推出能够减少加工步骤的解决方案。诊所倾向于使用涵盖预备、粘接、修复、修整和维护等阶段的一体化套装。同样,实验室也在寻找能够与扫描、铣削和打印等工作流程相匹配的材料。这些趋势有利于那些能够在不同地区市场保证产品质量并同时保持低生产成本的供应商。
企业竞争地位越来越依赖于产品组合的深度、教育项目、分销渠道以及配方差异化。COLTENE Holding AG 提供丰富的修复材料和耗材产品组合,而 DENTSPLY SIRONA Inc. 则同时提供修复材料和相关技术。另一方面,GC Corporation、Ivoclar Vivadent AG 和 Kerr Corporation 则凭借材料知识和专业关系脱颖而出。Shofu Dental Corporation 和 VOCO GmbH 则在修复材料和临床应用领域拥有独特的专业能力。
战略投资的趋势日益明显,这种投资与高质量的复合材料、粘合剂、CAD/CAM材料以及高效的分销策略密切相关。Zhermack SpA凭借其专为印模和实验室流程设计的产品保持着市场领先地位,而Den-Mat Holdings LLC则提供美学修复产品。Ultradent Products, Inc.通过开发符合临床医生需求的产品,在市场中保持着竞争力。这意味着,根据《牙科修复耗材市场报告》,差异化是通过整合实现的。
您可以调整的内容
- ● 细分
- ● 地理
- ● 竞争分析
- ● 语言偏好
牙科修复材料市场:战略洞察
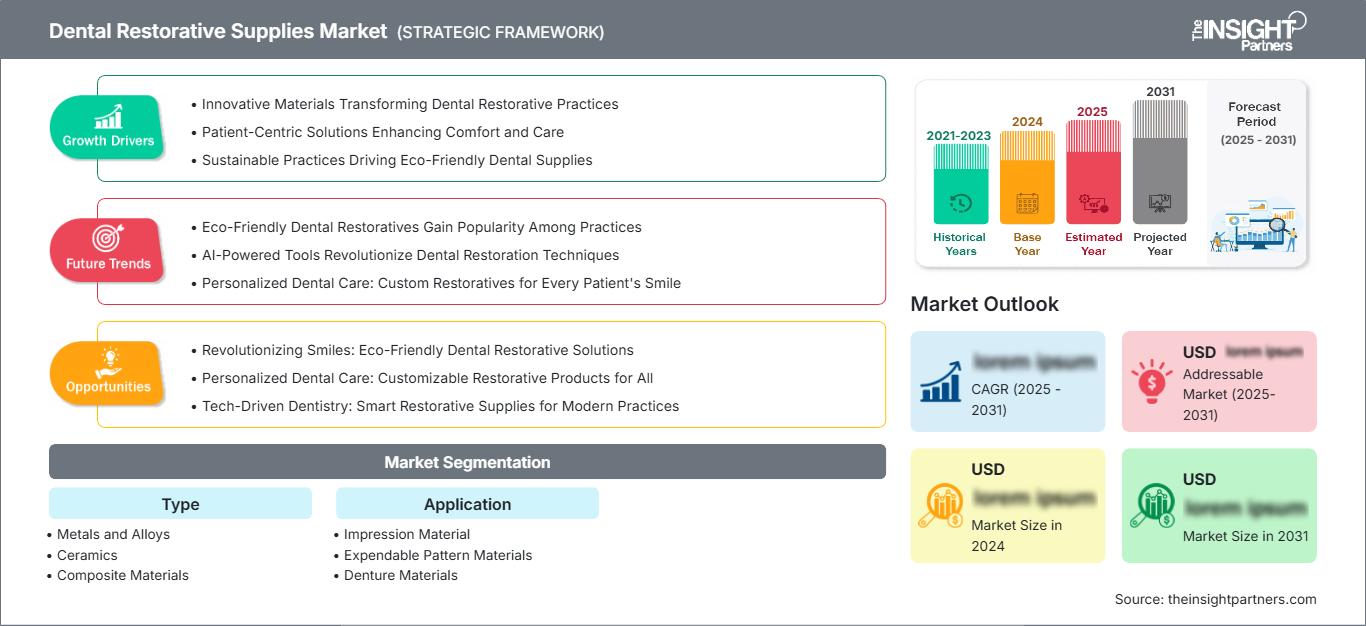
区域洞察
北美牙科修复用品市场
预计到 2025 年,北美市场将占据牙科修复用品市场 34-38% 的份额,并将在 2034 年之前保持 3.9-4.3% 的复合年增长率。该市场的发展得益于大量的牙科诊所、保险覆盖范围广、实验室网络完善以及修复治疗的普及。
在该地区,美国是这些材料的消费大国,而加拿大则消费量较小。牙医们现在倾向于选择易于使用、易于固化、美观且与数字化印模兼容的材料。由于独立诊所依赖于这些定期补充的耗材,因此获得这些材料至关重要。
美国牙科修复用品市场
到2025年,美国将占据北美市场约76%至84%的份额,预计在2024年至2034年期间将以3.8%至4.2%的复合年增长率增长。高水平的诊疗活动、大量的私人诊所网络、牙科实验室行业以及先进技术的应用,共同推动了直接和间接修复材料需求的稳定增长。
美观的复合材料、简化的粘合剂以及适用于椅旁数字化牙科治疗的材料正逐渐成为发展趋势。顶级品牌有望凭借其更快捷的治疗流程、良好的操作性能和持久的效果而获得成功。牙科服务机构的整合也可能对材料选择产生影响,因为大型网络可以标准化其材料选择流程。
欧洲牙科修复材料市场
预计到2025年,欧洲的市场份额将达到27%至31%,并在2025年至2034年间保持3.4%至3.8%的复合年增长率,其中德国是市场份额最大的国家。完善的牙科基础设施、丰富的实验室经验以及有利于高质量产品的监管政策,确保了关键地区市场的稳定需求。
英国通过完善的公立和私立牙科医疗体系满足市场需求。德国则凭借其庞大的专业人才储备和发达的牙科实验室环境而享有市场需求。法国、意大利和西班牙则凭借其完善的修复医疗机构网络以及对美学材料的日益增长的兴趣,为市场做出贡献。在欧洲,采购决策会考虑产品的临床验证、法规遵从性、可持续性和生产过程的效率。
亚太地区牙科修复用品市场
预计到2025年,亚太地区的市场份额将达到22%至26%,并预计从2026年到2034年将以4.2%至4.7%的复合年增长率增长。需求主要来自中国,其次是日本、韩国、印度和澳大利亚。牙科保健基础设施的完善和就诊机会的增加有助于推动需求增长。
工业生产能力、专业培训、城镇化进程以及对医疗保健领域的投资构成了结构性背景。中国利用其工业能力提升国内牙科服务水平,而日本则专注于高品质材料。随着正规牙科机构的发展,印度未来有望成为大批量市场。澳大利亚保持着较高的技术成熟度,数字化工作流程促进了优质材料的使用。
中东和非洲牙科修复材料市场
中东和非洲地区(ME&A)是一个规模相对较小但正在崛起的需求集群,包括沙特阿拉伯、阿联酋和南非。在私人医疗保健支出和牙科基础设施发展的推动下,该地区到2034年将保持3.6%至4.1%的复合年增长率。
The UAE is currently the leader in terms of premium materials use, while in Saudi Arabia, modernization of the healthcare system and development of the infrastructure provide good opportunities. South Africa continues to be an important entry point to sub-Saharan Africa for advanced dental materials. RoMEA demand can vary significantly according to purchasing power and infrastructure.
Segmentation Analysis
Type
The Type segment of the Dental Restorative Supplies Market is projected to grow at a 3.7–4.1% CAGR during 2026–2034. Material selection depends on restoration location, mechanical loading, aesthetic expectations, clinician preference, and compatibility with fabrication workflows. Composite materials retain broad clinical relevance, while ceramics and alloys remain important where durability and specialized performance are prioritized.
- Metals and Alloys: Metals and alloys remain relevant for applications requiring mechanical strength, dimensional stability, and established laboratory processing. Their strategic role persists in selected restorative and prosthetic applications where durability outweighs aesthetic considerations.
- Ceramics: Ceramics serve aesthetic-focused restorative procedures because of their optical characteristics and resistance to staining. Demand is strengthened by CAD/CAM compatibility, enabling standardized fabrication and expanding laboratory efficiency across indirect restoration workflows.
- Composite Materials: Composite materials occupy the broadest clinical application base, combining aesthetic flexibility, conservative preparation, and chairside convenience. Their strategic importance is reinforced by continuing formulation improvements in filler technology, handling, and curing performance.
Application
The Application segment is expected to register a 3.5–4.5% CAGR during 2026–2034. Demand varies according to restorative procedure volumes, laboratory activity, replacement patterns, and adoption of digital impressions. Workflow simplification and material versatility increasingly influence purchasing decisions across clinical and laboratory settings.
- Impression Material: Impression materials remain essential for conventional restorative and prosthetic workflows. Their strategic relevance persists alongside digital scanning because many practices and laboratories continue using established physical impression techniques for selected indications.
- Expendable Pattern Materials: Expendable pattern materials support indirect fabrication by enabling accurate representation of restorative forms during laboratory processes. Demand is linked to laboratory throughput, casting activity, workflow reliability, and compatibility with established fabrication techniques.
- 义齿材料:义齿材料适用于可摘式修复流程,在牙齿缺失需要全口或部分义齿修复的情况下仍然十分重要。材料研发越来越注重美观性、耐用性、加工效率以及与数字化义齿制作的兼容性。
- 粘接材料:粘接材料对于修复基质与牙体组织之间可预测的粘接至关重要。随着临床医生寻求简化的操作流程、可靠的粘接强度、降低技术敏感性以及与日益多样化的修复材料的兼容性,粘接材料的重要性日益凸显。
机遇概览
|
应用 |
收入贡献(高/中/低) |
趋势标签 |
收养阶段 |
|
印模材料 |
高的 |
数字混合 |
成熟 |
|
消耗性纸样材料 |
低的 |
铸造工作流程 |
成熟 |
|
义齿材料 |
中等的 |
数字义齿 |
规模化 |
|
粘合剂 |
高的 |
通用键合 |
规模化 |
牙科修复材料市场增长驱动因素及影响分析
未治疗口腔疾病负担日益加重
全球口腔疾病负担为修复材料的消耗提供了持续的临床基础。世界卫生组织报告称,超过35亿人患有口腔疾病,而未经治疗的恒牙龋齿影响着约23亿人。这种负担造成了反复的治疗需求,从直接充填到更复杂的修复程序不等。从商业角度来看,当诊断转化为治疗时,供应商就能获益,尤其是在牙科服务覆盖范围不断扩大的地区。在公共和私人医疗保健系统都在提升口腔健康能力的市场,这种影响最为显著。然而,价格仍然是一个制约因素,这促使制造商开发出兼顾临床性能、材料效率和降低治疗成本的产品。
偏好美观且微创的修复方式
临床医生和患者的偏好正日益影响着材料选择,而不仅仅局限于基本的功能性修复。牙色复合树脂和陶瓷既能满足美学需求,又能支持保守的牙体预备方法。这种转变影响着产品开发,使得颜色匹配、抛光保持性、半透明度、填充技术和操作特性变得更加重要。能够证明其美学效果始终如一,且不会显著增加操作复杂性的制造商,将更有机会取代旧式修复系统。这种商业影响波及牙医和技工室,因为美学修复通常需要协调的材料选择,包括粘接系统和抛光产品。随着美学需求在日常牙科诊疗中逐渐普及,供应商可以在保持对成本敏感的治疗环境中现有材料需求的同时,拓展高价值产品组合。
工作流程效率与数字化牙科整合
数字化牙科正在改变修复材料的选择、订购、制作和使用方式。口内扫描、CAD/CAM设计、铣削和增材制造等技术日益将临床数据与实验室生产联系起来。这催生了对基于数字化工作流程、标准化尺寸、可预测加工和可重复临床效果而设计的材料的需求。其商业影响不仅限于数字化制造的修复体,因为数字化系统还可以改进治疗计划和采购协调。供应商越来越有动力构建将材料与兼容的设备、软件和实验室流程相结合的产品组合。这种整合可以增强客户忠诚度,同时减少操作流程的差异。此外,它还鼓励企业投资于技术支持、教育和经过验证的工作流程,而不是仅仅依赖于单一材料的属性。
牙科修复材料市场未来趋势
数字化与传统修复工作流程的进一步融合
牙科修复耗材市场的发展趋势可能反映出数字化扫描、传统材料和数字化修复体之间日益增强的融合。诊所将越来越多地采用混合工作流程,而不是完全取代所有传统技术。供应商可以通过开发能够在椅旁和技工室之间高效转换的材料来应对这一趋势,这些材料应具备标准化的比色系统和兼容的抛光流程。随着诊所寻求在不同患者病例中实现灵活性,混合采购模式可能会变得更加重要。随着时间的推移,除了机械性能和美学性能之外,互操作性也将影响产品的选择。将耗材与数字化设计和制造生态系统连接起来的公司可能会加强与客户的长期合作关系。这种转变也为教育项目创造了机会,这些项目可以帮助临床医生在不中断既定治疗流程的情况下,在传统印模、数字化扫描和混合工作流程之间进行过渡。
更多针对特定应用的材料配方
未来的产品开发可能会从通用型材料平台转向更具应用针对性的配方。制造商可能会针对特定的修复类型、固化条件、制备方法和临床环境优化复合材料、粘合剂和陶瓷。这种专业化可以提高操作性和程序可预测性,同时减少不必要的材料损耗。配方可能会越来越注重降低技术敏感性、提高耐磨性、增强光学整合性以及与更短的治疗方案的兼容性。监管机构将继续要求提供强有力的性能和安全性证据,这可能会增加开发成本。然而,当可衡量的流程或结果优势得到证实时,针对性产品可以实现更清晰的临床差异化,并支持高价策略。这一发展方向应鼓励材料科学家、临床医生、实验室和设备制造商之间开展更深入的合作。
牙科修复材料市场机遇
本地化制造和区域分销平台
牙科修复材料市场预测表明,供应商有机会在潜力巨大的地区开展部分生产和分销活动。区域化生产可以降低物流风险,缩短补货周期,并提高对当地监管要求的响应速度。亚太地区尤其具有重要意义,因为该地区的牙科基础设施和专业能力正在不断扩展。企业可以优先生产需求稳定的产品,例如复合树脂、粘合剂、印模材料和义齿材料。与区域分销商和牙科实验室建立合作关系,无需立即建立大规模的商业基础设施,即可获取市场情报。投资者在投入资金前,应评估生产经济效益、监管路径、原材料供应情况和技术人才储备。当全球供应链出现运输中断或特种材料短缺时,本地化运营还有助于提高供应链的韧性。
面向多站点牙科网络的集成材料组合
大型牙科集团和组织完善的诊所网络为供应商提供了在多个地点提供标准化修复产品组合的机会。协调一致的产品组合可以包括复合树脂、粘接剂、印模材料、抛光产品和实验室兼容的耗材,从而帮助采购团队减少供应商分散的情况。对于寻求统一临床方案和可预测库存管理的牙科机构而言,这一机会尤为重要。供应商可以通过培训、数字化订购、产品可追溯性和使用情况分析来增强价值主张,而不仅仅依赖于单价。因此,牙科修复耗材市场的范围已从单个产品销售扩展到更广泛的工作流程关系。随着采购决策从个体临床医生转向集中采购和网络级标准化,战略客户管理的重要性可能会日益凸显。
最新进展
- 2026年8月:登士柏西诺德公司公布了2026年第二季度业绩,净销售额达8.98亿美元,并宣布扩大与美敦力辛克莱的合作,以扩大其互联技术解决方案产品组合在加拿大的覆盖范围。该公司还报告称,本季度将继续推进其“重回增长”战略下的投资,并进行了股票回购。
- 2026年3月:COLTENE Holding AG公布了2025年业绩,集团销售额达2.4亿瑞士法郎,以当地货币计算的销售额基本保持稳定,并在欧洲、中东和非洲地区的市场份额有所提升。该公司表示,在2025年下半年业绩复苏之后,预计2026年收入将实现温和增长,盈利能力也将有所提高。
- 2026年4月:Shofu Dental Corporation宣布推出多款新产品,包括Provinaise Mild自固化树脂、树脂刷、Ostromat 220 G2陶瓷烧结炉以及扩展的SHOFU BLOCK HC产品系列。该公司还概述了生产基地扩张计划,并计划加强国际分销和修复材料业务。
常见问题解答

- 全面的市场规模与预测分析
- 详细的细分市场分析
- 深入的市场动态评估
- 区域及国家级洞察
- 竞争格局与企业对标分析
- 战略性商业情报
客户评价

Insight Partners 的 SCADA 系统市场报告内容全面,对当前趋势和未来预测提供了宝贵的见解。该团队始终高度专业、响应迅速且乐于助人。我们非常满意,强烈推荐他们的服务。
兰·凯德姆 伙伴, Reali Technologies LTD
我请求一份关于特定软件市场的报告,团队在几天内就完成了。报告信息非常相关,而且呈现得非常出色。之后,我请求对报告进行一些修改和补充。团队再次迅速响应,不到一周我就收到了最终报告。
让-埃尔韦·詹恩 主席, 未来分析公司
我们与 Insight Partners 合作进行了一项重要的市场研究和预测。他们清晰地洞察了机遇和风险,帮助我们制定了计划。他们的研究简单易用,数据可靠,帮助我们做出了明智而自信的决策。我们强烈推荐他们。
皮尤什·纳格帕尔 高级副总裁, 远光全球
Insight Partners 凭借其深厚的行业专业知识,提供了富有洞察力、结构合理的市场研究。他们的团队始终专业且响应迅速。用户友好的网站让访问行业报告变得顺畅无阻。我们强烈推荐他们可靠、高质量的研究服务。
安达幸彦 首席执行官, 深蓝有限责任公司
这是我第一次从The Insight Partners购买市场报告。起初我有些犹豫,但访问了他们的网站后,我更放心地冒险购买市场报告。我对报告的质量和客户服务非常满意。我对最初的报告有一些疑问和意见,但在与他们的分析师通过电子邮件沟通了几次后,我相信这份报告可以作为我们战略规划流程的参考。非常感谢您抽出宝贵的时间,让这次体验如此愉快。我一定会向其他人推荐你们的服务,当我们需要更多市场数据时,你们将是我的首选。
约翰·铃木 总裁兼首席执行官、董事会董事, BK科技
感谢您在处理我关于尼日利亚传染病体外诊断市场信息请求的过程中所展现的支持和专业精神。感谢您的耐心、指导,以及您愿意提供的折扣,最终促成了这笔交易。我期待未来与 Insight Partners 继续合作,这一切都要归功于您与我初次接触后留下的良好印象。
奇吉奥克博士 ONYIA 董事总经理, PineCrest 医疗保健有限公司购买理由
- 明智的决策
- 了解市场动态
- 竞争分析
- 客户洞察
- 市场预测
- 风险规避
- 战略规划
- 投资论证
- 识别新兴市场
- 优化营销策略
- 提升运营效率
- 顺应监管趋势




















 获取免费样品 -