
Marché des fournitures de restauration dentaire : taille et croissance 2034
Taille et prévisions du marché des fournitures de restauration dentaire (2021-2034), part de marché mondiale et régionale, tendances et analyse des opportunités de croissance : par type (métaux et alliages, céramiques, matériaux composites, autres) ; application (matériaux d’empreinte, matériaux pour modèles jetables, matériaux pour prothèses dentaires, matériaux adhésifs, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00008210
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 07, 2026


Taille du marché en 2025
4,43 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
6,15 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
3,72 %
taux de croissance
Marché adressable
48,07 milliards de dollars US
(2026-2034)
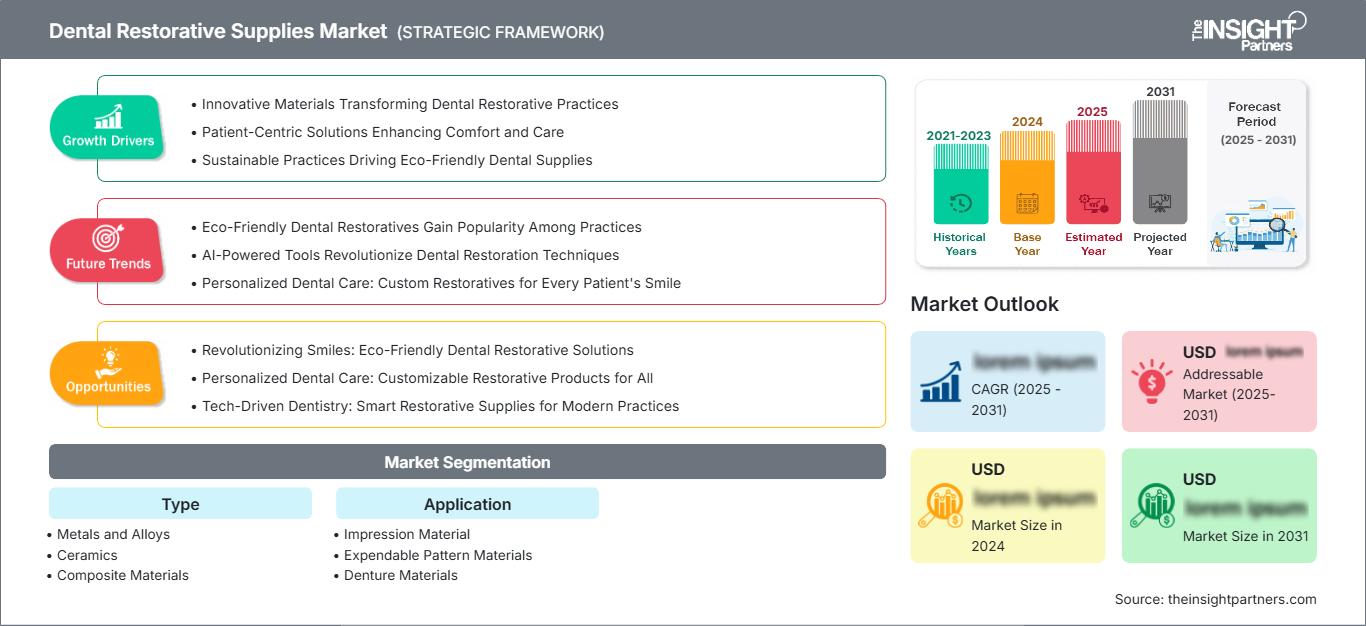
Le marché des fournitures de restauration dentaire était évalué à 4,43 milliards de dollars américains en 2025 et devrait atteindre 6,15 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 3,72 % entre 2026 et 2034. Ce marché comprend les matériaux et produits utilisés dans les procédures de restauration directe et indirecte, dont la croissance est stimulée par l'incidence des maladies bucco-dentaires, le développement de nouveaux matériaux, la numérisation, l'amélioration de l'efficacité des procédures et le recours croissant à la restauration esthétique.
L'Amérique du Nord demeure un marché stratégique important grâce à son infrastructure dentaire existante, à la fréquence élevée des interventions et au remplacement progressif des techniques de restauration traditionnelles par des matériaux numériques. Le marché des fournitures de restauration dentaire en Amérique du Nord devrait connaître une croissance annuelle composée estimée entre 3,9 % et 4,3 % de 2026 à 2034.
Analyse et perspectives du marché des fournitures de restauration dentaire
- Amérique du Nord : On estime que l'Amérique du Nord représentera une part de 34 à 38 % en 2025, le marché des fournitures de restauration dentaire connaissant une croissance annuelle composée de 3,9 à 4,3 % entre 2026 et 2034, soutenue par une infrastructure clinique établie et des cycles de remplacement des matériaux de restauration.
- États-Unis : Les États-Unis représentent 28 à 32 % du marché mondial en 2025 et devraient connaître une croissance annuelle composée de 3,8 à 4,2 % entre 2026 et 2034, grâce à des pratiques dentaires sophistiquées et à des améliorations des matériaux.
- Europe : L'Europe détiendra une part de marché de 27 à 31 % en 2025 et devrait connaître une croissance annuelle composée de 3,4 à 3,8 % entre 2026 et 2034, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne soutenant la demande grâce à des systèmes de soins réparateurs établis.
- Asie-Pacifique : L'Asie-Pacifique représente une part de 22 à 26 % en 2025 et devrait connaître une croissance annuelle composée de 4,2 à 4,7 % entre 2026 et 2034, la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie étant les principaux moteurs de la consommation régionale.
- Segment le plus important : Les matériaux composites détiennent une part de marché estimée entre 42 et 46 % en 2025 et devraient connaître une croissance annuelle composée de 3,8 à 4,2 % entre 2026 et 2034.
- Segment à forte croissance : Les matériaux d'empreinte représentent environ 22 à 26 % du marché en 2025 et devraient connaître une croissance annuelle composée de 4,3 à 4,7 % entre 2026 et 2034.
- Principales sociétés analysées en détail : COLTENE Holding AG, Den-Mat Holdings LLC, DENTSPLY SIRONA Inc., GC Corporation, Ivoclar Vivadent AG, Kerr Corporation, Shofu Dental Corporation, VOCO GmbH, Zhermack SpA et Ultradent Products, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution des sciences des matériaux a joué un rôle déterminant dans le développement de la dentisterie restauratrice grâce à de meilleures techniques de polymérisation, de fabrication de charges, d'adhésifs, de propriétés optiques et de manipulation. Les matériaux composites sont utilisés pour les interventions mini-invasives, tandis que les céramiques et les alliages métalliques conviennent aux applications exigeant une haute résistance. L'essor des empreintes numériques, de la CFAO et des laboratoires automatisés a transformé les procédures d'approvisionnement, incitant les fournisseurs à proposer des matériaux parfaitement intégrables au processus.
À l'avenir, les investissements régionaux privilégieront les matériaux offrant des résultats cliniques fiables et une réduction du temps d'intervention. Le marché asiatique émergent représentera des volumes importants, l'accès aux soins dentaires étant en constante progression, tandis que les marchés européen et nord-américain mettront l'accent sur l'esthétique, l'efficacité et les besoins de remplacement. La biocompatibilité, les allégations formulées et la constance de la production continueront d'influencer le développement des formulations, les essais et les stratégies de commercialisation.
Portée du rapport sur le marché des fournitures de restauration dentaire
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 4,43 milliards de dollars américains |
| Taille du marché d'ici 2034 | 6,15 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 3,72% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des fournitures de restauration dentaire
La demande repose sur le besoin constant de réparer les dents cariées, usées, endommagées ou dégradées par l'âge. Le développement du marché des matériaux de restauration dentaire est impulsé par une large chaîne d'acteurs, incluant les fabricants de matières premières, les formulateurs, les distributeurs de produits dentaires, les laboratoires, les dentistes et les patients. Aujourd'hui, le choix des produits s'oriente vers la résistance, l'esthétique, la facilité de manipulation, les propriétés d'adhésion et la numérisation.
Face à ces tendances du marché des fournitures de restauration dentaire, les fabricants s'efforcent d'homogénéiser les formulations, d'allonger la durée de conservation et de proposer des solutions permettant de réduire le nombre d'étapes de traitement. Les cliniques privilégient les kits intégrés couvrant la préparation, le collage, le traitement restaurateur, la finition et la maintenance. De même, les laboratoires recherchent des matériaux compatibles avec leurs flux de travail incluant la numérisation, le fraisage et l'impression. Ces tendances favorisent les fournisseurs capables de garantir la qualité de leurs produits sur différents marchés géographiques tout en maîtrisant les coûts de production.
Le positionnement concurrentiel des entreprises repose de plus en plus sur la richesse de leur gamme de produits, leurs programmes de formation, l'étendue de leur réseau de distribution et la différenciation de leurs formulations. COLTENE Holding AG propose une vaste gamme de produits de restauration et de consommables, tandis que DENTSPLY SIRONA Inc. offre à la fois des produits de restauration et des technologies associées. Par ailleurs, GC Corporation, Ivoclar Vivadent AG et Kerr Corporation se distinguent par leur expertise des matériaux et leurs relations professionnelles. Shofu Dental Corporation et VOCO GmbH offrent des compétences de niche dans le domaine des produits de restauration et des applications cliniques.
On observe une tendance croissante à l'investissement stratégique, davantage axé sur les composites, les adhésifs, les matériaux CFAO et les stratégies de distribution performantes. Zhermack SpA se positionne à la pointe du progrès grâce à ses produits destinés aux empreintes et aux procédures de laboratoire, tandis que Den-Mat Holdings LLC propose des produits de restauration esthétique. Ultradent Products, Inc. contribue à la compétitivité du marché en développant des produits répondant aux besoins des praticiens. Ainsi, selon le rapport sur le marché des fournitures de restauration dentaire, la différenciation passe par l'intégration.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des fournitures de restauration dentaire : Perspectives stratégiques
Perspectives régionales
Marché nord-américain des fournitures de restauration dentaire
Le marché nord-américain devrait représenter 34 à 38 % du marché des fournitures de restauration dentaire en 2025 et connaître un taux de croissance annuel composé de 3,9 à 4,3 % jusqu'en 2034. Ce marché est soutenu par un grand nombre d'établissements dentaires, la disponibilité d'une couverture d'assurance pour les interventions, un réseau de laboratoires établi et le recours accru aux procédures de restauration.
Dans la région, les États-Unis sont le principal consommateur de ces matériaux, tandis que le Canada en est un consommateur mineur. Les dentistes privilégient désormais les matériaux faciles à appliquer, à polymériser, esthétiques et compatibles avec les empreintes numériques. L'accès à ces matériaux est essentiel, car les cabinets dentaires indépendants dépendent de ces consommables régulièrement réapprovisionnés.
Marché américain des fournitures de restauration dentaire
Les États-Unis détenaient environ 76 à 84 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 3,8 à 4,2 % entre 2024 et 2034. L'intensité des interventions, la présence de nombreux réseaux de cabinets dentaires privés, le secteur des laboratoires dentaires et l'adoption de technologies de pointe alimentent une demande soutenue de matériaux pour les restaurations directes et indirectes.
On observe l'émergence de nouvelles tendances vers des matériaux composites esthétiques, des adhésifs simplifiés et des matériaux adaptés à la dentisterie numérique au fauteuil. Les marques haut de gamme ont le potentiel de se démarquer en proposant des procédures plus rapides, une bonne maniabilité et des résultats durables. La consolidation des organisations de services dentaires pourrait également influencer le choix des matériaux, car les grands réseaux peuvent standardiser leur processus de sélection.
Marché européen des fournitures de restauration dentaire
L'Europe devrait représenter entre 27 et 31 % du marché en 2025 et connaître une croissance annuelle composée de 3,4 à 3,8 % entre 2025 et 2034, l'Allemagne étant le pays le plus important. Des infrastructures dentaires performantes, l'expertise des laboratoires et une réglementation favorisant les produits de haute qualité garantissent une demande soutenue dans les régions clés.
Le Royaume-Uni répond à la demande grâce à des programmes dentaires privés et publics performants. L'Allemagne bénéficie d'une forte demande grâce à son important vivier de professionnels et à son environnement de laboratoires dentaires de pointe. La France, l'Italie et l'Espagne contribuent à cette demande par leurs réseaux bien développés de centres de soins restaurateurs et par l'intérêt croissant qu'elles portent aux matériaux esthétiques. En Europe, les décisions d'achat tiennent compte de la validation clinique du produit, de sa conformité réglementaire, de sa durabilité et de l'efficacité du processus de production.
Marché des fournitures de restauration dentaire en Asie-Pacifique
La part de la région Asie-Pacifique devrait se situer entre 22 et 26 % en 2025 et croître à un taux de croissance annuel composé (TCAC) de 4,2 à 4,7 % entre 2026 et 2034. La demande est principalement tirée par la Chine, puis le Japon, la Corée du Sud, l'Inde et l'Australie. Le développement des infrastructures de soins dentaires et l'amélioration de l'accès aux soins contribuent à alimenter cette demande.
La capacité de production industrielle, la formation professionnelle, l'urbanisation et les investissements dans le secteur de la santé constituent le contexte structurel. La Chine s'appuie sur sa capacité industrielle pour dynamiser les services dentaires nationaux, tandis que le Japon privilégie les matériaux de haute qualité. L'Inde représente un marché à fort potentiel à l'avenir, grâce à la croissance de la dentisterie organisée. L'Australie bénéficie d'une maturité technologique élevée, ses flux de travail numériques facilitant l'utilisation de matériaux haut de gamme.
Marché des fournitures de restauration dentaire au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique (ME&A) représente un segment de marché relativement restreint mais en pleine expansion, comprenant l'Arabie saoudite, les Émirats arabes unis et l'Afrique du Sud. La croissance de ce segment devrait se situer entre 3,6 % et 4,1 % par an jusqu'en 2034, portée par les dépenses de santé privées et le développement des infrastructures dentaires.
Les Émirats arabes unis sont actuellement en tête en matière d'utilisation de matériaux haut de gamme, tandis qu'en Arabie saoudite, la modernisation du système de santé et le développement des infrastructures offrent de belles perspectives. L'Afrique du Sud demeure une porte d'entrée importante vers l'Afrique subsaharienne pour les matériaux dentaires de pointe. La demande dans le reste du Moyen-Orient et l'Afrique (RoMEA) peut varier considérablement en fonction du pouvoir d'achat et des infrastructures.
Analyse de segmentation
Taper
Le segment « Type » du marché des fournitures de restauration dentaire devrait connaître une croissance annuelle composée (TCAC) de 3,7 % à 4,1 % entre 2026 et 2034. Le choix du matériau dépend de la localisation de la restauration, des contraintes mécaniques, des attentes esthétiques, des préférences du praticien et de la compatibilité avec les processus de fabrication. Les matériaux composites conservent une large pertinence clinique, tandis que les céramiques et les alliages restent importants lorsque la durabilité et les performances spécifiques sont primordiales.
- Métaux et alliages : Les métaux et alliages conservent toute leur importance pour les applications exigeant une résistance mécanique, une stabilité dimensionnelle et une maîtrise des procédés de laboratoire. Leur rôle stratégique demeure essentiel dans certaines applications de restauration et de prothèse où la durabilité prime sur les considérations esthétiques.
- Céramiques : Grâce à leurs propriétés optiques et à leur résistance aux taches, les céramiques sont privilégiées pour les restaurations esthétiques. La compatibilité avec les logiciels de CAO/FAO renforce leur popularité, permettant une fabrication standardisée et une efficacité accrue des laboratoires pour l’ensemble des flux de travail de restauration indirecte.
- Matériaux composites : Les matériaux composites occupent le plus large champ d’application clinique, alliant flexibilité esthétique, préparation conservatrice et facilité d’utilisation au fauteuil. Leur importance stratégique est renforcée par les améliorations constantes apportées à leur formulation, notamment en ce qui concerne les charges, leur manipulation et leur polymérisation.
Application
Le segment des applications devrait enregistrer un TCAC de 3,5 % à 4,5 % entre 2026 et 2034. La demande varie en fonction du volume des interventions de restauration, de l'activité des laboratoires, des tendances de remplacement et de l'adoption des empreintes numériques. La simplification des flux de travail et la polyvalence des matériaux influencent de plus en plus les décisions d'achat dans les contextes cliniques et de laboratoire.
- Matériaux d’empreinte : Les matériaux d’empreinte demeurent essentiels aux flux de travail conventionnels en dentisterie restauratrice et prothétique. Leur importance stratégique persiste malgré la numérisation, car de nombreux cabinets et laboratoires continuent d’utiliser les techniques d’empreinte physiques établies pour certaines indications.
- Matériaux de modèles consommables : Ces matériaux facilitent la fabrication indirecte en permettant une représentation précise des formes prothétiques lors des processus de laboratoire. La demande est liée au débit du laboratoire, à l’activité de moulage, à la fiabilité du flux de travail et à la compatibilité avec les techniques de fabrication établies.
- Matériaux pour prothèses dentaires : Les matériaux pour prothèses dentaires sont essentiels aux processus de restauration amovible et restent pertinents lorsque la perte de dents nécessite un remplacement prothétique total ou partiel. Le développement des matériaux met de plus en plus l’accent sur l’esthétique, la durabilité, l’efficacité de la mise en œuvre et la compatibilité avec la fabrication numérique de prothèses.
- Matériaux adhésifs : Les matériaux adhésifs sont essentiels à une adhésion prévisible entre les substrats de restauration et les structures dentaires. Leur importance stratégique s’accroît à mesure que les praticiens recherchent des protocoles simplifiés, une force d’adhésion fiable, une sensibilité technique réduite et une compatibilité avec des matériaux de restauration de plus en plus diversifiés.
Aperçu des opportunités
|
Application |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance |
Étape d'adoption |
|
Matériau d'empreinte |
Haut |
Hybride numérique |
Mature |
|
Matériaux de patron consommables |
Faible |
Flux de travail de moulage |
Mature |
|
Matériaux pour prothèses dentaires |
Moyen |
Prothèses dentaires numériques |
Mise à l'échelle |
|
Matériau adhésif |
Haut |
Liaison universelle |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des fournitures de restauration dentaire
Augmentation du fardeau des maladies buccales non traitées
Le fardeau mondial des maladies bucco-dentaires constitue un fondement clinique constant pour la consommation de matériaux de restauration. L'Organisation mondiale de la Santé indique que plus de 3,5 milliards de personnes sont touchées par des maladies bucco-dentaires, tandis que les caries non traitées sur les dents permanentes affectent environ 2,3 milliards de personnes. Ce fardeau engendre des besoins de traitement récurrents, allant des obturations simples aux interventions de restauration plus complexes. Sur le plan commercial, les fournisseurs profitent de la conversion des diagnostics en traitements, notamment dans les populations où l'accès aux soins dentaires s'étend. L'impact est le plus marqué sur les marchés où les systèmes de santé publics et privés renforcent leurs capacités en matière de santé bucco-dentaire. Cependant, l'accessibilité financière demeure un obstacle, incitant les fabricants à développer des produits qui concilient performance clinique, efficacité des matériaux et réduction des coûts des interventions.
Préférence pour les restaurations esthétiques et minimalement invasives
Les préférences des praticiens et des patients influencent de plus en plus le choix des matériaux, au-delà de la simple restauration fonctionnelle. Les composites et céramiques de la couleur des dents permettent de répondre aux attentes esthétiques tout en favorisant des techniques de préparation conservatrices. Cette évolution impacte le développement des produits en renforçant l'importance de la correspondance des teintes, de la tenue du polissage, de la translucidité, des technologies de charge et des caractéristiques de manipulation. Les fabricants capables de garantir une esthétique constante sans complexifier significativement les procédures sont bien placés pour capter la demande de remplacement des anciens systèmes de restauration. L'impact commercial se fait sentir chez les dentistes et dans les laboratoires, car les restaurations esthétiques nécessitent souvent une coordination des choix de matériaux, notamment les systèmes de collage et les produits de finition. À mesure que les exigences esthétiques se généralisent en dentisterie courante, les fournisseurs peuvent élargir leur gamme de produits à plus forte valeur ajoutée tout en maintenant la demande pour les matériaux éprouvés dans un contexte de soins où le coût est un facteur déterminant.
intégration de l'efficacité des flux de travail et de la dentisterie numérique
La dentisterie numérique transforme la sélection, la commande, la fabrication et l'utilisation des matériaux de restauration. La numérisation intra-orale, la conception CAO/FAO, l'usinage et la fabrication additive connectent de plus en plus les données cliniques à la production en laboratoire. Il en résulte une demande accrue de matériaux conçus pour les flux de travail numériques, aux dimensions standardisées, à l'usinage prévisible et aux résultats cliniques reproductibles. L'impact commercial ne se limite pas aux restaurations fabriquées numériquement, car les systèmes numériques peuvent également améliorer la planification des traitements et la coordination des approvisionnements. Les fournisseurs sont de plus en plus incités à développer des gammes de produits associant matériaux, équipements, logiciels et processus de laboratoire compatibles. Cette intégration peut fidéliser la clientèle tout en réduisant la variabilité des procédures. Elle encourage également l'investissement dans le support technique, la formation et les flux de travail validés, plutôt que de se fier uniquement aux propriétés individuelles des matériaux.
Tendances futures du marché des fournitures de restauration dentaire
Convergence accrue des flux de travail numériques et conventionnels en matière de restauration
Les tendances du marché des fournitures de restauration dentaire devraient refléter une convergence accrue entre la numérisation, les matériaux conventionnels et les restaurations fabriquées numériquement. Les cabinets dentaires privilégieront de plus en plus les flux de travail hybrides plutôt que de remplacer systématiquement toutes les techniques conventionnelles. Les fournisseurs peuvent répondre à cette demande en développant des matériaux permettant une transition fluide entre le fauteuil et le laboratoire, grâce à des systèmes de teintes standardisés et des protocoles de finition compatibles. Les modèles d'approvisionnement hybrides pourraient gagner en importance à mesure que les cabinets dentaires recherchent une plus grande flexibilité pour la prise en charge des différents patients. À terme, l'interopérabilité influencera le choix des produits, au même titre que leurs performances mécaniques et esthétiques. Les entreprises qui intègrent les consommables aux écosystèmes de conception et de fabrication numériques pourront consolider leurs relations avec leurs clients. Cette évolution offre également des opportunités pour des programmes de formation permettant aux praticiens de passer facilement des empreintes conventionnelles aux numérisations et aux flux de travail combinés, sans perturber leurs protocoles de traitement habituels.
Formulations de matériaux plus spécifiques à l'application
Le développement futur des produits s'orientera probablement vers des formulations plus spécifiques à une application plutôt que vers des plateformes de matériaux génériques. Les fabricants pourront optimiser les composites, les adhésifs et les céramiques en fonction de types de restaurations, de conditions de polymérisation, de méthodes de préparation et d'environnements cliniques particuliers. Cette spécialisation peut améliorer la manipulation et la prévisibilité des procédures tout en évitant les compromis inutiles sur les matériaux. Les formulations pourraient mettre davantage l'accent sur une moindre sensibilité à la technique, une meilleure résistance à l'usure, une intégration optique renforcée et la compatibilité avec des protocoles de traitement plus courts. Les exigences réglementaires continueront d'exiger des preuves solides concernant les performances et la sécurité, ce qui pourrait accroître les coûts de développement. Néanmoins, les produits ciblés peuvent permettre une différenciation clinique plus nette et justifier une tarification premium lorsque des bénéfices mesurables en termes de flux de travail ou de résultats sont établis. Cette orientation devrait encourager une collaboration plus étroite entre les chercheurs en matériaux, les cliniciens, les laboratoires et les fabricants d'équipements.
Opportunités du marché des fournitures de restauration dentaire
Plateformes de production localisée et de distribution régionale
Les prévisions du marché des fournitures de restauration dentaire indiquent une opportunité pour les fournisseurs de localiser certaines activités de production et de distribution dans des régions à fort potentiel. La production régionale permet de réduire les risques logistiques, de raccourcir les cycles d'approvisionnement et d'améliorer la réactivité aux exigences réglementaires locales. La région Asie-Pacifique offre des opportunités particulièrement pertinentes, avec une infrastructure dentaire et des compétences professionnelles en pleine expansion. Les entreprises peuvent privilégier les produits à demande stable et récurrente, tels que les composites, les adhésifs, les matériaux d'empreinte et les composants pour prothèses dentaires. Les partenariats avec des distributeurs régionaux et des laboratoires dentaires peuvent fournir des informations sur le marché sans nécessiter d'infrastructure commerciale à grande échelle dans l'immédiat. Avant d'investir, les investisseurs doivent évaluer la rentabilité de la production, les procédures réglementaires, la disponibilité des matières premières et la profondeur de la main-d'œuvre technique. Une production localisée peut également renforcer la résilience des chaînes d'approvisionnement mondiales en cas de perturbations du transport ou de pénuries de matériaux spécifiques.
Portefeuilles de matériaux intégrés pour les réseaux dentaires multisites
Les grands groupes dentaires et les réseaux de cliniques organisées offrent aux fournisseurs la possibilité de proposer des gammes de produits de restauration standardisées pour plusieurs établissements. Une offre coordonnée peut inclure des composites, des agents de liaison, des matériaux d'empreinte, des produits de finition et des intrants compatibles avec les laboratoires, permettant ainsi aux équipes d'approvisionnement de réduire la fragmentation des fournisseurs. Cette opportunité est particulièrement pertinente pour les organisations dentaires qui recherchent des protocoles cliniques uniformes et une gestion des stocks prévisible. Les fournisseurs peuvent renforcer leur proposition de valeur grâce à la formation, la commande numérique, la traçabilité des produits et l'analyse de leur utilisation, plutôt que de se fier uniquement au prix unitaire. Le marché des fournitures de restauration dentaire s'étend donc au-delà des ventes de produits individuels pour englober des relations plus globales au sein des flux de travail. La gestion stratégique des comptes pourrait devenir de plus en plus importante à mesure que les décisions d'achat se déplacent des praticiens individuels vers un approvisionnement centralisé et une standardisation au niveau du réseau.
Développements récents
- Août 2026 : DENTSPLY SIRONA Inc. a publié ses résultats du deuxième trimestre 2026, faisant état d’un chiffre d’affaires net de 898 millions de dollars américains, et a annoncé un partenariat élargi avec Medline Sinclair afin d’accroître l’accès à son portefeuille de solutions technologiques connectées partout au Canada. L’entreprise a également fait état de la poursuite de ses investissements dans le cadre de sa stratégie de retour à la croissance et de rachats d’actions au cours du trimestre.
- Mars 2026 : COLTENE Holding AG a publié ses résultats 2025, faisant état d’un chiffre d’affaires consolidé de 240 millions de francs suisses. Les ventes en monnaies locales sont globalement stables, et l’entreprise a enregistré des gains de parts de marché dans la zone EMEA. Elle prévoit une croissance modérée de son chiffre d’affaires et une amélioration de sa rentabilité en 2026, après une reprise observée au cours du second semestre 2025.
- Avril 2026 : Shofu Dental Corporation a annoncé plusieurs nouveaux produits, dont la résine autopolymérisable Provinaise Mild, des brosses à résine, le four de cuisson céramique Ostromat 220 G2 et une gamme élargie de produits SHOFU BLOCK HC. L’entreprise a également présenté son plan d’expansion de ses capacités de production et ses projets de renforcement de sa distribution internationale et de ses activités liées aux matériaux de restauration.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -