
Markt für Dental Silikon Materialien: Größe, Wachstum & Prognose 2034
Marktgröße und Prognosen für dentale Silikonmaterialien (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (farbig, transluzent); Anwendung (Zahnkliniken, Zahnkrankenhäuser) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00025414
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 08, 2026


Marktgröße 2025
2,63 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
4,30 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,63 %
Wachstumsrate
Adressierbarer Markt
31,44 Mrd. US-Dollar
(2026–2034)
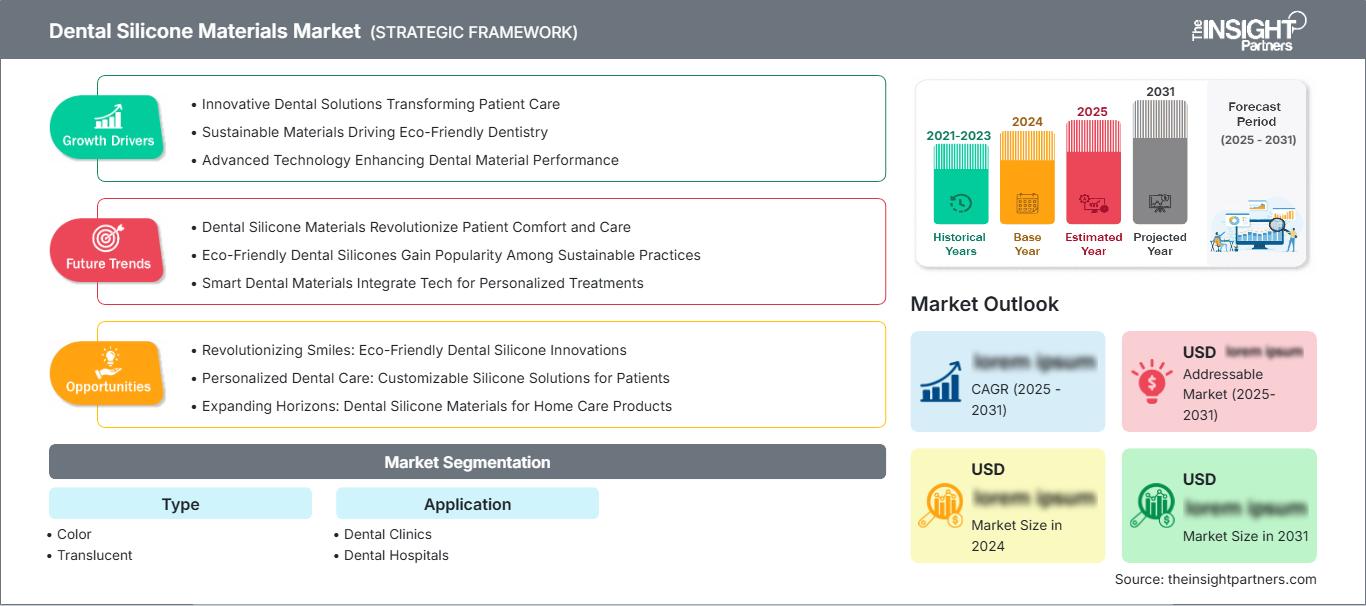
Der Markt für dentale Silikonmaterialien wird im Jahr 2025 auf 2,63 Milliarden US-Dollar geschätzt und soll bis 2034 auf 4,30 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,63 % von 2026 bis 2034 entspricht. Er wird als Nischensegment im Bereich der dentalen Werkstoffe für Abformungen, restaurative Zahnheilkunde, Prothetik und andere klinische Anwendungen vermarktet. Zu den Faktoren, die die Nachfrage beeinflussen, zählen der Bedarf an Präzision, die Materialeigenschaften, die Effizienz und die weitere Integration traditioneller Abformtechniken in die digitale Zahnmedizin.
Nordamerika bietet aufgrund der gut ausgebauten zahnärztlichen Infrastruktur, der hohen Anzahl an Behandlungen und der Ablösung traditioneller Abformsysteme ein vergleichsweise entwickeltes Marktumfeld. Der Markt für zahnärztliche Silikonmaterialien wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 5,0–6,0 % wachsen. Zu den Wachstumsfaktoren zählen die Verwendung von Premiummaterialien, die Versorgung mehrerer Zähne sowie Investitionen in die Optimierung von Abform- und Dosierprozessen.
Marktanalyse und Einblicke zu dentalen Silikonmaterialien
- Nordamerika: Ein ausgereiftes klinisches Ökosystem begünstigt die starke Nutzung von Hochleistungssilikon-Abformmaterialien. Der Marktanteil wird 2025 auf 32–36 % geschätzt, wobei die Region zwischen 2026 und 2034 durch Premiumisierung und Verfahrenskonsolidierung mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,1–5,9 % wachsen dürfte.
- USA: Die USA machen schätzungsweise 82–86 % der nordamerikanischen Nachfrage aus, mit einem globalen Anteil von 26–30 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,2–6,0 % zwischen 2026 und 2034.
- Europa: Deutschland, Großbritannien, Frankreich, Italien und Spanien verzeichnen weiterhin eine etablierte Nachfrage, insbesondere nach Präzisionsabformsystemen. Der Marktanteil wird für 2025 auf 27–31 % geschätzt, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,7–5,5 % zwischen 2026 und 2034.
- Asien-Pazifik: China, Japan, Südkorea, Indien und Australien bieten wachsende Chancen durch die zunehmende Verbreitung organisierter Zahnmedizin und restaurativer Verfahren. Der Marktanteil wird für 2025 auf 24–28 % geschätzt, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1–7,0 % zwischen 2026 und 2034.
- Größtes Segment: Farbmaterialien werden im Jahr 2025 schätzungsweise einen Marktanteil von 56–61 % erreichen, was auf Produktidentifizierung, klinische Handhabung und differenzierte Visualisierung zurückzuführen ist. Die durchschnittliche jährliche Wachstumsrate (CAGR) wird bis 2034 auf 5,0–5,8 % geschätzt.
- Wachstumsstarkes Segment: Zahnkliniken werden im Jahr 2025 schätzungsweise einen Marktanteil von 30–35 % ausmachen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,8 % wachsen, da die Komplexität der Eingriffe zunimmt.
- Detaillierte Analyse der wichtigsten Unternehmen: COLTENE Holding AG, MAJOR PRODOTTI DENTARI SPA, ELSODENT, Ivoclar Vivadent AG, Prevest DenPro Limited, Den-Mat Holdings, LLC, DMP Dental, CAVEX Holland BV, Pac-Dent International, Inc., VERTYSYSTEM, Kettenbach GmbH & Co. KG.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für zahnärztliche Silikonmaterialien hat sich vom traditionellen Kondensationssystem hin zu einem System mit verbesserter Konsistenz und Aushärtung, erhöhter Hydrophilie, Viskositätskontrolle und Dosierbarkeit mittels Kartuschen entwickelt. Der Fokus der Hersteller hat sich auf Aspekte wie Reproduzierbarkeit, Haltbarkeit, Farbunterscheidung und Eignung für komplexe restaurative Verfahren verlagert. Die Lieferketten sind weiterhin global verteilt, doch die Materialhersteller legen zunehmend Wert auf Materialien, die für die Anwendung direkt am Behandlungsstuhl geeignet sind, eine geringere Handhabungsvariabilität aufweisen und sich für Labore eignen, die Modellreplikationen benötigen.
Zukünftig dürfte die Verwendung des Materials in wachsenden Dentalmärkten zunehmen, da private Kliniken und Krankenhäuser ihre restaurativen Behandlungsmöglichkeiten ausbauen. Die Entwicklungsbemühungen sollten sich auf die Materialchemie, die Automatisierung der Dosierung und die Entwicklung von Formeln konzentrieren, die die digitale Planung unterstützen, anstatt mit Scannern zu konkurrieren. Anbieter von Materialien, die mit ähnlichen Produktplattformen in mehrere Länder expandieren, sollten die Anforderungen an Biokompatibilität, Rückverfolgbarkeit, Kennzeichnung und Qualitätsmanagement berücksichtigen.
Marktbericht über zahnärztliche Silikonmaterialien – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 2,63 Milliarden US-Dollar |
| Marktgröße bis 2034 | 4,30 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,63 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für zahnärztliche Silikonmaterialien
Der Markt für zahnmedizinische Silikonmaterialien muss den Bedarf an Präzision, elastischer Rückstellung, Reißfestigkeit und vorhersagbarer Verarbeitungszeit decken. Die Nachfrage nach dem Produkt entsteht durch Kliniken, Hersteller, Händler, Zahnarztpraxen, Krankenhäuser, Labore und Einkaufsorganisationen. Der Wettbewerb zwischen den Herstellern basiert auf Materialzusammensetzung, Viskosität, Aushärtungseigenschaften, Verpackung und Kompatibilität mit Abformlöffeln. Dies bedeutet, dass die Versorgung von der Verfügbarkeit spezieller Polymere, Katalysatoren, Füllstoffe, Farbstoffe und Verpackungsmaterialien abhängt.
Lieferanten, die eine gleichbleibende Chargenqualität über verschiedene Regionen hinweg gewährleisten können, erzielen einen höheren Wert in der Wertschöpfungskette. Die Verfügbarkeit von Rohstoffen, die Preise von Spezialchemikalien, Transportkosten und regulatorische Dokumente beeinflussen Kaufentscheidungen. Immer mehr größere Kunden suchen standardisierte Produktlinien, die mehrere Betriebsabläufe ohne Schulungsaufwand bedienen können. Daher hängt der Erfolg des Marktes für zahnmedizinische Silikonmaterialien eng mit der Effizienz von Kliniken und den Austauschzyklen sowie der Fähigkeit der Hersteller zusammen, zuverlässige Produkte zu liefern.
Der Wettbewerb unter Dentalherstellern und Materiallieferanten weltweit ist weiterhin stark aufgeteilt. COLTENE Holding AG, MAJOR PRODOTTI DENTARI SPA, Ivoclar Vivadent AG und Dentsply Sirona konkurrieren durch ein breites Produktangebot und weitreichende Vertriebskanäle, während CAVEX Holland BV, Kettenbach GmbH & Co. KG und Den-Mat Holdings, LLC eine Nischenstrategie verfolgen. Der Marktbericht zu Dentalsilikonmaterialien wird daher die Unterschiede in Formulierungen, geografischer Präsenz, Bekanntheitsgrad bei Zahnärzten und Integration in die Applikationstechnik berücksichtigen.
Materialinnovationen konzentrieren sich eher auf schrittweise Verbesserungen als auf revolutionäre Veränderungen der jeweiligen Silikontechnologie. Materiallieferanten erweitern ihr Produktportfolio durch spezielle Viskositäten, verbesserte Benetzungseigenschaften, höhere Reißfestigkeit und optimierte Applikationsprozesse. Effektive Positionierungsstrategien erfordern den Aufbau von Partnerschaften, die Erfüllung regulatorischer Anforderungen und die Fähigkeit, sowohl niedergelassene Zahnärzte als auch institutionelle Abnehmer zu bedienen. Unternehmen mit einem komplementären Portfolio im Bereich der restaurativen Medizin können Cross-Selling und die Bündelung von Beschaffungsleistungen nutzen, um Kunden zu binden, ohne auf Preiskämpfe zurückgreifen zu müssen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für zahnärztliche Silikonmaterialien: Strategische Einblicke
Regionale Einblicke
Markt für zahnmedizinische Silikonmaterialien in Nordamerika
Der nordamerikanische Markt wird voraussichtlich 2025 einen Anteil von 32–36 % am Markt für dentale Silikonmaterialien ausmachen und im Zeitraum 2024–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,1–5,9 % verzeichnen. Die USA bleiben der dominierende Markt, angetrieben durch eine große private zahnärztliche Infrastruktur, etablierte restaurative Techniken und die Verwendung fortschrittlicher Abformlösungen. Kanada trägt durch spezialisierte Zahnärzte und Kliniken zum Markt bei, wobei Kaufentscheidungen zunehmend auf der gleichbleibenden Materialleistung basieren.
Das strukturelle Wachstum wird maßgeblich durch restaurative und prothetische Anwendungen vorangetrieben, die trotz des zunehmenden Einsatzes digitaler Scans weiterhin präzise konventionelle Abformungen erfordern. Hochleistungssilikonmaterialien sind besonders wichtig, wenn Feuchtigkeitskontrolle, die Darstellung subgingivaler Details oder komplexe Geometrien problematisch sind. Eine flächendeckende Distribution, das Fachwissen der Zahnärzte und die Verfügbarkeit von Ersatzmaterialien sichern die anhaltende Nachfrage. Die ausgereifte regulatorische Situation in der Region begünstigt etablierte Hersteller.
US-Markt für zahnärztliche Silikonmaterialien
Der US-Markt macht etwa 82–86 % des nordamerikanischen Verbrauchs aus und wird Prognosen zufolge bis 2034 ein jährliches Wachstum von 5,2–6,0 % verzeichnen. Die Abnehmer sind vielfältig und reichen von großen zahnärztlichen Dienstleistern über spezialisierte Zahnarztpraxen und Labore bis hin zu unabhängigen Zahnarztpraxen. Zu den wichtigsten Anbietern zählen COLTENE Holding AG, Dentsply Sirona, Den-Mat Holdings, LLC, Ivoclar Vivadent AG und Pac-Dent International, Inc.
Die Anwendung ist auf restaurative, prothetische, implantologische und Bissregistrierungsanwendungen ausgerichtet, bei denen Dimensionsstabilität und Handhabung entscheidend sind. Dosiersysteme, variable Viskosität und Feuchtigkeitsbeständigkeit ermöglichen eine optimale Konsistenz direkt am Behandlungsstuhl. Die Beschaffung orientiert sich an der Effizienz des gesamten Prozesses und nicht nur an den Materialkosten. Ein etabliertes Vertriebssystem und die regelmäßige Nachbestellung von Einwegmaterialien fördern den Austausch. Digitale Abformungen ermutigen Silikonhersteller, ihre traditionellen Materialien auch in Kombinationsfällen zu präsentieren.
Markt für zahnärztliche Silikonmaterialien in Europa
Europa wird Prognosen zufolge bis 2025 27–31 % der weltweiten Nachfrage ausmachen und bis 2034 ein jährliches Wachstum von 4,7–5,5 % verzeichnen. Deutschland ist der größte Markt in Europa, was auf eine bedeutende Präsenz der Dentalindustrie, gut ausgestattete Labore und fortschrittliche Techniken in der restaurativen Zahnheilkunde zurückzuführen ist. Großbritannien, Frankreich, Italien und Spanien tragen durch private Zahnarztpraxen und organisierte Pflegeeinrichtungen zusätzlich zur Nachfrage bei.
Im Vereinigten Königreich sind elastomere Abformsysteme weit verbreitet, und die Kaufentscheidungen hängen von der klinischen Konsistenz, der Kompatibilität mit Laboren und der Dosiergenauigkeit ab. Deutschland verfügt über starke Produktionskapazitäten und ist sowohl in Praxen als auch in Laboren technologisch führend. Frankreich, Italien und Spanien decken ein breites Spektrum an Bedarf im Bereich der restaurativen und prothetischen Zahnheilkunde ab, während Distributoren Spezialprodukte anbieten. Dokumentation, Nachhaltigkeit, Zuverlässigkeit und die Einhaltung gesetzlicher Bestimmungen gewinnen in Europa neben der klinischen Leistung zunehmend an Bedeutung.
Markt für zahnmedizinische Silikonmaterialien im asiatisch-pazifischen Raum
Der Anteil des asiatisch-pazifischen Raums (APAC) wird 2025 voraussichtlich 24–28 % betragen, mit einer erwarteten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1–7,0 % im nächsten Jahrzehnt. Damit ist APAC die Region mit der höchsten Wachstumsrate aller wichtigen Regionen. China ist der größte Markt in der Region, gefolgt von Japan, Südkorea, Indien und Australien. Die Entwicklung privater Zahnkliniken und die Integration von Zahnkliniken in Krankenhäuser erweitern die Zielgruppe.
Die Entwicklung des Industriesektors ermöglicht den Ausbau lokaler Produktions- und Vertriebskapazitäten sowie die Verfügbarkeit von Spezialchemikalien. Die Entwicklung des Gesundheitssektors erhöht die Verfügbarkeit restaurativer Verfahren. Japan und Südkorea konzentrieren sich auf Präzision, während China und Indien volumenorientiert arbeiten. Australien verfügt über etablierte klinische Leitlinien und einen gut ausgebildeten Fachsektor. Die zunehmende Verfügbarkeit von Dosiersystemen wird die Anwendung differenzierter Silikonverbindungen in Entwicklungsländern fördern.
Markt für zahnärztliche Silikonmaterialien im Nahen Osten und Afrika
Die Region Naher Osten und Afrika weist zwar ein geringeres Nachfragevolumen auf, ist aber aufgrund ihrer Struktur attraktiv und prognostiziert bis 2034 ein jährliches Wachstum von 4,8–5,8 %. Zu den größten Ländern zählen Saudi-Arabien (aufgrund der Modernisierung seines Gesundheitssystems), die Vereinigten Arabischen Emirate und Südafrika. Die übrige Nachfrage in der Region Naher Osten und Afrika konzentriert sich weiterhin auf Großstädte und private Gesundheitseinrichtungen.
Investitionen in energiebezogene Branchen in den Golfstaaten tragen zum Aufbau der Gesundheitsinfrastruktur in Krankenhäusern und Kliniken bei, während eine fortschrittliche Logistik für medizinische Güter eine bessere Verfügbarkeit von spezialisierten zahnärztlichen Verbrauchsmaterialien gewährleistet. Die VAE profitieren von fortschrittlichen zahnärztlichen Praktiken der internationalen Gemeinschaft und dem Medizintourismus, und Südafrika bietet ein relativ gut entwickeltes klinisches Umfeld.
Segmentierungsanalyse
Typ
Das Segment „Typ“ im Markt für dentale Silikonmaterialien umfasst farbige und transluzente Materialien und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,2–6,0 % wachsen. Die Produktauswahl hängt von der visuellen Identifizierung, der klinischen Handhabung, der Mischkontrolle und der Möglichkeit ab, Materialschichten während der Abformung zu unterscheiden. Farbdifferenzierung kann die Sichtbarkeit im Arbeitsablauf verbessern, während transluzente Formulierungen spezifische Visualisierungs- und ästhetische Anforderungen erfüllen können.
- Farbe: Farbcodierte Silikonmaterialien erleichtern die Unterscheidung zwischen Basis- und Katalysatorkomponenten, verbessern die Sichtbarkeit bei der Handhabung und helfen Klinikern, die Materialverteilung bei Eingriffen, die eine kontrollierte Applikation erfordern, zu erkennen.
- Transluzent: Transluzente Materialien bieten ein optisch neutrales Erscheinungsbild und eignen sich für spezielle Anwendungen, bei denen unauffällige Materialeigenschaften, Visualisierung oder Kompatibilität mit bestimmten klinischen Techniken die Kaufentscheidung beeinflussen.
Anwendung
Das Anwendungssegment umfasst Zahnkliniken und Zahnkrankenhäuser und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,4–6,2 % wachsen. Die Nachfrage variiert je nach Komplexität der Behandlung, Einkaufsvolumen, Personalmodellen und Verfügbarkeit von Geräten. Kliniken bleiben wichtige Stammkunden, während Krankenhäuser durch spezialisierte restaurative, chirurgische und prothetische Leistungen einen höheren Bedarf generieren können.
- Zahnkliniken: Kliniken stellen das breiteste Umfeld für wiederkehrende Anwendungen dar. Der Einkauf wird dabei von routinemäßigen restaurativen Eingriffen, vorhersehbarer Handhabung am Behandlungsstuhl, praktischer Verpackung und Kompatibilität mit vorhandenen Tabletts und Dosiersystemen bestimmt.
- Zahnkliniken: Kliniken benötigen zuverlässige Materialien für vielfältige Behandlungsfälle, darunter komplexe restaurative und prothetische Eingriffe. Eine zentrale Beschaffung kann standardisierte Produkte, Dokumentation, Versorgungssicherheit und eine breite Verfügbarkeit von Viskositäten begünstigen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Zahnkliniken |
Hoch |
Arbeitsablauf am Behandlungsstuhl |
Reifen |
|
Zahnkliniken |
Medium |
Komplexe Restaurierungen |
Skalierung |
Markttreiber und Wirkungsanalyse für dentale Silikonmaterialien
Erweiterung des Leistungsvolumens im Bereich der restaurativen und prothetischen Zahnheilkunde
Der zunehmende Zugang zur restaurativen Zahnheilkunde führt direkt zu einem steigenden Verbrauch von Abformmaterialien, da Kronen, Brücken, Prothesen, Implantate und ähnliche Verfahren eine präzise Übertragung der Mundgeometrie erfordern. Die alternde Bevölkerung, das gestiegene Bewusstsein für Mundgesundheit und die zunehmende Bereitschaft zu elektiven restaurativen Behandlungen können die Behandlungshäufigkeit in etablierten Märkten erhöhen. In Entwicklungsländern ist dieser Faktor stärker mit dem Ausbau privater Zahnarztpraxen und der verbesserten Bezahlbarkeit verbunden. Für die Anbieter bedeutet dies eine breitere Basis an Routinekäufen in unabhängigen Praxen, Krankenhäusern und Laboren. Hersteller profitieren von Formulierungen, die mehrere Indikationen abdecken, da Kunden Portfolios bevorzugen, die die Lagerkomplexität reduzieren. Daher können Anbieter mit einem breiten Viskositätsbereich, zuverlässigen Abbindeprofilen und standardisierten Dosierformaten die wiederkehrende Nachfrage von Institutionen und der direkten Patientenversorgung decken.
Nachfrage nach höherer Genauigkeit und besser vorhersagbarer klinischer Handhabung
Die klinische Produktivität hängt zunehmend von der Minimierung von Abformfehlern, Nachbearbeitungen und Folgeterminen ab. Silikonformulierungen mit hoher Dimensionsstabilität, elastischer Rückstellung, Reißfestigkeit und effektiver Benetzung können die Wahrscheinlichkeit fehlerhafter Abformungen unter schwierigen Bedingungen verringern. Dies schafft ein qualitätsorientiertes Einkaufsumfeld, in dem Zahnärzte höhere Materialkosten akzeptieren, wenn das Produkt das Behandlungsrisiko und die Unterbrechungen am Behandlungsstuhl reduziert. Die wirtschaftlichen Auswirkungen reichen über den Materialabsatz hinaus, da eine vorhersagbare Abformleistung den Labordurchsatz und die Bearbeitungszeiten für Restaurationen verbessern kann. Lieferanten haben daher einen Anreiz, in die Optimierung der Formulierungen, Kartuschensysteme, kontrollierte Viskosität und differenzierte Verarbeitungszeiten zu investieren. Mit zunehmender Disziplin in den Praxen können messbare Vorteile in der Handhabung zu stärkeren Kaufkriterien werden als der reine Stückpreis.
Wachstum organisierter zahnärztlicher Beschaffung und standardisierter Arbeitsabläufe
Organisierte Zahnarztgruppen, Krankenhäuser und Klinikverbünde legen zunehmend Wert auf standardisierte Beschaffung. Zentralisierte Einkäufe können die Nachfrage hin zu Lieferanten lenken, die eine gleichbleibende Qualität an allen Standorten gewährleisten, die Dokumentationspflichten erfüllen und eine zuverlässige Warenversorgung sicherstellen. Die Standardisierung regt Kliniken zudem dazu an, die Anzahl der von den Mitarbeitern verwendeten Marken und Präparate zu reduzieren, wodurch sich Chancen für Lieferanten mit einem breiten Produktsortiment ergeben. Der Markteinfluss besteht in einer allmählichen Verlagerung von stark fragmentierten Beschaffungsmodellen hin zu kundenorientierten Partnerschaften und Portfolioverträgen. Hersteller, die klinische Schulungen, flächendeckendes Vertriebsnetz und Bestandsplanung kombinieren, können die Kundenbindung stärken, ohne ausschließlich auf Rabatte angewiesen zu sein. Dieser Faktor erhöht auch den Wert effizienter Verpackungen und der Kompatibilität der Abgabesysteme, da standardisierte Arbeitsabläufe vorhersehbare Anwendungsmuster bei verschiedenen Behandlern und Einrichtungen erfordern.
Markt für zahnärztliche Silikonmaterialien: Zukunftstrends
Hybride konventionelle und digitale Abformungs-Workflows
Die digitale Scantechnologie wird sich weiter verbreiten, doch herkömmliche Silikonabformungen werden voraussichtlich in komplexen Fällen, bei schwierigen Zugangsbedingungen, bestimmten prothetischen Eingriffen und in Praxen mit unvollständiger digitaler Infrastruktur weiterhin relevant bleiben. Der daraus resultierende Trend geht hin zu hybriden Arbeitsabläufen anstatt zu einem vollständigen Ersatz. Von Herstellern wird erwartet, dass sie Materialien und Zubehör entwickeln, die sich nahtlos in digital geplante Behandlungspfade integrieren lassen. Dazu gehören standardisierte Abformlöffelsysteme, eindeutige Kennzeichnung und Laborprozesse, die physische Abformungen mit digitalen Daten kombinieren. Die Marktentwicklungen für dentale Silikonmaterialien werden zunehmend die Interoperabilität auf Workflow-Ebene widerspiegeln, anstatt den Wettbewerb zwischen einzelnen Technologien. Anbieter, die verstehen, wann Zahnärzte zwischen Scannen und physischen Abformungen wechseln, können Silikonprodukte gezielt in Behandlungslücken positionieren, insbesondere dort, wo Feuchtigkeit, subgingivale Details, Patiententoleranz oder die Verfügbarkeit von Geräten die Technologieauswahl beeinflussen.
Fortschrittliche Dosierung und Materialanpassung
Die zukünftige Produktentwicklung wird voraussichtlich den Fokus auf Dosiergenauigkeit, anpassbare Arbeitseigenschaften und vereinfachte klinische Zubereitung legen. Automatisierte oder halbautomatisierte Kartuschensysteme können die Mischkonsistenz verbessern und gleichzeitig die Bedienervariabilität sowie den Materialverbrauch reduzieren. Hersteller werden ihre Produkte zunehmend durch Viskositätskombinationen, Abbindeprofile, Farbsysteme und Spezialformulierungen für unterschiedliche Behandlungsbedingungen differenzieren. Diese Entwicklung dürfte auch modularere Produktportfolios fördern, sodass Anbieter Verpackungs- und Applikationssysteme an verschiedene Praxisgrößen anpassen können. Langfristig könnten sich Kaufentscheidungen hin zu Komplettlösungen für die Materialapplikation anstatt zu einzelnen Silikonverbindungen verlagern. Eine solche Entwicklung kann die Vorhersagbarkeit von Arbeitsabläufen verbessern und Herstellern zusätzliche Möglichkeiten bieten, differenziertes geistiges Eigentum im Bereich Formulierung, Verpackung und Applikationsmechanismen zu etablieren.
Marktchancen für zahnärztliche Silikonmaterialien
Lokalisierte Produktion und Vertrieb in aufstrebenden Dentalwirtschaften
Aufstrebende Dentalmärkte bieten Investitionsmöglichkeiten, bei denen lokale oder regionale Fertigung Lieferzeiten, Importabhängigkeit und die Abhängigkeit von Vertriebspartnern reduzieren kann. China und Indien sind besonders relevant, da wachsende Kliniknetzwerke einen kontinuierlichen Bedarf an Verbrauchsmaterialien schaffen, während die heimische Industrie die Verpackung und ausgewählte Materialzulieferungen unterstützen kann. Regionale Partnerschaften können etablierten Herstellern regulatorisches Know-how und Zugang zu Vertriebskanälen verschaffen, ohne dass der sofortige Bau von Produktionsanlagen im großen Maßstab erforderlich ist. Prognosen für den Markt für dentale Silikonmaterialien sollten die Lokalisierung daher nicht nur als Kostenstrategie, sondern auch als Weg zur Portfolioanpassung, kürzeren Nachschubzyklen und verbesserten Servicequalität berücksichtigen. Investoren können Lieferanten mit starken Qualitätssicherungssystemen, skalierbarer Fertigung und etablierten Vertriebspartnerschaften priorisieren. Die größten Chancen ergeben sich voraussichtlich dort, wo Marktexpansion mit verbesserten klinischen Standards und organisierter Beschaffung einhergeht.
Premium-Formulierungen für komplexe restaurative Eingriffe
Hochwertige Silikonformulierungen bieten die Chance, den Wert von Verfahren zu steigern, bei denen die Abformgenauigkeit die Qualität der Restauration und die Effizienz des Labors direkt beeinflusst. Anbieter können ihre Investitionen auf Hydrophilie, Reißfestigkeit, Dimensionsstabilität, kontrolliertes Abbindeverhalten und spezielle Viskositätskombinationen konzentrieren, anstatt primär über das Absatzvolumen zu konkurrieren. Prognosen für den Markt für dentale Silikonmaterialien sollten die zunehmende Differenzierung zwischen Standardprodukten für den Routineeinsatz und Hochleistungssystemen für anspruchsvolle klinische Bedingungen berücksichtigen. Kommerzielle Strategien können die Weiterbildung von Zahnärzten, Kooperationen mit Laboren, verfahrensspezifische Sets und eine evidenzbasierte Produktpositionierung umfassen. Die Premiumisierung kann sich insbesondere in etablierten Märkten als wirksam erweisen, in denen die Behandlungszahlen relativ stabil sind, Kunden aber weiterhin bereit sind, für ein geringeres Risiko von Nacharbeiten und eine verbesserte Vorhersagbarkeit des Arbeitsablaufs zu zahlen.
Aktuelle Entwicklungen
- März 2026: Die COLTENE Holding AG meldete für 2025 einen Umsatz von 240,0 Mio. CHF. Der Umsatz in lokalen Währungen blieb weitgehend stabil, und in der EMEA-Region wurden Marktanteile hinzugewonnen. Das Unternehmen berichtete von einer Erholung im zweiten Halbjahr 2025 und prognostizierte für 2026 ein moderates Umsatzwachstum sowie eine verbesserte Profitabilität.
- März 2026: Die GC Corporation erhielt ein US-Patent für eine Basispaste für ein additives Silikonabformmaterial für die Zahnmedizin. Die patentierte Formulierung enthält eine Polyetherkomponente mit terminalen Alkenylgruppen und spiegelt die kontinuierliche technische Weiterentwicklung der Silikonchemie und Materialleistung für zahnmedizinische Anwendungen wider.
- April 2025: Dentsply Sirona Pty Ltd erhielt die australische Zulassung für ein zahnärztliches Silikon-Abformmaterial. Das Produkt ist in die Klasse IIa eingestuft und wird von Zhermack-Unternehmen innerhalb der Dentsply Sirona-Gruppe hergestellt. Die Zulassung belegt die kontinuierliche regulatorische Unterstützung silikonbasierter Abformprodukte auf internationalen Dentalmärkten.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -