
歯科シリコーン材料市場:動向・予測 2034
歯科用シリコーン材料市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(カラー、半透明)、用途別(歯科医院、歯科病院)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00025414
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 08, 2026


2025年の市場規模
26億3000 万米ドル
基準年値
2034年の予測
43 億米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.63 %
成長率
対象市場
314億4000 万米ドル
(2026年~2034年)
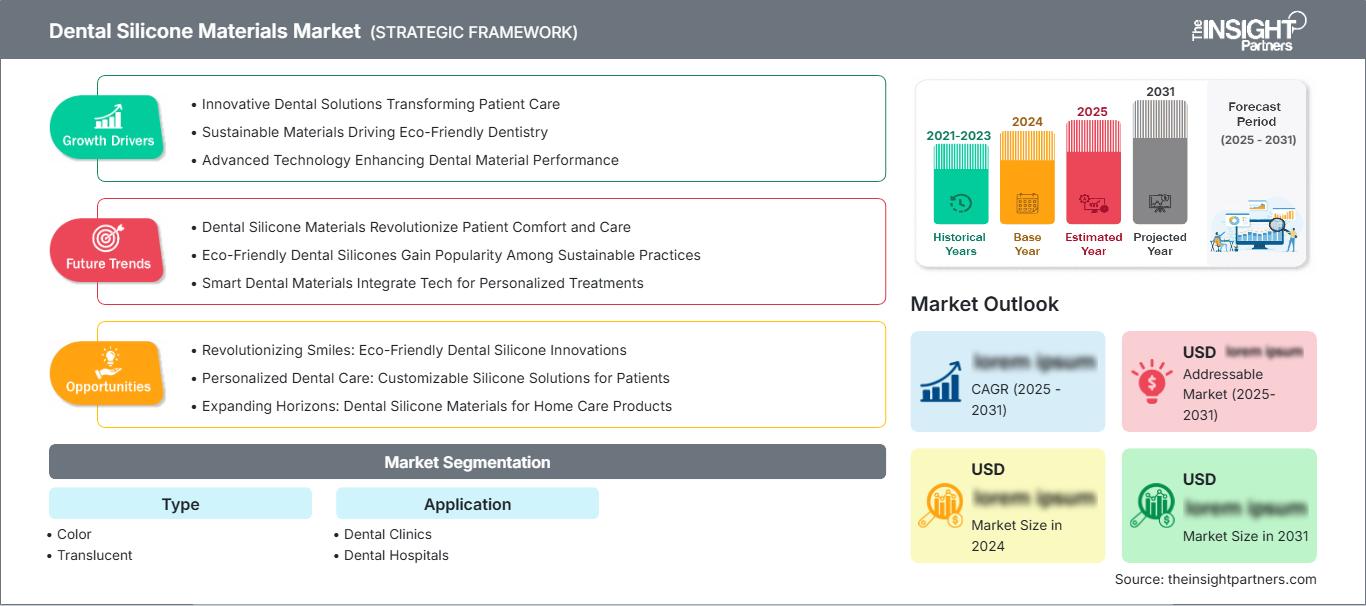
歯科用シリコーン材料市場は、2025年には26億3,000万米ドルと評価され、2034年には43億米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)5.63%で拡大すると見込まれています。印象採得、修復、補綴、その他の臨床用途向けのニッチな歯科材料セグメントとして販売されています。需要に影響を与える要因としては、精度、材料の特性、効率性、そして従来の印象採得技術とデジタル歯科のさらなる統合の必要性などが挙げられます。
北米は、歯科インフラの整備、処置件数の多さ、従来の印象採得システムの置き換えなどにより、需要面で比較的発展した環境となっています。歯科用シリコーン材料市場規模は、2026年から2034年にかけて年平均成長率(CAGR)約5.0~6.0%で成長すると予測されています。成長要因としては、高級材料の使用、複数歯の修復、および分注・印象採得ワークフローへの投資などが挙げられます。
歯科用シリコーン材料市場の評価と洞察
- 北米:成熟した臨床エコシステムが、高性能シリコーン印象材の積極的な利用を支えています。2025年の市場シェアは32~36%と推定され、2026年から2034年にかけては、高級化と手順の一貫性向上により、年平均成長率(CAGR)5.1~5.9%で成長すると予測されています。
- 米国:北米の需要の推定82~86%を米国が占め、2025年には世界シェアの26~30%を占め、2026年から2034年にかけての年平均成長率(CAGR)は5.2~6.0%と予測されている。
- ヨーロッパ:ドイツ、英国、フランス、イタリア、スペインでは、特に精密印象採得システムに対する需要が依然として高い。2025年の市場シェアは27~31%と推定され、2026年から2034年までの年平均成長率(CAGR)は4.7~5.5%となる見込み。
- アジア太平洋地域:中国、日本、韓国、インド、オーストラリアでは、組織的な歯科医療と修復治療の拡大に伴い、ビジネスチャンスが拡大しています。2025年の市場シェアは24~28%と推定され、2026年から2034年までの年平均成長率(CAGR)は6.1~7.0%と見込まれています。
- 最大のセグメント:カラー材料は、製品識別、臨床での取り扱い、差別化された視覚化に支えられ、2025年には推定56~61%の市場シェアを占め、2034年までのCAGRは5.0~5.8%と見込まれています。
- 高成長分野:歯科病院は、2025年には市場シェアの30~35%を占めると推定されており、複雑な処置の増加に伴い、2034年まで年平均成長率(CAGR)6.0~6.8%で成長すると予想されています。
- 詳細に分析された主要企業: COLTENE Holding AG、MAJOR PRODOTTI DENTARI SPA、ELSODENT、Ivoclar Vivadent AG、Prevest DenPro Limited、Den-Mat Holdings, LLC、DMP Dental、CAVEX Holland BV、Pac-Dent International, Inc.、VERTYSYSTEM、Kettenbach GmbH & Co. KG。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
歯科用シリコーン材料の市場は、従来の縮合型シリコーンシステムから、付加硬化の安定性向上、親水性の向上、粘度制御、カートリッジによる吐出といった特長を備えたシステムへと進化を遂げてきました。製造企業の焦点は、再現性、保存期間、色の識別性、複雑な修復処置への適合性といった点に移っています。サプライチェーンは依然として世界中に広がっていますが、材料メーカーは、診療室での使用に適し、取り扱いのばらつきが少なく、模型の複製を必要とする技工所に適した材料の開発にますます力を入れています。
今後、この材料の利用は、修復能力を高めている私立クリニックや病院が発展途上にある歯科市場において増加すると予想される。開発努力は、スキャナーと競合するのではなく、材料の化学組成、調剤の自動化、デジタルプランニングをサポートする処方の開発に重点を置くべきである。生体適合性、トレーサビリティ、表示、品質管理に関するコンプライアンス問題は、類似製品プラットフォームで複数の地域に進出する材料供給業者が考慮すべき事項である。
歯科用シリコーン材料市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 26億3000万米ドル |
| 2034年までの市場規模 | 43億米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.63% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
歯科用シリコーン材料市場分析
歯科用シリコーン材料市場は、精度、弾性回復性、耐引裂性、および処理時間の予測可能性といったニーズを満たす必要があります。この製品に対する需要は、材料メーカー、販売代理店、歯科医院、病院、研究所、購買組織など、クリニックから供給されています。メーカー間の競争は、材料の組成、粘度、硬化特性、包装、およびトレーとの適合性に基づいて行われます。つまり、供給は特殊ポリマー、触媒、充填剤、着色剤、および包装材料の入手可能性に依存します。
地域を問わず一貫した品質の製品を供給できるサプライヤーは、市場バリューチェーンにおいてより大きな価値を得られます。原材料の入手可能性、特殊化学品の価格、輸送コスト、規制関連書類などが購買決定に影響を与えます。近年、大手顧客は、スタッフのトレーニングなしで複数の業務に対応できる標準的な製品ラインを求める傾向が強まっています。したがって、歯科用シリコーン材料市場の成功は、クリニックの効率性や交換サイクル、そしてメーカーの信頼性の高い製品供給能力に大きく左右されます。
世界中の歯科材料メーカーとサプライヤーの間で、競争環境は依然として二分されています。COLTENE Holding AG、MAJOR PRODOTTI DENTARI SPA、Ivoclar Vivadent AG、およびDentsply Sironaは、幅広い歯科製品と広範な流通チャネルを活用して競争を繰り広げていますが、CAVEX Holland BV、Kettenbach GmbH & Co. KG、およびDen-Mat Holdings, LLCは、よりニッチな戦略を採用しています。したがって、歯科用シリコーン材料市場レポートでは、配合、地理的な展開、臨床医の認知度、および調剤統合における差別化に注目します。
材料の革新は、対象となるシリコーン技術の革命的な変化ではなく、漸進的な進歩に焦点を当てる傾向があります。材料サプライヤーは、特殊な粘度、優れた濡れ性、高い引裂抵抗、および供給性の改善を通じて製品ポートフォリオを拡充します。効果的なポジショニング戦略には、パートナーシップの構築、規制要件への対応、および個人開業医と機関顧客の両方に対応できる能力が必要です。補完的な修復製品ポートフォリオを持つ企業は、価格競争に頼ることなく、クロスセルや調達バンドルを活用して顧客を維持することができます。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
歯科用シリコーン材料市場:戦略的洞察
地域別分析
北米歯科用シリコーン材料市場
北米市場は、2025年には歯科用シリコーン材料市場の32~36%を占めると予想され、2024年から2034年にかけて年平均成長率(CAGR)5.1~5.9%を記録すると見込まれています。米国は、大規模な民間歯科医療インフラ、既存の修復技術、および高度な印象採得ソリューションの使用により、引き続き主要市場となっています。カナダは、専門歯科医院やクリニックを通じて貢献しており、購入決定はますます材料の一貫した性能に基づいて行われるようになっています。
構造的な成長の原動力は、デジタルスキャンの利用が増加しているにもかかわらず、依然として精密な従来型の印象採得を必要とする修復および補綴用途にあります。高性能シリコーン材料は、水分制御、歯肉縁下の詳細な形状の把握、または複雑な形状が問題となる場合に重要です。広範な流通網、臨床医の知識基盤、および交換部品の需要が継続的な需要を牽引しています。この地域の規制の成熟度は、実績のあるメーカーにとって有利に働いています。
米国歯科用シリコーン材料市場
米国市場は北米の消費量の約82~86%を占め、2034年までの期間に年平均成長率(CAGR)5.2~6.0%の成長が見込まれています。購入者は、大手歯科サービスプロバイダー、専門歯科医院、ラボ、独立系歯科医院など多岐にわたります。主なベンダーは、COLTENE Holding AG、Dentsply Sirona、Den-Mat Holdings, LLC、Ivoclar Vivadent AG、Pac-Dent International, Inc.です。
用途は、寸法安定性と取り扱いやすさが重要となる修復、補綴、インプラント、咬合記録などの用途に特化しています。ディスペンシングシステム、粘度の調整、耐湿性により、診療室での一貫性を実現します。調達は、材料費だけでなく、プロセス全体の効率性によって決定されます。確立された流通システムと使い捨て材料の定期的な補充により、交換を促進することが可能です。デジタル印象は、シリコーンメーカーが従来の材料を組み合わせた症例を提示することを促します。
欧州歯科用シリコーン材料市場
欧州は2025年までに世界の需要の27~31%を占めると予測されており、2034年まで年平均成長率(CAGR)4.7~5.5%で成長すると見込まれています。欧州では、ドイツが最大の市場であり、歯科業界における製造拠点の充実、高度なラボ設備、そして修復治療における先進技術がその原動力となっています。英国、フランス、イタリア、スペインも、個人開業の歯科医院や組織的なケア施設を通じて、需要に貢献しています。
英国ではエラストマー印象システムが広く普及しており、その購入基準は臨床における一貫性、ラボとの互換性、および調剤効率に基づいて決定されます。ドイツは製造能力が高く、歯科医院とラボの両方で技術的に先進的です。フランス、イタリア、スペインは、修復治療と補綴治療の両方において多様な需要があり、販売代理店は特殊製品に対応しています。ヨーロッパでは、臨床性能に加え、文書化、持続可能性、信頼性、および規制遵守が購入においてますます重要になっています。
アジア太平洋地域の歯科用シリコーン材料市場
2025年におけるアジア太平洋地域の市場シェアは24~28%と予測されており、今後10年間で年平均成長率(CAGR)は6.1~7.0%と見込まれています。これにより、アジア太平洋地域は主要地域の中で最も高い成長率を誇る地域となります。同地域では中国が最大の市場であり、次いで日本、韓国、インド、オーストラリアが続きます。民間の歯科クリニックや病院歯科の発展により、ターゲット層が拡大しています。
産業部門の発展は、地域における製造・流通能力の拡大と特殊化学品の入手可能性の向上を可能にする。医療部門の発展は、修復処置の普及を促進する。日本と韓国は精密医療に重点を置いている一方、中国とインドは量産を重視している。オーストラリアは確立された臨床ガイドラインと専門医療分野を有している。分注システムの普及が進むことで、発展途上国における差別化されたシリコーン化合物の採用が促進されるだろう。
中東・アフリカの歯科用シリコーン材料市場
中東・アフリカ地域は需要量は少ないものの、その構造は魅力的であり、2034年までの年平均成長率(CAGR)は4.8~5.8%と予測されている。最大の需要国としては、医療制度の改善が進んでいるサウジアラビア、アラブ首長国連邦、南アフリカなどが挙げられる。中東・アフリカ地域のその他の需要は、引き続き大都市や民間の医療施設に集中している。
湾岸諸国におけるエネルギー関連産業への投資は、病院や診療所の医療インフラ整備に貢献しており、高度な医療物資物流は専門的な歯科消耗品の入手性を向上させている。アラブ首長国連邦は、国際社会の先進的な歯科医療技術と医療ツーリズムの恩恵を受けており、南アフリカ共和国もかなり発達した臨床環境を提供している。
セグメンテーション分析
タイプ
歯科用シリコーン材料市場のタイプ別セグメントは、着色材料と半透明材料を対象としており、2026年から2034年にかけて年平均成長率(CAGR)5.2~6.0%で拡大すると予測されています。製品の選択は、視覚的な識別、臨床での取り扱い、混合制御、および印象採得手順中の材料層の識別能力に依存します。色の区別はワークフローの視認性を向上させることができ、半透明の配合は特定の視覚化と審美的な要件に対応できます。
- 色:色分けされたシリコーン材料は、ベース成分と触媒成分の区別を容易にし、取り扱い時の視認性を向上させ、制御された塗布を必要とする処置中に臨床医が材料の分布を識別するのに役立ちます。
- 半透明:半透明の素材は視覚的に中立的な外観を提供し、目立たない素材特性、視覚化、または特定の臨床技術との互換性が購入決定に影響を与える特殊な用途に適しています。
応用
アプリケーション分野には、歯科クリニックと歯科病院が含まれ、2026年から2034年にかけて年平均成長率(CAGR)5.4~6.2%で成長すると予測されています。需要は、処置の複雑さ、購入規模、人員配置モデル、機器の入手可能性によって異なります。クリニックは引き続き重要なリピーター顧客であり、病院は専門的な修復、外科、補綴サービスを通じて、より高付加価値の需要を生み出すことができます。
- 歯科クリニック:クリニックは、最も広範囲にわたる反復使用環境であり、購入の決め手となるのは、日常的な修復処置、予測可能なチェアサイドでの取り扱い、便利なパッケージ、既存のトレーやディスペンシングシステムとの互換性です。
- 歯科病院:病院では、複雑な修復処置や補綴処置を含む多様な臨床症例に対応できる信頼性の高い材料が必要です。一元的な調達体制は、標準化された製品、文書化、供給の継続性、そして幅広い粘度の材料の入手可能性を高める上で有利です。
機会の概要
|
応用 |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
歯科医院 |
高い |
チェアサイドワークフロー |
成熟した |
|
歯科病院 |
中くらい |
複雑な修復 |
スケーリング |
歯科用シリコーン材料市場の成長要因と影響分析
修復歯科および補綴歯科処置件数の増加
修復歯科へのアクセス向上は、クラウン、ブリッジ、義歯、インプラント、および関連処置において口腔形状の正確な転写が必要となるため、印象材の継続的な消費を直接的に拡大させます。高齢化、口腔衛生への意識の高まり、および選択的修復治療を受ける意欲の向上は、先進国市場における処置頻度の増加につながります。発展途上国では、民間歯科医療の拡大と費用負担能力の向上がより密接に関係しています。サプライヤーへの影響は、独立開業医、病院、および技工所における日常的な購入基盤の拡大です。顧客は在庫管理の複雑さを軽減する製品ポートフォリオを好むため、複数の適応症をサポートする製剤はメーカーにとって有利です。したがって、幅広い粘度範囲、信頼性の高い硬化プロファイル、および標準化された分注フォーマットを備えたサプライヤーは、継続的な医療機関および診療室の需要を獲得できます。
より高い精度とより予測可能な臨床処置への需要
臨床現場の生産性は、印象の欠陥、再製作、再来院を最小限に抑えることにますます依存するようになっています。寸法安定性、弾性回復性、耐引裂性、効果的な濡れ性を備えたシリコーン製剤は、困難な条件下での印象不良の可能性を低減できます。これにより、品質重視の購買環境が生まれ、臨床医は、製品が処置リスクと診療室での混乱を軽減する場合、より高い材料費を受け入れる可能性があります。商業的な影響は材料販売にとどまらず、予測可能な印象性能はラボのスループットと修復物の納期を改善する可能性があります。したがって、サプライヤーは、製剤の改良、カートリッジシステム、粘度制御、作業時間の差別化に投資するインセンティブがあります。診療所の運営がより規律正しくなるにつれて、測定可能な取り扱い上の利点は、単純な単価よりも強力な購買基準となる可能性があります。
組織的な歯科医療資材調達と標準化されたワークフローの発展
組織化された歯科グループ、病院、複数拠点を持つクリニックでは、標準化された調達の重要性が高まっています。集中購買により、拠点間で一貫した品質を維持し、文書化要件をサポートし、信頼性の高い補充を提供できるサプライヤーへの需要をシフトさせることができます。また、標準化はクリニックがスタッフの使用ブランドや製剤の数を減らすことを促し、幅広い製品ラインナップを持つサプライヤーにとっての機会を生み出します。市場への影響としては、細分化された購買からアカウントベースの関係やポートフォリオ契約への緩やかな移行が挙げられます。臨床教育、流通網、在庫計画を組み合わせたメーカーは、割引だけに頼ることなく顧客維持を強化できます。この要因は、標準化されたワークフローでは、異なる開業医や施設間で予測可能な使用パターンが必要となるため、包装効率と調剤互換性の価値も高めます。
歯科用シリコーン材料市場の将来動向
従来型とデジタル型のハイブリッド印象採取ワークフロー
デジタルスキャンは拡大を続けるだろうが、複雑な症例、アクセスが困難な状況、特定の補綴処置、デジタルインフラが不完全な診療所では、従来のシリコーン印象が引き続き重要となる可能性が高い。結果として、即時の置き換えではなく、ハイブリッドワークフローへの傾向が見られる。メーカーは、標準化されたトレーシステム、明確なラベル、物理的な印象とデジタル記録を組み合わせたラボプロセスなど、デジタルで計画された治療経路にスムーズに適合する材料とアクセサリーを設計することが期待されている。歯科用シリコーン材料市場のトレンドは、個々の技術間の競争ではなく、ワークフローレベルでの相互運用性をますます反映するようになるだろう。臨床医がスキャンと物理的な印象を切り替えるタイミングを理解しているサプライヤーは、特に水分、歯肉縁下の詳細、患者の耐性、または機器の利用可能性が技術の選択に影響を与える特定の手順のギャップに合わせてシリコーン製品を配置することができる。
高度な塗布技術と材料カスタマイズ
今後の製品開発では、分注精度、カスタマイズ可能な作業特性、および臨床準備の簡素化が重視されると考えられます。自動または半自動のカートリッジシステムは、混合の一貫性を向上させ、オペレーターのばらつきと材料の無駄を削減できます。メーカーは、粘度の組み合わせ、設定プロファイル、カラーシステム、および特定の手順条件向けの特殊配合によって、製品の差別化をますます進める可能性があります。この進化は、よりモジュール化された製品ポートフォリオを促進し、サプライヤーがさまざまな規模の診療所に合わせてパッケージと供給システムをカスタマイズできるようにします。時間の経過とともに、購入決定は、単体のシリコーン化合物ではなく、完全な材料供給ソリューションへと移行する可能性があります。このような開発は、ワークフローの予測可能性を向上させると同時に、メーカーに配合、パッケージ、および供給メカニズムに関する差別化された知的財産を確立する追加の機会を与えます。
歯科用シリコーン材料市場の機会
新興歯科医療経済における地域密着型の生産と流通
新興歯科市場は、現地または地域内での製造によってリードタイム、輸入リスク、および販売代理店への依存度を低減できる投資機会を提供します。中国とインドは特に重要です。なぜなら、拡大するクリニックネットワークによって消耗品の需要が継続的に発生する一方で、国内の産業能力によって包装や特定の材料の投入を支えることができるからです。地域パートナーシップにより、既存のメーカーは本格的な施設をすぐに建設することなく、規制に関する知識と販売チャネルへのアクセスを得ることができます。したがって、歯科用シリコーン材料市場の予測では、現地化をコスト戦略としてだけでなく、ポートフォリオの適応、補充サイクルの短縮、およびサービスレベルの向上への道としても考慮する必要があります。投資家は、強力な品質システム、拡張可能な製造、および確立された販売代理店との関係を持つサプライヤーを優先することができます。市場拡大が臨床基準の向上と組織的な調達と一致する場合に、最も大きな機会が生まれる可能性が高いでしょう。
複雑な修復処置のためのプレミアム処方
プレミアムシリコーン配合は、印象精度が修復物の品質とラボの効率に直接影響する処置から価値を獲得する機会を提供します。サプライヤーは、主に販売量で競争するのではなく、親水性、耐引裂性、寸法安定性、制御された硬化挙動、および特殊な粘度の組み合わせに投資を集中させることができます。歯科用シリコーン材料市場の予測では、基本的なルーチン製品と、困難な臨床条件向けに設計された高性能システムとの間の差別化の拡大を考慮に入れる必要があります。商業戦略には、臨床医の教育、ラボとの提携、処置固有のキット、およびエビデンスに基づいた製品ポジショニングが含まれます。プレミアム化は、処置量が比較的安定しているものの、顧客が再製作リスクの低減とワークフローの予測可能性の向上に対して支払いをいとわない成熟市場で特に効果的である可能性があります。
最近の動向
- 2026年3月:COLTENE Holding AGは、 2025年の売上高が2億4,000万スイスフランであったと発表した。現地通貨建ての売上高は概ね安定しており、EMEA地域では市場シェアが拡大した。同社は2025年下半期に業績が回復したと報告し、2026年には緩やかな収益成長と収益性の改善が見込まれるとしている。
- 2026年3月:GCコーポレーションは、歯科用添加剤シリコーン印象材のベースペーストに関する米国特許を取得しました。特許取得済みの配合は、末端アルケニル基を有するポリエーテル成分を組み込んでおり、シリコーン印象材の化学組成および歯科用途における材料性能に関する継続的な技術開発を反映しています。
- 2025年4月:デントスプライ・シロナ社は、歯科用シリコーン印象材のオーストラリアでの登録を取得しました。この製品はクラスIIaに分類され、デントスプライ・シロナグループ傘下のゼルマック社によって製造されています。今回の登録は、国際的な歯科市場においてシリコーン系印象材製品を支援する規制活動が継続的に行われていることを示すものです。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -