
Mercado de materiales dentales de silicona: tamaño, crecimiento y previsiones 2034
Tamaño del mercado y previsiones de materiales de silicona dental (2021-2034), cuota global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (color, translúcido); aplicación (clínicas dentales, hospitales dentales) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00025414
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 08, 2026


Tamaño del mercado en 2025
2.630 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
4.300 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,63 %
Índice de crecimiento
Mercado potencial
31.440 millones de dólares estadounidenses
(2026-2034)
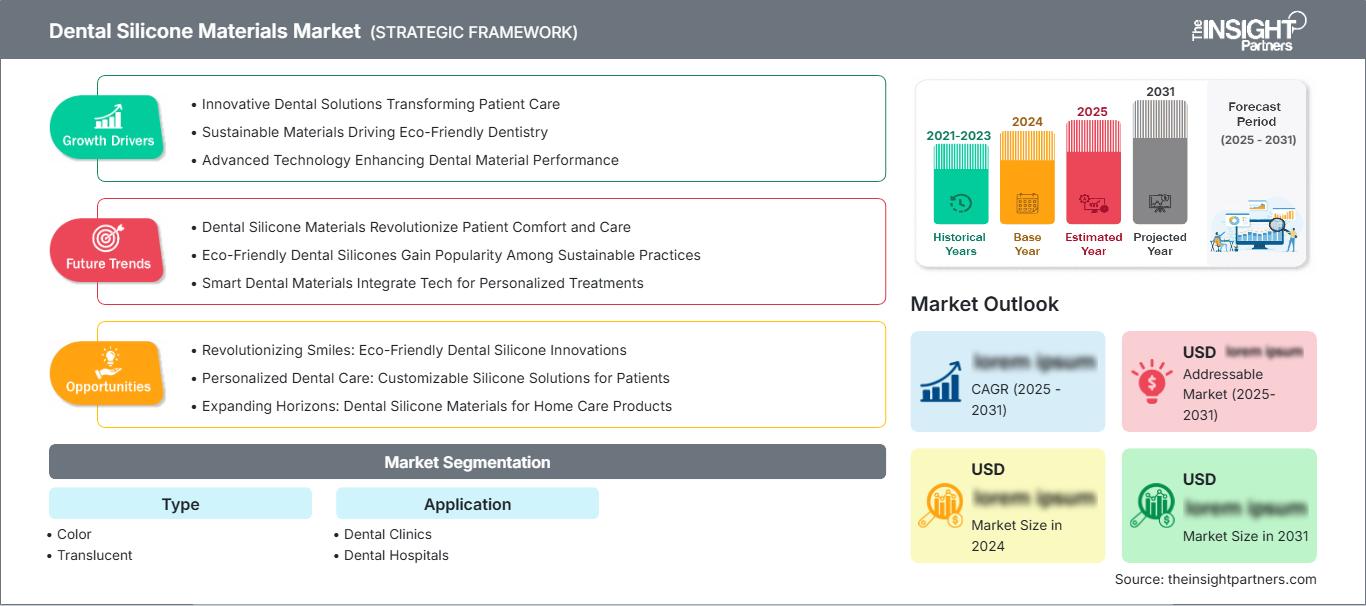
El mercado de materiales de silicona dental alcanzó un valor de 2630 millones de dólares en 2025 y se prevé que alcance los 4300 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 5,63 % entre 2026 y 2034. Se comercializa como un segmento especializado de materiales dentales para impresiones, restauraciones, prostodoncia y otras aplicaciones clínicas. Entre los factores que impulsan la demanda se incluyen la necesidad de precisión, las propiedades del material, la eficiencia y la creciente integración de las técnicas de impresión tradicionales con la odontología digital.
América del Norte representa un entorno relativamente desarrollado para la demanda, debido a una infraestructura dental avanzada, un elevado número de procedimientos y la sustitución de los sistemas de impresión tradicionales. Se prevé que el mercado de materiales de silicona dental crezca a una tasa de crecimiento anual compuesta (CAGR) aproximada del 5,0-6,0% entre 2026 y 2034. Entre los factores de crecimiento se incluyen el uso de materiales de alta gama, las restauraciones de múltiples dientes y las inversiones en los flujos de trabajo de dispensación e impresión.
Evaluación y perspectivas del mercado de materiales de silicona dental
- América del Norte: Un ecosistema clínico consolidado favorece el uso intensivo de materiales de impresión de silicona de alto rendimiento. Se estima que su cuota de mercado en 2025 será del 32-36%, y se prevé que la región crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,1-5,9% entre 2026 y 2034 gracias a la mejora de la calidad y la uniformidad de los procedimientos.
- EE. UU.: Se estima que EE. UU. representa entre el 82 % y el 86 % de la demanda norteamericana, con una cuota global del 26 % al 30 % en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 5,2 % al 6,0 % entre 2026 y 2034.
- Europa: Alemania, Reino Unido, Francia, Italia y España mantienen una demanda consolidada, especialmente de sistemas de impresión de precisión. Se estima que su cuota de mercado en 2025 será del 27-31%, con una tasa de crecimiento anual compuesta (TCAC) del 4,7-5,5% entre 2026 y 2034.
- Asia Pacífico: China, Japón, Corea del Sur, India y Australia ofrecen oportunidades cada vez mayores a medida que se expanden la odontología organizada y los procedimientos restaurativos. Se estima que la cuota de mercado en 2025 será del 24-28%, con una tasa de crecimiento anual compuesta (TCAC) del 6,1-7,0% entre 2026 y 2034.
- Segmento más grande: Los materiales de color representan una cuota de mercado estimada del 56-61% en 2025, gracias a la identificación del producto, el manejo clínico y la visualización diferenciada, con una tasa de crecimiento anual compuesta (CAGR) del 5,0-5,8% hasta 2034.
- Segmento de alto crecimiento: Se estima que los hospitales dentales representarán una cuota de mercado del 30-35% en 2025 y se espera que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 6,0-6,8% hasta 2034, a medida que aumenten los procedimientos complejos.
- Empresas clave analizadas en detalle: COLTENE Holding AG, MAJOR PRODOTTI DENTARI SPA, ELSODENT, Ivoclar Vivadent AG, Prevest DenPro Limited, Den-Mat Holdings, LLC, DMP Dental, CAVEX Holland BV, Pac-Dent International, Inc., VERTYSYSTEM, Kettenbach GmbH & Co. KG.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de materiales de silicona dental ha evolucionado desde el sistema tradicional de silicona de condensación a uno que ofrece mayor consistencia en el curado, mejor hidrofilicidad, control de la viscosidad y dispensación mediante cartuchos. Las empresas fabricantes se han centrado ahora en aspectos como la reproducibilidad, la vida útil, la distinción de colores y la idoneidad para procedimientos restaurativos complejos. Si bien las cadenas de suministro siguen estando distribuidas globalmente, los fabricantes de materiales se inclinan cada vez más por crear materiales compatibles con el uso en el consultorio, con menor variabilidad en su manipulación y adecuados para laboratorios que requieren la replicación de modelos.
En el futuro, se espera que la utilización de este material aumente en los mercados dentales emergentes, donde las clínicas y hospitales privados están ampliando sus capacidades de restauración. Los esfuerzos de desarrollo deben centrarse en la química del material, la automatización de la dispensación y el desarrollo de fórmulas que faciliten la planificación digital, en lugar de competir con los escáneres. Los proveedores de materiales que se expandan a diversas jurisdicciones con plataformas de productos similares deben tener en cuenta las cuestiones de cumplimiento normativo relacionadas con la biocompatibilidad, la trazabilidad, el etiquetado y la gestión de la calidad.
Alcance del informe de mercado de materiales de silicona dental
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 2.630 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 4.300 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,63% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de materiales de silicona dental
El mercado de materiales de silicona dental debe satisfacer la necesidad de precisión, recuperación elástica, resistencia al desgarro y previsibilidad en el tiempo de procesamiento. La demanda del producto proviene de clínicas, fabricantes del material, distribuidores, consultorios dentales, hospitales, laboratorios y organizaciones de compras. La competencia entre fabricantes se basa en la composición del material, la viscosidad, las características de fraguado, el empaque y la compatibilidad con las cubetas. Esto significa que el suministro depende de la disponibilidad de polímeros especiales, catalizadores, rellenos, colorantes y materiales de empaque.
Los proveedores que garanticen la calidad constante de sus lotes en todas las regiones obtendrán mayor valor en la cadena de valor del mercado. La disponibilidad de materias primas, los precios de los productos químicos especializados, los costos de transporte y la normativa vigente influyen en las decisiones de compra. Cada vez más, los clientes más importantes buscan líneas de productos estándar que puedan utilizarse en múltiples operaciones sin necesidad de capacitar al personal. Por lo tanto, el éxito del mercado de materiales de silicona dental está estrechamente ligado a la eficiencia de las clínicas y a los ciclos de reemplazo, así como a la capacidad de los fabricantes para ofrecer productos fiables.
El panorama competitivo sigue dividido entre los fabricantes y proveedores de materiales dentales a nivel mundial. COLTENE Holding AG, MAJOR PRODOTTI DENTARI SPA, Ivoclar Vivadent AG y Dentsply Sirona compiten ofreciendo una amplia gama de productos dentales y extensos canales de distribución, mientras que CAVEX Holland BV, Kettenbach GmbH & Co. KG y Den-Mat Holdings, LLC han adoptado una estrategia más especializada. Por consiguiente, el Informe de Mercado de Materiales de Silicona Dental se centrará en la diferenciación de formulaciones, la presencia geográfica, el conocimiento del clínico y la integración en la dispensación.
Las innovaciones en materiales tienden a centrarse en avances graduales en lugar de cambios revolucionarios en la tecnología de silicona en cuestión. Los proveedores de materiales desarrollan su cartera de productos mediante viscosidades especializadas, mejores propiedades de humectación, mayor resistencia al desgarro y mejoras en la aplicación. Las estrategias de posicionamiento efectivas requieren el desarrollo de alianzas, la preparación para los requisitos regulatorios y la capacidad de atender tanto a profesionales independientes como a compradores institucionales. Las empresas con una cartera de productos restauradores complementaria pueden aprovechar la venta cruzada y la agrupación de compras para fidelizar clientes sin recurrir a guerras de precios.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de materiales de silicona dental: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de materiales de silicona dental
Se prevé que el mercado norteamericano represente entre el 32 % y el 36 % de la cuota de mercado de materiales de silicona dental en 2025, y que registre una tasa de crecimiento anual compuesta (TCAC) del 5,1 % al 5,9 % durante el periodo 2024-2034. Estados Unidos sigue siendo el mercado dominante, impulsado por su amplia infraestructura dental privada, las técnicas restauradoras existentes y el uso de soluciones de impresión avanzadas. Canadá contribuye a través de clínicas y centros de odontología especializados, mientras que las decisiones de compra se basan cada vez más en el rendimiento constante de los materiales.
El principal motor de crecimiento estructural proviene de las aplicaciones restaurativas y protésicas, que aún requieren impresiones convencionales precisas a pesar del creciente uso del escaneo digital. Los materiales de silicona de alto rendimiento son importantes en los casos donde el control de la humedad, la definición de detalles subgingivales o las geometrías complejas representan un desafío. La amplia distribución, el conocimiento del personal clínico y la disponibilidad de repuestos impulsan la demanda constante. La madurez regulatoria de la región favorece a los fabricantes bien establecidos.
Mercado estadounidense de materiales de silicona dental
El mercado estadounidense representa entre el 82 % y el 86 % del consumo norteamericano y se prevé que experimente un crecimiento anual compuesto del 5,2 % al 6,0 % hasta 2034. Los compradores pueden ser grandes proveedores de servicios dentales, clínicas dentales especializadas, laboratorios y clínicas dentales independientes. Los principales proveedores son COLTENE Holding AG, Dentsply Sirona, Den-Mat Holdings, LLC, Ivoclar Vivadent AG y Pac-Dent International, Inc.
Su uso está orientado a aplicaciones restaurativas, protésicas, de implantes y de registro de mordida, donde la estabilidad dimensional y la facilidad de manipulación son cruciales. Los sistemas de dispensación, la variación de la viscosidad y la resistencia a la humedad permiten lograr una consistencia uniforme en el consultorio. La adquisición se define por la eficiencia de todo el proceso, y no solo por el costo del material. Un sistema de distribución bien establecido y la reposición periódica de materiales desechables fomentan su reemplazo. Las impresiones digitales incentivan a los fabricantes de silicona a mostrar sus materiales tradicionales en casos combinados.
Mercado europeo de materiales de silicona dental
Se prevé que Europa represente entre el 27 % y el 31 % de la demanda mundial para 2025 y que experimente una tasa de crecimiento anual compuesta (TCAC) del 4,7 % al 5,5 % hasta 2034. En Europa, Alemania es el mayor mercado, impulsado por una importante presencia manufacturera en la industria dental, laboratorios bien desarrollados y técnicas avanzadas en tratamientos restaurativos. El Reino Unido, Francia, Italia y España contribuyen con una demanda adicional a través de consultorios dentales privados y centros de atención organizados.
El Reino Unido cuenta con una larga trayectoria en el uso de sistemas de impresión elastoméricos, y sus compras dependen de la consistencia clínica, la compatibilidad con laboratorios y la eficiencia en la dispensación. Alemania posee una sólida capacidad de fabricación y está tecnológicamente avanzada tanto en consultorios como en laboratorios. Francia, Italia y España presentan una demanda diversa en tratamientos restaurativos y protésicos, mientras que los distribuidores se especializan en productos específicos. La documentación, la sostenibilidad, la fiabilidad y el cumplimiento normativo adquieren cada vez mayor importancia en las compras en Europa, además del rendimiento clínico.
Mercado de materiales de silicona dental en la región Asia-Pacífico
Se prevé que la participación de la región Asia-Pacífico (APAC) alcance entre el 24 % y el 28 % en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 6,1 % al 7,0 % durante la próxima década, lo que la convierte en la región con mayor crecimiento entre las principales regiones del mundo. En esta región, China es el mercado más grande, seguido de Japón, Corea del Sur, India y Australia. El desarrollo de clínicas dentales privadas y servicios odontológicos hospitalarios amplía el público objetivo.
El desarrollo del sector industrial permite ampliar la capacidad de fabricación y distribución local, así como la disponibilidad de productos químicos especializados. El desarrollo del sector sanitario incrementa la disponibilidad de procedimientos restaurativos. Japón y Corea del Sur se centran en la precisión, mientras que China e India se orientan al volumen. Australia cuenta con directrices clínicas y un sector profesional bien establecidos. La creciente disponibilidad de sistemas de dispensación fomentará la adopción de compuestos de silicona diferenciados en los países en desarrollo.
Mercado de materiales de silicona dental en Oriente Medio y África
La región de Oriente Medio y África presenta un menor volumen de demanda, pero su estructura resulta atractiva, con una tasa de crecimiento anual compuesta (TCAC) prevista del 4,8-5,8% para 2034. Entre los países con mayor demanda se encuentran Arabia Saudita, gracias a la modernización de su sistema sanitario, los Emiratos Árabes Unidos y Sudáfrica. El resto de la demanda en Oriente Medio y África sigue concentrándose en las grandes ciudades y en los centros sanitarios privados.
Las inversiones en industrias relacionadas con la energía en los países del Golfo contribuyen al desarrollo de la infraestructura sanitaria en hospitales y clínicas, mientras que una logística avanzada de suministros médicos garantiza una mayor disponibilidad de material dental especializado. Los Emiratos Árabes Unidos se benefician de las prácticas odontológicas avanzadas de la comunidad internacional y del turismo médico, y Sudáfrica ofrece un entorno clínico bastante desarrollado.
Análisis de segmentación
Tipo
El segmento de tipos en el mercado de materiales de silicona dental abarca materiales de color y translúcidos, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,2 % al 6,0 % durante el período 2026-2034. La selección del producto depende de la identificación visual, la manipulación clínica, el control de la mezcla y la capacidad de distinguir las capas del material durante los procedimientos de impresión. La diferenciación de colores puede mejorar la visibilidad del flujo de trabajo, mientras que las formulaciones translúcidas pueden satisfacer requisitos estéticos y de visualización específicos.
- Color: Los materiales de silicona codificados por colores facilitan la diferenciación entre los componentes base y catalizador, mejoran la visibilidad durante la manipulación y ayudan a los médicos a identificar la distribución del material durante los procedimientos que requieren una aplicación controlada.
- Translúcidos: Los materiales translúcidos ofrecen una apariencia visualmente neutra y pueden ser adecuados para aplicaciones especializadas donde las características discretas del material, la visualización o la compatibilidad con técnicas clínicas particulares influyen en las decisiones de compra.
Solicitud
El segmento de aplicaciones incluye clínicas y hospitales dentales y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,4 % al 6,2 % durante el período 2026-2034. La demanda varía según la complejidad del procedimiento, la escala de compra, los modelos de personal y la disponibilidad de equipos. Las clínicas siguen siendo importantes compradores recurrentes, mientras que los hospitales pueden generar necesidades de mayor valor a través de servicios especializados de odontología restaurativa, quirúrgica y protésica.
- Clínicas dentales: Las clínicas representan el entorno de uso recurrente más amplio, donde las compras están impulsadas por los procedimientos de restauración rutinarios, la manipulación predecible en el sillón dental, el embalaje práctico y la compatibilidad con las bandejas y los sistemas de dispensación existentes.
- Hospitales dentales: Los hospitales requieren materiales confiables para diversos casos clínicos, incluidos procedimientos restaurativos y protésicos complejos. La adquisición centralizada puede favorecer la estandarización de productos, la documentación, la continuidad del suministro y la amplia disponibilidad de viscosidades.
Resumen de la oportunidad
|
Solicitud |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Clínicas dentales |
Alto |
Flujo de trabajo junto al sillón |
Maduro |
|
Hospitales dentales |
Medio |
Restauraciones complejas |
Escalada |
Factores que impulsan el crecimiento del mercado de materiales de silicona dental y análisis de su impacto
Ampliación del volumen de procedimientos restaurativos y protésicos.
El creciente acceso a la odontología restauradora incrementa directamente el consumo recurrente de materiales de impresión, ya que las coronas, puentes, prótesis dentales, implantes y procedimientos relacionados requieren una transferencia precisa de la geometría oral. El envejecimiento de la población, una mayor conciencia sobre la salud bucal y una mayor disposición a someterse a tratamientos restauradores electivos pueden aumentar la frecuencia de los procedimientos en los mercados establecidos. En las economías en desarrollo, este factor está más estrechamente vinculado a la expansión de la capacidad odontológica privada y a una mayor asequibilidad. El impacto en los proveedores se traduce en una base más amplia de compras rutinarias en consultorios independientes, hospitales y laboratorios. Los fabricantes pueden beneficiarse cuando las formulaciones admiten múltiples indicaciones, ya que los clientes prefieren carteras que reduzcan la complejidad del inventario. En consecuencia, los proveedores con amplios rangos de viscosidad, perfiles de fraguado fiables y formatos de dispensación estandarizados pueden captar la demanda recurrente tanto institucional como clínica.
Demanda de mayor precisión y manejo clínico más predecible.
La productividad clínica depende cada vez más de minimizar los defectos de impresión, las repeticiones y las citas adicionales. Las formulaciones de silicona que ofrecen una gran estabilidad dimensional, recuperación elástica, resistencia al desgarro y humectación eficaz pueden reducir la probabilidad de impresiones defectuosas en condiciones difíciles. Esto crea un entorno de compra orientado a la calidad, donde los clínicos pueden aceptar mayores costos de material cuando el producto reduce el riesgo del procedimiento y las interrupciones en el consultorio. El impacto comercial va más allá de las ventas de material, ya que un rendimiento predecible de la impresión puede mejorar la productividad del laboratorio y el tiempo de entrega de las restauraciones. Por lo tanto, los proveedores tienen un incentivo para invertir en el perfeccionamiento de la formulación, los sistemas de cartuchos, la viscosidad controlada y la diferenciación del tiempo de trabajo. A medida que las clínicas se vuelven más disciplinadas operativamente, las ventajas medibles en el manejo pueden convertirse en criterios de compra más importantes que el simple precio unitario.
Crecimiento de la adquisición organizada de productos dentales y flujos de trabajo estandarizados.
Los grupos dentales organizados, los hospitales y las clínicas con múltiples sedes están incrementando la importancia de la estandarización de las compras. La compra centralizada puede redirigir la demanda hacia proveedores capaces de mantener una calidad constante en todas las ubicaciones, cumplir con los requisitos de documentación y garantizar un reabastecimiento fiable. La estandarización también anima a las clínicas a reducir el número de marcas y formulaciones utilizadas por el personal, lo que crea oportunidades para los proveedores con una amplia gama de productos. El impacto en el mercado se traduce en una transición gradual de las compras altamente fragmentadas hacia relaciones basadas en cuentas y contratos de cartera. Los fabricantes que combinan formación clínica, cobertura de distribución y planificación de inventario pueden fortalecer la fidelización sin depender exclusivamente de descuentos. Este factor también aumenta el valor de la eficiencia del envasado y la compatibilidad de la dispensación, ya que los flujos de trabajo estandarizados requieren patrones de uso predecibles entre los diferentes profesionales y centros.
Tendencias futuras del mercado de materiales de silicona dental
Flujos de trabajo híbridos para la toma de impresiones convencionales y digitales
El escaneo digital seguirá expandiéndose, pero es probable que las impresiones de silicona convencionales sigan siendo relevantes en casos complejos, condiciones de acceso difíciles, procedimientos protésicos específicos y prácticas donde la infraestructura digital es incompleta. La tendencia resultante apunta hacia flujos de trabajo híbridos en lugar de una sustitución inmediata. Se espera que los fabricantes diseñen materiales y accesorios que se integren sin problemas en las vías de tratamiento planificadas digitalmente, incluyendo sistemas de cubetas estandarizados, etiquetado claro y procesos de laboratorio que combinen impresiones físicas con registros digitales. Las tendencias del mercado de materiales de silicona dental reflejarán cada vez más la interoperabilidad a nivel de flujo de trabajo en lugar de la competencia entre tecnologías individuales. Los proveedores que comprenden cuándo los clínicos alternan entre escaneo e impresiones físicas pueden posicionar los productos de silicona para cubrir brechas procedimentales específicas, particularmente donde la humedad, el detalle subgingival, la tolerancia del paciente o la disponibilidad de equipos afectan la selección de tecnología.
Dispensación avanzada y personalización de materiales
Es probable que el desarrollo futuro de productos haga hincapié en la precisión de la dosificación, las características de funcionamiento personalizables y la simplificación de la preparación clínica. Los sistemas de cartuchos automatizados o semiautomatizados pueden mejorar la consistencia de la mezcla, a la vez que reducen la variabilidad del operador y el desperdicio de material. Los fabricantes podrían diferenciar cada vez más sus productos mediante combinaciones de viscosidad, perfiles de fraguado, sistemas de color y formulaciones especializadas para condiciones de procedimiento específicas. Esta evolución también debería fomentar carteras de productos más modulares, lo que permitiría a los proveedores adaptar los sistemas de envasado y suministro a diferentes tamaños de consultorios. Con el tiempo, las decisiones de compra podrían orientarse hacia soluciones completas de suministro de material en lugar de compuestos de silicona independientes. Este desarrollo puede mejorar la previsibilidad del flujo de trabajo, a la vez que ofrece a los fabricantes oportunidades adicionales para establecer propiedad intelectual diferenciada en torno a la formulación, el envasado y los mecanismos de suministro.
Oportunidades de mercado en materiales de silicona dental
Producción y distribución localizadas en economías dentales emergentes
Los mercados dentales emergentes ofrecen oportunidades de inversión donde la fabricación local o regional puede reducir los plazos de entrega, la exposición a las importaciones y la dependencia de los distribuidores. China e India son particularmente relevantes porque las crecientes redes de clínicas generan una demanda recurrente de consumibles, mientras que las capacidades industriales nacionales pueden respaldar el empaquetado y determinados insumos. Las alianzas regionales pueden proporcionar a los fabricantes establecidos conocimiento normativo y acceso a canales de distribución sin necesidad de construir de inmediato instalaciones a gran escala. Por lo tanto, las previsiones del mercado de materiales de silicona dental deben considerar la localización no solo como una estrategia de costos, sino también como una vía para la adaptación de la cartera de productos, ciclos de reposición más cortos y mejores niveles de servicio. Los inversores pueden priorizar a los proveedores con sólidos sistemas de calidad, fabricación escalable y relaciones de distribución establecidas. Es probable que las mejores oportunidades surjan donde la expansión del mercado coincida con la mejora de los estándares clínicos y una gestión de compras organizada.
Fórmulas de alta calidad para procedimientos restaurativos complejos.
Las formulaciones de silicona premium representan una oportunidad para generar valor en procedimientos donde la precisión de la impresión afecta directamente la calidad de la restauración y la eficiencia del laboratorio. Los proveedores pueden centrar la inversión en la hidrofilia, la resistencia al desgarro, la estabilidad dimensional, el comportamiento de fraguado controlado y las combinaciones de viscosidad especializadas, en lugar de competir principalmente por volumen. Las previsiones del mercado de materiales de silicona dental deben tener en cuenta la creciente diferenciación entre los productos básicos de rutina y los sistemas de alto rendimiento diseñados para condiciones clínicas exigentes. Las estrategias comerciales pueden incluir la formación de clínicos, las colaboraciones con laboratorios, los kits específicos para cada procedimiento y el posicionamiento del producto basado en la evidencia. La premiumización puede ser particularmente efectiva en mercados maduros donde los volúmenes de procedimientos son relativamente estables, pero los clientes siguen dispuestos a pagar por un menor riesgo de repetición de tomas y una mayor previsibilidad del flujo de trabajo.
Novedades recientes
- Marzo de 2026: COLTENE Holding AG informó de unas ventas de 240 millones de francos suizos en 2025, con ventas en moneda local que se mantuvieron estables en general y un aumento de la cuota de mercado en EMEA. La compañía registró una recuperación durante el segundo semestre de 2025 y presentó previsiones de un crecimiento moderado de los ingresos y una mayor rentabilidad en 2026.
- Marzo de 2026: GC Corporation recibió una patente estadounidense para una pasta base destinada a un material de impresión dental aditivo de silicona. La formulación patentada incorpora un componente de poliéter con grupos alquenilo terminales, lo que refleja el continuo desarrollo técnico en torno a la química de las impresiones de silicona y el rendimiento de los materiales para aplicaciones dentales.
- Abril de 2025: Dentsply Sirona Pty Ltd obtuvo el registro australiano para un material de impresión dental de silicona. El dispositivo está clasificado como Clase IIa y es fabricado por entidades de Zhermack pertenecientes al grupo Dentsply Sirona. Este registro demuestra la continua actividad regulatoria que respalda los productos de impresión a base de silicona en los mercados dentales internacionales.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -