
Marché des matériaux dentaires en silicone : taille et croissance 2034
Taille et prévisions du marché des matériaux en silicone dentaire (2021-2034), part de marché mondiale et régionale, tendances et analyse des opportunités de croissance : par type (coloré, translucide) ; application (cliniques dentaires, hôpitaux dentaires) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00025414
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 08, 2026


Taille du marché en 2025
2,63 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
4,30 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,63 %
taux de croissance
Marché adressable
31,44 milliards de dollars américains
(2026-2034)
Le marché des matériaux dentaires en silicone était évalué à 2,63 milliards de dollars américains en 2025 et devrait atteindre 4,30 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 5,63 % entre 2026 et 2034. Il est commercialisé comme un segment de niche des matériaux dentaires pour l'empreinte, la restauration, la prothèse et d'autres applications cliniques. La demande est influencée par le besoin de précision, les propriétés du matériau, l'efficacité et l'intégration croissante des techniques d'empreinte traditionnelles à la dentisterie numérique.
L'Amérique du Nord représente un marché relativement développé pour la demande, grâce à une infrastructure dentaire performante, un nombre élevé d'interventions et le remplacement des systèmes d'empreinte traditionnels. Le marché des matériaux dentaires en silicone devrait croître à un TCAC d'environ 5,0 à 6,0 % entre 2026 et 2034. Cette croissance sera notamment portée par l'utilisation de matériaux haut de gamme, les restaurations multi-dents et les investissements dans les processus de fabrication et d'empreinte.
Analyse et perspectives du marché des matériaux dentaires en silicone
- Amérique du Nord : Un écosystème clinique mature favorise une utilisation importante des matériaux d’empreinte en silicone haute performance. La part de marché en 2025 est estimée entre 32 et 36 %, et la région devrait connaître une croissance annuelle composée de 5,1 à 5,9 % entre 2026 et 2034 grâce à la montée en gamme des produits et à l’homogénéité des procédures.
- États-Unis : Les États-Unis représentent environ 82 à 86 % de la demande nord-américaine, avec une part mondiale de 26 à 30 % en 2025 et un TCAC de 5,2 à 6,0 % entre 2026 et 2034.
- Europe : L’Allemagne, le Royaume-Uni, la France, l’Italie et l’Espagne maintiennent une demande soutenue, notamment pour les systèmes d’empreintes de précision. La part de marché en 2025 est estimée entre 27 et 31 %, avec un taux de croissance annuel composé (TCAC) de 4,7 à 5,5 % entre 2026 et 2034.
- Asie-Pacifique : La Chine, le Japon, la Corée du Sud, l’Inde et l’Australie offrent des perspectives de croissance prometteuses, portées par le développement de la dentisterie organisée et des soins restaurateurs. La part de marché en 2025 est estimée entre 24 et 28 %, avec un taux de croissance annuel composé (TCAC) de 6,1 à 7,0 % entre 2026 et 2034.
- Segment le plus important : Les matériaux de couleur représentent une part de marché estimée entre 56 et 61 % en 2025, grâce à l’identification des produits, à la manipulation clinique et à la visualisation différenciée, avec un TCAC de 5,0 à 5,8 % jusqu’en 2034.
- Segment à forte croissance : Les hôpitaux dentaires représentent une part de marché estimée à 30-35 % en 2025 et devraient connaître une croissance annuelle composée de 6,0 à 6,8 % jusqu'en 2034, à mesure que les procédures complexes augmentent.
- Principales sociétés analysées en détail : COLTENE Holding AG, MAJOR PRODOTTI DENTARI SPA, ELSODENT, Ivoclar Vivadent AG, Prevest DenPro Limited, Den-Mat Holdings, LLC, DMP Dental, CAVEX Holland BV, Pac-Dent International, Inc., VERTYSYSTEM, Kettenbach GmbH & Co. KG.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des matériaux dentaires en silicone a évolué, passant du système traditionnel de silicone par condensation à un système offrant une meilleure homogénéité lors de la polymérisation, une hydrophilie accrue, un contrôle précis de la viscosité et une application par cartouches. Les fabricants privilégient désormais des critères tels que la reproductibilité, la durée de conservation, la distinction des couleurs et l'adéquation aux procédures de restauration complexes. Si les chaînes d'approvisionnement restent mondialisées, les fabricants de matériaux s'efforcent de plus en plus de concevoir des matériaux compatibles avec une utilisation au fauteuil, plus faciles à manipuler et adaptés aux laboratoires exigeant la réplication de modèles.
À l'avenir, l'utilisation de ce matériau devrait se développer sur les marchés dentaires émergents, notamment auprès des cliniques et hôpitaux privés qui renforcent leurs capacités en matière de restauration dentaire. Les efforts de développement devraient privilégier la chimie du matériau, l'automatisation de sa distribution et la mise au point de formules compatibles avec la planification numérique, plutôt que de concurrencer les scanners. Les fournisseurs de matériaux qui s'implantent sur plusieurs marchés proposant des plateformes de produits similaires devront prendre en compte les questions de conformité liées à la biocompatibilité, la traçabilité, l'étiquetage et la gestion de la qualité.
Portée du rapport sur le marché des matériaux en silicone dentaire
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 2,63 milliards de dollars américains |
| Taille du marché d'ici 2034 | 4,30 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,63% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des matériaux dentaires en silicone
Le marché des matériaux dentaires en silicone doit répondre aux exigences de précision, d'élasticité, de résistance à la déchirure et de prévisibilité du temps de traitement. La demande pour ce produit émane des cliniques, via les fabricants, les distributeurs, les cabinets dentaires, les hôpitaux, les laboratoires et les centrales d'achat. La concurrence entre les fabricants repose sur la composition du matériau, sa viscosité, ses caractéristiques de prise, son conditionnement et sa compatibilité avec les porte-empreintes. L'approvisionnement dépend donc de la disponibilité de polymères spéciaux, de catalyseurs, de charges, de colorants et de matériaux d'emballage.
Les fournisseurs capables de garantir une qualité constante des lots dans toutes les régions bénéficieront d'une plus grande valeur ajoutée au sein de la chaîne de valeur du marché. La disponibilité des matières premières, les prix des produits chimiques spécialisés, les coûts de transport et les documents réglementaires influencent les décisions d'achat. De plus en plus, les grands clients recherchent des gammes de produits standardisées qui peuvent être utilisées dans de multiples opérations sans nécessiter de formation du personnel. Par conséquent, le succès du marché des matériaux en silicone dentaire est étroitement lié à l'efficacité des cliniques et aux cycles de remplacement, ainsi qu'à la capacité des fabricants à fournir des produits fiables.
Le paysage concurrentiel reste marqué par une forte polarisation entre les fabricants et fournisseurs de matériaux dentaires à travers le monde. COLTENE Holding AG, MAJOR PRODOTTI DENTARI SPA, Ivoclar Vivadent AG et Dentsply Sirona se livrent une concurrence acharnée en misant sur une large gamme de produits dentaires et de vastes réseaux de distribution, tandis que CAVEX Holland BV, Kettenbach GmbH & Co. KG et Den-Mat Holdings, LLC ont opté pour une stratégie plus ciblée. En conséquence, le rapport sur le marché des matériaux dentaires en silicone s'intéressera aux différences de formulation, à la présence géographique, à la notoriété auprès des praticiens et à l'intégration des systèmes de distribution.
Les innovations en matière de matériaux privilégient les progrès graduels plutôt que les transformations radicales de la technologie du silicone. Les fournisseurs développent leur gamme de produits en proposant des viscosités spécifiques, de meilleures propriétés de mouillage, une résistance accrue à la déchirure et des procédés de livraison optimisés. Une stratégie de positionnement efficace repose sur le développement de partenariats, la préparation aux exigences réglementaires et la capacité de servir aussi bien les praticiens indépendants que les acheteurs institutionnels. Les entreprises disposant d'une gamme de produits de restauration complémentaires peuvent tirer parti des ventes croisées et des achats groupés pour fidéliser leur clientèle sans recourir à des guerres de prix.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
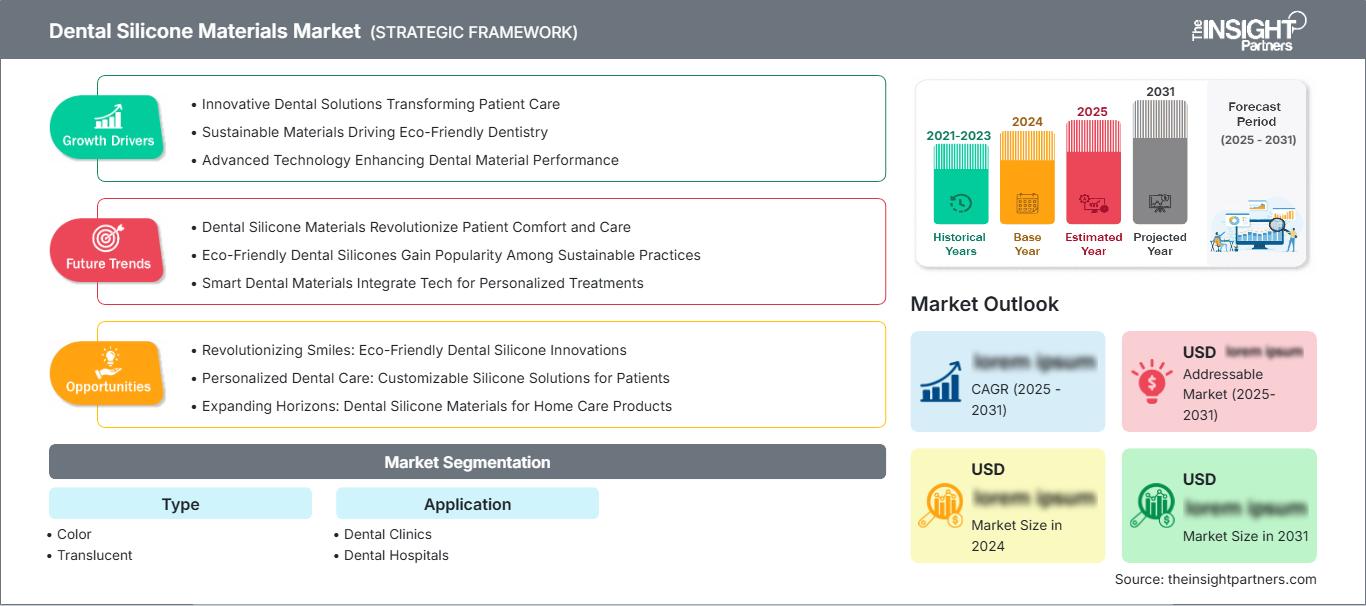
Marché des matériaux dentaires en silicone : Perspectives stratégiques
Perspectives régionales
Marché des matériaux dentaires en silicone en Amérique du Nord
Le marché nord-américain devrait représenter entre 32 et 36 % du marché des matériaux dentaires en silicone en 2025 et enregistrer un TCAC de 5,1 à 5,9 % entre 2024 et 2034. Les États-Unis demeurent le marché dominant, grâce à leur importante infrastructure dentaire privée, leurs techniques de restauration existantes et l'utilisation de solutions d'empreinte avancées. Le Canada contribue également à ce marché par le biais de la dentisterie spécialisée et des cliniques, et les décisions d'achat sont de plus en plus fondées sur la performance constante des matériaux.
La croissance structurelle est principalement due aux applications en dentisterie restauratrice et prothétique qui, malgré l'essor du scan 3D, nécessitent toujours des empreintes conventionnelles précises. Les silicones haute performance sont essentielles lorsque la maîtrise de l'humidité, la définition des détails sous-gingivaux ou la réalisation de géométries complexes posent problème. La large distribution, l'expertise des praticiens et le renouvellement des prothèses alimentent une demande soutenue. Le cadre réglementaire établi dans la région favorise les fabricants bien implantés.
Marché américain des matériaux dentaires en silicone
Le marché américain représente environ 82 à 86 % de la consommation nord-américaine et devrait connaître une croissance annuelle composée de 5,2 à 6,0 % d'ici 2034. Les acheteurs peuvent être de grands prestataires de services dentaires, des cabinets dentaires spécialisés, des laboratoires et des cabinets dentaires indépendants. Parmi les principaux fournisseurs figurent COLTENE Holding AG, Dentsply Sirona, Den-Mat Holdings, LLC, Ivoclar Vivadent AG et Pac-Dent International, Inc.
L'utilisation de ce matériau est dédiée aux applications de restauration, de prothèse, d'implantologie et d'enregistrement de l'occlusion, où la stabilité dimensionnelle et la facilité de manipulation sont essentielles. Les systèmes de distribution, la variation de viscosité et la résistance à l'humidité permettent d'obtenir une consistance optimale au fauteuil. L'approvisionnement est déterminé par l'efficacité globale du processus et non uniquement par le coût du matériau. Un système de distribution performant et un réapprovisionnement régulier des consommables favorisent leur renouvellement. Les empreintes numériques incitent les fabricants de silicone à présenter leurs matériaux traditionnels dans des cas d'utilisation combinée.
Marché européen des matériaux dentaires en silicone
L'Europe devrait représenter entre 27 et 31 % de la demande mondiale d'ici 2025 et connaître un taux de croissance annuel composé (TCAC) de 4,7 à 5,5 % jusqu'en 2034. En Europe, l'Allemagne constitue le principal marché, grâce à une importante activité de production dans le secteur dentaire, des laboratoires performants et des techniques de pointe en matière de soins restaurateurs. Le Royaume-Uni, la France, l'Italie et l'Espagne contribuent également à la demande par le biais des cabinets dentaires privés et des structures de soins organisées.
Au Royaume-Uni, l'utilisation des systèmes d'empreintes élastomères est bien établie et les achats sont dictés par la cohérence clinique, la compatibilité avec les laboratoires et l'efficacité de la distribution. L'Allemagne dispose de capacités de production importantes et est technologiquement avancée, tant dans les cabinets dentaires que dans les laboratoires. En France, en Italie et en Espagne, la demande est diversifiée, allant des traitements restaurateurs et prothétiques aux produits spécialisés, tandis que les distributeurs proposent des solutions adaptées. La documentation, la durabilité, la fiabilité et la conformité réglementaire revêtent une importance croissante pour les achats en Europe, au-delà des performances cliniques.
Marché des matériaux dentaires en silicone de la région Asie-Pacifique
La part de marché de la région Asie-Pacifique devrait se situer entre 24 et 28 % en 2025, avec un taux de croissance annuel composé (TCAC) attendu de 6,1 à 7 % pour la prochaine décennie. L'Asie-Pacifique deviendra ainsi la région affichant le taux de croissance le plus élevé parmi les principales régions du monde. La Chine y représente le plus grand marché, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. Le développement des cliniques dentaires privées et des services de dentisterie hospitalière contribue à élargir la clientèle cible.
Le développement du secteur industriel permet d'accroître les capacités locales de production et de distribution, ainsi que la disponibilité de produits chimiques de spécialité. Le développement du secteur de la santé améliore l'accès aux soins réparateurs. Le Japon et la Corée du Sud privilégient la précision, tandis que la Chine et l'Inde sont axées sur le volume. L'Australie dispose de protocoles cliniques et d'un secteur professionnel bien établis. L'accès accru aux systèmes de distribution favorisera l'adoption de composés de silicone différenciés dans les pays en développement.
Marché des matériaux dentaires en silicone au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique affiche un volume de demande plus faible, mais une structure attractive, avec un TCAC prévu de 4,8 à 5,8 % d'ici 2034. Les principaux pays concernés sont l'Arabie saoudite, grâce à la modernisation de son système de santé, les Émirats arabes unis et l'Afrique du Sud. Le reste de la demande dans la région MENA demeure concentré dans les grandes villes et les établissements de santé privés.
Les investissements dans les industries énergétiques des pays du Golfe contribuent au développement des infrastructures de santé dans les hôpitaux et les cliniques, tandis qu'une logistique performante des fournitures médicales garantit une meilleure disponibilité des consommables dentaires spécialisés. Les Émirats arabes unis bénéficient de l'expertise des cabinets dentaires internationaux et du tourisme médical, et l'Afrique du Sud offre un environnement clinique relativement bien développé.
Analyse de segmentation
Taper
Le segment « Type » du marché des matériaux dentaires en silicone comprend les matériaux colorés et translucides et devrait connaître une croissance annuelle composée (TCAC) de 5,2 % à 6,0 % entre 2026 et 2034. Le choix du produit dépend de l’identification visuelle, de la manipulation clinique, du contrôle du mélange et de la capacité à distinguer les couches de matériau lors des prises d’empreinte. La différenciation des couleurs peut améliorer la visibilité du flux de travail, tandis que les formulations translucides peuvent répondre à des exigences spécifiques de visualisation et d’esthétique.
- Couleur: Les matériaux en silicone à code couleur facilitent la différenciation entre les composants de base et de catalyseur, améliorent la visibilité lors de la manipulation et aident les cliniciens à identifier la distribution du matériau lors des procédures nécessitant une application contrôlée.
- Translucide : Les matériaux translucides offrent un aspect visuellement neutre et peuvent convenir à des applications spécialisées où les caractéristiques discrètes du matériau, la visualisation ou la compatibilité avec des techniques cliniques particulières influencent les décisions d'achat.
Application
Le segment des applications, qui comprend les cliniques et les hôpitaux dentaires, devrait connaître une croissance annuelle composée (TCAC) de 5,4 % à 6,2 % entre 2026 et 2034. La demande varie selon la complexité des interventions, le volume d'achats, les modèles de dotation en personnel et la disponibilité des équipements. Les cliniques demeurent d'importants clients réguliers, tandis que les hôpitaux peuvent générer des besoins plus importants grâce à leurs services spécialisés en dentisterie restauratrice, chirurgicale et prosthodontie.
- Cliniques dentaires : Les cliniques représentent l’environnement d’utilisation récurrente le plus large, les achats étant motivés par les procédures de restauration de routine, la manipulation prévisible au fauteuil, l’emballage pratique et la compatibilité avec les plateaux et systèmes de distribution existants.
- Hôpitaux dentaires : Les hôpitaux ont besoin de matériaux fiables pour diverses interventions cliniques, notamment les procédures complexes de restauration et de prothèse dentaire. Un approvisionnement centralisé favorise la standardisation des produits, la documentation, la continuité de l’approvisionnement et une large disponibilité de viscosités.
Aperçu des opportunités
|
Application |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance |
Étape d'adoption |
|---|---|---|---|
|
Cliniques dentaires |
Haut |
Flux de travail au fauteuil |
Mature |
|
Hôpitaux dentaires |
Moyen |
Restaurations complexes |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des matériaux dentaires en silicone
Augmentation du volume des interventions de restauration et de prothèse dentaire
L'accès accru aux soins dentaires restaurateurs entraîne une augmentation directe de la consommation récurrente de matériaux d'empreinte, car les couronnes, les ponts, les prothèses dentaires, les implants et les interventions connexes nécessitent une reproduction précise de la géométrie buccale. Le vieillissement de la population, une meilleure sensibilisation à la santé bucco-dentaire et une plus grande propension à recourir à des traitements restaurateurs non urgents peuvent accroître la fréquence des interventions sur les marchés établis. Dans les économies émergentes, ce facteur est davantage lié à l'expansion des capacités des cabinets dentaires privés et à une meilleure accessibilité financière. Pour les fournisseurs, cela se traduit par un élargissement de la base d'achats courants, répartie entre les cabinets indépendants, les hôpitaux et les laboratoires. Les fabricants peuvent tirer profit de formulations adaptées à de multiples indications, car les clients privilégient des gammes de produits qui simplifient la gestion des stocks. Par conséquent, les fournisseurs proposant une large gamme de viscosités, des profils de prise fiables et des formats de distribution standardisés peuvent capter la demande récurrente des établissements et des cabinets dentaires.
Demande accrue de précision et de prévisibilité dans la prise en charge clinique
La productivité clinique dépend de plus en plus de la minimisation des défauts d'empreinte, des reprises et des rendez-vous répétés. Les formulations de silicone offrant une grande stabilité dimensionnelle, une élasticité optimale, une résistance à la déchirure et une bonne mouillabilité peuvent réduire le risque d'empreintes compromises, même dans des conditions difficiles. Ceci crée un environnement d'achat axé sur la qualité, où les praticiens sont prêts à accepter des coûts de matériaux plus élevés lorsque le produit réduit les risques liés à la procédure et les perturbations au fauteuil. L'impact commercial dépasse le simple cadre des ventes de matériaux, car des performances d'empreinte prévisibles peuvent améliorer le rendement du laboratoire et les délais de réalisation des restaurations. Les fournisseurs sont donc incités à investir dans le perfectionnement des formulations, les systèmes de cartouches, le contrôle de la viscosité et la différenciation des temps de travail. À mesure que les cabinets dentaires adoptent une approche plus rigoureuse de leurs opérations, les avantages mesurables en matière de manipulation peuvent devenir des critères d'achat plus importants que le simple prix unitaire.
Développement de l'approvisionnement organisé en produits dentaires et des flux de travail standardisés
Les groupements dentaires, les hôpitaux et les cliniques multisites accordent une importance croissante à la standardisation des achats. La centralisation des achats permet d'orienter la demande vers des fournisseurs capables de garantir une qualité constante sur l'ensemble des sites, de répondre aux exigences documentaires et d'assurer un réapprovisionnement fiable. La standardisation encourage également les cliniques à réduire le nombre de marques et de formulations utilisées par leur personnel, créant ainsi des opportunités pour les fournisseurs proposant une large gamme de produits. L'impact sur le marché se traduit par une évolution progressive d'un modèle d'achats très fragmenté vers des relations clients et des contrats de portefeuille. Les fabricants qui associent formation clinique, couverture de distribution et planification des stocks peuvent fidéliser leur clientèle sans dépendre uniquement des remises. Ce facteur accroît également l'importance de l'efficacité du conditionnement et de la compatibilité de la distribution, car les flux de travail standardisés exigent des schémas d'utilisation prévisibles entre les différents praticiens et établissements.
Tendances futures du marché des matériaux dentaires en silicone
Flux de travail hybrides pour l'impression conventionnelle et numérique
La numérisation dentaire continuera de se développer, mais les empreintes conventionnelles en silicone resteront probablement pertinentes dans les cas complexes, les situations d'accès difficile, certaines interventions prothétiques et les cabinets où l'infrastructure numérique est incomplète. La tendance qui en découle est celle des flux de travail hybrides plutôt que d'une substitution immédiate. Les fabricants devraient concevoir des matériaux et des accessoires s'intégrant parfaitement aux parcours de soins planifiés numériquement, notamment des systèmes de porte-empreintes standardisés, un étiquetage clair et des processus de laboratoire combinant empreintes physiques et enregistrements numériques. Les tendances du marché des matériaux dentaires en silicone refléteront de plus en plus l'interopérabilité au niveau du flux de travail plutôt que la concurrence entre les différentes technologies. Les fournisseurs qui comprennent les moments où les praticiens alternent entre numérisation et empreintes physiques peuvent positionner leurs produits en silicone en fonction des besoins spécifiques, en particulier lorsque l'humidité, les détails sous-gingivaux, la tolérance du patient ou la disponibilité du matériel influencent le choix de la technologie.
Distribution avancée et personnalisation des matériaux
Le développement futur des produits devrait privilégier la précision de dosage, la personnalisation des caractéristiques de travail et la simplification de la préparation clinique. Les systèmes de cartouches automatisés ou semi-automatisés peuvent améliorer l'homogénéité du mélange tout en réduisant la variabilité liée à l'opérateur et le gaspillage de matériaux. Les fabricants pourront de plus en plus différencier leurs produits grâce à des combinaisons de viscosité, des profils de prise, des systèmes de coloration et des formulations spécialisées pour des conditions procédurales spécifiques. Cette évolution devrait également favoriser des gammes de produits plus modulaires, permettant aux fournisseurs d'adapter les systèmes d'emballage et de distribution à la taille des cabinets médicaux. À terme, les décisions d'achat pourraient se tourner vers des solutions complètes de distribution de matériaux plutôt que vers des composés de silicone isolés. Un tel développement peut améliorer la prévisibilité des flux de travail tout en offrant aux fabricants davantage d'opportunités de développer une propriété intellectuelle différenciée autour de la formulation, de l'emballage et des mécanismes de distribution.
Opportunités du marché des matériaux en silicone dentaire
Production et distribution localisées dans les économies dentaires émergentes
Les marchés dentaires émergents offrent des opportunités d'investissement où la production locale ou régionale permet de réduire les délais, la dépendance aux importations et aux distributeurs. La Chine et l'Inde sont particulièrement pertinentes : le développement des réseaux de cliniques génère une demande récurrente de consommables, tandis que les capacités industrielles nationales peuvent assurer la production d'emballages et fournir certains matériaux. Les partenariats régionaux permettent aux fabricants établis d'acquérir une expertise réglementaire et un accès aux circuits de distribution, sans nécessiter la construction immédiate d'usines à grande échelle. Les prévisions du marché des matériaux dentaires en silicone doivent donc considérer la localisation non seulement comme une stratégie de réduction des coûts, mais aussi comme un moyen d'adapter le portefeuille de produits, de raccourcir les cycles de réapprovisionnement et d'améliorer la qualité du service. Les investisseurs peuvent privilégier les fournisseurs dotés de systèmes qualité performants, d'une capacité de production évolutive et de relations de distribution établies. Les meilleures opportunités se présenteront probablement là où l'expansion du marché coïncide avec l'amélioration des normes cliniques et une organisation des achats.
Formules de qualité supérieure pour les interventions de restauration complexes
Les formulations de silicone haut de gamme offrent l'opportunité de valoriser les procédures où la précision de l'empreinte influe directement sur la qualité de la restauration et l'efficacité du laboratoire. Les fournisseurs peuvent ainsi concentrer leurs investissements sur l'hydrophilie, la résistance à la déchirure, la stabilité dimensionnelle, le contrôle de la prise et des combinaisons de viscosité spécifiques, plutôt que de privilégier la concurrence sur les volumes. Les prévisions du marché des matériaux dentaires en silicone doivent tenir compte de la différenciation croissante entre les produits de base et les systèmes haute performance conçus pour les situations cliniques complexes. Les stratégies commerciales peuvent inclure la formation des praticiens, les partenariats avec les laboratoires, les kits spécifiques à chaque procédure et un positionnement produit fondé sur des données probantes. La montée en gamme peut s'avérer particulièrement efficace sur les marchés matures où les volumes de procédures sont relativement stables, mais où les clients restent disposés à payer pour une réduction des risques de reprise et une meilleure prévisibilité du flux de travail.
Développements récents
- Mars 2026 : COLTENE Holding AG a annoncé un chiffre d’affaires de 240 millions de francs suisses pour 2025, avec des ventes globalement stables en monnaies locales et des gains de parts de marché dans la zone EMEA. L’entreprise a fait état d’une reprise au cours du second semestre 2025 et prévoit une croissance modérée de son chiffre d’affaires et une amélioration de sa rentabilité en 2026.
- Mars 2026 : GC Corporation a obtenu un brevet américain pour une pâte de base destinée à un matériau d’empreinte dentaire en silicone. La formulation brevetée intègre un composant polyéther à groupes alcényles terminaux, témoignant des progrès techniques constants réalisés dans le domaine de la chimie et des performances des matériaux d’empreinte en silicone pour les applications dentaires.
- Avril 2025 : Dentsply Sirona Pty Ltd a obtenu l’homologation australienne d’un matériau d’empreinte dentaire en silicone. Ce dispositif, classé IIa, est fabriqué par les entités Zhermack du groupe Dentsply Sirona. Cette homologation témoigne de l’engagement continu des autorités réglementaires en faveur des produits d’empreinte à base de silicone sur les marchés dentaires internationaux.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -