
Markt für Display-Treiber-ICs für Fernseher: Größe, Trends & Prognose 2034
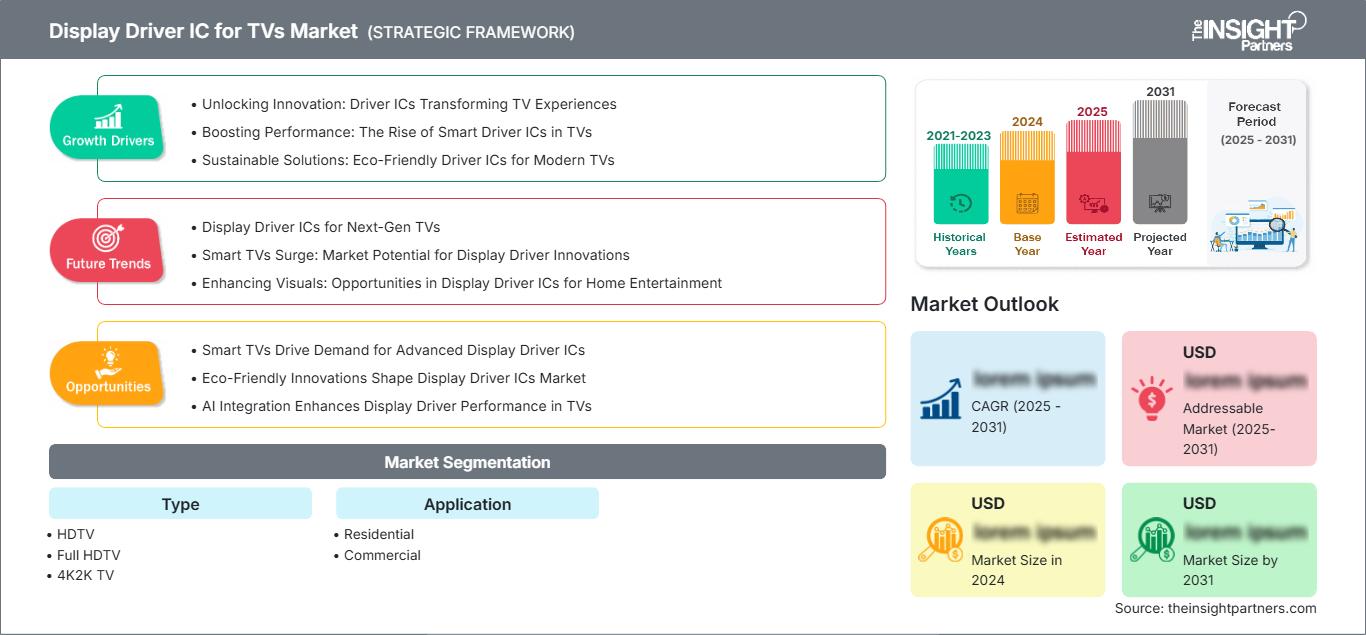
Marktgröße und Prognosen für Display-Treiber-ICs für Fernseher (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (HDTV, Full HDTV, 4K2K TV); Anwendung (Privat, Gewerblich) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00018376
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 06, 2026


Marktgröße 2025
6,55 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
11,66 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,63 %
Wachstumsrate
Adressierbarer Markt
82,38 Mrd. US-Dollar
(2026–2034)
Der Markt für Display-Treiber-ICs für Fernseher wurde im Jahr 2025 auf 6,55 Milliarden US-Dollar geschätzt und soll bis 2034 auf 11,66 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 6,63 % von 2026 bis 2034 entspricht. Dieses Wachstum wird durch den Bedarf an präziserem Pixelmanagement, reduziertem Stromverbrauch, verbesserter Bildwiederholstabilität und Bildverarbeitungskompatibilität angetrieben.
Für Nordamerika wird ein Wachstum des Marktes für Display-Treiber-ICs für Fernseher mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 5,5 und 6,3 % erwartet. Treiber dieser Entwicklung sind die Nachfrage nach fortschrittlichen Fernsehern, Sport-Streaming-Diensten, Gaming-Displays und intelligenten Wohnzimmerlösungen. Unterstützt wird die Nachfrage durch die zunehmende Verbreitung von Ultra-HD-Übertragungen, Produktbündelungen im Einzelhandel und die Modernisierung von Displays in Hotels und Unternehmen.
Marktanalyse und Einblicke für Display-Treiber-ICs für Fernseher
- Nordamerika hielt 2025 einen Marktanteil von 18–22 % und wächst in den Jahren 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–6,3 %, unterstützt durch den Austausch von Premium-Fernsehern und die Modernisierung von kommerziellen Displays.
- Die USA repräsentierten 2025 76–80 % des nordamerikanischen Marktes und wachsen mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,6–6,4 %, wobei 4K-Ersatz- und Gaming-Panels die Hauptrolle spielen.
- Europa wird im Jahr 2025 einen Anteil von 16–20 % haben und wächst mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,1–5,9 %, wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien die Nachfrage anführen.
- Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 50–54 % und expandiert mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,1–8,0 %, angeführt von China, Südkorea, Japan, Taiwan und Indien.
- Das größte Segment , 4K-Fernseher, hielt im Jahr 2025 einen Marktanteil von 58–62 % und wächst mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,4–7,2 %, unterstützt durch die Auslieferung von Mainstream-Ultra-High-Definition-Panels.
- Das Segment mit hohem Wachstumspotenzial, die kommerzielle Anwendung, hielt im Jahr 2025 einen Marktanteil von 20–24 % und wächst mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–8,1 %, angetrieben von den Bereichen Gastgewerbe und Digital Signage.
- Detaillierte Analyse der wichtigsten Unternehmen : Fitipower Integrated Technology Inc., Himax Technologies, Inc., ILI Technology Corp., LG Electronics Inc., LUSEM Co., Ltd., Magnachip Semiconductor Corporation, Novatek Microelectronics Corp., Orise Technology Co., Ltd., Raydium Semiconductor Corporation und Samsung Electronics Co., Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die technologische Entwicklung im Markt für Display-Treiber-ICs für Fernseher hat sich von grundlegenden LCD-Source- und Gate-Treibern hin zu fortschrittlichen High-Channel-Source-Treibern, integrierter Timing-Steuerung, Energiemanagement-Koordination und Kompensation für OLED- und Mini-LED-Fernseher verlagert. Die Produktionstrends konzentrieren sich auf taiwanesisches Fabless-Design, koreanische Panel-Ökosysteme, chinesische Fernsehmontage und Fertigungskapazitäten für fortschrittliche Mixed-Signal-Technologien, die für großflächige Display-Elektronik erforderlich sind.
Die zukünftige Nachfrage wird steigen, sobald 4K-Displays zum Massenmarktstandard werden und Premium-Geräte für 8K-Signalisierung, hohe Bildwiederholraten und Local Dimming bereit sind. Investitionen werden in die Energieeffizienz von Treibern, Chip-on-Film-Technologie, die gemeinsame Entwicklung mit Panelherstellern und die Zuverlässigkeit der Lieferketten getätigt. Der Energieverbrauch von Fernsehern wird den Bedarf an IC-Designs erhöhen, die einen geringeren Energieverbrauch der Panels ermöglichen, ohne Helligkeit, Farbtreue oder Bewegungsdarstellung zu beeinträchtigen.
Marktberichtsumfang für Display-Treiber-ICs für Fernseher
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 6,55 Milliarden US-Dollar |
| Marktgröße bis 2034 | 11,66 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,63 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Display-Treiber-ICs für Fernseher
Zu den Markttreibern für Display-Treiber-ICs (DDICs) für Fernseher zählen die steigende Pixeldichte, der erweiterte Farbraum und die höhere Bildwiederholfrequenz bei Fernsehern für den privaten und gewerblichen Bereich. Laut Omdia standen LCD-TV-DDICs 2025 vor Herausforderungen im Bereich der Dual-Rate- und Triple-Rate-Ansteuerung. Die Auslieferung von LCD-TV-Panels und die Verbreitung von 4K-Fernsehern werden jedoch 2026 zunehmen. Dies sichert die Nachfrage nach ICs, selbst bei zunehmend effizienteren Paneldesigns.
Die Lieferkette umfasst Panelhersteller, Fabless-IC-Designer, Wafer-Foundries, Chip-on-Film-Packager, TV-Montageunternehmen und OEMs, die ihre Produkte unter ihrer Marke vertreiben. Zu den relevanten Faktoren zählen die Verfügbarkeit ausgereifter Fertigungstechnologien, Generationswechsel bei Glas und Preiszyklen von Panels. Die Marktstudie zu Display-Treiber-ICs für Fernseher verknüpft daher Halbleiterdesign und Panel-Wirtschaftlichkeit, da die Anzahl der Treiber, die Versorgungsspannung und das Signal-Timing die Kosten von Fernsehern und deren Bildqualität beeinflussen.
Die Wettbewerbspositionierung wird durch die engen Verbindungen zwischen Panelherstellern und TV-Marken beeinflusst. Novatek Microelectronics Corp., Himax Technologies, Inc., Raydium Semiconductor Corporation, ILI Technology Corp. und Fitipower Integrated Technology Inc. konkurrieren hinsichtlich Treibereffizienz, Schnittstellenleistung und schneller Qualifizierung. Samsung Electronics Co., Ltd., LG Electronics Inc., LUSEM Co., Ltd., Magnachip Semiconductor Corporation und Orise Technology Co., Ltd. ergänzen ihre Ökosysteme durch Kompetenzen in den Bereichen Panels, Halbleiter und Display-Lieferkette.
Das Investitionsmuster setzt auf energieeffiziente und großflächige Treiber, die Optimierung der OLED-Leuchtdichte und Gehäuse mit schmaleren Rändern. Die Wettbewerbsstärke basiert auf der schnellen gemeinsamen Entwicklung, der zuverlässigen Qualität bei großen Panel-Volumina und der Preisdisziplin bei der Optimierung der TV-Lagerbestände. Anbieter, die sowohl die Nachfrage des 4K-Volumenmarktes bedienen als auch auf Premium-Panels der nächsten Generation vorbereitet sind, dürften zukünftig stärker im Markt vertreten sein.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Display-Treiber-ICs für Fernseher: Strategische Einblicke
Regionale Einblicke
Markt für Display-Treiber-ICs in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 18–22 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–6,3 % wachsen. Der Marktanteil von Display-Treiber-ICs für Fernseher wird durch den Austausch von Premium-Fernsehern, die Bündelung von Streaming-Geräten, Gaming-Displays und die Modernisierung von Unternehmensdisplays gestützt. Die Nachfrage konzentriert sich weniger auf die Erweiterung der Fernsehgeräteanzahl, sondern vielmehr auf größere Bildschirmdiagonalen, die Standardisierung von 4K-Panels und eine verbesserte Bewegungsdarstellung.
Einzelhändler in den USA und Kanada beeinflussen den Panelmix durch saisonale Aktionen und Eigenmarken-Smart-TV-Programme. Die Nachfrage im gewerblichen Bereich kommt von Hotels, Sportbars, Schulen und Konferenzräumen, die ältere Displays ersetzen. Mexiko trägt durch seine Verbindungen zur Elektronikmontage und zum Vertrieb bei. Das Wachstum liegt zwar weiterhin unter dem des asiatisch-pazifischen Raums, doch höhere durchschnittliche Verkaufspreise sichern einen starken Wertbeitrag für fortschrittliche DDICs.
US-Displaytreiber-IC für den TV-Markt
Die USA repräsentierten 2025 76–80 % Nordamerikas und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,6–6,4 % wachsen. Samsung Electronics Co., Ltd., LG Electronics Inc., Novatek Microelectronics Corp., Himax Technologies, Inc. und Raydium Semiconductor Corporation sichern sich ihre Bedeutung durch Lieferbeziehungen zu Panels, Fernsehplattformen und Premium-Smart-TV-Ökosysteme.
Anwendungstrends konzentrieren sich auf 4K-Fernseher ab 55 Zoll, Konsolenspiele, Sport-Streaming und Displays für die Gastronomie. Privatkunden vergleichen Bildwiederholfrequenz, HDR-Helligkeit und Preisklassen, während Geschäftskunden Wert auf Zuverlässigkeit und standardisierte Flottenbeschaffung legen. Der US-Markt profitiert zudem von Content-Ökosystemen, die Auflösungs-Upgrades für Verbraucher sichtbarer machen.
Markt für Display-Treiber-ICs für Fernseher in Europa
Die europäische Region wird 2025 einen Marktanteil von 16–20 % halten und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,1–5,9 % wachsen. Deutschland ist führend im Einzelhandel mit hochwertiger Unterhaltungselektronik und im Bedarf an Ersatzteilen. Großbritannien hat sich durch Sportübertragungen und Streaming-Dienste einen Vorteil verschafft. Frankreich, Italien und Spanien tragen durch städtische Haushalte, Hotelrenovierungen und ein umweltbewusstes Kaufverhalten im Fernsehbereich zum Wachstum bei.
Die Nachfrage auf dem europäischen Markt konzentriert sich auf die effiziente Leistung von Großbildschirmen, Diskussionen über Reparierbarkeit und Energieeffizienzvorschriften. TV-Hersteller müssen Helligkeit, Panelkosten und Stromverbrauch gewährleisten, wodurch die Nachfrage nach DDICs (Digital Display Integrated Circuits) steigt, die eine effiziente Leistung ermöglichen. Das Wachstum wird moderat, aber stetig sein, da Premium-OLED- und Mini-LED-TV-Modelle eine präzise Pixelsteuerung benötigen.
Markt für Display-Treiber-ICs für Fernseher im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) erreichte 2025 einen Marktanteil von 50–54 % und wird voraussichtlich ein jährliches Wachstum von 7,1–8,0 % verzeichnen. China ist mit seiner Präsenz in der Fernsehgerätemontage, der Panelproduktion und der Verbreitung von 4K-Smart-TVs ein dominanter Markt. Korea, Japan und Taiwan bieten Expertise in der Panelproduktion, im IC-Design bzw. in der Verpackung, während Indien und Australien durch den Austausch von Geräten in städtischen Gebieten und die Finanzierung im Einzelhandel die Nachfrage ankurbeln.
Die Kombination aus Industriepolitik, Elektronikfertigung und Panelproduktion in der Region macht den asiatisch-pazifischen Raum (APAC) zu einem wichtigen Akteur in der Branche. Der Markt für Display-Treiber-ICs für Fernseher in APAC profitiert von schnellen Design-Feedbackzyklen zwischen Panelherstellern und IC-Produzenten. Trotz des intensiven Preiskampfes schreitet die Innovation weiter voran.
Markt für Display-Treiber-ICs für Fernseher im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird ein jährliches Wachstum von 6,0–7,0 % prognostiziert, da Saudi-Arabien, die VAE, Südafrika und die übrigen Länder der Region in Gastgewerbe, Einkaufszentren, Sportstätten und Wohnanlagen mit Unterhaltungsmöglichkeiten investieren. Die VAE sind führend in der Nachfrage nach hochwertigen Gewerbeimmobilien, während Saudi-Arabien durch Infrastruktur und Tourismus zusätzliche Möglichkeiten für großflächige Displays bietet.
Die Einführung dieser Technologie ist mit energieeffizienter Elektronik im Einzelhandel, Hotelzimmer-Modernisierungen und öffentlichen Veranstaltungsorten verknüpft. Die Importabhängigkeit macht die Zuverlässigkeit der Vertriebspartner wichtig, doch hochwertige Wohnbauprojekte und gewerbliche Werbeanlagen sichern die Nachfrage nach qualitativ besseren Fernsehbildschirmen mit fortschrittlichen Treiber-ICs.
Segmentierungsanalyse
Typ
Für den Markt für Display-Treiber-ICs für Fernseher wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,2–7,0 % erwartet. Der Markt umfasst HDTV-, Full-HDTV-, 4K- und 2K-TV-Architekturen. Käufer und Panelhersteller wählen Treiberlösungen anhand von Auflösung, Bildwiederholfrequenz, Leistungsaufnahme, Panelgröße und Kostenvorgaben. Die Migration zu 4K erhöht die Komplexität der Treiberarchitektur, während ältere Auflösungen im Budgetbereich weiterhin relevant bleiben.
- HDTV bleibt relevant bei Einsteiger- und kleineren Fernsehgeräten, wo Erschwinglichkeit, geringe Panelkomplexität und regionale Senderkompatibilität eine stetige Nachfrage in preissensiblen Haushalten und institutionellen Einrichtungen unterstützen.
- Full HDTV eignet sich für Fernsehgeräte der Mittelklasse, als Ersatz für Hotelgeräte und für Zweitraumdisplays und vereint bessere Bildschärfe mit überschaubaren IC-Kosten, stabiler Beschaffung und breiter Kompatibilität mit Streaming- und Rundfunkinhalten.
- 4K-Fernseher sind der strategische Ankerpunkt für hohe Stückzahlen, da höhere Pixelzahlen eine präzisere Ansteuerung der Signalquellen, eine bessere Timing-Steuerung und eine höhere Energieeffizienz bei gängigen Großbildfernsehern erfordern.
- 2K-Fernseher erfüllen ausgewählte regionale und kommerzielle Anforderungen, bei denen eine mittlere Auflösung, ein geringerer Bandbreitenbedarf und kosteneffiziente Panels eine praktische Brücke zwischen Full HD und 4K-Formaten bilden.
Anwendung
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 6,3–7,2 % prognostiziert, da sowohl private als auch gewerbliche Anwendungen zunehmen. Die Nachfrage im privaten Bereich wird hauptsächlich durch den Austausch von Smart-TVs und den Wunsch nach größeren Bildschirmen getrieben, während im gewerblichen Bereich zuverlässige Panels für Hotels, Konferenzräume, Bildungseinrichtungen, Ladenbeschilderungen und öffentliche Veranstaltungsorte benötigt werden.
- Die Nachfrage im Privatkundenbereich ist am größten, da Haushalte ältere Fernseher durch größere 4K-Smart-Modelle ersetzen, wodurch die DDIC-Leistung für Helligkeit, Bewegungsstabilität, Farbgenauigkeit und Energieverbrauch von entscheidender Bedeutung ist.
- Die kommerzielle Nachfrage ist in den Bereichen Gastgewerbe, Einzelhandel, Bildung und Unternehmensumfeld von strategischer Bedeutung, da lange Betriebszeiten, gleichbleibende Bildqualität und Flottenstandardisierung die Auswahl der Fernsehgeräte beeinflussen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Wohnen |
Hoch |
4K-Upgrade |
Skalierung |
|
Kommerziell |
Medium |
Veranstaltungsort-Displays |
Aufkommen |
Markt für Display-Treiber-ICs für Fernseher: Wachstumstreiber und Wirkungsanalyse
Die zunehmende Verbreitung von 4K-Fernsehgeräten erhöht die Komplexität großflächiger DDICs.
Die zunehmende Verbreitung von 4K-Fernsehern ist der wichtigste strukturelle Faktor, da jeder Bildschirm im Vergleich zu Bildschirmen mit anderen Auflösungen eine präzisere Pixelsteuerung, eine stabilere Spannungserzeugung und eine effizientere Integration von Quelltreiber und Signalgeber erfordert. Laut Omdia wird der Marktanteil von 4K-LCD-Panels voraussichtlich von 61 % im Jahr 2025 auf 66 % im Jahr 2026 steigen. Dies dürfte das Wachstum der Auslieferungen von LCD-TV-DDICs unabhängig von Effizienzsteigerungen durch Dual-Rate- und Triple-Rate-Ansteuerung ankurbeln. Es ist offensichtlich, dass sich dies auf den Markt auswirken wird: Die Entwicklung von Bildschirmen mit niedrigerer Auflösung wird zurückgehen, während der Bedarf an integrierten Schaltungen, die einen höheren Durchsatz und eine bessere Bildhomogenität bieten, steigen wird.
Regeln zur Panel-Effizienz fördern energiebewusste Treiberarchitekturen
Die Energiestandards für Fernseher werden die Halbleiterauswahl zunehmend beeinflussen, da die Helligkeit der Panels zusammen mit ihrer Größe den Stromverbrauch erhöhen kann. Daher sollten Hersteller von Treiber-ICs nun Geräte anbieten, die mit niedriger Spannung arbeiten, eine gute Ansteuerung gewährleisten und Timing-Algorithmen ermöglichen, die den Stromverbrauch des Panels reduzieren, ohne die Bildqualität zu beeinträchtigen. Dieser Trend wird sich vor allem in Europa, Nordamerika, Japan und Südkorea bemerkbar machen, wo die Energieeffizienzklasse die Platzierung im Handel und den Vergleich mit anderen Produkten beeinflusst. Für Markenhersteller wird die Treibereffizienz dazu beitragen, ihre Versprechen hinsichtlich der Bildschirmhelligkeit einzuhalten, ohne gegen die Vorschriften zu verstoßen.
Der Austausch von Displays im Gewerbebereich steigert die Nachfrage im Nichtwohnsektor.
Der Austausch von Displays im gewerblichen Bereich entwickelt sich zu einem wichtigen Nachfragefaktor für den Markt für Display-Treiber-ICs für Fernseher. Hotels, Bürogebäude, Schulen, Flughäfen, Einzelhandelsgeschäfte und Sportstätten benötigen Fernseher und Großbildbildschirme mit längeren Betriebszeiten, konsistenter Farbwiedergabe und hoher Zuverlässigkeit. Diese Anforderungen steigern den Wert robuster Treiber-ICs, die eine gleichmäßige Leistung über viele Geräte hinweg gewährleisten. Die Auswirkungen zeigen sich bei der Modernisierung von Hotelzimmern, Konferenzräumen und öffentlichen Veranstaltungsstätten, wo helle und zuverlässige Displays unerlässlich sind. Gewerbliche Abnehmer reagieren weniger empfindlich auf kurzfristige Sonderangebote als private Haushalte. Daher besteht eine stabilere Nachfrage nach qualifizierten Panel-Plattformen, was wiederum Chancen für Anbieter eröffnet, die lange Produktlebenszyklen unterstützen können.
Display-Treiber-ICs für Fernseher: Markttrends – Zukunftstrends
Die Integration von Treiber- und Timing-Steuerung dringt tiefer in die Schalttafeln vor.
Die Markttrends für Display-Treiber-ICs für Fernseher werden sich zunehmend auf die engere Integration von Quelltreibern, Timing-Controllern, Energiemanagement und Panel-Kompensationslogik konzentrieren. Da Fernsehhersteller schmalere Rahmen, weniger Verbindungen und eine einfachere Montage anstreben, müssen IC-Lieferanten Chip-on-Film-Optimierung und firmwaregestütztes Tuning unterstützen. Diese Entwicklung wird die Expertise im Bereich diskreter Schaltungen nicht überflüssig machen, sondern Anbieter belohnen, die das Gesamtverhalten des Panels verstehen, anstatt sich nur auf isolierte Treiberfunktionen zu konzentrieren. Zukünftige Designs werden zudem einen stärkeren Fokus auf Diagnosefunktionen, Prozessabweichungskontrolle und schnellere Qualifizierungszyklen legen, insbesondere bei Premium-OLED- und Mini-LED-Fernsehern, bei denen Gleichmäßigkeitsfehler für den Betrachter deutlicher sichtbar sind.
OLED- und Mini-LED-Kompensation wird zum Unterscheidungsmerkmal
Zukünftige Premium-Fernseher werden verstärkt auf Treiberkompensation setzen, um Helligkeitsgleichmäßigkeit, Alterungseffekte und Local Dimming zu optimieren. OLED-Panels benötigen eine präzise Stromregelung und Kompensation der Pixelalterung, während Mini-LED-LCD-Fernseher eine koordinierte Ansteuerung erfordern, um Blooming zu reduzieren und den Kontrast zu verbessern. Dieser Trend verändert die Rolle von DDICs (Driver-Induced Controls) von Signalwandlern hin zu wichtigen Faktoren für die Bildqualität. Anbieter mit leistungsstarken Algorithmen, guten Beziehungen zu Panelherstellern und stabilen Mixed-Signal-Designfähigkeiten werden bereits in frühen Designphasen an Einfluss gewinnen. Langfristig kann eine verbesserte Kompensation längere Lebenszyklen von Fernsehern und ein stärkeres Vertrauen der Verbraucher in Premium-Bildschirmtechnologien ermöglichen.
Marktchancen für Display-Treiber-ICs für Fernseher
Gemeinsam entwickelte 4K-Plattformen für Massenfernsehmarken
Marktprognosen für Display-Treiber-ICs für Fernseher deuten auf ein Investitionspotenzial in gemeinsam entwickelte 4K-Panel-Plattformen für Massenmarken im Fernsehbereich hin. Zulieferer können mit Panelherstellern zusammenarbeiten, um Quelltreiber, Timing-Controller und Power-Management-Schnittstellen für verschiedene Bildschirmgrößen zu standardisieren. Dies reduziert die Qualifizierungskosten, verbessert die Transparenz im Beschaffungsprozess und ermöglicht es Fernsehherstellern, saisonale Produktreihen schneller auf den Markt zu bringen. Besonders attraktiv ist dieses Potenzial in China, Indien, Südostasien und Lateinamerika, wo preisgünstige 4K-Modelle immer beliebter werden. IC-Anbieter, die eine zuverlässige, ausgereifte Fertigung mit anpassungsfähiger Firmware und wettbewerbsfähigen Gehäusen kombinieren, können sich wiederholte Designaufträge für große Fernsehserien sichern.
Premium-Treiberlösungen für OLED- und Mini-LED-Systeme
Hochwertige OLED- und Mini-LED-Fernseher bieten Potenzial für höherwertige DDIC-Lösungen, die Kompensation, hohe Bildwiederholraten und einen geringeren Stromverbrauch ermöglichen. Anstatt nur über den Stückpreis zu konkurrieren, können sich Anbieter durch Bildqualität, Wärmemanagement und optimierte Panel-Ausbeute positionieren. Investitionen sollten sich auf gemeinsame Validierungen mit Panelherstellern, eine verbesserte Fehleranalyse und softwareseitig anpassbare Ansteuerparameter konzentrieren. Besonders attraktiv ist dieses Potenzial in den USA, Europa, Südkorea, Japan und bei Premiummarken aus China, wo Verbraucher für sichtbare Leistungsunterschiede bereit sind, mehr zu bezahlen. Erfolgreiche Anbieter können ihre Margen auch dann sichern, wenn die Preise für gängige LCD-Treiber weiterhin Schwankungen unterliegen.
Aktuelle Entwicklungen
- März 2025: Himax Technologies, Inc., Tata Electronics, Himax Technologies, Inc. und Powerchip Semiconductor Manufacturing Corporation unterzeichneten eine Absichtserklärung zur Entwicklung von Display-Halbleiter- und KI-Sensoriklösungen mit extrem niedrigem Stromverbrauch für den indischen und globalen Markt. Die Vereinbarung umfasst die Zusammenarbeit in den Bereichen Chipdesign, Fertigung, Verpackung und Elektronikfertigungsdienstleistungen.
- November 2025: Novatek Microelectronics Corp. Das Unternehmen stellte die TCON Embedded Scaler-Technologie mit verbesserter Bildverarbeitung, OLED-Pixelkompensation, Korrektur der Luminanz- und Farbtongleichmäßigkeit sowie Echtzeit-Kompensationsalgorithmen vor, die die gängige OLED-Fertigung und die kommenden Technologien für Hochleistungspanels unterstützen.
- November 2025: Himax Technologies, Inc. Das Unternehmen meldete für das dritte Quartal 2025 einen Umsatz von 199,2 Millionen US-Dollar und hob die kontinuierliche Weiterentwicklung in den Bereichen Display-ICs, Tcon, Automobildisplays und neue displaybezogene Anwendungen hervor, wodurch die Positionierung des Unternehmens im Bereich Mixed-Signal-Display-Halbleiter gestärkt wurde.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -