
Marché des circuits intégrés pilotes d’affichage pour téléviseurs : taille et tendances 2034
Marché des circuits intégrés de pilotage d'affichage pour téléviseurs : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par type (HDTV, Full HDTV, 4K2K) ; application (résidentielle, commerciale) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00018376
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 06, 2026


Taille du marché en 2025
6,55 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
11,66 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,63 %
taux de croissance
Marché adressable
82,38 milliards de dollars américains
(2026-2034)
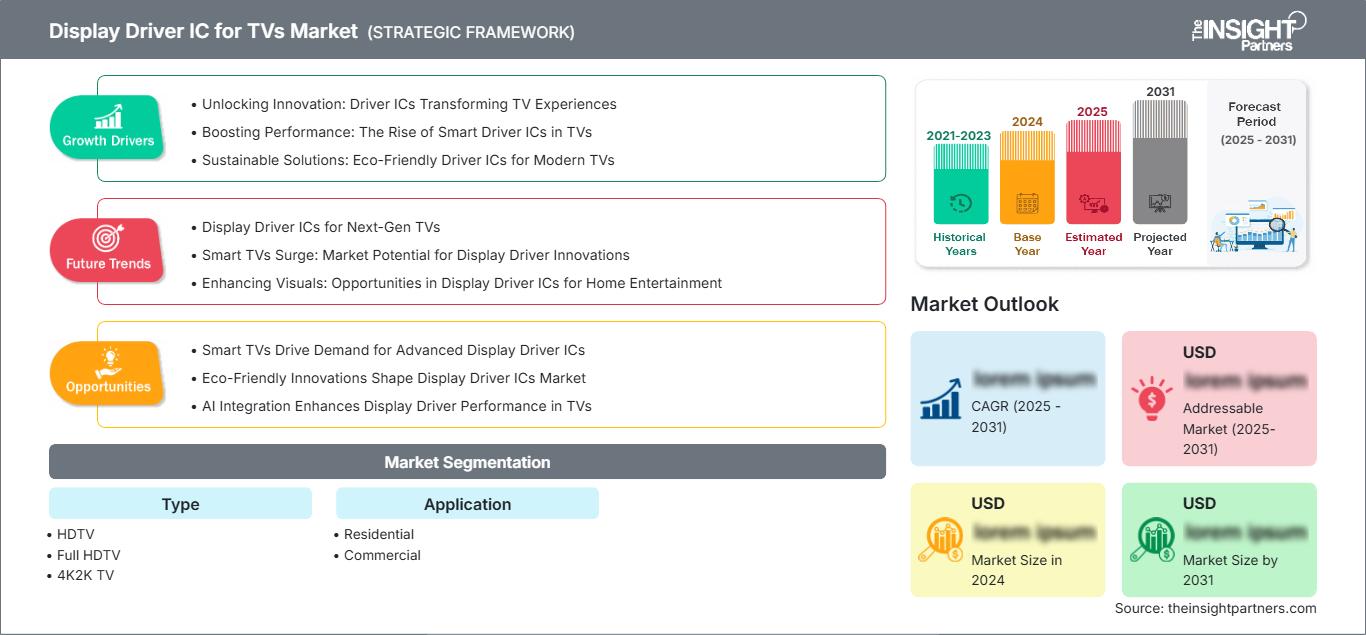
Le marché des circuits intégrés de pilotage d'affichage pour téléviseurs était estimé à 6,55 milliards de dollars américains en 2025 et devrait atteindre 11,66 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 6,63 % entre 2026 et 2034. Cette croissance est due au besoin d'une gestion plus précise des pixels, d'une réduction des pertes d'énergie, d'une meilleure stabilité du rafraîchissement et d'une compatibilité accrue avec le traitement d'images.
En Amérique du Nord, le marché des circuits intégrés de pilotage d'affichage pour téléviseurs devrait croître à un TCAC de 5,5 % à 6,3 %, porté par la demande croissante de téléviseurs de nouvelle génération, de services de streaming sportif, d'écrans pour jeux vidéo et d'expériences connectées dans le salon. Cette demande est également soutenue par l'adoption de la diffusion ultra haute définition, les offres groupées en magasin et la modernisation des écrans dans les hôtels et les entreprises.
Analyse et perspectives du marché des circuits intégrés de pilotage d'affichage pour téléviseurs
- L’Amérique du Nord détenait une part de marché de 18 à 22 % en 2025 et connaît une croissance annuelle composée de 5,5 à 6,3 % entre 2026 et 2034, soutenue par le remplacement des téléviseurs haut de gamme et la modernisation des écrans commerciaux.
- Les États-Unis représentaient 76 à 80 % de l'Amérique du Nord en 2025 et connaissent une croissance annuelle composée de 5,6 à 6,4 %, tirée par le remplacement des écrans 4K et les panneaux orientés vers les jeux.
- L'Europe représentait une part de 16 à 20 % en 2025 et progresse à un TCAC compris entre 5,1 et 5,9 %, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne étant les principaux moteurs de la demande.
- La région Asie-Pacifique a capté 50 à 54 % des parts de marché en 2025 et connaît une croissance annuelle composée de 7,1 à 8,0 %, tirée par la Chine, la Corée du Sud, le Japon, Taïwan et l'Inde.
- Le segment le plus important, celui des téléviseurs 4K, détenait une part de marché de 58 à 62 % en 2025 et connaît une croissance annuelle composée de 6,4 à 7,2 %, soutenue par les livraisons de panneaux ultra haute définition grand public.
- Le segment à forte croissance des applications commerciales détenait une part de marché de 20 à 24 % en 2025 et connaît une croissance annuelle composée de 7,0 à 8,1 %, tirée par l'hôtellerie et l'affichage numérique.
- Principales entreprises analysées en détail : Fitipower Integrated Technology Inc., Himax Technologies, Inc., ILI Technology Corp., LG Electronics Inc., LUSEM Co., Ltd., Magnachip Semiconductor Corporation, Novatek Microelectronics Corp., Orise Technology Co., Ltd., Raydium Semiconductor Corporation et Samsung Electronics Co., Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution technologique du marché des circuits intégrés de pilotage d'écrans pour téléviseurs a évolué, passant des pilotes de source et de grille LCD de base aux pilotes de source multicanaux avancés, intégrant la gestion du timing, la coordination de la gestion de l'alimentation et la compensation pour les téléviseurs OLED et mini-LED. Les tendances de production s'articulent autour de la conception taïwanaise sans usine, des écosystèmes de panneaux coréens, de l'assemblage de téléviseurs chinois et des capacités de fabrication des technologies mixtes avancées nécessaires à l'électronique d'affichage grand format.
La demande future devrait augmenter à mesure que l'écran 4K s'imposera comme norme pour le grand public et que les appareils haut de gamme seront compatibles avec la signalisation 8K, les taux de rafraîchissement élevés et le rétroéclairage localisé. Des investissements seront réalisés dans l'efficacité énergétique des pilotes, le conditionnement sur film, la co-conception par les fabricants de dalles et la robustesse des alimentations. La consommation énergétique des téléviseurs engendrera le besoin de circuits intégrés permettant de réduire la consommation énergétique des dalles sans compromettre la luminosité, l'uniformité des couleurs ni la fluidité des mouvements.
Rapport sur le marché des circuits intégrés de pilotage d'affichage pour téléviseurs : étendue
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 6,55 milliards de dollars américains |
| Taille du marché d'ici 2034 | 11,66 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,63% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des circuits intégrés de pilotage d'affichage pour téléviseurs
Les principaux moteurs du marché des circuits intégrés de pilotage d'affichage pour téléviseurs sont l'augmentation de la densité de pixels, de la gamme de couleurs et du taux de rafraîchissement, tant pour les téléviseurs résidentiels que commerciaux. Selon Omdia, le marché des circuits intégrés de pilotage d'affichage pour téléviseurs LCD a rencontré des difficultés liées à la prise en charge des taux de rafraîchissement double et triple en 2025 ; toutefois, les livraisons de dalles LCD et la pénétration de la 4K devraient s'accélérer en 2026. Ceci garantit un volume de production suffisant de circuits intégrés, malgré l'amélioration constante des performances des dalles.
La chaîne d'approvisionnement comprend les fabricants de panneaux, les concepteurs de circuits intégrés sans usine, les fonderies de plaquettes, les intégrateurs de puces sur film, les assembleurs de téléviseurs et les équipementiers qui commercialisent leurs produits sous leur marque. L'approvisionnement dépend notamment de la disponibilité de fonderies utilisant des technologies matures, des évolutions des générations de verre et des fluctuations de prix des panneaux. Par conséquent, l'étude de marché des circuits intégrés de pilotage d'affichage pour téléviseurs établit un lien entre la conception des semi-conducteurs et l'économie des panneaux, car le nombre de pilotes, la tension d'alimentation et la synchronisation du signal influent sur le coût des téléviseurs et la qualité de leur image.
Le positionnement concurrentiel est influencé par les liens étroits entre les fabricants de dalles et les marques de téléviseurs. Novatek Microelectronics Corp., Himax Technologies, Inc., Raydium Semiconductor Corporation, ILI Technology Corp. et Fitipower Integrated Technology Inc. se disputent l'efficacité des pilotes, les performances d'interface et la rapidité de qualification. Samsung Electronics Co., Ltd., LG Electronics Inc., LUSEM Co., Ltd., Magnachip Semiconductor Corporation et Orise Technology Co., Ltd. complètent leurs écosystèmes grâce à leurs compétences dans les domaines des dalles, des semi-conducteurs et de la chaîne d'approvisionnement des écrans.
Ce modèle d'investissement privilégie les pilotes basse consommation et grande surface, la compensation de l'uniformité de la luminance OLED et les boîtiers à bords plus fins. La compétitivité repose sur la rapidité du co-développement, la fiabilité de la qualité pour les volumes importants de production et une maîtrise des prix lors de la gestion des stocks de téléviseurs. Les fournisseurs capables de répondre à la demande du marché 4K et d'anticiper la prochaine génération de dalles haut de gamme sont susceptibles de remporter davantage de parts de marché à l'avenir.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des circuits intégrés de pilotage d'affichage pour téléviseurs : perspectives stratégiques
Perspectives régionales
Marché nord-américain des circuits intégrés de pilotage d'affichage pour téléviseurs
L'Amérique du Nord détenait entre 18 et 22 % du marché en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 5,5 à 6,3 % jusqu'en 2034. La part de marché des circuits intégrés de pilotage d'affichage pour téléviseurs est soutenue par le remplacement des téléviseurs haut de gamme, l'intégration de périphériques de streaming, les écrans de jeu et le renouvellement des écrans d'entreprise. La demande est moins liée à l'augmentation du nombre de téléviseurs qu'à la taille des écrans, à la standardisation des dalles 4K et à une meilleure gestion du mouvement.
Aux États-Unis et au Canada, les détaillants influencent la composition des panneaux d'affichage grâce à des promotions saisonnières et des programmes de téléviseurs intelligents de marque distributeur. La demande commerciale provient des hôtels, des bars sportifs, des écoles et des salles de conférence qui remplacent leurs anciens écrans. Le Mexique contribue à ce marché par ses activités d'assemblage et de distribution de produits électroniques. La croissance reste inférieure à celle de la région Asie-Pacifique, mais la hausse des prix de vente moyens maintient une forte contribution à la valeur ajoutée des écrans DDIC avancés.
Marché américain des circuits intégrés de pilotage d'affichage pour téléviseurs
Les États-Unis représentaient 76 à 80 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée (TCAC) de 5,6 à 6,4 %. Samsung Electronics Co., Ltd., LG Electronics Inc., Novatek Microelectronics Corp., Himax Technologies, Inc. et Raydium Semiconductor Corporation conservent leur importance grâce à leurs partenariats dans la fourniture de dalles, leurs plateformes de télévision et leurs écosystèmes de téléviseurs intelligents haut de gamme.
Les tendances en matière d'applications se concentrent sur les téléviseurs 4K de 55 pouces et plus, les consoles de jeux, le streaming sportif et les écrans dans l'hôtellerie-restauration. Les acheteurs particuliers comparent la fréquence de rafraîchissement, la luminosité HDR et les gammes de prix, tandis que les utilisateurs professionnels privilégient la fiabilité et l'achat de parcs d'écrans standardisés. Le marché américain bénéficie également d'écosystèmes de contenu qui rendent les mises à niveau de résolution plus visibles pour les consommateurs.
Marché européen des circuits intégrés de pilotage d'affichage pour téléviseurs
La région européenne détenait une part de marché de 16 à 20 % en 2025 et devrait connaître une croissance annuelle composée de 5,1 à 5,9 %. L'Allemagne domine le marché grâce à la vente au détail de produits électroniques haut de gamme et aux besoins de remplacement. Le Royaume-Uni a tiré profit des services de diffusion et de streaming d'événements sportifs. La France, l'Italie et l'Espagne contribuent à la croissance grâce aux ménages urbains, aux projets de rénovation hôtelière et aux habitudes d'achat de téléviseurs plus écologiques.
La demande du marché européen est axée sur l'efficacité des grands écrans, la réparabilité et les réglementations énergétiques. Les marques de téléviseurs doivent garantir la luminosité, le coût de la dalle et la consommation d'énergie, ce qui crée une demande pour les circuits intégrés de gestion dynamique (DDIC) qui optimisent les performances. La croissance sera modérée mais régulière, car les modèles haut de gamme de téléviseurs OLED et Mini-LED nécessitent un contrôle précis des pixels.
Marché des circuits intégrés de pilotage d'affichage pour téléviseurs en Asie-Pacifique
La région Asie-Pacifique détenait une part de marché de 50 à 54 % en 2025 et devrait connaître un taux de croissance annuel composé (TCAC) de 7,1 à 8,0 %. La Chine domine le marché grâce à l'assemblage de téléviseurs, la production de dalles et la forte pénétration des téléviseurs intelligents 4K. La Corée, le Japon et Taïwan offrent respectivement leur expertise dans la production de dalles, la conception de circuits intégrés et le conditionnement, tandis que l'Inde et l'Australie contribuent à stimuler la demande grâce au renouvellement des équipements en milieu urbain et au financement du commerce de détail.
La combinaison de politiques industrielles, de la fabrication électronique dans la région et de la production de dalles fait de la zone Asie-Pacifique un acteur majeur du secteur. Le marché des circuits intégrés de commande d'affichage pour téléviseurs en Asie-Pacifique bénéficie de cycles de conception et de retour d'information rapides entre les fabricants de dalles et les producteurs de circuits intégrés. Malgré une forte concurrence sur les prix, l'innovation reste un moteur important.
Marché des circuits intégrés de pilotage d'affichage pour téléviseurs au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée (TCAC) de 6,0 à 7,0 %, grâce aux investissements de l'Arabie saoudite, des Émirats arabes unis, de l'Afrique du Sud et des autres pays de la région dans l'hôtellerie, les centres commerciaux, les infrastructures sportives et les résidences de loisirs. Les Émirats arabes unis sont en tête de la demande commerciale haut de gamme, tandis que l'Arabie saoudite contribue aux opportunités offertes par l'affichage grand format, liées aux infrastructures et au tourisme.
L'adoption de ces technologies est liée à l'efficacité énergétique des appareils électroniques grand public, à la modernisation des chambres d'hôtel et aux lieux de visionnage publics. La dépendance aux importations rend la fiabilité des distributeurs essentielle, mais les projets résidentiels haut de gamme et la signalétique commerciale soutiennent la demande pour des écrans de télévision de meilleure qualité utilisant des circuits intégrés de pilotage avancés.
Analyse de segmentation
Taper
Le marché des circuits intégrés de pilotage d'affichage pour téléviseurs devrait connaître une croissance annuelle composée ( TCAC ) de 6,2 % à 7,0 % entre 2026 et 2034. Ce marché couvre les architectures HDTV, Full HDTV, 4K et 2K. Les acheteurs et les fabricants de dalles sélectionnent leurs solutions de pilotage en fonction de la résolution, de la fréquence de rafraîchissement, de la consommation énergétique, de la taille de la dalle et des objectifs de coût. La migration vers la 4K accroît la complexité des circuits de pilotage, tandis que les résolutions plus anciennes restent pertinentes pour les téléviseurs d'entrée de gamme.
- La télévision haute définition reste pertinente pour les téléviseurs d'entrée de gamme et les petits modèles, où l'accessibilité financière, la faible complexité de l'écran et la compatibilité avec les chaînes de diffusion régionales soutiennent une demande constante dans les ménages sensibles aux prix et les milieux institutionnels.
- La Full HDTV est destinée aux téléviseurs de milieu de gamme, aux remplacements dans l'hôtellerie et aux écrans de salles secondaires, offrant un équilibre entre une meilleure clarté d'image, un coût de circuit intégré gérable, un approvisionnement stable et une large compatibilité avec les contenus diffusés en continu.
- La télévision 4K constitue le pilier stratégique en termes de volume, car un nombre plus élevé de pixels exige un pilotage de la source plus précis, un meilleur contrôle de la synchronisation et une efficacité énergétique accrue pour les téléviseurs grand écran grand public.
- La télévision 2K répond à des exigences régionales et commerciales spécifiques où la résolution intermédiaire, les besoins en bande passante réduits et les panneaux économiques constituent un pont pratique entre les formats Full HD et 4K.
Application
Le marché des applications devrait croître à un TCAC de 6,3 % à 7,2 % entre 2026 et 2034, porté par le développement conjoint des mises à niveau résidentielles et des déploiements commerciaux. La demande résidentielle est prédominante, notamment grâce au remplacement des téléviseurs intelligents et à l'adoption d'écrans plus grands, tandis que les applications commerciales nécessitent des panneaux fiables pour les hôtels, les salles de réunion, les établissements scolaires, la signalétique des commerces et les lieux de divertissement publics.
- La demande résidentielle est la plus forte car les ménages remplacent leurs anciens téléviseurs par des modèles intelligents 4K plus grands, ce qui rend les performances du DDIC essentielles pour la luminosité, la stabilité du mouvement, la précision des couleurs et la consommation d'énergie.
- La demande commerciale est stratégiquement importante dans les secteurs de l'hôtellerie, du commerce de détail, de l'éducation et des entreprises, où les longues heures d'ouverture, la qualité d'image constante et la standardisation du parc de téléviseurs influencent le choix des panneaux de télévision.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Résidentiel |
Haut |
Mise à niveau 4K |
Mise à l'échelle |
|
Commercial |
Moyen |
Affichages du lieu |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des circuits intégrés de pilotage d'affichage pour téléviseurs
La pénétration des téléviseurs 4K accroît la complexité des DDIC à grande échelle
La pénétration croissante des téléviseurs 4K constitue le principal facteur structurel, car chaque écran exige une synchronisation des pixels plus précise, une génération de tension stable et une intégration source-pilote plus efficace que les écrans d'autres résolutions. Selon Omdia, la part de marché des dalles LCD 4K devrait passer de 61 % en 2025 à 66 % en 2026, stimulant ainsi la croissance des livraisons de circuits intégrés de pilotage (DDIC) pour téléviseurs LCD, indépendamment des gains d'efficacité liés au pilotage à double et triple débit. Il est clair que cela se traduira par un ralentissement du développement des écrans basse résolution et un besoin accru de circuits intégrés offrant un meilleur débit et une plus grande uniformité d'image.
Les règles d'efficacité des panneaux favorisent les architectures de pilotes économes en énergie.
Les normes énergétiques des téléviseurs auront un impact croissant sur le choix des semi-conducteurs, car la luminosité des dalles, tout comme leur taille, pourrait accroître la consommation électrique. Dans ce contexte, les fabricants de circuits intégrés de commande devraient désormais proposer des dispositifs fonctionnant à basse tension, dotés d'une bonne gestion des lignes et permettant l'utilisation d'algorithmes de synchronisation pour réduire la consommation des dalles tout en préservant la qualité d'image. Cette tendance aura un impact majeur en Europe, en Amérique du Nord, au Japon et en Corée du Sud, où les étiquettes énergétiques influencent le positionnement des produits en rayon et les choix des consommateurs. Pour les grandes marques, l'efficacité des circuits de commande leur permettra de maintenir leurs promesses de luminosité sans enfreindre la réglementation.
Le remplacement des écrans commerciaux accroît la demande non résidentielle
Le remplacement des écrans commerciaux représente un pilier majeur de la demande sur le marché des circuits intégrés de pilotage d'écrans pour téléviseurs. Hôtels, bureaux, écoles, aéroports, commerces et enceintes sportives ont besoin de téléviseurs et d'écrans grand format offrant une longue durée de vie, des couleurs homogènes et une fiabilité à toute épreuve. Ces exigences renforcent l'importance des circuits intégrés de pilotage robustes, capables de garantir un rendu uniforme sur un grand nombre d'unités. L'impact est visible lors de la rénovation des chambres d'hôtel, de la modernisation des salles de réunion et dans les espaces de divertissement publics, où les écrans doivent être lumineux et fiables. Les acheteurs professionnels sont moins sensibles aux promotions commerciales de courte durée que les particuliers ; ils assurent ainsi une demande plus stable pour les plateformes d'écrans performantes et créent des opportunités pour les fournisseurs capables de garantir des cycles de vie produits longs.
Tendances futures du marché des circuits intégrés de pilotage d'affichage pour téléviseurs
L'intégration des pilotes et du contrôle de synchronisation s'étend davantage aux panneaux de commande.
Les tendances du marché des circuits intégrés de pilotage d'affichage pour téléviseurs s'orienteront de plus en plus vers une intégration plus poussée entre les pilotes de source, les contrôleurs de synchronisation, la gestion de l'alimentation et la logique de compensation de la dalle. Face à la recherche de bordures plus fines, d'interconnexions réduites et d'un assemblage simplifié, les fabricants de téléviseurs devront proposer une optimisation de la technologie puce sur film et un réglage assisté par firmware. Cette évolution ne fera pas disparaître l'expertise en composants discrets, mais elle favorisera les fournisseurs qui maîtrisent le comportement global de la dalle plutôt que les fonctions isolées des pilotes. Les conceptions futures mettront également davantage l'accent sur les diagnostics, la maîtrise des variations de processus et des cycles de qualification plus rapides, notamment pour les téléviseurs OLED et mini-LED haut de gamme où les défauts d'uniformité sont plus visibles pour les téléspectateurs.
La compensation OLED et Mini-LED devient un facteur de différenciation
Les futurs téléviseurs haut de gamme s'appuieront davantage sur la compensation au niveau du pilote pour gérer l'uniformité de la luminosité, les effets du vieillissement et les performances de la gradation locale. Les dalles OLED nécessitent un contrôle précis du courant et une compensation du vieillissement des pixels, tandis que les téléviseurs LCD mini-LED requièrent un pilotage coordonné pour réduire le blooming et améliorer le contraste. Cette tendance transforme le rôle des circuits intégrés de contrôle de la densité d'énergie (DDIC) : de simples composants de conversion du signal, ils deviennent des acteurs clés de la performance visuelle. Les fournisseurs disposant d'algorithmes performants, de relations privilégiées avec les fabricants de dalles et d'une expertise reconnue en conception de signaux mixtes gagneront en influence dès les premières phases de conception. À terme, une meilleure compensation permettra d'allonger la durée de vie des téléviseurs et de renforcer la confiance des consommateurs dans les technologies d'écran haut de gamme.
Opportunités de marché des circuits intégrés de pilotage d'affichage pour téléviseurs
Plateformes 4K co-conçues pour les marques de télévision grand public
Les prévisions du marché des circuits intégrés de pilotage d'affichage pour téléviseurs mettent en évidence une opportunité d'investissement dans les plateformes de dalles 4K co-conçues pour les grandes marques de téléviseurs. Les fournisseurs peuvent collaborer avec les fabricants de dalles afin de standardiser les pilotes de source, les contrôleurs de synchronisation et les interfaces de gestion de l'alimentation pour différentes tailles d'écran. Cela permet de réduire les coûts de qualification, d'améliorer la visibilité des approvisionnements et d'aider les marques de téléviseurs à lancer plus rapidement leurs gammes de produits saisonnières. Cette opportunité est particulièrement intéressante en Chine, en Inde, en Asie du Sud-Est et en Amérique latine, où les modèles 4K d'entrée de gamme connaissent une forte croissance. Les fournisseurs de circuits intégrés qui associent un approvisionnement fiable en technologies matures à un firmware adaptable et à un packaging compétitif peuvent remporter des contrats de conception récurrents pour les grandes familles de téléviseurs.
Solutions de pilotage OLED et Mini-LED haut de gamme
Les téléviseurs OLED et mini-LED haut de gamme offrent des opportunités pour des solutions DDIC à plus forte valeur ajoutée, prenant en charge la compensation, les taux de rafraîchissement élevés et une consommation d'énergie réduite. Plutôt que de se concentrer uniquement sur le prix unitaire, les fournisseurs peuvent se positionner sur la qualité d'image, la gestion thermique et l'optimisation du rendement des panneaux. Les investissements devraient privilégier la validation conjointe avec les fabricants de panneaux, une analyse des défaillances plus poussée et des paramètres de pilotage ajustables par logiciel. Cette opportunité est particulièrement intéressante aux États-Unis, en Europe, en Corée du Sud, au Japon et pour les marques chinoises haut de gamme, où les consommateurs sont prêts à payer pour des performances nettement supérieures. Les fournisseurs performants peuvent préserver leurs marges même face aux fluctuations cycliques des prix des pilotes LCD grand public.
Développements récents
- Mars 2025 : Himax Technologies, Inc. Tata Electronics, Himax Technologies, Inc. et Powerchip Semiconductor Manufacturing Corporation ont signé un protocole d’accord pour développer des semi-conducteurs d’affichage et des solutions de détection IA à très faible consommation pour les marchés indien et mondiaux, y compris la conception, la fabrication, l’emballage et la collaboration en matière de services de fabrication électronique de puces.
- Novembre 2025 : Novatek Microelectronics Corp. La société a introduit la technologie de mise à l’échelle intégrée TCON avec un traitement d’image amélioré, une compensation des pixels OLED, une correction de l’uniformité de la luminance et de la chromaticité, et des algorithmes de compensation en temps réel, prenant en charge la fabrication OLED courante et les futures technologies de panneaux à haute luminosité.
- Novembre 2025 : Himax Technologies, Inc. La société a annoncé un chiffre d’affaires de 199,2 millions de dollars US pour le troisième trimestre 2025 et a souligné la poursuite du développement dans les domaines des circuits intégrés d’affichage, des Tcon, des écrans automobiles et des applications émergentes liées à l’affichage, renforçant ainsi son positionnement dans le secteur des semi-conducteurs d’affichage à signaux mixtes.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -