
Mercato dei circuiti integrati controller di pantalla per televisori: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei circuiti integrati driver per display per TV (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (HDTV, Full HDTV, TV 4K2K); applicazione (residenziale, commerciale) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00018376
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 06, 2026


Dimensioni del mercato nel 2025
6,55 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
11,66 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,63 %
Tasso di crescita
Mercato di riferimento
82,38 miliardi di dollari USA
(2026-2034)
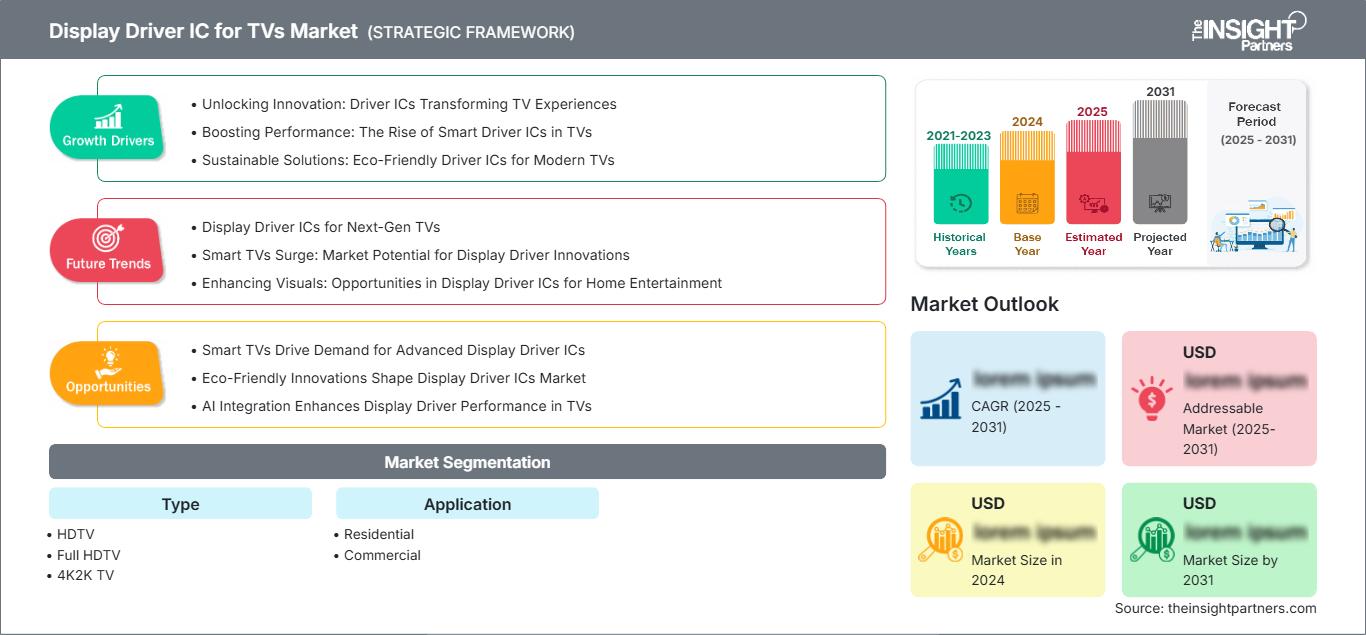
Il mercato dei circuiti integrati per driver di display per televisori (Display Driver IC For TV) è stato stimato a 6,55 miliardi di dollari nel 2025 e si prevede che raggiungerà gli 11,66 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 6,63% dal 2026 al 2034. Questa crescita è trainata dalla necessità di una gestione più precisa dei pixel, di una riduzione del consumo energetico, di una migliore stabilità della frequenza di aggiornamento e della compatibilità con l'elaborazione delle immagini.
Per la regione del Nord America, si prevede che il mercato dei circuiti integrati per driver di display per TV crescerà a un CAGR compreso tra il 5,5% e il 6,3%, trainato dalla domanda di televisori di ultima generazione, servizi di streaming sportivo, display per videogiochi ed esperienze intelligenti per il salotto. La domanda è supportata dall'adozione di trasmissioni ad altissima definizione, pacchetti di vendita al dettaglio e aggiornamenti dei display commerciali in hotel e ambienti aziendali.
Analisi e approfondimenti sul mercato dei circuiti integrati driver per display di televisori.
- Nel 2025 il Nord America deteneva una quota di mercato compresa tra il 18% e il 22% e sta crescendo a un tasso annuo composto (CAGR) del 5,5-6,3% nel periodo 2026-2034, grazie alla sostituzione dei televisori di fascia alta e all'aggiornamento dei display commerciali.
- Nel 2025 gli Stati Uniti rappresentavano il 76-80% del mercato nordamericano e registravano una crescita a un tasso annuo composto (CAGR) compreso tra il 5,6% e il 6,4%, trainata dai pannelli per la sostituzione di schermi 4K e da quelli orientati al gaming.
- Nel 2025 l'Europa ha rappresentato una quota di mercato compresa tra il 16% e il 20%, con una crescita annua composta (CAGR) tra il 5,1% e il 5,9%, guidata da Germania, Regno Unito, Francia, Italia e Spagna.
- Nel 2025 la regione Asia-Pacifico ha raggiunto una quota di mercato compresa tra il 50% e il 54%, espandendosi a un tasso annuo composto (CAGR) del 7,1-8,0%, trainata da Cina, Corea del Sud, Giappone, Taiwan e India.
- Il segmento più ampio, quello dei televisori 4K, deteneva una quota di mercato compresa tra il 58% e il 62% nel 2025 e sta crescendo a un tasso annuo composto (CAGR) compreso tra il 6,4% e il 7,2%, grazie alle spedizioni di pannelli ad altissima definizione di largo consumo.
- Il segmento ad alta crescita delle applicazioni commerciali deteneva una quota di mercato del 20-24% nel 2025 e sta crescendo a un tasso annuo composto (CAGR) compreso tra il 7,0% e l'8,1%, trainato dal settore alberghiero e dalla segnaletica digitale.
- Aziende chiave analizzate nel dettaglio : Fitipower Integrated Technology Inc., Himax Technologies, Inc., ILI Technology Corp., LG Electronics Inc., LUSEM Co., Ltd., Magnachip Semiconductor Corporation, Novatek Microelectronics Corp., Orise Technology Co., Ltd., Raydium Semiconductor Corporation e Samsung Electronics Co., Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il progresso tecnologico nel mercato dei circuiti integrati per driver di display per televisori si è evoluto dai driver di sorgente e gate LCD di base a driver di sorgente avanzati ad alto numero di canali, controllo integrato della temporizzazione, coordinamento della gestione dell'alimentazione e compensazione per televisori OLED e mini LED. Le tendenze produttive ruotano attorno alla progettazione fabless taiwanese, agli ecosistemi di pannelli coreani, all'assemblaggio di televisori in Cina e alle capacità di fabbricazione per le tecnologie a segnale misto avanzate necessarie per l'elettronica dei display di grandi dimensioni.
Le tendenze future della domanda aumenteranno con l'affermarsi dei display 4K come standard di mercato e con la crescente compatibilità dei dispositivi di fascia alta con la segnalazione 8K, la frequenza di aggiornamento elevata e il local dimming. Gli investimenti si concentreranno sull'efficienza energetica dei driver, sul packaging chip-on-film, sulla co-progettazione con i produttori di pannelli e sulla robustezza delle forniture. Il consumo energetico dei televisori spingerà verso la progettazione di circuiti integrati che consentano un minore consumo energetico del pannello senza compromettere luminosità, uniformità del colore o effetti di movimento.
Ambito del rapporto di mercato sui circuiti integrati driver per display per televisori
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 6,55 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 11,66 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,63% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei circuiti integrati driver per display di televisori
I fattori trainanti del mercato dei circuiti integrati per driver di display per TV includono l'aumento della densità di pixel, della gamma cromatica e della frequenza di aggiornamento sia nei televisori residenziali che commerciali. Secondo Omdia, i circuiti integrati per driver di display per TV LCD hanno dovuto affrontare delle sfide in termini di pilotaggio dual rate e triple rate nel 2025; tuttavia, le spedizioni di pannelli per TV LCD e la penetrazione del 4K aumenteranno nel 2026. Ciò garantisce il volume dei circuiti integrati, anche se ogni design di pannello diventa sempre più efficiente.
La catena di fornitura comprende produttori di pannelli, progettisti di circuiti integrati fabless, fonderie di wafer, confezionatori di chip su film, assemblatori di televisori e OEM che commercializzano i propri prodotti con il proprio marchio. I fattori che influenzano l'offerta includono la disponibilità di fonderie con nodi tecnologici maturi, le variazioni nella generazione del vetro e i cicli di prezzo dei pannelli. Pertanto, lo studio di mercato sui circuiti integrati per driver di display per televisori è strettamente correlato alla progettazione dei semiconduttori e all'economia dei pannelli, poiché la quantità di driver, la tensione di alimentazione e la temporizzazione del segnale incidono sui costi dei televisori e sulla qualità dell'immagine.
Il posizionamento competitivo è influenzato dagli stretti legami tra i fornitori di pannelli e i marchi di televisori. Novatek Microelectronics Corp., Himax Technologies, Inc., Raydium Semiconductor Corporation, ILI Technology Corp. e Fitipower Integrated Technology Inc. competono in termini di efficienza dei driver, prestazioni dell'interfaccia e rapidità di qualificazione. Samsung Electronics Co., Ltd., LG Electronics Inc., LUSEM Co., Ltd., Magnachip Semiconductor Corporation e Orise Technology Co., Ltd. completano i loro ecosistemi con competenze nei pannelli, nei semiconduttori e nella catena di fornitura dei display.
Il modello di investimento evidenzia driver a basso consumo e di grandi dimensioni, compensazione dell'uniformità di luminanza degli OLED e package con cornici più sottili. La forza competitiva si basa sulla velocità di sviluppo congiunto, sull'affidabilità qualitativa nella produzione di grandi volumi di pannelli e sulla disciplina dei prezzi nella gestione delle scorte di TV. I fornitori in grado di soddisfare la domanda del mercato di massa del 4K e di prepararsi per i pannelli premium di prossima generazione hanno maggiori probabilità di successo in futuro.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei circuiti integrati per driver di display per televisori: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei circuiti integrati per driver di display per televisori
Nel 2025 il Nord America deteneva una quota di mercato compresa tra il 18% e il 22% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,5-6,3% fino al 2034. La quota di mercato dei circuiti integrati per driver di display per TV è sostenuta dalla sostituzione di televisori di fascia alta, dai pacchetti di dispositivi di streaming, dai display per il gaming e dall'aggiornamento dei display aziendali. La domanda non riguarda tanto l'espansione del numero di televisori, quanto piuttosto le dimensioni maggiori dello schermo, la standardizzazione dei pannelli 4K e la migliore gestione del movimento.
I rivenditori negli Stati Uniti e in Canada influenzano il mix di pannelli attraverso promozioni stagionali e programmi Smart TV a marchio privato. La domanda commerciale proviene da hotel, bar sportivi, scuole e sale conferenze che sostituiscono i vecchi schermi. Il Messico contribuisce attraverso l'assemblaggio di componenti elettronici e i collegamenti di distribuzione. La crescita rimane inferiore a quella dell'area Asia-Pacifico, ma i prezzi medi di vendita più elevati mantengono un forte contributo in termini di valore per i DDIC avanzati.
Circuito integrato driver display USA per TV Mercato Mercato
Nel 2025 gli Stati Uniti rappresentavano il 76-80% del mercato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) compreso tra il 5,6% e il 6,4%. Samsung Electronics Co., Ltd., LG Electronics Inc., Novatek Microelectronics Corp., Himax Technologies, Inc. e Raydium Semiconductor Corporation mantengono la loro rilevanza grazie ai rapporti di fornitura di pannelli, alle piattaforme televisive e agli ecosistemi di smart TV di fascia alta.
Le tendenze applicative si concentrano su televisori 4K da 55 pollici e superiori, console per videogiochi, streaming sportivo e display per il settore alberghiero. Gli acquirenti al dettaglio confrontano la frequenza di aggiornamento, la luminosità HDR e le fasce di prezzo, mentre gli utenti commerciali privilegiano l'affidabilità e l'acquisto di flotte standardizzate. Il mercato statunitense beneficia inoltre di ecosistemi di contenuti che rendono gli aggiornamenti di risoluzione più visibili ai consumatori.
Mercato europeo dei circuiti integrati driver display per TV
Nel 2025, la regione europea deteneva una quota di mercato compresa tra il 16% e il 20% e prevedeva una crescita a un tasso annuo composto (CAGR) del 5,1-5,9%. La Germania si conferma leader nel settore dell'elettronica di consumo di fascia alta, sia per la vendita al dettaglio che per la sostituzione di apparecchi. Il Regno Unito ha tratto vantaggio dal settore delle trasmissioni sportive e dei servizi di streaming. Francia, Italia e Spagna contribuiscono alla crescita grazie alle famiglie urbane, ai progetti di ristrutturazione alberghiera e alle abitudini di acquisto di televisori ecocompatibili.
La domanda del mercato europeo si concentra sulle prestazioni efficienti dei televisori a grande schermo, sulla riparabilità e sulle normative energetiche dei prodotti. I produttori di TV devono garantire luminosità, costi dei pannelli e consumo energetico, creando una domanda di DDIC (Digital Display Controller) che ottimizzano le prestazioni. La crescita sarà moderata ma costante, poiché i modelli di TV OLED e Mini-LED di fascia alta richiedono un controllo preciso dei pixel.
Mercato dei circuiti integrati driver display APAC per TV
Nel 2025, la regione Asia-Pacifico (APAC) deteneva una quota di mercato del 50-54% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 7,1-8,0%. La Cina è un mercato dominante grazie all'assemblaggio di televisori, alla produzione di pannelli e alla diffusione di smart TV 4K. Corea, Giappone e Taiwan offrono competenze rispettivamente nella produzione di pannelli, nella progettazione di circuiti integrati e nel packaging, mentre India e Australia contribuiscono a stimolare la domanda attraverso la sostituzione degli impianti nelle aree urbane e il finanziamento al dettaglio.
La combinazione di politiche industriali, produzione di elettronica nella regione e produzione di pannelli rende l'area APAC un attore importante nel settore. Il mercato dei circuiti integrati per driver di display per televisori nell'area APAC è favorito da rapidi cicli di feedback di progettazione tra i produttori di pannelli e i produttori di circuiti integrati. Nonostante la forte concorrenza sui prezzi, l'innovazione è in continua evoluzione.
Mercato dei circuiti integrati driver display per TV in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) compreso tra il 6,0% e il 7,0%, grazie agli investimenti di Arabia Saudita, Emirati Arabi Uniti, Sudafrica e del resto della regione in settori quali l'ospitalità, i centri commerciali, gli impianti sportivi e l'intrattenimento residenziale. Gli Emirati Arabi Uniti sono in testa alla domanda di spazi commerciali di fascia alta, mentre l'Arabia Saudita offre opportunità di display di grande formato legate alle infrastrutture e al turismo.
L'adozione di questa tecnologia è legata all'elettronica di consumo a basso consumo energetico, al miglioramento delle camere d'albergo e ai luoghi di visione pubblici. La dipendenza dalle importazioni rende importante l'affidabilità dei distributori, ma i progetti residenziali di lusso e la segnaletica commerciale mantengono alta la domanda di pannelli televisivi di qualità superiore che utilizzano circuiti integrati di pilotaggio avanzati.
Analisi di segmentazione
Tipo
Si prevede che il mercato dei circuiti integrati per driver di display per TV crescerà a un tasso di crescita annuo composto (CAGR) compreso tra il 6,2% e il 7,0% nel periodo 2026-2034, coprendo le architetture HDTV, Full HDTV, 4K e 2K. Acquirenti e produttori di pannelli selezionano le soluzioni di driver in base a risoluzione, frequenza di aggiornamento, budget energetico, dimensioni del pannello e obiettivi di costo. La migrazione verso il 4K aumenta la complessità dei driver di sorgente, mentre le risoluzioni precedenti rimangono rilevanti nelle fasce di prezzo dei televisori.
- L'HDTV rimane rilevante nei televisori di fascia bassa e di dimensioni ridotte, dove il prezzo accessibile, la semplicità del pannello e la compatibilità con le trasmissioni regionali garantiscono una domanda costante nelle famiglie e nelle istituzioni sensibili al prezzo.
- La tecnologia Full HDTV è adatta a televisori di fascia media, alla sostituzione di quelli esistenti nel settore alberghiero e ai display per ambienti secondari, offrendo un equilibrio tra una maggiore nitidezza delle immagini, costi dei circuiti integrati contenuti, approvvigionamento stabile e ampia compatibilità con contenuti in streaming e trasmissioni televisive.
- La TV 4K rappresenta il punto di riferimento strategico in termini di volumi di vendita, poiché un numero maggiore di pixel richiede una gestione della sorgente più precisa, un migliore controllo della temporizzazione e una maggiore efficienza energetica nei televisori a grande schermo di largo consumo.
- La TV 2K risponde a specifiche esigenze regionali e commerciali, dove la risoluzione intermedia, la minore necessità di larghezza di banda e i pannelli economicamente vantaggiosi rappresentano un valido ponte tra i formati Full HD e 4K.
Applicazione
Si prevede che il mercato delle applicazioni crescerà a un tasso annuo composto (CAGR) compreso tra il 6,3% e il 7,2% nel periodo 2026-2034, grazie alla contemporanea espansione degli aggiornamenti residenziali e delle installazioni commerciali. La domanda residenziale è trainata dalla sostituzione delle smart TV e dall'acquisto di schermi di grandi dimensioni, mentre le applicazioni commerciali richiedono pannelli affidabili per hotel, sale riunioni, istituti scolastici, insegne per negozi e luoghi di intrattenimento pubblico.
- La domanda nel settore residenziale è più elevata perché le famiglie sostituiscono i vecchi televisori con modelli smart 4K di dimensioni maggiori, rendendo le prestazioni del DDIC fondamentali per luminosità, stabilità del movimento, accuratezza dei colori e consumo energetico.
- La domanda commerciale riveste un'importanza strategica nei settori dell'ospitalità, della vendita al dettaglio, dell'istruzione e delle aziende, dove i lunghi orari di apertura, la qualità costante delle immagini e la standardizzazione del parco dispositivi influenzano la scelta dei pannelli televisivi.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Giornata di tendenza |
Fase di adozione |
|
Residenziale |
Alto |
Aggiornamento a 4K |
Scalatura |
|
Commerciale |
Mezzo |
Esposizioni della sede |
Emergenti |
Analisi dei fattori di crescita e dell'impatto del mercato dei circuiti integrati driver per display per televisori.
La diffusione della televisione 4K aumenta la complessità dei sistemi DDIC su larga scala.
La crescente diffusione dei televisori 4K rappresenta il fattore strutturale più importante, poiché ogni schermo richiede una temporizzazione dei pixel più precisa, una generazione di tensione stabile e un'integrazione sorgente-driver più efficiente rispetto agli schermi con altre risoluzioni. Secondo Omdia, si prevede che la penetrazione dei pannelli LCD 4K aumenterà dal 61% nel 2025 al 66% nel 2026, stimolando così la crescita delle spedizioni di DDIC per TV LCD, a prescindere dal miglioramento dell'efficienza dovuto al pilotaggio dual-rate e triple-rate. È evidente che l'effetto sul mercato si tradurrà in una riduzione dello sviluppo di schermi a bassa risoluzione e in una maggiore necessità di circuiti integrati che offrano una migliore velocità di elaborazione e uniformità dell'immagine.
Le normative sull'efficienza dei pannelli promuovono architetture di driver a basso consumo energetico.
Gli standard energetici per i televisori avranno un impatto sempre maggiore sulla selezione dei semiconduttori, poiché la luminosità dei pannelli, insieme alle loro dimensioni, potrebbe aumentare il consumo di energia elettrica. In questo contesto, i fornitori di circuiti integrati per i driver dovrebbero ora offrire dispositivi che operano a bassa tensione, hanno una buona capacità di pilotaggio delle linee e consentono agli algoritmi di temporizzazione di ridurre il consumo energetico del pannello mantenendo la qualità dell'immagine. Questa tendenza avrà il suo impatto maggiore in Europa, Nord America, Giappone e Corea del Sud, dove le classificazioni energetiche influenzano il posizionamento sugli scaffali dei negozi e il confronto tra i clienti. Per i marchi più noti, l'efficienza dei driver li aiuterà a mantenere le dichiarazioni sulla luminosità dello schermo senza incorrere in violazioni delle normative.
La sostituzione dei display commerciali amplia la domanda nel settore non residenziale.
La sostituzione dei display commerciali sta diventando un pilastro fondamentale del mercato dei circuiti integrati per driver di display per televisori. Hotel, uffici, scuole, aeroporti, negozi e impianti sportivi necessitano di televisori e schermi di grande formato con orari di funzionamento prolungati, colori uniformi e affidabilità a livello di flotta. Questi requisiti aumentano il valore di circuiti integrati per driver robusti, in grado di mantenere un output uniforme su un gran numero di unità. L'impatto è visibile nel rinnovamento delle camere d'albergo, nell'ammodernamento delle sale riunioni e negli spazi di intrattenimento pubblici, dove i display devono essere luminosi e affidabili. Gli acquirenti commerciali sono meno sensibili alle promozioni di breve durata rispetto ai consumatori privati, pertanto garantiscono una domanda più costante di piattaforme per pannelli qualificate e creano opportunità per i fornitori in grado di supportare cicli di vita del prodotto lunghi.
Mercato dei circuiti integrati driver per display per TV: tendenze future
L'integrazione di driver e controllo della fasatura si fa più profonda nei pannelli
Circuiti integrati per driver di display per TV: le tendenze di mercato si concentreranno sempre più su una maggiore integrazione tra driver di sorgente, controller di temporizzazione, gestione dell'alimentazione e logica di compensazione del pannello. Poiché i produttori di televisori puntano a cornici più sottili, un minor numero di interconnessioni e un assemblaggio più semplice, i fornitori di circuiti integrati dovranno supportare l'ottimizzazione chip-on-film e la messa a punto assistita da firmware. Questo cambiamento non eliminerà le competenze specifiche per i componenti discreti, ma premierà i fornitori che comprendono il comportamento completo del pannello piuttosto che le singole funzioni dei driver. I progetti futuri porranno inoltre maggiore enfasi sulla diagnostica, sul controllo delle variazioni di processo e su cicli di qualificazione più rapidi, soprattutto per i televisori OLED e mini-LED di fascia alta, dove i difetti di uniformità sono più visibili agli spettatori.
La compensazione OLED e Mini-LED diventa un elemento distintivo
I futuri televisori di fascia alta si affideranno sempre più alla compensazione a livello di driver per gestire l'uniformità della luminosità, gli effetti di invecchiamento e le prestazioni del local dimming. I pannelli OLED necessitano di un controllo preciso della corrente e di una compensazione per l'invecchiamento dei pixel, mentre i televisori LCD mini-LED richiedono un pilotaggio coordinato per ridurre il blooming e migliorare il contrasto. Questa tendenza cambia il ruolo dei DDIC, che da componenti di conversione del segnale diventano elementi che contribuiscono alle prestazioni visive. I fornitori con algoritmi avanzati, solide relazioni con i produttori di pannelli e capacità di progettazione di segnali misti stabili acquisiranno influenza nelle prime fasi di progettazione. Nel tempo, una migliore compensazione può supportare cicli di vita più lunghi per i televisori e una maggiore fiducia dei consumatori nelle tecnologie degli schermi di fascia alta.
Opportunità di mercato per i circuiti integrati driver per display di televisori
Piattaforme 4K co-progettate per importanti emittenti televisive.
Le previsioni di mercato per i circuiti integrati driver per display TV indicano un'opportunità di investimento in piattaforme di pannelli 4K co-progettate per i marchi di televisori di massa. I fornitori possono collaborare con i produttori di pannelli per standardizzare i driver di sorgente, i controller di temporizzazione e le interfacce di gestione dell'alimentazione su diverse dimensioni di schermo. Ciò riduce i costi di qualificazione, migliora la visibilità degli acquisti e aiuta i marchi di televisori a lanciare più rapidamente le gamme di prodotti stagionali. L'opportunità è particolarmente interessante in Cina, India, Sud-est asiatico e America Latina, dove i modelli 4K a basso costo sono in crescita. I fornitori di circuiti integrati che combinano una fornitura affidabile di nodi maturi con firmware adattabile e packaging competitivo possono ottenere ripetutamente contratti di progettazione per famiglie di televisori ad alto volume.
Soluzioni di driver OLED e Mini-LED di alta qualità
I televisori OLED e mini-LED di fascia alta offrono un'opportunità per soluzioni DDIC di maggior valore, in grado di supportare la compensazione, frequenze di aggiornamento elevate e un funzionamento a basso consumo energetico. Anziché competere solo sul prezzo unitario, i fornitori possono posizionarsi in base alla qualità dell'immagine, alla gestione termica e al supporto della resa dei pannelli. Gli investimenti dovrebbero concentrarsi sulla validazione congiunta con i produttori di pannelli, su un'analisi dei guasti più approfondita e su parametri di pilotaggio regolabili via software. L'opportunità è particolarmente interessante negli Stati Uniti, in Europa, in Corea del Sud, in Giappone e tra i marchi cinesi di fascia alta, dove i consumatori sono disposti a pagare per differenze di prestazioni visibili. I fornitori di successo possono difendere i margini anche quando i prezzi dei driver LCD di fascia media rimangono ciclici.
Sviluppi recenti
- Marzo 2025: Himax Technologies, Inc. Tata Electronics, Himax Technologies, Inc. e Powerchip Semiconductor Manufacturing Corporation hanno firmato un protocollo d'intesa per sviluppare soluzioni di semiconduttori per display e sensori AI a bassissimo consumo energetico per i mercati indiano e globale, inclusa la collaborazione nella progettazione, produzione, confezionamento e fornitura di servizi di produzione elettronica.
- Novembre 2025: Novatek Microelectronics Corp. ha introdotto la tecnologia di scaler integrato TCON con elaborazione delle immagini migliorata, compensazione dei pixel OLED, correzione dell'uniformità di luminanza e cromaticità e algoritmi di compensazione in tempo reale, a supporto della produzione OLED standard e delle future tecnologie di pannelli ad alta luminosità.
- Novembre 2025: Himax Technologies, Inc. L'azienda ha riportato un fatturato di 199,2 milioni di dollari nel terzo trimestre del 2025 e ha sottolineato il continuo sviluppo nei circuiti integrati per display, nei T-con, nei display per il settore automobilistico e nelle applicazioni emergenti correlate ai display, rafforzando il proprio posizionamento nel settore dei semiconduttori per display a segnale misto.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -