
ディスプレイドライバーIC向けTヴィーエス市場:動向・需要・予測 2034
テレビ用ディスプレイドライバIC市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(HDTV、フルHDTV、4K2K TV)、用途別(住宅用、商業用)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00018376
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 06, 2026


2025年の市場規模
65億5000 万米ドル
基準年値
2034年の予測
116億6000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.63 %
成長率
対象市場
823億8000 万米ドル
(2026年~2034年)
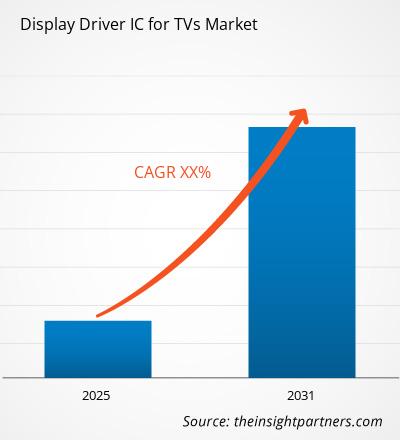
テレビ用ディスプレイドライバICの市場規模は、2025年には65億5000万米ドルと推定され、2034年には116億6000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)6.63%で成長すると見込まれています。この成長は、より高精度なピクセル管理、電力損失の低減、リフレッシュレートの安定性向上、および画像処理互換性へのニーズによって牽引されています。
北米地域におけるテレビ用ディスプレイドライバIC市場規模は、高度なテレビの買い替え、スポーツストリーミングサービス、ゲーム用ディスプレイ、インテリジェントなリビングルーム体験への需要に牽引され、年平均成長率(CAGR)5.5~6.3%で成長すると予測されています。この需要は、超高精細放送の普及、小売バンドル販売、ホテルや企業における業務用ディスプレイのアップグレードによって支えられています。
テレビ用ディスプレイドライバIC市場の評価と分析
- 北米は2025年には18~22%のシェアを占め、高級テレビの買い替えや業務用ディスプレイのアップグレードに支えられ、2026年から2034年にかけて年平均成長率(CAGR)5.5~6.3%で成長すると予測されている。
- 米国は2025年には北米市場の76~80%を占め、4K代替パネルやゲーム向けパネルに牽引され、年平均成長率(CAGR)5.6~6.4%で成長すると予測されている。
- 欧州は2025年には16~20%のシェアを占め、年平均成長率(CAGR)は5.1~5.9%で成長しており、ドイツ、英国、フランス、イタリア、スペインが需要を牽引している。
- アジア太平洋地域は2025年には50~54%の市場シェアを獲得し、中国、韓国、日本、台湾、インドを筆頭に、年平均成長率(CAGR)7.1~8.0%で拡大すると予測されている。
- 最大のセグメントである4Kテレビは、2025年には市場シェアの58~62%を占め、主流の超高精細パネルの出荷に支えられ、年平均成長率(CAGR)6.4~7.2%で成長すると予測されている。
- 高成長セグメントである商用アプリケーションは、2025年には市場シェアの20~24%を占め、ホスピタリティとデジタルサイネージに牽引されて、年平均成長率(CAGR)7.0~8.1%で成長すると予測されています。
- 詳細に分析された主要企業:Fitipower Integrated Technology Inc.、Himax Technologies, Inc.、ILI Technology Corp.、LG Electronics Inc.、LUSEM Co., Ltd.、Magnachip Semiconductor Corporation、Novatek Microelectronics Corp.、Orise Technology Co., Ltd.、Raydium Semiconductor Corporation、およびSamsung Electronics Co., Ltd.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
テレビ向けディスプレイドライバIC市場における技術進歩は、基本的なLCDソースドライバおよびゲートドライバから、高度な高チャネルソースドライバ、統合されたタイミング制御、電力管理調整、OLEDおよびミニLEDテレビ向けの補償機能へと移行しています。生産動向は、台湾のファブレス設計、韓国のパネルエコシステム、中国のテレビ組立、そして大面積ディスプレイエレクトロニクスに必要な高度なミックスドシグナル技術の製造能力を中心に展開しています。
4Kディスプレイがマスマーケットの標準となり、より多くのハイエンドデバイスが8K信号、高速リフレッシュレート、ローカルディミングに対応するようになるにつれ、今後の需要動向は増加するでしょう。ドライバーの電力効率、チップオンフィルムパッケージ、パネルメーカーとの共同設計、電源の堅牢性への投資が行われるでしょう。テレビのエネルギー消費は、輝度、色の均一性、モーション効果を低下させることなくパネルのエネルギー消費を削減できるIC設計の必要性を高めます。
テレビ用ディスプレイドライバIC市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 65億5000万米ドル |
| 2034年までの市場規模 | 116億6000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.63% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
テレビ用ディスプレイドライバIC市場分析
テレビ向けディスプレイドライバIC市場の市場推進要因としては、家庭用および業務用テレビの両方における画素密度、色域、リフレッシュレートの向上が挙げられます。Omdiaによると、LCD TV DDICは2025年にデュアルレートおよびトリプルレート駆動に関して課題に直面しましたが、LCD TVパネルの出荷量と4Kの普及率は2026年に増加すると予測されています。これにより、あらゆるパネル設計の効率化が進む中でも、ICの供給量は確保されるでしょう。
サプライチェーンには、パネルメーカー、ファブレスIC設計者、ウェハファウンドリ、チップオンフィルムパッケージング業者、テレビ組立業者、および自社製品をブランド化するOEMが含まれます。供給に関する考慮事項には、成熟したノードファウンドリの可用性、ガラス世代の変化、およびパネルの価格サイクルが含まれます。したがって、テレビ用ディスプレイドライバIC市場の調査は、半導体設計とパネルの経済性に関連しており、ドライバの数量、電源電圧、および信号タイミングは、テレビのコストと画質に影響を与えます。
パネルベンダーとテレビブランド間の緊密な連携が、競争上のポジショニングに影響を与えている。ノバテック・マイクロエレクトロニクス、ハイマックス・テクノロジーズ、レイディウム・セミコンダクター、ILIテクノロジー、フィティパワー・インテグレーテッド・テクノロジーは、ドライバ効率、インターフェース性能、迅速な認証といった点で競合している。サムスン電子、LGエレクトロニクス、LUSEM、マグナチップ・セミコンダクター、オリセ・テクノロジーは、パネル、半導体、ディスプレイサプライチェーンにおける能力で、それぞれのエコシステムを補完している。
投資パターンは、低消費電力・大面積ドライバー、OLEDの輝度均一性補正、薄型ベゼルパッケージに重点を置いている。競争力は、共同開発のスピード、大量生産における品質の信頼性、そしてテレビ在庫調整時の価格規律に基づいている。4K量産市場の需要を満たし、次世代プレミアムパネルへの対応も可能なサプライヤーが、今後より多くの成功を収める可能性が高い。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
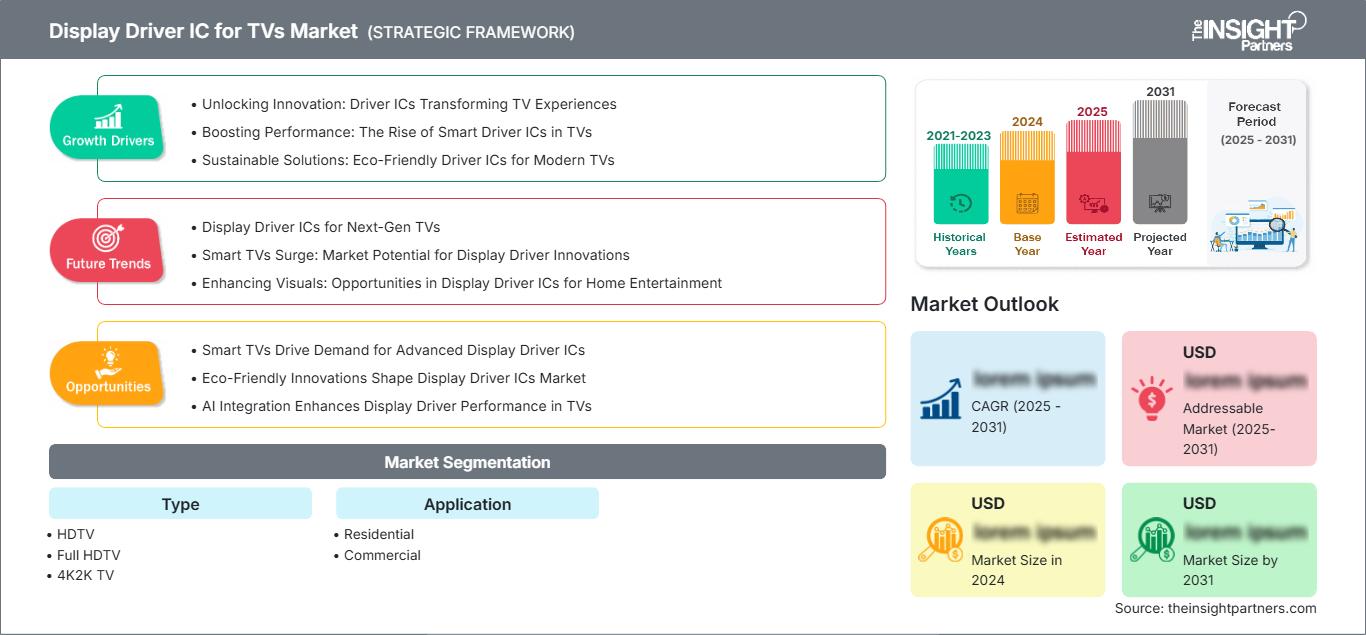
テレビ向けディスプレイドライバIC市場:戦略的洞察
地域別分析
北米のテレビ向けディスプレイドライバIC市場
北米は2025年に18~22%のシェアを占め、2034年まで年平均成長率(CAGR)5.5~6.3%で成長すると予測されています。テレビ用ディスプレイドライバICの市場シェアは、高級テレビの買い替え、ストリーミングデバイスのバンドル、ゲーム用ディスプレイ、企業向けディスプレイの刷新によって支えられています。需要はテレビ台数の増加よりも、画面サイズの大型化、4Kパネルの標準化、モーション処理の改善に重点が置かれています。
米国とカナダの小売業者は、季節ごとのプロモーションやプライベートブランドのスマートTV番組を通じて、パネル構成に影響を与えている。商業需要は、ホテル、スポーツバー、学校、会議室などからのもので、古いディスプレイの交換が行われている。メキシコは、電子機器の組み立てと流通を通じて貢献している。成長率はアジア太平洋地域を下回っているものの、平均販売価格の上昇により、先進的なDDIC(デジタルデジタルインフラ企業)は高い価値貢献を維持している。
米国テレビ向けディスプレイドライバIC市場
2025年には北米市場の76~80%を米国が占め、年平均成長率(CAGR)は5.6~6.4%と予測されている。サムスン電子、LGエレクトロニクス、ノバテックマイクロエレクトロニクス、ハイマックステクノロジーズ、レイディウムセミコンダクターは、パネル供給関係、テレビプラットフォーム、プレミアムスマートTVエコシステムを通じて、その存在感を維持している。
アプリケーションのトレンドは、55インチ以上の4Kテレビ、コンソールゲーム、スポーツストリーミング、ホスピタリティディスプレイに集中しています。小売バイヤーはリフレッシュレート、HDR輝度、価格帯を比較検討する一方、法人ユーザーは信頼性と標準化されたフリート購入を優先します。米国市場は、解像度向上を消費者に分かりやすく示すコンテンツエコシステムの恩恵も受けています。
欧州のテレビ向けディスプレイドライバIC市場
欧州地域は2025年までに16~20%のシェアを占め、年平均成長率(CAGR)は5.1~5.9%で成長すると予測されている。ドイツは高級家電製品の小売と買い替え需要で市場を牽引し、英国はスポーツ放送とストリーミングサービスで優位性を築いている。フランス、イタリア、スペインは、都市部の世帯、ホテル改修プロジェクト、環境に配慮したテレビ購入行動を通じて成長に貢献している。
欧州市場の需要は、大画面の効率的な性能、修理のしやすさに関する議論、および製品のエネルギー規制に焦点を当てています。テレビメーカーは、輝度、パネルコスト、消費電力を確保する必要があり、効率的な性能を実現するDDICへの需要が高まっています。プレミアムOLEDおよびMini-LEDテレビモデルには正確なピクセル制御が必要となるため、成長は緩やかではあるものの着実に進むと予想されます。
アジア太平洋地域のテレビ向けディスプレイドライバIC市場
アジア太平洋地域は2025年には市場シェアの50~54%を占め、年平均成長率(CAGR)は7.1~8.0%と予測されている。中国はテレビ組立、パネル生産、4Kスマートテレビの普及を通じて市場を牽引している。韓国、日本、台湾はそれぞれパネル生産、IC設計、パッケージングの専門知識を有しており、インドとオーストラリアは都市部における機器交換や小売金融を通じて需要拡大に貢献している。
産業政策、地域における電子機器製造、そしてパネル生産の組み合わせにより、アジア太平洋地域は業界において重要な役割を担っています。アジア太平洋地域のテレビ向けディスプレイドライバIC市場は、パネルメーカーとICメーカー間の迅速な設計フィードバックサイクルによって支えられています。価格競争は激化していますが、イノベーションは依然として進行中です。
中東・アフリカ地域のテレビ用ディスプレイドライバIC市場
中東・アフリカ地域は、サウジアラビア、アラブ首長国連邦、南アフリカ、その他の中東・アフリカ諸国がホテル、ショッピングモール、スポーツ施設、住宅向けエンターテイメントに投資することで、年平均成長率(CAGR)6.0~7.0%で成長すると予測されている。アラブ首長国連邦は高級商業施設の需要を牽引しており、サウジアラビアはインフラ整備や観光に関連した大型ディスプレイの導入機会を拡大している。
エネルギー効率の高い家電製品、ホテルの客室アップグレード、公共の視聴施設などでの採用が進んでいます。輸入依存度が高いため、販売代理店の信頼性が重要となりますが、高級住宅プロジェクトや商業用看板では、高度なドライバICを使用した高品質テレビパネルへの需要が維持されています。
セグメンテーション分析
タイプ
ディスプレイドライバIC市場は、HDTV、フルHDTV、4K TV、2K TVアーキテクチャを網羅しており、2026年から2034年にかけて年平均成長率(CAGR)6.2~7.0%で成長すると予想されています。購入者とパネルメーカーは、解像度、リフレッシュレート、電力バジェット、パネルサイズ、コスト目標に基づいてドライバソリューションを選択します。4Kへの移行によりソースドライバの複雑さが増す一方で、従来の解像度は低価格帯のテレビで依然として有効です。
- HDTVは、エントリーレベルや小型テレビにおいて依然として重要な存在であり、手頃な価格、パネルの複雑さの低さ、地域ごとの放送互換性といった利点により、価格に敏感な家庭や公共施設において安定した需要を支えている。
- フルHDTVは、ミドルレンジのテレビ、ホテルなどの業務用機器の代替、および補助的な部屋へのディスプレイとして適しており、より優れた画質と、管理しやすいICコスト、安定した供給源、そしてストリーミングや放送コンテンツとの幅広い互換性を両立させています。
- 4Kテレビは、主流の大型テレビにおいて、画素数の増加に伴い、より精密なソース駆動、より優れたタイミング制御、そしてより高い電力効率が求められるため、戦略的な販売量増加の要となる。
- 2Kテレビは、中間解像度、低帯域幅要件、コスト効率の高いパネルといった、特定の地域や商業的なニーズに対応し、フルHDと4Kフォーマットの間の実用的な橋渡しとなる。
応用
住宅向けアップグレードと商業施設向け導入が共に拡大するにつれ、アプリケーション市場は2026年から2034年にかけて年平均成長率(CAGR)6.3~7.2%で成長すると予測されています。住宅向け需要はスマートテレビの買い替えや大型スクリーンの導入によって牽引される一方、商業施設向けアプリケーションでは、ホテル、会議室、教育機関、小売店の看板、公共娯楽施設などで信頼性の高いパネルが求められています。
- 家庭向け需要が最も高いのは、各家庭が古いテレビをより大型の4Kスマートテレビに買い替えるためであり、明るさ、動きの安定性、色の正確さ、エネルギー消費量においてDDICの性能が極めて重要となる。
- 商業的な需要は、長時間稼働、一貫した画質、機器の標準化がテレビパネルの選定に影響を与える、ホスピタリティ、小売、教育、企業環境において戦略的に重要である。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
居住の |
高い |
4Kアップグレード |
スケーリング |
|
コマーシャル |
中くらい |
会場ディスプレイ |
新興 |
テレビ用ディスプレイドライバIC市場の成長要因と影響分析
4Kテレビの普及により、大面積DDICの複雑性が増大する
4Kテレビの普及率の上昇は、他の解像度の画面と比較して、各画面に求められるピクセルタイミングの精度、安定した電圧生成、およびソースドライバの統合効率の向上という点で、最も優れた構造的要因です。Omdiaによると、4K液晶パネルの普及率は2025年の61%から2026年には66%に上昇すると予測されており、デュアルレートおよびトリプルレート駆動による効率向上に関わらず、液晶テレビ用DDICの出荷台数の増加を刺激しています。市場への影響としては、低解像度画面の開発が減少し、スループットと画像均一性を向上させる集積回路の需要が増加することは明らかです。
パネル効率規制により、電力効率を考慮したドライバアーキテクチャが推進される
テレビのエネルギー基準は、パネルの明るさとサイズが大きくなるにつれて消費電力が増加する可能性があるため、半導体の選定にますます大きな影響を与えるようになるでしょう。こうした状況を踏まえ、ドライバICベンダーは、低電圧で動作し、優れたライン駆動能力を持ち、タイミングアルゴリズムによってパネルの消費電力を削減しながら画質を維持できるデバイスを提供する必要があります。この傾向は、エネルギー効率が店頭での陳列や消費者の比較判断に影響を与えるヨーロッパ、北米、日本、韓国で最も顕著に現れるでしょう。ブランド各社にとっては、ドライバの効率性を高めることで、基準違反に陥ることなく、明るい画面という謳い文句を維持することが可能になります。
商業用ディスプレイの交換により、非住宅向け需要が拡大
業務用ディスプレイの交換は、テレビ向けディスプレイドライバIC市場における明確な需要の柱となりつつあります。ホテル、企業オフィス、学校、空港、小売店、スポーツ施設などでは、長時間稼働、安定した色再現、そしてフリートレベルの信頼性を備えたテレビや大型スクリーンが求められています。こうした要件により、多数のユニットで均一な出力を維持できる堅牢なドライバICの価値が高まっています。その影響は、客室のリニューアル、会議室のアップグレード、そしてディスプレイの明るさと信頼性が求められる公共の娯楽スペースなどで顕著に表れています。業務用購入者は、一般家庭に比べて短期的な小売プロモーションの影響を受けにくいため、安定したパネルプラットフォームへの需要が高まり、長期にわたる製品ライフサイクルをサポートできるサプライヤーにとってビジネスチャンスが生まれています。
テレビ用ディスプレイドライバIC市場の将来動向
ドライバーとタイミング制御の統合がパネル内部へさらに深く浸透
テレビ向けディスプレイドライバIC市場のトレンドは、ソースドライバ、タイミングコントローラ、電源管理、パネル補正ロジック間のより緊密な統合にますます重点が置かれるようになるでしょう。テレビメーカーがよりスリムなベゼル、より少ない相互接続、よりシンプルな組み立てを追求するにつれ、ICサプライヤーはチップオンフィルム最適化とファームウェアによるチューニングをサポートする必要が出てきます。この変化によって個別の専門知識が不要になるわけではありませんが、個々のドライバ機能ではなく、パネル全体の動作を理解しているベンダーが有利になるでしょう。将来の設計では、特に視聴者にとって均一性の欠陥がより目立つプレミアムOLEDテレビやミニLEDテレビにおいて、診断、プロセス変動制御、より迅速な認定サイクルに重点が置かれるようになるでしょう。
OLEDとミニLEDの補正が差別化要因となる
将来の高級テレビは、輝度均一性、経年劣化、ローカルディミング性能を管理するために、ドライバレベルの補正にこれまで以上に依存するようになるでしょう。OLEDパネルは、ピクセルの経年劣化に対して精密な電流制御と補正を必要とし、ミニLED液晶テレビは、ブルーミングを低減しコントラストを向上させるために協調駆動を必要とします。この傾向により、DDICの役割は信号変換コンポーネントから視覚性能への貢献へと変化します。強力なアルゴリズム、パネルメーカーとの良好な関係、そして安定したミックスドシグナル設計能力を持つサプライヤーは、設計の初期段階で影響力を増すでしょう。時間の経過とともに、より優れた補正は、テレビのライフサイクルの延長と、高級スクリーン技術に対する消費者の信頼の強化を支えることになります。
テレビ用ディスプレイドライバICの市場機会
大手テレビブランド向けに共同設計した4Kプラットフォーム
テレビ向けディスプレイドライバIC市場の予測によると、大手テレビメーカー向けの共同設計4Kパネルプラットフォームへの投資機会が見込まれています。サプライヤーはパネルメーカーと協力し、複数の画面サイズにわたってソースドライバ、タイミングコントローラ、および電源管理インターフェースを標準化できます。これにより、認定コストが削減され、調達の可視性が向上し、テレビメーカーは季節ごとの製品ラインナップをより迅速に展開できるようになります。この機会は、特に中国、インド、東南アジア、ラテンアメリカで魅力的です。これらの地域では、低価格帯の4Kモデルが拡大しています。信頼性の高い成熟ノード供給と適応性の高いファームウェア、競争力のあるパッケージングを組み合わせたICベンダーは、大量生産されるテレビ製品群で繰り返し設計採用を獲得できるでしょう。
プレミアムOLEDおよびミニLEDドライバーソリューション
プレミアムOLEDおよびミニLEDテレビは、補正機能、高リフレッシュレート、低消費電力動作をサポートする高付加価値DDICソリューションにとって絶好の機会となります。サプライヤーは、単価競争に終始するのではなく、画質、熱管理、パネル歩留まりサポートといった強みを前面に押し出すことができます。投資は、パネルメーカーとの共同検証、より高度な故障解析、ソフトウェアで調整可能な駆動パラメータに重点を置くべきです。この機会は、消費者が目に見える性能差に価値を見出す米国、欧州、韓国、日本、そして中国の高級ブランドにおいて最も魅力的です。主流のLCDドライバ価格が周期的に変動する中でも、成功を収めるベンダーは利益率を維持できるでしょう。
最近の動向
- 2025年3月:Himax Technologies, Inc.、Tata Electronics、Himax Technologies, Inc.、およびPowerchip Semiconductor Manufacturing Corporationは、インドおよび世界市場向けのディスプレイ半導体および超低消費電力AIセンシングソリューションの開発に関する覚書(MOU)を締結しました。これには、チップ設計、製造、パッケージング、および電子機器製造サービスにおける協力が含まれます。
- 2025年11月:ノバテック・マイクロエレクトロニクス社は、画像処理、OLEDピクセル補正、輝度および色度均一性補正、リアルタイム補正アルゴリズムを強化したTCON組み込みスケーラー技術を発表し、主流のOLED製造と今後の高輝度パネル技術をサポートしました。
- 2025年11月:Himax Technologies, Inc.は、2025年第3四半期の売上高が1億9920万米ドルであったと発表し、ディスプレイIC、Tcon、車載ディスプレイ、および新たなディスプレイ関連アプリケーションにおける継続的な開発を強調し、ミックスドシグナルディスプレイ半導体の地位を強化した。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -