
Markt für Display Material: Größe, Trends & Prognose 2034
Marktgröße und Prognosen für Displaymaterialien (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Technologie (LCD, OLED); Komponenten und Materialien (Polarisator, Substrat, Farbfilterschicht, Flüssigkristalle, Hintergrundbeleuchtungseinheit, Emitter- und organische Schichtmaterialien, Verkapselung, Sonstige); Anwendung (Fernseher, Smartphones und Tablets, Laptops und Desktop-Computer, Großformatdisplays, Automobilindustrie, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00004796
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 06, 2026


Marktgröße 2025
14,33 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
27,25 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
8,37 %
Wachstumsrate
Adressierbarer Markt
196,95 Mrd. US-Dollar
(2026–2034)
Der Markt für Displaymaterialien wird voraussichtlich von 14,33 Milliarden US-Dollar im Jahr 2025 auf 27,25 Milliarden US-Dollar im Jahr 2034 anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,37 % im Zeitraum 2026–2034 entspricht. Das Marktwachstum wird durch den Austausch von LCD-Displays, den Übergang zu OLED-Technologien, den Bedarf an größeren Bildschirmflächen und die höhere Materialintensität in der Unterhaltungselektronik, in Cockpit-Displays von Fahrzeugen und in öffentlichen Displays angetrieben.
Nordamerika bleibt ein wichtiger Nachfragemarkt mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,6–8,2 % im Zeitraum 2026–2034. Treiber dieses Wachstums sind die steigende Nachfrage nach hochwertigen Fernsehgeräten, der Einsatz von Displays in Automobilen und die zunehmende Verbreitung großformatiger Displays in Unternehmen. Darüber hinaus wird das Marktwachstum für Displaymaterialien in Nordamerika durch den Gerätewechsel, strengere Qualitätsanforderungen an Glas und Folien sowie Investitionen in die lokale Halbleiter- und Elektroniklieferkette beeinflusst.
Marktanalyse und Einblicke zu Displaymaterialien
- Nordamerika hatte 2025 einen Marktanteil von 29–31 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,6–8,2 % wachsen, angeführt von Premium-Elektronik, der Digitalisierung des Fahrzeugcockpits und der Modernisierung von Unternehmensdisplays.
- Die USA repräsentierten 2025 86–88 % Nordamerikas und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,7–8,3 % wachsen, was durch hohe Geräteausgaben unterstützt wird.
- Europa hielt 2025 einen Marktanteil von 18–20 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 6,9–7,5 % wachsen, wobei Deutschland, Großbritannien und Frankreich die Nachfrage im Automobil- und Industriesektor anführen.
- Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 43–45 % und wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8–9,4 % wachsen, angetrieben von China, Südkorea, Japan, Indien und Clustern der Displayherstellung.
- Das größte Segment, LCD, hielt 2025 einen Marktanteil von 64–66 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,4 % wachsen, was die breite Marktdurchdringung von Fernsehern und Monitoren widerspiegelt.
- Das Segment OLED mit hohem Wachstumspotenzial hielt 2025 einen Marktanteil von 34–36 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,4–11,2 % wachsen, da die Akzeptanz in den Bereichen IT, Automobil und Premium-Mobilgeräte zunimmt.
- Detaillierte Analyse der wichtigsten Unternehmen : AGC Inc., Corning Incorporated, DIC Corporation, DuPont de Nemours, Inc., Dow Inc., Hodogaya Chemical Co., Ltd., Idemitsu Kosan Co., Ltd., JSR Corporation, LG Chem, Ltd., Nitto Denko Corporation, Samsung SDI Co., Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Displaymaterialien haben sich von herkömmlichen LCD-Eingangsmaterialien zu einer Reihe eigenständiger optischer, chemischer und funktionaler Materialien weiterentwickelt. Aufgrund der höheren Anforderungen an Substrate, Polarisatoren und Hintergrundbeleuchtung bei größeren Displays müssen Displayhersteller Materialnutzung, Ausbeute und Qualifizierung gleichzeitig im Blick behalten. Der Einsatz der OLED-Technologie führt zu einer Verschiebung der Beschaffungsanforderungen hin zu Emitter-Stacks, Dünnschichtverkapselung und Hochbarriere-Materialien. Die LCD-Technologie wird weiterhin den Markt für kostensensible Fernsehgeräte, Monitore und industrielle Displays dominieren.
Bis 2034 dürfte der Markt von Kapazitätserweiterungen in Asien, einer stabilen Nachfrage nach US-Ersatzprodukten und einer durch regulatorische Vorgaben bedingten Lokalisierung der Elektronikfertigung profitieren. Vorschriften zur Herstellung energieeffizienter Geräte erhöhen die Bedeutung von optischen Systemen mit geringem Stromverbrauch und der Materialchemie von OLEDs. Anbieter, die zur Zuverlässigkeit in der Automobilindustrie, zu faltbaren Displays und zur regionalen Qualitätssicherung beitragen können, werden voraussichtlich ihre Margen verbessern.
Berichtsumfang zum Markt für Displaymaterialien
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 14,33 Milliarden US-Dollar |
| Marktgröße bis 2034 | 27,25 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 8,37 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Displaymaterialien
Das Wachstum des Marktes für Displaymaterialien hängt stärker vom Wachstum der Bildschirmfläche als von den reinen Stückzahlen ab. Die Auslieferungen großflächiger Displays stiegen bis 2025 auf 910,5 Millionen Einheiten, wobei die Auslieferungen großflächiger OLED-Displays stärker zunahmen als die von LCDs. Dies unterstreicht die Bedeutung hochwertiger organischer Schichten und Verkapselungen.
Die Lieferkette umfasst die Synthese von Spezialchemikalien, die Verarbeitung von Gläsern und Folien, die Panelherstellung und die Gerätemontage. Die Dynamik der Lieferkette ist weiterhin anfällig für Schwankungen in Bezug auf Panelauslastung, Energiekosten und Qualifizierungsprozesse, da Displayhersteller ihre Materialien nicht schnell anpassen. Angesichts des zunehmenden Einsatzes von Hochleistungspanels in der Automobil- und IT-Branche legt der Bericht zum Markt für Displaymaterialien den Schwerpunkt auf Lebensdauer und thermische Stabilität.
Der Wettbewerb beschränkt sich auf Unternehmen mit nachweislicher Erfahrung in der Produktvalidierung. AGC Inc. und Corning Incorporated konkurrieren im Bereich Displayglas und Substrate, während Nitto Denko Corporation, DIC Corporation, JSR Corporation und LG Chem, Ltd. im Bereich Folien, Harze und Elektronikmaterialien tätig sind. Idemitsu Kosan Co., Ltd., Hodogaya Chemical Co., Ltd. und Samsung SDI Co., Ltd. sind weiterhin strategisch gut positioniert für OLED-Materialien.
Die Förderung konzentriert sich auf Materialien, die die Helligkeit der Geräte erhöhen, Energie sparen und die Entwicklung dünnerer Gerätedesigns unterstützen. DuPont de Nemours, Inc. und Dow Inc. erweitern ihr Angebot um Spezialpolymere, Klebstoffe und Prozessmaterialien. Die strategische Positionierung umfasst die gemeinsame Entwicklung mit Herstellern von Displaypanels, die kontinuierliche Produktion an geografisch unterschiedlichen Standorten, eine starke Position im Bereich des geistigen Eigentums und die Belieferung der umsatzstarken LCD- und OLED-Marktsegmente.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Displaymaterialien: Strategische Einblicke
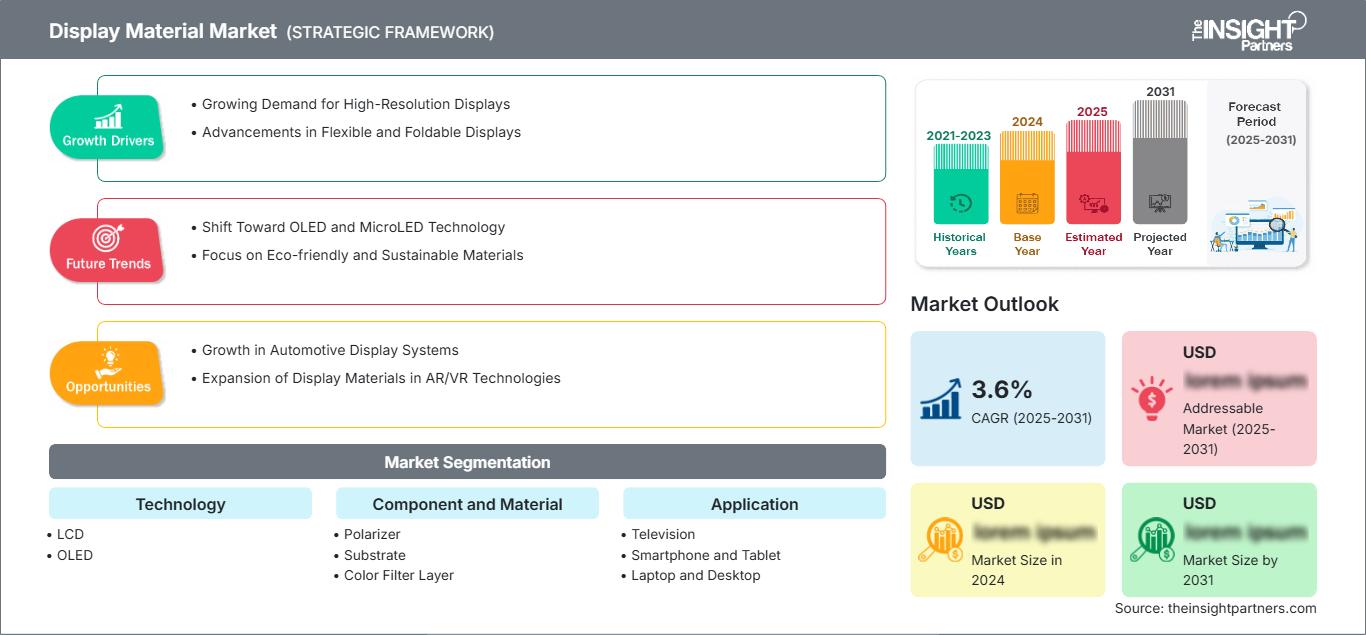
Regionale Einblicke
Markt für Displaymaterialien in Nordamerika
Nordamerika machte 2025 29–31 % des Marktes für Displaymaterialien aus und wird voraussichtlich von 2026 bis 2034 ein jährliches Wachstum von 7,6–8,2 % verzeichnen. Zu den Nachfragefaktoren zählen der Ersatz von Premium-Fernsehern, die hohe Verbreitung von Notebooks, Cockpit-Displays in Fahrzeugen und der Einsatz interaktiver Displays in Unternehmen. Die Region importiert zwar zahlreiche Panels, verbraucht aber gleichzeitig hochwertige Materialien in nachgelagerten Anwendungen.
Dank der konsequenten Lokalisierungspolitik in der Lieferkette und der Investitionen in die Halbleiterindustrie profitieren die Spezifikationen für Glas, Folien und optische Klebstoffe. Große Kombiinstrumente und Mittelkonsolen gewinnen bei Automobilherstellern zunehmend an Bedeutung, wobei Materialien mit Hitzebeständigkeit, geringer Trübung und langer Lebensdauer bevorzugt werden.
US-Markt für Displaymaterialien
Der US-Markt machte 2025 86–88 % des nordamerikanischen Marktes aus und wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,7–8,3 % wachsen. Die anhaltende Nachfrage nach hochwertigen Fernsehern, Laptops, Tablets und Infotainment-Bildschirmen in Fahrzeugen treibt die Nachfrage nach Polarisatoren, Substraten, Farbfiltern und OLED-Materialien an. Darüber hinaus werden fortschrittliche Display-Anwendungen in den USA in den Bereichen Medizin, Luft- und Raumfahrt sowie Verteidigung eingesetzt.
Unternehmen sind besonders aktiv in der Materialinnovation, der Kundenqualifizierung und der technischen Unterstützung. Das Ökosystem für Glas, Polymere und Prozessmaterialien umfasst Beiträge von Corning Incorporated, DuPont de Nemours, Inc. und Dow Inc. Asiatische Unternehmen liefern über ihr globales Produktionsnetzwerk OLED-Materialien an US-amerikanische Gerätehersteller. Der Einsatz von OLED- und hochhellen LCD-Materialien im Automobilbereich prägt die Anwendungstrends.
Europäischer Markt für Displaymaterialien
Europa hatte 2025 einen Marktanteil von 18–20 % und soll von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,9–7,5 % wachsen. Deutschland treibt den regionalen Konsum durch Fahrzeugcockpits, industrielle Steuerungssysteme und hochwertige Displays für Haushaltsgeräte an. Großbritannien ist führend im Bereich Unterhaltungselektronik und Digital Signage, während Frankreich in der Luft- und Raumfahrt, der Verteidigungsindustrie und im Bereich Visualisierung für professionelle Anwender aktiv ist.
Italien und Spanien treiben den Konsum durch digitalen Handel, öffentliche Informationssysteme und Fahrzeugelektronik voran. Europas Gesetze zur Energieeffizienz und Nachhaltigkeit lenken den Fokus verstärkt auf robuste Displays und energieeffiziente optische Systeme. Die Qualifizierung von Lieferanten für den europäischen Markt ist ebenso entscheidend wie der Preiswettbewerb.
Markt für Displaymaterialien im asiatisch-pazifischen Raum
Die APAC-Region hatte 2025 einen Marktanteil von 43–45 % und wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8–9,4 % wachsen. China verfügt über den größten Anteil an der LCD-Panel-Kapazität, während Südkorea und Japan die Ökosysteme für Premium-OLEDs, Materialwissenschaften und Ausrüstung dominieren.
Indien und Australien tragen durch den Verbrauch von Endgeräten, Automobilelektronik und Displaylösungen für Unternehmen zum Materialverbrauch bei. Industriepolitische Maßnahmen, Förderprogramme für die Elektronikbranche und Investitionen in Paneldisplays in der Region treiben die Nachfrage nach diesem Material an. Der asiatisch-pazifische Raum (APAC) bleibt das Produktionszentrum des Marktes für Displaymaterialien.
Markt für Displaymaterialien im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,2–6,8 % prognostiziert, angeführt von den Vereinigten Arabischen Emiraten und Saudi-Arabien. Smart-City-Programme, Flughafenmodernisierungen, Ladeneinrichtungen und die Infrastruktur des Gastgewerbes generieren Nachfrage nach großformatigen Displays und langlebigen Außenmaterialien.
Weitere Regionen, die zur Nachfrage nach LCD-Bildschirmen beitragen, sind Südafrika sowie die übrigen Länder des Nahen Ostens und Afrikas (MEA) mit ihren Sektoren Telekommunikation, Bankwesen, Bildung und Digitalisierung der öffentlichen Verwaltung. Die hohen Betriebstemperaturen erhöhen die Bedeutung optischer Folien, der Hintergrundbeleuchtung und der Verkapselung.
Segmentierungsanalyse
Technologie
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum der Technologie von 8,0–8,8 % erwartet. LCD bleibt der wichtigste Technologieträger für Fernseher, Monitore und kostensensible kommerzielle Bildschirme, während OLED durch organische Emitter, Verkapselung und fortschrittliche Substrate den Materialwert pro Panel steigert. Der Markt für Displaymaterialien erweitert sich, da die Technologieauswahl zunehmend Anforderungen an Anwendungslebensdauer, Energieeffizienz, Helligkeit und Formfaktor berücksichtigt.
- LCD bleibt strategisch wichtig, da die installierte Produktionskapazität, die vorhersehbaren Erträge und die kosteneffiziente großflächige Produktion die Herstellung von Fernsehgeräten, Monitoren, Laptops und öffentlichen Informationsdisplays in etablierten und aufstrebenden Märkten unterstützen.
- OLED gewinnt zunehmend Marktanteile bei Premium-Smartphones, Tablets, Laptops, Monitoren und Fahrzeugen, da es dünnere Designs, höheren Kontrast, flexible Formate und eine verbesserte Energieeffizienz ermöglicht.
Komponente und Material
Der Markt für Komponenten und Materialien wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,1–8,9 % wachsen. Die Nachfrage variiert je nach Technologie: LCDs benötigen ausgereifte Polarisatoren, Farbfilter, Flüssigkristalle, Substrate und Hintergrundbeleuchtungen, während OLEDs zunehmend auf Emitter, organische Schichten und Verkapselungsmaterialien angewiesen sind. Qualifizierungsgrad, Fehlerreduzierung und gleichbleibende optische Leistung sind entscheidende Kaufkriterien.
- Die Nachfrage nach Polarisatoren wird durch die Skalierung von LCDs und die hohen Anforderungen an die Bildschirmhelligkeit aufrechterhalten. Die Anbieter konzentrieren sich dabei auf dünnere Schichten, verbesserte Betrachtungswinkel und eine bessere Beständigkeit gegenüber Hitze und Feuchtigkeit.
- Substratmaterialien bleiben entscheidend für die Dimensionsstabilität, die Oberflächenqualität und die Ausbeute, insbesondere da größere Panels und fortschrittliche OLED-Architekturen engere Toleranzen und eine sauberere Verarbeitung erfordern.
- Die Nachfrage nach Farbfilterschichten hängt mit der Verbesserung der Farbgenauigkeit und Effizienz zusammen und unterstützt Fernsehgeräte, Monitore und Automobildisplays, bei denen Bildqualität und Markendifferenzierung wichtig sind.
- Flüssigkristalle werden weiterhin in LCD-Panels für gängige Geräte eingesetzt, wobei Verbesserungen der Rezeptur auf schnellere Reaktionszeiten, geringeren Stromverbrauch und zuverlässige Leistung unter verschiedenen Temperaturbedingungen abzielen.
- Materialien für die Hintergrundbeleuchtung unterstützen die Helligkeit und Effizienz von LCDs, insbesondere bei Fernsehgeräten, Beschilderungen und Automobildisplays, wo Miniaturisierung, Gleichmäßigkeit und Energieeffizienz weiterhin wichtig sind.
- Emitter- und organische Schichtmaterialien sind für die Leistungsfähigkeit von OLEDs von zentraler Bedeutung, da sie Farbe, Lebensdauer, Effizienz und die Unterscheidung von Premium-Panels in den Bereichen Mobilgeräte, IT, Fernsehen und Automobil beeinflussen.
- Die Verkapselung schützt OLED-Schichten vor Sauerstoff und Feuchtigkeit, wodurch die Barrierefunktion für faltbare, in der Automobilindustrie eingesetzte und langlebige Displays, die mechanischen und Umwelteinflüssen ausgesetzt sind, unerlässlich wird.
Anwendung
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 8,2–9,0 % prognostiziert. Fernseher bleiben der größte Abnehmer von Bildschirmflächen, während Smartphones, Tablets, Laptops, Desktop-PCs, Fahrzeugdisplays und großformatige Systeme die Nachfrage diversifizieren. Materiallieferanten müssen ihre Produktportfolios an die unterschiedlichen Anforderungen hinsichtlich Helligkeit, Haltbarkeit, Dicke und Kosten in den Bereichen Konsumgüter, Mobilität und Gewerbe anpassen.
- Die Fernsehtechnik verursacht ein hohes Materialvolumen, da große Bildschirmflächen erhebliche Mengen an Glas, Filmen, Farbschichten und Hintergrundbeleuchtung benötigen, selbst bei einem moderaten Stückwachstum.
- Bei Smartphone- und Tablet- Anwendungen kommt es auf geringe Dicke, Energieeffizienz, Farbwiedergabe und flexible Formfaktoren an, wodurch OLED-Materialien sowie hochwertige Deck- und Substratsysteme von strategischer Bedeutung werden.
- Die Nachfrage nach Laptops und Desktop-PCs verlagert sich hin zu OLED-Monitoren und Premium-Notebooks, wodurch die Anforderungen an hohe Helligkeit, geringen Stromverbrauch und stabile Bildqualität steigen.
- Großformatige Displays erfordern Langlebigkeit, gleichmäßige Helligkeit und lange Lebensdauer für Anwendungen im Einzelhandel, Transportwesen, Bildungswesen, in Kontrollräumen und in Unternehmensumgebungen für die Zusammenarbeit.
- Bei Automobildisplays steigen die Materialanforderungen, da Cockpitbildschirme Hitze, Vibrationen, Sonneneinstrahlung, Berührungsinteraktion und langen Produktqualifizierungszyklen standhalten müssen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Fernsehen |
Hoch |
Großbildschirme |
Reifen |
|
Smartphone und Tablet |
Hoch |
Faltbares OLED-Display |
Skalierung |
|
Laptop und Desktop |
Medium |
OLED IT |
Skalierung |
|
Großformatdisplay |
Medium |
Intelligente Beschilderung |
Skalierung |
|
Automobil |
Medium |
Digitales Cockpit |
Aufkommen |
|
Andere |
Niedrig |
Spezialsiebe |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Marktes für Displaymaterialien
Zunehmende Bildschirmfläche bei Consumer- und Business-Geräten
Die zunehmende Bildschirmgröße führt zu einem direkten Anstieg des Materialbedarfs. Da das Wachstum der Geräteanzahl möglicherweise langsam verläuft, wird für größere Fernseher, Monitore, Tablets und öffentliche Displays ein erhöhter Bedarf an Glas, Folien, Farbstoffen und Hintergrundbeleuchtungsmaterialien bestehen. Die Auslieferungen großflächiger Displays beliefen sich 2025 auf 910,5 Millionen Einheiten, und die Auslieferungen von OLED-Monitoren stiegen sprunghaft an, was auf eine Verlagerung hin zu höherwertigen Materialien hindeutet. Dieser Einfluss zeigt sich im Einkauf: Panelhersteller benötigen dünnere Substrate, bessere optische Folien und langfristige Lieferverträge.
Anforderungen an die Digitalisierung und Zuverlässigkeit des Fahrzeugcockpits
Die Displays in Fahrzeugen haben sich von einfachen Infotainment-Systemen zu komplexen Cockpits mit mehreren Displays entwickelt, bestehend aus Kombiinstrument, Mittelkonsole, Beifahrerdisplay und Head-up-Display. Diese Entwicklung erfordert höhere Anforderungen an die Displaymaterialien, da die Panels hohen Temperaturen, Vibrationen, direkter Sonneneinstrahlung und langen Produktlebenszyklen standhalten müssen. OLEDs und LTPS-LCDs gewinnen im Markt für Automobildisplays zunehmend an Umsatzanteilen, während die Hersteller weiterhin in Verkapselungslösungen, Leuchtfolien und thermisch stabile Materialien investieren.
Verbesserungen der Energieeffizienz und Lebensdauer von OLED-Materialien
Effizienzsteigerungen sind entscheidend, da Stromverbrauch, Wärmeableitung und Lebensdauer maßgeblich für Produktentwicklung und Kosten sind. Fortschritte bei blauen OLED-Materialien, Tandemzellen und der Lichtauskopplung tragen zu leistungsstärkeren Panels bei, die weniger Energie benötigen. Idemitsu Kosan Co., Ltd. erzielte 2025 Fortschritte bei der Dual-Emissionsschicht, während LG Display Effizienzsteigerungen für OLEDs der vierten Generation ankündigte. Solche Innovationen eröffnen neue Möglichkeiten für die in Emitter- und organischen Schichten, Verkapselungsmaterialien und hochwertigen Substraten verwendeten Materialien. Für Materialhersteller bieten Effizienzinnovationen Wettbewerbsvorteile und die Möglichkeit zur technologischen Zusammenarbeit mit Panelherstellern.
Markt für Displaymaterialien – Zukunftstrends
OLED-Materialien entwickeln sich hin zu Tandem- und Blaulichteffizienz
Die Trends im Markt für Displaymaterialien gehen hin zu OLED-Stacks, die höhere Helligkeit, längere Lebensdauer und geringeren Stromverbrauch vereinen. Tandem-OLED-Strukturen, Fortschritte bei blauer Phosphoreszenz und verbesserte fluoreszierende blaue Systeme werden die Materialqualifizierung zwischen 2026 und 2034 voraussichtlich grundlegend verändern. Panelhersteller werden Materialien zunehmend anhand ihres Beitrags zur Lebensdauer und ihrer Energieeffizienz anstatt nur anhand ihrer Anfangsleuchtkraft bewerten. Dieser Trend begünstigt Anbieter mit fundierter Expertise in organischer Chemie, starkem geistigem Eigentum und Zugang zur gemeinsamen Entwicklung mit Premium-IT-, Fernseh- und Automobilprogrammen. Das Ergebnis wird ein spezialisierteres und leistungsorientiertes Wettbewerbsumfeld sein.
Regionalisierung der Lieferketten für Displays
Die Regionalisierung der Lieferketten wird die Materialbeschaffung beeinflussen, da Gerätehersteller und Regierungen ihre Abhängigkeit von einzelnen Regionen verringern. Der asiatisch-pazifische Raum bleibt das Produktionszentrum, doch Nordamerika und Europa stärken ihre Ökosysteme für die Elektronik-, Halbleiter- und Automobilindustrie. Materiallieferanten reagieren darauf möglicherweise mit dualer Beschaffung, regionalen Technologiezentren und Lagerstrategien für qualifizierte Produkte. Dieser Trend ist besonders wichtig für kritische OLED-Schichten, Spezialglas und optische Hochleistungsfolien, da Qualifizierungsrisiken die Panel-Produktionspläne gefährden können. Unternehmen mit globaler Produktionsredundanz werden strategisch bevorzugt.
Marktchancen für Displaymaterialien
Qualifizierung von OLED- und fortschrittlichen LCD-Materialien für die Automobilindustrie
Der Automobilsektor bietet ein vielversprechendes Potenzial, da Displayprogramme über Jahre laufen und eine stabile Materialversorgung erfordern. Zulieferer können sich auf Verkapselung, hochhelle Folien, optische Klebstoffe und Substrate für gebogene, integrierte und sonnenlichttaugliche Cockpits konzentrieren. Prognosen für den Displaymaterialmarkt zeigen, dass Regionen mit einem starken Ökosystem für Fahrzeugelektronik Zulieferer belohnen werden, die sich frühzeitig bei OEMs und Tier-1-Integratoren qualifizieren. Investitionen sollten sich auf Zuverlässigkeitstests nach Automobilstandard, lokalen technischen Support und Materialien konzentrieren, die den Stromverbrauch senken, ohne die Helligkeit zu beeinträchtigen. Dieses Potenzial ist handlungsorientiert, da die jetzt getroffenen Qualifizierungsentscheidungen die Umsatzströme zukünftiger Fahrzeugplattformen maßgeblich beeinflussen können.
Hochwertige OLED-Materialien für Notebooks und Monitore
Hochwertige IT-Geräte bieten Materiallieferanten attraktive Möglichkeiten, da die Verbreitung von OLED-Technologie in Notebooks und Monitoren schneller zunimmt als bei Fernsehern. Diese Produkte erfordern hohe Helligkeit, geringes Einbrennrisiko, präzise Farbwiedergabe und effizienten Stromverbrauch für mobile Geräte und Spieleanwendungen. Materialunternehmen können in Emittersysteme, Verkapselungsschichten und Substrate investieren, die für die OLED-Produktion der 8.6. Generation optimiert sind. Die größten Chancen bieten sich für Lieferanten, die Panelhersteller beim Produktionshochlauf unterstützen, die Ausbeute verbessern und gleichbleibende Chargen liefern können. Eine frühzeitige Zusammenarbeit mit führenden Panelherstellern kann Wettbewerbsvorteile sichern, bevor es zu einer breiteren Standardisierung kommt.
Aktuelle Entwicklungen
- Oktober 2025: LG Chem und ZEISS gaben eine strategische Allianz zur industriellen Lieferung von Photopolymerfolien für die moderne Optik bekannt. Die Unternehmen planen, holografische Windschutzscheiben für Automobilanwendungen zu unterstützen; die Serienproduktion soll 2029 anlaufen. Die Zusammenarbeit stärkt die Materialversorgung für Mobilität, holografische Sensoren und optische Technologien.
- Mai 2026: Tata Elxsi, ein weltweit führender Anbieter von Design- und Technologiedienstleistungen, kündigte die Markteinführung von ViTel an, einer Materialanalyse-Lösung für Hersteller von Medizinprodukten. ViTel wurde in Zusammenarbeit mit Viridium AI, einem Anbieter von Materialanalyse-Plattformen, entwickelt. Die offizielle Vorstellung von ViTel findet auf der DeviceTalks Boston 2026 statt, wo Tata Elxsi seine neuesten Fortschritte im Bereich KI-gestützter Medizintechnik und Compliance präsentiert.
- April 2026: Apple verkündete einen wichtigen Meilenstein in seinen Nachhaltigkeitsbemühungen: 30 % der in den 2025 ausgelieferten Produkten verwendeten Materialien stammen aus Recyclingquellen – der höchste Wert, den das Unternehmen bisher erreicht hat. Diese Aktualisierung ist Teil von Apples übergeordnetem Ziel, bis 2030 in allen Geschäftsbereichen, der Lieferkette und dem gesamten Produktlebenszyklus klimaneutral zu werden.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -