
Mercado de materiales para pantallas: tamaño, tendencias y previsiones 2034
Tamaño del mercado de materiales para pantallas y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tecnología (LCD, OLED); componente y material (polarizador, sustrato, capa de filtro de color, cristales líquidos, unidad de retroiluminación, materiales de capa emisora y orgánica, encapsulación, otros); aplicación (televisión, teléfono inteligente y tableta, computadora portátil y de escritorio, pantalla de gran formato, automoción, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00004796
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 06, 2026


Tamaño del mercado en 2025
14.330 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
27.250 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
8,37 %
Índice de crecimiento
Mercado potencial
196.950 millones de dólares estadounidenses
(2026-2034)
Se prevé que el mercado de materiales para pantallas alcance los 27.250 millones de dólares en 2034, pasando de 14.330 millones de dólares en 2025 a una tasa de crecimiento anual compuesta (CAGR) del 8,37% durante el período 2026-2034. El crecimiento del mercado se debe a los ciclos de sustitución de pantallas LCD, la transición hacia las tecnologías OLED, el mayor consumo de superficie de pantalla y la mayor intensidad de material en la electrónica de consumo, las pantallas de cabina de los automóviles y las pantallas públicas.
América del Norte continúa siendo un centro de alta demanda con una tasa de crecimiento anual compuesta (TCAC) del 7,6 % al 8,2 % entre 2026 y 2034, impulsada por las actualizaciones de televisores de alta gama, la aplicación de pantallas en automóviles y la adopción empresarial de pantallas de gran formato. Además, el tamaño del mercado de materiales para pantallas en América del Norte se ve influenciado por los ciclos de reemplazo de dispositivos, las especificaciones más estrictas sobre la calidad del vidrio y las películas, y las inversiones en la cadena de suministro local de semiconductores y electrónica.
Análisis y perspectivas del mercado de materiales para pantallas
- América del Norte representó entre el 29 % y el 31 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 7,6 % y el 8,2 % durante el período 2026-2034, impulsada por la electrónica de alta gama, la digitalización de los habitáculos de los vehículos y las mejoras en las pantallas empresariales.
- En 2025, Estados Unidos representaba entre el 86 % y el 88 % de Norteamérica, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,7 % al 8,3 % durante el período 2026-2034, impulsado por un elevado gasto en dispositivos médicos.
- Europa representó entre el 18 % y el 20 % de la cuota de mercado en 2025 y se prevé que crezca a un ritmo anual compuesto del 6,9 % al 7,5 % durante el período 2026-2034, con Alemania, el Reino Unido y Francia a la cabeza de la demanda en los sectores automotriz e industrial.
- La región de Asia-Pacífico acaparó entre el 43 % y el 45 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,8 % al 9,4 % durante el período 2026-2034, impulsada por China, Corea del Sur, Japón, India y los clústeres de fabricación de pantallas.
- El segmento más grande, el de las pantallas LCD, representó entre el 64 % y el 66 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,8 % al 7,4 % durante el período 2026-2034, lo que refleja la amplia penetración de televisores y monitores.
- El segmento de alto crecimiento de la tecnología OLED representó entre el 34 % y el 36 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 10,4 % al 11,2 % durante el período 2026-2034, a medida que aumente la adopción en los sectores de TI, automoción y telefonía móvil de gama alta.
- Empresas clave analizadas en detalle : AGC Inc., Corning Incorporated, DIC Corporation, DuPont de Nemours, Inc., Dow Inc., Hodogaya Chemical Co., Ltd., Idemitsu Kosan Co., Ltd., JSR Corporation, LG Chem, Ltd., Nitto Denko Corporation, Samsung SDI Co., Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Los materiales para pantallas han evolucionado desde los materiales de entrada LCD convencionales hasta un conjunto distinto de materiales ópticos, químicos y funcionales. Los fabricantes de pantallas deben gestionar simultáneamente la utilización, el rendimiento y la cualificación de los materiales debido a las mayores exigencias de sustratos, polarizadores y retroiluminación en pantallas de mayor tamaño. El uso de la tecnología OLED está provocando cambios en los requisitos de compra hacia pilas de emisores, encapsulación de película delgada y materiales de alta barrera. La tecnología LCD seguirá dominando el mercado de televisores, monitores y pantallas industriales, donde el coste es un factor determinante.
Para 2034, se prevé que el mercado se beneficie de la expansión de la capacidad en Asia, la demanda constante de reemplazo en EE. UU. y la localización de la producción electrónica impulsada por las regulaciones. Las regulaciones para la fabricación de dispositivos de bajo consumo energético están impulsando la importancia de las pilas ópticas de bajo consumo y la química de los materiales OLED. Los proveedores que puedan contribuir a la fiabilidad del sector automotriz, las pantallas plegables y el control de calidad regional están en una posición ventajosa para aumentar sus márgenes de beneficio.
Alcance del informe de mercado de materiales de visualización
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 14.330 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 27.250 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 8,37% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de materiales de visualización
El crecimiento del mercado de materiales para pantallas depende más del aumento de la superficie de las pantallas que de los envíos de unidades en sí. Los envíos de pantallas de gran superficie alcanzaron los 910,5 millones de unidades en 2025, mientras que los envíos de pantallas OLED de gran superficie crecieron a un ritmo mayor que los de LCD, lo que subraya la importancia de las capas orgánicas y las encapsulaciones de alto valor.
La cadena de suministro abarca la síntesis de productos químicos especializados, la conversión de vidrios y películas, la fabricación de paneles y el ensamblaje de dispositivos. La dinámica de la cadena de suministro sigue siendo vulnerable a las tasas de utilización de los paneles, los costos de energía y los procesos de calificación, dado que los fabricantes de pantallas no cambian sus materiales con frecuencia. Con el creciente uso de paneles brillantes en aplicaciones automotrices y de TI, el informe del mercado de materiales para pantallas destaca los problemas de vida útil y estabilidad térmica.
La competencia se limita a aquellas empresas con trayectoria comprobada en la validación de productos. AGC Inc. y Corning Incorporated compiten en vidrio y sustratos para pantallas, mientras que Nitto Denko Corporation, DIC Corporation, JSR Corporation y LG Chem, Ltd. lo hacen en películas, resinas y materiales electrónicos. Idemitsu Kosan Co., Ltd., Hodogaya Chemical Co., Ltd. y Samsung SDI Co., Ltd. mantienen una posición estratégica en el ámbito de los materiales OLED.
La financiación se centrará en materiales que potencien el brillo del dispositivo, ahorren energía y contribuyan al desarrollo de diseños ultrafinos. DuPont de Nemours, Inc. y Dow Inc. amplían su oferta con polímeros especiales, adhesivos y materiales de procesamiento. Su posicionamiento estratégico incluye el desarrollo conjunto con fabricantes de paneles de visualización, la producción continua en distintas regiones geográficas, una sólida posición en materia de propiedad intelectual y el suministro de materiales para pantallas LCD, un sector clave para el éxito, además de materiales para OLED.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
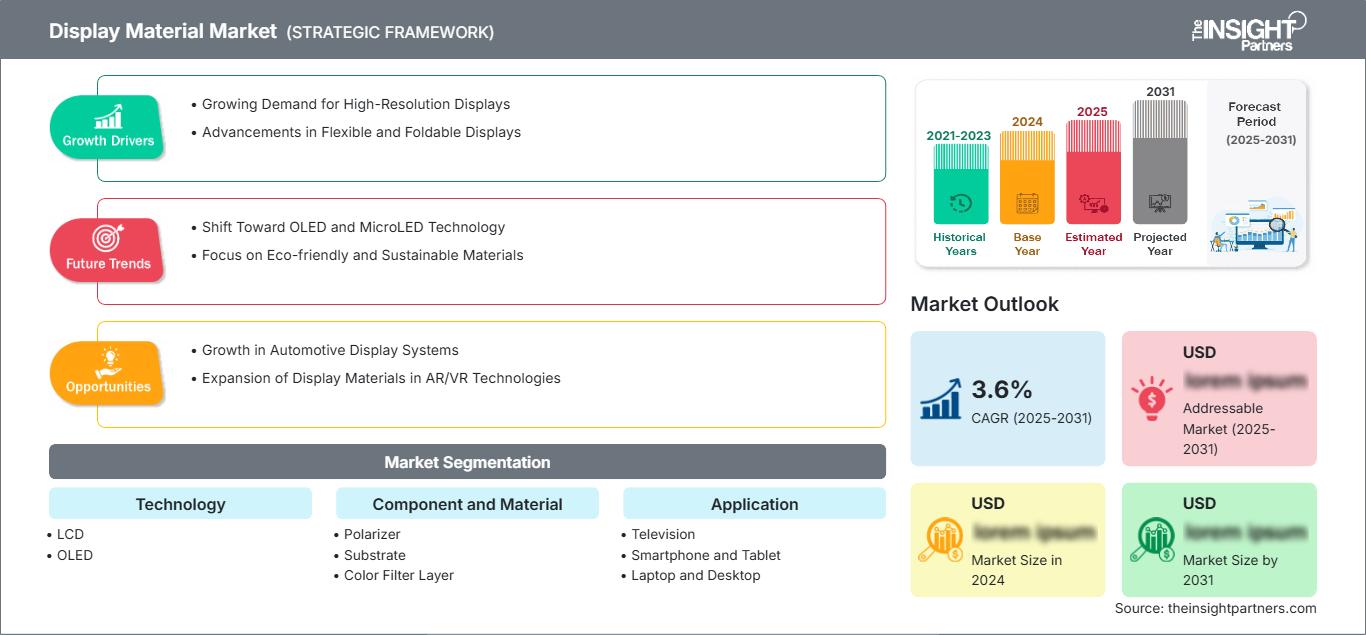
Mercado de materiales para pantallas: Perspectivas estratégicas
Perspectivas regionales
Mercado de materiales de visualización en Norteamérica
América del Norte representó entre el 29 % y el 31 % del mercado de materiales para pantallas en 2025, y se espera que experimente una tasa de crecimiento anual compuesta (CAGR) del 7,6 % al 8,2 % entre 2026 y 2034. Entre los factores que impulsan la demanda se incluyen la sustitución de televisores de alta gama, la alta penetración de portátiles, las pantallas para cabinas de automóviles y el uso de pantallas interactivas en empresas. La región importa varios paneles, pero consume materiales de alto valor en aplicaciones posteriores.
Gracias a la sólida política de localización en la cadena de suministro y la inversión en semiconductores, las especificaciones de vidrio, película y adhesivo óptico se ven beneficiadas. Los sistemas de pantallas grandes para paneles de instrumentos y consolas centrales están en auge entre los fabricantes de equipos originales de automóviles, que prefieren materiales con resistencia al calor, baja opacidad y larga vida útil.
Mercado de materiales de visualización de EE. UU.
El mercado estadounidense representó entre el 86 % y el 88 % de la región norteamericana en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,7 % al 8,3 % entre 2026 y 2034. La demanda constante de televisores, portátiles, tabletas y pantallas de infoentretenimiento de alta calidad para automóviles impulsa la demanda de polarizadores, sustratos, filtros de color y materiales OLED. Además, en Estados Unidos se utilizan aplicaciones de pantallas avanzadas en los sectores médico, aeroespacial y de visualización de defensa.
Las empresas se centran principalmente en la innovación de materiales, la cualificación de clientes y la asistencia técnica. El ecosistema de vidrio, polímeros y materiales de procesamiento incluye contribuciones de Corning Incorporated, DuPont de Nemours, Inc. y Dow Inc. Las empresas asiáticas suministran materiales OLED a los fabricantes de dispositivos estadounidenses a través de su red de producción global. El uso de materiales OLED para automoción y LCD de alto brillo impulsa las tendencias de aplicación.
Mercado europeo de materiales de visualización
Europa representó entre el 18 % y el 20 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,9 % al 7,5 % entre 2026 y 2034. Alemania impulsa el consumo regional a través de la integración en cabinas de automóviles, controles industriales y pantallas para electrodomésticos de alta gama. El Reino Unido lidera el mercado mediante la venta de productos electrónicos de consumo y aplicaciones de señalización digital, mientras que Francia participa activamente en los sectores aeroespacial y de defensa, así como en la visualización para profesionales.
Italia y España impulsan el consumo a través del comercio electrónico, los sistemas de información pública y la electrónica de vehículos. Las leyes europeas sobre eficiencia energética y sostenibilidad aumentan la atención hacia pantallas robustas y sistemas ópticos de bajo consumo. Es tan crucial cualificar a los proveedores para el mercado europeo como competir en precios.
Mercado de materiales de visualización en la región Asia-Pacífico
La región de Asia-Pacífico representó entre el 43 % y el 45 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,8 % al 9,4 % entre 2026 y 2034. China ostenta la mayor cuota de capacidad de paneles LCD, mientras que Corea del Sur y Japón dominan los ecosistemas de OLED premium, ciencia de materiales y equipos.
India y Australia contribuyen al consumo de materiales a través del uso de dispositivos, electrónica automotriz y soluciones de visualización para empresas. Las políticas industriales, los incentivos a la electrónica y las inversiones en pantallas en la región impulsan la demanda de materiales. La región de Asia-Pacífico continúa siendo el centro de producción del mercado de materiales para pantallas.
Mercado de materiales de visualización de Oriente Medio y África
Se prevé que Oriente Medio y África crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6,2 % al 6,8 % durante el periodo 2026-2034, liderados por los Emiratos Árabes Unidos y Arabia Saudita. Los programas de ciudades inteligentes, la modernización de aeropuertos, las pantallas comerciales y la infraestructura hotelera generan demanda de pantallas de gran formato y materiales resistentes para exteriores.
Otras regiones que contribuyen a la demanda de pantallas LCD son Sudáfrica y el resto de Oriente Medio y África, gracias a sus sectores de telecomunicaciones, banca, educación y digitalización gubernamental. El entorno operativo de alta temperatura incrementa la importancia de las películas ópticas, el rendimiento de la retroiluminación y el encapsulado.
Análisis de segmentación
Tecnología
Se prevé que la tecnología crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,0-8,8% durante el periodo 2026-2034. La tecnología LCD sigue siendo el pilar del mercado de televisores, monitores y pantallas comerciales sensibles al precio, mientras que la tecnología OLED aumenta el valor de los materiales por panel gracias a los emisores orgánicos, la encapsulación y los sustratos avanzados. El alcance del mercado de materiales para pantallas se está ampliando a medida que las opciones tecnológicas reflejan cada vez más la vida útil de la aplicación, la eficiencia energética, el brillo y los requisitos de formato.
- Las pantallas LCD siguen siendo estratégicamente importantes porque la capacidad de fabricación instalada, los rendimientos predecibles y la producción rentable a gran escala dan soporte a televisores, monitores, ordenadores portátiles y pantallas de información pública en mercados maduros y emergentes.
- La tecnología OLED está ganando terreno en smartphones, tabletas, ordenadores portátiles, monitores y vehículos de gama alta porque permite diseños más delgados, mayor contraste, formatos flexibles y una mayor eficiencia energética.
Componente y material
Se prevé que el sector de componentes y materiales experimente un crecimiento anual compuesto del 8,1 % al 8,9 % entre 2026 y 2034. La demanda varía según la tecnología: las pantallas LCD requieren polarizadores, filtros de color, cristales líquidos, sustratos y retroiluminación de alta calidad, mientras que las OLED dependen cada vez más de emisores, capas orgánicas y materiales de encapsulación. La profundidad de la cualificación, la reducción de defectos y un rendimiento óptico constante son factores decisivos para la compra.
- La demanda de polarizadores se mantiene gracias a la escala de las pantallas LCD y a los requisitos de brillo de las pantallas de alta gama, y los proveedores se centran en películas más delgadas, ángulos de visión mejorados y una mayor durabilidad en condiciones de calor y humedad.
- Los materiales del sustrato siguen siendo fundamentales para la estabilidad dimensional, la calidad de la superficie y el rendimiento, especialmente a medida que los paneles más grandes y las arquitecturas OLED avanzadas requieren tolerancias más estrictas y un procesamiento más limpio.
- La demanda de capas de filtro de color está ligada a la mejora de la precisión y la eficiencia del color, y es fundamental para televisores, monitores y pantallas de automóviles, donde la calidad de la imagen y la diferenciación de la marca son importantes.
- Los cristales líquidos siguen utilizándose en los paneles LCD de los dispositivos más comunes, y las mejoras en su formulación buscan una respuesta más rápida, un menor consumo de energía y un rendimiento fiable en diversas condiciones de temperatura.
- Los materiales de la unidad de retroiluminación mejoran el brillo y la eficiencia de las pantallas LCD, especialmente en televisores, señalización digital y pantallas para automóviles, donde la miniaturización, la uniformidad y el rendimiento energético siguen siendo importantes.
- Los materiales del emisor y de la capa orgánica son fundamentales para el rendimiento de los OLED, ya que influyen en el color, la vida útil, la eficiencia y la diferenciación de los paneles de alta gama en aplicaciones móviles, informáticas, televisivas y automotrices.
- El encapsulado protege las pilas de OLED del oxígeno y la humedad, lo que hace que el rendimiento de la barrera sea esencial para las pantallas plegables, automotrices y de larga duración expuestas a estrés mecánico y ambiental.
Solicitud
Se prevé que la aplicación crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,2 % al 9,0 % durante el período 2026-2034. La televisión sigue siendo el principal consumidor de pantallas, mientras que los teléfonos inteligentes, las tabletas, los portátiles, los ordenadores de sobremesa, las pantallas para automóviles y los sistemas de gran formato diversifican la demanda. Los proveedores de materiales deben adaptar sus catálogos a los diferentes requisitos de brillo, durabilidad, grosor y coste para los entornos de consumo, movilidad y comerciales.
- La televisión requiere un gran volumen de materiales porque las grandes pantallas consumen una cantidad considerable de vidrio, películas, capas de color y componentes de retroiluminación, incluso cuando el crecimiento de la producción es moderado.
- Las aplicaciones para teléfonos inteligentes y tabletas hacen hincapié en la delgadez, la eficiencia energética, el rendimiento del color y los formatos flexibles, lo que convierte a los materiales OLED y a los sistemas de cubierta y sustrato de alta calidad en elementos de importancia estratégica.
- La demanda de ordenadores portátiles y de sobremesa se está desplazando hacia los monitores OLED y los portátiles de gama alta, lo que aumenta las exigencias de alto brillo, bajo consumo energético y rendimiento de imagen estable.
- Las aplicaciones de pantallas de gran formato requieren durabilidad, brillo uniforme y una larga vida útil para entornos de venta minorista, transporte, educación, salas de control y colaboración corporativa.
- Las pantallas para automóviles están elevando las especificaciones de los materiales, ya que las pantallas del habitáculo deben soportar el calor, las vibraciones, la exposición a la luz solar, la interacción táctil y largos ciclos de cualificación del producto.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Televisión |
Alto |
Pantallas grandes |
Maduro |
|
Smartphone y tableta |
Alto |
OLED plegable |
Escalada |
|
Portátiles y ordenadores de sobremesa |
Medio |
OLED IT |
Escalada |
|
Pantalla de gran formato |
Medio |
Señalización inteligente |
Escalada |
|
Automotor |
Medio |
Cabina digital |
Emergente |
|
Otros |
Bajo |
Pantallas especiales |
Emergente |
Factores de crecimiento del mercado de materiales para pantallas y análisis de su impacto
Aumento de la superficie de pantalla en dispositivos de consumo y comerciales.
El aumento del tamaño de las pantallas multiplica directamente la demanda de materiales. Dado que el crecimiento en la producción de dispositivos puede ser lento, se requerirá una mayor cantidad de vidrio, películas, colorantes y materiales de retroiluminación para los televisores, monitores, tabletas y pantallas públicas de mayor tamaño. En 2025, los envíos de pantallas de gran formato alcanzaron los 910,5 millones de unidades, y los envíos de monitores OLED se dispararon, lo que indica una tendencia hacia materiales de mayor valor. Esta influencia se refleja en las compras, donde los fabricantes de paneles necesitan sustratos más delgados, mejores películas ópticas y acuerdos de suministro a largo plazo.
Requisitos de digitalización y fiabilidad del habitáculo de los automóviles
Las pantallas de los automóviles han evolucionado desde simples pantallas de infoentretenimiento hasta cabinas con múltiples pantallas que incluyen cuadro de instrumentos, consola central, pantalla para el pasajero y pantalla de visualización frontal (HUD). Esta evolución exige mayores especificaciones en los materiales de las pantallas, ya que los paneles deben soportar altas temperaturas, vibraciones, luz solar directa y largos ciclos de vida útil. Las pantallas OLED y LCD LTPS están ganando terreno en el mercado automotriz, mientras que los fabricantes continúan invirtiendo en soluciones de encapsulación, películas de brillo y materiales de estabilidad térmica.
Mejoras en la eficiencia energética y la vida útil de los materiales OLED.
Las mejoras en la eficiencia son cruciales, ya que el consumo de energía, la disipación de calor y la vida útil desempeñan un papel fundamental en el desarrollo y el coste de los productos. Los avances en materiales OLED azules, tándems y extracción de luz contribuyen a la creación de paneles más potentes que requieren menos energía. Idemitsu Kosan Co., Ltd. logró avances en la capa de doble emisión en 2025, mientras que LG Display anunció el aumento de eficiencia de los OLED de cuarta generación. Estas innovaciones generan más oportunidades para los materiales utilizados en las capas emisoras y orgánicas, los encapsulantes y los sustratos de alta calidad. En el caso de los productores de materiales, las innovaciones relacionadas con la eficiencia les proporcionan una mayor competitividad en precios y fomentan la cooperación tecnológica con los fabricantes de paneles.
Tendencias futuras del mercado de materiales para pantallas
Los materiales OLED evolucionan hacia la eficiencia en tándem y en el azul.
Las tendencias del mercado de materiales para pantallas apuntan hacia las arquitecturas OLED, que combinan mayor brillo, mayor vida útil y menor consumo energético. Se prevé que las estructuras OLED en tándem, los avances en fosforescencia azul y la mejora de los sistemas fluorescentes azules transformen la calificación de materiales entre 2026 y 2034. Los fabricantes de paneles evaluarán cada vez más los materiales en función de su contribución a la vida útil y su eficiencia energética, en lugar de basarse únicamente en la luminancia inicial. Esta tendencia favorece a los proveedores con amplia experiencia en química orgánica, sólida propiedad intelectual y acceso a programas de codesarrollo de alta gama para los sectores de TI, televisión y automoción. El resultado será un entorno competitivo más especializado y centrado en el rendimiento.
Regionalización de las cadenas de suministro de pantallas
La regionalización de la cadena de suministro influirá en el abastecimiento de materiales, ya que las marcas de dispositivos y los gobiernos reducen su dependencia de una sola región. La región Asia-Pacífico seguirá siendo el núcleo de la fabricación, pero Norteamérica y Europa están fortaleciendo sus ecosistemas de suministro de electrónica, semiconductores y automoción. Los proveedores de materiales podrían responder con abastecimiento dual, centros técnicos regionales y estrategias de inventario para productos calificados. Esta tendencia es especialmente importante para las capas OLED críticas, el vidrio especial y las películas ópticas de alto rendimiento, donde el riesgo de calificación puede interrumpir los plazos de entrega de los paneles. Las empresas con redundancia de producción global obtendrán una ventaja estratégica.
Oportunidades de mercado para materiales de exhibición
Calificación de materiales OLED y LCD avanzados para el sector automotriz
El sector automotriz representa una oportunidad de gran calidad, ya que los programas de pantallas se extienden durante años y requieren un suministro estable de materiales. Los proveedores pueden centrarse en el encapsulado, las películas de alto brillo, los adhesivos ópticos y los sustratos adecuados para cabinas curvas, integradas y legibles a la luz del sol. Las previsiones del mercado de materiales para pantallas indican que las regiones con ecosistemas sólidos de electrónica para vehículos recompensarán a los proveedores que se califiquen tempranamente con los fabricantes de equipos originales (OEM) y los integradores de primer nivel (Tier 1). La inversión debe centrarse en pruebas de fiabilidad de grado automotriz, soporte técnico local y materiales que reduzcan el consumo de energía sin comprometer el brillo. Esta oportunidad requiere acción, ya que las decisiones de calificación tomadas ahora pueden determinar los flujos de ingresos a través de futuras plataformas de vehículos.
Materiales OLED de TI de primera calidad para portátiles y monitores
Los dispositivos informáticos de alta gama representan una oportunidad atractiva para los proveedores de materiales, dado que la adopción de OLED en portátiles y monitores está creciendo más rápidamente que en televisores. Estos productos requieren alto brillo, menor riesgo de quemado de pantalla, colores precisos y un consumo energético eficiente para aplicaciones portátiles y de videojuegos. Las empresas de materiales pueden invertir en sistemas emisores, capas de encapsulación y sustratos optimizados para la producción de OLED de generación 8.6. La oportunidad es mayor para los proveedores que puedan apoyar a los fabricantes de paneles durante la fase de puesta en marcha, mejorar el rendimiento y suministrar lotes consistentes. Una colaboración temprana con los principales fabricantes de paneles puede generar una posición sólida antes de que se generalice la estandarización de los productos.
Novedades recientes
- Octubre de 2025: LG Chem y ZEISS anunciaron una alianza estratégica para el suministro de películas fotopoliméricas a escala industrial para óptica avanzada. Las empresas planean brindar soporte para pantallas holográficas en parabrisas para aplicaciones automotrices, con producción en serie prevista para 2029. Esta colaboración fortalece el suministro de materiales para movilidad, sensores holográficos y tecnologías ópticas.
- Mayo de 2026: Tata Elxsi, líder mundial en servicios de diseño y tecnología, anunció el lanzamiento de ViTel, una solución de inteligencia de materiales para fabricantes de dispositivos médicos, desarrollada en colaboración con Viridium AI, empresa de plataformas de inteligencia de materiales. ViTel se presentará oficialmente en DeviceTalks Boston 2026, donde Tata Elxsi exhibirá sus últimos avances en ingeniería y cumplimiento normativo para tecnología médica basada en IA.
- Abril de 2026: Apple anunció un hito importante en sus esfuerzos por la sostenibilidad, informando que el 30 % de los materiales utilizados en sus productos comercializados en 2025 provenían de fuentes recicladas, el nivel más alto alcanzado por la compañía hasta la fecha. Esta actualización forma parte del objetivo más amplio de Apple de lograr la neutralidad de carbono en todas sus operaciones, cadena de suministro y ciclo de vida de sus productos para 2030.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -