
Mercato dei materiali per display: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei materiali per display (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tecnologia (LCD, OLED); componente e materiale (polarizzatore, substrato, strato filtro colore, cristalli liquidi, unità di retroilluminazione, emettitore e materiali per strati organici, incapsulamento, altro); applicazione (televisore, smartphone e tablet, laptop e desktop, display di grande formato, settore automobilistico, altro) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00004796
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 06, 2026


Dimensioni del mercato nel 2025
14,33 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
27,25 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
8,37 %
Tasso di crescita
Mercato di riferimento
196,95 miliardi di dollari USA
(2026-2034)
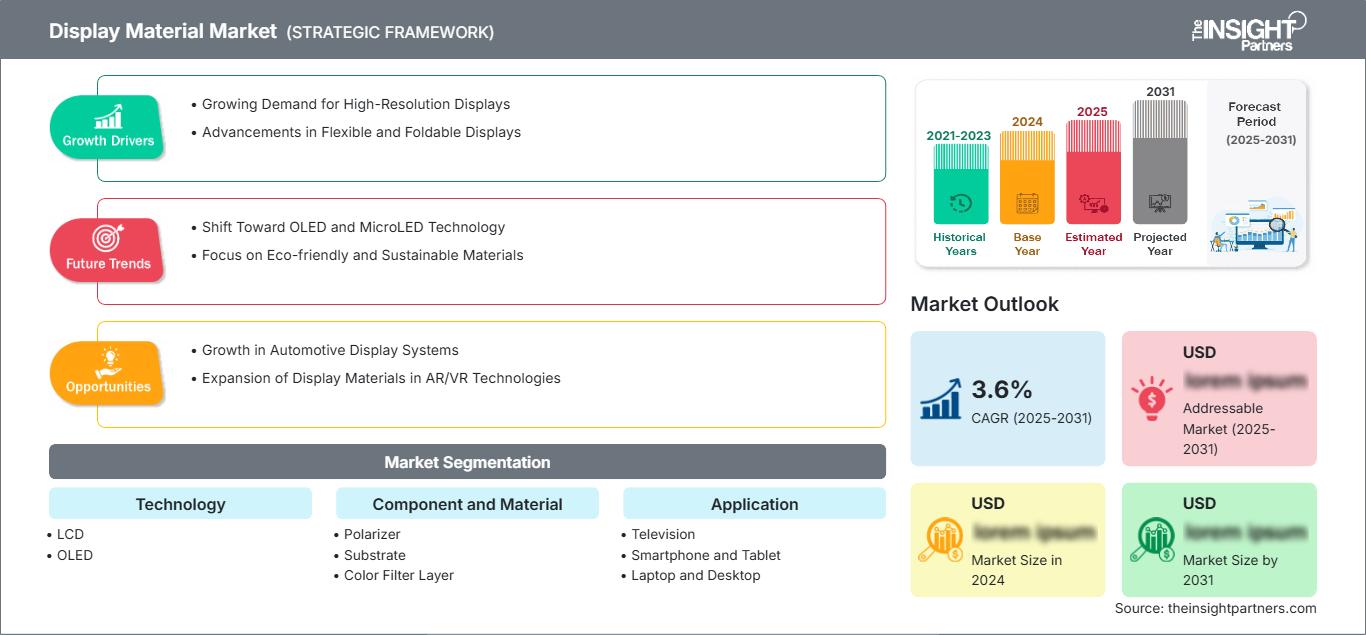
Si prevede che il mercato dei materiali per display raggiungerà un valore compreso tra 14,33 miliardi di dollari nel 2025 e 27,25 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) dell'8,37% nel periodo 2026-2034. La crescita del mercato è trainata dai cicli di sostituzione degli schermi LCD, dal passaggio alle tecnologie OLED, dal consumo di schermi di dimensioni maggiori e dalla maggiore intensità di materiale nell'elettronica di consumo, nei display per abitacoli automobilistici e nei display pubblici.
Il Nord America continua a rappresentare un centro di domanda di alto valore, con un CAGR (tasso di crescita annuale composto) del 7,6-8,2% nel periodo 2026-2034, trainato dagli aggiornamenti dei televisori di fascia alta, dall'applicazione dei display nel settore automobilistico e dall'adozione di display di grande formato da parte delle aziende. Inoltre, la dimensione del mercato dei materiali per display in Nord America è influenzata dai cicli di sostituzione dei dispositivi, da specifiche più rigorose sulla qualità del vetro e delle pellicole e dagli investimenti nella filiera locale dei semiconduttori e dell'elettronica.
Analisi e approfondimenti sul mercato dei materiali espositivi
- Nel 2025 il Nord America rappresentava una quota di mercato compresa tra il 29% e il 31% e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,6-8,2% nel periodo 2026-2034, trainata dall'elettronica di alta gamma, dalla digitalizzazione dell'abitacolo dei veicoli e dagli aggiornamenti dei display aziendali.
- Nel 2025 gli Stati Uniti rappresentavano l'86-88% del Nord America e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,7-8,3% nel periodo 2026-2034, grazie all'elevata spesa per i dispositivi.
- Nel 2025 l'Europa deteneva una quota di mercato del 18-20% e si prevede che crescerà a un tasso annuo composto del 6,9-7,5% nel periodo 2026-2034, con Germania, Regno Unito e Francia in testa alla domanda nei settori automobilistico e industriale.
- La regione Asia-Pacifico ha conquistato una quota di mercato del 43-45% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,8-9,4% nel periodo 2026-2034, trainata da Cina, Corea del Sud, Giappone, India e dai distretti produttivi di display.
- Il segmento più ampio, quello degli LCD, deteneva una quota di mercato del 64-66% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,8-7,4% nel periodo 2026-2034, a testimonianza dell'ampia diffusione di televisori e monitor.
- Il segmento OLED, in forte crescita, deteneva una quota di mercato del 34-36% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 10,4-11,2% nel periodo 2026-2034, grazie alla crescente adozione nei settori IT, automobilistico e della telefonia mobile di fascia alta.
- Aziende chiave analizzate nel dettaglio : AGC Inc., Corning Incorporated, DIC Corporation, DuPont de Nemours, Inc., Dow Inc., Hodogaya Chemical Co., Ltd., Idemitsu Kosan Co., Ltd., JSR Corporation, LG Chem, Ltd., Nitto Denko Corporation, Samsung SDI Co., Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
I materiali per display si sono evoluti dai tradizionali materiali di input LCD a una serie distinta di materiali ottici, chimici e funzionali. I produttori di display devono gestire simultaneamente l'utilizzo, la resa e la qualificazione dei materiali a causa dei requisiti più elevati per substrati, polarizzatori e retroilluminazione nei display di grandi dimensioni. L'utilizzo della tecnologia OLED sta determinando un cambiamento nei requisiti di acquisto verso stack di emettitori, incapsulamento a film sottile e materiali ad alta barriera. La tecnologia LCD continuerà a dominare i display per televisori, monitor e applicazioni industriali, settori in cui il costo è un fattore critico.
Entro il 2034, si prevede che il mercato beneficerà dell'espansione della capacità produttiva in Asia, della domanda costante di sostituzione della produzione statunitense e della localizzazione della produzione elettronica guidata dalle normative. Le normative per la produzione di dispositivi a basso consumo energetico stanno rendendo sempre più importanti gli stack ottici a basso consumo e la chimica dei materiali OLED. I fornitori in grado di contribuire all'affidabilità del settore automobilistico, ai display pieghevoli e alla garanzia di qualità a livello regionale sono destinati a incrementare i propri margini di profitto.
Ambito del rapporto sul mercato dei materiali di visualizzazione
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 14,33 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 27,25 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 8,37% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei materiali per display
La crescita del mercato dei materiali per display dipende più dall'aumento della superficie degli schermi che dalle sole spedizioni di unità. Le spedizioni di display di grandi dimensioni hanno raggiunto i 910,5 milioni di unità nel 2025, mentre le spedizioni di display OLED di grandi dimensioni sono cresciute a un ritmo maggiore rispetto a quelle degli LCD, sottolineando l'importanza di strati organici e incapsulamenti di alto valore.
La catena di fornitura comprende la sintesi di prodotti chimici speciali, la trasformazione di vetri e pellicole, la produzione di pannelli e l'assemblaggio dei dispositivi. Le dinamiche della catena di fornitura sono ancora vulnerabili ai tassi di utilizzo dei pannelli, ai costi energetici e ai processi di qualificazione, poiché i produttori di display non cambiano rapidamente i loro materiali. Con il crescente utilizzo di pannelli luminosi nelle applicazioni automobilistiche e IT, il rapporto sul mercato dei materiali per display sottolinea le problematiche relative alla durata e alla stabilità termica.
La concorrenza è limitata alle sole aziende con una comprovata esperienza nella validazione dei prodotti. AGC Inc. e Corning Incorporated rappresentano la concorrenza nel settore del vetro e dei substrati per display, mentre Nitto Denko Corporation, DIC Corporation, JSR Corporation e LG Chem, Ltd. competono nel settore di pellicole, resine e materiali elettronici. Idemitsu Kosan Co., Ltd., Hodogaya Chemical Co., Ltd. e Samsung SDI Co., Ltd. mantengono una posizione strategica per quanto riguarda gli stack di materiali OLED.
I finanziamenti si concentreranno su materiali che aumentano la luminosità del dispositivo, consentono il risparmio energetico e contribuiscono allo sviluppo di dispositivi sottili. DuPont de Nemours, Inc. e Dow Inc. arricchiscono la loro offerta con polimeri speciali, adesivi e materiali di processo. Il posizionamento strategico prevede lo sviluppo congiunto con i produttori di pannelli per display, la produzione continua in aree geografiche diverse, una solida posizione in termini di proprietà intellettuale e la fornitura di prodotti di punta come gli LCD e i materiali OLED.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei materiali per display: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei materiali espositivi
Nel 2025, il Nord America rappresentava il 29-31% del mercato dei materiali per display e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 7,6-8,2% dal 2026 al 2034. Tra i fattori che contribuiscono alla domanda figurano la sostituzione dei televisori di fascia alta, l'elevata diffusione dei notebook, i display per abitacoli automobilistici e l'utilizzo di display interattivi nelle aziende. La regione importa numerosi pannelli, ma consuma materiali di alto valore in applicazioni a valle.
Grazie alla solida politica di localizzazione all'interno della catena di approvvigionamento e agli investimenti nel settore dei semiconduttori, le specifiche di vetro, pellicole e adesivi ottici risultano vantaggiose. I sistemi di visualizzazione di grandi dimensioni, sia per i cluster che per le console centrali, sono in aumento tra i produttori di apparecchiature originali per il settore automobilistico, privilegiando materiali resistenti al calore, a bassa opacità e di lunga durata.
Mercato statunitense dei materiali per display
Nel 2025, il mercato statunitense rappresentava l'86-88% del mercato nordamericano e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,7-8,3% dal 2026 al 2034. La costante domanda di televisori, laptop, tablet e schermi per l'infotainment di alta qualità nelle automobili alimenta la domanda di polarizzatori, substrati, filtri colore e materiali OLED. Inoltre, negli Stati Uniti, le applicazioni di visualizzazione avanzate trovano impiego nei settori medico, aerospaziale e della difesa.
Le aziende sono particolarmente attive nell'innovazione dei materiali, nella qualificazione dei clienti e nell'assistenza tecnica. L'ecosistema del vetro, dei polimeri e dei materiali di processo comprende contributi da parte di Corning Incorporated, DuPont de Nemours, Inc. e Dow Inc. Le aziende asiatiche forniscono materiali OLED ai produttori di dispositivi statunitensi attraverso la loro rete di produzione globale. L'utilizzo di materiali OLED nel settore automobilistico e di LCD ad alta luminosità guida le tendenze applicative.
Mercato europeo dei materiali per esposizione
Nel 2025 l'Europa deteneva una quota di mercato del 18-20% e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,9-7,5% dal 2026 al 2034. La Germania traina i consumi regionali grazie ai settori dell'abitacolo automobilistico, dei controlli industriali e dei display per elettrodomestici di fascia alta. Il Regno Unito è trainato dalle vendite di elettronica di consumo e dalle applicazioni di segnaletica digitale, mentre la Francia è attiva nei settori aerospaziale e della difesa e nella visualizzazione per professionisti.
Italia e Spagna trainano i consumi attraverso il commercio al dettaglio digitale, i sistemi di informazione pubblica e l'elettronica per veicoli. Le normative europee in materia di efficienza energetica e sostenibilità aumentano l'attenzione verso display robusti e stack ottici a basso consumo. È fondamentale qualificare i fornitori per il mercato europeo tanto quanto competere sui prezzi.
Mercato dei materiali per display nella regione Asia-Pacifico
Nel 2025, la regione APAC deteneva una quota di mercato del 43-45% e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,8-9,4% dal 2026 al 2034. La Cina vanta la maggiore quota di capacità produttiva di pannelli LCD, mentre Corea del Sud e Giappone dominano gli ecosistemi dei pannelli OLED di fascia alta, della scienza dei materiali e delle apparecchiature.
India e Australia contribuiscono al consumo di materiali attraverso il consumo di dispositivi, l'elettronica automobilistica e le soluzioni di visualizzazione aziendale. Le politiche industriali, gli incentivi per l'elettronica e gli investimenti nei display a pannello nella regione guidano la domanda di materiali. La regione APAC continua a essere il centro di produzione del mercato dei materiali per display.
Mercato dei materiali espositivi in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 6,2-6,8% nel periodo 2026-2034, trainati da Emirati Arabi Uniti e Arabia Saudita. I programmi per le città intelligenti, la modernizzazione degli aeroporti, gli allestimenti per la vendita al dettaglio e le infrastrutture per il settore alberghiero generano domanda di display di grande formato e materiali resistenti per esterni.
Altre regioni che contribuiscono alla domanda di schermi LCD includono il Sudafrica e il resto del Medio Oriente e Africa, grazie ai settori delle telecomunicazioni, bancario, dell'istruzione e della digitalizzazione governativa. L'ambiente operativo ad alta temperatura accresce l'importanza dei film ottici, delle prestazioni della retroilluminazione e dell'incapsulamento.
Analisi di segmentazione
Tecnologia
Si prevede che il settore tecnologico crescerà a un tasso annuo composto (CAGR) dell'8,0-8,8% nel periodo 2026-2034. La tecnologia LCD rimane il punto di riferimento per volumi di televisori, monitor e schermi commerciali sensibili al costo, mentre la tecnologia OLED aumenta il valore dei materiali per pannello grazie a emettitori organici, incapsulamento e substrati avanzati. Il mercato dei materiali per display si sta ampliando, poiché le scelte tecnologiche riflettono sempre più i requisiti relativi alla durata delle applicazioni, all'efficienza energetica, alla luminosità e al fattore di forma.
- La tecnologia LCD rimane strategicamente importante perché la capacità produttiva installata, i rendimenti prevedibili e la produzione su larga scala economicamente vantaggiosa supportano televisori, monitor, computer portatili e display informativi pubblici nei mercati maturi ed emergenti.
- La tecnologia OLED sta guadagnando quote di mercato negli smartphone, tablet, laptop, monitor e veicoli di fascia alta perché consente design più sottili, un contrasto più elevato, formati flessibili e una maggiore efficienza energetica.
Componente e materiale
Si prevede che il settore dei componenti e dei materiali crescerà a un tasso annuo composto (CAGR) compreso tra l'8,1% e l'8,9% nel periodo 2026-2034. La domanda varia a seconda della tecnologia: gli LCD richiedono componenti maturi per polarizzatori, filtri colore, cristalli liquidi, substrati e retroilluminazione, mentre gli OLED dipendono sempre più da emettitori, strati organici e materiali di incapsulamento. La profondità della qualificazione, la riduzione dei difetti e le prestazioni ottiche costanti sono fattori decisivi per l'acquisto.
- La domanda di polarizzatori è sostenuta dalle dimensioni degli schermi LCD e dai requisiti di luminosità degli schermi di fascia alta, con i fornitori che si concentrano su pellicole più sottili, angoli di visione migliorati e maggiore durata in condizioni di calore e umidità.
- I materiali del substrato rimangono fondamentali per la stabilità dimensionale, la qualità della superficie e la resa, soprattutto perché pannelli di dimensioni maggiori e architetture OLED avanzate richiedono tolleranze più strette e processi di lavorazione più puliti.
- La domanda di filtri colore è legata al miglioramento dell'accuratezza e dell'efficienza cromatica, a supporto di televisori, monitor e display per autoveicoli, settori in cui la qualità dell'immagine e la differenziazione del marchio sono fondamentali.
- I cristalli liquidi continuano a essere utilizzati nei pannelli LCD dei dispositivi più diffusi, con miglioramenti nella formulazione volti a ottenere tempi di risposta più rapidi, un minore consumo energetico e prestazioni affidabili in diverse condizioni di temperatura.
- I materiali per le unità di retroilluminazione contribuiscono alla luminosità e all'efficienza dei display LCD, in particolare in televisori, segnaletica e display per autoveicoli, dove la miniaturizzazione, l'uniformità e le prestazioni energetiche rimangono fattori importanti.
- I materiali dell'emettitore e dello strato organico sono fondamentali per le prestazioni degli OLED perché influenzano il colore, la durata, l'efficienza e la differenziazione dei pannelli di alta gamma in applicazioni per dispositivi mobili, IT, televisori e autoveicoli.
- L'incapsulamento protegge gli strati OLED dall'ossigeno e dall'umidità, rendendo le prestazioni di barriera essenziali per display pieghevoli, per il settore automobilistico e per quelli a lunga durata esposti a stress meccanici e ambientali.
Applicazione
Si prevede che il settore delle applicazioni crescerà a un tasso annuo composto (CAGR) dell'8,2-9,0% nel periodo 2026-2034. La televisione rimane il principale consumatore di schermi, mentre smartphone, tablet, laptop, computer desktop, display per autoveicoli e sistemi di grande formato diversificano la domanda. I fornitori di materiali devono allineare i propri portafogli alle diverse esigenze di luminosità, durata, spessore e costo nei settori consumer, della mobilità e commerciale.
- La produzione televisiva richiede un elevato volume di materiali perché le grandi superfici dello schermo consumano notevoli quantità di vetro, pellicole, strati di colore e input di retroilluminazione, anche quando la crescita del numero di unità prodotte è modesta.
- Le applicazioni per smartphone e tablet privilegiano sottigliezza, efficienza energetica, resa cromatica e flessibilità di forma, rendendo i materiali OLED e i sistemi di copertura e substrato di alta qualità strategicamente importanti.
- La domanda di laptop e desktop si sta spostando verso monitor OLED e notebook di fascia alta, aumentando i requisiti in termini di elevata luminosità, basso consumo energetico e stabilità delle immagini.
- Le applicazioni con display di grande formato richiedono robustezza, luminosità uniforme e lunga durata operativa, caratteristiche fondamentali per il settore della vendita al dettaglio, dei trasporti, dell'istruzione, delle sale di controllo e degli ambienti di collaborazione aziendale.
- Nel settore automobilistico, le specifiche dei materiali per i display stanno diventando sempre più stringenti, poiché gli schermi dell'abitacolo devono resistere a calore, vibrazioni, esposizione alla luce solare, interazione tattile e lunghi cicli di qualificazione del prodotto.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Giornata di tendenza |
Fase di adozione |
|
Televisione |
Alto |
Schermi di grandi dimensioni |
Maturo |
|
Smartphone e tablet |
Alto |
OLED pieghevole |
Scalatura |
|
Laptop e computer fisso |
Mezzo |
OLED IT |
Scalatura |
|
Display di grande formato |
Mezzo |
Segnaletica intelligente |
Scalatura |
|
Automobilistico |
Mezzo |
Cabina di pilotaggio digitale |
Emergenti |
|
Altri |
Basso |
Schermi speciali |
Emergenti |
Fattori di crescita e analisi del loro impatto sul mercato dei materiali per display
L'area dello schermo aumenta nei dispositivi di consumo e commerciali.
L'aumento delle dimensioni dello schermo rappresenta un moltiplicatore diretto della domanda di materiali. Poiché la crescita del numero di dispositivi potrebbe essere lenta, aumenterà la quantità di vetro, pellicole, coloranti e materiali di retroilluminazione necessari per televisori, monitor, tablet e display pubblici di dimensioni maggiori. Le spedizioni di display di grandi dimensioni hanno raggiunto i 910,5 milioni di unità nel 2025 e le spedizioni di monitor OLED sono aumentate vertiginosamente, il che implica una transizione verso materiali di maggior valore. L'influenza si può riscontrare negli acquisti, dove i produttori di pannelli necessitano di substrati più sottili, pellicole ottiche migliori e accordi di fornitura a lungo termine.
Requisiti di digitalizzazione e affidabilità dell'abitacolo automobilistico
I display delle auto si sono evoluti da semplici schermi per l'infotainment a un abitacolo multi-display composto da quadro strumenti, console centrale, display per il passeggero e head-up display. Questa evoluzione ha comportato una maggiore necessità di materiali specifici per i display, poiché i pannelli devono resistere ad alte temperature, vibrazioni, luce solare diretta e garantire lunghi cicli di vita del prodotto. Gli OLED e gli LCD LTPS stanno acquisendo sempre maggiore quota di mercato nel settore dei display per autoveicoli, mentre i produttori continuano a investire in soluzioni di incapsulamento, pellicole ad alta luminosità e materiali termicamente stabili.
Miglioramenti in termini di efficienza energetica e durata dei materiali OLED
Il miglioramento dell'efficienza è fondamentale, poiché il consumo energetico, la dissipazione del calore e la durata di vita giocano un ruolo chiave nello sviluppo e nel costo del prodotto. I progressi nei materiali OLED blu, nei tandem e nell'estrazione della luce contribuiscono a realizzare pannelli più potenti che richiedono meno energia. Idemitsu Kosan Co., Ltd. ha compiuto progressi con il doppio strato di emissione nel 2025, mentre LG Display ha annunciato l'aumento dell'efficienza degli OLED di quarta generazione. Tali innovazioni creano maggiori opportunità per i materiali utilizzati negli strati emettitori e organici, negli incapsulanti e nei substrati di alta qualità. Nel caso dei produttori di materiali, le innovazioni legate all'efficienza offrono un vantaggio in termini di prezzi e una maggiore cooperazione tecnologica con i produttori di pannelli.
Tendenze future del mercato dei materiali per display
I materiali OLED si orientano verso l'efficienza tandem e blu.
Le tendenze del mercato dei materiali per display si stanno orientando verso stack OLED che combinano maggiore luminosità, maggiore durata e minore consumo energetico. Le strutture OLED tandem, i progressi nella fosforescenza blu e i sistemi fluorescenti blu migliorati dovrebbero ridefinire la qualificazione dei materiali tra il 2026 e il 2034. I produttori di pannelli valuteranno sempre più i materiali in base al contributo alla durata e all'efficienza energetica, piuttosto che solo alla luminanza iniziale. Questa tendenza favorisce i fornitori con una profonda conoscenza della chimica organica, una solida proprietà intellettuale e l'accesso a programmi di co-sviluppo di alto livello per i settori IT, televisivo e automobilistico. Il risultato sarà un ambiente competitivo più specializzato e orientato alle prestazioni.
Regionalizzazione delle catene di fornitura dei display
La regionalizzazione della catena di approvvigionamento influenzerà l'approvvigionamento dei materiali, poiché i produttori di dispositivi e i governi ridurranno la dipendenza da singole regioni. L'area Asia-Pacifico rimarrà il fulcro della produzione, ma il Nord America e l'Europa stanno rafforzando i propri ecosistemi di fornitura per l'elettronica, i semiconduttori e l'automotive. I fornitori di materiali potrebbero rispondere con strategie di approvvigionamento multi-zona, centri tecnici regionali e gestione delle scorte per i prodotti qualificati. Questa tendenza è particolarmente importante per gli strati OLED critici, i vetri speciali e le pellicole ottiche ad alte prestazioni, dove il rischio di qualificazione può compromettere le tempistiche di produzione dei pannelli. Le aziende con ridondanza produttiva globale otterranno un vantaggio strategico.
Opportunità di mercato per i materiali espositivi
Qualificazione dei materiali OLED e LCD avanzati per il settore automobilistico
Il settore automobilistico rappresenta un'opportunità di alto livello, poiché i programmi di sviluppo dei display si estendono per anni e richiedono una fornitura stabile di materiali. I fornitori possono concentrarsi su incapsulamento, pellicole ad alta luminosità, adesivi ottici e substrati adatti a cruscotti curvi, integrati e leggibili alla luce del sole. Le previsioni di mercato sui materiali per display indicano che le regioni con un solido ecosistema di elettronica per veicoli premieranno i fornitori che si qualificheranno tempestivamente con gli OEM e gli integratori di primo livello. Gli investimenti dovrebbero concentrarsi su test di affidabilità di livello automobilistico, supporto tecnico locale e materiali che riducano il consumo energetico senza compromettere la luminosità. Questa opportunità richiede un'azione immediata, poiché le decisioni di qualificazione prese ora possono determinare i flussi di entrate derivanti dalle future piattaforme veicolari.
Materiali OLED di alta qualità per notebook e monitor
I dispositivi IT di fascia alta offrono un percorso interessante per i fornitori di materiali, poiché l'adozione della tecnologia OLED in notebook e monitor sta crescendo più rapidamente rispetto a quella nei televisori. Questi prodotti richiedono elevata luminosità, ridotto rischio di burn-in, colori precisi ed efficienza energetica per applicazioni portatili e di gioco. Le aziende produttrici di materiali possono investire in sistemi di emissione, strati di incapsulamento e substrati ottimizzati per la produzione di OLED di ottava e sesta generazione. L'opportunità è maggiore per i fornitori in grado di supportare i produttori di pannelli durante la fase di avvio della produzione, migliorare le rese e garantire lotti di produzione uniformi. Un allineamento tempestivo con i principali produttori di pannelli può creare posizioni difendibili prima che si verifichi una maggiore standardizzazione.
Sviluppi recenti
- Ottobre 2025: LG Chem e ZEISS hanno annunciato un'alleanza strategica per la fornitura su scala industriale di pellicole fotopolimeriche per l'ottica avanzata. Le aziende prevedono di supportare i display olografici per parabrezza destinati al settore automobilistico, con l'obiettivo di avviare la produzione in serie entro il 2029. La collaborazione rafforza l'approvvigionamento di materiali per la mobilità, i sensori olografici e le tecnologie ottiche.
- Maggio 2026: Tata Elxsi, leader globale nei servizi di progettazione e tecnologia, ha annunciato il lancio di ViTel, una soluzione di Material Intelligence per i produttori di dispositivi medici, sviluppata in collaborazione con Viridium AI, azienda specializzata in piattaforme di Material Intelligence. ViTel verrà presentata ufficialmente al DeviceTalks Boston 2026, dove Tata Elxsi illustrerà le sue ultime innovazioni nell'ingegneria e nella conformità dei dispositivi medici basate sull'intelligenza artificiale.
- Aprile 2026: Apple ha annunciato un importante traguardo nei suoi sforzi per la sostenibilità, comunicando che il 30% dei materiali utilizzati nei suoi prodotti spediti nel 2025 proveniva da fonti riciclate, il livello più alto mai raggiunto dall'azienda. Questo aggiornamento rientra nell'obiettivo più ampio di Apple di raggiungere la neutralità carbonica in tutte le sue attività, nella catena di fornitura e nell'intero ciclo di vita del prodotto entro il 2030.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -