
Marché des matériaux pour écrans : taille et tendances 2034
Rapport d'analyse du marché des matériaux d'affichage : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par technologie (LCD, OLED) ; composants et matériaux (polariseur, substrat, couche de filtre de couleur, cristaux liquides, unité de rétroéclairage, matériaux de la couche émettrice et organique, encapsulation, autres) ; applications (télévision, smartphones et tablettes, ordinateurs portables et de bureau, écrans grand format, automobile, autres) ; et zones géographiques (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00004796
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 06, 2026


Taille du marché en 2025
14,33 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
27,25 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
8,37 %
taux de croissance
Marché adressable
196,95 milliards de dollars américains
(2026-2034)
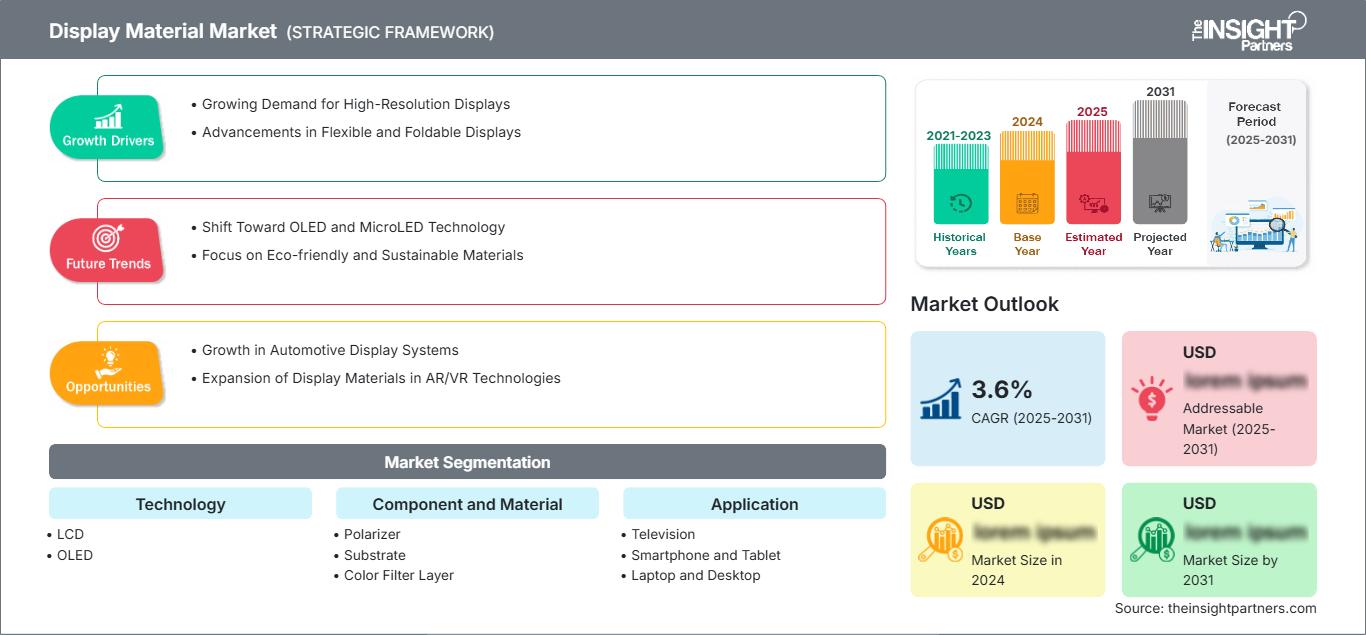
Le marché des matériaux d'affichage devrait passer de 14,33 milliards de dollars US en 2025 à 27,25 milliards de dollars US d'ici 2034, avec un TCAC de 8,37 % sur la période 2026-2034. La croissance de ce marché est alimentée par le renouvellement des écrans LCD, la transition vers les technologies OLED, la consommation accrue de surfaces d'affichage et l'utilisation plus intensive de matériaux dans l'électronique grand public, les écrans de cockpit automobile et les affichages publics.
L'Amérique du Nord demeure un centre de forte demande, avec un TCAC de 7,6 % à 8,2 % entre 2026 et 2034. Cette croissance est portée par le renouvellement des téléviseurs haut de gamme, l'intégration d'écrans dans l'automobile et l'adoption des écrans grand format par les entreprises. Par ailleurs, la taille du marché des matériaux d'affichage en Amérique du Nord est influencée par le renouvellement constant des appareils, le renforcement des exigences de qualité du verre et des films, ainsi que par les investissements dans la chaîne d'approvisionnement locale en semi-conducteurs et en électronique.
Analyse et perspectives du marché des matériaux d'affichage
- L'Amérique du Nord représentait une part de marché de 29 à 31 % en 2025 et devrait croître à un TCAC de 7,6 à 8,2 % entre 2026 et 2034, tirée par l'électronique haut de gamme, la numérisation des cockpits de véhicules et les mises à niveau des écrans d'entreprise.
- Les États-Unis représentaient 86 à 88 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 7,7 à 8,3 % entre 2026 et 2034, soutenue par des dépenses élevées en appareils.
- L'Europe détenait une part de marché de 18 à 20 % en 2025 et devrait connaître une croissance annuelle composée de 6,9 à 7,5 % entre 2026 et 2034, l'Allemagne, le Royaume-Uni et la France étant les principaux moteurs de la demande automobile et industrielle.
- La région Asie-Pacifique a capté une part de marché de 43 à 45 % en 2025 et devrait connaître une croissance annuelle composée de 8,8 à 9,4 % entre 2026 et 2034, tirée par la Chine, la Corée du Sud, le Japon, l'Inde et les pôles de fabrication d'écrans.
- Le segment le plus important, les écrans LCD, détenait une part de marché de 64 à 66 % en 2025 et devrait croître à un TCAC de 6,8 à 7,4 % entre 2026 et 2034, reflétant une large pénétration des téléviseurs et des moniteurs.
- Le segment OLED à forte croissance détenait une part de marché de 34 à 36 % en 2025 et devrait croître à un TCAC de 10,4 à 11,2 % entre 2026 et 2034, à mesure que l'adoption par les secteurs des technologies de l'information, de l'automobile et des téléphones mobiles haut de gamme augmente.
- Principales entreprises analysées en détail : AGC Inc., Corning Incorporated, DIC Corporation, DuPont de Nemours, Inc., Dow Inc., Hodogaya Chemical Co., Ltd., Idemitsu Kosan Co., Ltd., JSR Corporation, LG Chem, Ltd., Nitto Denko Corporation, Samsung SDI Co., Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les matériaux d'affichage ont évolué, passant des matériaux LCD conventionnels à un ensemble distinct de matériaux optiques, chimiques et fonctionnels. Les fabricants d'écrans doivent gérer simultanément l'utilisation, le rendement et la qualification des matériaux en raison des exigences accrues relatives aux substrats, aux polariseurs et au rétroéclairage pour les écrans de grande taille. L'adoption de la technologie OLED entraîne une évolution des exigences d'achat vers les empilements d'émetteurs, l'encapsulation en couches minces et les matériaux à haute barrière. La technologie LCD restera dominante sur le marché des téléviseurs, des moniteurs et des écrans industriels sensibles au coût.
D'ici 2034, le marché devrait bénéficier de l'augmentation des capacités de production en Asie, d'une demande soutenue pour le remplacement des équipements américains et d'une localisation de la production électronique induite par la réglementation. Les réglementations visant à fabriquer des dispositifs à faible consommation énergétique renforcent l'importance des structures optiques basse consommation et de la chimie des matériaux OLED. Les fournisseurs capables de contribuer à la fiabilité automobile, aux écrans pliables et à l'assurance qualité régionale sont bien placés pour améliorer leurs marges.
Portée du rapport sur le marché des matériaux d'affichage
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 14,33 milliards de dollars américains |
| Taille du marché d'ici 2034 | 27,25 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 8,37% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des matériaux d'affichage
La croissance du marché des matériaux d'affichage dépend davantage de l'augmentation de la surface des écrans que des seules livraisons d'unités. Les livraisons d'écrans grand format ont atteint 910,5 millions d'unités en 2025, tandis que celles des écrans OLED grand format ont progressé plus rapidement que celles des écrans LCD, soulignant ainsi l'importance des couches organiques et des encapsulations de haute qualité.
La chaîne d'approvisionnement englobe la synthèse chimique spécialisée, la transformation des verres et des films, la fabrication des panneaux et l'assemblage des dispositifs. Sa dynamique reste toutefois sensible aux taux d'utilisation des panneaux, au coût de l'énergie et aux processus de qualification, car les fabricants d'écrans ne modifient pas rapidement leurs matériaux. Face à l'utilisation croissante de panneaux lumineux dans les secteurs automobile et informatique, le rapport sur le marché des matériaux d'affichage met l'accent sur les problématiques de durée de vie et de stabilité thermique.
La concurrence est réservée aux entreprises justifiant d'une expérience reconnue en matière de validation de produits. AGC Inc. et Corning Incorporated sont présentes sur le marché du verre et des substrats pour écrans, tandis que Nitto Denko Corporation, DIC Corporation, JSR Corporation et LG Chem, Ltd. sont en concurrence sur celui des films, résines et matériaux électroniques. Idemitsu Kosan Co., Ltd., Hodogaya Chemical Co., Ltd. et Samsung SDI Co., Ltd. conservent une position stratégique sur le marché des matériaux OLED.
Ce financement sera consacré aux matériaux qui améliorent la luminosité des écrans, réduisent la consommation d'énergie et contribuent au développement d'appareils plus fins. DuPont de Nemours et Dow enrichissent leur offre avec des polymères spéciaux, des adhésifs et des matériaux de traitement. Leur positionnement stratégique repose sur le co-développement avec les fabricants de dalles d'affichage, une production continue dans différentes régions géographiques, une solide position en matière de propriété intellectuelle et la fourniture de matériaux pour les écrans LCD, produits phares de la marque, ainsi que pour les écrans OLED.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des matériaux d'affichage : Perspectives stratégiques
Perspectives régionales
Marché des matériaux d'affichage en Amérique du Nord
L'Amérique du Nord représentait 29 à 31 % du marché des matériaux d'affichage en 2025 et devrait connaître un taux de croissance annuel composé (TCAC) de 7,6 à 8,2 % entre 2026 et 2034. Cette demande est notamment alimentée par le remplacement des téléviseurs haut de gamme, la forte pénétration des ordinateurs portables, les écrans embarqués dans les habitacles automobiles et l'utilisation d'écrans interactifs en entreprise. La région importe de nombreux panneaux, mais consomme des matériaux à forte valeur ajoutée pour les applications en aval.
Grâce à une politique de localisation rigoureuse au sein de la chaîne d'approvisionnement et des investissements dans les semi-conducteurs, les spécifications du verre, du film et des adhésifs optiques sont optimisées. Les systèmes d'affichage à grand volume et à écran central sont de plus en plus utilisés par les constructeurs automobiles, qui privilégient les matériaux résistants à la chaleur, peu opaques et à longue durée de vie.
Marché américain des matériaux d'affichage
Le marché américain représentait 86 à 88 % du marché nord-américain en 2025 et devrait croître à un TCAC de 7,7 à 8,3 % entre 2026 et 2034. La demande soutenue en téléviseurs, ordinateurs portables, tablettes et écrans d'infodivertissement automobiles de haute qualité stimule la demande en polariseurs, substrats, filtres de couleur et matériaux OLED. Par ailleurs, aux États-Unis, les applications d'affichage avancées sont utilisées dans les secteurs de la visualisation médicale, aérospatiale et de la défense.
Les entreprises sont particulièrement actives dans l'innovation des matériaux, la qualification des clients et l'assistance technique. L'écosystème du verre, des polymères et des matériaux de traitement comprend des contributions de Corning Incorporated, DuPont de Nemours, Inc. et Dow Inc. Les entreprises asiatiques fournissent des matériaux OLED aux fabricants d'appareils américains via leur réseau de production mondial. L'utilisation de matériaux OLED pour l'automobile et d'écrans LCD haute luminosité influence les tendances d'application.
Marché européen des matériaux d'affichage
L'Europe détenait une part de marché de 18 à 20 % en 2025 et devrait connaître une croissance annuelle composée de 6,9 à 7,5 % entre 2026 et 2034. L'Allemagne est le principal moteur de la consommation régionale, notamment grâce aux cockpits automobiles, aux systèmes de contrôle industriels et aux écrans d'électroménager haut de gamme. Le Royaume-Uni tire sa croissance des ventes d'électronique grand public et des applications d'affichage dynamique, tandis que la France est active dans les secteurs de l'aérospatiale et de la défense, ainsi que dans les solutions de visualisation pour les professionnels.
En Italie et en Espagne, la consommation est stimulée par le commerce de détail numérique, les systèmes d'information publique et l'électronique embarquée. La législation européenne en matière d'efficacité énergétique et de développement durable renforce l'importance accordée aux écrans performants et aux circuits optiques basse consommation. Il est tout aussi crucial de qualifier les fournisseurs pour le marché européen que de proposer des prix compétitifs.
Marché des matériaux d'affichage de la région Asie-Pacifique
La région Asie-Pacifique représentait 43 à 45 % des parts de marché en 2025 et devrait connaître une croissance annuelle composée de 8,8 à 9,4 % entre 2026 et 2034. La Chine détient la plus grande part de capacité de production de panneaux LCD, tandis que la Corée du Sud et le Japon dominent les écosystèmes des écrans OLED haut de gamme, des sciences des matériaux et des équipements.
L'Inde et l'Australie contribuent à la consommation de matériaux via les appareils, l'électronique automobile et les solutions d'affichage professionnelles. Les politiques industrielles, les incitations à l'électronique et les investissements dans les écrans dans la région stimulent la demande de matériaux. La région Asie-Pacifique demeure le principal centre de production du marché des matériaux d'affichage.
Marché des matériaux d'affichage au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient connaître une croissance annuelle composée de 6,2 % à 6,8 % entre 2026 et 2034, tirée par les Émirats arabes unis et l'Arabie saoudite. Les programmes de villes intelligentes, la modernisation des aéroports, les présentoirs de vente au détail et les infrastructures hôtelières génèrent une demande en écrans grand format et en matériaux d'extérieur durables.
L'Afrique du Sud et le reste du Moyen-Orient et de l'Afrique contribuent également à la demande d'écrans LCD grâce à leurs secteurs des télécommunications, de la banque, de l'éducation et de la numérisation des services publics. Les températures élevées auxquelles ces écrans fonctionnent accentuent l'importance des films optiques, des performances du rétroéclairage et de l'encapsulation.
Analyse de segmentation
Technologie
Le secteur des technologies d'affichage devrait connaître une croissance annuelle composée de 8,0 à 8,8 % entre 2026 et 2034. La technologie LCD demeure la principale source de volume pour les téléviseurs, les moniteurs et les écrans commerciaux économiques, tandis que la technologie OLED accroît la valeur des matériaux par panneau grâce aux émetteurs organiques, à l'encapsulation et aux substrats avancés. Le marché des matériaux d'affichage s'élargit à mesure que les choix technologiques reflètent de plus en plus les exigences en matière de durée de vie, d'efficacité énergétique, de luminosité et de format.
- La technologie LCD demeure stratégiquement importante car les capacités de production installées, les rendements prévisibles et la production à grande échelle rentable permettent de fabriquer des téléviseurs, des moniteurs, des ordinateurs portables et des panneaux d'affichage publics sur les marchés matures et émergents.
- La technologie OLED gagne des parts de marché dans les smartphones, tablettes, ordinateurs portables, moniteurs et véhicules haut de gamme car elle permet des conceptions plus fines, un contraste plus élevé, des formats flexibles et une meilleure efficacité énergétique.
Composant et matériau
Le marché des composants et matériaux devrait connaître une croissance annuelle composée de 8,1 % à 8,9 % entre 2026 et 2034. La demande varie selon la technologie : les écrans LCD nécessitent des polariseurs, des filtres de couleur, des cristaux liquides, des substrats et des systèmes de rétroéclairage éprouvés, tandis que les écrans OLED dépendent davantage des émetteurs, des couches organiques et des matériaux d’encapsulation. La profondeur de qualification, la réduction des défauts et la constance des performances optiques sont des facteurs d’achat déterminants.
- La demande de polariseurs est soutenue par l'échelle des écrans LCD et les exigences de luminosité haut de gamme, les fournisseurs se concentrant sur des films plus fins, des angles de vision améliorés et une meilleure durabilité sous l'effet de la chaleur et de l'humidité.
- Les matériaux de substrat restent essentiels à la stabilité dimensionnelle, à la qualité de surface et au rendement, d'autant plus que les panneaux plus grands et les architectures OLED avancées nécessitent des tolérances plus strictes et un traitement plus propre.
- La demande en couches de filtres de couleur est liée à l'amélioration de la précision et de l'efficacité des couleurs, notamment pour les téléviseurs, les moniteurs et les écrans automobiles où la qualité d'image et la différenciation de la marque sont importantes.
- Les cristaux liquides continuent de constituer la technologie des écrans LCD dans les appareils grand public, grâce à des améliorations de formulation visant une réponse plus rapide, une consommation d'énergie réduite et des performances fiables quelles que soient les conditions de température.
- Les matériaux des unités de rétroéclairage contribuent à la luminosité et à l'efficacité des écrans LCD, notamment pour les téléviseurs, la signalétique et les affichages automobiles où la miniaturisation, l'uniformité et les performances énergétiques restent importantes.
- Les matériaux de la couche émettrice et de la couche organique sont essentiels aux performances des OLED car ils influencent la couleur, la durée de vie, l'efficacité et la différenciation des panneaux haut de gamme dans les applications mobiles, informatiques, télévisuelles et automobiles.
- L'encapsulation protège les piles OLED de l'oxygène et de l'humidité, ce qui rend la performance de barrière essentielle pour les écrans pliables, automobiles et à longue durée de vie exposés aux contraintes mécaniques et environnementales.
Application
Le marché des applications devrait croître à un TCAC de 8,2 % à 9,0 % entre 2026 et 2034. La télévision demeure le principal consommateur d'écrans, tandis que les smartphones, les tablettes, les ordinateurs portables et de bureau, les écrans automobiles et les systèmes grand format diversifient la demande. Les fournisseurs de matériaux doivent adapter leurs gammes de produits aux différentes exigences de luminosité, de durabilité, d'épaisseur et de coût des environnements grand public, mobiles et commerciaux.
- La télévision génère un volume important de matériaux car les grands écrans consomment des quantités considérables de verre, de films, de couches de couleur et de composants de rétroéclairage, même lorsque la croissance des ventes est modeste.
- Les applications pour smartphones et tablettes mettent l'accent sur la finesse, l'efficacité énergétique, le rendu des couleurs et la flexibilité des formats, ce qui confère une importance stratégique aux matériaux OLED et aux systèmes de couverture et de substrat de haute qualité.
- La demande en ordinateurs portables et de bureau évolue vers les moniteurs OLED et les ordinateurs portables haut de gamme, ce qui accroît les exigences en matière de luminosité élevée, de faible consommation d'énergie et de qualité d'image stable.
- Les applications d'affichage grand format nécessitent une durabilité, une luminosité uniforme et une longue durée de vie pour les environnements de vente au détail, de transport, d'éducation, de salles de contrôle et de collaboration d'entreprise.
- Les spécifications des matériaux utilisés pour les écrans automobiles sont de plus en plus exigeantes, car les écrans de cockpit doivent résister à la chaleur, aux vibrations, à l'exposition au soleil, aux interactions tactiles et aux longs cycles de qualification des produits.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Télévision |
Haut |
Grands écrans |
Mature |
|
Smartphone et tablette |
Haut |
OLED pliable |
Mise à l'échelle |
|
Ordinateur portable et ordinateur de bureau |
Moyen |
OLED |
Mise à l'échelle |
|
Écran grand format |
Moyen |
Signalétique intelligente |
Mise à l'échelle |
|
Automobile |
Moyen |
Cockpit numérique |
Émergent |
|
Autres |
Faible |
Écrans spécialisés |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des matériaux d'affichage
Augmentation de la surface d'écran sur les appareils grand public et professionnels
L'augmentation de la taille des écrans a un impact direct sur la demande de matériaux. La croissance du nombre d'appareils étant potentiellement lente, les besoins en verre, films, colorants et matériaux de rétroéclairage pour les téléviseurs, moniteurs, tablettes et écrans publics de plus grande taille vont augmenter. Les livraisons d'écrans grand format ont atteint 910,5 millions d'unités en 2025, et celles des moniteurs OLED ont explosé, ce qui témoigne d'une tendance vers des matériaux plus performants. Cette évolution se traduit par des achats plus importants : les fabricants de dalles recherchent des substrats plus fins, des films optiques de meilleure qualité et des accords d'approvisionnement à long terme.
Exigences en matière de numérisation et de fiabilité du poste de conduite automobile
Les écrans automobiles ont évolué, passant de simples écrans d'infodivertissement à un poste de conduite multi-écrans comprenant un combiné d'instruments, une console centrale, un écran passager et un affichage tête haute. Cette évolution implique des spécifications plus exigeantes pour les matériaux utilisés, les dalles devant résister aux hautes températures, aux vibrations, à la lumière directe du soleil et à une longue durée de vie. Les écrans OLED et LCD LTPS gagnent des parts de marché dans le secteur automobile, tandis que les constructeurs continuent d'investir dans les solutions d'encapsulation, les films de luminosité et les matériaux de stabilité thermique.
Améliorations en matière d'efficacité énergétique et de durée de vie des matériaux OLED
L'amélioration de l'efficacité est cruciale, car la consommation d'énergie, la dissipation thermique et la durée de vie jouent un rôle déterminant dans le développement et le coût des produits. Les progrès réalisés dans le domaine des matériaux OLED bleus, des cellules tandem et de l'extraction de la lumière contribuent à la création de panneaux plus performants et moins énergivores. Idemitsu Kosan Co., Ltd. a réalisé des avancées significatives dans le domaine des doubles couches d'émission en 2025, tandis que LG Display a annoncé des gains d'efficacité pour les OLED de quatrième génération. Ces innovations offrent de nouvelles perspectives pour les matériaux utilisés dans les couches émettrices et organiques, les encapsulants et les substrats de haute qualité. Pour les fabricants de matériaux, les innovations en matière d'efficacité renforcent leur compétitivité et favorisent la coopération technologique avec les fabricants de panneaux.
Tendances futures du marché des matériaux d'affichage
Les matériaux OLED évoluent vers une efficacité tandem et bleue
Le marché des matériaux d'affichage s'oriente vers les structures OLED, qui combinent luminosité accrue, durée de vie prolongée et consommation énergétique réduite. Les structures OLED tandem, les progrès réalisés dans le domaine des matériaux phosphorescents bleus et l'amélioration des systèmes fluorescents bleus devraient redéfinir les critères de qualification des matériaux entre 2026 et 2034. Les fabricants de panneaux évalueront de plus en plus les matériaux en fonction de leur contribution à la durée de vie et de leur efficacité énergétique, plutôt que de leur seule luminance initiale. Cette tendance favorise les fournisseurs possédant une expertise pointue en chimie organique, un solide portefeuille de propriété intellectuelle et un accès au co-développement de programmes informatiques, télévisuels et automobiles de pointe. Il en résultera un environnement concurrentiel plus spécialisé et axé sur la performance.
Régionalisation des chaînes d'approvisionnement des écrans
La régionalisation des chaînes d'approvisionnement influencera l'approvisionnement en matériaux, les marques d'appareils et les gouvernements réduisant leur dépendance à une seule région. La région Asie-Pacifique restera le principal pôle de production, mais l'Amérique du Nord et l'Europe renforcent leurs écosystèmes d'approvisionnement pour l'électronique, les semi-conducteurs et l'automobile. Les fournisseurs de matériaux pourraient réagir en diversifiant leurs sources d'approvisionnement, en créant des centres techniques régionaux et en adoptant des stratégies de gestion des stocks pour les produits qualifiés. Cette tendance est particulièrement importante pour les couches OLED critiques, les verres spéciaux et les films optiques haute performance, où les risques de non-qualification peuvent perturber les calendriers de production des panneaux. Les entreprises disposant d'une production mondiale redondante bénéficieront d'un avantage stratégique.
Opportunités du marché des matériaux d'affichage
Qualification des matériaux OLED et LCD avancés pour l'automobile
Le secteur automobile représente une opportunité de grande qualité, car les programmes d'affichage s'étendent sur plusieurs années et nécessitent un approvisionnement stable en matériaux. Les fournisseurs peuvent cibler l'encapsulation, les films haute luminosité, les adhésifs optiques et les substrats adaptés aux cockpits incurvés, intégrés et lisibles en plein soleil. Les prévisions du marché des matériaux d'affichage indiquent que les régions dotées d'écosystèmes d'électronique embarquée performants privilégieront les fournisseurs qui se qualifient rapidement auprès des constructeurs automobiles et des intégrateurs de rang 1. Les investissements doivent se concentrer sur des tests de fiabilité conformes aux normes automobiles, un support technique local et des matériaux permettant de réduire la consommation d'énergie sans compromettre la luminosité. Cette opportunité est axée sur l'action, car les décisions de qualification prises dès maintenant peuvent déterminer les sources de revenus pour les futures plateformes de véhicules.
Matériaux OLED haut de gamme pour ordinateurs portables et moniteurs
Les appareils informatiques haut de gamme offrent des perspectives intéressantes aux fournisseurs de matériaux, car l'adoption de la technologie OLED dans les ordinateurs portables et les moniteurs progresse plus rapidement que dans les téléviseurs. Ces produits exigent une luminosité élevée, un risque de marquage réduit, des couleurs précises et une consommation d'énergie optimisée pour les applications portables et de jeu. Les entreprises de matériaux peuvent investir dans des systèmes d'émetteurs, des couches d'encapsulation et des substrats optimisés pour la production d'OLED de génération 8.6. Les opportunités sont particulièrement intéressantes pour les fournisseurs capables d'accompagner les fabricants de panneaux lors de la montée en puissance de leur production, d'améliorer les rendements et de garantir une qualité constante des lots. Un partenariat précoce avec les principaux fabricants de panneaux permet de se positionner avantageusement avant la banalisation du marché.
Développements récents
- Octobre 2025 : LG Chem et ZEISS annoncent une alliance stratégique pour la fourniture de films photopolymères à l’échelle industrielle destinés à l’optique avancée. Les deux entreprises prévoient de soutenir la production d’écrans holographiques pour pare-brise automobiles, avec un objectif de production en série fixé à 2029. Cette collaboration renforce l’approvisionnement en matériaux pour la mobilité, les capteurs holographiques et les technologies optiques.
- Mai 2026 : Tata Elxsi, leader mondial des services de conception et de technologie, annonce le lancement de ViTel, une solution d’intelligence des matériaux pour les fabricants de dispositifs médicaux, développée en collaboration avec Viridium AI, société spécialisée dans les plateformes d’intelligence des matériaux. ViTel sera officiellement présentée lors de DeviceTalks Boston 2026, où Tata Elxsi exposera ses dernières avancées en matière d’ingénierie et de conformité MedTech basées sur l’IA.
- Avril 2026 : Apple a franchi une étape majeure dans sa démarche de développement durable, en annonçant que 30 % des matériaux utilisés dans ses produits expédiés en 2025 provenaient de sources recyclées – un record pour l’entreprise. Cette annonce s’inscrit dans l’objectif plus large d’Apple d’atteindre la neutralité carbone pour l’ensemble de ses opérations, de sa chaîne d’approvisionnement et du cycle de vie de ses produits d’ici 2030.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -