
Markt für Display Panel: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Displaypanels (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Technologie (LED, OLED, Sonstige); Größe (Klein, Mittel, Groß); Formfaktor (Flach, Flexibel); Auflösung (8K, 4K, WQHD, FHD, HD, Sonstige); Anwendung (TV, Desktop-Monitor, Notebook-PC, Tablet, Mobiltelefon, Automobil, Digital Signage, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00007945
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 10, 2026


Marktgröße 2025
149,99 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
330,57 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
9,18 %
Wachstumsrate
Adressierbarer Markt
2.148,47 Mrd. US-Dollar
(2026–2034)
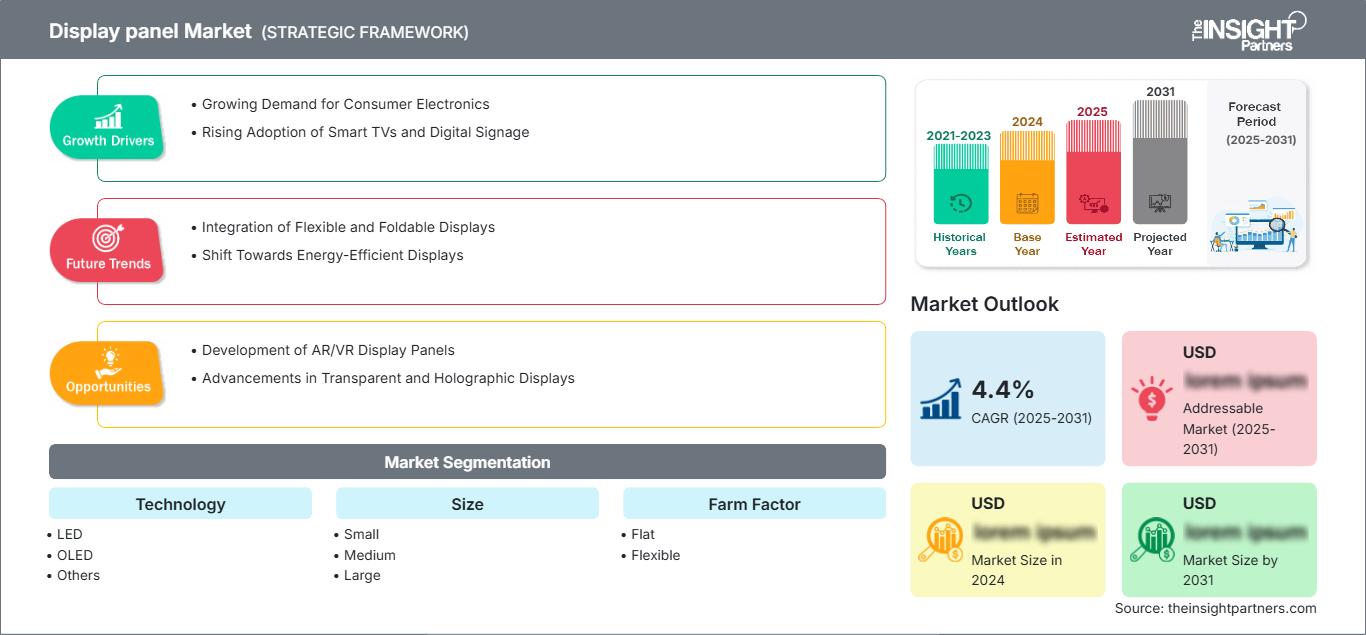
Der Markt für Display-Panels wird im Jahr 2025 voraussichtlich ein Volumen von 149,99 Milliarden US-Dollar erreichen und bis 2034 auf 330,57 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,18 % zwischen 2026 und 2034 entspricht. Treiber dieses Wachstums ist die zunehmende Verwendung von LED-, OLED-, Flachbildschirmen, flexiblen Displays sowie 4K-, 8K-, WQHD-, FHD- und HD-Panels in verschiedenen Anwendungen wie Fernsehern, Smartphones, Monitoren, Fahrzeugcockpits, Digital Signage, industriellen Schnittstellen und immersiven Geräten.
In Nordamerika ist das Wachstum des Marktes für Displaypanels auf die Modernisierung von High-End-Fernsehern, Kollaborationssystemen für Unternehmen, Schnittstellen für die medizinische Bildgebung, Infotainmentsystemen in Fahrzeugen und einem Ökosystem KI-basierter Geräte zurückzuführen. Für die Region wird zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum (CAGR) von 8,3–9,1 % erwartet, bedingt durch das starke Wachstum in der Automobilelektronik, die Modernisierung digitaler Beschilderungssysteme im kommerziellen Bereich sowie OLED- und Mini-LED-Bildschirme.
Marktanalyse und Einblicke für Displaypanels
- Nordamerika: Die Region hält im Jahr 2025 einen Marktanteil von 23–26 % und wächst in den Jahren 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,3–9,1 %, unterstützt durch Premium-Fernseher, Automobildisplays, Bildschirme im Gesundheitswesen und Systeme für die Zusammenarbeit in Unternehmen.
- USA: Das Land repräsentiert 2025 78–82 % Nordamerikas und wächst in den Jahren 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,4–9,2 %, angeführt von Premium-Unterhaltungselektronik und der zunehmenden Verbreitung von Cockpit-Systemen in Automobilen.
- Europa: Europa hat im Jahr 2025 einen Anteil von 19–22 % und wächst im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,6–8,5 %, wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien die Hauptnachfragetreiber sind.
- Asien-Pazifik: Asien-Pazifik hält im Jahr 2025 einen Marktanteil von 48–52 % und wächst in den Jahren 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,7–10,6 %, angeführt von China, Südkorea, Japan, Indien und Taiwan.
- Größtes Segment: LED hält im Jahr 2025 einen Marktanteil von 56–60 % und wächst aufgrund von Skaleneffekten, Erschwinglichkeit und breiter Geräteintegration im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,7 %.
- Wachstumsstarkes Segment: Flexible Geräte halten im Jahr 2025 einen Marktanteil von 18–22 % und wachsen im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,2–12,4 %, da faltbare Geräte und Automobildisplays immer beliebter werden.
- Detaillierte Analyse der wichtigsten Unternehmen: AUO Corporation, BOE Technology Group Co., Ltd., Chunghwa Picture Tubes, Ltd., HannStar Display Corporation, Innolux Corporation, Japan Display Inc., LG Display Co., Ltd., Panasonic Holdings Corporation, Samsung Electronics Co., Ltd., Sharp Corporation
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Entwicklung des Display-Panel-Marktes umfasst den Übergang von volumenbasierten LCD-Produktionszyklen hin zu differenzierten OLED-, Mini-LED-Hintergrundbeleuchtungs-, Gaming- und Automobilbildschirmen. Der Produktionsprozess wird von der Flexibilität der Gen-6-OLED-Linien, der Größe der Glasgießereien, der Verfügbarkeit von Treiber-ICs und regionalen Förderprogrammen beeinflusst. Unternehmen müssen ihre Auslastungs- und Preisstrategie in Einklang bringen, da Überkapazitäten zu Preisdruck führen können, während Differenzierung durch Helligkeit, Kontrast, Dicke und Energieeffizienz die Margen sichert.
Das zukünftige Nachfragewachstum wird von Chinas Fertigungskapazitäten, der führenden Rolle Südkoreas im OLED-Bereich, der japanischen Display-Spezialisierung sowie der Nachfrage aus der Automobil-, Medizin- und Unternehmensbranche in Nordamerika und Europa beeinflusst. Investitionen werden in faltbare Substrate, Oxid-Backplanes, Tandem-OLED-Stacks und hochauflösende Bildschirme fließen. Der staatliche Druck in Bezug auf Energieeffizienz, Recyclingfähigkeit und Schadstofffreiheit wird Unternehmen fördern, die den Stromverbrauch senken und Zuverlässigkeit sowie Rückverfolgbarkeit erhöhen.
Berichtsumfang zum Markt für Display-Panels
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 149,99 Milliarden US-Dollar |
| Marktgröße bis 2034 | 330,57 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 9,18 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Displaypanels
Zu den Wachstumstreibern für Display-Panels zählen die längeren Austauschzyklen bei Fernsehern, Smartphones, Notebooks, Monitoren und Fahrzeugcockpits. Verbraucher bevorzugen zunehmend 4K- und 8K-Panels, während Unternehmen Kollaborationsdisplays und Digital Signage einsetzen. Automobilhersteller (OEMs) vergrößern die Displayfläche pro Fahrzeug im Zuge der Umstellung von analogen auf vernetzte Cockpitsysteme.
Die Lieferkette umfasst Substrathersteller, Anbieter von Backplane-Ausrüstung, Lieferanten organischer Materialien, LED/OLED-Emitterhersteller, Hersteller von Treiber-ICs, Modulmontageunternehmen, Markenhersteller und Auftragsfertiger. Die Lieferkettenbedingungen sind aufgrund des Bedarfs an hoher Fabrikauslastung zyklisch, wobei Premiumformate als Absicherung dienen. Verbraucher greifen immer häufiger auf Dual-Source-Lösungen hinsichtlich Größe, Auflösung und Paneltyp zurück.
Die Wettbewerbspositionierung im Markt für Displaypanels basiert auf Faktoren wie OLED-Ausbeute, Großpanel-Fertigung, Kundenzufriedenheit, Zuverlässigkeit im Automobilbereich und dem Besitz fortschrittlicher Prozess-Know-how. Zu den Wettbewerbern im Premium-OLED- und Großpanel-Segment zählen Samsung Electronics Co., Ltd., LG Display Co., Ltd. und BOE Technology Group Co., Ltd. Gleichzeitig bauen AUO Corporation, Innolux Corporation und Sharp Corporation ihre Marktpräsenz in den Bereichen IT, Industrie und TV-Panels aus.
Investitionstrends liegen in Tandem-OLEDs, Oxid-TFTs, flexiblen Substraten, höheren Bildwiederholraten und der Zertifizierung für Fahrzeugsicherheit. Japan Display Inc. und Panasonic Holdings Corporation prägen die Nachfrage nach Spezial- und Industriedisplays, während HannStar Display Corporation und Chunghwa Picture Tubes, Ltd. bei bestimmten kleinen und mittelgroßen Panels relevant bleiben.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Display-Panels: Strategische Einblicke
Regionale Einblicke
Markt für Anzeigetafeln in Nordamerika
Nordamerika wird 2025 einen Marktanteil von 23–26 % erreichen und im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum (CAGR) zwischen 8,3 % und 9,1 % verzeichnen. Zu den Wachstumstreibern des Marktes für Display-Panels zählen Premium-Fernsehgeräte, Gaming-Displays, Infotainmentsysteme in Fahrzeugen, Diagnose-Workstations, Mediennetzwerke im Einzelhandel und Konferenzräume in Unternehmen. Die Nachfrage konzentriert sich auf mittelgroße bis große Panels, bei denen Helligkeit, Farbwiedergabe, Zuverlässigkeit und Energieeffizienz entscheidende Faktoren sind.
Dieses Wachstum wird nicht nur durch politische Überlegungen zur Halbleiterfertigung, zur Visualisierung in Rechenzentren und zur Elektronik vernetzter Fahrzeuge, sondern auch durch die führende Position der USA angetrieben. Kanada und Mexiko tragen zur Montage, zum Automobilsektor und zu Geschäftsanwendungen von Displays bei. Kunden benötigen lebenslange Verfügbarkeit, cybersicherheitsfähige Display-Controller und Zertifizierungen der optischen Leistungsfähigkeit, insbesondere im Gesundheitswesen, in der Luft- und Raumfahrt, bei Displays für den Einzelhandel und in der industriellen Steuerungstechnik.
US-Markt für Displaypanels
Die USA werden 2025 einen Marktanteil von 78–82 % in Nordamerika erreichen und von 2026 bis 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 8,4–9,2 % aufweisen. Zu den Treibern zählen der Ersatz von Premium-Fernsehern, Gaming-Monitoren, Cockpit-Displays in Fahrzeugen, Telemedizingeräten, Digital Signage und militärischen Visualisierungssystemen. Die zunehmende Verbreitung von Displays in Autos und an Arbeitsplätzen treibt die Nachfrage nach hochhellen und energiesparenden Panels an.
Die Marktdurchdringung ist durch Vertriebszentren, Distributoren, Marken und Displaymodul-Lieferanten hoch. Zu den Anbietern hochwertiger visueller Geräte zählen Samsung Electronics Co., Ltd., LG Display Co., Ltd., Sharp Corporation und BOE Technology Group Co., Ltd., während sich AUO Corporation und Innolux Corporation auf industrielle Anwendungen konzentrieren. Zu den Anwendungstrends gehören OLED-Monitore, Mini-LED-Fernseher, robuste Panels und Fahrzeuginnenraumdisplays.
Europäischer Markt für Displaypanels
Die Region wird 2025 einen Anteil von 19 bis 22 % erreichen und von 2026 bis 2034 ein durchschnittliches jährliches Wachstum von 7,6 bis 8,5 % verzeichnen. Die wichtigsten Akteure sind Deutschland mit Automobildisplays, industriellen Mensch-Maschine-Schnittstellen (HMI), Bildverarbeitung und hochwertiger Unterhaltungselektronik. Großbritannien trägt mit kommerziellen Werbeflächen, Rundfunk und Gaming-Monitoren bei, während Frankreich mit der Luft- und Raumfahrt, dem Verteidigungssektor, dem Einzelhandel und Projekten zur öffentlichen Visualisierung seinen Beitrag leistet.
Beiträge aus Italien und Spanien erfolgen über das Gastgewerbe, den Einzelhandel, den Transportsektor und Smart-City-Displays. Die europäische Beschaffung konzentriert sich auf Energiekennzeichnung, Reparierbarkeit, Transparenz der Lieferkette und optische Qualität. Zu den Unternehmen, die von einem solchen Umfeld profitieren würden, gehören LG Display Co., Ltd., Samsung Electronics Co., Ltd., Sharp Corporation, Japan Display Inc. und AUO Corporation.
APAC-Markt für Displaypanels
Im Jahr 2025 wird der asiatisch-pazifische Raum (APAC) einen Marktanteil von 48–52 % erreichen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,7–10,6 % im Zeitraum 2026–2034. China ist in APAC führend bei großflächigen LCDs, OLEDs, Elektronikmontage und Geräten eigener Marken. Premium-OLEDs stammen aus Südkorea, während Spezialdisplays und -materialien aus Japan kommen.
Die steigende Nachfrage wird aus Indien, Taiwan und Australien kommen und sich auf Smartphones, IT-Hardware, digitale Displays, Automobilelektronik und Bildungstechnologie konzentrieren. Es wird zu verstärkten inländischen Industriepolitiken und Förderprogrammen für Halbleiter kommen, begleitet von Exporten, die lokale Zulieferer nutzen. Daher ist der Markt für Displaypanels im asiatisch-pazifischen Raum (APAC) am produktionsintensivsten.
Markt für Display-Panels im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird von 2026 bis 2034 ein durchschnittliches jährliches Wachstum (CAGR) zwischen 8,0 % und 9,0 % prognostiziert. Saudi-Arabien wird das Wachstum durch intelligente Stadtinfrastruktur, Einzelhandel, Medien, Unterhaltungsangebote und Transportlösungen vorantreiben. Die VAE werden mit erstklassigem Gastgewerbe, Flughäfen, digitaler Beschilderung und Leitstellenausstattung dazu beitragen.
Südafrika und der Rest der MEA-Region werden durch Initiativen in den Bereichen Bergbau, Bildung, Telekommunikation und Modernisierung des öffentlichen Sektors zur Nachfrage beitragen. Das Energieumfeld begünstigt effiziente LED- und OLED-Panels, da Wärmeableitung und Stromversorgung entscheidend sind. Käufer suchen robuste Displays mit wartungsfreundlichen und hellen Modulen.
Segmentierungsanalyse
Technologie
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum der Technologie von 8,8–9,7 % prognostiziert. Der Markt für Display-Panels ist durch den Wandel von herkömmlichen LED-hinterleuchteten Panels hin zu OLED, Mini-LED und neuen, hocheffizienten Architekturen geprägt. LED bleibt aufgrund der Kosten und der großen Stückzahlen dominant, während OLED bei Premium-Smartphones, Fernsehern, Monitoren, Wearables und im Fahrzeuginnenraum an Bedeutung gewinnt, wo geringe Dicke, Kontrast und Flexibilität entscheidend sind.
- LED: LED-Panels behaupten ihre breiteste Marktposition bei Fernsehern, Monitoren, Beschilderungen, Laptops und Industriedisplays, da etablierte Lieferketten wettbewerbsfähige Preise, hohe Helligkeit und zuverlässige Leistung gewährleisten.
- OLED: OLED-Panels sind in Premium-Geräten von strategischer Bedeutung, da selbstleuchtende Pixel den Kontrast verbessern, dünnere Bauformen ermöglichen, flexible Designs unterstützen und die Differenzierung in hochwertigen Anwendungen stärken.
Größe
Es wird erwartet, dass die Bildschirmgröße im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,6–9,5 % zunimmt. Kleine Bildschirme profitieren von Smartphones, Wearables, Kameras und Handheld-Spielkonsolen. Mittelgroße Bildschirme gewinnen durch Tablets, Laptops, medizinische Endgeräte und Fahrzeugdisplays an Bedeutung. Große Bildschirme bleiben unverzichtbar für Fernseher, Gaming-Monitore, Werbetafeln, Konferenzräume, Schulungsdisplays und Kontrollzentren.
- Klein: Kleine Panels werden in Smartphones, Wearables, Kameras und Handheld-Geräten eingesetzt, wo Pixeldichte, Touch-Integration, Energieeffizienz und dünne Bauform die Auswahl der Lieferanten bestimmen.
- Medium: Medium-Panels unterstützen Laptops, Tablets, Fahrzeug-Cluster, medizinische Systeme und industrielle HMIs und bieten ein ausgewogenes Verhältnis zwischen Auflösung, Haltbarkeit, Helligkeit und Kosten für mobile und eingebettete Anwendungsfälle.
- Großflächig: Große Bildschirme dienen als Basis für Fernsehgeräte, Monitore, Beschilderungen, Schulungstafeln und Kontrollraumwände, wo Helligkeitsgleichmäßigkeit, hohe Auflösung, Bildwiederholfrequenz und Angebotsgröße die Kaufentscheidungen maßgeblich beeinflussen.
Formfaktor
Der Formfaktor wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,4–10,5 % wachsen. Flachbildschirme behalten die größte installierte Basis, da sie in gängigen Fernsehgeräten, Monitoren, Laptops, Digital Signage und Industrieanlagen eingesetzt werden. Flexible Bildschirme gewinnen schneller an Bedeutung in faltbaren Smartphones, gebogenen Fahrzeugdisplays, Wearables und Laptops der nächsten Generation, die mechanische Belastbarkeit und ein differenziertes Industriedesign erfordern.
- Flachbildschirme dominieren den Massenmarkt, da sie etablierte Montageprozesse, breite Kompatibilität, vorhersehbare Ausbeute und ein starkes Preis-Leistungs-Verhältnis bei Fernsehern, Monitoren, Laptops und Digital Signage bieten.
- Flexibel: Flexible Paneele sind von strategischer Bedeutung bei faltbaren Handys, gebogenen Fahrzeuginnenräumen, Wearables und Premium-Laptops, wo die mechanische Gestaltungsfreiheit die Differenzierung und die Nutzerbindung verbessert.
Auflösung
Die Auflösung wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,9–9,8 % steigen. Die Nachfrage nach höherer Auflösung nimmt zu, da Premium-Video, Gaming, medizinische Bildgebung, Design-Workflows und die Visualisierung im Automobilbereich schärfere Details erfordern. 4K bleibt der Standard im kommerziellen Bereich, 8K gewinnt selektiv bei Premium-Fernsehern und professioneller Visualisierung an Bedeutung, während WQHD und FHD weiterhin effiziente Optionen für Monitore und mobile Endgeräte darstellen.
- 8K: 8K-Panels werden in Premium-Fernsehgeräten, professionellen Visualisierungs-, Broadcast-Evaluierungs- und Simulationsumgebungen eingesetzt, wo ultrafeine Details trotz höherer Inhalts- und Verarbeitungsanforderungen eine Differenzierung ermöglichen.
- 4K: 4K-Panels erfreuen sich bei Fernsehern, Monitoren, Digital Signage und Laptops einer starken Nachfrage, da die Verfügbarkeit von Inhalten, sinkende Panelkosten und die Erwartungen der Verbraucher eine breite Akzeptanz begünstigen.
- WQHD: WQHD-Panels sind wichtig bei Gaming-Monitoren, Produktivitäts-Laptops und professionellen Displays, bei denen Anwender schärfere Bilder ohne den Leistungs- und Kostenaufwand von 4K wünschen.
- FHD: FHD-Panels bleiben relevant bei gängigen Laptops, Monitoren, Bildungsgeräten und eingebetteten Systemen, bei denen Erschwinglichkeit, ausreichende Bildschärfe und eine geringere Grafiklast Priorität haben.
- HD: HD-Panels werden weiterhin in kostensensiblen Geräten, Einsteigerfernsehern, Industriesteuerungen und Kompaktgeräten eingesetzt, bei denen grundlegende Lesbarkeit, geringer Stromverbrauch und wirtschaftlicher Austausch am wichtigsten sind.
Momentaufnahme der Chancen
|
Auflösung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
8K |
Medium |
Premium-TV |
Aufkommen |
|
4K |
Hoch |
Mainstream UHD |
Reifen |
|
WQHD |
Medium |
Gaming-Schärfe |
Skalierung |
|
FHD |
Medium |
Kostenbilanz |
Reifen |
|
HD |
Niedrig |
Zugangsgeräte |
Reifen |
Wachstumstreiber und Wirkungsanalyse des Marktes für Display-Panels
Premium-Geräteaktualisierung und höhere visuelle Standards
Kunden und Unternehmen setzen verstärkt auf neuere Bildschirme mit höherer Helligkeit, erweitertem Farbraum, schnelleren Bildwiederholraten und geringerem Energieverbrauch. Dieser Trend betrifft Fernseher, Smartphones, Monitore, Notebooks, Tablets und Digital Signage, da die Displayqualität zu einem wichtigen Kaufkriterium geworden ist. Besonders prägend für den Markt sind 4K-, OLED-, Mini-LED- und Gaming-Displays, für die Konsumenten aufgrund der gesteigerten Produktivität, des höheren Unterhaltungswerts und der verbesserten Markenwahrnehmung bereit sind, einen höheren Preis zu zahlen.
Digitalisierung des Fahrzeugcockpits und Multi-Screen-Innenräume
Die Automobilindustrie setzt verstärkt auf größere Mittelkonsolen, digitale Instrumententafeln, Fahrgastinformationsdisplays, Infotainmentsysteme für die Rücksitze und Head-up-Displays. Jede Fahrzeugplattform verfügt über mehr Anzeigeflächen, und die Panels müssen hohe Anforderungen an Temperaturbeständigkeit, Vibrationsfestigkeit, Helligkeit, Lebensdauer und Sicherheit erfüllen. Aufgrund dieser Marktentwicklung verlängert sich die Qualifizierungsphase, die Panelentwicklung verläuft jedoch deutlich schneller. OLED- und hochwertige LED-Panels werden sich in Bereichen durchsetzen, in denen Krümmung, Kontrast und Design entscheidend sind.
Produktionsskalierung in Asien und Technologiemigration
Die Massenproduktion von LCDs der 10. Generation (Gen-10.5) sichert die Wettbewerbsfähigkeit in der Panelversorgung und fördert gleichzeitig den Technologietransfer in neue Anwendungsbereiche. Die Produktionskapazitäten für LCDs der 10. Generation ermöglichen die Herstellung von Großbildfernsehern und Digital Signage-Panels, während flexible OLED-Displays der 6. Generation die Fertigung von Displays für Smartphones, Wearables und Automobile ermöglichen. Die Folge für die Branche ist eine schnellere Integration von Premium-Funktionen in Mittelklassegeräte durch verbesserte Ausbeute und Kosten. Ein effizientes Kapazitätsmanagement ist jedoch unerlässlich, um Überkapazitäten und Margenverluste zu vermeiden.
Markt für Displaypanels – Zukunftstrends
Tandem-OLED- und Hochhelligkeitsarchitekturen
Die Trends im Markt für Displaypanels werden sich um den Einsatz von Tandem-OLEDs, verbesserten Emittertechnologie und optischen Designs drehen, die die Helligkeit erhöhen, ohne die Lebensdauer der Panels zu verkürzen. Dieser Trend ist relevant für Laptops, Monitore, Tablets, Fahrzeugdisplays und High-End-Fernseher, deren Lesbarkeit im Freien und HDR-Leistung wichtige Kaufentscheidungen beeinflussen. Zukünftige Panels werden neben verbesserter Wärmeableitung und reduziertem Energieverbrauch auch eine höhere Helligkeit aufweisen. Hersteller, denen es gelingt, stabile Blaulichtemissionen, effektive Tandem-OLEDs und Hochdurchsatz-Beschichtungstechnologien zu realisieren, können OLEDs über Smartphones hinaus etablieren.
Flexible, faltbare und formadaptive Displays
Zukünftige Displaydesigns werden sich von rechteckigen Flachbildschirmen hin zu faltbaren, rollbaren, gebogenen und integrierten Oberflächen entwickeln. Gerätehersteller nutzen flexible Bildschirme, um größere Anzeigeflächen in tragbaren Geräten zu schaffen, während Fahrzeughersteller an Armaturenbrettern arbeiten, die sich über die gesamte Fahrzeughöhe erstrecken, und Cockpit-Displays, die das gesamte Fahrzeug umschließen. Dieser Trend erfordert robustere Abdeckscheiben, langlebige Scharniere, eine verbesserte Dünnschichtverkapselung und ein optimiertes Knickschutzsystem. Panelhersteller mit nachgewiesener Zuverlässigkeitsprüfung und Materialpartnerschaften werden sich einen Wettbewerbsvorteil verschaffen, wenn flexible Displays von Neuheiten zu etablierten Standardlösungen werden.
Marktchancen für Displaypanels
OLED- und Mini-LED-Plattformen in Automobilqualität
Marktprognosen für Displaypanels deuten auf ein starkes Investitionspotenzial in OLED- und Mini-LED-Plattformen für die Automobilindustrie hin. Automobilhersteller benötigen Panels, die hohe Helligkeit, flexibles Design mit gebogenen Oberflächen, geringe Reflexion, niedrigen Stromverbrauch und lange Lebensdauer vereinen. Zulieferer können Mehrwert schaffen, indem sie vorqualifizierte Displaymodule, optische Klebeverbindungen, Treiberelektronik und Zuverlässigkeitsdokumentationen anbieten, die auf die Fahrzeugentwicklungszyklen abgestimmt sind. Die größten Chancen bieten sich Unternehmen, die sich frühzeitig Designaufträge für Elektrofahrzeuge, Premium-Cockpits und softwaredefinierte Fahrzeuginnenräume sichern.
Hochauflösende IT-Panels für hybrides Arbeiten und Gaming
Hybrides Arbeiten, Content-Erstellung, E-Sport und KI-gestützte Produktivität steigern die Nachfrage nach Monitoren, Laptops und Tablets mit höherer Auflösung, schnelleren Bildwiederholraten und besserer Farbgenauigkeit. Panelhersteller können mit WQHD-, 4K-, OLED- und High-Refresh-Displays, die höhere Gewinnmargen als Einsteigermodelle erzielen, gezielt professionelle Anwender und Gamer ansprechen. Die Chancen verbessern sich, wenn Zulieferer Panels gemeinsam mit Geräteherstellern entwickeln, die Leistungsaufnahme optimieren und die Lesbarkeit auf Betriebssystemebene unterstützen. Dieser Ansatz macht die Displayqualität zu einem messbaren Wettbewerbsvorteil in puncto Produktivität und Entertainment.
Aktuelle Entwicklungen
- Juli 2026: ASUS präsentierte die ProArt Display OLED-Monitore PA279CDV und PA329CDV mit 26,5-Zoll- bzw. 31,5-Zoll-4K-QD-OLED-Panels. Diese bieten eine Spitzenhelligkeit von bis zu 1.000 Nits, 99 % DCI-P3-Farbraumabdeckung, echte 10-Bit-Farbtiefe und eine Bildwiederholfrequenz von 120 Hz. Die Monitore wurden speziell für professionelle Content-Ersteller entwickelt und verfügen über die LuxPixel™-Entspiegelungstechnologie, eine Werkskalibrierung mit einem Delta E-Wert von unter 1,5, 96 W USB-C Power Delivery, Auto KVM und HDR-Unterstützung für farbgenaue und leistungsstarke Workflows in der Videobearbeitung und Postproduktion.
- Mai 2026: LG Display präsentierte seine OLED-Technologien der nächsten Generation auf der SID Display Week 2026 unter dem Motto „OLED-Evolution für das KI-Zeitalter“. Das Unternehmen stellte die Tandem-OLED-Technologie der dritten Generation mit 18 % geringerem Stromverbrauch und mehr als der doppelten Lebensdauer ihres Vorgängers vor, sowie Primary RGB Tandem 2.0 OLED-TV-Panels mit einer Spitzenhelligkeit von 4.500 Nits, 720-Hz-Gaming-OLED-Displays und P-OLED-Displays für humanoide Roboter. Die Produkte zielen auf Anwendungen in den Bereichen KI, Automobilindustrie, Gaming und Premium-Displays ab.
- Juli 2026: BenQ brachte den MA270S auf den Markt, einen 27-Zoll-4K-Monitor speziell für MacBook-Nutzer. Er verfügt über die Display Pilot 2 Software, USB-C-Anschluss mit 90 W Stromversorgung, 99 % sRGB-Farbraumabdeckung und nahtlose macOS-Integration. Der Monitor bietet präzise Farbwiedergabe, gesteigerte Produktivität und einen aufgeräumten Arbeitsplatz mit nur einem Kabel – ideal für Kreativprofis und Mac-Nutzer im Alltag.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -