
ディスプレイパネル市場:動向・需要・予測 2034
ディスプレイパネル市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:技術別(LED、OLED、その他)、サイズ別(小型、中型、大型)、ファームファクター別(フラット、フレキシブル)、解像度別(8K、4K、WQHD、FHD、HD、その他)、用途別(テレビ、デスクトップモニター、ノートPC、タブレット、携帯電話、自動車、デジタルサイネージ、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00007945
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 10, 2026


2025年の市場規模
1499億9000 万米ドル
基準年値
2034年の予測
3305億7000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
9.18 %
成長率
対象市場
2兆1484億7000万 米ドル
(2026年~2034年)
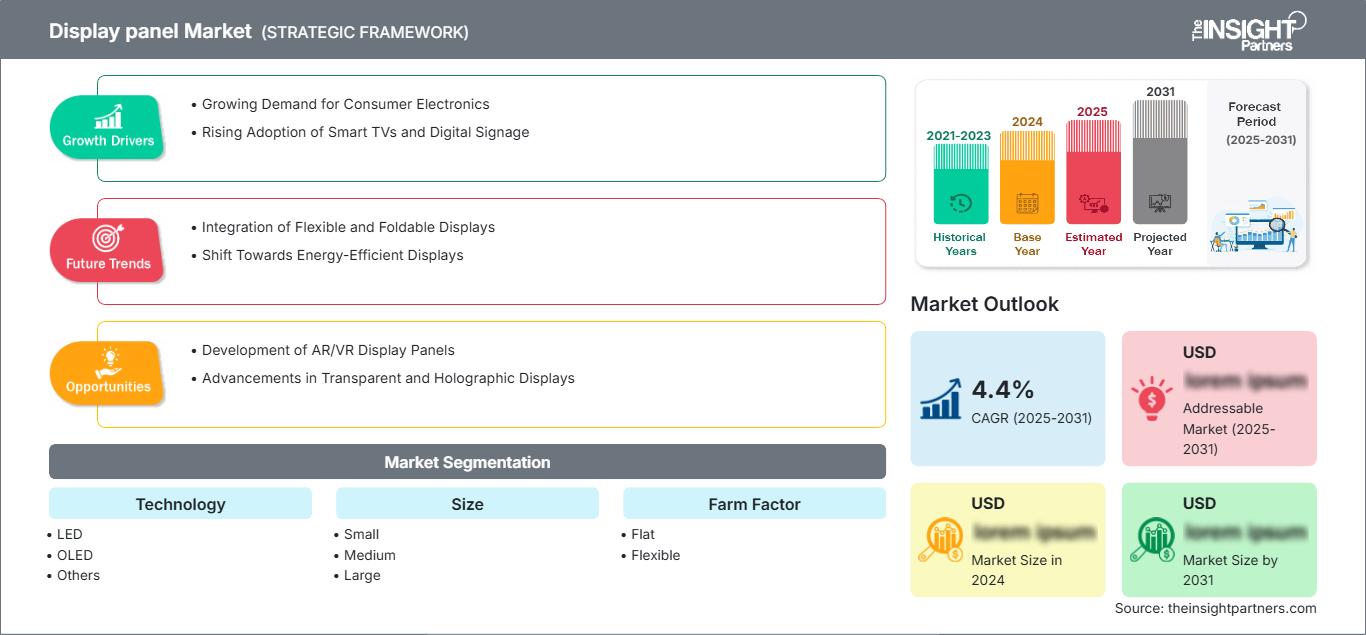
ディスプレイパネル市場は、2025年には1,499億9,000万米ドルに達すると予想されており、2034年には3,305億7,000万米ドルに達すると予測されています。2026年から2034年にかけては、年平均成長率(CAGR)9.18%で成長すると見込まれています。ディスプレイパネル市場は、テレビ、スマートフォン、モニター、自動車のコックピット、デジタルサイネージ、産業用インターフェース、没入型デバイスなど、さまざまな用途で使用されるLED、OLED、フラットパネル、フレキシブルパネル、4K、8K、WQHD、FHD、HDパネルの使用増加によって牽引されています。
北米におけるディスプレイパネル市場規模の成長は、ハイエンドテレビ、企業向けコラボレーションディスプレイシステム、医療画像インターフェース、車載インフォテインメント、およびAIベースのデバイスエコシステムのアップグレードに起因しています。同地域は、車載エレクトロニクス、商業用デジタルサイネージのアップグレード、OLEDおよびミニLEDビジュアルシステムの力強い成長により、2026年から2034年の間に8.3~9.1%のCAGRを記録すると予想されています。
ディスプレイパネル市場の評価と洞察
- 北米:この地域は2025年には23~26%のシェアを占め、2026年から2034年にかけては年平均成長率(CAGR)8.3~9.1%で成長すると予測されており、その成長は高級テレビ、車載ディスプレイ、医療用スクリーン、企業向けコラボレーションシステムなどに支えられている。
- 米国: 2025年には北米の78~82%を占め、高級家電製品と自動車コックピットの普及に牽引され、2026~2034年には年平均成長率(CAGR)8.4~9.2%で成長すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には19~22%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)7.6~8.5%で成長すると予測されており、ドイツ、英国、フランス、イタリア、スペインが需要を牽引する。
- アジア太平洋地域:アジア太平洋地域は2025年には48~52%のシェアを占め、2026~2034年には年平均成長率(CAGR)9.7~10.6%で成長すると予測されており、中国、韓国、日本、インド、台湾が成長を牽引する。
- 最大のセグメント: LEDは、2025年には市場シェアの56~60%を占め、規模の大きさ、手頃な価格、幅広いデバイス統合により、2026年から2034年にかけて年平均成長率(CAGR)7.8~8.7%で成長すると予測されています。
- 高成長分野:フレキシブルディスプレイは、折りたたみ式デバイスや車載ディスプレイの拡大に伴い、2025年には市場シェアの18~22%を占め、2026~2034年には年平均成長率(CAGR)11.2~12.4%で成長すると予測されています。
- 詳細分析対象企業: AUO株式会社、BOEテクノロジーグループ株式会社、中華電機株式会社、ハンスターディスプレイ株式会社、イノラックス株式会社、ジャパンディスプレイ株式会社、LGディスプレイ株式会社、パナソニックホールディングス株式会社、サムスン電子株式会社、シャープ株式会社
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
ディスプレイパネル市場の進化は、量産型LCDの生産能力サイクルから、OLED、ミニLEDバックライト、ゲーム用スクリーン、車載用スクリーンといった差別化への移行を伴います。生産プロセスは、第6世代OLEDラインの柔軟性、ガラスファウンドリの規模、ドライバICの入手可能性、地域ごとのインセンティブによって影響を受けます。企業は、過剰生産能力が価格競争につながる可能性があるため、稼働率政策とプレミアム政策のバランスを取る必要がありますが、輝度、コントラスト、薄さ、エネルギー効率による差別化によって利益率を確保する必要があります。
今後の需要拡大は、中国の製造能力、韓国のOLED技術の優位性、日本のディスプレイ技術の専門性、そして北米と欧州における自動車、医療、企業向け需要によって左右されるだろう。折りたたみ式基板、酸化物バックプレーン、タンデムOLEDスタック、高輝度スクリーンへの投資が見込まれる。エネルギー効率、リサイクル性、有害物質に関する政府の圧力は、消費電力の削減、信頼性の向上、トレーサビリティの強化を実現した企業を後押しするだろう。
ディスプレイパネル市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 1499億9000万米ドル |
| 2034年までの市場規模 | 3305億7000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 9.18% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
ディスプレイパネル市場分析
ディスプレイパネルの成長要因としては、テレビ、スマートフォン、ノートパソコン、モニター、自動車のコックピットにおけるプレミアムな買い替えサイクルが挙げられます。消費者は4Kおよび8Kパネルへの移行を進めており、企業はコラボレーションディスプレイやデジタルサイネージの導入を進めています。自動車メーカー(OEM)は、アナログコックピットシステムからコネクテッドコックピットへの移行に伴い、車両1台あたりのディスプレイ面積を拡大しています。
サプライチェーンは、基板供給業者、バックプレーン装置供給業者、有機材料供給業者、LED/OLEDエミッタ供給業者、ドライバICメーカー、モジュール組立会社、ブランド、および受託製造業者で構成されています。サプライチェーンの状況は、製造工場の高い稼働率の必要性から周期的な性質を持ちますが、プレミアムフォーマットはリスクヘッジとして機能します。消費者は、サイズ、解像度、パネルタイプに関して、複数の供給元から製品を購入する頻度が高くなっています。
ディスプレイパネル市場の分析における競争上の位置付けは、OLED歩留まり、大型パネルの生産能力、顧客の資格、自動車分野における信頼性、高度なプロセスノウハウの保有といった要素に基づいています。プレミアムOLEDおよび大型パネル分野における競合企業は、サムスン電子、LGディスプレイ、BOEテクノロジーグループです。同時に、AUO、Innolux、シャープは、IT、産業、テレビ用パネル分野での事業拡大を図っています。
投資動向は、OLED、酸化物TFT、フレキシブル基板、高リフレッシュレート、自動車安全認証といった分野と密接に関連している。ジャパンディスプレイとパナソニックホールディングスは、特殊用途および産業用ディスプレイの需要に影響を与えており、一方、ハンスターディスプレイと中華電機は、特定の中小型パネル分野で依然として存在感を示している。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
ディスプレイパネル市場:戦略的洞察
地域別分析
北米ディスプレイパネル市場
北米は2025年に23~26%の市場シェアを占め、2026~2034年の年平均成長率(CAGR)は8.3~9.1%と予測されています。ディスプレイパネル市場のシェア拡大要因としては、高級テレビ、ゲーム用ディスプレイ、車載インフォテインメントシステム、診断用画像処理ワークステーション、小売メディアネットワーク、企業内の会議スペースなどが挙げられます。需要は中型から大型のパネルに集中しており、輝度、色再現性、信頼性、エネルギー効率が重要な要素となっています。
この成長は、半導体製造準備、データセンターの可視化、コネクテッドカーのエレクトロニクスに関する政策的考慮だけでなく、米国の主導的地位によっても推進されています。カナダとメキシコは、ディスプレイの組立、自動車分野、およびビジネス用途に貢献しています。顧客は、特に医療、航空宇宙、小売ディスプレイ、産業制御の分野で、生涯にわたる供給、サイバーセキュリティ対応のディスプレイコントローラ、および光学性能認証を求めています。
米国ディスプレイパネル市場
米国は2025年には北米市場の78~82%を占め、2026年から2034年にかけて年平均成長率(CAGR)8.4~9.2%で成長すると予測されている。その要因としては、高級テレビ、ゲームモニター、自動車のコックピットディスプレイパネル、遠隔医療機器、デジタルサイネージ、軍事用可視化ツールなどの買い替えが挙げられる。自動車やワークステーションにおけるディスプレイの普及率の上昇が、高輝度かつ省エネルギーなパネルの需要を押し上げている。
販売センター、代理店、ブランド、ディスプレイモジュールサプライヤーを通じて、市場浸透率は高い。高級映像機器を手掛ける企業としては、サムスン電子、LGディスプレイ、シャープ、BOEテクノロジーグループなどが挙げられる一方、AUOとInnoluxは産業用途に注力している。用途のトレンドとしては、OLEDモニター、ミニLEDテレビ、堅牢型パネル、車載ディスプレイパネルなどが挙げられる。
欧州ディスプレイパネル市場
この地域は2025年には19~22%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)7.6~8.5%で成長すると予測されています。主な貢献国はドイツで、自動車用ディスプレイ、産業用HMI、マシンビジョン、ハイエンド家電製品などが挙げられます。英国は商業用看板、放送、ゲームモニターで貢献し、フランスは航空宇宙・防衛、小売メディア、公共ビジュアライゼーションプロジェクトで貢献しています。
イタリアとスペインからの貢献は、ホスピタリティ、小売、運輸、スマートシティディスプレイといった分野に及んでいます。欧州の調達は、エネルギーラベル表示、修理可能性、サプライチェーンの透明性、光学品質に重点を置いています。このような環境下で恩恵を受ける企業としては、LGディスプレイ、サムスン電子、シャープ、ジャパンディスプレイ、AUOなどが挙げられます。
アジア太平洋地域のディスプレイパネル市場
2025年時点で、アジア太平洋地域は48~52%のシェアを占め、2026~2034年の年平均成長率(CAGR)は9.7~10.6%となる見込みです。アジア太平洋地域では、大型液晶ディスプレイ(LCD)、有機ELディスプレイ(OLED)、電子機器組立、および自社ブランド製品の分野で中国が首位を占めています。プレミアムOLEDは韓国製、特殊ディスプレイおよび材料は日本製です。
スマートフォン、ITハードウェア、デジタルディスプレイ、車載エレクトロニクス、教育テクノロジーなどを通じて、インド、台湾、オーストラリアからの需要が増加すると予想されます。国内産業政策や半導体優遇プログラムが強化されるとともに、地元サプライヤーを活用した輸出も増加するでしょう。したがって、ディスプレイパネル市場はアジア太平洋地域で最も生産集約型となっています。
中東・アフリカのディスプレイパネル市場
中東・アフリカ地域は、2026年から2034年にかけて年平均成長率(CAGR)8.0%~9.0%で成長すると予測されています。サウジアラビアは、スマートシティインフラ、小売メディア、エンターテイメント施設、輸送ソリューションを通じて成長を牽引するでしょう。アラブ首長国連邦は、高級ホテル、空港、デジタルサイネージ、管制室のニーズによって、この成長に貢献する見込みです。
南アフリカおよびその他の中東・アフリカ諸国は、鉱業、教育、通信、公共部門の近代化といった取り組みを通じて需要を喚起するだろう。エネルギー環境は、熱と電力の供給が重要となる高効率LEDおよびOLEDパネルに有利に働く。購入者は、保守性の高いモジュールと高輝度ディスプレイモジュールを備えた堅牢なディスプレイを求めるだろう。
セグメンテーション分析
テクノロジー
2026年から2034年にかけて、テクノロジー分野は年平均成長率(CAGR)8.8~9.7%で成長すると予測されています。ディスプレイパネル市場は、従来のLEDバックライトパネルからOLED、ミニLED、そして新たな高効率アーキテクチャへの移行によって特徴づけられます。LEDはコストと規模の面で依然として優位性を保っていますが、薄さ、コントラスト、柔軟性が重要なプレミアムスマートフォン、テレビ、モニター、ウェアラブルデバイス、自動車内装などの分野ではOLEDのシェアが拡大しています。
- LED: LEDパネルは、確立されたサプライチェーンによって競争力のある価格、高輝度、そして信頼性の高い性能が実現されているため、テレビ、モニター、看板、ノートパソコン、産業用ディスプレイなど、幅広い分野で最も大きな市場シェアを維持しています。
- OLED: OLEDパネルは、自発光ピクセルによってコントラストが向上し、より薄型化が可能になり、柔軟な設計をサポートし、高付加価値アプリケーションにおける差別化を強化できるため、プレミアムデバイスにおいて戦略的に重要です。
サイズ
2026年から2034年にかけて、ディスプレイのサイズは年平均成長率(CAGR)8.6~9.5%で成長すると予測されています。小型パネルはスマートフォン、ウェアラブル端末、カメラ、携帯ゲーム機などの需要増が見込まれます。中型パネルはタブレット、ノートパソコン、医療端末、車載ディスプレイなどの需要増が見込まれます。大型パネルはテレビ、ゲームモニター、商業用デジタルサイネージ、会議室、教育用ディスプレイ、制御センターなどにおいて引き続き不可欠な存在です。
- 小型:小型パネルは、スマートフォン、ウェアラブル端末、カメラ、携帯機器などに使用され、画素密度、タッチ機能の統合、電力効率、薄型形状などがサプライヤー選定の重要な要素となる。
- ミディアムサイズ:ミディアムサイズのパネルは、ノートパソコン、タブレット、車載クラスター、医療システム、産業用HMIなどに対応し、モバイルおよび組み込み用途向けに解像度、耐久性、輝度、コストのバランスが取れています。
- 大型:大型パネルは、テレビ、モニター、看板、教育用掲示板、制御室の壁などに設置され、輝度の均一性、高解像度、リフレッシュレート、供給規模などが購入決定に影響を与える。
フォームファクター
フォームファクターは、2026年から2034年にかけて年平均成長率(CAGR)9.4~10.5%で成長すると予測されています。フラットパネルは、主流のテレビ、モニター、ノートパソコン、デジタルサイネージ、産業機器に適合するため、依然として最大の設置ベースを維持しています。フレキシブルパネルは、折りたたみ式スマートフォン、曲面車載ディスプレイ、ウェアラブルデバイス、そして機械的耐久性と差別化された工業デザインが求められる次世代ノートパソコンにおいて、急速に普及が進んでいます。
- フラットパネル:フラットパネルは、確立された組み立てプロセス、幅広い互換性、予測可能な歩留まり、そしてテレビ、モニター、ノートパソコン、デジタルサイネージなどにおける優れた価格性能比といった利点から、一般市場向けデバイスを席巻している。
- 柔軟性:柔軟なパネルは、折りたたみ式スマートフォン、曲面形状の自動車内装、ウェアラブルデバイス、高級ノートパソコンなどにおいて戦略的に重要であり、機械設計の自由度が高まることで差別化とユーザーエンゲージメントが向上します。
解決
解像度は2026年から2034年にかけて、年平均成長率(CAGR)8.9~9.8%で成長すると予測されています。プレミアムビデオ、ゲーム、医療画像処理、デザインワークフロー、自動車ビジュアライゼーションなどにおいて、より鮮明なディテールが求められるため、解像度の需要は増加傾向にあります。4Kは依然として商業分野の基盤であり、8Kはプレミアムテレビやプロフェッショナル向けビジュアライゼーションにおいて選択的に普及が進んでいます。一方、WQHDとFHDはモニターやモバイルコンピューティングにおいて引き続き効率的な選択肢となっています。
- 8K: 8Kパネルは、プレミアムテレビ、プロフェッショナル向けビジュアライゼーション、放送評価、シミュレーション環境など、より高度なコンテンツや処理要件にもかかわらず、超高精細なディテールによって差別化を図る用途に適しています。
- 4K: 4Kパネルは、コンテンツの豊富さ、パネル価格の低下、消費者の期待の高まりにより、テレビ、モニター、デジタルサイネージ、ノートパソコンなど幅広い分野で強い需要があります。
- WQHD: WQHDパネルは、ゲーミングモニター、生産性重視のノートパソコン、プロフェッショナル向けディスプレイなどにおいて重要です。これらの用途では、ユーザーは4Kのような電力消費やコスト負担なしに、より鮮明な画像を求めています。
- FHD: FHDパネルは、手頃な価格、十分な鮮明度、およびグラフィック処理負荷の軽減が優先される主流のノートパソコン、モニター、教育機器、および組み込みシステムにおいて、依然として重要な役割を果たしています。
- HD: HDパネルは、基本的な視認性、低消費電力、経済的な交換が最も重要となる、コスト重視のデバイス、エントリーレベルのテレビ、産業用制御機器、小型機器などで引き続き使用されています。
機会の概要
|
解決 |
収益貢献 |
トレンドタグ |
導入段階 |
|
8K |
中くらい |
プレミアムTV |
新興 |
|
4K |
高い |
主流のUHD |
成熟した |
|
WQHD |
中くらい |
ゲームの鮮明さ |
スケーリング |
|
FHD |
中くらい |
コストバランス |
成熟した |
|
HD |
低い |
侵入装置 |
成熟した |
ディスプレイパネル市場の成長要因と影響分析
プレミアムデバイスの刷新とより高いビジュアル基準
顧客や企業は、優れた輝度、広い色域、高いリフレッシュレート、そして低消費電力を実現する最新のスクリーンを採用しつつあります。この傾向は、テレビ、スマートフォン、ディスプレイ、ノートパソコン、タブレット、デジタルサイネージなど、あらゆる機器に影響を与えています。ディスプレイの品質は、購入決定プロセスにおいて重要な要素となっているからです。市場への影響力が最も大きいのは、4Kディスプレイ、OLEDディスプレイ、ミニLEDディスプレイ、そしてゲーム用ディスプレイでしょう。これらのディスプレイは、生産性、満足度、あるいはブランドイメージの向上につながるため、消費者は追加料金を支払うことを厭いません。
自動車コックピットのデジタル化とマルチスクリーンインテリア
自動車業界では、大型センターパネル、デジタルインストルメントパネル、パッセンジャーパネル、後部座席エンターテイメントパネル、ヘッドアップディスプレイパネルなどの利用が増加しています。各車両プラットフォームにおける表示面が増え、パネルには温度、振動、輝度、寿命、安全性などに関して高い要求が課せられています。市場の変化に伴い、選定期間は長くなりますが、パネルが設計段階に入ると、採用率は向上します。曲率、コントラスト、デザインが重要な分野では、OLEDや高性能LEDパネルが優位に立つでしょう。
アジアにおける製造業の規模拡大と技術移転
中国、韓国、日本、台湾における大量生産能力は、パネル供給面での競争力を維持するとともに、新たな用途への技術移転を促進します。第10.5世代LCDの大量生産能力は、大型テレビやデジタルサイネージパネルの生産を可能にし、一方、第6世代フレキシブルOLEDの生産能力は、スマートフォン、ウェアラブル端末、車載スクリーンの生産を可能にします。歩留まりとコストの改善に伴い、業界への影響としては、ミッドレンジ端末へのプレミアム機能の導入が加速することが挙げられます。しかし、過剰生産能力と利益率の低下を避けるためには、適切な生産能力管理が不可欠です。
ディスプレイパネル市場の将来動向
タンデムOLEDと高輝度アーキテクチャ
ディスプレイパネル市場のトレンドは、タンデムOLED、改良された発光体、そしてパネル寿命を縮めることなく輝度を向上させる光学設計の採用を中心に展開されるでしょう。このトレンドの重要性は、屋外での視認性とHDR性能が購入決定において重要な役割を果たすノートパソコン、モニター、タブレット、車載ディスプレイ、ハイエンドテレビなどにも当てはまります。将来のパネルは、輝度の向上に加え、放熱性能の向上とエネルギー消費量の削減を実現するでしょう。安定したブルーライト放出、効果的なタンデムOLED、そして高スループット成膜技術の実現に成功したメーカーは、OLEDをスマートフォン以外の分野にも展開できる可能性を秘めています。
柔軟性、折りたたみ性、形状適応性を備えたディスプレイ
将来のディスプレイ設計は、長方形のフラットパネルから、折りたたみ式、巻き取り式、曲面式、一体型の表面へと移行していくでしょう。デバイスメーカーは、ポータブルな形状の中でより広い表示領域を実現するためにフレキシブルスクリーンを採用しており、自動車メーカーは、ピラーからピラーまで伸びるダッシュボードや、コックピットを包み込むようなディスプレイを模索しています。このトレンドに対応するには、より強固なカバーウィンドウ、耐久性の高いヒンジ、改良された薄膜封止、そしてより優れた折り目処理技術が求められます。フレキシブルディスプレイが目新しい製品から、繰り返し使用されるプラットフォーム設計へと移行するにつれ、信頼性試験と材料パートナーシップにおいて実績のあるパネルメーカーが優位性を獲得するでしょう。
ディスプレイパネル市場の機会
車載グレードOLEDおよびミニLEDプラットフォーム
ディスプレイパネル市場の予測によると、車載グレードのOLEDおよびミニLEDプラットフォームへの投資機会は非常に大きい。自動車メーカーは、高輝度、曲面設計の柔軟性、低反射、低消費電力、長寿命を兼ね備えたパネルを必要としている。サプライヤーは、車両開発サイクルに合わせた事前認証済みのディスプレイモジュール、光学ボンディング、ドライバーエレクトロニクス、信頼性に関するドキュメントを提供することで、付加価値を生み出すことができる。特に、電気自動車、高級コックピット、ソフトウェア定義型車両インテリアにおいて早期に設計採用を獲得した企業にとって、大きなチャンスとなるだろう。
ハイブリッドワークとゲームに最適な高解像度ITパネル
ハイブリッドワーク、コンテンツ制作、eスポーツ、そしてAIを活用した生産性向上といった分野では、より高解像度、高速リフレッシュレート、そして優れた色精度を備えたモニター、ノートパソコン、タブレットへの需要が高まっています。パネルメーカーは、エントリーレベルのパネルよりも高い利益率を誇るWQHD、4K、OLED、高リフレッシュレートディスプレイで、プロフェッショナル向けおよびゲーミング向けセグメントをターゲットにすることができます。サプライヤーがデバイスブランドと共同でパネルを開発し、電力プロファイルを最適化し、オペレーティングシステムレベルの視認性をサポートすることで、この機会はさらに広がります。このアプローチにより、ディスプレイの品質は、測定可能な生産性とエンターテイメントの優位性へと繋がります。
最近の動向
- 2026年7月:ASUSは、最大1,000ニットのピーク輝度、99%のDCI-P3色域、真の10ビット色深度、120Hzのリフレッシュレートを備えた26.5インチと31.5インチの4K QD-OLEDパネルを搭載したProArt Display OLED PA279CDVとPA329CDVを発表しました。プロのコンテンツクリエイター向けに設計されたこれらのモニターは、LuxPixel™アンチグレア技術、Delta E < 1.5の工場出荷時キャリブレーション、96W USB-C Power Delivery、Auto KVM、HDRサポートを備え、ビデオ編集やポストプロダクション向けに色精度が高く高性能なワークフローを提供します。
- 2026年5月:LGディスプレイは、SIDディスプレイウィーク2026において、「AI時代のOLED進化」をテーマに、次世代OLED技術を発表しました。同社は、消費電力を18%削減し、寿命を2倍以上に延ばした第3世代タンデムOLED技術に加え、ピーク輝度4,500ニトのPrimary RGB Tandem 2.0 OLED TVパネル、720HzゲーミングOLED、そしてAI、自動車、ゲーム、プレミアムディスプレイ用途をターゲットとしたヒューマノイドロボット向けP-OLEDディスプレイを発表しました。
- 2026年7月:BenQは、MacBookユーザー向けに特別に設計された27インチ4Kモニター「MA270S」を発表しました。このモニターは、Display Pilot 2ソフトウェア、90WのPower Deliveryに対応したUSB-C接続、sRGBカバー率99%、そしてmacOSとのシームレスな統合を特長としています。クリエイティブプロフェッショナルや日常的にMacを使用するユーザーのために、正確な色再現、生産性の向上、そしてケーブル1本ですっきりとしたワークスペースを実現するように設計されています。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -