
Mercado de paneles de visualización: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de paneles de visualización y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tecnología (LED, OLED, otros); tamaño (pequeño, mediano, grande); factor de fabricación (plano, flexible); resolución (8K, 4K, WQHD, FHD, HD, otros); aplicación (TV, monitor de escritorio, PC portátil, tableta, teléfono móvil, automoción, señalización digital, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00007945
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 10, 2026


Tamaño del mercado en 2025
149.990 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
330.570 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
9,18 %
Índice de crecimiento
Mercado potencial
2.148,47 mil millones de dólares estadounidenses
(2026-2034)
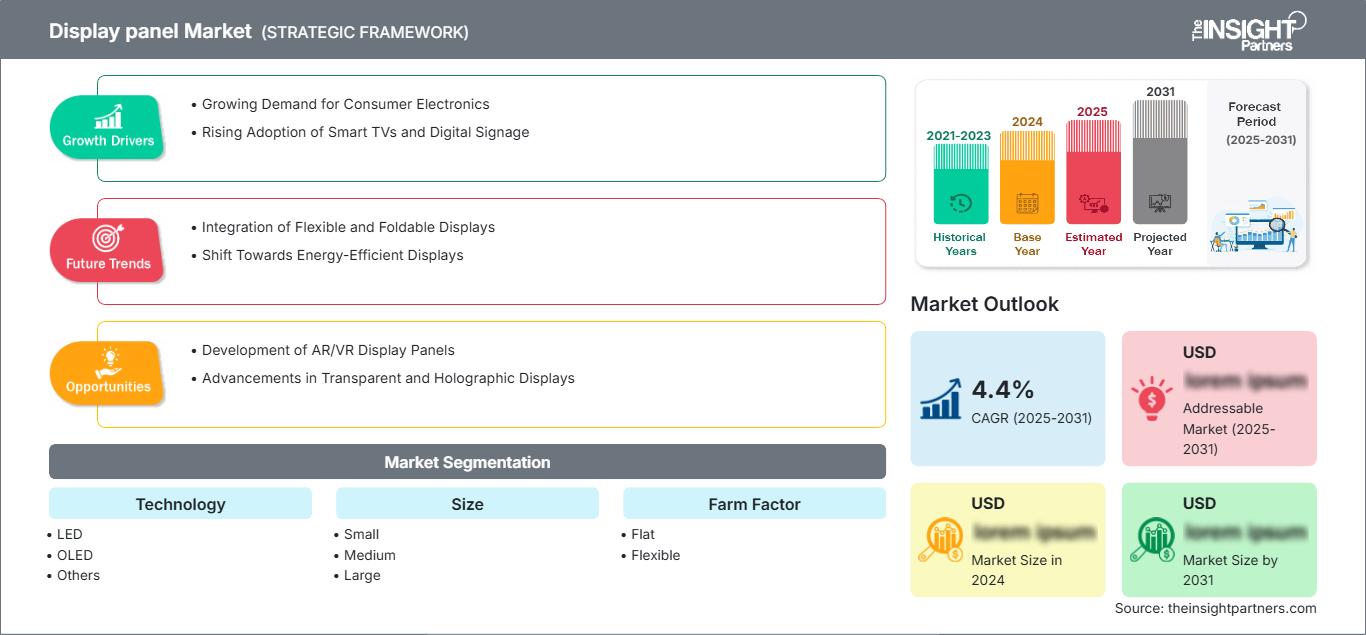
Se prevé que el mercado de paneles de visualización alcance los 149.990 millones de dólares en 2025 y que llegue a los 330.570 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 9,18% entre 2026 y 2034. Este mercado está impulsado por el creciente uso de paneles LED, OLED, planos, flexibles, 4K, 8K, WQHD, FHD y HD en diversas aplicaciones, como televisores, teléfonos inteligentes, monitores, cabinas de automóviles, señalización digital, interfaces industriales y dispositivos inmersivos.
En Norteamérica, el crecimiento del mercado de paneles de visualización se atribuye a la modernización de televisores de alta gama, sistemas de visualización para colaboración empresarial, interfaces de imágenes médicas, sistemas de infoentretenimiento para vehículos y el ecosistema de dispositivos basados en IA. Se prevé que la región registre una tasa de crecimiento anual compuesta (CAGR) de entre el 8,3 % y el 9,1 % entre 2026 y 2034, debido al sólido crecimiento de la electrónica automotriz, la modernización de la señalización digital comercial y los sistemas visuales OLED y Mini LED.
Análisis y perspectivas del mercado de paneles de visualización
- América del Norte: La región representará entre el 23 % y el 26 % de la cuota de mercado en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) de entre el 8,3 % y el 9,1 % durante el período 2026-2034, impulsada por televisores de alta gama, pantallas para automóviles, pantallas para el sector sanitario y sistemas de colaboración empresarial.
- EE. UU.: El país representa entre el 78 % y el 82 % de Norteamérica en 2025 y crece a una tasa de crecimiento anual compuesta (TCAC) de entre el 8,4 % y el 9,2 % durante el período 2026-2034, impulsado por la adopción de productos electrónicos de consumo de alta gama y sistemas de infoentretenimiento para automóviles.
- Europa: Europa representará entre el 19 % y el 22 % de la cuota de mercado en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) de entre el 7,6 % y el 8,5 % durante el período 2026-2034, con Alemania, el Reino Unido, Francia, Italia y España a la cabeza de la demanda.
- Asia Pacífico: La región de Asia Pacífico representará entre el 48 % y el 52 % de la cuota de mercado en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) de entre el 9,7 % y el 10,6 % durante el período 2026-2034, liderada por China, Corea del Sur, Japón, India y Taiwán.
- Segmento más grande: Los LED representarán entre el 56 % y el 60 % de la cuota de mercado en 2025 y crecerán a una tasa de crecimiento anual compuesta (CAGR) de entre el 7,8 % y el 8,7 % durante el período 2026-2034 debido a la escala, la asequibilidad y la amplia integración de dispositivos.
- Segmento de alto crecimiento: El segmento flexible representa entre el 18 % y el 22 % de la cuota de mercado en 2025 y crece a una tasa de crecimiento anual compuesta (CAGR) de entre el 11,2 % y el 12,4 % durante el período 2026-2034, a medida que se expanden los dispositivos plegables y las pantallas para automóviles.
- Empresas clave analizadas en detalle: AUO Corporation, BOE Technology Group Co., Ltd., Chunghwa Picture Tubes, Ltd., HannStar Display Corporation, Innolux Corporation, Japan Display Inc., LG Display Co., Ltd., Panasonic Holdings Corporation, Samsung Electronics Co., Ltd., Sharp Corporation
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La evolución del mercado de paneles de visualización implica una transición desde los ciclos de producción de LCD basados en volumen hacia la diferenciación en OLED, retroiluminación Mini LED, pantallas para videojuegos y pantallas para automóviles. El proceso de producción se verá influenciado por la flexibilidad de las líneas OLED de sexta generación, el tamaño de las fundiciones de vidrio, la disponibilidad de circuitos integrados de controlador y los incentivos regionales. Las empresas deberán equilibrar su política de utilización con su política de precios premium, ya que el exceso de capacidad puede provocar una compresión de precios, pero la diferenciación por brillo, contraste, delgadez y eficiencia energética garantizará márgenes de beneficio.
El crecimiento futuro de la demanda estará influenciado por la capacidad de fabricación de China, el dominio de Corea del Sur en la tecnología OLED, la especialización japonesa en ingeniería de pantallas y la demanda de los sectores automotriz, médico y empresarial en Norteamérica y Europa. Se invertirá en sustratos plegables, placas base de óxido, pilas OLED en tándem y pantallas brillantes. La presión gubernamental en materia de eficiencia energética, reciclabilidad y materiales peligrosos impulsará a las empresas que logren reducir el consumo de energía y aumentar la fiabilidad y la trazabilidad.
Alcance del informe de mercado de paneles de visualización
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 149.990 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 330.570 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 9,18% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de paneles de visualización
Los factores que impulsan el crecimiento de los paneles de visualización incluyen los ciclos de reemplazo de alta gama en televisores, teléfonos inteligentes, computadoras portátiles, monitores y cabinas de automóviles. Los consumidores se decantan por paneles 4K y 8K, mientras que las empresas implementan pantallas colaborativas y señalización digital. Los fabricantes de equipos originales (OEM) de automóviles están aumentando la superficie de visualización por vehículo a medida que transitan de sistemas de cabina analógicos a cabinas conectadas.
La cadena de suministro está compuesta por proveedores de sustratos, proveedores de equipos de backplane, proveedores de materiales orgánicos, proveedores de emisores LED/OLED, fabricantes de circuitos integrados de controlador, empresas de ensamblaje de módulos, marcas y fabricantes por contrato. Las condiciones de la cadena de suministro son cíclicas debido a la necesidad de una alta utilización de las fábricas, pero los formatos premium actúan como una protección. Los consumidores recurren con mayor frecuencia a dos proveedores para obtener paneles de diferentes tamaños, resoluciones y tipos.
El análisis del posicionamiento competitivo en el mercado de paneles de visualización se basa en factores como el rendimiento de OLED, la capacidad de producción de paneles de gran formato, la cualificación de los clientes, la fiabilidad en el sector automotriz y el dominio de los procesos avanzados. Los principales competidores en los programas de OLED premium y paneles de gran formato son Samsung Electronics Co., Ltd., LG Display Co., Ltd. y BOE Technology Group Co., Ltd. Asimismo, AUO Corporation, Innolux Corporation y Sharp Corporation amplían su presencia en los sectores de TI, industrial y de paneles para televisión.
Las tendencias de inversión apuntan a la convergencia de OLED, TFT de óxido, sustratos flexibles, mayor frecuencia de actualización y certificación de seguridad automotriz. Japan Display Inc. y Panasonic Holdings Corporation influyen en la demanda de pantallas especializadas e industriales, mientras que HannStar Display Corporation y Chunghwa Picture Tubes, Ltd. mantienen su relevancia en ciertos paneles pequeños y medianos.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de paneles de visualización: Perspectivas estratégicas
Perspectivas regionales
Mercado de paneles de visualización en Norteamérica
América del Norte alcanzó una cuota de mercado del 23-26% en 2025 y experimentó una tasa de crecimiento anual compuesta (TCAC) de entre el 8,3% y el 9,1% durante el periodo 2026-2034. Los principales impulsores de la cuota de mercado de paneles de visualización incluyen televisores de alta gama, pantallas para videojuegos, sistemas de infoentretenimiento en vehículos, estaciones de trabajo de diagnóstico por imagen, redes de medios minoristas y salas de reuniones en empresas. La demanda se centra en paneles de tamaño mediano a grande, donde el brillo, la reproducción cromática, la fiabilidad y la eficiencia energética son factores clave.
Este crecimiento se debe no solo a consideraciones políticas sobre la preparación de semiconductores, la visualización de centros de datos y la electrónica para vehículos conectados, sino también a la posición de liderazgo de Estados Unidos. Canadá y México contribuyen al ensamblaje, los segmentos automotrices y las aplicaciones comerciales de pantallas. Los clientes exigen disponibilidad a largo plazo, controladores de pantalla compatibles con la ciberseguridad y certificación del rendimiento óptico, especialmente en los sectores de salud, aeroespacial, pantallas para comercios y controles industriales.
Mercado de paneles de visualización de EE. UU.
En 2025, Estados Unidos representará entre el 78 % y el 82 % del mercado norteamericano, con una tasa de crecimiento anual compuesta (TCAC) del 8,4 % al 9,2 % entre 2026 y 2034. Entre los factores que impulsan este crecimiento se encuentran la sustitución de televisores de alta gama, monitores para videojuegos, paneles de visualización para cabinas de automóviles, dispositivos de telemedicina, señalización digital y herramientas de visualización militar. El aumento en la adopción de pantallas en automóviles y estaciones de trabajo impulsa la demanda de paneles de alto brillo y bajo consumo energético.
La penetración en el mercado es alta gracias a los centros de venta, distribuidores, marcas y proveedores de módulos de visualización. Algunos actores clave en el sector de equipos visuales de alta gama son Samsung Electronics Co., Ltd., LG Display Co., Ltd., Sharp Corporation y BOE Technology Group Co., Ltd., mientras que AUO Corporation e Innolux Corporation se centran en aplicaciones industriales. Las tendencias de aplicación incluyen monitores OLED, mini televisores LED, paneles robustos y pantallas para el interior de vehículos.
Mercado europeo de paneles de visualización
La región aportará entre un 19 % y un 22 % en 2025 y tendrá una tasa de crecimiento anual compuesta (TCAC) de entre el 7,6 % y el 8,5 % entre 2026 y 2034. Los principales contribuyentes son Alemania, con pantallas para automóviles, interfaces hombre-máquina (HMI) industriales, visión artificial y electrónica de consumo de alta gama. El Reino Unido contribuye a través de la señalización comercial, la radiodifusión y los monitores para videojuegos, mientras que Francia lo hace mediante proyectos aeroespaciales y de defensa, medios de comunicación minoristas y visualización pública.
Las contribuciones de Italia y España se realizan a través de los sectores de hostelería, comercio minorista, transporte y pantallas para ciudades inteligentes. La contratación pública europea se centra en el etiquetado energético, la reparabilidad, la transparencia de la cadena de suministro y la calidad óptica. Entre las empresas que se beneficiarían de este entorno se encuentran LG Display Co., Ltd., Samsung Electronics Co., Ltd., Sharp Corporation, Japan Display Inc. y AUO Corporation.
Mercado de paneles de visualización de APAC
En 2025, la región Asia-Pacífico (APAC) alcanzó una cuota de mercado del 48-52%, con una tasa de crecimiento anual compuesta (CAGR) del 9,7-10,6% entre 2026 y 2034. China lidera el mercado de pantallas LCD y OLED de gran formato, ensamblaje de componentes electrónicos y dispositivos de marca propia en APAC. Las pantallas OLED de alta gama provienen de Corea del Sur, mientras que las pantallas y materiales especializados proceden de Japón.
La creciente demanda provendrá de India, Taiwán y Australia, a través de teléfonos inteligentes, hardware informático, pantallas digitales, electrónica automotriz y tecnología educativa. Se observará un aumento en las políticas industriales nacionales y los programas de incentivos para semiconductores, junto con las exportaciones que utilizan proveedores locales. Por lo tanto, el mercado de paneles de visualización es el de mayor intensidad de producción en la región Asia-Pacífico.
Mercado de paneles de visualización de Oriente Medio y África
Se prevé que el segmento de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 8,0 % y el 9,0 % entre 2026 y 2034. Arabia Saudita impulsará este crecimiento mediante infraestructuras de ciudades inteligentes, medios de comunicación minoristas, espacios de entretenimiento y soluciones de transporte. Los Emiratos Árabes Unidos contribuirán a ello con su oferta de hostelería de alta gama, aeropuertos, señalización digital y salas de control.
Sudáfrica y el resto de Oriente Medio y África contribuirán a la demanda mediante iniciativas de modernización en minería, educación, telecomunicaciones y el sector público. El entorno energético favorece los paneles LED y OLED eficientes, donde la disponibilidad de energía y la gestión del calor son cruciales. Los compradores buscarán pantallas resistentes con módulos reparables y de alto brillo.
Análisis de segmentación
Tecnología
Se prevé que la tecnología crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 8,8 % y el 9,7 % durante el periodo 2026-2034. El mercado de paneles de visualización se caracteriza por la transición de los paneles convencionales con retroiluminación LED hacia las arquitecturas OLED, Mini LED y las emergentes de alta eficiencia. La tecnología LED sigue siendo dominante debido a su coste y escala, mientras que la tecnología OLED gana terreno en smartphones, televisores, monitores, dispositivos portátiles y sistemas de infoentretenimiento para automóviles de gama alta, donde la delgadez, el contraste y la flexibilidad son factores clave.
- LED: Los paneles LED mantienen la posición de mercado más amplia en televisores, monitores, señalización digital, ordenadores portátiles y pantallas industriales, gracias a que las cadenas de suministro establecidas ofrecen precios competitivos, alto brillo y un rendimiento fiable.
- OLED: Los paneles OLED son estratégicamente importantes en los dispositivos de gama alta porque los píxeles autoemisivos mejoran el contraste, permiten formatos más delgados, admiten diseños flexibles y refuerzan la diferenciación en aplicaciones de alto valor.
Tamaño
Se prevé que el tamaño de las pantallas crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 8,6 % y el 9,5 % durante el periodo 2026-2034. Las pantallas pequeñas se benefician de los teléfonos inteligentes, los dispositivos portátiles, las cámaras y las consolas de videojuegos portátiles. Las pantallas medianas se benefician de las tabletas, los ordenadores portátiles, los terminales médicos y las pantallas para automóviles. Las pantallas grandes siguen siendo esenciales para televisores, monitores de videojuegos, señalización comercial, salas de reuniones, pantallas educativas y centros de control.
- Pequeños: Los paneles pequeños se utilizan en teléfonos inteligentes, dispositivos portátiles, cámaras y dispositivos de mano, donde la densidad de píxeles, la integración táctil, la eficiencia energética y los formatos delgados son factores clave para la calificación de los proveedores.
- Mediana: Los paneles medianos son compatibles con portátiles, tabletas, cuadros de instrumentos de automoción, sistemas médicos e interfaces hombre-máquina industriales, equilibrando la resolución, la durabilidad, el brillo y el coste para casos de uso móviles e integrados.
- Grandes: Los paneles de gran tamaño son elementos centrales en televisores, monitores, señalización, pizarras educativas y paredes de salas de control, donde la uniformidad del brillo, la alta resolución, la frecuencia de actualización y la escala de suministro influyen en las decisiones de compra.
Factor de forma
Se prevé que el factor de forma crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 9,4 % y el 10,5 % durante el periodo 2026-2034. Los paneles planos mantienen la mayor base instalada, ya que se adaptan a televisores, monitores, portátiles, señalización digital y equipos industriales convencionales. Los paneles flexibles se adoptan con mayor rapidez en teléfonos inteligentes plegables, pantallas curvas para automóviles, dispositivos portátiles y portátiles de última generación que requieren resistencia mecánica y un diseño industrial diferenciado.
- Pantallas planas: Los paneles planos dominan el mercado de dispositivos de consumo masivo porque ofrecen procesos de ensamblaje establecidos, amplia compatibilidad, rendimientos predecibles y una excelente relación precio-rendimiento en televisores, monitores, computadoras portátiles y señalización digital.
- Flexibles: Los paneles flexibles son estratégicamente importantes en teléfonos plegables, interiores de vehículos curvos, dispositivos portátiles y ordenadores portátiles de gama alta, donde la libertad de diseño mecánico mejora la diferenciación y la interacción con el usuario.
Resolución
Se prevé que la resolución crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 8,9 % y el 9,8 % durante el periodo 2026-2034. La demanda de resolución va en aumento, ya que el vídeo de alta gama, los videojuegos, las imágenes médicas, los flujos de trabajo de diseño y la visualización automotriz requieren mayor nitidez. El 4K sigue siendo el estándar comercial, el 8K se expande selectivamente en televisores de gama alta y visualización profesional, mientras que el WQHD y el FHD siguen siendo opciones eficientes para monitores y dispositivos móviles.
- 8K: Los paneles 8K se utilizan en televisores de alta gama, visualización profesional, evaluación de emisiones y entornos de simulación donde el detalle ultrafino permite la diferenciación a pesar de los mayores requisitos de contenido y procesamiento.
- 4K: Los paneles 4K gozan de una gran demanda en televisores, monitores, señalización digital y ordenadores portátiles, debido a la disponibilidad de contenido, la bajada de los costes de los paneles y las expectativas de los consumidores, que favorecen su amplia adopción.
- WQHD: Los paneles WQHD son importantes en monitores para juegos, portátiles de productividad y pantallas profesionales donde los usuarios buscan imágenes más nítidas sin la carga de energía y el coste de la resolución 4K.
- FHD: Los paneles FHD siguen siendo relevantes en portátiles convencionales, monitores, dispositivos educativos y sistemas integrados donde la asequibilidad, la claridad adecuada y una menor carga de trabajo gráfica son prioridades.
- HD: Los paneles HD se siguen utilizando en dispositivos económicos, televisores de gama básica, controles industriales y equipos compactos donde la legibilidad básica, el bajo consumo de energía y la posibilidad de reemplazo económico son primordiales.
Resumen de la oportunidad
|
Resolución |
Contribución de ingresos |
Día de las tendencias |
Etapa de adopción |
|
8K |
Medio |
Televisión premium |
Emergente |
|
4K |
Alto |
UHD convencional |
Maduro |
|
WQHD |
Medio |
Agudeza en los juegos |
Escalada |
|
FHD |
Medio |
Balance de costos |
Maduro |
|
HD |
Bajo |
Dispositivos de entrada |
Maduro |
Factores de crecimiento del mercado de paneles de visualización y análisis de su impacto
Actualización de dispositivos premium y estándares visuales más altos
Los clientes y las organizaciones están adoptando pantallas más modernas que ofrecen mayor brillo, una gama de colores ampliada, frecuencias de actualización más altas y menor consumo de energía. Esta tendencia afecta a televisores, teléfonos, monitores, portátiles, tabletas y señalización digital, ya que la calidad de la pantalla se ha convertido en un factor clave en el proceso de compra. La mayor influencia en el mercado se observará en las pantallas 4K, OLED, Mini LED y para videojuegos, por las que los consumidores pagan más debido a que la pantalla mejora su productividad, su experiencia de usuario y la percepción de la marca.
Digitalización de la cabina de los automóviles e interiores con múltiples pantallas.
La industria automotriz está incrementando el uso de paneles centrales, paneles de instrumentos digitales, paneles para pasajeros, paneles de entretenimiento para los asientos traseros y pantallas de visualización frontal (HUD) de mayor tamaño. Cada plataforma de automóvil cuenta con más superficies de visualización, y los paneles deben cumplir con altos requisitos de temperatura, vibración, brillo, vida útil y seguridad. Como resultado de este cambio en el mercado, se extiende el período de calificación, pero se logra una mayor retención de clientes una vez que el panel entra en la fase de diseño. Los paneles OLED y los paneles LED de alta calidad se impondrán en áreas donde la curvatura, el contraste y el diseño son factores clave.
Escala de producción en Asia y migración tecnológica
La capacidad de producción masiva en China, Corea del Sur, Japón y Taiwán mantiene la competitividad en el suministro de paneles, a la vez que facilita la transferencia de tecnología a nuevas aplicaciones. La capacidad de producción masiva de LCD Gen-10.5 permite la fabricación de televisores de gran tamaño y paneles de señalización digital, mientras que la capacidad de producción de OLED flexible Gen-6 posibilita la fabricación de pantallas para smartphones, dispositivos portátiles y automóviles. Esto implicará una adopción más rápida de funciones premium en dispositivos de gama media, gracias a la mejora del rendimiento y la reducción de costes. Sin embargo, una gestión adecuada de la capacidad será fundamental para evitar el exceso de capacidad y la erosión de los márgenes.
Tendencias futuras del mercado de paneles de visualización
Arquitecturas OLED en tándem y de alto brillo
Las tendencias del mercado de paneles de visualización girarán en torno al uso de OLED en tándem, emisores mejorados y diseños ópticos que aumenten el brillo sin reducir la vida útil del panel. La importancia de esta tendencia radica en su aplicación a portátiles, monitores, tabletas, pantallas de automóviles y televisores de gama alta, cuya legibilidad en exteriores y rendimiento HDR son factores clave en las decisiones de compra. Los paneles del futuro ofrecerán mayor brillo, un mejor control térmico y un menor consumo energético. Los fabricantes que logren emisiones de luz azul estables, OLED en tándem eficaces y tecnologías de deposición de alto rendimiento podrán impulsar la aplicación de los OLED más allá de los teléfonos inteligentes.
Pantallas flexibles, plegables y adaptables a diferentes formas.
El diseño de pantallas del futuro irá más allá de los paneles planos rectangulares para adoptar superficies plegables, enrollables, curvas e integradas. Las marcas de dispositivos utilizan pantallas flexibles para crear áreas de visualización más amplias en formatos portátiles, mientras que los fabricantes de vehículos exploran tableros que abarcan todo el ancho de la pantalla y pantallas envolventes en la cabina. Esta tendencia requerirá ventanas de cubierta más resistentes, bisagras duraderas, una encapsulación de película delgada mejorada y una mejor gestión de los pliegues. Los fabricantes de paneles con pruebas de fiabilidad comprobadas y alianzas estratégicas en materia de materiales se beneficiarán a medida que las pantallas flexibles pasen de ser productos novedosos a diseños de plataforma recurrentes.
Oportunidades de mercado para paneles de visualización
Plataformas OLED y Mini LED de grado automotriz
Las previsiones del mercado de paneles de visualización indican una gran oportunidad de inversión en plataformas OLED y Mini LED para automoción. Los fabricantes de automóviles necesitan paneles que combinen alto brillo, flexibilidad de diseño curvo, baja reflexión, bajo consumo energético y larga vida útil. Los proveedores pueden generar valor ofreciendo módulos de visualización precalificados, unión óptica, electrónica de control y documentación de fiabilidad alineada con los ciclos de desarrollo de vehículos. La oportunidad es más fuerte para las empresas que consigan contratos de diseño iniciales en vehículos eléctricos, habitáculos de alta gama e interiores de vehículos definidos por software.
Paneles informáticos de alta resolución para trabajo híbrido y juegos.
El trabajo híbrido, la creación de contenido, los deportes electrónicos y la productividad impulsada por la IA están generando demanda de monitores, portátiles y tabletas con mayor resolución, frecuencias de actualización más rápidas y mejor precisión de color. Los fabricantes de paneles pueden dirigirse a los segmentos profesional y de videojuegos con pantallas WQHD, 4K, OLED y de alta frecuencia de actualización, que ofrecen márgenes de beneficio superiores a los de los paneles básicos. Esta oportunidad se amplía cuando los proveedores desarrollan paneles conjuntamente con las marcas de dispositivos, optimizan los perfiles de consumo energético y ofrecen compatibilidad con la legibilidad a nivel del sistema operativo. Este enfoque convierte la calidad de la pantalla en una ventaja tangible para la productividad y el entretenimiento.
Novedades recientes
- Julio de 2026: ASUS presentó los monitores ProArt Display OLED PA279CDV y PA329CDV, que cuentan con paneles 4K QD-OLED de 26,5 y 31,5 pulgadas, respectivamente, con un brillo máximo de hasta 1000 nits, una gama de colores DCI-P3 del 99 %, una profundidad de color real de 10 bits y una frecuencia de actualización de 120 Hz. Diseñados para creadores de contenido profesionales, estos monitores incluyen la tecnología antirreflejos LuxPixel™, calibración de fábrica con Delta E < 1,5, suministro de energía USB-C de 96 W, KVM automático y compatibilidad con HDR para ofrecer flujos de trabajo de alto rendimiento y precisión cromática para la edición y posproducción de vídeo.
- Mayo de 2026: LG Display presentó sus tecnologías OLED de próxima generación en la SID Display Week 2026 bajo el lema "Evolución OLED para la era de la IA". La compañía presentó la tecnología Tandem OLED de tercera generación con un consumo de energía un 18 % menor y más del doble de vida útil que su predecesora, junto con paneles de TV OLED Primary RGB Tandem 2.0 que ofrecen un brillo máximo de 4500 nits, pantallas OLED para juegos de 720 Hz y pantallas P-OLED para robots humanoides, dirigidas a aplicaciones de IA, automoción, juegos y pantallas premium.
- Julio de 2026: BenQ lanzó el MA270S, un monitor 4K de 27 pulgadas diseñado específicamente para usuarios de MacBook. Incluye el software Display Pilot 2, conectividad USB-C con suministro de energía de 90 W, una cobertura de color sRGB del 99 % e integración perfecta con macOS. El monitor está diseñado para ofrecer una reproducción precisa del color, mayor productividad y un espacio de trabajo ordenado con un solo cable para profesionales creativos y usuarios habituales de Mac.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -