
Mercato dei pannelli di visualizzazione: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei pannelli display (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tecnologia (LED, OLED, altri); dimensioni (piccoli, medi, grandi); fattore di produzione (piatto, flessibile); risoluzione (8K, 4K, WQHD, FHD, HD, altri); applicazione (TV, monitor desktop, notebook, tablet, telefono cellulare, settore automobilistico, segnaletica digitale, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00007945
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 10, 2026


Dimensioni del mercato nel 2025
149,99 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
330,57 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
9,18 %
Tasso di crescita
Mercato di riferimento
2.148,47 miliardi di dollari USA
(2026-2034)
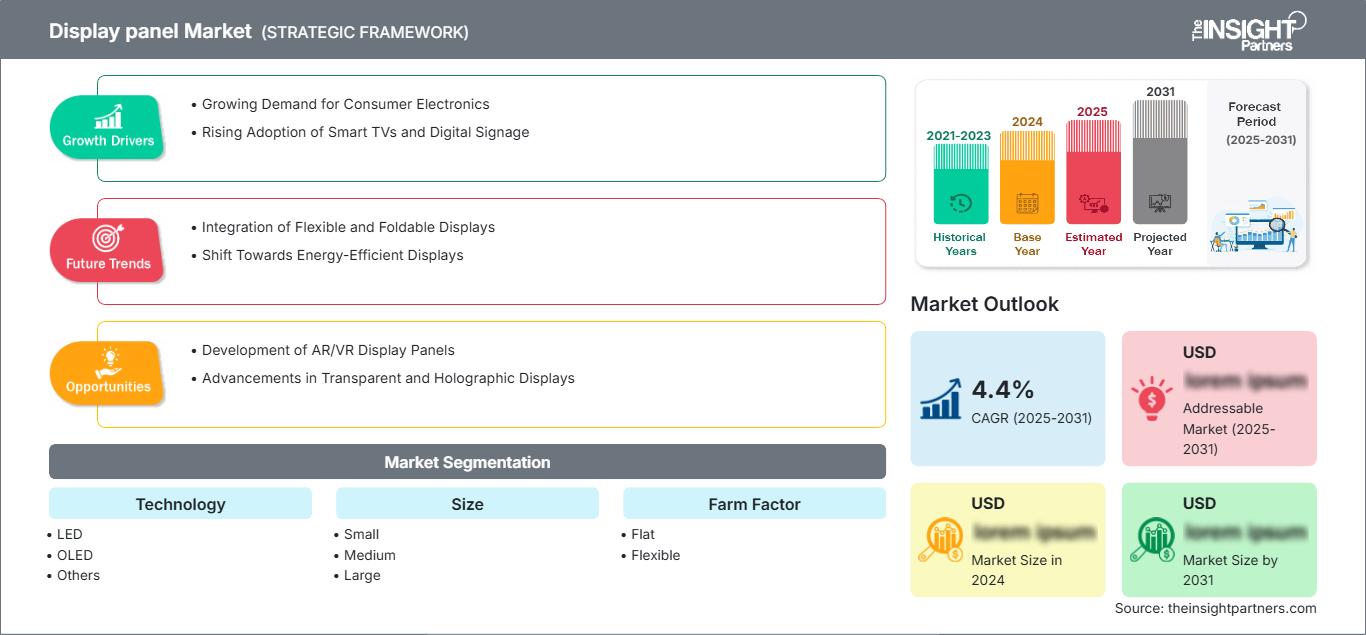
Si prevede che il mercato dei pannelli display raggiungerà un valore di 149,99 miliardi di dollari nel 2025 e si stima che toccherà i 330,57 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 9,18% tra il 2026 e il 2034. La crescita del mercato dei pannelli display è trainata dal crescente utilizzo di pannelli LED, OLED, piatti, flessibili, 4K, 8K, WQHD, FHD e HD impiegati in diverse applicazioni, tra cui televisori, smartphone, monitor, abitacoli automobilistici, segnaletica digitale, interfacce industriali e dispositivi immersivi.
In Nord America, la crescita del mercato dei pannelli display è attribuita all'aggiornamento di televisori di fascia alta, sistemi di visualizzazione per la collaborazione aziendale, interfacce per l'imaging medicale, sistemi di infotainment per veicoli e all'ecosistema di dispositivi basati sull'intelligenza artificiale. Si prevede che la regione registrerà un tasso di crescita annuo composto (CAGR) compreso tra l'8,3% e il 9,1% tra il 2026 e il 2034, grazie alla forte crescita dell'elettronica automobilistica, all'aggiornamento della segnaletica digitale commerciale e ai sistemi visivi OLED e Mini LED.
Analisi e approfondimenti sul mercato dei pannelli display
- Nord America: la regione detiene una quota di mercato compresa tra il 23% e il 26% nel 2025 e cresce a un tasso annuo composto (CAGR) compreso tra l'8,3% e il 9,1% nel periodo 2026-2034, grazie al segmento dei televisori premium, dei display per il settore automobilistico, degli schermi per il settore sanitario e dei sistemi di collaborazione aziendale.
- USA: Il Paese rappresenta il 78-82% del Nord America nel 2025 e cresce a un tasso annuo composto (CAGR) compreso tra l'8,4% e il 9,2% nel periodo 2026-2034, trainato dall'elettronica di consumo di fascia alta e dall'adozione di sistemi di infotainment per gli abitacoli automobilistici.
- Europa: l'Europa rappresenterà una quota del 19-22% nel 2025 e crescerà a un tasso annuo composto (CAGR) compreso tra il 7,6% e l'8,5% nel periodo 2026-2034, con Germania, Regno Unito, Francia, Italia e Spagna a guidare la domanda.
- Asia-Pacifico: la regione Asia-Pacifico detiene una quota di mercato compresa tra il 48% e il 52% nel 2025 e cresce a un tasso annuo composto (CAGR) del 9,7-10,6% nel periodo 2026-2034, trainata da Cina, Corea del Sud, Giappone, India e Taiwan.
- Segmento più ampio: i LED detengono una quota di mercato del 56-60% nel 2025 e crescono a un tasso annuo composto (CAGR) compreso tra il 7,8% e l'8,7% nel periodo 2026-2034 grazie alle economie di scala, all'accessibilità economica e all'ampia integrazione dei dispositivi.
- Segmento ad alta crescita: il segmento flessibile detiene una quota di mercato del 18-22% nel 2025 e cresce a un tasso annuo composto (CAGR) compreso tra l'11,2% e il 12,4% nel periodo 2026-2034, grazie all'espansione dei dispositivi pieghevoli e dei display per il settore automobilistico.
- Aziende chiave analizzate nel dettaglio: AUO Corporation, BOE Technology Group Co., Ltd., Chunghwa Picture Tubes, Ltd., HannStar Display Corporation, Innolux Corporation, Japan Display Inc., LG Display Co., Ltd., Panasonic Holdings Corporation, Samsung Electronics Co., Ltd., Sharp Corporation
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'evoluzione del mercato dei pannelli display implica una transizione dai cicli di produzione LCD basati sui volumi alla differenziazione in OLED, retroilluminazione Mini LED, schermi per videogiochi e schermi per il settore automobilistico. Il processo produttivo sarà influenzato dalla flessibilità delle linee OLED di sesta generazione, dalle dimensioni delle fonderie di vetro, dalla disponibilità di circuiti integrati per i driver e dagli incentivi regionali. Le aziende dovranno bilanciare la politica di utilizzo della capacità produttiva con quella dei prezzi premium, poiché la sovraccapacità potrebbe portare a una compressione dei prezzi, ma la differenziazione in termini di luminosità, contrasto, spessore ed efficienza energetica garantirà margini di profitto.
La crescita futura della domanda sarà influenzata dalle capacità produttive della Cina, dalla supremazia sudcoreana nel settore OLED, dalla specializzazione giapponese nell'ingegneria dei display e dalla domanda proveniente dai settori automobilistico, medicale e aziendale in Nord America ed Europa. Gli investimenti si concentreranno su substrati pieghevoli, backplane in ossido, stack OLED tandem e schermi luminosi. La pressione governativa sull'efficienza energetica, la riciclabilità e i materiali pericolosi spingerà le aziende in grado di ridurre il consumo energetico e aumentare l'affidabilità e la tracciabilità.
Ambito del rapporto sul mercato dei pannelli display
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 149,99 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 330,57 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 9,18% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei pannelli display
I fattori di crescita per i pannelli display includono i cicli di sostituzione premium di televisori, smartphone, notebook, monitor e abitacoli automobilistici. I consumatori si stanno orientando verso pannelli 4K e 8K, mentre le aziende stanno implementando display collaborativi e segnaletica digitale. I produttori di apparecchiature originali (OEM) del settore automobilistico stanno aumentando la superficie di visualizzazione per veicolo, passando da sistemi di abitacolo analogici a abitacoli connessi.
La catena di fornitura comprende fornitori di substrati, fornitori di apparecchiature per backplane, fornitori di materiali organici, fornitori di emettitori LED/OLED, produttori di circuiti integrati per driver, aziende di assemblaggio di moduli, marchi e produttori a contratto. Le condizioni della catena di fornitura sono di natura ciclica a causa della necessità di un elevato utilizzo degli impianti di produzione, ma i formati premium fungono da copertura. I consumatori si rivolgono più frequentemente a due fornitori diversi per quanto riguarda dimensioni, risoluzione e tipologia di pannello.
L'analisi del posizionamento competitivo nel mercato dei pannelli display si basa su fattori quali la resa degli OLED, la capacità di produzione di pannelli di grandi dimensioni, la qualificazione dei clienti, l'affidabilità nel settore automobilistico e il controllo del know-how sui processi avanzati. I concorrenti nei programmi OLED premium e per pannelli di grandi dimensioni sono Samsung Electronics Co., Ltd., LG Display Co., Ltd. e BOE Technology Group Co., Ltd. Allo stesso tempo, AUO Corporation, Innolux Corporation e Sharp Corporation stanno rafforzando la loro presenza nei settori dei pannelli IT, industriali e televisivi.
Le tendenze per gli investimenti si concentrano su OLED tandem, TFT a ossido, substrati flessibili, frequenze di aggiornamento più elevate e certificazioni di sicurezza per il settore automobilistico. Japan Display Inc. e Panasonic Holdings Corporation influenzano la domanda di display specializzati e industriali, mentre HannStar Display Corporation e Chunghwa Picture Tubes, Ltd. mantengono la loro rilevanza in alcuni settori dei pannelli di piccole e medie dimensioni.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei pannelli display: approfondimenti strategici
Approfondimenti regionali
Mercato dei pannelli display in Nord America
Nel 2025 il Nord America detiene una quota di mercato compresa tra il 23% e il 26%, con un tasso di crescita annuo composto (CAGR) tra l'8,3% e il 9,1% nel periodo 2026-2034. I fattori trainanti per la quota di mercato dei pannelli display includono televisori di fascia alta, display per videogiochi, sistemi di infotainment per veicoli, workstation per la diagnostica per immagini, reti multimediali per la vendita al dettaglio e sale riunioni aziendali. La domanda si concentra su pannelli di medie e grandi dimensioni, dove luminosità, resa cromatica, affidabilità ed efficienza energetica sono fattori chiave.
Questa crescita è trainata non solo da considerazioni politiche relative alla predisposizione del settore dei semiconduttori, alla visualizzazione dei data center e all'elettronica per auto connesse, ma anche dalla posizione di leadership degli Stati Uniti. Canada e Messico contribuiscono all'assemblaggio, ai segmenti automobilistici e alle applicazioni commerciali dei display. I clienti richiedono disponibilità a vita, controller per display predisposti per la sicurezza informatica e certificazione delle prestazioni ottiche, in particolare nei settori sanitario, aerospaziale, dei display per la vendita al dettaglio e dei controlli industriali.
Mercato statunitense dei pannelli display
Nel 2025 gli Stati Uniti rappresenteranno il 78-82% del mercato nordamericano, con un tasso di crescita annuo composto (CAGR) dell'8,4-9,2% tra il 2026 e il 2034. I fattori trainanti includono la sostituzione di televisori di fascia alta, monitor da gioco, pannelli di visualizzazione per abitacoli automobilistici, dispositivi per la telemedicina, segnaletica digitale e strumenti di visualizzazione per uso militare. L'aumento del tasso di adozione di display in auto e postazioni di lavoro alimenta la domanda di pannelli ad alta luminosità e a basso consumo energetico.
La penetrazione del mercato è elevata grazie a centri di vendita, distributori, marchi e fornitori di moduli display. Tra gli operatori che si rivolgono ad apparecchiature visive di fascia alta figurano Samsung Electronics Co., Ltd., LG Display Co., Ltd., Sharp Corporation e BOE Technology Group Co., Ltd., mentre AUO Corporation e Innolux Corporation si concentrano sulle applicazioni industriali. Le tendenze applicative includono monitor OLED, Mini TV LED, pannelli rinforzati e pannelli display per abitacoli automobilistici.
Mercato europeo dei pannelli display
La regione contribuirà con una quota compresa tra il 19 e il 22% nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) del 7,6-8,5% dal 2026 al 2034. I principali contributori saranno la Germania, con display per il settore automobilistico, interfacce uomo-macchina industriali, sistemi di visione artificiale ed elettronica di consumo di fascia alta. Il Regno Unito contribuirà con la segnaletica commerciale, le trasmissioni televisive e i monitor per videogiochi, mentre la Francia con i settori aerospaziale e della difesa, i media per la vendita al dettaglio e i progetti di visualizzazione pubblica.
I contributi di Italia e Spagna provengono dai settori dell'ospitalità, della vendita al dettaglio, dei trasporti e dei display per le smart city. Gli appalti europei si concentrano sull'etichettatura energetica, la riparabilità, la trasparenza della catena di fornitura e la qualità ottica. Tra le aziende che potrebbero trarre vantaggio da un contesto di questo tipo figurano LG Display Co., Ltd., Samsung Electronics Co., Ltd., Sharp Corporation, Japan Display Inc. e AUO Corporation.
Mercato dei pannelli display nella regione Asia-Pacifico
Nel 2025, la regione APAC detiene una quota di mercato compresa tra il 48% e il 52%, con un tasso di crescita annuo composto (CAGR) del 9,7-10,6% nel periodo 2026-2034. La Cina è leader nella regione APAC per quanto riguarda i display LCD di grandi dimensioni, gli OLED, l'assemblaggio di componenti elettronici e i dispositivi a marchio proprio. Gli OLED di alta gamma provengono dalla Corea del Sud, mentre i display e i materiali speciali sono di provenienza giapponese.
La crescente domanda proverrà da India, Taiwan e Australia, in particolare per smartphone, hardware IT, display digitali, elettronica automobilistica e tecnologie didattiche. Si registrerà inoltre un aumento delle politiche industriali interne e dei programmi di incentivazione per i semiconduttori, unitamente alle esportazioni che si avvalgono di fornitori locali. Di conseguenza, il mercato dei pannelli display risulterà più intensivo dal punto di vista produttivo nella regione Asia-Pacifico.
Mercato dei pannelli display in Medio Oriente e Africa
Si prevede che il segmento Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) compreso tra l'8,0% e il 9,0% dal 2026 al 2034. L'Arabia Saudita guiderà la crescita grazie alle infrastrutture per le città intelligenti, ai media al dettaglio, agli spazi di intrattenimento e alle soluzioni di trasporto. Gli Emirati Arabi Uniti contribuiranno a questo risultato con il settore dell'ospitalità di lusso, gli aeroporti, la segnaletica digitale e le esigenze relative alle sale di controllo.
Il Sudafrica e il resto del Medio Oriente e dell'Africa contribuiranno alla domanda attraverso iniziative di ammodernamento nei settori minerario, dell'istruzione, delle telecomunicazioni e del settore pubblico. Il contesto energetico favorisce i pannelli LED e OLED efficienti, laddove la disponibilità di calore e di energia diventa critica. Gli acquirenti cercheranno display robusti con moduli riparabili e moduli di visualizzazione luminosi.
Analisi di segmentazione
Tecnologia
Si prevede che il settore tecnologico crescerà a un tasso annuo composto (CAGR) compreso tra l'8,8% e il 9,7% nel periodo 2026-2034. Il mercato dei pannelli display è definito dal passaggio dai tradizionali pannelli retroilluminati a LED verso le tecnologie OLED, Mini LED e le emergenti architetture ad alta efficienza. I LED rimangono dominanti grazie ai costi e alle economie di scala, mentre gli OLED si stanno affermando in settori come smartphone, televisori, monitor, dispositivi indossabili e interni automobilistici di fascia alta, dove sottigliezza, contrasto e flessibilità sono fattori determinanti.
- LED: I pannelli LED mantengono la più ampia quota di mercato in televisori, monitor, segnaletica, computer portatili e display industriali grazie a catene di fornitura consolidate che garantiscono prezzi competitivi, elevata luminosità e prestazioni affidabili.
- OLED: I pannelli OLED rivestono un'importanza strategica nei dispositivi di fascia alta perché i pixel autoemissivi migliorano il contrasto, consentono di realizzare dispositivi più sottili, supportano design flessibili e rafforzano la differenziazione nelle applicazioni di alto valore.
Misurare
Si prevede che le dimensioni cresceranno a un tasso di crescita annuo composto (CAGR) compreso tra l'8,6% e il 9,5% nel periodo 2026-2034. I pannelli di piccole dimensioni trarranno vantaggio da smartphone, dispositivi indossabili, fotocamere e console portatili. I pannelli di medie dimensioni beneficeranno di tablet, laptop, terminali medicali e display per il settore automobilistico. I pannelli di grandi dimensioni rimarranno essenziali per televisori, monitor da gioco, segnaletica commerciale, sale riunioni, display didattici e centri di controllo.
- Piccoli: i pannelli di piccole dimensioni sono destinati a smartphone, dispositivi indossabili, fotocamere e dispositivi portatili, dove la densità di pixel, l'integrazione touch, l'efficienza energetica e lo spessore ridotto sono fattori determinanti nella scelta dei fornitori.
- Medio: I pannelli di medie dimensioni sono adatti per laptop, tablet, cruscotti per autoveicoli, sistemi medicali e HMI industriali, bilanciando risoluzione, durata, luminosità e costo per applicazioni mobili e embedded.
- Grandi dimensioni: i pannelli di grandi dimensioni sono elementi centrali di televisori, monitor, segnaletica, pannelli didattici e pareti di sale di controllo, dove uniformità di luminosità, alta risoluzione, frequenza di aggiornamento e quantità disponibile influenzano le decisioni di acquisto.
Fattore di forma
Si prevede che il Form Factor crescerà a un tasso annuo composto (CAGR) compreso tra il 9,4% e il 10,5% nel periodo 2026-2034. I pannelli piatti mantengono la base installata più ampia perché si adattano ai televisori, ai monitor, ai laptop, alla segnaletica digitale e alle apparecchiature industriali più diffusi. I pannelli flessibili si stanno diffondendo più rapidamente negli smartphone pieghevoli, nei display curvi per autoveicoli, nei dispositivi indossabili e nei laptop di nuova generazione che richiedono resistenza meccanica e un design industriale differenziato.
- Schermo piatto: Gli schermi piatti dominano il mercato dei dispositivi di massa perché offrono processi di assemblaggio consolidati, ampia compatibilità, rese prevedibili e un ottimo rapporto qualità-prezzo per televisori, monitor, laptop e display per la segnaletica digitale.
- Flessibilità: i pannelli flessibili rivestono un'importanza strategica nei telefoni pieghevoli, negli interni curvi dei veicoli, nei dispositivi indossabili e nei laptop di fascia alta, dove la libertà di progettazione meccanica migliora la differenziazione e il coinvolgimento dell'utente.
Risoluzione
Si prevede che la risoluzione crescerà a un tasso annuo composto (CAGR) compreso tra l'8,9% e il 9,8% nel periodo 2026-2034. La domanda di risoluzione è in aumento poiché video di alta qualità, videogiochi, diagnostica per immagini, flussi di lavoro di progettazione e visualizzazione nel settore automobilistico richiedono dettagli più nitidi. Il 4K rimane il punto di riferimento commerciale, l'8K si espande in modo selettivo nei televisori di fascia alta e nella visualizzazione professionale, mentre il WQHD e il Full HD restano scelte efficienti per monitor e dispositivi mobili.
- 8K: I pannelli 8K sono ideali per televisori di alta gamma, visualizzazione professionale, valutazione broadcast e ambienti di simulazione, dove l'estrema precisione dei dettagli garantisce un'elevata differenziazione, nonostante i maggiori requisiti di contenuto ed elaborazione.
- 4K: I pannelli 4K godono di una forte domanda in TV, monitor, segnaletica digitale e laptop grazie alla disponibilità di contenuti, alla diminuzione dei costi dei pannelli e alle aspettative dei consumatori che ne favoriscono un'ampia diffusione.
- WQHD: I pannelli WQHD sono importanti nei monitor da gioco, nei laptop per la produttività e nei display professionali, dove gli utenti desiderano immagini più nitide senza i costi e il consumo energetico del 4K.
- FHD: I pannelli FHD rimangono rilevanti nei laptop, monitor, dispositivi per l'istruzione e sistemi embedded di uso comune, dove convenienza, nitidezza adeguata e un carico grafico ridotto sono le priorità.
- HD: I pannelli HD continuano a essere utilizzati in dispositivi con costi contenuti, televisori di fascia bassa, controlli industriali e apparecchiature compatte, dove la leggibilità di base, il basso consumo energetico e la possibilità di una sostituzione economica sono i fattori più importanti.
Panoramica dell'opportunità
|
Risoluzione |
Contributo di entrate |
Giornata di tendenza |
Fase di adozione |
|
8K |
Mezzo |
TV premium |
Emergenti |
|
4K |
Alto |
UHD mainstream |
Maturo |
|
WQHD |
Mezzo |
Precisione nel gioco |
Scalatura |
|
FHD |
Mezzo |
Bilancio dei costi |
Maturo |
|
HD |
Basso |
Dispositivi di accesso |
Maturo |
Fattori di crescita e analisi del loro impatto sul mercato dei pannelli display
Aggiornamento del dispositivo premium e standard visivi più elevati.
Clienti e aziende stanno adottando schermi di nuova generazione che offrono luminosità superiore, gamma cromatica più ampia, frequenza di aggiornamento più elevata e consumo energetico ridotto. Questa tendenza ha un impatto su TV, telefoni, monitor, notebook, tablet e segnaletica digitale, poiché la qualità del display è diventata un fattore determinante nel processo decisionale d'acquisto. L'influenza maggiore sul mercato si registrerà per i display 4K, OLED, Mini LED e per i monitor da gioco, per i quali i consumatori sono disposti a pagare di più perché lo schermo migliora la loro produttività, il loro divertimento o la percezione del marchio.
Digitalizzazione dell'abitacolo automobilistico e interni multischermo
L'industria automobilistica sta incrementando l'utilizzo di pannelli centrali, cruscotti digitali, pannelli per i passeggeri, pannelli di intrattenimento per i sedili posteriori e display head-up di dimensioni maggiori. Ogni piattaforma automobilistica offre un numero crescente di superfici di visualizzazione e i pannelli devono soddisfare elevati requisiti in termini di temperatura, vibrazioni, luminosità, durata e sicurezza. A seguito di questi cambiamenti del mercato, si registra un periodo di qualificazione più lungo, ma una maggiore percentuale di successo nella fase di progettazione del pannello. I pannelli OLED e i pannelli LED di alta qualità si affermeranno nei settori in cui curvatura, contrasto e design sono fattori importanti.
Scala produttiva in Asia e migrazione tecnologica
La capacità produttiva di massa in Cina, Corea del Sud, Giappone e Taiwan mantiene la competitività in termini di fornitura di pannelli, facilitando al contempo il trasferimento tecnologico verso nuove applicazioni. La capacità produttiva di massa di LCD di decima generazione e mezzo (Gen-10.5) consente la produzione di televisori di grandi dimensioni e pannelli per la segnaletica digitale, mentre la capacità di produzione di OLED flessibili di sesta generazione (Gen-6) permette la produzione di schermi per smartphone, dispositivi indossabili e dispositivi per il settore automobilistico. Le implicazioni per l'industria si tradurranno in una più rapida adozione di funzionalità premium nei dispositivi di fascia media, grazie al miglioramento della resa e alla riduzione dei costi. Tuttavia, una corretta gestione della capacità produttiva sarà essenziale per evitare la sovraccapacità e l'erosione dei margini di profitto.
Tendenze future del mercato dei pannelli display
Architetture OLED tandem e ad alta luminosità
Le tendenze del mercato dei pannelli display ruoteranno attorno all'utilizzo di OLED tandem, emettitori migliorati e design ottici che aumentano la luminosità senza ridurre la durata del pannello. L'importanza di questa tendenza è rilevante per laptop, monitor, tablet, schermi per auto e TV di fascia alta, dove la leggibilità all'aperto e le prestazioni HDR giocano un ruolo fondamentale nelle decisioni di acquisto. I pannelli del futuro saranno caratterizzati da una maggiore luminosità, un migliore controllo del calore e un consumo energetico ridotto. I produttori che riusciranno a ottenere emissioni di luce blu stabili, OLED tandem efficienti e tecnologie di deposizione ad alta produttività potranno estendere l'utilizzo degli OLED oltre gli smartphone.
Display flessibili, pieghevoli e adattabili alla forma
Il design dei display del futuro si allontanerà dai pannelli piatti rettangolari per abbracciare superfici pieghevoli, arrotolabili, curve e integrate. I produttori di dispositivi utilizzano schermi flessibili per creare aree di visualizzazione più ampie all'interno di dispositivi portatili, mentre le case automobilistiche esplorano cruscotti che si estendono da un lato all'altro e display avvolgenti per l'abitacolo. Questa tendenza richiederà finestre di copertura più resistenti, cerniere durevoli, un migliore incapsulamento a film sottile e una gestione più efficace delle pieghe. I produttori di pannelli con comprovata affidabilità nei test e partnership con i fornitori di materiali trarranno vantaggio dal passaggio dei display flessibili da prodotti di novità a design di piattaforma standardizzati.
Opportunità di mercato per i pannelli display
Piattaforme OLED e Mini LED di livello automobilistico
Le previsioni di mercato per i pannelli display indicano una solida opportunità di investimento nelle piattaforme OLED e Mini LED di livello automotive. Le case automobilistiche necessitano di pannelli che combinino elevata luminosità, flessibilità di progettazione curva, bassa riflessione, basso consumo energetico e lunga durata. I fornitori possono creare valore offrendo moduli display prequalificati, incollaggio ottico, elettronica di controllo e documentazione sull'affidabilità, in linea con i cicli di sviluppo dei veicoli. L'opportunità è maggiore per le aziende che si aggiudicano contratti di progettazione anticipati per veicoli elettrici, abitacoli premium e interni di veicoli definiti via software.
Pannelli IT ad alta risoluzione per lavoro ibrido e gaming
Il lavoro ibrido, la creazione di contenuti, gli e-sport e la produttività basata sull'intelligenza artificiale stanno generando una domanda di monitor, laptop e tablet con risoluzione più nitida, frequenza di aggiornamento più elevata e migliore accuratezza dei colori. I produttori di pannelli possono rivolgersi ai segmenti professionali e del gaming con display WQHD, 4K, OLED e ad alta frequenza di aggiornamento che garantiscono margini di profitto superiori rispetto ai pannelli di fascia bassa. Le opportunità aumentano quando i fornitori sviluppano i pannelli in collaborazione con i produttori di dispositivi, ottimizzano i profili di consumo energetico e supportano la leggibilità a livello di sistema operativo. Questo approccio trasforma la qualità del display in un vantaggio misurabile in termini di produttività e intrattenimento.
Sviluppi recenti
- Luglio 2026: ASUS ha presentato i monitor ProArt Display OLED PA279CDV e PA329CDV, dotati di pannelli QD-OLED 4K da 26,5 e 31,5 pollici con luminosità di picco fino a 1.000 nit, gamma cromatica DCI-P3 del 99%, profondità di colore a 10 bit reali e frequenza di aggiornamento di 120 Hz. Progettati per i creatori di contenuti professionali, i monitor includono la tecnologia antiriflesso LuxPixel™, calibrazione di fabbrica con Delta E < 1,5, alimentazione USB-C Power Delivery da 96 W, Auto KVM e supporto HDR per offrire flussi di lavoro ad alte prestazioni e colori accurati per il montaggio video e la post-produzione.
- Maggio 2026: LG Display ha presentato le sue tecnologie OLED di nuova generazione alla SID Display Week 2026, sul tema "Evoluzione OLED per l'era dell'IA". L'azienda ha introdotto la tecnologia Tandem OLED di terza generazione, con un consumo energetico inferiore del 18% e una durata più che doppia rispetto al modello precedente, insieme ai pannelli TV OLED Tandem 2.0 RGB primari con una luminosità di picco di 4.500 nit, ai display OLED per il gaming a 720 Hz e ai display P-OLED per robot umanoidi, destinati ad applicazioni di IA, automotive, gaming e display premium.
- Luglio 2026: BenQ ha lanciato il MA270S, un monitor 4K da 27 pollici progettato specificamente per gli utenti MacBook, dotato di software DisplayPilot 2, connettività USB-C con Power Delivery da 90 W, copertura del 99% dello spazio colore sRGB e perfetta integrazione con macOS. Il monitor è progettato per offrire una riproduzione accurata dei colori, una maggiore produttività e uno spazio di lavoro ordinato con un unico cavo per i professionisti creativi e gli utenti Mac di tutti i giorni.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -