
Markt für Elektrisch Enclosures: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für elektrische Gehäuse (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Typ (metallisch und nichtmetallisch); Montageart (Wandmontage, Unterflurmontage und freistehend); und Branchenvertikale (Öl und Gas, Energieerzeugung, Metall- und Bergbau, Transportwesen, Lebensmittel und Getränke sowie Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPEL00002636
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 03, 2026


Marktgröße 2025
8,41 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
14,27 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,05 %
Wachstumsrate
Adressierbarer Markt
102,70 Mrd. US-Dollar
(2026–2034)
Der Markt für elektrische Gehäuse, der 2025 einen Wert von 8,41 Milliarden US-Dollar erreichte, wird bis 2034 voraussichtlich auf 14,27 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 6,05 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst Schutzgehäuse für elektrische Anlagen, Automatisierungs-, Energieverteilungs- und Steuerungstechnik in Industrie- und Infrastrukturumgebungen. Die Nachfrage wird zunehmend durch Elektrifizierung, Anforderungen an die Gerätedichte, Umweltschutzstandards, industrielle Automatisierung und Investitionen in eine widerstandsfähige Energieinfrastruktur bestimmt.
Nordamerika bleibt ein strukturell bedeutender Nachfragestandort mit einem prognostizierten durchschnittlichen jährlichen Wachstum von 5,8–6,4 % zwischen 2026 und 2034. Der Ersatz veralteter elektrischer Infrastruktur, der Ausbau von Rechenzentren und Produktionskapazitäten, die Modernisierung der Stromnetze sowie strengere Anforderungen an den Geräteschutz fördern die anhaltende Nachfrage nach Gehäusen. Die Nachfrage verlagert sich zudem hin zu speziell entwickelten Konfigurationen, die Wärmemanagement, Korrosionsbeständigkeit, modulare Installation und die Einhaltung anerkannter Schutznormen gemäß NEMA und IEC bieten.
Marktanalyse und Einblicke zu elektrischen Gehäusen
- Nordamerika: Es wird erwartet, dass die Region im Jahr 2025 einen Marktanteil von 26–30 % am Markt für elektrische Gehäuse haben und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 5,8–6,4 % wachsen wird. Unterstützt wird dies durch Investitionen in die Fertigung, den Bau von Rechenzentren, die Modernisierung der Stromnetze und den Ersatz der alternden elektrischen Infrastruktur.
- USA: Die USA machen 2025 72–76 % der nordamerikanischen Nachfrage aus und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,9–6,5 % wachsen, angetrieben durch die industrielle Expansion und Investitionen in die Energieinfrastruktur.
- Europa: Der Anteil Europas wird für 2025 auf 28–32 % geschätzt, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–6,1 % zwischen 2026 und 2034. Deutschland, Großbritannien, Frankreich, Italien und Spanien profitieren von der industriellen Automatisierung, der Integration erneuerbarer Energien, der Elektrifizierung und der Modernisierung der Infrastruktur.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird im Jahr 2025 auf 32–36 % geschätzt und soll zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,7–7,4 % wachsen. Angeführt wird dieses Wachstum von China, Indien, Japan, Südkorea und Australien durch Produktionsausweitungen und Investitionen in das Stromnetz.
- Größtes Segment: Metallgehäuse halten im Jahr 2025 schätzungsweise einen Marktanteil von 63–66 % und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,6–6,1 % wachsen, was die Anforderungen an Festigkeit und Abschirmung widerspiegelt.
- Wachstumsstarkes Segment: Nichtmetallische Gehäuse machen im Jahr 2025 etwa 34–37 % des Marktes aus und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,8 % wachsen, was auf Korrosionsbeständigkeit und Leichtbauweise zurückzuführen ist.
- Die wichtigsten analysierten Unternehmen: ABB Ltd., Eaton Corporation plc, Schneider Electric SE, Emerson Electric Co., Pentair plc, Legrand SA, Hubbell Incorporated, Hammond Manufacturing Company Limited, Leviton Manufacturing Co., Inc. und Adalet, LLC.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Produktion verlagert sich von standardisierten Metallgehäusen hin zu konfigurierbaren Systemen mit Wärmemanagement, modularer Montage, verbessertem Schutz vor eindringendem Wasser und anwendungsspezifischen Materialien. Edelstahl bleibt in rauen Umgebungen wichtig, während technische Polymere und Glasfaser an Bedeutung gewinnen, wenn Korrosion, Gewicht und Installationszeit entscheidend sind. Hersteller verlagern ihre Produktion zudem in den lokalen Markt, um Lieferzeiten zu verkürzen und die Abhängigkeit von Preisschwankungen bei Stahl, Aluminium, Harz und Fracht zu reduzieren.
Zukünftig dürften Investitionen vor allem auf hochspezialisierte Gehäuse für erneuerbare Energien, Umspannwerke, industrielle Automatisierung, Transportwesen und Dateninfrastruktur ausgerichtet sein. Schwellenländer bieten mit dem Ausbau der Elektrifizierung große Absatzchancen, während etablierte Märkte den Fokus auf Ersatz und die Einhaltung von Vorschriften legen. Die Normen IEC 60529, UL, NEMA und die Anforderungen für explosionsgefährdete Bereiche werden weiterhin Einfluss auf Produktspezifikationen, Qualifizierungskosten und die Lieferantenauswahl in infrastrukturintensiven Anwendungen haben.
Marktbericht über elektrische Gehäuse – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 8,41 Milliarden US-Dollar |
| Marktgröße bis 2034 | 14,27 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,05 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für elektrische Gehäuse
Der Marktbericht für elektrische Gehäuse zeigt, dass das Wachstum mit der Stromverteilung, industriellen Steuerungstechnik, der Erzeugung erneuerbarer Energien, der Elektromobilität und dem Ausbau der digitalen Infrastruktur zusammenhängt. Die Wertschöpfungskette umfasst Stahl- und Aluminiumverarbeiter, Hersteller von Polymeren und Verbundwerkstoffen, Fertigungsbetriebe, Komponentenhersteller, Distributoren, Systemintegratoren und Endkunden. Endkunden wählen Gehäuselieferanten in der Regel nicht nur nach dem Preis, sondern auch nach Kriterien wie Schutzfunktionen, Anpassungsmöglichkeiten, Wärmemanagement, Zertifizierungen, Lieferstabilität und Lebenszykluskosten aus.
Das Marktangebot wird weiterhin von den Preisen für Metalle und Polymere, der Verfügbarkeit von Fertigungskapazitäten und regionalen Produktionsmöglichkeiten beeinflusst. Wandgehäuse erfüllen die Anforderungen standardisierter Verteilerlösungen, während große, freistehende Gehäuse die Anforderungen von Schaltanlagen, Motorsteuerungen, Automatisierungs- und Energieanwendungen abdecken. Kundenspezifische Fertigung ermöglicht eine Differenzierung im Markt, da Gehäusegröße, Kabeleinführung, Kühlung, Zertifizierungen für explosionsgefährdete Bereiche und Montagearten je nach Projekt variieren können.
Eine wettbewerbsfähige Positionierung erfordert ein umfassendes Angebot an elektrischen Produkten sowie Engineering, Zertifizierung und regionalen Vertrieb. ABB Ltd., Eaton Corporation plc, Schneider Electric SE, Emerson Electric Co. und Legrand SA konkurrieren mit einem umfassenden Angebot an elektrischen Produkten, während Pentair plc, Hubbell Incorporated, Hammond Manufacturing Company Limited, Leviton Manufacturing Co., Inc. und Adalet, LLC sich auf Schutz- und Gehäuseanwendungen konzentrieren. Der Markt für elektrische Gehäuse erfordert daher einen stärkeren Fokus auf ein breites Produktangebot und Anwendungstechnik.
Es wird in lokale Fertigungskapazitäten, kundenspezifische Lösungen, digitale Spezifikationswerkzeuge und Produktangebote für Rechenzentren und Elektrifizierungsprojekte investiert. Eaton Corporation plc konnte durch die Übernahme von Fibrebond im Jahr 2025 seine Position im Bereich modularer Energieinfrastruktur stärken, während Schneider Electric SE seine Investitionen in den USA und Indien ausbaut. Diese Entwicklungen deuten darauf hin, dass die strategische Positionierung zunehmend von der Nähe zu großen Infrastrukturprojekten abhängt.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für elektrische Gehäuse: Strategische Einblicke
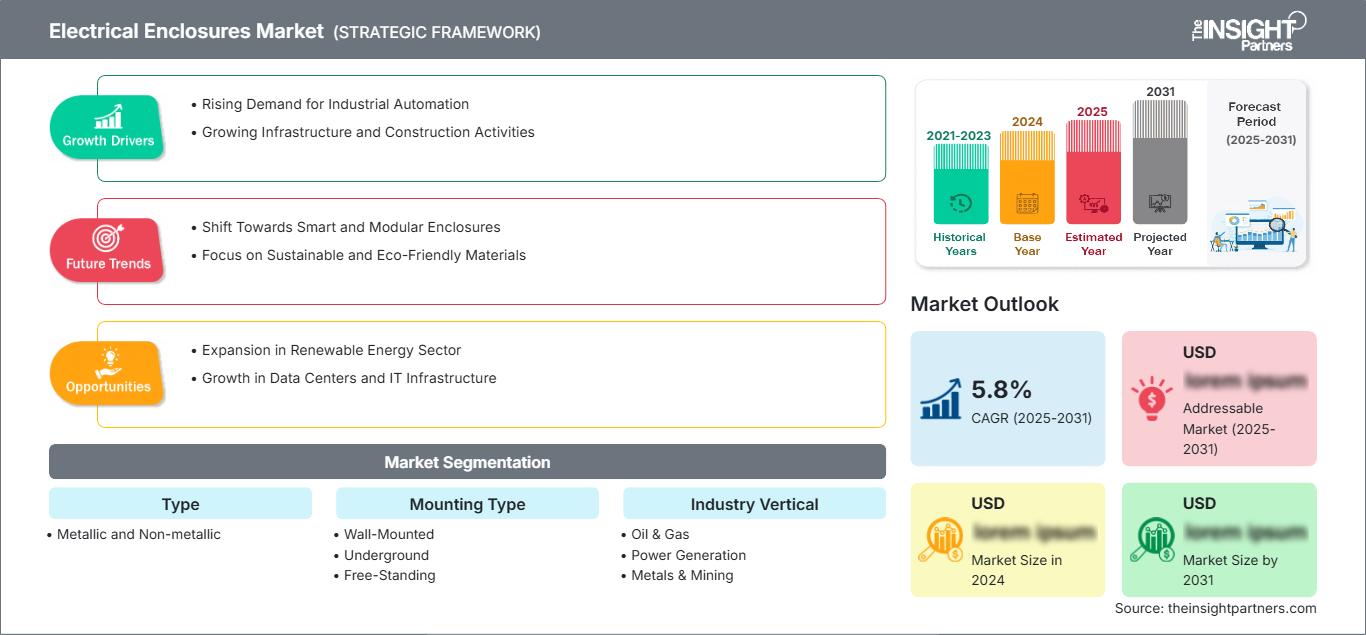
Regionale Einblicke
Markt für elektrische Gehäuse in Nordamerika
Nordamerika wird 2025 einen Anteil von rund 26 % bis 30 % ausmachen und bis 2034 voraussichtlich ein durchschnittliches jährliches Wachstum von 5,8 % bis 6,4 % erzielen. Haupttreiber für Nordamerika ist die US-Nachfrage, die durch die Rückverlagerung der Produktion, den Bau von Rechenzentren, die Modernisierung der Energieversorgung und die Sanierung des veralteten industriellen Stromnetzes getrieben wird. Kanada profitiert vom Bergbau, der Energieinfrastruktur und dem Ausbau der Verkehrsinfrastruktur, während Mexiko von der Lokalisierung der Produktion profitiert.
Zu den regionalen Trends zählt der Wechsel von Standardschränken zu speziell entwickelten Schränken mit verbesserter Wärmeleistung, Korrosionsbeständigkeit und höherem Schutz gegen Eindringen von Fremdkörpern. Rechenzentren benötigen Gehäuse für elektrische und Steuerungssysteme. Die moderne Fertigung erfordert Automatisierungsschränke. Konformitäts- und Zertifizierungsauflagen motivieren Anbieter, regionale Entwicklungs- und Produktionsstätten zu errichten, um Beschaffungsschwierigkeiten in Zeiten konjunktureller Bau- und Industrieabschwünge zu bewältigen.
US-Markt für elektrische Gehäuse
Die Vereinigten Staaten halten im Jahr 2025 einen Anteil von 72–76 % an der nordamerikanischen Nachfrage und es wird prognostiziert, dass dieser bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,9–6,5 % wachsen wird. Große Anbieter wie ABB Ltd., Eaton Corporation plc, Schneider Electric SE, Emerson Electric Co., Pentair plc und Hubbell Incorporated haben einen beträchtlichen Marktanteil in den Bereichen elektrische Energieverteilung, industrielle Automatisierung, Energieversorgung, Gewerbe und Infrastruktur.
Die Marktnachfrage wird durch den steigenden Bedarf in der Halbleiterfertigung, bei Rechenzentren, Projekten im Bereich erneuerbarer Energien, dem Ausbau der Versorgungsinfrastruktur und der Verkehrsinfrastruktur angetrieben. Industrielle Anwender bevorzugen zuverlässige Metallgehäuse für ihre Schaltanlagen und Automatisierungskomponenten, während in Sonderfällen aufgrund von Korrosions- und Gewichtsbedenken eher Verbundwerkstoffe zum Einsatz kommen. NEMA-Schutzarten, UL-Zulassungen, kundenspezifische Anpassungsmöglichkeiten, thermische Effizienz und Lieferzeiten spielen bei der Beschaffung ebenfalls eine wichtige Rolle.
Europäischer Markt für elektrische Gehäuse
Europa wird im Jahr 2025 einen Anteil von 28–32 % ausmachen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–6,1 % wachsen. Deutschland steht an der Spitze der regionalen Nachfrage, vor Großbritannien, Frankreich, Italien und Spanien. Industrielle Automatisierung, Elektrifizierung, Integration erneuerbarer Energien und Infrastrukturmodernisierung tragen zur Nachfrage nach Ersatzanlagen und Neubauten bei.
Großbritannien und Deutschland behalten ihre Bedeutung als Produktions- und Automatisierungszentren. Deutschland profitiert von einer hohen Dichte an Industrieanlagen, Maschinenbau und Investitionen in den Ausbau erneuerbarer Energien, während Großbritannien die Modernisierung von Stromnetzen sowie Rechenzentren und Infrastruktur vorantreibt. Frankreich, Italien und Spanien tragen mit ihren Investitionen in erneuerbare Energien, Verkehrsinfrastruktur, Industrieanlagen und Gebäudemodernisierung maßgeblich zum Erfolg bei. Käufer in Europa legen großen Wert auf Sicherheit, Umweltverträglichkeit, Modularität und Lebenszykluseffizienz und suchen zertifizierte Lieferanten mit Expertise in der Anwendungsentwicklung.
Markt für elektrische Gehäuse im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 einen Marktanteil von 32–36 % erreichen und voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,7–7,4 % wachsen, angetrieben von der Nachfrage aus China. Japan und Südkorea tragen mit hochentwickelter Technologie zu industriellen Anwendungen bei, während Indien und Australien Infrastruktur und Energie vorantreiben.
China profitiert von seinen Produktions- und Energieinfrastrukturprojekten, Indien von Investitionen in Elektrizität und Industrie, Japan und Südkorea von der automatisierungsgetriebenen Fertigung und Australien von Bergbau- und Energieprojekten. Investitionen in die Fertigungsindustrie, Projekte im Bereich erneuerbarer Energien, den Ausbau der Netzinfrastruktur und Investitionen im Transportsektor schaffen Nachfragepotenzial für Gehäuse aus Metall und technischen, nichtmetallischen Werkstoffen.
Markt für elektrische Gehäuse im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und in Afrika wird bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2 % bis 6,9 % steigen, hauptsächlich getrieben von Saudi-Arabien; die Vereinigten Arabischen Emirate und Südafrika werden jedoch zusätzliche Nachfragetreiber sein. Infrastrukturprojekte, großflächige Energieerzeugung, Transportwesen, Industrieprojekte und industrielle Infrastrukturen werden den Bedarf an geschützten Gehäusen für die elektrische Verteilung und Steuerung erhöhen.
Infrastrukturdiversifizierung und Energieprojekte werden die Nachfrage in Saudi-Arabien und den VAE stützen, während Südafrika Modernisierungen im Versorgungssektor, im Bergbau und bei Industrieprojekten benötigt. Die übrigen Länder des Nahen Ostens und Afrikas werden weiterhin projektgetriebene Märkte sein, deren Nachfrage vom Zugang zu Energie und dem Wachstum des Industriesektors abhängt. Hohe Umgebungstemperaturen, Staub und korrosive Bedingungen machen die Schutzart des Gehäuses noch wichtiger.
Segmentierungsanalyse
Typ
Metallische und nichtmetallische Konstruktionen erfüllen unterschiedliche Umwelt- und Leistungsanforderungen. Metallische Produkte werden weiterhin häufig eingesetzt, wenn mechanische Festigkeit, elektromagnetische Abschirmung, Brandverhalten und der Schutz von Hochstromgeräten Priorität haben. Nichtmetallische Alternativen konkurrieren zunehmend in korrosiven Umgebungen oder bei geringem Gewicht. Für das Segment „Typ“ wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,8–6,4 % erwartet, wobei die Materialauswahl zunehmend anwendungsspezifisch erfolgt.
- Metallische Gehäuse aus Stahl, Edelstahl und Aluminium werden weiterhin bevorzugt für anspruchsvolle Industrie-, Energie-, Öl- und Gas- sowie Automatisierungsumgebungen eingesetzt, die strukturelle Steifigkeit und elektromagnetische Abschirmung erfordern.
- Nichtmetallische Werkstoffe: Fiberglas, Polycarbonat und verwandte Verbundwerkstoffe eignen sich für korrosionsempfindliche und leichte Installationen, insbesondere dort, wo die Kaufentscheidung von der Exposition gegenüber Chemikalien, dem Einsatz im Freien oder der vereinfachten Handhabung abhängt.
Montageart
Die Montageart beeinflusst direkt den Installationsraum, die Zugänglichkeit, die Kabelführung und die Gerätekapazität. Wandmontierte Produkte eignen sich für dezentrale Steuerungssysteme und kompakte Elektroinstallationen, während Unterflur- und freistehende Systeme für spezielle Infrastrukturen und Geräte mit höherer Kapazität geeignet sind. Für das Segment der Montagearten wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,9–6,5 % prognostiziert, da modulare Installationen immer wichtiger werden.
- Wandmontage: Kompakte Schränke werden nach wie vor häufig für Verteilerkästen, Steuerungssysteme, Automatisierungsanlagen und Nachrüstungsprojekte eingesetzt, bei denen Platz und Installationszeit begrenzt sind.
- Unterirdisch: Unterirdische Gehäuse dienen Infrastrukturanwendungen, die eine verdeckte Platzierung der Ausrüstung, physischen Schutz und kontrollierten Zugang erfordern, insbesondere bei Versorgungs- und Transportanlagen.
- Freistehend: Freistehende Systeme ermöglichen den Einbau größerer elektrischer Baugruppen und komplexer interner Layouts und sind daher von strategischer Bedeutung für Schaltanlagen, Motorsteuerungen, Automatisierung und industrielle Stromverteilung.
Branchensegment
Industrielle Anwendungen bleiben zentral, da elektrische Anlagen vor Staub, Feuchtigkeit, Chemikalien, mechanischen Einwirkungen und unbefugtem Zugriff geschützt werden müssen. Die Öl- und Gasindustrie legt Wert auf den Schutz explosionsgefährdeter Bereiche, während die Energieerzeugung sowie die Metall- und Bergbauindustrie robuste Ausführungen erfordern. Transportwesen und die Lebensmittel- und Getränkeindustrie fordern zunehmend korrosionsbeständige und hygienische Designs. Für das Segment „Industrie“ wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,1–6,8 % prognostiziert.
- Öl & Gas: Raue Umgebungsbedingungen und die Anforderungen explosionsgefährdeter Bereiche sorgen für anhaltende Nachfrage nach zertifizierten Gehäusen, die für explosionsgefährdete Atmosphären, Korrosionsbeständigkeit und anspruchsvolle Wartungsbedingungen ausgelegt sind.
- Energieerzeugung: Erzeugungs- und Verteilungsanlagen benötigen robuste Schaltschränke für Schutz-, Schalt-, Überwachungs-, Steuerungs- und Hilfssysteme sowohl für konventionelle als auch für erneuerbare Energieanlagen.
- Metall- und Bergbau: Im Bergbau werden mechanisch robuste und korrosionsbeständige Gehäuse benötigt, die die Steuerungseinrichtungen vor Staub, Vibrationen, Feuchtigkeit und extremen Temperaturen schützen können.
- Transportwesen: Die Infrastruktur von Schienen-, U-Bahn-, Flughafen- und Straßennetzen erfordert zunehmend kompakte, sichere und umweltgeschützte Gehäuse für Signal-, Traktions-, Steuerungs- und Verteilungsanlagen.
- Lebensmittel & Getränke: In hygienischen Produktionsumgebungen werden Edelstahlkonstruktionen, glatte Oberflächen, Beständigkeit gegen Abwaschen und Designs, die das Kontaminationsrisiko im Bereich elektrischer Systeme minimieren, priorisiert.
- Sonstige: Diverse kommerzielle und industrielle Anwendungen schaffen eine wiederkehrende Nachfrage nach konfigurierbaren Schaltschränken, insbesondere dort, wo elektrische Geräte einen lokalen Schutz, kontrollierten Zugang und standardisierte Installationsverfahren erfordern.
Momentaufnahme der Chancen
|
Branchensegment |
Umsatzbeitrag |
Trend Tag |
Adoptionsphase |
|---|---|---|---|
|
Öl und Gas |
Hoch |
Gefahrenschutz |
Reifen |
|
Stromerzeugung |
Hoch |
Netzmodernisierung |
Reifen |
|
Metalle & Bergbau |
Medium |
Raue Umgebung |
Reifen |
|
Transport |
Medium |
Schienenelektrifizierung |
Skalierung |
|
Speisen und Getränke |
Medium |
Hygienisches Design |
Skalierung |
|
Andere |
Niedrig |
Nachrüstungsbedarf |
Skalierung |
Markt für elektrische Gehäuse: Wachstumstreiber und Wirkungsanalyse
Die industrielle Automatisierung erhöht die Nachfrage nach geschützter Steuerungsinfrastruktur.
Die Marktentwicklung im Bereich elektrischer Gehäuse zeigt, dass die zunehmende Automatisierung der Industrie die Dichte und Komplexität elektrischer und steuerbarer Geräte in Fabrikumgebungen erhöht hat. Steuerungen, Antriebe, Netzwerkkomponenten, Leistungselektronik und Sicherheitssysteme müssen in einer staub-, feuchtigkeits-, temperatur- und gefahrstofffreien Umgebung untergebracht werden. Dies führt zu einer steigenden Nachfrage nach kundenspezifischen Gehäusen, die auf die jeweiligen Konfigurationsanforderungen zugeschnitten sind, anstatt nach Standardgehäusen. Dieser Effekt wird sich insbesondere dort bemerkbar machen, wo bestehende Produktionslinien automatisiert wurden, ohne dass neue Fabriken errichtet werden mussten. Unternehmen, die konfigurierbare Schaltschränke, Wärmelösungen, Verkabelungsoptionen und Dokumentationen anbieten können, werden lukrativere Aufträge erhalten. Die Automatisierung von Systemen führt zu kürzeren Austauschzyklen, da der Austausch von Steuerungen mit der Anpassung der Gehäuse verbunden ist.
Die Modernisierung der Stromnetze erweitert die Anforderungen an die Gehäusekonstruktion für alle Energieanlagen.
Die Stromversorgungssysteme haben die Einführung erneuerbarer Energien, digitaler Umspannwerke, dezentraler Energiequellen, Energiespeicher und verbesserter Schutzmechanismen erlebt. Dies führt zu einem Anstieg der Anwendungsbereiche, in denen elektrische Anlagen umweltgerecht geschützt werden müssen. Neue und modernisierte Umspannwerke benötigen Schaltschränke für Relais, Kommunikationssysteme, Überwachungs-, Schalt- und Hilfsstromsysteme. Gleiches gilt für Projekte im Bereich erneuerbarer Energien, wo Umweltschutzmaßnahmen für Wechselrichter, Steuerungen, Transformatoren und sogar die Sammelsysteme erforderlich sind. Diese Entwicklungen bedeuten, dass die Anforderungen an Gehäuse sich von herkömmlichen Verteilerschränken hin zu Spezialgehäusen für Außenanwendungen und Hochtemperaturumgebungen erweitern. Energieversorger drängen zunehmend auf die Standardisierung von Anlagen. Einheitliche Gehäusestandards würden die Wartung und die Ersatzteilversorgung an verschiedenen Standorten erleichtern.
Die Erweiterung von Rechenzentren erhöht die Nachfrage nach technischem elektrischem Schutz.
Der Bau von Rechenzentren stellt hohe Anforderungen an elektrische Verteilungsanlagen, Notstromversorgungen, Überwachungs- und Steuerungssysteme. Verfügbarkeit, Kühlung, Installationszeit und Wartung zählen zu den weiteren Anforderungen von Hyperscale- und Colocation-Einrichtungen. Diese Anforderungen bieten einen Vorteil für modulare und vorkonfigurierte Gehäuse, die vor der Auslieferung montiert und getestet werden können. Die Investitionsauswirkungen enden jedoch nicht mit dem Rechenzentrum selbst, da auch Umspannwerke, Batteriespeicher, Kühlinfrastruktur und Verbindungen zu Versorgungsunternehmen elektrische Komponenten benötigen. Der Einsatz an mehreren Standorten ermöglicht es Anbietern, von Rahmenkonzepten und Konfigurationen anstelle von Einzelbestellungen zu profitieren. Dies motiviert Gehäusehersteller, integrierte Lösungen für thermische und Überwachungsanforderungen sowie Modularität anzubieten und erhöht die Nachfrage nach Produkten, die eine hohe Dichte an elektrischen Komponenten ermöglichen.
Markt für elektrische Gehäuse – Zukunftstrends
Intelligente Überwachungssysteme werden in Gehäusearchitekturen integriert werden.
Zukünftige Gehäuse werden mit Sensoren für Temperatur, Luftfeuchtigkeit, Türöffnungen, Vibrationen, Korrosionswarnungen und den Zustand des Stromversorgungssystems ausgestattet sein. Die Kommunikation ermöglicht es Anlagenmanagern, ungünstige Umgebungsbedingungen für die empfindliche Elektronik im Inneren zu erkennen. Dadurch werden Gehäuse zu überwachten Infrastrukturkomponenten anstatt reiner Schutzprodukte. Die Integration in industrielle Netzwerke und Gebäudemanagementsysteme erleichtert die zustandsorientierte Wartung und vermeidet unnötige Vor-Ort-Inspektionen. Sensoren könnten von Anbietern zusammen mit speziellen Türen, Montagezubehör und Kommunikationsschnittstellen als Teil der Standardproduktkonfiguration angeboten werden. Digitale Inbetriebnahmeverfahren, Konfigurationssoftware und Ferndiagnose könnten die Implementierungszyklen zusätzlich beschleunigen. Es ist sinnvoll, die Einführung dieser Technologie zunächst in Rechenzentren, Energieversorgungsunternehmen und der Prozessindustrie zu beginnen, wo Ausfallzeiten mit hohen Kosten verbunden sind.
Modulare Bauweisen werden die Beschaffungs- und Installationsmodelle verändern.
Modulare Gehäusesysteme sollten angesichts der zunehmenden Standardisierung industrieller Anlagen und der steigenden Termindrucke verstärkt in den Fokus rücken. Anstatt jedes Gehäuse von Grund auf neu zu konstruieren, können Unternehmen nun konfigurierbare Systeme mit vordefinierten Montagemustern, Heizungszubehör, Kabeleinführungen und Innenausstattungen anbieten. Solche Lösungen ermöglichen die Wiederverwendung in Fabriken, Anlagen für erneuerbare Energien, Transportsystemen und Rechenzentren. Sie unterstützen zudem die Werksprüfung, da Konfigurationen vor dem Versand getestet werden können. Endanwender profitieren von kürzeren Installationszeiten und einer besseren Planbarkeit der Beschaffung. Hersteller erzielen Kosteneinsparungen durch die Wiederverwendung von Teilen und Fertigungsprozessen. Modulare Systeme können langfristig die Trennung zwischen Gehäusefertigung und Systemmontage aufheben. Unternehmen benötigen Konfigurationsmöglichkeiten, Engineering-Software, Zertifizierungen und Skalierbarkeit.
Marktchancen für elektrische Gehäuse
Lokale Fertigung kann die infrastrukturbedingte regionale Nachfrage bedienen.
Dieser Ansatz ermöglicht es Herstellern, ihre Präsenz durch regionale Produktionsstätten in der Nähe großer Infrastrukturprojekte aufzubauen oder zu erweitern. Regionale Fertigung minimiert Transportrisiken, beschleunigt die Lieferung, erleichtert regionale Zertifizierungen und die Anpassung an Projektspezifikationen. Dieser Ansatz ist besonders wichtig für Regionen wie Indien, Südostasien, den Nahen Osten und Nordamerika, wo die Industrialisierung und der Ausbau der Stromerzeugungsinfrastruktur stark voranschreiten und somit eine stetige Nachfrage nach Ausrüstung entsteht. Investoren sollten sich auf Produktionsstätten konzentrieren, die sowohl Standardausrüstung als auch kundenspezifische Anlagen fertigen können. Die Beschaffung regionaler Materialien wie Stahl, Polymere, Hardware und Zubehör kann die Stabilität des Betriebs in Zeiten instabiler internationaler Logistik erhöhen. Partnerschaften mit Elektrogroßhändlern und Systemintegratoren können den Markteintritt beschleunigen.
Konstruierte Gehäuseplattformen können den Wert pro Kunde steigern.
Anbieter können die Qualität ihrer Umsätze steigern, indem sie über Einzelschränke hinausgehen und sich auf integrierte Gehäuseplattformen konzentrieren, die mechanischen Schutz mit Wärmemanagement, interner Montage, Kabelmanagement, Überwachungsfunktionen und Werksmontage kombinieren. Solche Angebote richten sich an Kunden, die kürzere Installationszyklen und eine vorhersehbare Systemleistung wünschen. Die Marktprognosen für elektrische Gehäuse weisen daher auf Chancen hin, bei denen Anbieter Kernarchitekturen standardisieren und gleichzeitig Schnittstellen für individuelle Anwendungen anpassen können. Rechenzentren, Energieversorger, Transportprojekte und die Hightech-Fertigung bieten besonders geeignete Zielgruppen, da sich die Geräteanordnungen in verschiedenen Projekten wiederholen, aber dennoch anwendungsspezifische Anpassungen erforderlich sind. Strategische Investitionen in digitale Konfigurationstools können den Engineering-Aufwand reduzieren und die Angebotsgenauigkeit verbessern. Unternehmen können zudem durch Wartungskits, Ersatzpanels, Zubehör und Lifecycle-Services langfristige Kundenbeziehungen aufbauen und so das Geschäftsmodell vom einmaligen Gehäuseverkauf hin zur langfristigen Kundenbetreuung und Anwendungsunterstützung verlagern.
Aktuelle Entwicklungen
- März 2026: Legrand brachte Chroma Link™ auf den Markt, eine farbcodierte Glasfaser-Verkabelungslösung mit extrem hoher Dichte, die speziell für KI- und Machine-Learning-Rechenzentren mit 800G-Anwendungen und höher entwickelt wurde. Die Komplettlösung umfasst Gehäuse, Trunks und Kabelbäume und bietet Konfigurationen für bis zu 2.304 Fasern in 1-HE-Gehäusen und 4.608 Fasern in 2-HE-Gehäusen. Das Farbcodierungssystem ordnet die Ports am Gehäuse den entsprechenden Trunks und Kabelbäumen zu und vereinfacht so die Faseridentifizierung, reduziert Installationsfehler und beschleunigt die Bereitstellung und Wartung in immer dichteren Rechenzentrumsumgebungen.
- August 2025: ABB hat neue, arbeits- und platzsparende elektrische Lösungen für die Rechenzentrumsinfrastruktur vorgestellt, die den steigenden Strom- und Platzbedarf KI-gestützter Rechenzentren decken. Die Lösungen sind für höhere elektrische Lasten ausgelegt und reduzieren gleichzeitig Gewicht, Installationsfläche und Bereitstellungszeit der Geräte. Das Portfolio unterstützt eine effizientere Stromverteilung und Infrastrukturbereitstellung in Rechenzentren und hilft Betreibern, den steigenden Bedarf an elektrischer Kapazität zu decken und gleichzeitig die Raumnutzung zu optimieren. Die Produkteinführung stärkt das Portfolio von ABB im Bereich der elektrischen Infrastruktur und trägt der wachsenden Nachfrage nach kompakten, effizienten elektrischen Geräten und gehäusebasierten Stromverteilungslösungen für Rechenzentrumsanwendungen Rechnung.
- August 2025: Pepperl+Fuchs brachte eine der ersten Ethernet-APL-Schaltschranklösungen auf den Markt. Sie kombiniert einen 24-Port-FieldConnex-Ethernet-APL-Switch mit einer LB-Remote-I/O-Backplane mit 22 Steckplätzen. Switch und Remote-I/O-System sind vollständig vorverdrahtet und vertikal montiert, was eine schnellere Inbetriebnahme, eine vereinfachte Installation und eine leichtere Wartung ermöglicht. Die modulare Schaltschranklösung unterstützt Ethernet-APL-Konnektivität und Digitalisierung in der Prozessautomatisierung, stärkt das Portfolio von Pepperl+Fuchs im Bereich industrieller Steuerungsinfrastruktur und deckt die Nachfrage nach fortschrittlichen Schaltschränken und Gehäuselösungen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -