
Mercado de armarios eléctricos: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de gabinetes eléctricos y pronósticos (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (metálico y no metálico); tipo de montaje (montado en pared, subterráneo y de pie); y sector industrial (petróleo y gas, generación de energía, metales y minería, transporte, alimentos y bebidas y otros), y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPEL00002636
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 03, 2026


Tamaño del mercado en 2025
8.410 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
14.270 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,05 %
Índice de crecimiento
Mercado potencial
102.700 millones de dólares estadounidenses
(2026-2034)
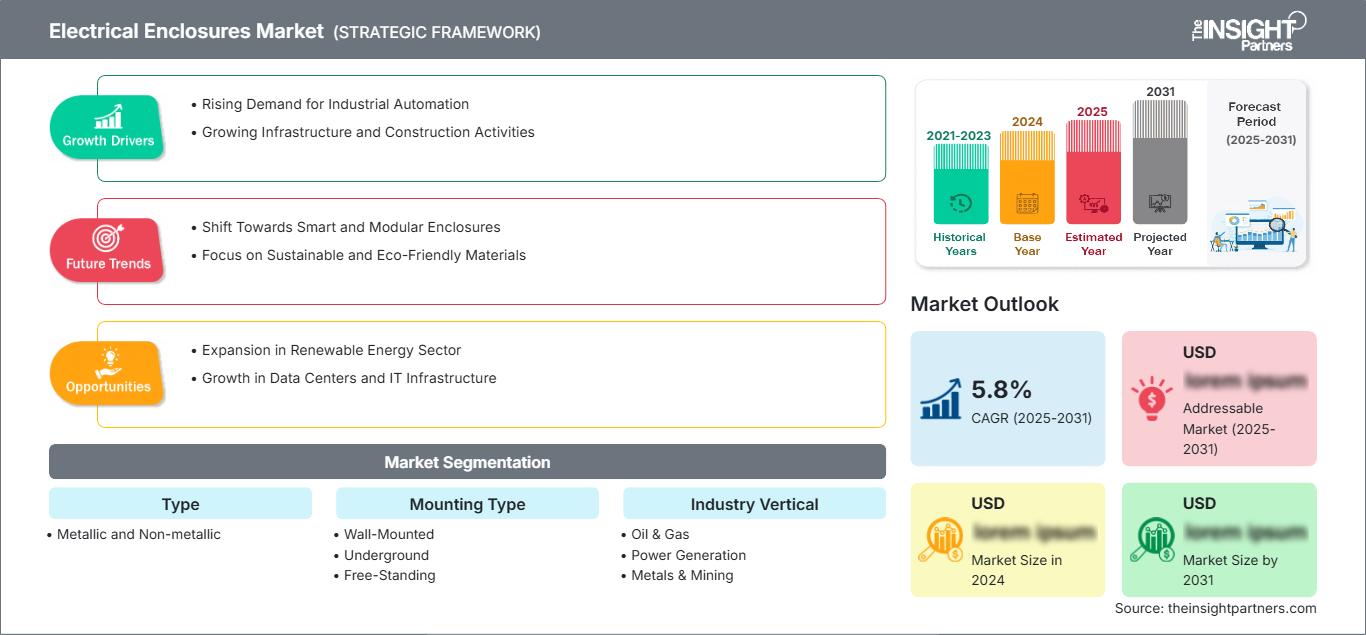
El mercado de gabinetes eléctricos, valorado en 8410 millones de dólares en 2025, se proyecta que alcance los 14 270 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 6,05 % durante el período 2026-2034. Este mercado abarca carcasas protectoras para equipos eléctricos, de automatización, distribución de energía y control en entornos industriales y de infraestructura. La demanda está cada vez más influenciada por la electrificación, los requisitos de densidad de equipos, las normas de protección ambiental, la automatización industrial y las inversiones en infraestructura eléctrica resiliente.
América del Norte sigue siendo un centro de demanda estructuralmente importante, con una tasa de crecimiento anual compuesta (TCAC) estimada del 5,8 % al 6,4 % entre 2026 y 2034. La sustitución de la infraestructura eléctrica obsoleta, la expansión de los centros de datos y la capacidad de fabricación, la modernización de la red eléctrica y los requisitos más estrictos para la protección de equipos impulsan la adquisición sostenida de gabinetes. La demanda también se está orientando hacia configuraciones diseñadas que ofrecen gestión térmica, resistencia a la corrosión, instalación modular y cumplimiento con los requisitos de protección reconocidos por NEMA e IEC.
Análisis y perspectivas del mercado de gabinetes eléctricos
- América del Norte: Se espera que la región represente entre el 26 % y el 30 % de la cuota de mercado de gabinetes eléctricos en 2025 y que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,8 % al 6,4 % entre 2026 y 2034, impulsada por la inversión en fabricación, la construcción de centros de datos, la modernización de la red eléctrica y la sustitución de la infraestructura eléctrica obsoleta.
- EE. UU.: Estados Unidos representa entre el 72 % y el 76 % de la demanda norteamericana en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,9 % al 6,5 % entre 2026 y 2034, impulsado por la expansión industrial y la inversión en infraestructura energética.
- Europa: Se estima que Europa representará entre el 28 % y el 32 % de la cuota de mercado en 2025, con una tasa de crecimiento anual compuesta (TCAC) del 5,5 % al 6,1 % entre 2026 y 2034. Alemania, el Reino Unido, Francia, Italia y España se benefician de la automatización industrial, la integración de energías renovables, la electrificación y la modernización de las infraestructuras.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 32 % y el 36 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,7 % al 7,4 % entre 2026 y 2034, impulsada por China, India, Japón, Corea del Sur y Australia a través de la expansión de la industria manufacturera y la inversión en redes eléctricas.
- Segmento más importante: Se estima que las carcasas metálicas representarán entre el 63 % y el 66 % de la cuota de mercado en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 5,6 % al 6,1 % durante el período 2026-2034, lo que refleja los requisitos de resistencia y blindaje.
- Segmento de alto crecimiento: Las carcasas no metálicas representan aproximadamente entre el 34 % y el 37 % de la cuota de mercado en 2025 y se espera que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 7,0 % al 7,8 % durante el período 2026-2034, gracias a su resistencia a la corrosión y su construcción ligera.
- Empresas clave analizadas en detalle: ABB Ltd., Eaton Corporation plc, Schneider Electric SE, Emerson Electric Co., Pentair plc, Legrand SA, Hubbell Incorporated, Hammond Manufacturing Company Limited, Leviton Manufacturing Co., Inc. y Adalet, LLC.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La producción está pasando de cajas metálicas estandarizadas a sistemas configurables que incorporan gestión térmica, montaje modular, mayor protección contra la entrada de polvo y agua, y materiales específicos para cada aplicación. El acero inoxidable sigue siendo importante en entornos hostiles, mientras que los polímeros de ingeniería y la fibra de vidrio ganan terreno donde la corrosión, el peso y el tiempo de instalación son factores críticos. Los fabricantes también están localizando la producción para acortar los plazos de entrega y reducir la exposición a la volatilidad del acero, el aluminio, la resina y el transporte.
De cara al futuro, es probable que la inversión se centre en envolventes de alta especificación para la generación de energía renovable, subestaciones, automatización industrial, transporte e infraestructura de datos. Las economías emergentes ofrecen oportunidades de volumen a medida que se expande la electrificación, mientras que los mercados maduros priorizan la sustitución y las actualizaciones para el cumplimiento normativo. Las normas IEC 60529, UL, NEMA y los requisitos para ubicaciones peligrosas seguirán influyendo en las especificaciones de los productos, los costes de cualificación y la selección de proveedores en aplicaciones con uso intensivo de infraestructura.
Alcance del informe de mercado de gabinetes eléctricos
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 8.410 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 14.270 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,05% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de gabinetes eléctricos
El informe del mercado de gabinetes eléctricos muestra que el crecimiento está vinculado a la distribución eléctrica, los controles industriales, la producción de energía renovable, el transporte eléctrico y el desarrollo de infraestructura digital. La cadena de valor incluye procesadores de acero y aluminio, productores de polímeros y compuestos, fabricantes, fabricantes de componentes, distribuidores, integradores de sistemas y usuarios finales. Los usuarios finales tienden a seleccionar proveedores de gabinetes en función de sus capacidades de protección, personalización, gestión térmica, certificaciones, estabilidad del suministro y costos del ciclo de vida, y no solo del precio.
La oferta del mercado sigue viéndose afectada por los precios de los metales y polímeros, la disponibilidad de capacidad de fabricación y las capacidades de producción regionales. Los armarios de pared satisfacen las necesidades de soluciones de distribución estandarizadas, mientras que los armarios independientes de gran tamaño cumplen con los requisitos de las aplicaciones de aparamenta, control de motores, automatización y alimentación eléctrica. La fabricación a medida ofrece una ventaja competitiva, ya que el tamaño del armario, la entrada de cables, la refrigeración, las certificaciones para zonas peligrosas y las opciones de montaje pueden variar según el proyecto.
El posicionamiento competitivo incluye una oferta integral de productos eléctricos, junto con ingeniería, certificación y distribución regional. ABB Ltd., Eaton Corporation plc, Schneider Electric SE, Emerson Electric Co. y Legrand SA compiten a través de una amplia oferta de productos eléctricos, mientras que Pentair plc, Hubbell Incorporated, Hammond Manufacturing Company Limited, Leviton Manufacturing Co., Inc. y Adalet, LLC se centran en aplicaciones de protección y envolventes. Por lo tanto, el mercado de envolventes eléctricos requiere un mayor énfasis en una oferta de productos amplia y en la ingeniería de aplicaciones.
Se están realizando inversiones en capacidades de fabricación local, soluciones a medida, herramientas de especificación digital y una amplia gama de productos para centros de datos y proyectos de electrificación. Eaton Corporation plc consolidó su posición en el negocio de infraestructura eléctrica modular gracias a la adquisición de Fibrebond en 2025, mientras que Schneider Electric SE está ampliando sus inversiones en Estados Unidos e India. Estos esfuerzos sugieren que el posicionamiento estratégico depende cada vez más de la proximidad a grandes proyectos de infraestructura.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de gabinetes eléctricos: Perspectivas estratégicas
Perspectivas regionales
Mercado de gabinetes eléctricos en Norteamérica
América del Norte representará entre el 26 % y el 30 % en 2025 y se prevé que alcance una tasa de crecimiento anual compuesta (TCAC) de entre el 5,8 % y el 6,4 % hasta 2034. El principal motor de crecimiento en América del Norte es la demanda estadounidense, impulsada por la relocalización de la producción, la construcción de centros de datos, la modernización de los servicios públicos y la actualización del obsoleto sistema eléctrico industrial. Canadá se beneficia del desarrollo de la minería, la infraestructura energética y la infraestructura de transporte, mientras que México se beneficia de la localización de su producción.
Las tendencias en la región incluyen el cambio de gabinetes convencionales a gabinetes de ingeniería con mejor rendimiento térmico, resistencia a la corrosión y mayor protección contra la entrada de polvo y agua. Los centros de datos necesitan gabinetes para sistemas eléctricos y de control. La fabricación avanzada requiere gabinetes de automatización. El cumplimiento normativo y las certificaciones incentivan a los proveedores a contar con instalaciones regionales de ingeniería y fabricación para superar los desafíos de abastecimiento durante las recesiones cíclicas de la construcción y la industria.
Mercado estadounidense de gabinetes eléctricos
En 2025, Estados Unidos representará entre el 72 % y el 76 % de la demanda de Norteamérica, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,9 % al 6,5 % hasta 2034. Los principales proveedores, como ABB Ltd., Eaton Corporation plc, Schneider Electric SE, Emerson Electric Co., Pentair plc y Hubbell Incorporated, poseen una importante cuota de mercado en los sectores de distribución eléctrica, automatización industrial, servicios públicos, comercio e infraestructura.
La demanda del mercado está impulsada por el aumento de la demanda en la fabricación de semiconductores, centros de datos, proyectos de energías renovables, mejoras en la infraestructura de servicios públicos e infraestructura de transporte. Los usuarios industriales prefieren carcasas metálicas fiables para sus componentes de conmutación y automatización, mientras que en casos especiales se opta por materiales compuestos debido a la corrosión y el peso. Las clasificaciones NEMA, la aprobación UL, la personalización, la eficiencia térmica y los plazos de entrega también desempeñan un papel importante en la adquisición.
Mercado europeo de armarios eléctricos
Europa representará entre el 28 % y el 32 % del mercado en 2025 y se prevé que aumente a una tasa de crecimiento anual compuesta (TCAC) del 5,5 % al 6,1 % hasta 2034. Alemania lidera la demanda regional, por delante del Reino Unido, Francia, Italia y España, gracias a la automatización industrial, la electrificación, la integración de energías renovables y la modernización de las infraestructuras, que contribuyen a la demanda de renovación y de nuevas construcciones.
El Reino Unido y Alemania conservan su importancia como centros de fabricación y automatización. Alemania disfruta de las ventajas de una alta densidad de producción industrial, la construcción de maquinaria y las inversiones en energías renovables, mientras que el Reino Unido ofrece modernización de la red eléctrica, así como de centros de datos e infraestructuras. Las contribuciones de Francia, Italia y España provienen de las energías renovables, las infraestructuras de transporte, los complejos industriales y la modernización de edificios. Los compradores europeos dan gran importancia a la seguridad, la resiliencia ambiental, la modularidad y el rendimiento a lo largo del ciclo de vida, buscando proveedores certificados y capacidades de ingeniería de aplicaciones.
Mercado de gabinetes eléctricos en la región Asia-Pacífico
La región de Asia-Pacífico (APAC) tendrá una cuota de mercado del 32-36% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,7-7,4% hasta 2034, impulsada por la demanda de China. Japón y Corea del Sur contribuyen con aplicaciones industriales que utilizan tecnología sofisticada, mientras que India y Australia contribuyen con infraestructura y energía.
China se beneficia de las economías de escala derivadas de la manufactura y la infraestructura energética; India, de las inversiones en electricidad e industria; Japón y Corea del Sur, gracias a la automatización de la manufactura; y Australia, mediante proyectos mineros y energéticos. Las inversiones en manufactura, proyectos de energías renovables, el desarrollo de infraestructura de redes eléctricas y las inversiones en transporte generan oportunidades para la demanda de carcasas metálicas y no metálicas de ingeniería.
Mercado de gabinetes eléctricos en Oriente Medio y África
La demanda en la región de Oriente Medio y África crecerá a una tasa de crecimiento anual compuesta (TCAC) del 6,2 % al 6,9 % hasta 2034, impulsada principalmente por Arabia Saudita; sin embargo, los Emiratos Árabes Unidos y Sudáfrica también contribuirán a este crecimiento. Los proyectos de infraestructura, la generación de energía a gran escala, el transporte, los proyectos industriales y las infraestructuras industriales generarán una mayor demanda de gabinetes protegidos para la distribución y el control eléctrico.
La diversificación de infraestructuras y los proyectos energéticos impulsarán la demanda en Arabia Saudita y los Emiratos Árabes Unidos, mientras que Sudáfrica requerirá modernización en el sector de servicios públicos, minería y proyectos industriales. El resto de Oriente Medio y África seguirá siendo un mercado impulsado por proyectos, con una demanda condicionada por el acceso a la energía y el crecimiento del sector industrial. Las altas temperaturas ambientales, el polvo y los entornos corrosivos harán que la clasificación de los recintos sea aún más crítica.
Análisis de segmentación
Tipo
Los diseños metálicos y no metálicos responden a diferentes requisitos ambientales y de rendimiento. Los productos metálicos siguen siendo ampliamente utilizados donde la resistencia mecánica, el blindaje electromagnético, la resistencia al fuego y la protección de equipos de alta corriente son prioritarias. Las alternativas no metálicas compiten cada vez más en aplicaciones corrosivas o de bajo peso. Se prevé que el segmento de tipos crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,4 % durante el período 2026-2034, y que la selección de materiales sea cada vez más específica para cada aplicación.
- Metálico: Las carcasas de acero, acero inoxidable y aluminio siguen siendo las preferidas para entornos industriales, energéticos, petroleros y de automatización exigentes que requieren rigidez estructural y blindaje electromagnético.
- No metálicos: La fibra de vidrio, el policarbonato y los compuestos relacionados son adecuados para instalaciones ligeras y sensibles a la corrosión, especialmente cuando la exposición a productos químicos, el uso en exteriores o la simplificación de la manipulación influyen en las decisiones de compra.
Tipo de montaje
La configuración de montaje afecta directamente al espacio de instalación, la accesibilidad, el tendido de cables y la capacidad del equipo. Los productos de montaje en pared permiten el control distribuido y las instalaciones eléctricas compactas, mientras que los sistemas subterráneos e independientes se adaptan a infraestructuras especializadas y equipos de mayor capacidad. Se prevé que el segmento de tipos de montaje crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,9 % al 6,5 % durante el periodo 2026-2034, a medida que la instalación modular adquiera mayor importancia.
- Montaje en pared: Los armarios compactos siguen siendo muy utilizados para cuadros de distribución, sistemas de control, equipos de automatización y proyectos de modernización donde el espacio en el suelo y el tiempo de instalación son limitados.
- Subterráneo: Los recintos subterráneos se utilizan en aplicaciones de infraestructura que requieren la colocación oculta de equipos, protección física y acceso controlado, especialmente en instalaciones de servicios públicos y transporte.
- Sistemas independientes: Los sistemas independientes permiten alojar conjuntos eléctricos de mayor tamaño y diseños internos complejos, lo que los hace estratégicamente importantes para aparamenta eléctrica, control de motores, automatización y distribución de energía industrial.
Sector vertical de la industria
Las aplicaciones industriales siguen siendo fundamentales, ya que los equipos eléctricos requieren protección contra el polvo, la humedad, los productos químicos, los impactos mecánicos y el acceso no autorizado. La demanda de petróleo y gas exige protección en zonas peligrosas, mientras que la generación de energía y la minería requieren configuraciones robustas. El transporte y la industria alimentaria y de bebidas especifican cada vez más diseños resistentes a la corrosión e higiénicos. Se prevé que el segmento de la industria vertical crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,1 % al 6,8 % durante el periodo 2026-2034.
- Petróleo y gas: Los entornos hostiles y los requisitos para zonas peligrosas mantienen la demanda de envolventes certificadas diseñadas para atmósferas inflamables, exposición a la corrosión y condiciones de mantenimiento exigentes.
- Generación de energía: Las instalaciones de generación y distribución requieren gabinetes duraderos para la protección, conmutación, monitoreo, control y sistemas auxiliares en activos convencionales y renovables.
- Metalurgia y minería: Las operaciones mineras prefieren carcasas mecánicamente robustas y resistentes a la corrosión, capaces de proteger los equipos de control contra el polvo, las vibraciones, la humedad y las temperaturas extremas.
- Transporte: Las infraestructuras ferroviarias, de metro, aeroportuarias y viales requieren cada vez más recintos compactos, seguros y protegidos ambientalmente para los equipos de señalización, tracción, control y distribución.
- Alimentos y bebidas: Los entornos de producción higiénicos priorizan la construcción en acero inoxidable, las superficies lisas, la resistencia al lavado y los diseños que minimizan los riesgos de contaminación alrededor de los sistemas eléctricos.
- Otros: Las diversas aplicaciones comerciales e industriales generan una demanda recurrente de gabinetes configurables, especialmente cuando los equipos eléctricos requieren protección localizada, acceso controlado y prácticas de instalación estandarizadas.
Resumen de la oportunidad
|
Sector vertical de la industria |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Petróleo y gas |
Alto |
Protección contra riesgos |
Maduro |
|
Generación de energía |
Alto |
Modernización de la red eléctrica |
Maduro |
|
Metales y minería |
Medio |
Ambiente áspero |
Maduro |
|
Transporte |
Medio |
Electrificación ferroviaria |
Escalada |
|
Alimentos y bebidas |
Medio |
Diseño higiénico |
Escalada |
|
Otros |
Bajo |
Demanda de modernización |
Escalada |
Factores que impulsan el crecimiento del mercado de gabinetes eléctricos y análisis de su impacto
La automatización industrial aumenta la demanda de infraestructura de control protegida.
Las tendencias del mercado de gabinetes eléctricos muestran que la inclinación hacia la automatización industrial ha incrementado la densidad y complejidad de los dispositivos eléctricos y de control en el entorno de la fábrica. Los controladores, variadores, hardware de red, dispositivos de potencia y sistemas de seguridad deben mantenerse en un entorno libre de polvo, humedad, temperaturas extremas y riesgos mecánicos. Esto generará una mayor demanda de gabinetes personalizados según sus requisitos de configuración específicos, en lugar de gabinetes estándar. El efecto se observará especialmente en lugares donde las líneas de producción existentes se han automatizado sin construir una nueva fábrica. Las empresas capaces de ofrecer paneles configurables, soluciones térmicas, opciones de cableado y documentación obtendrán contratos más valiosos. La automatización de sistemas conlleva un ciclo de reemplazo más corto, ya que el proceso de reemplazo de controladores está vinculado a la modificación de los gabinetes.
La modernización de la red eléctrica amplía los requisitos de encapsulamiento en todos los activos de energía.
Los sistemas eléctricos han experimentado la introducción de energías renovables, subestaciones digitales, fuentes de energía distribuida, almacenamiento de energía y mecanismos de protección mejorados, lo que implica un mayor número de aplicaciones que requieren la protección ambiental de los equipos eléctricos. Las subestaciones nuevas y reacondicionadas necesitan armarios para relés, sistemas de comunicación, monitorización, conmutación y sistemas de alimentación auxiliar. Lo mismo ocurre con los proyectos de energías renovables, donde se requiere protección ambiental para inversores, controles, transformadores e incluso los sistemas de captación. Estos avances implican que los requisitos de las carcasas se están ampliando, pasando de los armarios de servicios públicos tradicionales a carcasas especializadas para aplicaciones exteriores y entornos de alta temperatura. Las empresas de servicios públicos tienen cada vez más necesidad de estandarizar los equipos, y la adopción de estándares comunes para las carcasas facilitaría el mantenimiento y la gestión de repuestos en diferentes ubicaciones geográficas.
La expansión de los centros de datos aumenta la demanda de protección eléctrica diseñada a medida.
La construcción de un centro de datos genera altas exigencias en los dispositivos de distribución eléctrica, las fuentes de energía de respaldo, los dispositivos de monitoreo y los equipos de control. El tiempo de actividad, la refrigeración, el tiempo de instalación y el mantenimiento son otras exigencias asociadas a las instalaciones de hiperescala y coubicación. Estas exigencias hacen que los gabinetes modulares y diseñados a medida sean una ventaja, ya que pueden ensamblarse y probarse antes de la entrega. Además, el impacto de la inversión no se limita a la sala de datos, puesto que las subestaciones, el almacenamiento de baterías, la infraestructura de refrigeración y las conexiones con los servicios públicos también requieren que ciertos equipos eléctricos estén protegidos. Las implementaciones en múltiples sitios permiten a los proveedores beneficiarse de marcos y configuraciones en lugar de pedidos de productos por separado. Esta situación motiva a las empresas de gabinetes a proporcionar soluciones integradas para las necesidades térmicas y de monitoreo, así como modularidad, e incrementa la demanda de productos que puedan albergar una alta densidad de equipos eléctricos.
Tendencias futuras del mercado de gabinetes eléctricos
La monitorización inteligente se integrará en las arquitecturas de los gabinetes.
Los gabinetes del futuro incorporarán sensores de temperatura, humedad, apertura de puertas, vibraciones, alertas de corrosión y estado del sistema eléctrico. La comunicación permitirá a los administradores de instalaciones determinar cuándo las condiciones ambientales se vuelven desfavorables para los componentes electrónicos sensibles en su interior. Esto puede convertir los gabinetes en infraestructuras monitorizadas, en lugar de simples productos de protección. La integración con redes industriales y sistemas de gestión de edificios facilitará el mantenimiento predictivo y evitará visitas de inspección innecesarias. Los proveedores podrían ofrecer sensores junto con puertas especiales, herrajes de montaje y puertos de comunicación como parte de la configuración estándar del producto. Los procedimientos de puesta en marcha digital, el software de configuración y el diagnóstico remoto también podrían acelerar los ciclos de implementación. Es lógico comenzar la adopción de esta tecnología en centros de datos, empresas de servicios públicos e industrias de procesos, donde los costos por tiempo de inactividad son elevados.
La ingeniería modular transformará los modelos de adquisición e instalación.
Los sistemas de gabinetes modulares merecen mayor atención a medida que las instalaciones industriales se estandarizan y los plazos se vuelven más ajustados. En lugar de diseñar cada gabinete desde cero, las empresas ahora pueden ofrecer sistemas configurables con patrones de montaje predefinidos, accesorios de calefacción, entradas de cables y ensamblajes internos. Estas soluciones permiten la estandarización en fábricas, instalaciones de energías renovables, sistemas de transporte y centros de datos. También facilitan las pruebas en fábrica, permitiendo probar las configuraciones antes del envío. Los usuarios finales se benefician de tiempos de instalación reducidos y una mayor previsibilidad en el suministro. Los fabricantes ahorran gracias a la reutilización de piezas y procesos de fabricación. A largo plazo, los sistemas modulares pueden eliminar la distinción entre la fabricación de gabinetes y el ensamblaje del sistema. Las empresas deben contar con capacidades de configuración, software de ingeniería, certificaciones y escalabilidad.
Oportunidades de mercado para gabinetes eléctricos
La fabricación localizada puede captar la demanda regional impulsada por la infraestructura.
Este enfoque permitirá a los fabricantes establecer o expandir su presencia con instalaciones de fabricación regionales cerca de los principales proyectos de infraestructura. La fabricación regional minimiza el riesgo del transporte, aumenta la velocidad de entrega, facilita las certificaciones regionales y la personalización según las especificaciones del proyecto. Este enfoque cobra especial importancia en regiones como India, el Sudeste Asiático, Oriente Medio y Norteamérica, donde se está produciendo un gran desarrollo en la industrialización y la infraestructura de generación de electricidad, lo que genera una demanda constante de equipos. Los inversores deberían centrarse en instalaciones con capacidad para fabricar no solo equipos estándar, sino también equipos de ingeniería. El abastecimiento de materiales regionales como acero, polímeros, herrajes y accesorios puede aumentar la solidez de las operaciones cuando la logística internacional se vuelve inestable. La colaboración con distribuidores eléctricos e integradores de sistemas puede acelerar la entrada al mercado.
Las plataformas de gabinetes diseñados a medida pueden aumentar el valor por cliente.
Los proveedores pueden mejorar la calidad de sus ingresos yendo más allá de los gabinetes independientes hacia plataformas de gabinetes diseñados que combinan protección mecánica con gestión térmica, montaje interno, gestión de cables, preparación para monitoreo y ensamblaje en fábrica. Estas ofertas responden a las necesidades de los clientes que buscan ciclos de instalación más cortos y un rendimiento predecible del sistema. Por lo tanto, las Previsiones del Mercado de Gabinetes Eléctricos señalan oportunidades donde los proveedores pueden estandarizar arquitecturas centrales y, al mismo tiempo, personalizar las interfaces para aplicaciones individuales. Los centros de datos, las empresas de servicios públicos, los proyectos de transporte y la fabricación avanzada son objetivos particularmente adecuados, ya que la disposición de los equipos se repite en diferentes proyectos, pero aún requiere modificaciones específicas para cada aplicación. La inversión estratégica en herramientas de configuración digital puede reducir el esfuerzo de ingeniería y mejorar la precisión de las cotizaciones. Las empresas también pueden crear relaciones recurrentes mediante kits de mantenimiento, paneles de reemplazo, accesorios y servicios de ciclo de vida, transformando el modelo comercial de ventas únicas de gabinetes hacia el desarrollo de cuentas a largo plazo y el soporte de aplicaciones.
Novedades recientes
- Marzo de 2026: Legrand lanzó Chroma Link™, una solución de cableado de fibra óptica de hiperdensidad con indexación por color, diseñada para centros de datos de IA y aprendizaje automático que admiten aplicaciones de 800G y superiores. Esta solución integral combina gabinetes, troncales y arneses, con configuraciones que admiten hasta 2304 fibras en gabinetes de 1RU y 4608 fibras en gabinetes de 2RU. Su sistema de indexación por color relaciona los puertos del gabinete con los troncales y arneses correspondientes, lo que ayuda a los técnicos a simplificar la identificación de las fibras, reducir los errores de instalación y acelerar el despliegue y el mantenimiento en entornos de centros de datos cada vez más densos.
- Agosto de 2025: ABB lanzó nuevas soluciones eléctricas que ahorran mano de obra y espacio, diseñadas para optimizar la infraestructura de los centros de datos y responder a las crecientes necesidades de energía y espacio de los centros de datos impulsados por IA. Estas soluciones están diseñadas para soportar mayores cargas eléctricas, reduciendo el peso de los equipos, el espacio de instalación y el tiempo de despliegue. El portafolio permite una distribución de energía y un despliegue de infraestructura más eficientes en los centros de datos, ayudando a los operadores a satisfacer las crecientes necesidades de capacidad eléctrica y a optimizar el espacio disponible. Este lanzamiento refuerza el portafolio de infraestructura eléctrica de ABB y respalda la creciente demanda de equipos eléctricos compactos y eficientes, así como de soluciones de distribución de energía basadas en gabinetes para aplicaciones de centros de datos.
- Agosto de 2025: Pepperl+Fuchs lanzó una de las primeras soluciones de armarios de control Ethernet-APL del mercado, que combina un conmutador FieldConnex Ethernet-APL de 24 puertos con un backplane LB Remote I/O de 22 ranuras. El conmutador y el sistema Remote I/O vienen precableados y montados verticalmente, lo que permite una puesta en marcha más rápida, una instalación simplificada y un mantenimiento más sencillo. Esta solución modular de armario de control está diseñada para admitir la conectividad Ethernet-APL y la digitalización en entornos de automatización de procesos, reforzando la cartera de infraestructura de control industrial de Pepperl+Fuchs y satisfaciendo la demanda de armarios de control avanzados y soluciones de envolventes eléctricas.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -